Банковские риски и методы их регулирования
Рисунок 2 – Структура изменения активов
Следующая позиция, по доле в активах принадлежит средствам в Центральном Банке Российской Федерации. Они составляют 37 191 339 тыс. руб. или 8,73 %. Здесь тоже заметна тенденция роста. Так в 2008 г. в ЦБ находилось 17 020 043 тыс. рублей, из них 4 087 794 тыс. в обязательных резервах, а в 2009 году в обязательные резервы попало только 622 264 тыс. рублей. В прошлом году доля средств в Центральном Банке составляла 1,15 %, а в этом году он упал на 1 %,так что этот рост не совсем пропорционален общему увеличению активов.
Положительная тенденция наблюдается у статьи чистых вложений в инвестиционные ценные бумаги, удерживаемые до погашения. Так в 2008 году никаких вложений не было, а в 2009 г. они составили 6 109 347 тыс. руб. и тем самым немного улучшил состав активов.
Как видно из отчета о прибылях и убытках, за 2009 год, наблюдается стремительный рост основных показателей доходов (Приложение Б).
Чистые процентные доходы в отчетном году составили 23 614 115 тыс. руб. увеличившись по сравнению с прошлым годом на 13 018 467 тыс. рублей или на 222,87 %. Это связано в первую очередь с увеличением клиентской базы и с увеличением оказываемых услуг. Всего полученных процентных доходов в 2009 было 41 854 997 тыс. рублей, увеличившись по сравнению с 2008 годом в 1,61 раза, в то время как всего уплаченные расходы увеличились только в 1,18 раза и составили 18 240 882 тысяч рублей.
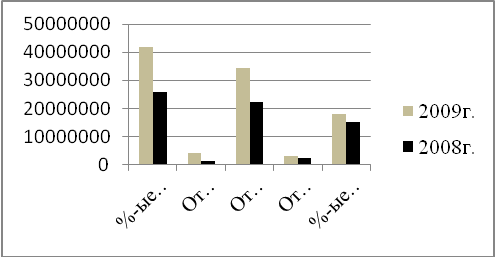
Рисунок 3 – Структура изменения процентных доходов
По процентным доходам в 2009 году наблюдается примерно одинаковое увеличение в 2 раза. Так проценты, полученные от размещения средств в кредитных организациях увеличились на 310,69 %, проценты от ссуд, предоставленных клиентам (не кредитным организациям) – на 154,82 %, проценты полученные от ценных бумаг с фиксированным доходом – на 136,17 %. Что явно свидетельствует об увеличении числа клиентов.
Основную часть в процентных доходах составляют проценты полученные от ссуд, предоставленных клиентам (не кредитным организациям). Их доля равна 82,54 %. Надо отметить, что и в прошлом году их доля составляла 85,88 %.
Структура процентных расходов немножко изменилась. По сравнению с прошлым годом, в 2009 г. доля процентных расходов по привлеченным средствам кредитных организаций с 30,89 % до 27,41 % снизилась, в то время как доля расходов по привлеченным средствам клиентов (не кредитных организаций) с 62,98 % до 68,15 %. Так степень влияния по этим расходам, как и в прошлом периоде занимает значительную часть, но в 2009 году она выросла и стала еще сильнее. А сумма расходов, по этой статье так же выросла, но практически не изменилась, так как рост составил 2 852 504 тыс. руб., (18%).
Таким образом, в 2009 году основную долю процентных расходов составили уплаченные проценты по привлеченным средствам клиентов (некредитных организаций), увеличившись на 2 739 697 тыс. рублей.
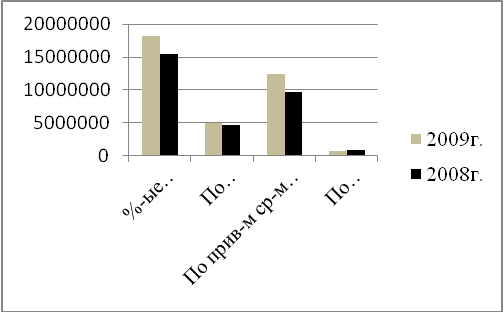
Рисунок 4 – Структура изменения процентных расходов
Операционные расходы увеличились на 6 698 248 тыс.руб., что свидетельствует об увеличении цены привлекаемых средств, а также об ухудшении конъюнктуры рынка.
Чистый доход от операций с ценными бумагами снизился на 22 % и уже вместо 3 237 516 тыс. рублей составили -702 796 тыс. рублей. Это все последствия мирового финансового кризиса.
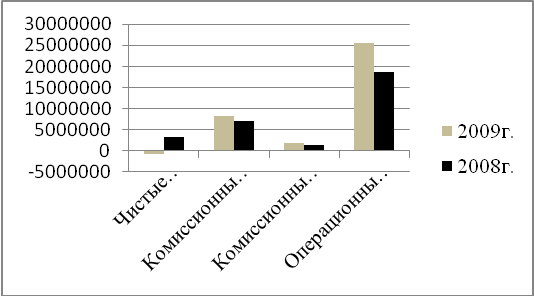
Рисунок 5 – Структура изменения доходов и расходов
Рост показателя комиссионных доходов обусловлен увеличением объема услуг, оказываемых клиентам. Комиссионные доходы за 2009 г. были получены в размере 8 148 251 тыс. руб. увеличившись по сравнению с 2008 г. на 1 200 687 тыс. руб. или на 17,28 %. Увеличение комиссионных доходов свидетельствует о наращивании банком непроцентных источников доходов.
Среди комиссионных услуг, оказываемых банком клиентам, необходимо выделить следующие:
операции с пластиковыми картами «ACCORD»,
операции с международными пластиковыми картами CIRRUS MAESTRO, VISA, MASTERCARD;
прием платежей с использованием системы «Город»;
банковские переводы со счетов физических лиц без открытия счета, переводы MoneyGram, Contact, Western Union;
операции с дорожными чеками.
В итоге получилось, что прибыль до налогообложения в 2009 г. выросла на 1 583 785 тысяч рублей, и составила 6 212 988 тыс. руб. И после начисления налогов, которые составили 2 721 707 тыс. руб. получили прибыль равную 3 491 281 тыс. рублей.
2.3 Анализ рисков коммерческого банка ОАО«УРАЛСИБ»
Анализ рисков начинается с выявления его источников и причин. При этом важно определить, какие источники являются преобладающими. Необходимо также сопоставить возможные потери и выгоды. Риск, не подкрепленный расчетом, всегда чреват поражением и издержками, которых при разумном отношении можно избежать. Вместе с тем при оценке риска не обойтись и без интуиции. Она особенно необходима в случае недостатка информации для расчета риска. При этом интуиция и расчеты взаимодополняют друг друга.
В условиях рыночной экономике в банковской сфере возрастает значение правильности оценки риска, который принимает на себя банк при реализации различных операций. Каждый субъект рыночных отношений действует по своим правилам, придерживаясь при этом закона. Банки в условиях нестабильной экономической ситуации в стране вынуждены учитывать все возможные действия конкурентов, клиентов, а также предвидеть изменения в законодательстве.
Рыночная ориентация экономики делает прибыльность важнейшим стимулом работы банков. В погоне за прибылью банки начинают вкладывать средства в самые доходные операции, мало уделяя внимания оценке их рискованности. Однако рыночные отношения всегда связаны с некоторой нестабильностью, что и порождает целую серию банковских рисков. Важно помнить, что ни один риск не может быть устранен полностью. Более того, банковская деятельность предполагает игру «риск-доход» на изменениях процентных ставок, валютных курсов и т.д. При этом, чем больший риск берет на себя банковское учреждение, тем выше должна быть прибыль, на которую оно может рассчитывать. Поэтому задача банка — достигнуть оптимального сочетания рискованности и прибыльности своих операций. На рисунке 1 соотношение риска и дохода (прибыли) представлено в виде графика, где E(r) – планируемая величина прибыли, %; E (ro) – планируемая величина прибыли от инвестируемых средств, при отсутствии рисков.
 Прибыль
E(r)
E(ro)
Риск
Рисунок 6 – Кривая соотношения риска и прибыли банка
Если риск достаточно велик, то предполагаемый доход должен быть значителен. Приведенный на рисунке график называется кривой безразличия и показывает, что увеличение размеров доходов должно компенсировать дополнительный риск. Кривая показывает и размер прибыли, который может получить инвестор даже в том случае, когда риска совсем нет (нулевой уровень риска).
Риск можно описать количественно, используя экономическую категорию потерь. При этом он может выражаться в абсолютных и относительных показателях. В абсолютном выражении риск представляет собой размер возможных потерь при осуществлении определенной операции. Однако оценить эти потери с достаточной точностью не всегда представляется возможным. Если же отнести размер вероятных потерь к какому либо показателю, характеризующему банковскую деятельность, например размеру кредитных ресурсов, размеру расходов или доходов банка в связи с осуществлением конкретной операции, то получим величину риска в относительном выражении. В абсолютном выражении риск исчисляется тогда, когда речь идет об одной конкретной сделке. При совершении различных банковских операций уровень риска исчисляют в относительных величинах.
Все факторы риска учесть невозможно, поэтому оценка строится на определенных допущениях, а результат получается приближенным. В основе оценки риска лежит нахождение зависимости между определенными размерами потерь банка и вероятностями их возникновения.
В соответствии с Инструкцией Банка России № 110-И для оценки состояния активов коммерческого банка их подразделяют на группы в зависимости от степени риска вложений и возможной потери части стоимости. Степень банковского риска учитывает высокий, средний и низкий риски в зависимости от расположения по шкале рисков. Степень банковского риска характеризуется вероятностью события, ведущего к потере банком средств от данной операции, и выражается в процентах. Активы коммерческого банка делятся на 5 групп, при этом отдельным категориям и группам активов присваиваются соответствующие поправочные коэффициенты (или проценты), отражающие степень риска их потери (таблица 1).
В группу 1 входят активы, свободные от риска; в группы 2 и 3 — активы с минимальным риском; в группу 4 включены активы с повышенным риском; группу 5 составляют активы с максимальным риском.
Несмотря на проведенную выше группировку, один и тот же актив может иметь различную степень риска. Это зависит от возможностей его гарантирования, страхования и других методов регулирования. Например, долгосрочные ссуды банка, выданные на строительство нового предприятия, имеют риск 100%. При страховании этой ссуды степень риска уменьшается до 50% (при условии страхования в объеме 50-90% ссуды), а при получении гарантии правительства падает до 10% риска. Таким образом, особенности определения степени банковского риска связаны с субъективным подходом к активам банка. В каждом отдельном случае необходимо самостоятельное определение банками вероятности потери средств в результате той или иной операции.
Таблица 1 – Оценка состояния активов коммерческого банка
| Груп-па риска |
Актив баланса |
Коэфф. Риска, % |
| 1 | 2 | 3 |
| 1 | Средства на корреспондентском и депозитном счетах в Банке России, а также на корреспондентских счетах расчетных центров организованного рынка ценных бумаг (ОРЦБ) в Банке России, средства, депонированные уполномоченными банками в Банке России, за исключением арестованных | 0 |
| Обязательные резервы, депонированные в Банке России | 0 | |
| Средства банков в кредитных организациях, внесенные для расчетов чеками, за исключением арестованных | 0 | |
| Наличная валюта и платежные документы, драгоценные металлы в хранилищах банка и в пути, за исключением арестованных, и изъятых следственными органами | 2 | |
| Суммы, задепонированные в учреждениях Банка России для получения следующим днем наличных денежных средств | 0 | |
| Природные драгоценные камни в хранилищах и в пути, за исключением арестованных, и изъятых следственными органами | 2 | |
| Средства на счетах кредитных организаций по кассовому обслуживанию филиалов | 0 | |
| Вложения в облигации Банка России, за исключением арестованных | 0 | |
| Вложения в государственные долговые обязательства стран из числа "группы развитых стран", за исключением арестованных | 0 | |
| 2 | Кредитные требования, т.е. требования к заемщикам (контрагентам), которым присущ кредитный риск, включая ссуды, ссудную и приравненную к ней задолженность, определенные в соответствии с нормативным актом Банка России о порядке формирования кредитными организациями резервов на возможные потери по ссудам, по ссудной и приравненной к ней задолженности, гарантированные Российской Федерацией, в части, под которую получены гарантии | 10 |
| Кредитные требования под гарантии (поручительства) правительств стран из числа «группы развитых стран», а также под гарантии (поручительства) организаций, которые в соответствии с законодательством либо надзорными органами соответствующих стран приравнены к гарантиям (поручительствам), предоставленным правительствами указанных стран, в части, под которую получены гарантии | 10 | |
| Вложения в долговые обязательства Российской Федерации, за исключением арестованных | 10 | |
| Вложения в государственные долговые обязательства стран, не входящих в число "группы развитых стран", за исключением арестованных | 10 | |
| Продолжение таблицы 1 | ||
| 1 | 2 | 3 |
| Кредитные требования к Министерству финансов Российской Федерации, за исключением арестованных | 10 | |
| Учтенные векселя, выданные и (или) акцептованные и (или) авалированные федеральными органами исполнительной власти за исключением их части, на которую наложен арест | 10 | |
| Кредитные требования (за исключением сумм, на которые наложен арест) под залог драгоценных металлов в слитках, в части, равной их рыночной стоимости | 10 | |
| 3 | Вложения в долговые обязательства субъектов Российской Федерации и органов местного самоуправления, за исключением арестованных | 20 |
| Средства на счетах участников расчетов в расчетных небанковских кредитных организациях, а также на счетах в расчетных центрах ОРЦБ, за исключением той их части, на которую наложен арест | 20 | |
| Средства на корреспондентских счетах в кредитных организациях — нерезидентах стран из числа «группы развитых стран», а также стоимость драгоценных металлов, учет которых ведется на металлических счетах указанных банков, за исключением арестованных, а также за исключением средств на корреспондентских счетах в указанных банках с отозванной лицензией на осуществление банковских операций | 20 | |
| Кредитные требования к банкам стран из числа «группы развитых стран» на срок до 90 календарных дней, за исключением арестованных, а также средств на счетах в указанных банках с отозванной лицензией на осуществление банковских операций | 20 | |
| Кредитные требования под гарантии (банковские гарантии), полученные от банков, являющихся основными обществами стран из числа «группы развитых стран», имеющих инвестиционный рейтинг не ниже «ВВВ» по классификации S&P и (или) не ниже аналогичного по классификациям «Fitch IFCA», «Moody's», в части, под которую получены гарантии (банковские гарантии) | 20 | |
| Кредитные требования под гарантии (банковские гарантии), полученные от международных банков развития, в части, под которую получены гарантии (банковские гарантии), и кредитные требования под залог ценных бумаг указанных банков, в части, равной их рыночной стоимости | 20 | |
| Кредитные требования к международным банкам развития | 20 | |
| Кредитные требования под залог государственных ценных бумаг Российской Федерации в части, равной рыночной стоимости указанных ценных бумаг | 20 | |
| Кредитные требования к органам государственной власти субъектов Российской Федерации и местным органам самоуправления | 20 | |
| Кредитные требования, по которым надлежащее исполнение обязательств контрагента обеспечено гарантиями субъектов Российской Федерации в части, равной ответственности субъекта по гарантии | 20 | |
| Кредитные требования к страховым компаниям стран из числа «группы развитых стран», а также кредитные требования, застрахованные указанными страховыми компаниями, за исключением сумм, на которые наложен арест | 20 | |
| Кредитные требования под залог долговых обязательств субъектов Российской Федерации и органов местного самоуправления в части, равной рыночной стоимости указанных бумаг | 20 | |
| 4 | Средства на корреспондентских счетах в банках-резидентах Российской Федерации и в банках-нерезидентах стран, не входящих в число "группы развитых стран", а также стоимость драгоценных металлов, учёт которых ведется на металлических счетах в указанных банках, за исключением арестованных, а также средств на счетах в указанных банках с отозванной лицензией на осуществление банковских операций | 50 |
| Кредитные требования к банкам-резидентам Российской Федерации сроком размещения до 30 дней, за исключением арестованных | 50 | |
| Кредитные требования к банкам стран из числа «группы развитых стран» на срок свыше 90 дней, за исключением арестованных | 50 | |
| Кредитные требования в части, исполнение обязательств по которой обеспечено гарантийным депозитом (вкладом), размещенным контрагентом — юридическим лицом в банке-кредиторе, и (или) залогом собственных долговых ценных бумаг банка-кредитора | 50 | |
| Вложения в ценные бумаги (акции и долговые обязательства) торгового портфеля, за исключением той их части, на которую наложен арест | 50 | |
| 5 | Все прочие активы банка | 100 |
На основании группировки активов по степени риска делают корректировку балансовой суммы активов. Активы, взвешенные с учетом риска показывают размер возможной потери части стоимости по данному активу, и определяются следующим образом, руб.:
Ap = Ao * Kp (2)
где Ap – активы, взвешенные с учетом риска их потерь;
Ao – активы по отдельным операциям;
Kp – коэффициент риска.
При помощи формулы 1, мы проведем корректировку активов банка (Таблица 2).
Таблица 2 – Расчет суммы активов, взвешенных с учетом риска их потерь, тыс. рублей
| Актив банка | Группа активов по риску | Процент риска, % | Балансовая сумма | Сумма активов, взвешен. с учетом риска |
| Денежные средства | 1 | 2 | 17 309 283 | 346 185,66 |
| Средства на корреспондентском и депозитном счете в ЦБ РФ | 1 | 0 | 36 569 075 | 0,00 |
| Обязательные резервы | 1 | 0 | 622 264 | 0,00 |
| Средства в кредитных организациях | 4 | 50 | 4 113 289 | 2 056 644,5 |
| Вложения в торговые ц/б | 2 | 10 | 3 422 721 | 342 272,1 |
| Ссудная задолженность | 2 | 10 | 289 534 542 | 28 953 454,2 |
| Вложения в ценные бумаги, имеющиеся в наличии для продажи | 2 | 10 | 51 039 684 | 5 103 968,4 |
| Основные средства, нематериальные активы и материальные запасы | 5 | 100 | 9 115 916 | 9 115 916 |
| Прочие активы | 5 | 100 | 8 067 538 | 8 067 538 |
| Итого | 419 794 312 | 53 985 979,86 |
Из данных расчетов мы видим, что, при наступлении рискового случая по статье «денежные средства» мы можем потерять 346 185,66 тыс. рублей. Также и по «средствам в кредитных организациях», вероятность наступления случая выше, а следовательно и потери увеличатся. Таким образом, сумма активов взвешенных с учетом риска составила 53 985 979,86 тыс. рублей. Эта сумма показывает нам ту часть активов, которую мы можем потерять в случае наступления риска по всем статьям актива. Но это маловероятно. Так же при помощи этого показателя мы определяем достаточность капитала, соотношением: капитал / сумма активов, взвешенных с учетом риска их потерь. Данное соотношение показывает нам минимальную величину капитала банка, необходимого для покрытия кредитного и рыночного рисков.
Максимальные размеры риска банка. Способность банка своевременно и полностью производить платежи по своим обязательствам зависит не только от работы самого банка, но и от финансового положения заемщиков. При размещении кредитов банки должны исходить из степени кредитоспособности предприятий и организаций, но при этом им не следует исключать возможность случаев неплатежей одним или несколькими заемщиками. В ситуации, когда один из заемщиков не в состоянии своевременно погасить задолженность по ссудам банку, важно, чтобы этот неплатеж не вызвал затруднений для самого банка при выполнении его собственных обязательств. Избежать банку таких последствий позволяет ограничение выдачи кредита одному заемщику. В противном случае просрочка только одного клиента по крупному кредиту сразу нарушит ликвидность банка.
Пруденциальное регулирование направлено на уменьшение банковского риска кредитной организации и осуществляется посредством установления в банковском законодательстве специальных ограничений на значения показателей деятельности кредитной организации, характеризующих величину банковского риска кредитной организации.
Таблица 3 – Анализ нормативов пруденциального надзора ОАО «БАНК УРАЛСИБ»
| Наименование показателя | Норма-тивное значе-ние | Факти-ческое значе-ние на отчётную дату | Фактичес-кое значение на предыду-щую дату | Отклоне-ние динами-ки | Отклоне-ние от нормати-ва 01.01.09 | Отклоне-ние от нормати-ва 01.01.08 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Достаточность собственных средств (капитала) банка (Н1) | 10 | 12,8 | 11,9 | +0,9 | +2,8 | +1,9 |
| Показатель мгновенной ликвидности банка (Н2) | 15 | 112,3 | 45,5 | +66,8 | +97,3 | +30,5 |
| Показатель текущей ликвидности банка (Н3) | 50 | 104,8 | 75,5 | +29,3 | +54,8 | +25,5 |
| Показатель долгосрочной ликвидности банка (Н4) | 120 | 86,2 | 108,1 | -21,9 | -33,8 | -11,9 |
| Показатель максимально-го размера риска на одного заемщика или группу связанных заемщиков (Н6) | 25 |
mах 23,4 |
mах 21,4 |
max 2 |
max -1,6 |
max -3,6 |
|
min 0,6 |
min 1,1 |
min -0,5 |
min -24,4 |
min -23,9 |
||
| Показатель максимально-го размера крупных кредитных рисков (Н7) | 800 | 129,5 | 179,9 | -50,4 | -670,5 | -620,1 |
| Показатель максимально-го размера кредитов, банковских гарантий и поручи-тельств, предоставленных банком своим участникам (акционерам) (Н9.1) | 50 | 0 | 0 | 0 | -50 | -50 |
| Показатель совокупной величины риска по инсайдерам банка (Н10.1) | 3 | 2,1 | 1,8 | +0,3 | -0,9 | -1,2 |
| Показатель использования собственных средств (капитала) банка для приобретения акций (долей) других юридических лиц (Н12) | 25 | 0 | 0 | 0 | -25 | -25 |
Н1 (Норматив достаточности собственных средств (капитала) банка) соответствует нормативу и имеет положительную динамику, рост составляет 0,9%, что положительно характеризует структуру капитала.
Н2 (Норматив мгновенной ликвидности банка) соответствует нормативу и показывает, что банк может оплатить обязательства до востребования в течении одного операционного дня в размере 112,3%. Это положительно характеризует ликвидность активов банка. Но с другой стороны большая часть средств не приносит доход.
Н3 (Норматив текущей ликвидности банка) соответствует нормативу и показывает, что банк может оплатить обязательства до востребования к дате расчета 30 календарных дней в размере 104,8%.
Н4 (Норматив долгосрочной ликвидности банка) соответствует нормативу, так как в настоящий период экономическая ситуация не благоприятна для роста долгосрочных вложений.
Н6 (Норматив максимального размера риска на одного заемщика или группу связанных заемщиков) – показатель риска имеет min 0,6% и max 23,4% значение, причем динамика показателя увеличивается. Это негативный фактор.
Н7 (Норматив максимального размера крупных кредитных рисков) соответствует нормативу. Кризис на финансовом рынке привел к снижению величины и количества крупных заемщиков. Это связанно с банкротством заемщиков, увеличению реальных процентных ставок, высоким риском вложения и не возврата средств, проблемами с продажей залогового имущества.
Н9 (Норматив максимального размера кредитов, банковских гарантий и поручительств, предоставленных банком своим участникам (акционерам)) на 01.01.09 равен 0, так как банк не предоставлял кредиты, банковские гарантии и поручительства участникам (акционерам) банка.
Н10 (Норматив совокупной величины риска по инсайдерам (инсайдерам относятся физические лица, способные воздействовать на принятие решения о выдаче кредита банком) банка) соответствует нормативу, но по сравнению с 01.01.08 увеличился на 0,3%.
Н12 (Норматив использования собственных средств (капитала) банка для приобретения акций (долей) других юридических лиц) равен 0, так как банк не вкладывал свои средства в акции других юридических лиц.
Из выше проведенного анализа и оценки мы видим, что в целом банк работает успешно и имеет достаточно большую прибыль, значительно увеличившись в сравнении с 2008 годом. Банк развивается и растет. Величина активов взвешенных с учетом риска, как и полагается меньше собственных средств. Это говорит о состоятельности банка и определяет требования по минимальной величине капитала банка. Величина собственных средств банка является достаточной для покрытия кредитного и рыночного рисков. Что касается нормативов максимального риска банка, то отсюда видно, что максимальный размер риска на группу связанных заемщиков был достаточно велик и приближался к максимальному значению. Возможно, этот фактор сыграл значительную роль в получении прибыли, ведь чем больше ожидаемый доход, тем выше риск. В данном случае банк не прогадал и получил желаемую прибыль без возникновения значительных рисков. А вот максимальный размер крупных кредитных рисков составил величину меньшую, чем величина собственных средств. Т.е. по крупным кредитам банк работал осторожно и не рисковал с большими числами. Ну а по остальным показателям все было в пределах нормы и никаких значительных отклонений не наблюдалось.
3. Направления по совершенствованию управления рисками в ОАО «УРАЛСИБ»
3.1 Краткий обзор направлений концентрации рисков характерных для ОАО «УРАЛСИБ»
Проводимые в 2009 г. банком операции определяли возможность возникновения и степень концентрации банковских рисков.
В соответствии с рекомендациями Банка России в целях эффективного управления рисками и построения современной системы управления рисками ОАО «УРАЛСИБ» выделены следующие основные виды финансовых и нефинансовых рисков:
Финансовые риски:
- кредитный риск;
- рыночный риск, в том числе фондовый, валютный, процентный;
- риск ликвидности;
2) Нефинансовые риски:
- операционный риск;
- правовой риск;
- риск потери деловой репутации;
- стратегический риск.
При построении системы управления рисками с целью соответствия мировым стандартам управления рисками в банке учитываются рекомендации Базельского комитета по банковскому надзору и регулированию.
При определении основных направлений концентрации рисков банк руководствуется как количественными показателями концентрации, в качестве которых рассматриваются объемы вложений в активы, подверженные определенному виду риска, так и неколичественными индикаторами, указывающими на подверженность тех или иных видов деятельности определенному виду риска.
Финансовые риски. Кредитные риски. Управление и контроль кредитными рисками в банке производится в соответствии с Положением ЦБ РФ от 26.03.2004 г. № 254-П «О порядке формирования кредитными организациями резервов на возможные потери по ссудам, по ссудной и приравненной к ней задолженности», другими нормативными документами ЦБ РФ, и внутренними нормативными документами банка.
Основная цель управления кредитными рисками - адекватная оценка риска и совершение операций, несущих кредитный риск, в соответствии с установленными требованиями к уровню принимаемого кредитного риска.
Основными элементами, определяющими систему управления кредитными рисками на агрегированном (портфельном) уровне, являются:
а) организация системы адекватной оценки кредитных рисков и санкционирования сделок, а именно: управление организационной структурой системы управления кредитными рисками, определение порядка взаимодействия подразделений, должностных лиц и коллегиальных органов и их полномочий, подготовка персонала в рамках системы управления кредитными рисками;
б) установление лимитов, нормативов, ограничений на принимаемый кредитный риск на агрегированном уровне с целью диверсификации наиболее существенных кредитных рисков.
Основные методы управления кредитным риском на индивидуальном уровне заключаются в снижении вероятности появления индивидуальных рисков за счет установления лимитов кредитного риска; страхования кредитных рисков; использования залога, обеспечения, гарантий по сделкам и т.д.
Кроме того, производится оценка заемщика на основании анализа его финансовой отчетности, учредительных документов, состава акционеров, состава органов управления, организационной структуры, кредитной истории, маркетинговой политики заемщика, макроэкономической ситуации и прочей информации, характеризующей макро- и микросреду функционирования заемщика.
Уровень кредитного риска на индивидуальном уровне оценивается на основании определения:
рейтингов заёмщиков;
величины резервирования.
В целом, в банке действует многоступенчатая система контроля и управления кредитным риском.
Контроль кредитных рисков на уровне отдельного заемщика выполняется подразделениями, осуществляющими операции кредитования, на основании заключения об уровне кредитного риска с учетом обоснования целесообразности кредитования заемщика.
Решения по крупным кредитным сделкам принимаются на основании решений Кредитного комитета банка.
Рыночные риски. В 2009 г. банком проводились следующие основные операции, подверженные рыночному риску:
- формирование торгового портфеля – вложения в акции ОАО «ЛУКойл»;
- формирование вложений в относительно новые финансовые инструменты – Паевые инвестиционные фонды (ПИФы).
- формирование вложений в казначейские обязательства США.
Политика формирования рыночных вложений (портфелей) банка направлена на максимальную диверсификацию по различным типам финансовых инструментов, представленных на рынке. Достаточный уровень диверсификации вложений позволяет обеспечить снижение уровня концентрации риска.
Внимание к перечисленным активам в 2009г. было обусловлено общей нестабильностью российского фондового и межбанковского рынка.
Основные подходы, применяемые для управления и контроля рыночных рисков, в том числе фондового, валютного и процентного рисков, заключались в следующем:
- регламентирование операций, связанных с открытием позиций рыночных финансовых инструментов;
- лимитирование и контроль объема позиций под фондовым риском, сроков открытых позиций и минимальной цены безусловной продажи, а также предельных значений разрывов на основе отчета о процентных разрывах;
- разработка требований для определения уровней ликвидности инструментов, выработка предложений по ограничению объема вложений по уровням ликвидности;
- разработка требований к залогам, предоставляемым по операциям на межбанковском рынке;
количественная оценка влияния на динамику процентных ставок фундаментальных факторов, оценка волатильности и прогноз изменения процентных ставок;
применение финансовых инструментов, хеджирующих процентный риск: установление нестандартных схем начисления процентов; «плавающие» процентные ставки; совмещение дюраций по активам и пассивам;
ограничение операций в моменты кризиса;
формирование прогноза изменений открытых валютных позиций.
Риск ликвидности. Управление риском ликвидности в банке осуществляется на базе нормативных документов ЦБ РФ, в том числе Инструкции от 16.01.2004 г. №110-И «Об обязательных нормативах банков» и Письма от 27.07.2000 г. № 139-Т «О рекомендациях по анализу ликвидности кредитных организаций», а также на основе внутренних методических документов.
Управление риском ликвидности является составной частью процесса управления активами и пассивами банка. Управление ликвидностью заключается в поддержании необходимого запаса высоколиквидных средств (касса, корреспондентский счет в расчетно-кассовом центре, корреспондентские счета (ностро), «короткие» межбанковские кредиты), наличие достаточного объёма ликвидных ценных бумаг, а также согласование активов и пассивов по срокам размещения и привлечения. Управление пассивами заключается в формировании устойчивой сбалансированной (диверсифицированной) ресурсной базы банка.
Для идентификации и оценки риска потери ликвидности банка используются следующие способы контроля и измерения:
анализ текущего состояния ликвидных активов и прогноз изменения их качества в будущем;
прогнозирование и контроль обязательных нормативов ликвидности Н2,НЗ,Н4,Н5;
прогноз изменения объема и структуры ресурсной базы;
ситуационный анализ и прогноз ликвидности, в том числе стресс-тестирование.
Нефинансовые риски. Операционный риск. Операционный риск связан с недостатками в системах и процедурах управления, поддержки и контроля проводимых банком операций. Операционный риск – риск неверных или некомпетентных действий, в результате которых может быть причинен материальный ущерб. Все выявленные случаи потенциальных или реализованных операционных рисков подвергаются анализу с целью исключения их возникновения в дальнейшей деятельности.
Мероприятия, направленные на снижение операционных рисков:
- регламентация бизнес-процессов;
экспертиза новых продуктов и услуг;
внедрение модели нового продукта на ограниченном круге операций;
предварительное тестирование новых технологий;
- использование лицензионного программного обеспечения и оборудования;
- повышение квалификации персонала и рыночная мотивация персонала;
развитие адекватной характеру и масштабам деятельности банка системы внутреннего контроля;
закрепление за самостоятельными службами отдельных направлений управления операционными рисками, в том числе безопасность информационных систем, автоматизация, внутренняя безопасность.
Правовой риск. Правовой риск связан с обесценением активов или увеличением обязательств по причине неадекватных или некорректных юридических советов, либо неверно составленной документации вследствие непреднамеренного заблуждения или злонамеренных действий. Судебные разбирательства, в которых может участвовать банк, может повлечь определенные издержки, а судебное решение – отрицательные имущественные последствия. Деятельность банка особенно подвержена правовым рискам при проведении новых операций.
Основные методы управления правовым риском включают:
- унификацию нормативной и договорной базы банка;
- выработку рекомендаций правового характера по вопросам деятельности банка;
- проведение правового анализа любых нетиповых для банка договоров и иной документации;
- проверку правоспособности контрагентов банка и полномочий их представителей;
- привлечение сторонних юридических компаний и/или частных лиц для проработки и решения отдельных вопросов правового характера;
- повышение специальной квалификации сотрудников юридической службы и общей юридической подготовки других сотрудников банка;
выпуск внутренних нормативных документов в целях осуществления деятельности банка с соблюдением норм правового регулирования,
банковского и налогового законодательства;
контроль исполнения внутренних нормативных документов;
контроль соблюдения разграничения полномочий должностных лиц;
контроль за своевременным уведомлением государственных органов в случаях, предусмотренных законодательством.
Риск потери деловой репутации. Риски потери репутации банка возникают из-за операционных сбоев, неспособности действовать в соответствии с определенными законами и инструкциями либо другими источниками права, а также при подозрении в связях с криминальными структурами или в легализации доходов, полученных преступным путем. Угроза потери репутации может подвергнуть банк опасности потери доверия кредиторов, вкладчиков.
Основные методы управления репутационным риском следующие:
выпуск внутренних нормативных документов в целях осуществления деятельности банка с соблюдением норм правового регулирования,
банковского и налогового законодательства;
применение системы этических норм, определяющих общие