Рынок пластиковых карт в России
услуги/попечительство
+
План маркетинговой кампании и методы его реализации
План маркетинговой кампании является ее стержнем, сердцевиной. Он позволяет:
четко определить цели программы;
продумать все предпосылки и условия будущей кампании;
определить методику оценки эффективности программы и успешности ее выполнения.
При маркетинге карточных продуктов к числу базовых элементов «набора» относятся:
продукт;
цена;
методы продвижения;
сегментирование клиентской базы.
Продуктом в банковской практике называется конкретный банковский документ, который оформляется банком для обслуживания клиента и проведения операции. Речь, прежде всего, должна идти о виде карточки, которая будет предложена пользователю (частная, национальная или международная, платежная или кредитная, стандартная или «премиальная», корпоративная или индивидуальная и т.д.). Далее решается вопрос об отличительных чертах и льготах, сопутствующих продукту и привлекательных для потенциальных пользователей (например, срочное восстановление украденной или потерянной карточки продление срока претензий по купленному товару и т.д.).
Следующий шаг - позиционирование, то есть привязка карточки к определенной категории клиентов (сегменту).
Следует уделить внимание дизайну, который играет важную субъективную роль при выборе карточной системы.
Стоимость пользования карточкой для потребителя складывается из годового членского взноса - наиболее чувствительный фактор, на который реагирует клиент при выборе карточки. Некоторые банки не взимают первоначального взноса, чтобы стимулировать приток новых счетов.
Процентная ставка за кредит на этапе маркетинговой кампании менее важна для потребителя, так как в будущем он может воспользоваться льготным периодом, когда процент не взимается банком. Банки часто снижают ставки процента в течение первоначального периода пользования карточкой. При этом скидка должна быть существенной - не менее 3 - 4 процентных пункта против «нормальной» ставки. [18, с. 126]
Когда определен вид карточки и ее ценовые характеристики, необходимо выбрать методы и средства, с помощью которых клиенту будет сделано предложение. Разрабатывается форма заявки, содержание и дизайн рекламных материалов (писем, брошюр), определяются способы коммуникаций (журналы, газеты, радио, телевидение, расклейка афиш на стендах).
Проводится рыночный анализ для определения тех категорий потенциальных клиентов, которым должна быть адресована рекламная кампания. Выделить такие сегменты достаточно трудно из-за различий вкусов и предпочтений. Для одних клиентов важен размер кредитной линии, для других - уровень процентной ставки, для третьих - связь с определенным банком и т.д. При выборе карточки клиент ориентируется не на один фактор, а на комплекс факторов (процент, величину кредитного лимита, другие услуги, предоставляемые эмитентом, удобство пользования карточкой и т.д.). Если банк при проведении маркетинговой кампании выбирает в качестве целевого сегмента молодых клиентов в возрасте 25 - 30 лет, которые представляют интерес как потенциальные потребители других банковских услуг. Если же ставка делается на привлечение состоятельных клиентов, имеющих большие расходы и много путешествующих, будет предложена «золотая» карточка с множеством льгот и отсутствием лимита единовременных выплат.
Основная задача при маркетинге банковских карточек - убедить большую массу людей в том, что использование карточек вместо наличных денег удобно и выгодно им. Это непростая задача, так как способ уплаты наличными укоренился в сознании и считается наиболее простым и надежным.
- Прибыльность от операций с пластиковыми картами
Операции с карточками относятся к числу наиболее доходных видов банковской деятельности.
Прибыль - это разница между доходами и расходами.
Доходы от эмитирования карточек складываются из взимаемых с клиента:
ежегодной ставки за выпуск карточки и обслуживание счета (сервисная ставка);
процентной ставки по карточному кредиту;
комиссии за операции выдачи наличных денег;
комиссии за операции безналичной оплаты в коммерческой сети;
комиссии за конвертацию, если ее будет осуществлять ваш банк, для мультивалютных (российских) карточек;
комиссия за интерчейндж;
штрафные сборы за нарушение условий договора. [19, с. 53]
Основной источник доходов от эмитирования карточек составляет процент по карточному кредиту, который взимается с владельца карточки при продлении кредита за пределы льготного периода.
Плата за годовое обслуживание не взималась до начала 80-ых годов, снижение банковских доходов вызвало необходимость введения этой платы. Размер взноса за годовое обслуживание зависит от типа карточки, и в крупнейших российских банках на 1 декабря 2000 года составлял от 4 до 250 $. Некоторые банки не берут плату за изготовление и годовое обслуживание карты, например, Номос-банк по картам Eurocard/MasterCard Cirrus/Maestro, Eurocard/MasterCard Standard. [20, с. 46-47]
Комиссия за интерчейндж равна определенному проценту от суммы торговых счетов.
Штрафные сборы за нарушение условий договора могут взиматься в случае просрочки при уплате очередного взноса в погашение задолженности, за утерю карточки и др.
Рассчитывая доходы, получаемые от клиентов, прежде всего следует определить, сколько клиентов-держателей карточек вы реально сможете привлечь. Самый простой путь - это предложить карточки нынешним клиентам банка. При этом следует учитывать, что получить карточки захотят далеко не все просто потому, что это незнакомо и непривычно для наших людей, даже тех, кто уже имеет банковский счет. Срабатывает обычный консерватизм. Очень часто приходится прилагать значительные усилия, чтобы убедить, что банковская карточка для них гораздо удобнее, чем наличные деньги. Само собой разумеется, тот, кому придется убеждать, должен сам в это верить, понимать и уметь объяснить, чем конкретно карточка удобнее и лучше. Тем не менее, на первом этапе не надо рассчитывать более, чем на половину клиентов, имеющих счета в вашем банке.
Расходы по организации и реализации карточной программы складываются из следующих крупных блоков.
вступительный взнос в платежную систему, консультации по организации и разработке бизнес-плана, обучение сотрудников;
приобретение пластиковых карточек и оборудования;
приобретение или оплата создания компьютерной программы ведения карточных счетов, обучение работе с ней;
оплата расходов, связанных с обработкой операций (процессингом);
расходы на рекламу, информирование клиентов;
зарплата сотрудников отдела банковских карточек. [19, с. 53]
Выбор и приобретение оборудования является одним из самых сложных вопросов. Оборудование является наиболее дорогостоящим элементом карточного бизнеса. Набор и количество техники определяется целями и степенью масштабности карточной программы. Оборудование, необходимое для полномасштабной карточной программы довольно дорогое. Расходы составляют десятки и сотни тысяч долларов, такие расходы требуют взвешенного решения, особенно если учесть, что карточная программа при неграмотном планировании или реализации может оказаться убыточной.
Не следует спешить заключать контракт на поставку пластиковых карт с первой попавшейся фирмой. Нужно заказать опытные образцы, посмотреть качество пластика, магнитной полосы или чипа, износоустойчивость рисунка, четкость нанесенного логотипа банка, выбрать такой метод нанесения логотипа, при котором рисунок меньше изнашивается при «продергивании» карты через считывающее устройство.
Фирму-разработчика программного обеспечения лучше выбирать ту, которая имеет хорошие деловые контакты с платежными системами, в которые банк собирается вступать. Желательно, чтобы разработчики программного обеспечения (ПО) были резидентами - дешевле будет стоить работа, проще решаться вопрос с развитием и сопровождением ПО. Если отдел программирования банка хочет самостоятельно создавать ПО, то банк обречен на процедуру сертификации протоколов обмена в технических отделах каждой платежной системы, для которой пишется программа. [11, с. 28]
В составе отдела пластиковых карт должны работать: начальник отдела, бухгалтер, менеджер и операционисты.
Начинать формирование отдела следует с подбора кандидатуры начальника отдела. Лучше всего, если это будет специалист, имеющий практический опыт реализации карточных программ, разбирающийся в вычислительной технике и программировании, обладающий качествами предпринимателя, умеющего работать с коллективом. Данному сотруднику банка необходимо иметь достаточный статус и права, позволяющие решать многие вопросы самостоятельно Желательно, чтобы он прошел несколько стажировок в карточных подразделениях зарубежных банков. Менеджер отдела должен заниматься подготовкой договоров, разработкой внутрибанковской документации, рекламой и поиском клиентов для банка. При большом количестве счетов и отсутствии регламентирующих документов по специфической бухгалтерии пластиковых карт, потребуется инициативный бухгалтер, которому придется самостоятельно разрабатывать бухгалтерскую технологию и принимать квалифицированные и ответственные решения. Если банк собирается устанавливать банкоматы, то в отделе технического обеспечения нужно подобрать и обучить специалиста по обслуживанию банкоматов, а в службе инкассации - инкассатора. [9, с. 31]
Производственная цепочка в карточном бизнесе складывается из следующих звеньев.
А. Изготовление пластиковых карточек установленного в данной платежной системе формата с логотипом вашего банка.
Б. Персонализация карточки, то есть тиснение номера, фамилии и имени клиента, кодировка магнитной полосы и/или электронного чипа.
В. Открытие и ведение карточных счетов клиентов.
Г. Обработка операций по карточкам.
Д. Проведение расчетов по операциям.
Каждое звено в производственной цепочке работы с карточками требует своего оборудования.
А. Пластиковые карточки с магнитной полосой: обычно заказываются на одной из зарубежных фирм, и при партиях свыше 5000 штук стоимость одной штуки не должна превышать 1-1,5 доллара, включая доставку, растаможивание и т.п. Следует также учитывать, что у компаний, производящих пластиковые карточки, их стоимость за штуку составляет порядка 0,5-0,6 доллара. Довольно дорого стоят разработка дизайна и его цветовое исполнение, пригодное для изготовления карточек (до 2 000 долл.), а также доставка и растаможивание. Пластиковые карточки с чипом стоят на порядок дороже: от 5 до 20 долларов в зависимости от класса чипа. [19, с. 54]
Б. Персонализация (эмбоссинг) карточек включает в себя набивку (тиснение) номера карты и другой персональной информации и кодировку магнитной полосы. Персонализация магнитных карточек осуществляется на эмбоссере. Стоимость эмбоссера с управляющей программой, комплектом запасных частей и расходных материалов - до 30 000 долларов, с дополнительным набором литер кириллицы - 35 000 долларов. С учетом доставки и растаможивания расходы по приобретению эмбоссера могут достичь 40 000 долларов. Карточки с чипом можно не эмбоссировать, если планируется работа по безбумажной технологии. В этом случае применяется графическая персонализация и электрическая кодировка чипа. Для этого существуют специальные графические персонализаторы.
В. Карточные счета обычно ведутся на персональном компьютере, однако при большом количестве клиентов возникает необходимость в дополнительных машинах или даже в организации локальной сети. Сетевой вариант предусматривает хранение основной базы данных на сервере. На рабочих станциях можно просматривать счета клиентов и проводить с ними операции. Отдельный компьютер желательно иметь для управления эмбоссером.
Г. Как правило, отдельный компьютер необходим для проведения сеансов связи (обмена файлами данных с процессинговой компанией и расчетным бликом).
Отдельным вопросом является оборудование пунктов выдачи наличных денег. Это не представляет большой проблемы, если проведение данной операции предполагается только вручную. При таком варианте в отделение, кассу или обменный пункт банка, обязательно оборудованные телефоном, необходимо только установить импринтер (прокатную машинку). Стоимость импринтеров колеблется от 20 до 30 долларов за штуку в зависимости от количества штук в партии и с учетом доставки и растаможивания.
Если банк претендует на то, чтобы быть лидером автоматизации банковского дела, и готов вкладывать в это серьезные средства, то имеет смысл подумать о приобретении и установке банкоматов. Один банкомат стоит от 25 000 до 50 000 долларов и минимум 30 % процентов сверх стоимости потребуют доставка, растаможивание, установка и подключение.
Решение вопроса о приобретении оборудования для каждого из вышеперечисленных звеньев технологического процесса напрямую связано с общей стратегией банка в отношении карточного бизнеса. Выполнение любого из этих звеньев или всех вместе, вплоть до ведения карточных счетов, банк может по договору уступить центральной (региональной) компании или другому банку.
Итак, успех банка в области банковских карточек основывается на:
работе с клиентами;
компьютеризации;
бухгалтерии (организации расчетов).
Без какой-либо из этих составляющих система просто не будет работать, а слабость хотя бы одной из них непременно приведет к сбою всей системы. Это означает, что для организации работы с банковскими карточками нужно иметь по меньшей мере трех высококлассных специалистов. Каждое из этих направлений, может вести профессионал в своей области, не имевший прежде опыта работы с банковскими картами. В российских банках чаще так и получается, но тогда их работу должен координировать руководитель являющийся хорошим специалистом именно в области карточного бизнеса, или высококвалифицированный консультант, которому банк доверяет.
Если банк занимается эквайрингом, то главной позицией по доходам является комиссия, взимаемая с предприятий торговли и услуг. Она представляет собой фиксированный процент от суммы операций, определенный в договоре.
Другая позиция, позволяющая получать доходы, это использование средств, хранящихся на депозитном счете торговца.
Каналом доходов от эквайринга являются поступления от продажи или сдачи в аренду торговцу оборудования по обслуживанию операций с использованием пластиковых карточек.
Расходы от эквайринга складываются из следующих позиций:
оборудование;
программное обеспечение;
расходные материалы;
плата за процессинг;
авторизация;
заработная плата сотрудникам;
маркетинг.
Банк может закупать оборудование по обслуживанию пластиковых карт; импринтеры, электронные терминалы, и сдавать его в аренду или перепродавать предприятиям коммерческой сети, получая прибыль.
Для проведения авторизации необходимо оборудовать рабочее место операциониста, приобрести программное обеспечение для доступа к авторизуемой базе.
Другие виды расходов эквайринга аналогичны тем, которые несет банк при эмиссии карт - по процессингу, маркетингу, расходы на выплату заработной платы сотрудникам. [19, с. 56]
ГЛАВА 3. Современное положение пластиковых карт
в России
3.1. Сегодняшнее состояние российского рынка пластиковых карт
К началу 2000 года в обращении у российских граждан находилось около 2,5 млн. пластиковых карт международных платежных систем.
В 2000 году наметились тенденции к росту спроса на пластиковые карты. Прежде всего, прошел пик недоверия к банкам. Растет число кредитных организаций, работающих с международными платежными системами. Так, число банков, выпускающих карты Europay, к 2000 году выросло до 103. Карты VISA в конце 2000 года выпускают уже 38 банков. До 12 увеличилось число банков, выпускающих карты Diners Club. О росте спроса на пластиковые карты говорят и объем средств, проходящих по картам – в 2000 году объем транзакций по картам трех основных платежных систем составил более 2,5 млрд. долларов, то есть в 2,5 раза больше, чем в 1999 году. [20, с. 47]
К 2001 году число держателей банковских карт в России составило свыше 3 млн. человек (см. рис. 3.1). [13, с. 33]
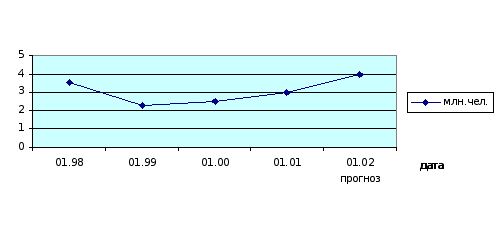
Рис. 3.1 Число владельцев пластиковых карт
Сами банкиры связывают растущий интерес к пластику еще и с наблюдавшимся в 2000 году существенным снижением тарифов. Первыми в России по этому пути пошли Балтийский банк, Петровский народный банк и Санкт-Петербургский банк Сбербанка. Они с разрешения системы Europay Int. снизили тарифы при взаимном обслуживании операций выдачи наличных по картам Cirrus/Maestro в своих отделения и банкоматах с 3$ плюс 1% от снимаемой суммы до 0,5$ плюс 0,5% суммы. После подписания банками соглашения о взаимном снижении тарифов количество транзакций в сети банков-партнеров выросло в 9 - 10 раз. [10, с. 35]
Импэксбанк, например, раздавал свои карточки бесплатно, без оплаты их изготовления и годового обслуживания. Обязательный неснижаемый остаток в МДМ-банке по карточкам VISA Classic, VISA Gold в прошлом году снизился с 250$ до 100$ и с 3000$ до 1500$ соответственно, а минимальный первоначальный взнос по этим же картам был вообще отменен (ранее он составлял 250$ и 300$ соответственно). [20, c. 50]
В 2001 году банкиры не обещают новых снижений цен на пластик. Тарифы на карточки в российских банках и так уже ниже расценок на пластик на Западе. Банки будут проводить рекламные кампании, временно снижать тарифы как, например, ежегодно под Новый год это делает “Славянский” по картам Diners Club International. Однако крупномасштабного падения цен на пластик в большинстве банков России в этом году не будет [20, с.50], несмотря на это, банкиры предполагают, что количество держателей пластиковых карт к 2002 году составит около 4 млн. человек (см. рис. 3.1). [13, с. 32].
Качественно изменилось отношение владельцев пластиковых карт к их использованию. В прошлом году постепенно начала расти доля активных пользователей, которые чаще оплачивали карточкой покупки и услуги, чем снимали наличные в банкоматах.
Доля активных участников рынка банковских пластиковых карт к 2000 году составила 20 %. Это число к 2001 году увеличилось до 30 %, и по прогнозам банкиров к 2002 году составит уже 45 % (см. рис. 3.2). [13, с. 33]
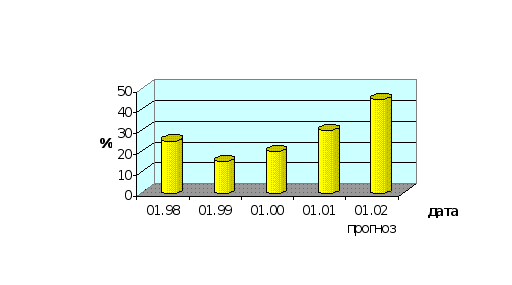
Рис. 3.2 Доля активных пользователей среди владельцев пластиковых карт
Исследовательский центр «КОМКОН-Финансы» провел исследования потребительского поведения на финансовых рынках. Цель данных исследований понять — кто же в России активно пользуется пластиковыми картами.
В результате исследования выяснилось, какие факторы влияют на выбор банка человеком, который решил завести банковскую карту. На первом месте стоит надежность банка, на втором — возможность обслуживания по картам. Далее идут срок существования банка, размер процента по вкладам, широкая сеть банкоматов (см. рис. 3.3).
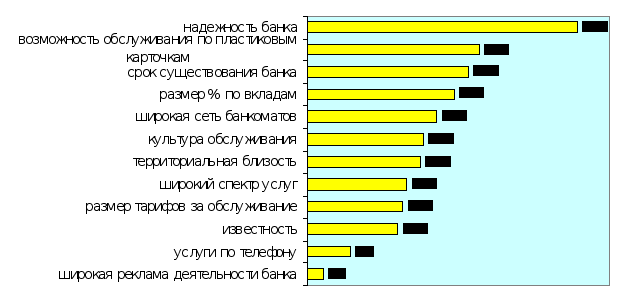
Рис. 3.3 Факторы выбора банка для держателей пластиковых карт (%)
В России привычка пользоваться карточками более характерна для мужчин. По возрастным характеристикам наиболее активными пользователями являются мужчины и женщины в возрасте 20 - 44 лет (см. рис. 3.4). Это в основном люди с неоконченным высшим образованием (студенты) или с высшим образованием. [22, с. 9] Такую ситуацию можно объяснить тем, что эта группа населения наиболее активна, она быстрее реагирует на происходящие в нашей стране перемены.
Наименьшую заинтересованность к банковским пластиковым картам проявляют люди пенсионного возраста. Это объясняется устоявшейся привычкой пользоваться наличными, не знанием, что делать с картой, кроме как пойти и получить наличные в банкомате.
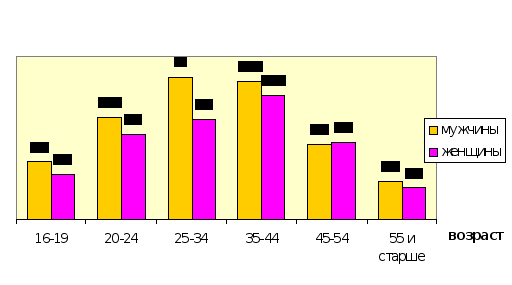
Рис. 3.4 Кто пользуется картами в России (%)
Наибольшее количество держателей банковских пластиковых карт работают на предприятии с количеством сотрудников от 100 человек и более. Это объясняется использованием предприятиями карт для расчетов по зарплате.
По должностным характеристикам наиболее активными пользователями пластиковых карт являются директора, руководители подразделений и менеджеры высшего звена, для которых доля операций с карточками по оплате товаров и услуг составляет 24 %. [22, с. 9]
Для привлечения клиентов банки стремятся предоставить уникальный набор дополнительных услуг владельцам пластиковых карт (см. таблицу 3.1.).
[20, с. 46-47]
Таблица 3.1 Дополнительные услуги
|
Название банка |
Дополнительные услуги |
| 1 | 2 |
| Сбербанк | Льготное страхование, возможность приобретения дисконтной карты IAPA |
| Автобанк | Дисконтные карты IAPA, Countdown, страхование, телефонные карты Global One |
| Росбанк | Международная страховка, кредитные карты |
| Гута-банк | Дисконтные карты IAPA, Countdown, Global, телефонная карта |
| Собинбанк | Льготное страхование, телефонные карты |
| БИН | Дисконтные карты IAPA, телефонные карты, международная страховка |
| Славянский банк | Дисконтные карты IAPA, телеф. карты, международ. страховка, карта Priority Pass |
| Номос-банк | Междунар. страховка, доступ к тел. сети Global One, турист. обслуживание, дисконтная программа, бесплатный доступ в салоны Diners Club International |
| Экспобанк | Международная страховка, дисконтные карты Countdown |
| МДМ-банк | Телефонные карты, международная страховка |
Льготное страхование чаще всего предполагает медицинскую страховку при поездке за границу. Такую страховку можно оформить полис страховой компании, и не придется думать о медицинской страховке, выезжая за границу. Оформление полиса владельцам банковских карт через свой банк обойдется дешевле, чем в туристическом агентстве.
Может быть предложена страховка расходов при утрате карты. Всего за несколько долларов в год клиент получает страховку, которая избавит его от всех расходов, связанных с блокированием утерянной карты и ее перевыпуском, а также защитит от несанкционированных операций по карте на сумму до нескольких тысяч долларов.
А также страховка гражданской ответственности (ущерба, причиненного третьим лицам) со скидкой от стандартных тарифов страховой компании.
Банком, в рамках совместных проектов со страховыми компаниями, могут предлагаться и другие виды страховок.
В качестве дополнительной услуги могут предлагаться бесплатные телефонные карты Global Calling Card и Sovintel World Access Card, дающие возможность, набрав местный номер доступа к оператору, вести междугородные и международные разговоры с любого телефонного аппарата. Соединят с нужным номером в любой стране мира, и разговор будет автоматически оплачен со счета международной карты.
Многие банки предлагают оформление дисконтных карт IAPA. Международная ассоциация пассажиров авиалиний (IAPA) старейшая и самая крупная в мире ассоциация бизнесменов-путешественников. Карточка IAPA гарантирует скидки до 40 % в первоклассных отелях и до 30 % в компаниях по прокату автомобилей. IAPA предлагает страхование от несчастного случая во время путешествия, а также возможность присоединиться к программе Priority Pass (доступ в залы 1-го класса международных аэропортов).
Для родителей, отправляющих своих детей на учебу или отдых за рубеж,
предлагается открыть карту для своих детей в качестве дополнительной карты. Карту можно получить с 14 лет. Это позволит уберечь детей от проблем, связанных с наличными деньгами и дает возможность контролировать его расходы. [27]
На территории России действует множество проектов, на основе пластиковых карт, которые банки предоставляют своим клиентам. Например, банкиры совместно с сотрудниками ГИБДД создали сеть приема карт для оплаты штрафов за нарушения ПДД. [8, с. 40-41]
Банками при участии нефтяных компаний разработана программа, в рамках которой предлагается «бензиновая» карта. Владельцам такой карты предоставляется гибкая система скидок при покупке бензина и гарантируется, что автомобили будут заправлены топливом высшего качества.
Популярность пластиковых карт постоянно растет среди клиентов, что стимулирует банки к