Анализ структуры цен на фондовом рынке
 ,
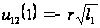 ,
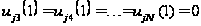 .
Отсюда следует
 .
Рассуждая аналогично, получим из остальных уравнение в (25)
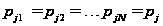 (26)
Из этого
соотношения
и (24) получаем
систему уравнений
 ,
где
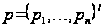 ,
 .
Согласно условию
леммы, ее решение
 .
Отсюда и из
(26) следует
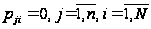 .
Лемма доказана.
Для определения оценок параметров регрессии с переключениями свернем два критерия в один.
Теорема 8.
Если выполняются
условия леммы
2,
 , где
 - выпуклое множество,
то P - оценка
параметров
регрессии (19),
соответствующая
критериям (20),
(21), является
решением задачи
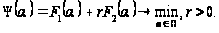 (27)
Доказательство.
Квадратичный
член функции
цели
 имеет вид
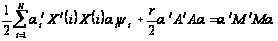
Но M,
согласно лемме
2, имеет полный
ранг. Поэтому
квадратичная
форма
 положительно
определена
и, следовательно,
(27) имеет единственное
решение. Отсюда
следует утверждение
теоремы:
Можно показать,
что свойства
критериев такие
же, что и приведенные
в разделе 1. Поэтому
единственная
компромиссная
P-оценка
параметров
регрессии с
переключениями,
соответствующая
значению r
= r*, может
быть найдена
по правилам,
описанным в
этом разделе,
т.е.
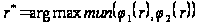 ,
функции
 определены
в (18),
 .
Здесь
 [7, 14]
Описанный алгоритм оценивания реализован в пакете программ «ПРОГНОЗ».
Для нахождения коэффициентов регрессии и их среднеквадратических ошибок применяется пакет программ «ПРОГНОЗ».
Пакет программ «ПРОГНОЗ» предназначен для создания линейных по параметрам регрессионных моделей и моделей временных рядов с переменными или постоянными во времени параметрами. Полученные модели используются для многофакторного прогнозирования по уравнениям регрессии и однофакторного прогнозирования по модели временного ряда. Кроме того, пакет позволяет проводить предварительный анализ данных по выборке: оценивать математическое ожидание и дисперсию, взаимную корреляционную матрицу, проверять гипотезы о нормальном распределении генеральной совокупности.
Пакет ориентирован на персональные компьютеры (ПК) типа IBM PC XT/AT и совместимые с ними. Информация для расчетов находится в базе данных, создаваемой с помощью СУБД типа dBase, foxbase, Карат и т.п. БД состоит из двух файлов. Первый файл содержит числовые данные о переменных: каждое поле – одна переменная. Второй файл содержит справочник русских названий полей, а также название единицы отсчета данных (месяц, год, и т.п.).
Пакет «Прогноз» может быть использован для решения различных задач моделирования и прогнозирования. К ним относятся:
прогнозирование курса валют, акций, индексов цен различных товаров;
многофакторный прогноз себестоимости продукции;
определение норм расхода материалов и энергоносителей;
прогнозирование качества продукции по некоторым факторам (например, определение механического свойства металлопродукции по ее химическому составу);
анализ и прогнозирование инвестиционных процессов.
Регрессионная модель с переменными параметрами
Рассмотрим модель вида
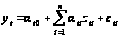 ,
(4)
где t - номер наблюдений. В качестве регрессора zt используются линейные или нелинейные функции от исходных переменных xj , имеющихся в БД. Параметры в модели (4) могут меняться от наблюдения к наблюдению, либо быть постоянными на некоторых отрезках времени, задаваемых пользователем (регрессия с переключениями).
2.1. Параметры модели изменяются на каждом шаге. В этом случае используются два алгоритма. Первый алгоритм основан на постепенном забывании предыстории путем придания «старым» наблюдениям меньшего веса. Причем в течении некоторого периода времени веса всех наблюдений одинаковы, а от периода к периоду изменяются по показательному закону. Параметры регрессии в (4) оцениваются рекуррентно:
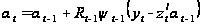 , t = 1, 2, …
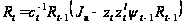 ,
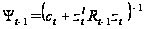
где
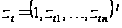 ;
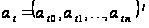 ;
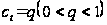 ,
если t-е
наблюдение
– первое в
 -ом периоде
постоянства
весов, сt
= 1 в противном
случае.
Второй алгоритм оценивания параметров регрессии в (4) основан на трактовке задачи оценивании как двухкритериальной. Первый критерий –
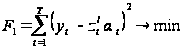 ,
второй критерий –
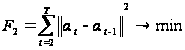 .
Искомая
последовательность
векторов
 находится в
результате
минимизации
(2) где r определяется
из условия, что
первый критерий
является главным.
Результаты решения: оценки параметров регрессии и среднеквадратические ошибки остатков выводятся в виде таблиц и графиков. Кроме того, вычисляются и выводятся сглаженные оценки указанных величин.
Сглаживание производится согласно соотношению
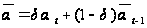
где
 - сглаженная
оценка. Параметр
 задается
пользователем.
Прогнозирование по одному временному ряду
Рассматривается
модель с переменными
параметрами

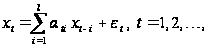 (8)
где
 - последовательность
независимых
случайных
величин, l
– неизвестно.
Параметры в
(8) находятся
двумя способами.
Первый состоит
в рекуррентном
оценивании:
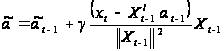 ,
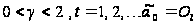 ,
(9)
где
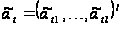 ,
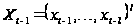 , Ol
- l-мерный
вектор. Величины
 и l (
 )
выбираются
такими, чтобы
минимизировать
ошибку прогноза
на 1 шаг вперед
на отрезке
обучения [1, Т]:
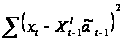 ,
где
 находится по
(9).
Другой способ определения параметров в (8) аналогичен определению параметров в (4) по второму алгоритму (см. р. 2.1). Отличие состоит в замене вектора zt в (5) на векторе Xt-1 [12].
Рисунок 5 – Общая схема построения регрессии в ПО «ПРОГНОЗ»
2.2.1 Анализ тенденции цен акций полиномиальный тренд второго порядка
В интерфейсе программы выбираем базу данных с которой будем работать, вид прогноза - Многофакторный, Регрессия с переключениями, зависимые переменные – Цена, независимые - Время, Время 2. Выбираем временной промежуток – 100, число отрезков 5. Учитываем свободный коэффициент.
В результате вычислений имеем следующую таблицу:
Таблица – 1 Коэффициенты регрессии полином 2-го порядка
| № отрезка | Диапазон | Коэффициент регрессии |
| 1 | 1 .. 20 |
alfa(0) – свободный член = 506,4294 alfa(1) при XX(1) = - 6,2289 alfa(2) при XX(2) = 0,1239 |
| 2 | 21 .. 40 |
alfa(0) – свободный член = 441,9491 alfa(1) при XX(1) = - 3,2460 alfa(2) при XX(2) = 0,1340 |
| 3 | 41 .. 60 |
alfa(0) – свободный член = 1044,6630 alfa(1) при XX(1) = - 20,9880 alfa(2) при XX(2) = 0,2152 |
| 4 | 61 .. 80 |
alfa(0) – свободный член = 943,5895 alfa(1) при XX(1) = - 13,2310 alfa(2) при XX(2) = 0,1126 |
| 5 | 81 .. 100 |
alfa(0) – свободный член = 2662,772 alfa(1) при XX(1) = - 41,6587 alfa(2) при XX(2) = 0,2029 |
Таблица 2 – Ошибки
| Среднеквадратическая ошибка моделирования | 12,5074 |
| Среднеквадратическая ошибка прогноза | 85,2772 |
На основании вышеприведенных данных строим полином (Рисунок 6).
Pt
=
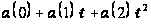
В результате получим сглаженный тренд (полином) цен акций для 100 точек (Рисунок ). Откладываем от него верхний и нижний доверительный интервал:
U// = Pt + t s2;
D// = Pt - t s2,
где t – квантиль. t = 2
s2 – среднеквадратическая ошибка моделирования
Как видно из рисунка доверительные интервалы, построенные с помощью Регрессии с переключениями уже Полос Боллинджер.
Расчетные таблицы приведены в Приложении 4.
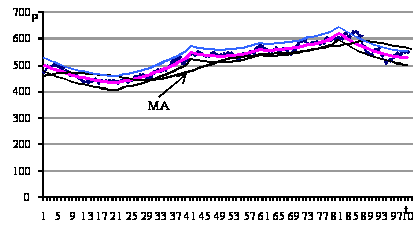
Рисунок 6 - Полином второго порядка
2.2.1 Анализ тенденции цен акций полиномиальный тренд первого порядка
Построим линейный тренд методом регрессии с переключениями.
Pt
=

В результате получим сглаженный тренд (полином) цен акций для 100 точек (Рисунок ). Откладываем от него верхний и нижний доверительный интервал:
U/ = Pt + t s2;
D/ = Pt - t s2,
где t – квантиль. t = 2
s2 – среднеквадратическая ошибка моделирования
Таблица 3 – Коэффициенты регрессии полином 1-го порядка
| № отрезка | Диапазон | Коэффициент регрессии |
| 1 | 1 .. 20 |
alfa(0) – свободный член = 489,2585 alfa(1) при XX(1) = - 3,0673 |
| 2 | 21 .. 40 |
alfa(0) – свободный член = 411,2470 alfa(1) при XX(1) = 2,0965 |
| 3 | 41 .. 60 |
alfa(0) – свободный член = 470,2636 alfa(1) при XX(1) = 1,3778 |
| 4 | 61 .. 80 |
alfa(0) – свободный член = 510,3297 alfa(1) при XX(1) = 0,8917 |
| 5 | 81 .. 100 |
alfa(0) – свободный член = 586,9031 alfa(1) при XX(1) = - 0,2669 |
Таблица 4 – Ошибки линейного тренда
| Среднеквадратическая ошибка моделирования | 20,3937 |
| Среднеквадратическая ошибка прогноза | 47,9198 |
График полинома 1 порядка представлен ниже (Рисунок 7)
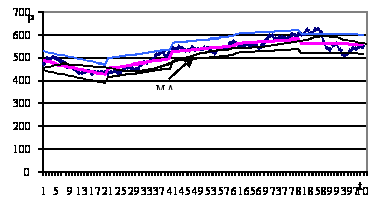
Рисунок 7 - Полином первого порядка
Расчетные таблицы приведены в Приложении 5.
Сравним среднеквадратические ошибки моделирования по каждому методу:
Таблица 5 - Среднеквадратические ошибки моделирования
| Полосы Боллинджера | 28,0723 |
| Регрессия с переключениями полином второго порядка | 12,5074 |
| Регрессия с переключениями полином первого порядка | 20,3937 |
Более адекватной является та модель, которая имеет наименьшую среднеквадратическую ошибку. В данном случае это регрессия с переключениями полином 2-го порядка S2 = 12,5074.
3. Информационная система «Расчет индикаторов изменчивости»
3.1 Общие сведения об информационных системах
Классификация информационных систем
Структуру информационной системы составляет совокупность отдельных ее частей, называемых подсистемами.
Подсистема - это часть системы, выделенная по какому-нибудь признаку.
Классификация по характеру использования информации
Информационно-поисковые системы делают введения, систематизацию, сохранение, выдачу информации из запроса пользователя без сложных преобразований данных.
Информационно - решающие системы осуществляют все операции переработки информации с определенного алгоритма. Среди них можно провести классификацию по степени влияния выработанной результатной информации на процесс принятия решений и выделить два класса: управляющие и что советуют.
Управляющие ИС вырабатывают информацию, на основании которой человек принимает решение. Для этих систем характерный тип задач расчетного характера и обработка больших объемов данных. Примером могут служить система оперативного планирования выпуска продукции, система бухгалтерского учета.
Эти системы имеют более высокую степень интеллекта, так как для них характерная обработка знаний, а не данных.
Классификация по сфере применения
Информационные системы организационного управления предназначенные для автоматизации функций управленческого персонала. Учитывая наиболее широкое применение и разнообразие этого класса систем, часто любые информационные системы понимают именно в данном толковании. К этому классу относятся информационные системы управления как промышленными фирмами, так и непромышленными объектами: отелями, банками, торговыми фирмами и др.
Основными функциями подобных систем есть: оперативный контроль и регулирование, оперативный учет и анализ, перспективное и оперативное планирования, бухгалтерский учет, управление сбытом и снабжением и другие экономические и организационные задачи.
Интегрированные (корпоративные) ИС используются для автоматизации всех функций фирмы и охватывают весь цикл работ от проектирования к сбыту продукции. Создание таких систем очень тяжело, поскольку требует системного подхода из позиций главной цели, например получения прибыли, завоевание рынка сбыта и т.д. Такой подход может привести к важным изменениям в самой структуре фирмы, на что может решиться не каждый управляющий.
Информационные системы, которые разрабатывают альтернативы решений, могут быть модельными и экспертными.
Модельные информационные системы предоставляют пользователю математические, статические, финансовые и другие модели, использование которых облегчает изготовление и оценку альтернатив решение. Пользователь может получить отсутствующую нему для принятия решения информацию путем установления диалога с моделью в процессе ее исследования.
Основными функциями модельной информационной системы есть:
возможность работы в среде типичных математических моделей, включая решения основных задач моделирования типа "как сделать, чтобы ?", "что будет, если ?", анализ чувствительности и др.;
довольно быстрая и адекватная интерпретация результатов моделирование;
оперативная подготовка и корректирование входных параметров и ограничений модели;
возможность графического отображения динамики модели;
возможность объяснения пользователю необходимых шагов формирование и работы модели.
Экспертные информационные системы обеспечивают изготовление и оценку возможных альтернатив пользователем за счет создания экспертных систем, связанных с обработкой знаний. Экспертная поддержка принятых пользователем решений реализуется на двух уровнях.
Системы поддержки принятие решений обслуживают частично структурированные задачи, результаты которых тяжело спрогнозировать заранее. Они имеют более могущественный аналитический аппарат с несколькими моделями. Информацию получают из управленческих и операционных информационных систем. Используют эти системы все, ком необходимо принимать решение: менеджеры, специалисты, аналитики и др. Например, их рекомендации могут пригодиться при принятии решения ли покупать взять оборудования в аренду и др.
Характеристики систем поддержки принятия решений;
обеспечивают решение проблем, развитие которых тяжело прогнозировать;
оснащенные сложными инструментальными средствами моделирования и анализа;
разрешают легко изменять постановки решаемых задач и входные данные;
отличаются гибкостью и легко адаптируются к изменению условий по несколько раз в день;
имеют технологию, максимально ориентированную на пользователя.
3.2 Описание подсистем, их назначение
ИС разработана средствами MS Excel, поскольку этот программный продукт наиболее удобный для данного расчета.
Информационная система предназначена для расчета индикаторов изменчивости цен акций, с целью анализа существующей тенденции и прогнозирование будущей.
Кнопки создавались с помощью Панелей инструментов «Элементы управления», «Формы».
Информационная система имеет следующую структуру:
Заставка
Главное меню
Индикаторы изменчивости
Построение Полос Боллинджера
Расчет № 1
Рисунок 1
Регрессия с переключениями линейная
Расчет № 2
Рисунок 2
Регрессия с переключениями полиномиальная
Расчет № 3
Рисунок 3
Сравнение моделей
Общая характеристика ИС
1. Заставка
Заставка содержит кнопку ВХОД, ВЫХОД и MsgBox
ВХОД
Private Sub CommandButton1_Click()
Worksheets("Лист3").Activate
End Sub
ВЫХОД
Private Sub CommandButton2_Click()
ActiveWorkbook.Close
End Sub
Sub СПРАВКА()
MsgBox (" СППР разработала ст. гр. ЭК-00-М Кулина О.А. ")
End Sub
2. Главное меню. Главное меню предназначен для удобного перехода у подсистемы «Индикаторы изменчивости», «Сравнение моделей».
В главном меню размещенные кнопки: Заставка, Индикаторы изменчивости, Сравнение моделей
Заставка
Private Sub CommandButton1_Click()
Worksheets("Лист 2").Activate
End Sub
Индикаторы изменчивости
Private Sub CommandButton2_Click()
Worksheets("Лист 4").Activate
End Sub
Сравнение моделей
Private Sub CommandButton6_Click()
Worksheets("Лист1").Activate
End Sub
2.1 Индикаторы изменчивости – «Лист 4»
2.1.1 Построение Полос Боллинджера – «Лист 8». Цель данной подсистемы – расчет и построение тренда методом Полоса Боллинджера
2.1.1.1 Расчет № 1 – «Лист 12»
2.1.1.2 Рисунок 1 – «Лист 13»
2.1.2. Регрессия с переключениями линейная – «Лист 5». Назначение – расчет и построение регрессии с переключениями линейная.
2.1.2.1 Расчет № 2 – «Лист 6»
2.1.2.2 Рисунок 2 – «Лист 10»
2.1.3 Регрессия с переключениями полиномиальная – «Лист 7».Назначение – расчет и построение регрессии с переключениями полиномиальная.
2.1.3.1 Расчет № 3 – «Лист 9»
2.1.3.2 Рисунок 3 – «Лист 11»
Сравнение моделей – «Лист 1»
На данной листве с целью выбора наиболее точной модели проводится сравнение среднеквадратических ошибок, полученных по каждому индикатору.
В подсистеме для удобства заполнения ошибок расположенные кнопки, которые вытягивают среднеквадратическую ошибку из подсистем и кнопка «Очистить».
Кнопка «1»
Sub Боллинджер()
'' Боллинджер Макрос
Sheets("Лист12").Select
Range("K3").Select
Selection.Copy
Sheets("Лист1").Select
Range("A9").Select
Selection.PasteSpecial Paste:=xlValues, Operation:=xlNone, SkipBlanks:= _
False, Transpose:=False
End Sub
Кнопка «2»
Sub Лин()
' Лин Макрос
Sheets("Лист6").Select
Range("K3").Select
Selection.Copy
Sheets("Лист1").Select
Range("B9").Select
Selection.PasteSpecial Paste:=xlValues, Operation:=xlNone, SkipBlanks:= _
False, Transpose:=False
End Sub
Кнопка «3»
Sub полином()
' полином Макрос
Range("C9").Select
Sheets("Лист9").Select
Range("M3").Select
Selection.Copy
Sheets("Лист1").Select
Selection.PasteSpecial Paste:=xlValues, Operation:=xlNone, SkipBlanks:= _
False, Transpose:=False
End Sub
Кнопка «4»
Sub Удалить()
' Удалить Макрос
Range("A9:C9").Select
Application.CutCopyMode = False
Selection.ClearContents
End Sub
Для данной ИС был избран кнопочний интерфейс. Он створюеться путем заполнения книги необходимым количеством листов, каждый из которых трансформируются в диалоговой форму.
3.3 Инструкция пользователю информационной системы
Активизировать «Главное меню» - кнопка Вход
Рисунок
8 - Заставка

Рисунок 9 - Главное меню
2. Для выбора нужного индикатора Нажать кнопку «Индикаторы изменчивости»
3. Скопировать исходные данности и выбрать нужный индикатор, путем нажатия кнопки. Например, Полоса Боллинджера.
Рисунок 10 – Подсистема выбора индикаторов
Активизируется подсистема “Расчет индикатора Полоса Боллинджера”
Рисунок 11 – Подсистема «Построение Полос Боллинджера»
 4.
Рассчитать
индикатор/Кнопка
Расчет/ Вставка
ранее скопированных
данных/ Расчет
Скользящей
Средней/Анализ
данных/ Скользящее
среднее. Другие
формулы уже
рассчитаны
с ссылками на
необходимые
ячейки. Надо
отметить,
что максимальный
объем выборки
для данной
системы 100.
Рисунок 12 – Подсистема «Построение Полос Боллинджера»
Рисунок 13 – Расчет индикатора
5. Построение графику. Активизировать компоненту Рисунок 1, где раньше заданным диапазонам строится график.
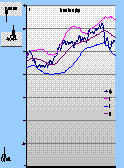
Рисунок 14 – Подсистема построения графика
6. Возвратиться к Расчету / “К расчету №1”, или к Главному меню, для расчета следующего индикатора
Аналогично рассчитываем другие индикаторы – Регрессия с переключениями для линейного и полиномиального тренда. Особенность расчета состоит в потому, что параметры регрессии были получены в Пакете программ “ПРОГНОЗ”. Поэтому в компонентах “Построение линейного тренду” “Построение полиномиального тренду” изображены коэффициенты и ошибки, в том виде в котором были получены из этого пакету.
Расчет регрессии с переключениями – линейный тренд
Рисунок
15 – Построение
линейного
тренда
Кнопка «Расчет»
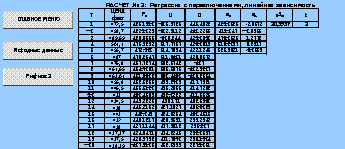
Рисунок 16 – Расчет индикатора
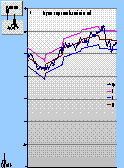
Рисунок 17 – Подсистема построения графика
После расчетов по трем моделям возвращаемся в «Главное меню»/ «Сравнение моделей»
Появляется компонента “Сравнение моделей”, где активизируя кнопки под названиями индикаторов, получаем среднеквадратичные ошибки по каждой. Выбирается модель, которая имеет наименьшую ошибку. В данном случае полинома 2 порядка.
Рисунок 18 – Подсистема «Сравнение моделей»
4. Охрана труда и техника безопасности
Инструкция по технике безопасности при работе на компьютере
Общие требования безопасности
Настоящая инструкция распространяется на персонал, эксплуатирующий средства вычислительной техники и периферийное оборудование. Инструкция содержит общие указания по безопасному применению электрооборудования в учреждении. Требования настоящей инструкции являются обязательными, отступления от нее не допускаются. К самостоятельной эксплуатации электроаппаратуры допускается только специально обученный персонал не моложе 18 лет, пригодный по состоянию здоровья и квалификации к выполнению указанных работ.
Требования безопасности перед началом работы
Перед началом работы следует убедиться в исправности электропроводки, выключателей, штепсельных розеток, при помощи которых оборудование включается в сеть, наличии заземления компьютера, его работоспособности,
Требования безопасности во время работы
Для снижения или предотвращения влияния опасных и вредных факторов необходимо соблюдать: санитарные правила и нормы, гигиенические требования к видеодисплейным терминалам, персональным электронно-вычислительным машинам и организации работы
Во избежание повреждения изоляции проводов и возникновения коротких замыканий не разрешается: вешать что-либо на провода, закрашивать и белить шнуры и провода, закладывать провода и шнуры за газовые и водопроводные трубы, за батареи отопительной системы, выдергивать штепсельную вилку из розетки за шнур, усилие должно быть приложено к корпусу вилки.
Для исключения поражения электрическим током запрещается: часто включать и выключать компьютер без необходимости, прикасаться к экрану и к тыльной стороне блоков компьютера, работать на средствах вычислительной техники и периферийном оборудовании мокрыми руками, работать на средствах вычислительной техники и периферийном оборудовании, имеющих нарушения целостности корпуса, нарушения изоляции проводов, неисправную индикацию включения питания, с признаками электрического напряжения на корпусе, класть на средства вычислительной техники и периферийном оборудовании посторонние предметы.
Запрещается под напряжением очищать от пыли и загрязнения электрооборудование.
Запрещается проверять работоспособность электрооборудования в неприспособленных для эксплуатации помещениях с токопроводящими полами, сырых, не позволяющих заземлить доступные металлические части.
Недопустимо под напряжением проводить ремонт средств вычислительной техники и периферийного оборудования. Ремонт