Работа банка АО "Банк ТуранАлем" в условиях перехода к рыночным отношениям
Аккумуляция и мобилизация денежного капитала;
Посредничество в кредите;
Проведение расчетов и платежей в хозяйстве;
Создание платежных средств;
Организация выпуска и размещения ценных бумаг;
Консультационное обслуживание клиентов.
Мобилизация временно свободных денежных средств и превращение их в капитал – одна из старейших функций банков. Аккумулируемые банком свободные денежные средства юридических и физических лиц, с одной стороны, принесет их владельцам доход в виде процента, а с другой – создают базу для проведения ссудных операций. Сконцентрированные сбережения могут быть использованы на различного рода экономические и социальные нужды. Именно с помощью банков происходит сосредоточение денежных средств и превращение их в капитал.
Другой важной функцией коммерческих банков является посредничество в кредите. Прямым кредитным отношениям между владельцами свободных денежных средств и заемщиками препятствует не совладение объема капитала, предлагаемого в ссуду, с потребностью в нем, а также срока высвобождения капитала со сроком, на который он нужен заемщику. Непосредственные кредитные связи между владельцами капитала и заемщиками затрудняет и риск неплатежеспособности последних. Собственник капитала может не располагать информацией о финансовом положении заемщика. Коммерческие банки, выступая в роли финансовых посредников, устраняют эти затруднения. Банковские кредиты направляются в различные секторы экономики, обеспечивают расширение производства. Стабильная экономика не может существовать без организованной и отлаженной системы денежных расчетов. Отсюда большое значение имеет роль банков в проведении расчетов и платежей.
Основная часть расчетов между предприятиями осуществляется безналичным путем. Банки, выступая в качестве посредника в платежах, осуществляют расчеты по поручению клиентов, принимают деньги на счета и ведут учет всех денежных поступлений и выдач. Централизация платежей в банках способствует уменьшению издержек обращения, а для ускорения расчетов и повышения надежности платежей внедряются электронные системы расчетов.
Особой функцией коммерческих банков является их способность создавать или уничтожать деньги, то есть увеличивать или уменьшать денежную массу. Создание платежных средств прямо связано с депозитной и кредитной деятельностью банков. Депозит может создаваться двумя путями: внесением клиентом наличных денег в банк или выдачей заемщику кредита. При этом указанные операции различным образом влияют на объем денежной массы в обращении.
Однако банки способны не только создавать, но и уничтожать деньги. Это возможно при погашении заемщиками кредитов путем списания денег с их депозитных счетов. В данном случае общая денежная масса в хозяйстве сокращается.
При наличии спроса на кредит современный эмиссионный механизм позволяет расширять границы денежной эмиссии, что подтверждается ростом денежной массы в промышленно развитых странах. Но экономике требуется оптимальное, а не чрезмерное количество денег в обращении, поэтому коммерческие банки действуют в пределах ограничений (обязательных резервов), устанавливаемых центральными банками.
Коммерческие банки выполняют эмиссионно-учредительскую функцию, осуществляя выпуск и размещение ценных бумаг, в частности, акции и облигации. При этом банки имеют возможность направлять сбережения на производственные цели. Рынок ценных бумаг как бы дополняет систему кредита и взаимодействует с ней. По поручению предприятий, нуждающихся в долгосрочных вложениях и прибегающих к выпуску акций и облигаций, банки берут на себя определение размера, условий, срока эмиссии, выбор типа ценных бумаг, а также обязанности по их размещению и организации вторичного обращения. Банки гарантируют покупку выпущенных ценных бумаг, приобретая и продавая их за свой счет или организуя для этого банковские синдикаты, предоставляют покупателям акций и облигаций ссуды. Обязательства на значительные суммы, выпущенные крупными компаниями, могут быть размещены банком путем продажи непосредственно своим клиентам, а не методом свободной продажи на бирже.
Достаточная экономическая осведомленность и возможность контроля экономических ситуаций позволяют банкам осуществлять консультационное обслуживание клиентов. Банки проводят анализ финансовой деятельности предприятий, состояния их бухгалтерского учета, оценивают стратегию развития и выявляют возможные направления увеличения доходов. Занимаясь операциями с ценными бумагами, банки оценивают перспективность выпуска новых акций клиента и реальность их размещения; консультируют клиентов в выборе фирм, готовых взять на себя размещение новых ценных бумаг, и предоставляют другие консультационные услуги: от открытия счетов до рекомендации по совершению операций на денежном и товарном рынках.
В последнее время коммерческие банки столкнулись с резким обострением конкуренции со стороны многочисленных специализированных кредитных учреждений, которая стимулирует поиск банками новых сфер деятельности, увеличение числа предлагаемых клиентам услуг и повышение качества обслуживания.
Развитие тенденции расширения функций коммерческих банков в современных условиях продолжается. Для укрепления своих позиций на рынке они активнее осуществляют не характерные для банков операции, внедряясь в нетрадиционные для них сферы финансового предпринимательства. Тем самым повышается роль банков в функционировании экономики.
Так же к управлению банковской деятельностью можно отнести ВЭД: Крупные банки предлагают ряд услуг клиентам-участникам внешнеэкономической деятельности и сами становятся важным связующим звеном в международной торговле. Как правило банки создают специализированные отделы по внешним связям. Существуют специализированные банки. Для осуществления внешнеэкономической деятельности банки:
• заключают договора о корреспондентских отношениях с банками за рубежом и открывают корреспондентские счета;
• открывают филиалы и отделения за рубежом;
• приобретают доли собственности в зарубежных банках;
• открывают факторинговые, лизинговые и т.п. компании. Цели внешнеэкономической деятельности банков: • предоставить максимум услуг клиентам-экспортерам/импортерам; • снизить риски международных сделок; • обеспечить банку валютный доход. Эти цели реализуются путем применения различных методов и инструментов, которые согласовываются экспортером и импортером во время заключения торгового контракта.
Способы платежа, используемые в международной практике: • авансовый платеж; • документарный аккредитив; • оплата после отгрузки; • документарное инкассо; • торговля по открытому счету.
Инструменты (методы расчета):
• чеки - это ценная бумага, содержащая ничем не обусловленное распоряжение чекодателя банку произвести платеж указанной в нем суммы чекодержателю. Чекодателем является юридическое лицо, имеющее денежные средства в банке, которыми он вправе распоряжаться путем выставления чеков, чекодержателем - юридическое лицо, в пользу которого выдан чек, плательщиком - банк, в котором находятся денежные средства чекодателя.
• переводные векселя- это письменный документ, содержащий безусловный приказ векселедателя (кредитора) плательщику об уплате указанной в векселе денежной суммы третьему лицу или его приказу. В
- отличие от простого, в переводном векселе участвуют не два, а, как минимум, три лица:
- векселедатель (трассант), выдающий вексель; - плательщик (трассат), к которому обращен приказ произвести платеж по векселю; - векселедержатель (ремитент) — получатель платежа по векселю.
• почтовые, телеграфные, телексные платежные поручения; • международные денежные переводы (система SWIFT).
Международные расчеты производятся на основе общепризнанных международным сообществом правил.
Международная банковская деятельность охватывает:
валютные операции;
зарубежное кредитование;
инвестиционную деятельность;
международные платежи;
международные расчеты;
финансирование внешней торговли;
страхование валютных и кредитных рисков;
международные гарантии.
Рассмотрим два наиболее значимых с т.з. снижения риска международных торговых сделок метода платежа - документарное инкассо и документарный аккредитив.
Документарное инкассо - метод платежа (банковская расчетная операция), при которой банк по поручению клиента-экспортера получает причитающиеся ему денежные средства на основании представленных клиентом в банк товарно-расчетных документов.

1. Подписание контракта на поставку товара;
2. Экспортер предоставляет в банк инкассовое поручение и товарно-расчетные документы;
3. Банк проверяет правильность составления документов и передает их инкассирующему банку-корреспонденту;
4. Банк импортера передает импортеру документы против уплаты указанной в них суммы;
5. инкассирующий банк передает извещение об оплате банку экспортера;
6. Банк экспортера зачисляет средства на расчетный счет клиента и уведомляет его о получении платежа.
Документарный аккредитив - это обязательство банка предоставить согласованную контрагентами сумму в распоряжение продавца от имени покупателя в соответствии со строго определенными условиями.
Цель - снижение рисков внешнеэкономической сделки. Суть операции: Экспортер получает гарантию своевременного получения экспортной выручки, импортер осуществляет оплату по факту поставки.
Признаки аккредитива: • является денежным обязательством, исполнение которого происходит при условии предоставления предусмотренных в аккредитиве документов; • является сделкой, обособленной от внешнеэкономического контракта, в котором предусмотрена аккредитивная форма расчетов; • банк осуществляет платеж по аккредитиву от собственного имени, но по поручению своего клиента; • банк осуществляет платеж за счет собственных средств или средств клиента; • выставление аккредитива и платеж с аккредитива порождают цепь сделок между участниками кредитно-расчетных отношений.
Порядок осуществления аккредитивной операции
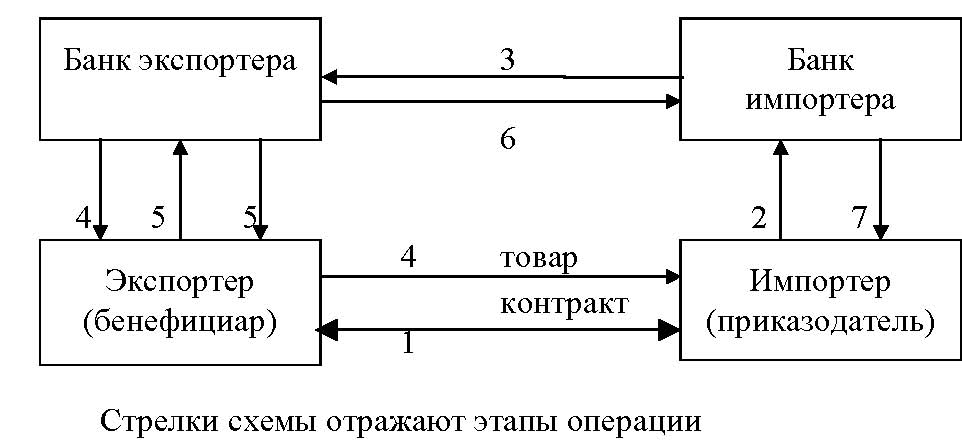
1. Контракт.
2. Импортер в договоренные с экспортером сроки дает поручение своему банку об открытии (выставлении) аккредитива (заявления на открытые аккредитива)
3. Банк импортера просит банк экспортера открыть аккредитив в пользу соответствующего экспортера и сразу или в обусловленные сроки осуществляет покрытие, т.е. переводит сумму аккредитива (выставление аккредитива).
4. Экспортер, получив извещение (авизон) от своего банка и проверив условия аккредитива, направляет товар в адрес импортера и оформляет необходимые для получения платежа с аккредитива документы.
5. Экспортер передает в свой банк товаросопроводительные и другие документы, указанные в аккредитиве, и получает причитающуюся ему сумму платежа.
6. Товаросопроводительные и другие документы банк экспортера пересылает банку импортера.
7. Банк импортера передает полученные документы импортеру, которые дают ему право получить закупленный товар.
Наиболее важный критерий - отзывность аккредитива - предполагает деление на: • отзывные аккредитивы (может быть аннулирован или изменен без уведомления экспортера); • безотзывные аккредитивы - твердое обязательство банка, выгоден для экспортера и рискован для банка.
4. Управление персоналом
Для всех организаций - больших и малых, коммерческих и некоммерческих, промышленных и действующих в сфере услуг управление людьми имеет важное значение. Без людей нет организации. Без нужных людей ни одна организация не сможет достичь своих целей и выжить. Несомненно, что управление трудовыми ресурсами является одним из важнейших аспектов теории и практики управления.
Конкретная ответственность за общее руководство трудовыми ресурсами в крупных организациях обычно возложена на профессионально подготовленных работников отделов кадров. Для того, чтобы такие специалисты могли активно содействовать реализации целей организации, им нужны не только знания и компетенция в своей конкретной области, но и осведомленность о нуждах руководителей низшего звена. Вместе с тем, если руководители низшего звена не понимают специфики управления трудовыми ресурсами, его механизма, возможностей и недостатков, то они не могут в полной мере воспользоваться услугами специалистов-кадровиков. Поэтому важно, чтобы все руководители знали и понимали способы и методы управления людьми.
Управление трудовыми ресурсами включает в себя следующие этапы:
1. Планирование ресурсов: разработка плана удовлетворения будущих потребностей в людских ресурсах.
2. Набор персонала: создание резерва потенциальных кандидатов по всем должностям.
3. Отбор: оценка кандидатов на рабочие места и отбор лучших из резерва, созданного в ходе набора.
4. Определение заработной платы и льгот: Разработка структуры заработной платы и льгот в целях привлечения, найма и сохранения служащих.
5. Профориентация и адаптация: введение нанятых работников в организацию и ее подразделения, развитие у работников понимания того, что ожидает от него организация и какой труд в ней получает заслуженную оценку.
6. Обучение: разработка программ для обучения трудовым навыкам, требующимся для эффективного выполнения работы.
7. Оценка трудовой деятельности: разработка методик оценки трудовой деятельности и доведения ее до работника.
8. Повышение, понижение, перевод, увольнение: разработка методов перемещения работников на должности с большей или меньшей ответственностью, развития их профессионального опыта путем перемещения на другие должности или участки работы, а также процедур прекращения договора найма.
9. Подготовка руководящих кадров, управление продвижением по службе: разработка программ, направленных на развитие способностей и повышение эффективности труда руководящих кадров.
Рассмотрим теперь эти этапы более подробно.
Планирование потребности в трудовых ресурсах
При определении целей своей организации руководство должно также определить необходимые для их достижения ресурсы. Необходимость в деньгах, оборудовании и материалах является вполне очевидной. Редко кто из руководителей упустит эти моменты при планировании. Потребность в людях - тоже кажется вполне очевидной. К сожалению, зачастую планирование людских ресурсов ведется ненадлежащим образом или же ему не уделяется того внимания, которого оно заслуживает.
Планирование людских ресурсов по существу представляет собой применение процедур планирования для комрлектации штатов и персонала. Процесс планирования включает в себя три этапа:
1. Оценка наличных ресурсов.
2. Оценка будущих потребностей.
3. Разработка программы удовлетворения будущих потребностей.
Набор
Набор заключается в создании необходимого резерва кандидатов на все должности и специальности, из которого организация отбирает наиболее подходящих для нее работников. Эта работа должна проводиться буквально по всем специальностям - конторским, производственным, техническим, административным. Необходимый объем работы по набору в значительной мере определяется разницей между наличной рабочей силой и будущей потребностью в ней. При этом учитываются такие факторы, как выход на пенсию, текучесть, увольнения в связи с истечением срока договора найма, расширение сферы деятельности организации. Набор обычно ведут из внешних и внутренних источников.
К средствам внешнего набора относятся: публикация объявлений в газетах и профессиональных журналах, обращение к агенствам по трудоустройству и к фирмам, поставляющим руководящие кадры, направление заключивших контракт людей на специальные курсы при колледжах. Некоторые организации приглашают местное население подавать в отдел кадров заявления на возможные в будущем вакансии.
Большинство организаций предпочитают проводить набор в основном внутри своей организации. Продвижение по службе своих работников обходится дешевле. Кроме того, это повышает их заинтересованность, улучшает моральный климат и усиливает привязанность работников к фирме. Согласно теории ожиданий в отношении мотивации можно полагать, что если работники верят в существование зависимости их служебного роста от степени эффективности работы, то они будут заинтересованы в более производительном труде. Возможным недостатком подхода к решению проблемы исключительно за счет внутренних резервов является то, что в организацию не приходят новые люди со свежими взглядами, что может привести к застою.
Популярным методом набора за счет внутренних резервов является рассылка информации об открывающейся вакансии с приглашением квалифицированных работников. Некоторые организации практикуют уведомление всех своих служащих о любой открывающейся вакансии, что дает им возможность подать заявление до того, как будут рассматриваться заявления людей со стороны. Великолепным методом является и обращение к своим работникам с просьбой порекомендовать на работу их друзей или знакомых.
Отбор кадров
На этом этапе при управлении планированием кадров руководство отбирает наиболее подходящих кандидатов из резерва, созданного в ходе набора. В большинстве случаев выбирать следует человека, имеющего наилучшую квалификацию для выполнения фактической работы на занимаемой должности, а не кандидата, который представляется наиболее подходящим для продвижения по службе. Объективное решение о выборе,в зависимости от обстоятельств, может основываться на образовании кандидата, уровне его профессиональных навыков, опыте предшествующей работы, личных качествах. Если должность относится к разряду таких, где определяющим фактором являются технические знания (например, научный работник), то наиболее важное значение, видимо, будут иметь образование и предшествующая научная деятельность. Для руководящих должностей, особенно более высокого уровня, главное значение имеют навыки налаживания межрегиональных отношений, а также совместимость кандидата с вышестоящими начальниками и с его подчиненными. Эффективный отбор кадров представляет собой одну из форм предварительного контроля качества человеческих ресурсов.
К трем наиболее широко применяемым методам сбора информации, требующейся для принятия решения при отборе, относятся испытания, собеседования и центры оценки.
Управление продвижением по службе
В развитие программ по подготовке руководящих кадров в начале 70-х годов многие компании и консультационные фирмы разработали программы по управлению карьерой, т.е. продвижением по службе. Программы управления продвижением по службе помогают организациям использовать способности своих работников в полной мере, а самим работникам дают возможность наиболее полно применить свои способности.
Повышение качества трудовой жизни
Одна из последних важных разработок в области управления человеческими ресурсами на предприятии связана с созданием программ и методов повышения КАЧЕСТВА ТРУДОВОЙ ЖИЗНИ.
Сейчас интерес к качеству трудовой жизни распространился во многих промышленных странах Запада и набирает популярность и в нашей стране.
Высокое качество трудовой жизни должно характеризоваться следующим:
1. Работа должна быть интересной.
2. Рабочие должны получать справедливое вознаграждение и признание своего труда.
3. Рабочая среда должна быть чистой, с низким уровнем шума и хорошей освещенностью.
4. Надзор со стороны руководства должен быть минимальным, но осуществляться всегда, когда в нем возникает необходимость.
5. Рабочие должны принимать участие в принятии решений, затрагивающих их и работу.
6. Должны быть обеспечены гарантия работы и развитие дружеских взаимоотношений с коллегами.
7. Должны быть обеспечены средства бытового и медицинского обслуживания.
Совершенствование организации труда
Расширения объема и обогащения содержания работы
Два наиболее широко применяемых метода реоганизации труда - это расширение объема работы и обогащение ее содержания.
Объем работы - это количество различных операций, выполняемых рабочим и частота их повторения. Объем называют узким, если рабочий выполняет лишь несколько операций и повторяет их часто. Типичным примером может служить работа на сборочном конвейере. Объем работы называют широким, если человек выполняет много различных операций и повторяет их редко.
Содержательность работ - это относительная степень того влияния, которое рабочий может оказать на саму работу и рабочую среду. Сюда относятся такие факторы, как самостоятельность в планировании и выполнении работы, определении ритма работы и участие в принятии решений. Работу можно реорганизовать, изменив ее объем или содержательность. УКРУПНЕНИЕ РАБОТЫ относится к совершенствованию организации за счет увеличения ее объема. ОБОГАЩЕНИЕ ЕЕ СОДЕРЖАНИЯ предусматривает изменения за счет повышения содержательности.
Совершенствование организации и условий труда предусматривает повышение внутренней удовлетворенности работой путем расширения круга решаемых задач, предоставления большей самостоятельности, более сильной реакции на результаты труда, либо создания условий для пробы работником своих сил. Реорганизация условий труда приводит к успеху, но она подходит лишь для определенных людей и в определенных условиях. Особенно трудно ее реализовать в условиях жесткой технологии. Реоганизация может оказаться неудачной, если руководство не определит вначале, положительно ли относятся к ней работники организации.
5. Информационная система
При работе в банке, являющейся активным участником рынка, необходимо использовать компьютерные информационные технологии.
Данная необходимость обуславливается тем, что в банке существует огромный документооборот, а ее подразделения находятся зачастую даже не в пределах одного города. Использование интерактивного режима, работа с базами данных, безбумажная обработка документов, а также коллективная обработка документации и пополнение баз данных - необходимые составляющие работы большой современной организации, стремящейся занять свое место на рынке и предпринимающей максимальные усилия для поддержания занятых позиций.
Фактически на каждом рабочем месте в банка установлен компьютер, его мощность и возможности определяются кругом выполняемых конкретным работником задач.
На каждом компьютере банка установлены стандартные элементы программного обеспечения, как то:
Операционные системы MS-DOS, Windows, на многих установлена OS/2.
Среда пользователя Norton Commander.
Также стандартный набор необходимых программ:
антивирус AIDStest с настойкой на обязательную автоматическую проверку жестких дисков ежедневно.
Файлы для запуска сетевых программ (Гарант, Консультант Плюс, AK&M Abacus и т.д.).
Для оптимизации работы и минимизации риска заражения компьютеров вирусами при использовании дискет для передачи информации в банке установлена локальная сеть.
Каждый из работников имеет свое имя в сети и пароль для входа в сеть, гостю банка, которому необходимо получить какую-либо общедоступную сетевую информацию, нужно ввести имя и ему будут доступны общие программы, находящие на сети, например справочно-правовые системы Гарант и Консультант Плюс, система электронных котировок AK&M, а также внутренняя электронная почта банка, по которой можно послать сообщение любому из сотрудников, зная его сетевое имя. Также ему будет доступен общий каталог документов TMP, где хранятся обменные файлы.
Каждый из сотрудников имеет на сети свой каталог, доступный только ему и supervisior, а также доступ в каталог TMP, по которому происходит обмен файлами с другими пользователями сети. Также он имеет доступ ко всем общедоступным файлам и каталогам.
При необходимости для сохранения конфиденциальности передаваемой информации можно создать каталог, доступный, например двум или нескольким пользователям, во избежание использования ими каталога TMP. Такая необходимость существует при работе руководителя со своим секретарем, юристов между собой, а также при восместной разработке несколькими людьми или подразделениями совместных проектов.
Вообще, локальная сеть решает множество проблем. При ее наличии нет необходимости перегружать локальные диски компьютеров множеством стандартных программ, т.к. они находятся на сети, а на локальных дисках находятся только файлы на их запуска, т.е. остается больше места для работы специфических программ. Нет необходимости использовать дискеты для передачи информации от пользователя к пользователю, таким образом не только снижается риск заражения компьютеров различными вирусами, но и значительно увеличивается скорость передачи информации, создается возможность совместной работы над документом. Большим плюсом является возможность использования одной сетевой программы многими пользователями с изменением информации в режиме on line. Наконец, нет необходимости в большом количестве принтеров, достаточно подключения одного или нескольких принтеров к сети.
Различные подразделения используют в своей работе различные технологии.
Отдел машинописных работ пользуется текстовыми редакторами, в основном Word 6.0. для Windows и графическими редакторами типа Chartist, которые позволяют им выполнять свои функции: печатание текстовых документов, таблиц и схем с уже заданными параметрами. Им нет необходимости использовать Excel или Quattro Pro, т.к. все данные уже расчитаны и им остается только техническая работа по введению их в компьютер, оформлению материала и выводу его на печать.
Канцелярия использует электронную систему учета документации, разработанную нашими программистами специально с учетом особенностей работы инвестиционной группы.
Телефонисты: при помощи телефонной сети банка возможно переключение любых внешних звонков на необходимый внутренний номер.
Факс и модем используются для передачи информации по сетям нашим контрагентам, для получения от них необходимой нам информации а также для пополнения баз данных, используемых в банка
Система управления банка и информация
Всю совокупность действий персонала банка, начиная от руководителя банка, принимающего решения по стратегическому развитию, и кончая сотрудниками отделов, принимающих решения относительно тех или иных финансовых документов или пожеланий клиентов, можно определить как деятельность по подготовке, принятию и выполнению решений. Все они работают с информацией, поступающей в электронном виде, в форме устных или письменных сообщений. Кроме, как с информацией, персонал банка ни с чем не работает.
Целесообразно, используя подходы реинжиниринга, рассмотреть работу системы управления банка не с точки зрения работы с функциями, а с точки зрения работы с процессами и для этого рассматривать информационные потоки. Хорошим аналогом коммерческого банка в природе служит живой организм, который постоянно собирает информацию о внешнем мире и своем состоянии, накапливает ее, хранит, ничего не теряя, реагирует на изменения окружающей среды. Если у организма плохие рецепторы, он не может накапливать опыт или адекватно реагировать на агрессию внешней среды, то природа выносит свой приговор - этот организм уничтожается.
Управление любой организации всегда происходит в двух направлениях: управление текущей деятельностью и управление стратегическим развитием. Соответственно это и определяет два основных потока информации: информация для управления текущей деятельностью и информация для управления стратегическим развитием.
Возможны различные виды классификации информации, но наиболее показательными являются классификации по времени и по потребителям информации. Информация может быть о прошлом (то, что произошло по утверждению кого-либо), о настоящем (то, что происходит в настоящий момент по сообщению кого-либо), о будущем (то, что может произойти по мнению кого-либо).
Высшие должностные лица в основном работают с информацией о будущем (для выработки долгосрочной стратегии развития и принятия краткосрочной стратегии, для нахождения партнеров и заключения стратегических соглашений) и настоящем (для принятия решений по стратегическим вопросам), в меньшей степени о прошлом (в основном только для определения тенденций развития и анализа результатов).
Подразделения стратегического развития банка работают с информацией о будущем, настоящем и прошлом в объеме, необходимом для разработки проектов планов стратегического развития банка. Функциональные банковские подразделения работают с информацией о ближайшем будущем, о настоящем и недавнем прошлом. Временной диапазон подразделений стратегического развития значительно шире. Для оценки временного диапазона, на который рассчитаны принимаемые решения различными должностными лицами организации, интересны данные, приведенные в книге Дэвида Васкевича "Стратегии Клиент/Сервер". Периоды планирования следующие: высшее исполнительное лицо - 20 лет, исполнительный вице-президент - 10 лет, президент(фирмы, входящей в холдинг) - 5 лет, главный менеджер - 2 года, менеджер - 1 год, контролер - 3 месяца, работник - 1 день.
Информация этих подразделений различается не только временным периодом, но и содержанием. Информация функциональных банковских подразделений в подавляющем большинстве количественная, информация подразделений стратегического развития, в основном, качественная. Чаще всего, это информация о возможных событиях, еще не имеющая количественной оценки. Если одни занимаются разработкой стратегии развития банка и используют в основном методы анализа возможных событий, другие обеспечивают проведение текущих финансовых операций и используют, в основном, методы финансового анализа. Возможно, поэтому и говорят, что большой бизнес зарубежом, работает с событиями, а не с цифрами, имея в виду руководителей крупнейших корпораций. Как видно, эти отличия принципиальные, методы работы этих подразделений отличаются кардинально.
Необходимо определиться в терминологии. В настоящей статье термин "данные" - это информация о каких-либо отдельных событиях, сторонах деятельности объектов, субъектов. Термин " информация" - это совокупность данных, позволяющая принимать эффективные решения по конкретному вопросу.
Данные, их совокупность в виде информации необходимы лишь для одного: принятия эффективных решений и контроля их выполнения.
Всю совокупность решений, принимаемых в банке, можно классифицировать. Классификация решений будет зависеть от основания деления. Если основанием является важность принимаемых решений, то решения могут быть стратегическими и оперативными, если продолжительность последствий, то краткосрочными и долгосрочными, если категория должностных лиц, принимающих решение, то решения, принимаемые лично президентом банка, решения, принимаемые вице-президентами, начальниками департаментов, управлений, отделов, сотрудниками, возможны и другие виды классификации.
Вся совокупность решений, принимаемых в банке, четко выстраивается в систему, когда в основание деления мы последовательно берем категории должностных лиц, затем их деятельность по стратегическому управлению, по оперативному управлению и далее по функциональным направлениям. В рамках подготовки каждого решения необходим определенный набор данных или, по нашей терминологии, информация. Для несложных решений перечень данных или номенклатура информации очевидна. Но для сложных решений, типа разработки стратегии банка по работе с корпоративными ценными бумагами в определенном регионе, эта номенклатура не столь прозрачна.
6. Экономические службы и финансовый менеджмент
Состав и структура доходов и расходов
Как бы ни были важны для банка цели и приоритеты, реализуемые в процессах управления пассивами, активами, комплексного управления активами и пассивами, банк является предпринимательской структурой и, следовательно, важнейшая его цель получение дохода, прибыльность деятельности.
Прибыль играет в деятельности банка определяющую, но разноплановую роль. Прибыль — это:
- приращение капитала через капитализацию нераспределенной прибыли;
- ресурсы для экспансии в новые сферы экономики, социальные сферы, территории и для роста;
- создание запаса прочности (резерва) на случай проблемных ситуаций, потенциальных убытков;
- обеспечение выплат дивидендов инвесторам;
- внушение доверия реальным и потенциальным инвесторам и кредиторам в сохранности их средств и получении доходов;
- измерение и индикация продуктивной способности банка (в первую очередь его активных операций).
Базовая, целевая установка на максимизацию прибыли за счет достижения наиболее высоких доходов при минимальных расходах банка может быть воспринята менеджментом в «чистом виде» только в весьма редких случаях. Банковские доходы могут быть диверсифицированы по довольно широкому кругу признаков:
- по порядку получения (процентные, непроцентные, пр.);
- по источникам получения (предпринимательские структуры, население, биржи);
- по частоте получения (стандартные, неопределенные);
- по гарантии получения (наличные, счета, ценные бумаги, материальные объекты);
- по срокам получения — инвестиционному временному эффекту — разнице между моментом инвестиции финансовых ресурсов и получения дохода (кратко-, средне-, долгосрочные и т.д.).
Соответственно, и целевые, и методические, и организационные подходы менеджмента формируются в очень широком диапазоне и часто в разных направлениях.
Так, процентные доходы (разделяемые на процентные по рублевым кредитам и проценты по валютным кредитам или на проценты по ссудам, по депозитам в банках, по лизингу клиентам, по портфелю долговых ценных бумаг) в принципе могут быть оптимизированы в рамках конкурентных, ресурсных, социальных и иных внешних ограничений, а также ограничений по качеству (доля повышенных процентных доходов по просроченным кредитам, например, не может превышать 2-5% в структуре доходов банка).
Непроцентные доходы от инвестиционной деятельности (дивиденды по долевым ценным бумагам и доходы от совместной деятельности) в редких случаях могут быть значительно увеличены, так как их доходность редко является единственной целью инвестиций. Чаще предполагается согласование с иными целями, что обусловливает некоторое снижение доходности относительно затрат на управление, информацию, диверсификацию и др.
Непроцентные комиссионные доходы (оплата открытия и ведения счетов, комиссии по лизингу, факторингу, агентские доходы по трастам и т.д.) являются по сути возмещающими, т.е. должны соответствовать затратам и качеству операции, а их чрезмерный рост означает потерю качества менеджмента, потерю имиджа банка.
Непроцентные торговые доходы (купля-продажа валюты, ценных бумаг и иных финансовых инструментов — фьючерсов, опционов, валютный дилинг и арбитраж), формируемые краткосрочными колебаниями котировок активов, есть следствие не традиционных банковских операций, а скорее банковских сделок, в общем, для банков не характерные и во многих странах даже запрещенные как чрезвычайно рискованные. Следовательно, доля этих доходов в структуре доходов банков резко ограничена вследствие их нестабильности. Соответственно, и их максимизация не