Процес банківського кредитування
При структуруванні ризиків по кредитуванню корпоративних клієнтів, "УкрСиббанк" встановлює графіки погашення кредитів з урахуванням сезонності бізнесу позичальника та при необхідності отримує гарантії його зв'язаних структур, заключає угоди по забезпеченню відповідних кредитів, фіксує частки власних вкладень позичальників на усіх етапах реалізації кредитного проекту, вимогає перевод грошових потоків по угоді в банк та ін.
Для регіональних підрозділів "УкрСиббанку" встановлені обмеження по розміру кредитів, рішення про надання яких регіональний підрозділ приймає без затвердження у Головному банку. Ці обмеження встановлюються по відношенню до сум окремих кредитних договорів, загального обсягу кредитів, умов окремих програм кредитування.
Оскільки кредитна політика банку містить встановлення пріоритетності якості позичальника над якістю доступного забезпечення, рішення про надання кредиту базується, насамперед, на оцінці кредитоспроможності позичальника. "УкрСиббанк" віддає перевагу найбільш ліквідній формі забезпечення с максимальною вартістю повторної продажі, також банк бере до уваги регіональні фактори при визначенні вартості забезпечення. Банк проводить послідовну політику диверсифікації кредитного портфеля с метою зниження кредитних ризиків.
Модель оцінки кредитоспроможності позичальника
Функціонуюче підприємство з метою підвищення ефективності діяльності використовує окрім власних коштів і позикові. Одним із засобів залучення позикових коштів є отримання банківських кредитів – короткострокових і довгострокових. В процесі отримання кредитів виникає необхідність оцінки кредитоспроможності позичальника з метою визначення як самої можливості надання кредиту, так і умов його надання.
Процес аналізу та оцінювання кредитоспроможності клієнта складається з двох етапів: оцінювання моральних та етичних якостей позичальника, його репутації та намірів щодо повернення позики і прогнозування платоспроможності позичальника на перспективу. Оцінюючи кредитоспроможність клієнта, банківська установа фактично визначає рівень кредитного ризику, який вона візьме на себе, встановлюючи кредитні відносини з цим клієнтом. Кожний комерційний банк має сформулювати власну документально оформлену та затверджену правлінням банку методику оцінювання кредитоспроможності позичальника. Банки мають визначити ґрунтовні та технічно виважені критерії економічної оцінки фінансової діяльності клієнтів-позичальників і методи проведення аналізу.
Оцінюючи кредитоспроможність позичальника, банківська установа фактично визначає рівень кредитного ризику, який вона візьме на себе, встановлюючи кредитні відносини з цим клієнтом.
Національним банком України в «Положенні про порядок формування та використання резерву для відшкодування можливих втрат за кредитними операціями банків» [4] розроблено методику аналізу фінансового стану позичальника, яка має ураховуватися банками обов’язково. Однак наведені в Положенні вимоги є мінімально необхідними і кожен банк може розробити власний підхід з урахуванням своєї специфіки, основних положень кредитної політики та конкретних економічних умов. Отже, кожен банк має право самостійно встановлювати додаткові критерії оцінки, що підвищують вимоги до показників для адекватної оцінки кредитних ризиків і належного контролю за ними. Крім того, банки самостійно визначають значущість кожного із запропонованих НБУ показників індивідуально для кожної групи позичальників з огляду на галузь економіки, сезонність виробництва, ліквідність балансу, обіговість коштів, становище на ринку.
Критерії оцінювання фінансового стану позичальника та методика їх визначення документально фіксуються банком в окремому положенні і є невід’ємною частиною його кредитної політики. В методиці слід сформувати ґрунтовні та технічно виважені критерії економічної оцінки фінансової діяльності клієнтів-позичальників і методи проведення аналізу. Вибір системи показників і методів залежить, насамперед, від специфіки того сегмента ринку, який обслуговує банк (галузеві особливості, категорія позичальників), а також від рівня спеціалізації банку (іпотечний, інвестиційний, торговельний), видів кредитів (короткострокові, довгострокові), стратегії та політики банку (надійність, ризикованість, агресивність), рівня кваліфікації кредитних працівників, рівня організації та технічного забезпечення аналітичної роботи в банку.
Одним з підходів до аналізу кредитоспроможності позичальника – фізичної особи є системи кредитного скорингу, які базуються на бальній оцінці факторів кредитного ризику. Кредитний скоринг є різновидом загальнішого методу – рейтингових систем оцінювання кредитоспроможності позичальника, які досить популярні в міжнародній банківській практиці та враховують і кількісні, і якісні характеристики клієнта. Такі системи дозволяють визначити кредитоспроможність клієнта за допомогою синтезованого показника – рейтингу, вираженого у балах, встановити межі інтервалу його коливань і, залежно від кількості балів, віднести позичальника до визначеного класу клієнтів за рівнем ризику.
Рейтингові системи оцінки передбачають насамперед вибір і обґрунтування системи показників та їх класифікацію за групами. Ці групи ранжуються залежно від їх значущості в оцінці кредитоспроможності клієнта з позицій банку. Тобто одні й ті самі показники можуть мати різну вагомість в оцінці кредитного ризику з погляду різних банків, а також залежно від виду кредиту. Наприклад, у разі надання короткострокового кредиту найважливіше значення мають показники ліквідності та фінансової стійкості, при довгостроковому кредитуванні - ефективності виробництва, прибутковості та рентабельності.
Рейтингова система оцінювання кредитоспроможності позичальника має розроблятися кожним банком індивідуально залежно від кредитної політики банку, стратегічних планів, маркетингових досліджень та загальних вимог до якості кредитів, які пропонуються центральним банком. Отже, рейтингові системи відбивають підхід конкретного банку до оцінювання якості кредитів і можуть значно відрізнятися від банку до банку. Так, клієнт, кредитоспроможність якого є занадто низькою для одного банку, може стати бажаним клієнтом в іншому банку.
у світовій банківській практиці розповсюдженим є метод оцінки кредитоспроможності, що отримав назву “скоринг”. Традиційно скорингом вважають математичну або статистичну модель, за допомогою якої на підставі кредитної історії “минулих” клієнтів, банк намагається визначити, наскільки велика вірогідність того, що окремий потенційний позичальник поверне кредит у обумовлений строк.
Техніка кредитного скорингу була вперше запропонована американським економістом Д. Дюраном для відбору позичальників за споживчим кредитом.
Дюран відмічав, що виведена ним формула може допомогти кредитному робітнику легко і швидко оцінити якість звичайного претендента на позику.
Дюран виявив групу факторів, що дозволяють, на його думку, з достатньою достовірністю визначити ступінь кредитного ризику при отриманні споживчої позики. Він використовував наступні коефіцієнти при нарахуванні балів:
Вік: 0,01 за кожний рік більше 20 років (максимум 0,30).
Стать: жіноча - 0,40; чоловіча - 0.
Строк проживання: 0,042 за кожен рік проживання в даній місцевості (максимум 0,42).
Професія: 0,55 за професію з низьким ризиком, 0 - за професію з високим ризиком, 0,16 - для інших професій.
Робота в галузі: 0,21 - підприємства загального користування, державні установи, банки та брокерські фірми.
Зайнятість: 0,059 за кожен рік праці на даному підприємстві (максимум 0,59).
7- 9. Фінансові показники: 0,45 за наявність банківського рахунку, 0,35 за володіння нерухомістю, 0,19 при наявності полісу по страхуванню життя.
Застосовуючи ці коефіцієнти, Дюран визначив межу, що розподіляє “гарних” та “поганих” позичальників - 1,25 бала. Клієнт, що отримав більше 1,25 балу, може бути віднесений до групи помірного ризику, а той, що отримав менше 1,25 балу, вважається небажаним для банку.
Залежно від задач скорингові системи поділяють на наступні групи:
скоринг кредитної заявки (application scoring) - оцінка претендентів на отримання кредиту. Здійснюється з метою прийняття рішення про можливість надання кредиту;
скоринг поведінки (behavioral scoring) - оцінка вірогідності погашення вже виданих кредитів. Здійснюється з метою оцінки ризиків за вже виданими кредитами та прийняття превентивних заходів щодо зниження ризиків;
скоринг погашення (collecting scoring) - оцінка можливості повного або часткового погашення кредиту позичальником при порушенні ним термінів погашення кредиту. Здійснюється з метою прийняття рішень щодо погашення вже прострочених кредитів.
Метод скорингу дозволяє провести експрес-аналіз заявки на кредит в присутності клієнта. У французьких банках клієнт, запросивши позику і заповнивши спеціальну анкету, може отримати відповідь про можливість надання позики протягом декількох хвилин.
В Україні процес впровадження скорингового методу є лише на стадії зародження, поруч з тим існує багато проблем у банківській системі, які гальмують цей процес. Перш-за-все, бальна система аналізу повинна бути статистично чітко вивірена, потребує високого професіоналізму кредитних працівників банку, постійного оновлення інформації та методики оцінки. Українські банки стикаються з кадровою проблемою у сфері впровадження скорингових технологій, їм необхідно готувати кваліфікованих спеціалістів за допомогою проведення тренінгів та навчань з вивчення та запровадження досвіду іноземних банків. Крім того, ринок банківських послуг не до кінця готовий до впровадження таких методик, оскільки існує велика доля шахрайства, наприклад, у напрямку фальсифікації документів, що подаються на отримання кредиту. З цією проблемою потрібно боротись на глобальному державному рівні. Також необхідно міняти стереотипи українських банків щодо оцінки позичальника, оскільки міняється філософія видачі кредитів.
Оскільки цей метод є високотехнологічним, то можливість та ефективність його застосування є лише у великих банків, які мають багато клієнтів та реалізують обширні програми розвитку споживчого кредитування. На даному етапі розвитку банківської системи України лише великі банки можуть дозволити собі впроваджувати скоринг, так як вони мають можливість фінансувати цю технологію та втілювати її в життя через розгалужену мережу точок продажу.
Скоринг — один з основних продуктів, які пропонує Міжнародне бюро кредитних історій.
Інформація про усі кредити, що надаються фізичним та юридичним особам поступає в бюро кредитних історій. На основі отриманих даних формується кредитна історія кожної окремої фізичної та юридичної особи, яка використовується в подальшому при вирішенні питання надання кредиту. Якщо клієнт має добру кредитну історію він має змогу отримати привілеї при наданні кредити та навпаки.
14 грудня 2006 року "Міжнародне бюро кредитних історій" (МБКІ) вперше в Україні представило "Карту експертного скоринга фізичних осіб".
Карта скоринга фізичних осіб - це методологія оцінки ризику кредитора на основі аналізу соціально-демографічних і економічних характеристик позичальника. МБКІ привернуло вчених і фахівців, які на основі спеціальних розроблених експертних процедур визначили важливість тих або інших характеристик в оцінці ризику позичальника. Експертний скоринг МБКІ є «ноу-хау», створеним спеціально для українського ринку. Дана методика рейтингування дозволить банкам ефективно оцінювати ризик позичальників, оптимізувати бізнес-процеси видачі кредитів і, зрештою, поліпшити структуру кредитного портфеля.
Даний продукт може бути використаний як комерційними банками при розгляді заявок на кредити фізичним особам, так і у разі ухвалення певних рішень Національним банком України для моніторингу якості кредитних портфелів банків.
Фактично рівень ризику клієнта визначає ризикованість самого банку, оскільки ризики, на які наражається позичальник, стають банківськими ризиками при встановленні кредитних відносин. У міжнародній банківській практиці прийнято, що кожний великий банк розробляє власну рейтингову систему оцінки кредитоспроможності позичальника. Це дозволяє не лише прийняти обґрунтоване рішення щодо надання позики, а й визначити такі умови кредитування, які обмежать кредитний ризик банку і стануть підставою для укладання угоди. У світовій практиці кредитний рейтинг визначають спеціалізовані компанії - рейтингові агенції, такі як Standard & Poor, Moody's, Fitch, Duff and Phelps.
Загалом процес визначення кредитоспроможності позичальника великою мірою є творчим, а не механічним, і потребує глибокого знання економіки, специфіки галузей і підприємств, вимагає навиків збирання, систематизації та всебічного осмислення фактичного матеріалу. У процесі кредитування постає потреба нагромаджувати різнобічну і різнопрофільну інформацію про позичальника. Це завдання не з простих, адже часто у реальних господарських умовах не так багато часу відведено для прийняття рішень про можливість та умови кредитування. Оцінка фінансового стану позичальника здійснюється під час укладання кредитної угоди, а далі – не рідше разу на три місяці, а для банків-позичальників – не рідше разу на місяць.
Головною метою процесу аналізу кредитоспроможності позичальника є оцінювання кредитного ризику й виявлення джерел повернення основної суми боргу та відсотків за кредитом, а не аналіз фінансового стану клієнта як такий.
Напрямки удосконалення організації процесу банківського кредитуванняВзаємозв’язок ліміту кредитування та кредитного рейтингу
Ліміт кредитування – це гранична сума кредиту, яку позичальник може отримати в банку.
Лімітування, як метод управління кредитним ризиком, полягає у встановленні максимально допустимих розмірів наданих позик, що дає змогу обмежити ризик. Завдяки встановленню лімітів кредитування банкам вдається уникнути критичних втрат внаслідок необдуманої концентрації будь-якого виду ризику, а також диверсифікувати кредитний портфель і забезпечити стабільні прибутки.
Ліміти можуть встановлюватися за видами кредитів, категоріями позичальників або групами взаємопов'язаних позичальників за кредитами в окремі галузі, географічні території, за найбільш ризиковими напрямами кредитування, такими як надання довгострокових позик, кредитування в іноземній валюті та ін. Лімітування використовується для визначення повноважень кредитних працівників різних рангів щодо розмірів наданих позик. Кредитний ризик банку обмежується встановленням ліміту загального розміру кредитного портфеля, обмеження величини кредитних ресурсів філій банку та ін.
Ліміти визначаються як максимально допустимий розмір позики чи напряму кредитування і виражаються і в абсолютних граничних величинах (сума кредиту у грошовому виразі), і у відносних показниках (коефіцієнти, індекси, нормативи). За базу під час розрахунків нормативів можна брати обсяг капіталу банку, розмір кредитного портфеля, валюту балансу та інші показники. Наприклад, ліміт кредитування позичальників певної галузі може бути визначений як максимальний сукупний розмір грошових коштів або як відношення суми кредитів у галузь до загальної величини кредитного портфеля.
Перш ніж визначати ліміти кредитування, потрібно ідентифікувати основні сфери та чинники ризику. Для різних банків, окремих країн і регіонів ключові сфери ризику відрізнятимуться. З огляду на виявлені особливості керівництво банку встановлює ліміти для кредитного портфеля.
Кредитні ліміти поділяються на групи: по регіонах і країнах, галузеві, кредитування одного позичальника. Стає очевидним, що банки повинні аналізувати не тільки індивідуальні ризики кредитування окремих позичальників, але і ряд загальних економічних ризиків. Для банків, що здійснюють операції в багатьох країнах, необхідна система вимірювання регіональних ризиків у вигляді лімітів кредитування певних країн. При встановленні таких лімітів враховуються історичні зв'язки банку, стратегія маркетингу і прагнення до збалансованості міжнародного кредитного портфеля.
Галузеві ліміти можуть бути встановлені у вигляді:
певного відсотка від акціонерного капіталу;
абсолютної суми позичкової заборгованості;
певного відсотка від загальної позичкової заборгованості банку.
Розрахунок ліміту кредитування для кожного позичальника встановлюється індивідуально і здійснюється на підставі фінансових показників позичальника і прогнозування його майбутніх грошових потоків. Розмір ліміту залежить від можливих фінансових результатів діяльності суб'єкта, що кредитується, за квартальний термін. Через квартал необхідно робити уточнення потреб і можливостей позичальників. Також на розмір ліміту можуть впливати такі фактори: вимоги регулюючих органів; сума, у межах якої банк здатен ризикувати; обігові кошти позичальника, масштаби виробничо-комерційної діяльності та репутація.
Комерційні банки використовують таку форму лімітування кредитів, як кредитна лінія. Вона являє собою юридичне оформлене зобов'язання банку перед позичальником надавати йому протягом певного терміну (від кварталу до року) позички в межах узгодженої суми.
Кредитна лінія встановлюється у разі тривалих зв'язків між банком і позичальником. Вона мас декілька переваг порівняно з одноразовим кредитом. Позичальник має змогу точніше оцінити перспективи свого розвитку, скоротити витрати часу, пов'язані з переговорами про укладання окремих угод на кредитування. Зазначені переваги стосуються і банку.
Установивши кредиту лінію, банк, незалежно від ситуації на ринку позичкових капіталів, зобов'язується надавати кредити у повній відповідності з укладеною кредитною угодою. Банк може відкривати кредитні лінії по певних видах діяльності позичальника чи встановлювати єдиний, комбінований ліміт для усіх видів ділової активності клієнта.
У практиці кредитування виникають ситуації, коли у клієнта з'являється гостра необхідність перевищити встановлений ліміт. У цьому випадку корисним для банку є попереднє визначення умов такого перевищення. У той же час деякі банки використовують механізм, суть якого полягає в тому, щоб встановити основний ліміт кредитування одного позичальника і рівень перевищення основного ліміту, що допускається в екстрених випадках.
При встановленні ліміту кредитування банк має враховувати різні показники. Обов’язковими для всіх банків України є нормативи НБУ для обмеження кредитного ризику. Також банк має встановити власні критерії лімітування основою яких може бути кредитний рейтинг позичальника.
Національний банк України розробив Національну рейтингову шкалу (див. Додаток 1.) для класифікації позичальників. Національна рейтингова шкала передбачає надання довгострокових і короткострокових кредитних рейтингів. При цьому виділяються два рівні рейтингів: інвестиційний і спекулятивний.
Рейтингові оцінки, отримання яких відповідно до закону є обов'язковим, мають право визначати виключно уповноважені рейтингові агентства та/або міжнародні рейтингові агентства (разом - Рейтингові агентства). Міжнародні рейтингові агентства обов'язково повинні бути визнані Державною комісією з цінних паперів та фондового ринку [1, ст. 4-1].
Рейтинг може бути відкликаний, якщо позичальник не подає уповноваженому агентству інформацію, необхідну для поновлення рейтингу, або з інших причин [3].
Одразу ж після визначення рейтингу рейтингове агентство має розпочати його моніторинг на постійній основі, окрім випадків, у яких рейтинг чітко визначений як такий, що не вимагає подальшого спостереження, та оновлювати таким чином:
регулярно переглядаючи кредитоспроможність позичальника;
ініціюючи перегляд статусу рейтингу через обґрунтовану обачність до інформації, яка може бути підставою для зміни рейтингу (включаючи його відкликання) відповідно до затвердженої методології;
оновлюючи рейтинг із визначеною періодичністю та з урахуванням результатів перегляду.
При публікації рейтингу для широкого загалу, рейтингове агентство має публічно оголосити якщо воно припиняє оновлювати цей рейтинг позичальника чи зобов'язання. Якщо даний рейтинг призначається для обмеженого кола користувачів, рейтингове агентство має оголосити їм, якщо воно припиняє оновлювати цей рейтинг позичальника чи зобов'язання. В обох випадках у разі публікації рейтингове агентство рейтингу, що не оновлюється, необхідно вказати дату останнього оновлення і факт, що рейтинг наразі не оновлюється.
Закон України «Про банки і банківську діяльність» [2] передбачає необхідність дотримання комерційними банками економічних нормативів, що їх встановлює Національний банк України. Національний банк України як орган регулювання та нагляду за банківською діяльністю дотримується рекомендацій Базельського комітету з урахуванням національної специфіки розвитку банківської системи та економіки. Відповідно до чинного законодавства та інструкції «Про порядок регулювання діяльності банків в Україні», затвердженої постановою Правління НБУ від 28 серпня 2001 р. № 368, НБУ встановив ряд обов’язкових економічних нормативів.
НБУ регулює кредитні ризики банків другого рівня за допомогою чотирьох нормативів:
норматив максимального розміру кредитного ризику на одного контрагента (Н7);
норматив великих кредитних ризиків (Н8);
норматив максимального розміру кредитів, гарантій, порук, виданих одному інсайдеру (Н9);
норматив максимального сукупного розміру всіх кредитів, гарантій, порук, виданих інсайдерам (Н10).
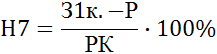
Норматив максимального розміру кредитного ризику на одного контрагента (Н7) розраховується за формулою 3.1.:
Формула 3.1. Норматив НБУ Н7.
де З1к — сукупна заборгованість за всіма виданими кредитними операціями щодо одного клієнта (включаючи враховані векселі, позабалансові зобов’язання та зобов’язання з кредитування) чи банку-контрагента (включаючи розміщені депозити), а також дебіторську заборгованість;
Р – фактично-сформовані резерви банку.
РК — регулятивний капітал.
Нормативне значення Н7 не більше 25 %, тобто видача кредитів «в одні руки» не повинна перевищувати четвертої частини його регулятивного капіталу.
Перелік операцій, які охоплюються при розрахунку Н7 (а також Н8):
Вимоги щодо банків-контрагентів, зокрема:
строкові депозити та кредити, що розміщені та надані іншим банкам, а також сумнівна та прострочена заборгованість за такими операціями та до погашення нарахованими доходами з них;
дебіторська заборгованість та сумнівна дебіторська заборгованість за операціями з банками;
боргові цінні папери, випущені банками, у торговому портфелі банку, у портфелі банку на продаж та в портфелі банку до погашення;
Вимоги щодо інших клієнтів (небанківських установ) і фізичних осіб, зокрема:
стандартна, сумнівна та прострочена заборгованість за кредитами та доходами з них;
дебіторська заборгованість та сумнівна дебіторська заборгованість, прострочені й сумнівні до погашення нараховані доходи;
заборгованість (у тому числі прострочена й сумнівна) за факторинговими операціями, фінансовим лізингом, урахованими векселями, борговими цінними паперами органів державної влади та місцевого самоврядування, небанківських фінансових установ, нефінансових підприємств у торговому портфелі банку, у портфелі банку на продаж та в портфелі банку до погашення, прострочені й сумнівні до погашення нараховані доходи за ними;
акції та інші цінні папери з нефіксованим прибутком (крім вкладень у статутні фонди інших банків та установ, на суму яких зменшено регулятивний капітал).
Позабалансові зобов’язання, що видані банком, зокрема,
гарантії, поручительства, акредитиви та акцепти, що надані банком;
сумнівні гарантії та поручительства;
зобов’язання з кредитування, що надані банком.
Норматив Н7 встановлюється з метою обмеження кредитного ризику, що виникає внаслідок невиконання окремими контрагентами своїх зобов’язань.
Якщо значення Н7 для окремого контрагента перевищує нормативне, банку все ж дозволяється надавати кредити та здійснювати вкладення в боргові цінні папери в обсягах, що перевищують Н7, компенсуючи це виключенням із загального обсягу забезпечень кредитів або суму безумовного забезпечення та грошового покриття їхніх вкладень в боргові цінні папери. Проте якщо навіть після використання таких пільг значення Н7 перевищує нормативне, банк зобов’язаний коригувати регулятивний капітал на розмір перевищення цього нормативу починаючи з наступного дня після проведення операцій, що призвели до перевищення. У випадку консорціумного кредитування до розрахунку нормативу провідного банку банківського консорціуму включається лише та частина кредиту, що надана безпосередньо цим банком. Станом на 1.1.2009 р. норматив Н7 у банках України становив 23,04 %.
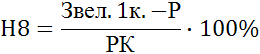
де Звел. 1к — сукупний розмір усіх зобов’язань, що складають великий кредитний ризик одного контрагента або групи пов’язаних контрагентів (із урахуванням забалансових зобов’язань).
В той час, як норматив Н7 обмежує концентрацію ризику за окремим контрагентом, норматив великих кредитних ризиків Н8 лімітує загальну суму сконцентрованих кредитних ризиків. Заборгованість позичальника чи банку-контрагента, яка становить 10 % регулятивного капіталу банку-кредитора, за чинним законодавством вважається в Україні великим кредитним ризиком. Норматив великих кредитних ризиків (Н8) розраховується за формулою 3.2.:
За вимогами НБУ сукупний розмір великих кредитних ризиків не повинен більше ніж у 8 разів перевищувати регулятивний капітал банку, тобто нормативне значення Н8 має бути не більшим за 800 %.
Рішення про надання великого кредиту приймається згідно з відповідним висновком кредитного комітету (комісії) банку, затвердженим його правлінням (радою).
Норматив Н8 встановлюється з метою обмеження концентрації кредитного ризику за окремим контрагентом або групою пов’язаних контрагентів.
Станом на 1.1.2009 р. значення Н8 вітчизняної банківської системи сягало приблизно 2-кратного розміру (187,36 %) регулятивного капіталу.
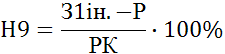
де З1ін — сукупний розмір кредитів, гарантій, порук, урахованих банком векселів і забалансових вимог щодо одного інсайдера.
Норматив максимального розміру кредитів, гарантій, порук, виданих одному інсайдеру (Н9), обмежує видачу банком внутрішніх кредитів «в одні руки». Розраховується Н9 за формулою 3.3.:
Нормативне значення Н9 установлено на рівні не більше 5 %.
Норматив Н9 встановлюється для обмеження ризику, який виникає під час здійснення операцій з інсайдерами, що можуть призвести до прямого та непрямого впливу на діяльність банку. Цей вплив зумовлює те, що банк проводить операції з інсайдерами на умовах, не вигідних для банку, що призводить до значних проблем, оскільки в таких випадках визначення платоспроможності контрагента не завжди здійснюється достатньо об'єктивно.
В разі перевищення банком нормативу Н9 він зобов’язаний скорегувати регулятивний капітал на розмір перевищення цього нормативу, починаючи з наступного дня після проведення операцій, що призвели до перевищення. Станом на 1.1.2009 норматив Н9 мав значення 1,66 %.
Норматив максимального сукупного розміру всіх кредитів, гарантій, порук, виданих усім інсайдерам банку (Н10), обмежує загальний ризик за внутрішніми кредитами. Розраховується Н10 за формулою 3.4.:
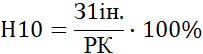
Формула 3.4. Норматив НБУ Н10.
де Зін — сукупний розмір кредитів, гарантій, порук, урахованих банком векселів і забалансових вимог щодо всіх інсайдерів банку.
При цьому використовуються наступні типи вимог та позабалансових зобов’язань (також стосується розрахунку нормативу Н9):
Вимоги банку до одного інсайдера:
строкові депозити, що розміщені в інших банках;
заборгованість за кредитами;
сумнівна та прострочена заборгованість за кредитами/депозитами, заборгованість за простроченими й сумнівними до погашення нарахованими доходами;
дебіторська заборгованість та сумнівна дебіторська заборгованість, прострочені й сумнівні до погашення нараховані доходи;
заборгованість (у тому числі прострочена й сумнівна) за факторинговими операціями, фінансовим лізингом, урахованими векселями, борговими цінними паперами, прострочені й сумнівні до погашення нараховані доходи за ними;
акції та інші цінні папери з нефіксованим прибутком (крім вкладень у статутні фонди інших банків та установ, на суму яких зменшено регулятивний капітал).
Позабалансові зобов’язання, виданих банком щодо одного інсайдера:
гарантії, поручительства, акредитиви та акцепти, що надані банком;
сумнівні гарантії та поручительства;
зобов’язання з кредитування, що надані банком.
Світовий досвід свідчить про об’єктивність прирівнювання ризику за всіма інсайдерами до одного позичальника. Саме тому нормативні вимоги до його значення встановлюються на рівні вимог щодо допустимого ризику стосовно одного позичальника. НБУ встановив нормативне значення Н10 на рівні не більше 40 %.
Норматив Н10 встановлюється для обмеження сукупної суми всіх ризиків щодо інсайдерів. Надмірний обсяг такої сукупної суми призводить до концентрації ризиків і загрожує збереженню регулятивного капіталу банку.
Станом на 1.1.2009 року норматив Н10 в банках України мав значення 5,76 %.
Лімітування як метод зниження кредитного ризику широко застосовується у практиці і на рівні окремого комерційного банку, і на рівні банківської системи загалом. Менеджмент банку має визначати обмеження згідно з обраною кредитною політикою та з урахуванням конкретної ситуації. Органи банківського нагляду в багатьох країнах лімітуванням регулюють діяльність банків, зокрема кредитну, встановлюючи обов'язкові нормативи, які обмежують обсяги кредитів і здебільшого виражені у відносних величинах.
Удосконалення системи управління кредитним ризиком з метою підвищення її ефективності
Останнім часом банки різних країн усе гостріше відчувають проблему управління кредитним ризиком. Вона ще більш актуальна для вітчизняної банківської системи, рівень простроченої позичкової заборгованості в якій протягом останніх 5-7 років мав стійку тенденцію до зростання. Велика кількість банків терплять втрати від недосконалої оцінки ризику і вимушені завищувати відсоткові ставки за кредитами, від чого, в свою чергу, потерпають позичальники.
Проблематика кредитних ризиків не була актуальною для планової адміністративно-командної економіки радянського періоду, тому вітчизняні вчені зіштовхнулися з необхідністю її вирішення лише з розвитком і становленням ринкової економіки. У зв'язку з цим, очевидним є дефіцит наукових досліджень українських аналітиків і практиків банківської справи. У зв’язку з цим для визначення напрямків розвитку необхідним є посилання на досвід інших країн світу. Необхідність впровадження іноземного досвіду в банківську систему України викликана також світовими тенденціями глобалізації.
Зарубіжний банківський сектор широко використовує залучення до оцінки кредитного ризику незалежних рейтингових агентств, для створення кредитних рейтингів, як інформативних індикаторів безпечності боргового фінансування (позиція кредитора) одночасно зі спорідненою оцінкою кредитоспроможності позичальника (позиція дебітора). Рейтингове агентство має у своєму розпорядженні великий об'єм інформації і досвід створення неупереджених оцінок для всіх можливих варіантів ситуацій, у нього відсутня будь-яка зацікавленість, крім формування достовірної оцінки кредитного ризику банку. Рейтингові оцінки є корисними обопільно для обох сторін – кредиторів та позичальників. Перші з них оцінюють ризики як екзогенне ринкове середовище, а другі підтверджують чи спростовують власну кредитоспроможність. Також користувачами рейтингових послуг є широке коло інших потенційних учасників ринку, у т. ч. і аналітично-дослідницького спрямування.
Загальнодоступна інформація щодо кредитних ризиків, надана через оприлюднення кредитного рейтингу, знижує витрати постачальників капіталу на дослідження системних та індивідуальних ринкових ризиків. Наявність кредитного рейтингу підтримує інтерес потенційних і дійсних кредиторів до емітентів та їх зобов’язань. Для позичальників загалом більш вигідний низький рейтинг, ніж його відсутність.
Кредитні рейтинги присвоюються для оцінки платоспроможності позичальників тому основною метою рейтингування є прогноз надійності запозичення, а не прибутковості.
Згідно з законом України "Про державне регулювання ринку цінних паперів в Україні" [1]:
Кредитний рейтинг - це умовний вираз кредитоспроможності об'єкта рейтингування в цілому та/або його окремого боргового зобов'язання за національною шкалою кредитних рейтингів;
Визначення кредитного рейтингу (рейтингування) - це діяльність з надання професійних послуг на ринку цінних паперів, спрямована на визначення кредитоспроможності об'єкта рейтингування, яка може бути проведена рейтинговим агентством.
На даний момент в Україні офіційно можуть надавати рейтингові оцінки 4 рейтингові агентства:
Міжнародні - Fitch IBCA (Сполучені Штати Америки), Moody's Investor Services (Сполучені Штати Америки), Standard and Poor's (Сполучені Штати Америки)
Національне – Кредит-рейтинг.
В Україні необхідно заохочувати створення рейтингових агентств, тому що їхня діяльність буде сприяти зниженню кредитних ризиків банків і підвищувати надійність банківської системи України в цілому. На жаль, у даний час в Україні відсутня якісна статистична база даних по позичальниках, дотепер не діють кредитні бюро. Українські банки змушені спиратися на власні методики оцінки кредитного ризику, брати на себе всю вагу кредитного ризику. Найкращий варіант, і це найпоширеніша українська практика, кредитування юридичних осіб під заставу їхнього майна.
Існування лише одного національного рейтингового агентства говорить про недосконалість системи рейтингової оцінки та монополізації повноважень встановлення кредитних рейтингів.
Сьогодні рейтингова галузь України перебуває на початковій стадії розвитку. Для подальшого розвитку національної системи рейтингової оцінки позичальників необхідно створення більшої кількості вповноважених рейтингових агентств, але не занадто багато, бо їх оцінка може втратити незалежність. Також необхідно більш чітко визначити періодичність присвоювання рейтингів та їхнє оновлення, передбачити механізми діяльності в Україні міжнародних рейтингових агентств. За умови запровадження національної шкали кредитних рейтингів мають існувати єдині підходи до методики складання рейтингів у всіх рейтингових агентств.
В Україні в даний момент актуальним стає завдання інтеграції великої кількості методів управління кредитними ризиками в єдину методологію контролю й обмеження ризиків на консолідованій основі щодо вітчизняних умов і у відповідності зі стандартами Базельського комітету. Ключовими його документами стали видані в січні 1988 року нормативи оцінки достатності капіталу (документ отримав назву «Базель-2»). Відповідно до них, банки розвинутих країн зобов'язані мати капітал, що відповідає, принаймні, 8% від суми своїх неліквідних активів, із урахуванням ризику.
Для більшості українських банків реалізація положень «Базеля-2» рівнозначна посиленню вимог щодо достатності капіталу, впровадженню передових методик оцінки кредитного ризику і переходу на міжнародні стандарти фінансової звітності.
Найбільші українські банки вже зараз, не очікуючи особливих розпоряджень НБУ, починають упроваджувати ключові положення «Базеля-2». Це пояснюється тенденцією українських банків до повноцінного співробітництва з іноземними контрагентами.
Результативність управління кредитними ризиками в банківському секторі економіки України повинна ґрунтуватися, насамперед, на інституціональних принципах організації банківської справи.
Використання досвіду іноземних банків дозволить уникнути