Финансовый менеджмент некоммерческой организации
Таблица 6 – Прогноз оборотных активов ОАО «ДВБ»
| Показатели | 2009 | 2010 | 2011 | 2012 | 2013 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Прогнозная выручка, млн.долл. | 964 744 | 1 157 692 | 1 350 640 | 1 543 588 | 1 736 484 |
| Прогнозное значение обор.активов | 3 215 813 | 9 859 973 | 4 502 133 | 5 145 293 | 5 788 280 |
Прогнозирование задолженности предприятия. Задолженность предприятия состоит из долгосрочной и краткосрочной задолженности. Прогнозное значение долгосрочных заимствований можно рассчитать как долю в выручке компании (таблица 7).
Таблица 7 – Доля долгосрочной задолженности в выручке ОАО «ДВБ»
| Параметры оценки | 2005 | 2006 | 2007 | 2008 |
| 1 | 2 | 3 | 4 | 5 |
| Выручка, млн.долл. | 386 385 | 463 977 | 792 255 | 920 120 |
| Долг.задолженность | 1 160 481 | 1 590 718 | 3 505 626 | 8 802 345 |
| Доля долгосрочной задолженности в выручке,% | 300 | 127 | 22 | 956 |
Как следует из таблицы 7, за исследуемый период долг компании в среднем находится на уровне 351% от выручки. При этом велика существует долгосрочная задолженность, что связано с выпуском облигаций в 2007-2008гг. Соответственно, банк будет погашать свою задолженность в самое ближайшее время. В дальнейшем долгосрочная задолженность, по предположению автора, будет находиться на уровне 2-х последних лет, т.е. – 490% от выручки.
На основании данного предположения рассчитаем объем прогнозной долгосрочной задолженности (таблица 8).
Таблица 8 – Прогноз долгосрочной задолженности
| Показатели | 2009 | 2010 | 2011 | 2012 | 2013 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Прогнозная выручка, млн.долл. | 964 744 | 1 157 692 | 1 350 640 | 1 543 588 | 1 736 484 |
| Прогнозное значение долгосрочной задолженности | 4 727 245 | 5 672 690 | 6 618 136 | 7 563 581 | 8 808 771 |
На основе прогноза краткосрочной задолженности банка лежит расчет коэффициента покрытия, значения которого по годам были следующие (таблица 9).
Таблица 9 – Коэффициент покрытия для ОАО «ДВБ»
| Параметры оценки | 2005 | 2006 | 2007 | 2008 |
| 1 | 2 | 3 | 4 | 5 |
| Оборотные активы | 3 635 224 | 4 628 038 | 10 226 160 | 20 806 683 |
| Краткосрочная задолженность | 1 100 000 | 1 500 000 | 3 500 | 8 800 |
| Коэффициент покрытия | 3,3 | 3,08 | 2921 | 2364 |
Из таблицы 9 следует, что средний уровень покрытия краткосрочной задолженности составляет 1320. Принимая во внимание прогнозное значение оборотных активов предприятия, спрогнозируем величину краткосрочной задолженности (таблица 10).
Таблица 10 – Прогноз краткосрочной задолженности
| Показатели | 2009 | 2010 | 2011 | 2012 | 2013 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Прогнозные оборотные средства, млн.долл. | 3 215 813 | 9 859 973 | 4 502 133 | 5 145 293 | 5 788 280 |
| Прогнозные значения краткосрочной задолженности | 2 436 | 7469 | 3470 | 3897 | 4385 |
Принимая во внимание прогнозные значения долгосрочной и краткосрочной задолженности, рассчитаем прогноз общей задолженности банка на 2009-2013 гг.
Таблица 11 – Прогноз общей задолженности, млн. долл.
| Показатели | 2009 | 2010 | 2011 | 2012 | 2013 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Прогнозные значения краткосрочной задолженности | 2 436 | 7469 | 3470 | 3897 | 4385 |
| Прогнозное значение долг. задолженности | 4 727 245 | 5 672 690 | 6 618 136 | 7 563 581 | 8 808 771 |
| Прогноз общей задолженности | 4 629 681 | 5 680 159 | 6 621 606 | 7 567 478 | 8 813 156 |
Прогноз капитальных вложений и амортизация. Объем капитальных вложений банка за 2009-2012 гг. определим следующим образом. Ранее капитальные вложения составляли 56%
Таблица 12 – Изменение капитальных вложений и ОС ОАО «ДВБ» (млн.долл.)
| Параметры оценки | 2005 | 2006 | 2007 | 2008 |
| 1 | 2 | 3 | 4 | 5 |
| ОС | 394 841 | 445 279 | 1 145 963 | 1 883 220 |
| Кап.вложения | 231 145 | 486 184 | 127 697 | 892 610 |
| Доля кап.вложений в ОС,% | 58 | 109 | 11 | 47 |
Таким образом, прогноз капитальных вложений строился с учетом изменения доли капитальных вложений в основные средства.
Средний объем амортизационных отчислений за период 2005-2008гг. составляет от стоимости основных средств (таблица 13).
Таблица 13 – Изменение амортизации и ОС ОАО «ДВБ» (млн.долл.)
| Параметры оценки | 2005 | 2006 | 2007 | 2008 |
| 1 | 2 | 3 | 4 | 5 |
| Основные средства | 394 841 | 445 279 | 1 145 963 | 1 883 220 |
| Амортизация | 47 046 | 85 565 | 52 105 | 90 160 |
| Доля амортизации в ОС,% | 12 | 19 | 4,5 | 4,8 |
График тренда ОС представлен на рисунке 2.
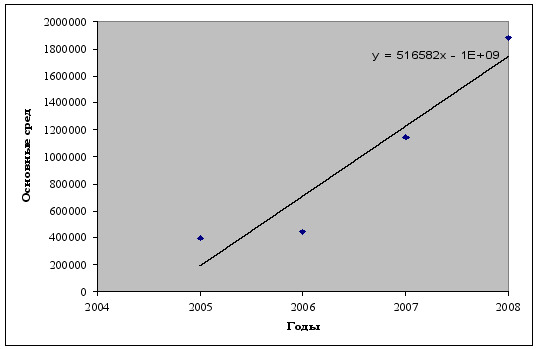
Рисунок 2 – График тренда ОС
Скорее всего, изменений основных фондов не произойдет. Поэтому можно использовать соотношение при расчете прогнозных значений суммы амортизационных отчислений
Исходя из полученных данных, нами были спрогнозированы капитальные вложения и амортизационные отчисления банка (таблица 14).
Таблица 14 – Прогноз кап.вложений и амортизационных вычислений, млн. долл. ОАО «ДВБ»
| Показатели | 2009 | 2010 | 2011 | 2012 | 2013 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Основные средства | 394 841 | 445 279 | 1 145 963 | 1 883 220 | 394 841 |
| Прогнозные значения капитальных вложений | 187 147 | 209 281 | 538 602 | 885 113 | 185 575 |
| Прогнозные значения амортизации | 19 742 | 2 264 | 57 299 | 94 161 | 19 742 |
С учетом полученных данных мы можем спрогнозировать денежный поток на интересующий нас период 2009-2013гг. (таблица 15).
Таблица 15 – Денежные потоки ОАО «ДВБ» на 2009-2013гг.
| Прогнозные значения | 2009 | 2010 | 2011 | 2012 | 2013 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Изменение оборотных средств | - 17 590 870 | - 10 846 710 | - 16 304 550 | - 16 661 390 | - 15 018 403 |
| Капитальные вложения | 187 147 | 209 281 | 538 602 | 885 113 | 185 575 |
| Амортизация | 19 742 | 2 264 | 57 299 | 94 161 | 19 742 |
| ЧП | 221 891 | 266 269 | 310 647 | 355 025 | 399 391 |
| Изм-е сумм-ой задолженности | - 12 172 664 | - 6 492 505 | 129 101 | 7 438 377 | 1 374 779 |
| Денежный поток | - 19 540 648 | - 11 676 303 | - 16 527 551 | - 9 978 460 | - 3 799 466 |
Для оценки стоимости банка методом ДДМ следует провести дисконтирование денежного потока, для этого необходимо определить ставку дисконтирования. В основе определения ставки будет лежать модель САРМ (5).
Ri= Rf+b (Rm-Rf) (5)
Под доходностью безрисковых активов будем понимать средний уровень доходности по российским еврооблигациям – 6,5%.
Для определения средней рыночной доходности рассчитаем среднее значение рыночного индекса РТС на 1 сентября 2009г. Величина средней доходности за период составляет 19%.
Коэффициент банка будет равен 0,85%.
На основании имеющихся значений определим коэффициент.
Ri= 6,5% + 0,85% (19%-6,5%)=18 %
Будущую стоимость банка рассчитаем на основании дисконтирования прогнозируемых денежных потоков следующим образом (таблица 16).
Таблица 16 – Расчет дисконтированных денежных потоков
| Прогнозные значения | 2009 | 2010 | 2011 | 2012 | 2013 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Денежный поток | - 19 540 648 | - 11 676 303 | - 16 527 551 | - 9 978 460 | - 3 799 466 |
| Диск.множитель | 0,05263 | 0,05263 | 0,0020 | 0,0055 | 0,0055 |
| Дисконтированный ден.поток | - 1 028 455 | 614 542 | 34 141 | 554 358 | 211 081 |
Таким образом, стоимость банка ОАД «ДВБ», определенная методом ДДП составляет 195 767 млн.долл.
2.3 Расчет стоимости ОАО «ДВБ» методом сравнения с аналогом
На данном этапе необходимо определить, какова стоимость банка при использовании метода сравнения с аналогом. В качестве показателя на основании которого будет проводиться сравнение, используем значение коэффициента P/S (таблица 17).
Таблица 16 – Расчет среднеотраслевого показателя P/S
| Банки | P/S |
| ОАО «ДВБ» | 9,57 |
| Эталонбанк | 16,45 |
| Городской ипотечный банк | 1,08 |
| Внешпромбанк | 4,55 |
| Среднее значение | 7,9 |
На основании полученного среднеотраслевого значения переделим стоимость банка ОАО «ДВБ», используя прогнозное значение выручки на 2009г.:
Стоимость банка = 964 744*7,9=7 621 477 млн.долл.
Итоговое значение стоимости банка определяется как сумма результатов, полученных двумя вышеизложенными методами со следующими весовыми коэффициентами 06, 04.
Стоимость банка, рассчитанная методом ДДП, будет равна 195 767 млн.долл.
Стоимость, рассчитанная методом сравнения с аналогами - 7 621 477 млн.долл.
Итоговая стоимость банка = 195 767*0,6+7 621 477*0,4=3 166 051
Справедливая стоимость акций (обыкновенных) =3 166 051 = 0,31 долл. 10 086 000
Фактическая стоимость обыкновенной акции ОАО «ДВБ» составляет 11 руб., т.е. – около 0,35 долл. Сопоставляя справедливую и фактическую стоимости акций банка, следует заключить, что расхождения, в целом, небольшие, что говорит о целесообразности покупки акций ОАО «ДВБ».
Заключение
Рынок акций является одним из секторов рынка ценных бумаг, где осуществляются операции с акциями. Любая акция имеет целый ряд важнейших характеристик, в число которых, в частности, входит реквизиты эмитента, тип акции, дата эмиссии, номер, а также её номинальная стоимость. Кроме того, именная акция должна иметь информацию о её держателе.
Целью существования РЦБ является вовлечение дополнительных инвестиционных ресурсов в хозяйственный оборот, обеспечение «перелива» средств из менее эффективных сфер хозяйствования в более эффективные.
Мировой экономический кризис весьма существенно повлиял на желание банков выходить на публичные торги. Проблем - превалирует желание переждать тяжелые времена. Основной задачей сейчас является качественные изменения инфраструктуры рынка, развитие реального сектора экономики и недопущение дисбаланса между реальным и финансовым секторами, стабилизация валютного курса и т.п.
Оценка рыночной стоимости коммерческого банка, его бизнеса характеризуется особенностями:
сочетание в деятельности банка традиционных функций финансового посредника (между депозиторами средств и потребителями, перераспределения финансовых средств между регионами, отраслями, хозяйствующими субъектами) с возрастающей ролью производителя финансовых услуг и продуктов;
жесткий надзор за деятельностью банков со стороны Банка России и других госорганов (обязательные нормативы, проверки, многоплановая отчетность, требования к ликвидности, резервированию);
небольшая доля собственного капитала в пассивах (в среднем до 10%), большая доля привлеченных средств, включая заемные, краткосрочный характер пассивов (80% пассивов российских банков - краткосрочные);
большая роль (в создании стоимости банка) нематериальных активов: качество бизнес-процессов, оргструктура, квалификация персонала, система управления и т.д.), включая гарантии по страхованию вкладов;
значительные риски, связанные со структурой и качеством активов и пассивов, характером выполняемых операций.
При оценке рыночной стоимости любого актива и бизнеса используют три подхода: затратный, сравнительный и доходный.
В данной курсовой работе на основе системного анализа и расчета стоимости ОАО «Дальневосточный банк» с применением расчетов методами ДДП и методом сравнения с аналогом, предпринята попытка выявить основные проблемы, связанные с оценкой акций исследуемого финансового учреждения.
В ходе исследования оценки стоимости ОАО «ДВБ» были получены следующие основные результаты:
рассмотрены теоретические основы оценки стоимости акций. Для этого был рассмотрен рынок ценных бумаг, его участники и классификация. Охарактеризованы методы оценки финансовых институтов, проанализированы перспективы российского рынка акций;
проведена практическая работа. Дана общая характеристика ОАО «Дальневосточный банк». Произведены расчеты стоимости финансового учреждения методами ДДП и сравнения с аналогом.
В ходе проведения расчетов стоимости банка, выяснилось, что фактическая стоимость обыкновенной акции ОАО «ДВБ» практически на уровне справедливой, что говорит о целесообразности покупки акций ОАО «ДВБ».
Резюмируя вышеизложенное, следует заключить, что ОАО «Дальневосточный банк» имеет достаточно сильные позиции на рынке ценных бумаг, динамика его развития говорит об устойчивости позиций на рынке банковских услуг.
Библиография
Федеральный закон № 395-1 от 02.12.1990г. «О банках и банковской деятельности» (с изменениями от 31 июля 1998г., 5, 8 июля 1999г., 19 июня, 7 августа 2001г., 21 марта 2002г., 30 июня 2003г.).
Федеральный Закон от 22.04.1996 N 39-ФЗ «О рынке ценных бумаг».
Инструкция Банка России от 30.06.97. №62- А «О порядке формирования резерва на возможные потери по ссудам».
Агарков. М.М. Основы банковского права. Учение о ценных бумагах. - М., 2007. - С. 199.
Банковское дело/ Под ред. д.э.н., проф. Г.Г.Коробовой. - М.: Экономист. 2004. - С. 385.
Банки и банковские операции / Под ред. Е.Ф. Жукова. - М.: Банки и биржи, 2006.- С. 200.
Грязнова А.Г. Оценка бизнеса. - М., Интерреклама. 2009. – С. 544.
Горемыкин В.А. Нестерова Н.В. Стратегия развития предприятия. Учебное пособие – 2-е издание испр. – М.: Дашков и К. 2004. – С. 594.
Гражданское право. Учебник. Часть II. – М.:Проспект. 2007.- С. 542.
Деньги и кредит, Финансы и статистика, - М.: 2009, - С. 5.
Сбережения//Сбербанк России//№3. 2009. – С. 2
Д. Гимберт Управление розничным маркетингом. Перевод с английского М.: ИНФРА-М, 2005-XVI. –С.571.
Коупленд Т., Коллер Т., Мурин Дж. Стоимость компаний: оценка и управление. Пер. с англ. - М.: Олимп-Бизнес. 2009. –С. 576.
Никонова И.А. Финансирование бизнеса. – М.:Альпина Паблишер.2003. – С. 197.
Никонова И.А., Шамгунов Р.Н. Стратегия и стоимость коммерческого банка. – М.: Альпина Бизнес Букс. 2006. – С. 302.
Николкин В., Ермак А. Вексельный рынок: текущее состояние и перспективы.//РЦБ-№16 (247). 2009. – С.34.
Усоскин В. М. Современный коммерческий банк: управление и операции. М.: Антидор, - 2006. - С. 320.
Управление человеческими ресурсами: стратегия и практика, Алма-Ата, - 2006, - С. 360.
Уткин Э.А. Банковский маркетинг. - М.: ИНФРА-М, - 2006. - С. 400.
Янов В.В. Вексельное обращение в корпоративном управлении инвестиционной деятельностью.//Финансы и кредит.-2008.-№ 21 (111) - С.37.
expert/ural
expert/ural
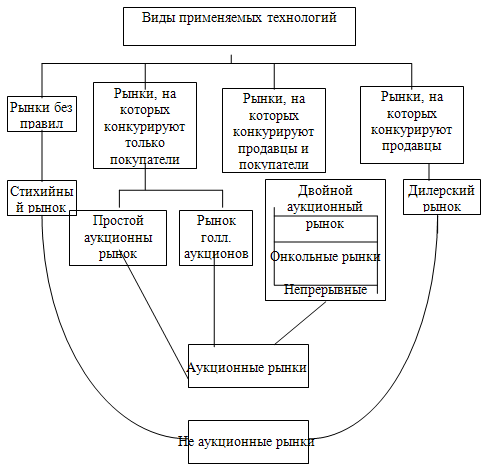
Приложение А
Классификация рынков ценных бумаг
Приложение Б
Топ 100 универсальных банков 2009г.
| № | Банк | Балл | Чистые активы | Ликвидные активы | Валюта баланса | Прибыль |
| 1 | Сбербанк | 3 000 | 1 | 1 | 1 | 1 |
| 2 | Газпромбанк | 2 969 | 3 | 2 | 3 | 4 |
| 3 | Россельхозбанк | 2 932 | 4 | 14 | 5 | 19 |
| 4 | Райффайзенбанк | 2 920 | 9 | 11 | 6 | 9 |
| 5 | ВТБ 24 | 2 919 | 6 | 7 | 8 | 8 |
| 6 | Банк Москвы | 2 909 | 5 | 6 | 9 | 52 |
| 7 | Юникредит Банк | 2 895 | 8 | 17 | 10 | 6 |
| 8 | МДМ-Банк | 2 871 | 12 | 12 | 14 | 35 |
| 9 | Транскредитбанк | 2 836 | 16 | 20 | 19 | 7 |
| 10 | Банк Санкт-Петербург | 2 821 | 17 | 32 | 20 | 23 |
| 11 | Номос-Банк | 2 814 | 14 | 24 | 16 | 21 |
| 12 | Ситибанк | 2 797 | 20 | 15 | 4 | 5 |
| 13 | Возрождение | 2 772 | 26 | 19 | 29 | 26 |
| 14 | АК Барс | 2 768 | 18 | 41 | 18 | 46 |
| 15 | Петрокоммерц | 2 723 | 22 | 18 | 21 | 58 |
| 16 | Зенит | 2 716 | 27 | 21 | 30 | 25 |
| 17 | Русский Стандарт | 2 686 | 24 | 10 | 26 | 39 |
| 18 | Ханты-Мансийский Банк | 2 654 | 30 | 34 | 34 | 81 |
| 19 | Альфа-Банк | 2 637 | 7 | 9 | 7 | - |
| 20 | Росбанк | 2 631 | 11 | 5 | 12 | - |
| 21 | ВТБ | 2 622 | 2 | 3 | 2 | 2 |
| 22 | Промсвязьбанк | 2 616 | 10 | 8 | 11 | - |
| 23 | Московский Индустриальный Банк | 2 615 | 39 | 40 | 44 | 33 |
| 24 | Московский Кредитный Банк | 2 614 | 41 | 50 | 50 | 31 |
| 25 | Уралсиб | 2 600 | 13 | 13 | 13 | - |
| 26 | ОТП Банк | 2 581 | 37 | 43 | 37 | 57 |
| 27 | Газэнергопромбанк | 2 556 | 32 | 16 | 42 | 20 |
| 28 | Национальный Банк Траст | 2 547 | 35 | 48 | 33 | 114 |
| 29 | Пробизнесбанк | 2 516 | 50 | 46 | 45 | 37 |
| 30 | СКБ-Банк | 2 485 | 53 | 55 | 73 | 82 |
| 31 | БСЖВ | 2 478 | 25 | 22 | 23 | - |
| 32 | Глобэкс | 2 472 | 47 | 77 | 46 | 29 |
| 33 | Транскапиталбанк | 2 465 | 54 | 78 | 57 | 76 |
| 34 | Русь-Банк | 2 462 | 36 | 47 | 39 | 221 |
| 35 | Юниаструм Банк | 2 444 | 48 | 45 | 56 | 170 |
| 36 | Росевробанк | 2 440 | 57 | 51 | 66 | 51 |
| 37 | Абсолют Банк | 2 436 | 29 | 38 | 27 | - |
| 38 | ВТБ Северо-Запад | 2 432 | 15 | 23 | 17 | 17 |
| 39 | Нордеа Банк (Оргрэсбанк) | 2 432 | 23 | 62 | 25 | 11 |
| 40 | Запсибкомбанк | 2 431 | 63 | 39 | 79 | 92 |
| 41 | Россия | 2 421 | 34 | 29 | 35 | 24 |
| 42 | Мастер-Банк | 2 414 | 58 | 36 | 74 | 70 |
| 43 | МБРР | 2 408 | 28 | 33 | 32 | - |
| 44 | Авангард | 2 395 | 68 | 53 | 78 | 43 |
| 45 | ХКФ-Банк | 2 376 | 33 | 79 | 36 | 3 |
| 46 | Всероссийский банк развития регионов | 2 361 | 74 | 27 | 83 | 69 |
| 47 | Инвестторгбанк | 2 339 | 60 | 128 | 77 | 50 |
| 48 | Бинбанк | 2 329 | 43 | 58 | 43 | - |
| 49 | Татфондбанк | 2 325 | 65 | 117 | 76 | 84 |
| 50 | Кредит Европа Банк | 2 311 | 46 | 83 | 52 | 16 |
| 51 | Внешпромбанк | 2 309 | 69 | 75 | 93 | 61 |
| 52 | Центр-Инвест | 2 286 | 73 | 49 | 80 | 176 |
| 53 | Кит Финанс | 2 266 | 31 | 134 | 22 | - |
| 54 | Связь-Банк | 2 253 | 19 | 30 | 24 | - |
| 55 | Национальный Резервный Банк | 2 239 | 64 | 166 | 59 | 10 |
| 56 | Уралсиб-Юг Банк | 2 228 | 89 | 44 | 98 | 66 |
| 57 | Сургутнефтегазбанк | 2 227 | 72 | 67 | 62 | 215 |
| 58 | Банк Петровский | 2 217 | 38 | 31 | 47 | - |
| 59 | УБРР | 2 210 | 52 | 74 | 72 | 759 |
| 60 | Союз | 2 209 | 45 | 82 | 55 | - |
| 61 | КМБ-Банк | 2 197 | 49 | 61 | 49 | - |
| 62 | Еврофинанс Моснарбанк | 2 183 | 80 | 90 | 60 | 28 |
| 63 | Локо-Банк | 2 178 | 87 | 124 | 84 | 55 |
| 64 | Балтийский Банк | 2 158 | 55 | 28 | 51 | - |
| 65 | СМП Банк | 2 142 | 67 | 42 | 82 | 99 |
| 66 | Совкомбанк | 2 140 | 83 | 123 | 90 | 40 |
| 67 | Международный Банк СПб | 2 119 | 76 | 70 | 81 | 56 |
| 68 | Собинбанк | 2 106 | 66 | 68 | 63 | - |
| 69 | Пересвет | 2 099 | 85 | 113 | 99 | 73 |
| 70 | Сведбанк | 2 095 | 56 | 37 | 40 | - |
| 71 | Металлинвестбанк | 2 083 | 77 | 88 | 41 | 45 |
| 72 | Международный Промышленный Банк | 2 078 | 21 | 126 | 28 | 62 |
| 73 | Фондсервисбанк | 2 071 | 101 | 59 | 92 | 63 |
| 74 | Балтинвестбанк | 2 068 | 79 | 138 | 88 | 243 |
| 75 | Открытие КБ | 2 065 | 70 | 63 | 75 | 298 |
| 76 | Дальневосточный Банк | 2 045 | 100 | 92 | 113 | 75 |
| 77 | Инвестбанк | 2 037 | 91 | 177 | 48 | 126 |
| 78 | Восточный Экспресс | 2 019 | 59 | 87 | 64 | - |
| 79 | БНП Париба | 2 003 | 86 | 105 | 54 | 38 |
| 80 | СБ Банк | 1 971 | 81 | 100 | 87 | 156 |
| 81 | Интерпромбанк | 1 971 | 105 | 99 | 86 | 72 |
| 82 | Новикомбанк | 1 970 | 78 | 168 | 91 | 60 |
| 83 | Инг Банк (Евразия) | 1 959 | 42 | 143 | 31 | 15 |
| 84 | Челябинвестбанк | 1 951 | 108 | 85 | 125 | 148 |
| 85 | Агропромкредит | 1 947 | 116 | 91 | 111 | 93 |
| 86 | НС Банк | 1 939 | 107 | 56 | 128 | 106 |
| 87 | Меткомбанк | 1 931 | 82 | 76 | 94 | 129 |
| 88 | Саровбизнесбанк | 1 923 | 95 | 26 | 123 | 91 |
| 89 | Девон-Кредит | 1 917 | 106 | 25 | 114 | 77 |
| 90 | Азиатско-Тихоокеанский банк | 1 911 | 104 | 121 | 109 | 140 |
| 91 | Газбанк | 1 906 | 103 | 204 | 115 | 171 |
| 92 | Челиндбанк | 1 905 | 98 | 101 | 103 | 247 |
| 93 | СДМ-Банк | 1 895 | 114 | 84 | 120 | 111 |
| 94 | Кедр | 1 885 | 102 | 57 | 95 | 410 |
| 95 | Первый Объединенный Банк | 1 880 | 84 | 147 | 89 | 282 |
| 96 | Акибанк | 1 880 | 111 | 71 | 142 | 160 |
| 97 | Центрокредит | 1 880 | 62 | 131 | 58 | 13 |
| 98 | Севергазбанк | 1 875 | 115 | 137 | 116 | 138 |
| 99 | Национальный Торговый Банк | 1 860 | 97 | 221 | 102 | 230 |
| 100 | Липецккомбанк | 1 854 | 120 | 72 | 141 | 98 |
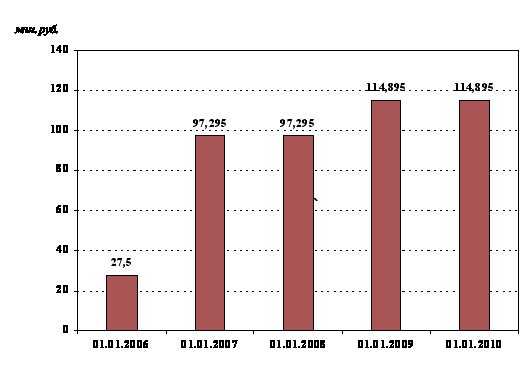
Приложение В
Динамика уставного капитала ОАО «ДВБ»
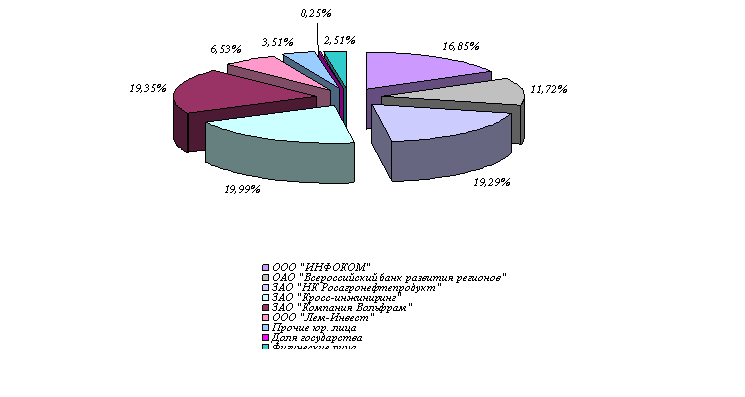
Приложение Г
Структура акционерного капитала ОАО «ДВБ
1 Федеральный Закон «О рынке ценных бумаг от 22.04.1996 N 39-ФЗ
1 Николкин В., Ермак А. Вексельный рынок: текущее состояние и перспективы.//РЦБ-№16 (247). 2009. –С.34.
1 Агарков. М.М. Основы банковского права. Учение о ценных бумагах. М., 2007. - С. 199.
2 Янов В.В. Вексельное обращение в корпоративном управлении инвестиционной деятельностью.//Финансы и кредит.-2006.-№ 21 (111) -С.37.