Оценка прибыльности основных направлений банковской деятельности
(1)
2250*100%
23849+4023
(2)
8850*100%
24642+4472
Н5=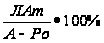
(1)
33707*100%
132768–2042
(2)
6553*100%
117708–2063
Пояснения к расчету нормативов ликвидности:
1) ЛАм = счета 202+30102
ЛАм (1) = 31011 + 818 = 31829
ЛАм (2) = 2984 + 1932 = 4916
2) ОВм = счета 301П + 405 + 407 + 408 + 40901 + 40905 + 42301 + 52301 + 60305 + 60322
ОВм (1) = 20+116+50835+219+5798+197 = 57185
ОВм (2) = 14+224+33231+140+7041+175 = 40825
3) ЛАт = Лам + счета 30110+ 51501 +51402
ЛАт (1) = 31829+1878 = 33707
ЛАт (2) = 4916+1637 = 6553
4) ОВт = счета 301 (П) + 405 + 407+408+42301+52301+60305+60322
ОВт (1) =20+116+50835+219+5798+197 = 57185
ОВт (2) =14+224+33231+140+7041+175 = 40825
5) Крд = счета45207+45506
Крд (1) =2250
Крд (2) =8850
6) ОД=счет42306
ОД (1) = 4023
ОД (2) = 4472
7) А=Актив – счета 30302 – 30306 – 702 – 705 – 61407
А (1) = 156526–5957–17831 = 132768
А (2) = 137305–4167–15430 = 117708
8) Ро = счет 30202
Ро (1) = 2042
Ро (2) = 2063
Норматив достаточности собственных средств (капитала) Н1 превышает минимально допустимое значение норматива более чем в 2 раза, это означает что собственного капитала банку не достаточно.
Уставный капитал может быть увеличен в зависимости от организационно-правовой формы банка за счет дополнительной эмиссии акций или дополнительных взносов учредителей. Важный источник пополнения уставного капитала – капитализация средств резервного фонда в части, превышающей его минимальный объем. Можно увеличить часть собственных средств (капитала) банка за счет нераспределенной прибыли и фондов специального назначения, создаваемых из прибыли.
На основании таблицы 4 можно сказать, что в течение очень короткого периода (с 01.04 по 1.07) наблюдается скачкообразное изменение показателей в сторону ухудшения.
Превышение норматива мгновенной ликвидности по отношению к минимально допустимому значению на 01.04. доказывает наличие достаточных ресурсов для исполнения обязательств по вкладам в текущий момент времени.
На 01.07 фактическое значение норматива мгновенной ликвидности меньше минимально допустимого значения, что означает дефицит ресурсов для исполнения обязательств перед вкладчиками.
Норматив текущей ликвидности, исчисленный как на 01.04, так и на 01.07 показывает, что масса ликвидных активов не обеспечивает погашение его текущих обязательств по сбережениям и прочим привлеченным средствам.
Низкое значение норматива долгосрочной ликвидности, исчисленное как на 01.04, так и на 01.07 по отношению к предельному нормативу показывает, что долгосрочные активы почти не перекрываются долгосрочными активами и собственными средствами, не обеспечивая способность кооператива исполнять свои обязательства в долгосрочной перспективе.
Низкий, по отношению к минимально допустимому, норматив общей ликвидности на 01.04 отражает допустимую долю ликвидных активов в капитале банка, на 01.07 данный показатель ниже минимально допустимого почти в 4 раза, что говорит о неликвидности банка.
Заключение
Кредитная система в РФ сформирована как двухуровневая:
I уровень – Центральный банк Российской Федерации;
II уровень – коммерческие банки и некоторые другие финансово-кредитные учреждения, осуществляющие отдельные банковские операции.
Анализ активов, пассивов и значений обязательных экономических нормативов показал, что в целом ТрансКредитБанк динамично развивается и достигает неплохих показателей.
Кредитная работа с физическими лицами выбранного банка проявляется в следующих кредитных программах:
1. Автокредитование
Кредит на покупку нового автомобиля иностранного производства
Кредит на покупку новых микроавтобусов и малотоннажных автомобилей иностранного и отечественного производства
Кредит на покупку подержанного автомобиля иностранного производства
Кредит на покупку нового автомобиля отечественного производства
Кредит на покупку нового автомобиля отечественного производства
2. Ипотечное кредитование
Кредит на покупку квартир на вторичном и первичном рынках недвижимости
Кредит под залог жилого недвижимого имущества
Кредит под залог нежилого недвижимого имущества
3. Потребительское кредитование
Кредит без обеспечения
Кредит под залог ценных бумаг
Кредит под поручительство юридического лица
4. Кредитование сотрудников предприятий ОАО «Российские Железные Дороги»
Потребительский кредит без обеспечения.
Образовательный кредит.
Кредитные карты с беспроцентным периодом кредитования.
Овердрафтные кредиты по банковским картам.
Ипотечные кредиты.
5. Кредитование сотрудников предприятий-клиентов банка.
Потребительский кредит без обеспечения.
Кредитные карты с беспроцентным периодом кредитования.
Овердрафтные кредиты для держателей банковских карт.
Список литературы
Челноков В.А. Деньги. Кредит. Банки: учеб. Пособие для студентов вузов, обучающихся по специальности «Финансы и кредит» / В.А. Челноков. – 2-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2007. – 447 с.
Галицкая С.В. Деньги. Кредит. Финансы: Учебник. – М.: Изд-во Эксмо, 2005. – 496 с.
Виноградова Т.Н. Банковские операции: Учеб. Пособие. – Ростов н/Д: «Феникс», 2001. – 384 с.
Пещанская И.В. Краткосрочный кредит: теория и практика / И.В. Пещанская. – М.: Издательство «Экзамен», 2003. – 320 с.
Банковское дело: управление и технологии: Учеб. Пособие для вузов / Под ред. проф. А.М. Тавасиева. – М.: ЮНИТИ-ДАНА, 2001, 863 с.
Батракова Л.Г. Экономический анализ деятельности коммерческого банка: Учебник для вузов. – М.: Издательская корпорация «Логос», 2000. – 244 с.
Вешкин Ю.Г., Авагян Г.Л. Экономический анализ деятельности коммерческого банка: учеб. Пособие/ Вешкин Ю.Г., Авагян Г.Л. – М.: Магистр, 2007. – 350 с.
Управление деятельностью коммерческого банка (банковский менеджмент) / Под ред. д-ра экон. наук, проф. О.И. Лаврушина. – М.: Юристъ 2005, – 688 с.
Пещанская И.В. Организация деятельности коммерческого банка: Учеб. пособие. – М.: ИНФРА-М, 2001. – 320 с.
Размещено на