Банки
Значительное влияние на величину прибыли имел фактор экономии расходов банка на приобретение кредитных ресурсов. Так, за счет снижения уровня оплаты по ним на 10,4 пп дополнительно получено прибыли на 3373 млн. крб. или 102,5% прироста ее.
Анализ прибыли банка от прочих услуг, должен быть направлен на изыскание возможностей их расширения и определения резервов увеличения за счет этого прибыли. Банку следует развернуть работу по диверсификации услуг.
При анализе финансовых результатов от вне реализационных операций особое внимание следует обратить на выявление причин возникновения связанных с ними расходов, используя для этой цели данные введенной НБУ ежемесячной отчетности- информации об оплате коммерческими банками пени за превышение нормального срока платежей в пользу клиентов и Госбюджета, а также уплаченных штрафов.
Результаты анализа используются для подсчета неиспользованных резервов увеличения балансовой прибыли (таблица 24).
Таким образом, банк имел возможность увеличить прибыль на 27700 млн. крб.
Доходность – прибыльность банка характеризуется не только абсолютной величиной прибыли, но и относительными показателями рентабельности его деятельности, использования капитала, кредитных ресурсов и его активов.
 ак,
обобщающим
показателем
результатности
деятельности
коммерческого
банка является
показатель
рентабельности
капитала (Рк),
определяемый
отношением
прибыли (П) к
капиталу банка
(К) по формуле:
 В
рассматриваемом
примере его
уровень равен
25,1% (4994 млн. крб. *100:19892
млн. крб.).
Наряду с этим определяют прибыльность уставного фонда (Руф), как отношение прибыли банка (п) к сумме уставного фонда банка (УФ) по формуле:
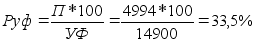 Этот
уровень рентабельности
соответствует
65 месту среди
107 банков Украины
(см. “Бизнес”
№4,6 февраля 1996 г.)
Показатель прибыльности уставного фонда отображает эффективность использования банком уставного фонда. Дает информацию акционерам и учредителям банка об эффективности использования вложенных ими средств.
Рентабельность активов банка характеризуется двумя показателями:
рентабельность всех активов (Ра), который определяется отношением прибыли (П) к активам банка (А) по формуле:
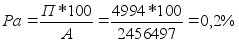 2)рентабельность
доходных активов
(Рад), определяемый
отношением
прибыли (П) к
доходным активам
банка (Ад) по
формуле:
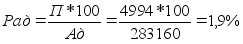 Эти
показатели
отражают внутреннюю
политику банка,
профессииализм
его персонала
в поддерживании
оптимальной
структуры
активов и пассивов
с точки зрения
доходов и расходов.
Показатели характеризуют способность банка обеспечить наибольшую отдачу активов, их прибыльность, на которую, в свою очередь, влияет доходность активов, и возможности банка минимизировать расходы и тем самым максимизировать долю прибыли в доходах.
Показатель общей рентабельности деятельности коммерческого банка (Роб) определяется отношением чистой прибыли банка (Чп) к сумме расходов банка (РБ) по формуле:
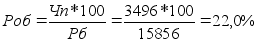 Хотя
банк работает
рентабельно,
но уровень
рентабельности
мог быть выше,
если бы банк
использовал
резервы увеличения
прибыли в сумме
2770 млн. крб. (в т.ч.
чистой прибыли
– 1940 млн. крб.).
Использование
резервов увеличения
чистой прибыли
позволило бы
повысить уровень
общей рентабельности
банка на 12,2%
(1940*100:15856).
Руководству банка необходимо разработать и осуществить мероприятия по мобилизации неиспользованных резервов улучшения деятельности банка.
5.АУДИТ И ОЦЕНКА ФИНАНСОВОГО ПОЛОЖЕНИЯ ЮРИДИЧЕСКОГО ЛИЦА – УЧАСТНИКА КОММЕРЧЕСКОГО БАНКА.
В соответствии с законом Украины “О банках и банковской деятельности” коммерческие банки создаются на акционерных началах. Учредителями, акционерами (участниками) коммерческих банков могут быть юридические лица предприятия, имеющие устойчивое (надежное) финансовое положение. Одним из документов, на основании которых осуществляется регистрация коммерческого банка Национальным Банком Украины является заключение аудиторской организации (аудитора), содержанием которого должна быть не только оценка достоверности и полноты бухгалтерского учета финансово-хозяйственных операций и отчетности, но и устойчивости финансового положения участника, его платежеспособности (ликвидности). Для подготовки такого заключения необходимо органическое сочетание методики аудита и экономического анализа деятельности субъекта предпринимательской деятельности.
Оценка финансового положения – участника коммерческого банка производится на основании данных бухгалтерской (финансовой) отчетности, состоящей из: баланса предприятия – ф.№1, отчета о финансовых результатах и их использовании – ф.№2 и отчета о финансово-имущественном положении предприятия – ф.№3. Но прежде, чем использовать эту отчетность для оценки финансового положения предприятия необходимо проверить , соответствует ли организация и ведение бухгалтерского учета хозяйственно-финансовых операций на предприятии “Положение об организации бухгалтерского учета и отчетности в Украине” и составлена ли бухгалтерская отчетность в соответствии с инструкцией о порядке заполнения форм годового бухгалтерского учета предприятия, утвержденной Министерством финансов Украины с учетом дополнений к ней.
Далее следует определить достоверность отчетности и учета, его полноты и соответствия действующему законодательству и установленным нормативам путем проверки первичных документов, соответствие даны аналитического и синтетического учета с главной книгой, а ее данных с балансовыми данными. Кроме того, необходимо проверить обоснованы ли результатами тщательно проведенной перед составлением годового отчета инвентаризации на конец года балансовые данные по статьям основных средств, товарно-материальных ценностей, средств, резервов, расчетов и других пассивов и активов и если по результатам инвентаризации были выявлены расхождения фактической наличности ценностей с данными бухгалтерского учета, то внесены ли соответствующие записи в регистры и счета бухгалтерского учета.
Также необходимо проверить, соответствуют ли суммы статей баланса по счетам средств в банках, ссуд, полученных от банков, данных о движении финансирования из бюджета и внебюджетных фондов, данным, которые указаны в выписках банков, а по расчетам с финансовыми и налоговыми органами должны быть подтверждения о взаимном согласовании данных. При проверке особое внимание необходимо обратить на тождественность данных, отраженных в счете ф.№2 и балансе: по балансовой прибыли (или убытку) и отр. 090 в ф.№2 и стр. 482 (сч.№80) в балансе и по использованию прибыли – итог по разделу 2 ф.№2 и стр.481 (сч.№81) баланса.
Если в процессе проверки выявлены нарушения нормативных актов при отражении финансово-хозяйственных операций в регистрах бухгалтерского учета, необоснованность бухгалтерских записей по счетам учета и другие недостатки, связанные с недостоверностью данных учета и отчетности, следует рекомендовать руководству проверяемого предприятия внести изменения (коррективы) в бухгалтерские записи по соответствующим регистрам и уточнить данные в бухгалтерской (финансовой) отчетности, чтобы она была достоверной и могла служить информационной базой для оценки финансового положения предприятия.
Поскольку взносы в уставный фонд коммерческого банка должны производится юридическими лицами-участниками только за счет свободного оборотного капитала, т.е. имеющихся в наличии свободных собственных оборотных средств, то необходимо по данным баланса определить сумму этих средств путем состояния следующего расчета (таблица 25).
Так как сумма оборотных средств может образоваться не только за счет собственных источников средств предприятия, но и приравненных к ним, а взнос в уставной фонд коммерческого банка должен производится только за счет источников оборотных средств предприятия, то необходимо эти источники определить. Иначе говоря, необходимо ответить на вопрос, какая сумма собственных оборотных средств предприятия (п.3, табл.25) образовалась за счет его собственных источников средств, которыми могут быть: нераспределенная прибыль прошлых лет и отчетного периода, средства специальных фондов, образованные в процессе распределения прибыли, при недостаточности этих источников для осуществления обусловленного учредительными документами взноса, возможно использование средств Уставного фонда предприятия.
Следует иметь в виду, что источниками средств для образования суммы взносов в Уставной фонд коммерческого банка не могут быть использованы средства резервного фонда, амортизационного фонда, источников финансирования капитальных вложений, а также средства целевого финансирования, полученные предприятием по договору о совместной деятельности от других предприятий, учитываемые на счете №96.
Выявление собственных источников оборотных средств предприятия осуществляется путем проверки соответствующих данных бухгалтерского учета и если будет установлено, что излишки средств на счетах специальных фондов и средств целевого финансирования предприятия значительно превышают остаток балансовой прибыли, то необходимо путем анализа поступлений, учетных на счетах №87,88,96, определить остатки действительно собственных средств.
По результатам проверки данных бухгалтерского учета и баланса (формы №1) определяется сумма собственных оборотных средств предприятия, образовавшиеся за счет его собственных источников .
Из таблицы 26 видно, что в составе общей суммы собственных оборотных средств предприятия, составившей 7927 млн. крб. собственных источников имеется только 6069 млн. крб., которые можно рассматривать как источник средств для взносов в Уставный фонд коммерческого банка. Однако, согласно указаниям Национального Банка Украины часть из этих средств (в пределах 5% итога актива баланса – в рассматриваемом примере это составляет 2190 млн. крб.) должна служить “ценой безопасности” предприятия. Поэтому свободным оборотным капиталом предприятия, который может явиться источником финансирования и инвестиций будет сумма 3879 млн. крб. (8069-2190). Эта сумма свободного оборотного капитала сравнивается с величиной взноса субъекта предпринимательской деятельности в Уставный фонд банка, который будет фактически осуществляется участником, согласно учредительным документам товарищества.
Однако, если при проверке данных бухгалтерского учета будет установлено, что остаток по балансовому счету №81 будет больше остатка по счету №80, и вообще отсутствует нераспределенная прибыль прошлых лет, за счет которой можно перекрыть эту разницу, то следует оценить деятельность анализируемого предприятия как убыточную, финансовое состояние его как неудовлетворительное, что не дает возможность произвести взносов в Уставный фонд банка, независимо от определенной суммы собственного оборотного капитала, в связи с необходимостью покрытия за счет будущей прибыли производимых затрат, что свидетельствует о недостаточности физического положения предприятия.
Если в балансе анализируемого предприятия – участника коммерческого банка отражены убытки прошлых лет или отчетного года (остатки по дебету счетов №80 и №98), которые должны быть возмещены за счет будущей прибыли, то финансовое положение такого предприятия оценивается как неудовлетворительное и оно нге может быть участником коммерческого банка.
Уплата участником коммерческого банка взносов в его Уставный фонд осуществляется только в денежной форме путем перечисления средств с расчетного счета.
При положительном решении вопроса о наличии предприятия – участника банка свободного оборотного капитала, позволяющего произвести финансовые вложения и безубыточной его деятельности, переходят к оценке его финансовой устойчивости (надежности и платежеспособности (ликвидности), используя для этого систему показателей, определяемых по данным баланса (ф.№1) предприятия.
Финансовая устойчивость (надежность) предприятия характеризуется такими показателями:
Коэффициент финансовой независимости (Кфн), определяемый отношением источников собственных и приравненных к ним средств (Иос) к сумме привлеченных средств (По) по формуле:
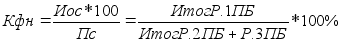 где
ПБ – пассив
баланса (ф.№1).
Этот показатель характеризует соотношение между источниками собственных средств предприятия и привлеченными им средствами. Чем выше уровень этого показателя, тем выше степень финансовой независимости предприятия и наоборот. В рассматриваемом примере источники собственных средств предприятия в 5,7 раз превышают сумму привлеченных средств, что свидетельствует об очень высокой степени финансовой независимости предприятия.
Коэффициент соотношения привлеченных и собственных средств (Копс) предприятия характеризует величину привлеченных средств на 1 крб. собственных средств предприятия. Он определяется по формуле:
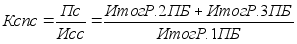 В
рассматриваемом
примере предприятие
привлекло на
1 крб. собственных
средств 0,2 крб.
привлеченных
средств, что
подтверждает
финансовую
независимость
предприятия.
Динамический
рост этого
показателя
будет свидетельствовать
об усилении
независимости
предприятия
от привлечения
средств, и что
оно постепенно
утрачивает
финансовую
устойчивость.
Коэффициент маневренности собственных оборотных средств предприятия (Кмсос) определяется как частное от деления собственных оборотных оборотных средств (Сос) на общую сумму источников собственных и приравненных к ним средств (Исс) по формуле:
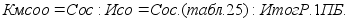 Этот
показатель
характеризует
степень мобильности
(гибкости)
использования
средств предприятия.
В рассматриваемом
примере
Кмсоо=0,6(=7927:13076) свидетельствует
о высоком уровне
использования
предприятием
собственных
оборотных
средств.
Коэффициент реальной стоимости (Крс) основных и оборотных средств в имуществе предприятия, показывающий удельный вес затрат в производственный потенциал предприятия, определяется по формуле:
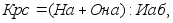 где
На – необоротные
активы (основные
средства – итог
раздела 1 актива);
Она – оборотные нормируемые активы оборотные средства (итог раздела 2 актива);
Наб – итог актива баланса.
В рассматриваемом примере величина Крс равна 0,7 , что свидетельствует о довольно эффективном использовании средства для предпринимательской деятельности.
Коэффициент покрытия инвестиций (Кпи), который характеризует, какая часть активов финансируется за счет постоянных источников средств (собственных средств и долгосрочных пассивов) и определяются по формуле:
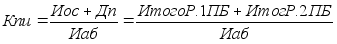 где
Дп – долгосрочные
пассивы.
Теоретическое знание Кпи=0,85-0,90, а в рассматриваемом примере его величина равна 0,83, несколько ниже требуемой.
Одним из важнейших показателей, характеризующих финансовое положение предприятия, является его платежеспособность. Оценка платежеспособности осуществляется путем определения, по данным баланса, показателей ликвидности оборотных активов.
Платежеспособность (ликвидность), или общий коэффициент ликвидности (Окл), свидетельствующий о возможности погашения краткосрочных обязательств предприятия (Коб), состоящий из погашенных в срок долгосрочных кредитов (из раздела 2 пассива) и краткосрочных платежей (итога раздела 3 пассива) за счет общей суммы оборотных ликвидных активов (Оа), определяемой суммой нормируемых оборотных средств (итог раздела 2 актива баланса за исключением расходов будущих периодов) и активами, отраженными в разделе 3 актива, за исключением использованных заемных средств; Окл определяется по формуле:
Окл=Оа:Коб.
Оптимальное значение Окл=2,0-2,5 (таким образом, на каждый карбованец обязательств предприятие должно иметь от 2 до 2,5 крб. ликвидных средств). В рассматриваемом примере фактический уровень этого показателя равен 5,5;
Коэффициент абсолютной (быстрой) ликвидности (Кал) характеризует ту часть краткосрочных обязательств, которая может быть немедленно погашена денежными средствами, находящимися в кассе, суммами на расчетном и валютном счетах, другими денежными средствами, краткосрочными финансовыми вложениями (ценные бумаги, деловиты) и определяются по формуле:
Кал=Бла:Коб,
где Бла – быстро ликвидные средства (денежные средства + краткосрочные финансовые вложения).
Теоретическое значение Кал=0,2-0,25, а фактическое - 1,25.
Коэффициент промежуточной ликвидности (Кпл) характеризует часть краткосрочных обязательств, которая может быть погашена за счет быстро ликвидных активов (Бла) и средств, мобилизуемых путем взыскания дебиторской задолженности (расчеты с дебиторами – Рд) и определяются по формуле:
Кпл=(Бла + Рд) : Коб.
Теоретическое значение этого показателя (Кпл) =0,7 – 0,8, а фактическое в рассматриваемом примере – 2,7.
При оценке финансового состояния участника коммерческого банка важно также выявить условия его безубыточной деятельности на перспективу. Для этой цели можно использовать следующий метод.
Анализ строится на поиске соотношений между себестоимостью продукции, выручкой от реализации и прибылью. Исследование начинается с условий, когда все затраты на производство и реализацию продукции подразделяются на постоянные и переменные, и что объем реализации продукции равен валовым затрат ( постоянными и переменными). В таком случае, функционирование предприятия безубыточно. Это положение называют критической точкой, так как до достижения ее уровня выручка от реализации продукции не показывает затраты и предприятие несет убытки, а после увеличения объема реализации дает возможность получать прибыль.
На варьировании переменными и постоянными затратами основывается концепция граничного дохода , которую часто называют концепцией содействия маржи, т.е. содействия доходу. Содействие может быть определено как величина, которая остается после покрытия переменных затрат, которые способствовали оплате постоянных расходов.
Рассмотрим это на условном примере:
тыс.крб.
Выручка от реализации 2200
Переменные затраты на изготовление продукции 1640
Содействие маржи 580
На 2200 тыс. крб. выручки приходится 1840 тыс. крб. переменных затрат, соответственно на 1 крб. выручки переменных затрат 1840 : 2200 =0,75 крб. Таким образом, для 1 крб. выручки содействие состоит 0,25 крб.
При условии, что постоянные затраты равны 394 тыс. крб., безубыточность предприятия будет иметь место, когда оно получит от реализации дохода, которые равны валовым затратам в сумме 1576 тыс. крб. (294:0,25).
В некоторых случаях расчеты безубыточности целесообразно осуществлять в натуральных единицах, а не в денежных. Например, известно, что продукция реализовывается по 100 крб. за единицу.
Переменные затраты на единицу продукции 75 крб. Таким образом, содействие составит 25 крб. Если постоянные расходы будут составлять 200 тыс. крб., точка критических соотношений достигает уровня 8 тыс. единиц продукции (200000:25).
Изложенная методика аудиторской проверки и анализа финансового положения критического лица-участника коммерческого банка позволяет не только сделать вывод о его возможности быть участником банка (или нет), но в известной мере прогнозировать в общей форме будущее финансово-хозяйственного положения.
5. КОНТРОЛЬ ЗА КРЕДИТОСПОСОБНОСТЬЮ ССУДОЗАЕМЩИКА, ОПРЕДЕЛЕНИЕ ЕГО РЕЙТИНГА.
Наблюдение за изменением динамики показателей кредитоспособности ссудозаемщика необходимо вести систематически, используя таблицу 27.
Таблица 27.
Динамика оценочных показателей кредитоспособности заемщика.
| Показатели кредитоспособности | 1995 год | 1996 год | 1997 год |
|
1 кв. |
2 кв. |
3 кв. |
год. |
1 кв. |
2 кв. |
и т.д. |
В зависимости от динамики уровней показателей кредитоспособности предприятия (клиенты банка) делятся на группы: предприятия первого класса, второго класса, третьего класса, имеющие неликвидный баланс, неустойчивое финансовое положение и кредитоспособные предприятия (банкроты).
Для оценки кредитоспособности предприятия (клиента) банки используют рад показателей, каждый из которых имеет свой критериальный уровень: по одним показателям заемщик может быть отнесен к первому классу, по другим – ко второму, а по отдельным – к третьему классу кредитоспособности. В этой связи возникает необходимость установления уровня классности предприятия по совокупности названных показателей, т.е. путем исчисления “рейтинга” заемщика. Для этого может производится оценка в баллах, которая позволяет свести разные значения отдельных показателей кредитоспособности к одному значению. Применяемый для этого уровень показателей кредитоспособности к одному значению. Применяемый для этого уровень показателей в различных методиках, используемых банками для определения кредитоспособности заемщиков, не одинаков.
Условная разбивка заемщиков по классности может быть осуществлена, например, на основании следующих значений коэффициентов, используемых для определения их платежеспособности.
| КОЭФФИЦИЕНТЫ | 1-Й КЛАСС | 2-Й КЛАСС | 3-Й КЛАСС |
|
Коэффициент быстрой ликвидности (Кбл) Коэффициент промежуточной ликвидности (Кпл) Коэффициент общей ликвидности (Кол) Коэффициент независимости (Кн) |
0,2 > 0,8 > 0,2 > > 60% |
0,15-0,2 0,5- 0,8 1,0-2,0 40-60% |
< 0,15 < 0,5 < 1,0 < 40% |
Для определения кредитоспособности могут использоваться и другие показатели (коэффициенты), например, коэффициент маневренности (деловой активности), коэффициент финансовой устойчивости, коэффициент рентабельности и др.
Вопросы оптимального набора показателей, наиболее активно отражающих тенденцию экономической состоятельности (в т.ч. и финансового состояния) заемщиков, решаются каждым коммерческим банком самостоятельно.
Оценка кредитоспособности заемщика может быть сведена к единому показателю – рейтинг заемщика. Рейтинг определяется в баллах. Так, к первому классу кредитоспособности могут быть отнесены заемщики с суммой баллов 300, ко второму классу – 200 и к третьему классу – 100 баллов. Сумма балов определяется путем умножения классности (1,2,3) любого показателя (например, Кбл, Кпл, Кол, Кн) и его доли (соответственно 30%, 20%, 30%, 20%) в совокупности 100%.
Пример 1. На основании данных баланса заемщика определены уровни показателей, которые по вышеприведенной классификации (таблица 28) относятся к соответствующим классам. На основании этих данных рассчитывается рейтинг заемщика.
Таблица 29.
Рейтинг заемщика.
| Показатель | Уровень | Класс | Доля | Расчет суммы балов |
|
Кбл Кпл Кол Кн |
0,02 0,5 1,8 50% |
3 2 2 2 |
30 20 30 20 |
3*30=90 2*20=40 2*30=60 2*20=40 |
| Итого | х | х | 100 | 230 |
Таким образом, по сумме баллов данный судозаемщик относится ко второму классу кредитоспособности.
Пример 2. Сумма балов определяется по следующей справочной таблице.
Таблица 30.
| Показатели | Обозначение | Класс кредитоспособности | |||||
| 1 | 2 | 3 | |||||
| величина показателя | количество баллов | величина показателя | количество баллов | величина показателя | количество баллов | ||
|
Рентабельность предприятия Темп прироста балансовой прибыли Коэффициент независимости Коэффициент финансовой устойчивости Коэффициент общей ликвидности Коэффициент эффективности финансовых ресурсов Изменение оборачиваемости оборотных средств |
Рп,% бп Тпр,% Кн Кфу Кол э Кэфр,% Иоос |
30 + 0,5 0,9 1-2,5 0 |
40 50 50 60 60 20 20 |
30 0 0,3 0,5 1 20 0 |
30 20 20 50 50 15 15 |
10 10 10 25 25 10 10 |
|
| Итого | х | х | 300 | х | 200 | х | 100 |
На основании данных о результатах анализа деятельности судозаемщика и в соответствии с приведенной ******* произведем расчет рейтинга ссудозаемщика (таблица 31).
Итак, предприятие, деятельность которого анализировалась, относится ко второму классу кредитоспособности.
Коммерческие банки с предприятиями каждого класса кредитоспособности по – разному (дифференцировано) строят свои кредитные отношения. Так, первоклассным по кредитоспособности заемщикам коммерческие банки могут открывать кредитную линию, кредитовать по контокоретному счету, выдавать в разовом порядке бланковые (без обеспечения) ссуды с установлением во всех случаях более низкой процентной ставки, чем для всех остальных заемщиков.
Таблица 31.
-
Источники данных Показатели Обозначения Уровень показателя Класс Расчет суммы балансов Абсолютная величина Удельный вес Табл. 1
Табл. 1.
Табл. 17.
Табл. 17.
Табл. 18.
Табл. 20.
Табл. 21.
Рентабельность предприятия
Темп прироста балансовой прибыли
Коэффициент независимости
Коэффициент финансовой устойчивости
Коэффициент общей ликвидности
Коэффициент эффективности финансовых ресурсов
Изменение оборачиваемости оборотных средств
Рп,%
бп
Тпр,%
Кн
Кфу
Кол
Кфр,%
+Од
3,7
21,5
0,23
0,23
1,19
2,3
15
20
20
15
15
10
5
2
1
3
3
1
2
3
30
20
60
5
15
20
15
ИТОГ - х 100 х 205
Примечание . Удельный вес значения показателя в общей совокупности определяется по усмотрению банка
Кредитование второклассных ссудозаемщиков осуществляется банками в обычном порядке, т.е. при наличии соответствующих форм обеспеченных обязательством (гарантий, залогов, поручительств, страховых полисов). Процентная ставка, соответственно, зависит от вида обеспечения.
Предоставление кредитов клиентам третьего класса связано для банка с серьезным риском. В большинстве случаев банки стараются таким клиентам кредитов не давать. Если же банк решается на выдачу кредита клиенту третьего класса, то размер предоставляемой ссуды не должен превышать размера уставного фонда предприятия.Процентная ставка за кредит устанавливается на высоком уровне.
В том случае, если кредит был выдан клиенту ранее, до ухудшения его финансового положения, банк должен проанализировать причины и последствия сложившейся ситуации с целью уберечь предприятие от банкротства, а при невозможности этого – прекратить его дальнейшее кредитование.
7. ОБОБЩАЮЩАЯ ОЦЕНКА ФИНАНСОВОЙ ДЕЯТЕЛЬНОСТИ КОММЕРЧЕСКОГО БАНКА.
Обобщающая оценка деятельности банка производится на основании результатов осуществленного экономического анализа ее. При этом используется система абсолютных и относительных показателей, которые характеризуют динамику развития банковской деятельности и ее направление, финансовое положение и финансовые результаты деятельности банка.
Так в рассматриваемом примере за анализируемый период (год) валюта баланса - нетто возросла на 628407 млн.крб. или на 34,4%. Этот показатель отображает рост общей величины средств баланса банка, которая является интеграционной финансовой характеристикой объемов выполняемых операций. Важно отметить, что прирост объемов валюты баланса банка объясняется не инфляционными процессами, а расширением банковских услуг, привлечением к активным операциям средств, аккумулированных на депозитных счетах (увеличение в 501 раз), на расчетных счетах предприятий и организаций (увеличение в 3,6 раза).
Величина уставного фонда увеличилась в 27 раз, что позволило увеличить сумму собственных средств (капитала) банка на 30 млрд.крб. Рост объема средств 12825 млн. крб. повысил конкурентно способность банка, сделал возможным дальнейшее его развитие, а также ориентирует в вопросах получения лицензии НБУ на проведение тех или иных операций.
По итогам года показатель общей рентабельности был равен 22%, но при использовании выявленных в процессе анализа резервов он мог бы быть увеличен на 12,3%. Это свидетельствует о возможности развития банка на ближайшую перспективу.
Рентабельность капитала составила на конец года 25,1%, а рентабельность уставного фонда, характеризующая эффективность его использования, составила 33,5%. Этот показатель дает информацию акционерам и учредителям банка об эффективности использования вложенных ими средств.
Вместе с тем, низкий уровень рентабельности всех активов (0,2%) и доходных активов (1,9%), отражающих внутреннюю политику банка, свидетельствует о низком уровне профессионализма его персонала, который не обеспечивает поддержание оптимальной структуры активов и пассивов с точки зрения доходов и расходов. Поэтому банк не добился наибольшей отдачи активов, их прибыльности, а следовательно, и максимизации прибыли в доходах.
За год от всех видов деятельности банк получил дохода 20,8 млрд. крб., однако план по доходам не выполнен на 379 млн. крб. или на 1,8%. В значительной мере невыполнение плана по общей сумме доходов обусловлено недополучением процентных доходов от предоставленных кредитов в сумме 695 млн. крб. или 3,3% плановой суммы доходов, что объясняется снижением процентной ставки по сравнению с планом на 8,37 процентных пункта. Недополучение банком процентных доходов частично было перекрыто сверхплановыми доходами от внерализационных операций в сумме 126 млн. крб.
На прибыльность банка отрицательно повлияло несоблюдение режима экономии расходуемых средств, о чем свидетельствует опережение темпами роста расходов банка темпов роста доходов на 3% .
Руководство банка не обеспечило его финансовую устойчивость, так как величина уставного фонда значительно ниже норматива, фактический уровень показателя платежеспособности (достаточности капитала) ниже оптимального на),4 процентных пункта. Банком не соблюдались показатели ежедневной ликвидности.
Банку необходимо принять меры к укреплению финансового положения, в частности, пополнить уставной фонд, систематически наращивать объемы операций, расширять количество предоставляемых услуг, что будет способствовать улучшению соотношения активов и пассивов и повышению доходности и следовательно, соблюдению экономических нормативов платежеспособности и ликвидности банка.