Валютный рубль: прошлое и настоящее
Темпы инфляции. На валютный курс влияет темп инфляции. Чем выше темп инфляции в России, тем ниже курс рубля, если не противодействуют иные факторы. Инфляционное обесценение денег в стране вызывает снижение покупательной способности и тенденцию к падению курса рубля к валютам стран, где темп инфляции ниже. Данная тенденция обычно прослеживается в средне- и долгосрочном плане. Выравнивание валютного курса, приведение его в соответствие с паритетом покупательной способности происходят в среднем в течение двух лет.
Зависимость валютного курса от темпа инфляции особенно велика у стран с большим объемом международного обмена товарами, услугами и капиталами.
Разница процентных ставок. Влияние этого фактора на валютный курс рубля объясняется двумя основными обстоятельствами. Во-первых, изменение процентных ставок в стране воздействует при прочих равных условиях на международное движение капиталов, прежде всего краткосрочных. В принципе повышение процентной ставки стимулирует приток иностранных капиталов, а ее снижение поощряет отлив капиталов, в том числе национальных, за границу. Во-вторых, процентные ставки влияют на операции валютных рынков и рынков ссудных капиталов. При проведении операций банки принимают во внимание разницу % - х ставок на национальном и мировом рынках капиталов с целью извлечения прибылей. Они предпочитают получать более дешевые кредиты на иностранном рынке ссудных капиталов, где ставки ниже, и размещать иностранную валюту на национальном кредитном рынке, если на нем процентные ставки ниже.
Государственное регулирование валютного курса. Соотношение рыночного и государственного регулирования валютного курса рубля влияет на его динамику. Формирование обменного курса рубля на валютных рынках через механизм спроса и предложения валюты обычно сопровождается резкими колебаниями курсовых соотношений. На рынке складывается реальный валютный курс - показатель состояния экономики, денежного обращения, финансов, кредита и степени доверия к определенной валюте. Государственное регулирование валютного курса рубля направлено на его повышение либо понижение исходя из валютно-экономической политики. С этой целью проводится определенная валютная политика.
Деятельность валютных рынков и спекулятивные валютные операции. Если курс национальной валюты имеет тенденцию к понижению, то фирмы и банки заблаговременно продают ее на более устойчивые валюты, что ухудшает позиции ослабленной валюты. Валютные рынки быстро реагируют на изменения в экономике и политике государства, на колебания курсовых соотношений. Тем самым они расширяют возможности валютной спекуляции и стихийного движения «горячих» денег.
Прогнозы. Обменный курс рубля определяется состоянием экономики и политической обстановкой в стране, а также рассмотренными выше факторами, оказывающими воздействие на валютный курс. Причем дилеры учитывают не только данные темпы экономического роста, инфляции, уровень покупательной способности валюты, но и перспективы их динамики. Иногда даже ожидание публикации официальных данных о торговом и платежном балансе или результатах выборов сказывается на соотношении спроса и предложения курсов валют.
В современных условиях валютный курс формируется, как и любая рыночная цена, под воздействием спроса и предложения. Размер спроса на иностранную валюту определяется потребностями страны в импорте товаров и услуг, расходами туристов этой страны, выезжающих в иностранные государства, спросом на иностранные финансовые активы и спросом на иностранную валюту в связи с намерениями резидентов осуществлять инвестиционные проекты за рубежом.
Чем выше курс иностранной валюты, тем меньше спрос на нее; чем ниже курс иностранной валюты, тем больше спрос на нее.
Размер предложения иностранной валюты определяется спросом резидентов иностранного государства на валюту данного государства, спросом иностранных туристов на услуги в данном государстве, спросом иностранных инвесторов на активы, выраженные в национальной валюте данного государства, и спросом на национальную валюту в связи с намерениями нерезидентов осуществлять инвестиционные проекты в данном государстве.
Так, чем выше курс иностранной валюты по отношению к отечественной валюте, тем меньшее количество национальных субъектов валютного рынка готово предложить отечественную валюту в обмен на иностранную валюту и наоборот, чем ниже курс национальной валюты по отношению к иностранной валюте, тем большее количество субъектов национального рынка готово приобрести иностранную валюту.
3.3. Влияние валютного курса на внешнюю торговлю.
Валютный курс рубля оказывают существенное влияние на внешнюю торговлю России, выступая инструментом связи между стоимостными показателями национального и мирового рынка, воздействуя на ценовые соотношения экспорта и импорта и вызывая изменение внутриэкономической ситуации, а также изменяя поведение фирм, работающих на экспорт или конкурирующих с импортом.
Используя валютный курс, предприниматель сравнивает собственные издержки производства с ценами мирового рынка. Это дает возможность выявить результат внешнеэкономических операций отдельных предприятий и страны в целом. На основе курсового соотношения валют, с учетом удельного веса страны в мировой торговле рассчитывается эффективный валютный курс. Валютный курс оказывает определенное влияние на соотношение экспортных и импортных цен, конкурентоспособность фирм, прибыль предприятий.
Резкие колебания валютного курса усиливают нестабильность международных экономических, в том числе валютно-кредитных и финансовых, отношений, вызывают негативные социально-экономические последствия, потери одних и выигрыши других стран.
В целом обесценение национальной валюты предоставляет возможность экспортерам нашей страны понизить цены на свою продукцию в иностранной валюте, получая премию при обмене вырученной подорожавшей иностранной валюты на подешевевший рубль, и имеют возможность продавать товары по ценам ниже среднемировых, что ведет к их обогащению за счет материальных потерь своей страны. Экспортеры увеличивают свои прибыли путем массового вывоза товаров. Но одновременно снижение курса национальной валюты удорожает импорт, так как для получения этой же суммы в своей валюте иностранные экспортеры вынуждены повысить цены, что стимулирует рост цен в стране, сокращение ввоза товаров и потребления или развитие национального производства товаров взамен импортных. Снижение валютного курса рубля сокращает реальную задолженность в национальной валюте, увеличивает тяжесть внешних долгов, выраженных в иностранной валюте. Невыгодным становится вывоз прибылей, процентов, дивидендов, получаемых иностранными инвесторами в валюте стран пребывания. Эти прибыли реинвестируются или используются для закупки товаров по внутренним ценам и последующего их экспорта.
При повышении курса валюты внутренние цены становятся менее конкурентоспособными, эффективность экспорта падает, что может привести к сокращению экспортных отраслей и национального производства в целом. Импорт, наоборот, расширяется. Стимулируется приток в страну иностранных и национальных капиталов, увеличивается вывоз прибылей по иностранным капиталовложениям. Уменьшается реальная сумма внешнего долга, выраженного в обесценившейся иностранной валюте.
Многие страны манипулируют валютными курсами для решения своих задач, как в области экономического развития, так и в области защиты от валютного риска. Манипулирование включает в себя целый ряд мероприятий – от искусственного занижения или, наоборот, завышения курсов национальных валют, использования тарифов и лицензий до механизма интервенций.
Завышенный курс национальной валюты – это официальный курс, установленный на уровне выше паритетного курса. В свою очередь, заниженный валютный курс – это официальный курс, установленный ниже паритетного.
Разрыв внешнего и внутреннего обесценения валюты, то есть динамики его курса и покупательной способности, имеет важно большое значение для внешней торговли. Если внутреннее инфляционное обесценение денег опережает снижение курса рубля, то при прочих равных условиях поощряется импорт товаров в целях их продажи на внутреннем рынке по высоким ценам. Если внешнее обесценение рубля обгоняет внутреннее, вызываемое инфляцией, то возникают условия для валютного демпинга - массового экспорта товаров по ценам ниже среднемировых, связанного с отставанием падения покупательной способности денег от понижения их валютного курса, в целях вытеснения конкурентов на внешних рынках.
Для валютного демпинга характерно следующее:
экспортер, покупая товары на внутреннем рынке по ценам, повысившимся под влиянием инфляции, продает их на внешнем рынке на более устойчивую валюту по ценам ниже среднемировых;
источником снижения экспортных цен служит курсовая разница, возникающая при обмене вырученной более устойчивой иностранной валюты на обесцененный рубль;
вывоз товаров в массовом масштабе обеспечивает сверхприбыли экспортеров.
Демпинговая цена может быть ниже цены производства или себестоимости. Однако экспортерам невыгодна слишком заниженная цена, так как может возникнуть конкуренция с национальными товарами в результате их реэкспорта иностранными контрагентами.
Валютный демпинг, будучи разновидностью товарного демпинга, отличается от него, хотя их объединяет общая черта – экспорт товаров по низким ценам. Но если при товарном демпинге разница между внутренними и экспортными ценами погашается главным образом за счет государственного бюджета, то при валютном – за счет экспортной премии (курсовой разницы). Валютный демпинг впервые стал практиковаться в период мирового экономического кризиса 1929-1933 годов. Его непосредственной предпосылкой являлась неравномерность развития мирового валютного кризиса. Великобритания, Германия, Япония, США использовали снижение курса своих валют для бросового экспорта товаров.
Валютный демпинг обостряет противоречия между странами, нарушает их традиционные экономические связи, усиливает конкуренцию. В стране, осуществляющей валютный демпинг, увеличиваются прибыли экспортеров, а жизненный уровень трудящихся снижается вследствие роста внутренних цен. В стране, являющейся объектом демпинга, затрудняется развитие отраслей экономики, не выдерживающих конкуренции с дешевыми иностранными товарами, усиливается безработица.
В 1967 году на конференции Генерального соглашения о тарифах и торговле (ГАТТ) был принят международный Антидемпинговый кодекс, предусматривающий специальные санкции при применении демпинга, включая валютный.
Иногда устанавливаются разные режимы валютных курсов для различных участников валютного рынка в зависимости от проводимых операций: коммерческих или финансовых. Часто по коммерческим операциям применяется официальный валютный курс, а по операциям, связанным с движением капитала, - рыночный. Курс по коммерческим операциям обычно является заниженным. Вначале для стран, искусственно занизивших курс собственной валюты, наблюдается оживление экономики, вызванное повышением конкурентоспособности экспорта. Однако далее нарастают ограничения внутриотраслевого и межотраслевого перераспределения ресурсов, большая часть национального дохода направляется в сферу производства за счет уменьшения в нем доли потребления, что приводит к повышению уровня потребительских цен в стране, за счет которого происходит ухудшение уровня жизни трудящихся. Негативное влияние на изменение пропорций народного хозяйства может оказать и искусственное поддержание постоянного валютного курса, уровень которого значительно расходится с паритетным, приводя к закреплению однобокой ориентации в развитии отдельных отраслей экономики.
Таким образом, изменения курса валют влияют на перераспределение между странами части совокупного общественного продукта, которая реализуется на внешних рынках. В условиях плавающих валютных курсов усиливается воздействие курсовых соотношений на ценообразование и инфляционный процесс.
В условиях плавающих валютных курсов усилилось влияние их изменений на движение капиталов, особенно краткосрочных, что сказывается на валютно-экономическом положении отдельных государств. В результате притока спекулятивных иностранных капиталов в страну, курс валюты которой повышается, может временно увеличиться объем ссудных капиталов и капиталовложений, что используется для развития экономики и покрытия дефицита государственного бюджета. Отлив капиталов из страны приводит к их нехватке, свертыванию инвестиций, росту безработицы.
Последствия колебаний валютного курса зависят от валютно-экономического потенциала страны, ее экспортной квоты, позиций в международных экономических отношениях. Валютный курс служит объектом борьбы между странами, национальными экспортерами и импортерами, является источником межгосударственных разногласий. По этой причине проблемы валютного курса занимают видное место в экономической науке
4. Валютные коридоры.
Введение «валютного коридора», то есть установление Центральным банком России (ЦБР) границ колебаний курса рубля к доллару, произошло 5 июля 1995 года. Центральный банк объявил о введении «валютного коридора» с горизонтальными границами от 4300 до 4900 рублей за доллар, в рамках которого предполагалось удерживать валютный курс рубля в течение заданного периода времени. В условиях стабильного валютного курса привлекательность рублевых краткосрочных активов резко возросла, в связи, с чем началась реальная дедолларизация (снижались остатки на валютных счетах и запасы наличной валюты на руках у физических лиц) и увеличилось предложение валюты на рынке. Удержание курса в рамках заданного коридора потребовало огромных рублевых интервенций Центрального банка на валютном рынке, что произвело к резкому росту его валютных резервов.
«Горизонтальный валютный коридор» сохранялся до июля 1996 года и, исполнив свою стабилизирующую функцию, был заменен «наклонным коридором» параметры которого, привязаны к прогнозируемым темпам инфляции, были установлены с начала до конца 1996 года, а затем до конца 1997 года.
Таким образом, валютный курс окончательно стал одним из важнейших регулируемых и планируемых параметров макроэкономической политики правительства.
Последовательные реформаторские усилия по достижению основных целей валютной политики, в конечном счете, позволили России с 1 июня 1996 года принять на себя обязательства по статье VIII Учредительного соглашения (Устава) Международного Валютного Фонда, в соответствии с которыми полностью снимаются ограничения на валютные операции по текущим счетам и переводам. Тем самым был завершен переход к конвертируемости рубля по текущим операциям, что являлось одной из важнейших целей рыночных реформ в России.
Это значительно ограничило на валютном рынке объемы спекулятивных операций и снизило масштабы рублевых интервенций, проводимых для прекращения снижения курса доллара. Валютный рынок получил определенную стабильность. Вместе с тем темпы роста экспорта продукции замедлилось, а импорта - увеличилось. Наметились негативные последствия снижения рентабельности экспорта. После введения „валютного коридора“ банки стали уходить с валютного рынка, поскольку операции на нем стали для них малоприбыльны, переключив свою деятельность на рынке межбанковских кредитов (МБК) и государственных краткосрочных облигаций (ГКО). На рынке МБК проводились самые высокодоходные операции, что способствовало его быстрому развитию. На этом рынке, как одном из сегментов финансового рынка страны, возник так называемый кризис ликвидности, или «кризис доверия». Во многом он определялся ухудшением состояния банковской системы, ростом просроченной задолженности предприятий банкам, нехваткой у компаний оборотных средств, снижением доверия населения к банкам и так далее. Нехватка рублевых средств способствовала развитию этого кризиса. Операции на рынке МБК были фактически прекращены. Приостановились и сделки на внебиржевом валютном рынке. «Кризис доверия» нанес сильный удар по ряду банков. В условиях цепной реакции невозврата кредитов тяжело отразилось на их деятельности. Началась группировка банков с учетом масштабов и активов. Средства в основном стали размещаться между постоянными партнерами. Возросли требования по обеспечению кредитов. В результате, у одних банков образовались излишние средства, которые они не могут разместить, а другие банки не имеют возможности привлечь дополнительные финансы для осуществления необходимых им доходных сделок.
5. Девальвация рубля.
Под девальвацией рубля принято понимать официальное понижение обменного курса рубля по отношению к иностранной валюте, не связанное с рыночным колебанием курса. Сама по себе девальвация национальной валюты, с абстрактной точки зрения, не самое большое зло, но только при одном условии, то есть, когда в стране нет инфляции или если она низкая. Например, жителей объединенной Европы не особо волнует курс евро относительно доллара: зарплату они получают в евро, товары они тоже покупают за единую континентальную валюту, уровень инфляции не превышает 2-3% в годовом и счислении. Промышленность работает, и конкурентоспособность ее товаров на промышленном рынке растет прямо пропорционально падению курса евро. У нас картина совсем иная: инфляция на высоком уровне, и к тому же растет реальный курс рубля. Покупательная способность населения падает пропорционально уровню инфляции, а зарплаты вовремя не индексируются.
Рассмотрим девальвацию рубля на примере 2001 года. Влияние оказали следующие факторы:
ликвидность банковской системы (на 4 декабря остатки средств на корреспондентских счетах коммерческих банков составляли 83,4 млн. рублей).
конъюнктура мирового рынка нефти, как основного экспортного товара России.
темпы инфляции (за 10 месяцев 2001 года инфляция составляла 15,2%).
рост внутренней экономики по сравнению с ростом мировых экономик, в первую очередь с экономикой США.
состояние (сальдо) торгового баланса.
денежно-кредитная политика ЦБ (отбивание атак спекулянтов, играющих на повышение доллара, и проводить политику плавного ослабления национальной валюты).
состояние золотовалютных резервов ЦБ.
6. Курс и паритет покупательной способности.
Общепризнанно, что естественной основой формирования курса валюты является соотношение (паритет) ее покупательной способности внутри страны с покупательной способностью валют, с которыми она сравнивается. В нашем случае курс рубля к доллару должен, очевидно, находиться в известном соответствии с паритетом покупательной способности (ППС) рубля и доллара на внутренних рынках соответственно России и США. По типовым товарам мировой торговли можно также сравнивать внутренние цены в России с мировыми долларовыми ценами.
Исчисление паритетов покупательной способности представляет самостоятельную проблему и связано с большими статистическими трудностями. В зависимости от сравниваемых наборов товаров и услуг и от придаваемых им весов при исчислении средних величин разброс результатов может быть весьма велик. В таблице 1 представлены три варианта расчета ППС рубля и доллара в сравнении с рыночным курсом.
Как видим, хотя различия между вариантами значительны, все они констатируют заниженность курса рубля. Можно сказать, что по рыночному курсу рубль недооценен по сравнению со своей покупательной способностью в среднем примерно в два с половиной раза. Ситуация, таким образом, обратная той, которая имела место примерно до 1990 г. Таков один из результатов движения к рыночной экономике. Маятник, который долгое время искусственно удерживался слева от точки равновесия и покоя, теперь качнулся далеко вправо.
Как видим, для многих стран отклонение даже значительно больше, чем для России. По-видимому, чем ближе экономическая структура страны к структуре США, тем меньше отклонение курса от ППС. Россия в этом ряду оказалась бы недалеко от Бразилии, Малайзии, Филиппин. Насколько известно, заниженность курса не рассматривается в этих странах как крупная помеха экономическому развитию.
Можно думать, что отчасти в экономике России действуют факторы, схожие с теми, что наблюдаются в перечисленных странах, отчасти — специфические для нее факторы. В целом можно предложить следующее объяснение устойчивой заниженности курса рубля, наблюдаемой в последние 3—4 года и в настоящее время.
1. Сошлемся прежде всего на упомянутый эффект "первоначального шока". В 1990—1991 гг. в стране еще поддерживался почти неизменный (хоть и искусственный) уровень цен. Инфляция оставалась в основном в скрытой форме, происходило как бы сжатие инфляционной пружины, которой предстояло распрямиться в полную силу в 1992—1993 гг. Между тем государство было вынуждено в несколько приемов отказаться от поддержания твердого официального курса рубля, который упал обвально. В результате вместо завышенности курса рубля возникла значительная его заниженность. Отчасти она была уменьшена, но не ликвидирована более резким ростом цен по сравнению с курсом доллара в 1993—1994 гг.
2. В экономике с чрезвычайно низким уровнем массовых зарплат и пенсий структура внутренних цен не может быть аналогичной экономике высокоразвитых стран с высоким уровнем доходов. Это особенно очевидно в тех сферах потребления, где нет прямого сопоставления с внешним уровнем цен и тарифов (квартплата, коммунальные услуги, общественный транспорт и т.п.). Сохраняются также государственные дотации, удерживающие от рыночного повышения цены на некоторые виды продовольствия, предметы детского потребления.
При расчете паритетов покупательной способности рубля по структуре использования российского ВНП для услуг, предоставляемых государством (управление, охрана правопорядка, оборона, здравоохранение и образование), берется соотношение не цен, а затрат — в основном заработной платы персонала, занятого в этой сфере. Поскольку уровень зарплаты в России, как и в упоминавшихся ранее развивающихся странах, намного ниже, чем в США и других государствах Запада, общая расчетная величина ППС оказывается завышенной и это создает видимость заниженности курса нашей национальной валюты.
3. Расчетная величина ППС обычно не может в полной мере учесть более низкое качество товаров и услуг в развивающихся странах и в России по сравнению с высокоразвитыми странами.
4. Как известно, наиболее непосредственным фактором, влияющим на валютный курс, является соотношение предложения и спроса на иностранную валюту, то есть, говоря в самом общем виде, состояние платежного баланса страны. В российской экономике, находящейся в кризисе и внезапно открывшейся вовне, спрос на инвалюту особенно велик. Это связано с возможностями импорта и поездок за границу, а также с вывозом туда денежных средств и внутренним накоплением банкнот в долларах и других конвертируемых валютах. Напротив, предложение валюты ограничивается трудностями экспорта, массовым укрытием валютной выручки за границей и рядом других факторов. Это постоянно давит на курс рубля в сторону понижения.
5. Валютный рынок в России еще весьма "тонок", затрагивает лишь ограниченную сферу экономики. Обороты Московской межбанковской валютной биржи, где формируется текущий курс, относительно невелики, число покупателей и продавцов ограничено. Из этого, в частности, проистекает возможность таких резких скачков курса, как в октябре 1994 г.
Думается, изложенных аргументов достаточно для объяснения заниженности рыночного курса рубля по сравнению со статистически исчисляемым ППС. Возможно, существующее в настоящее время соотношение этих величин является более или менее нормальным и сохранится в обозримом будущем.
Паритет покупательной способности — достаточно абстрактная средняя величина, в которой представлены цены, не имеющие прямого отношения к внешнеэкономической сфере. Значительный интерес представляет прямое сопоставление внутренних российских цен в рублях и мировых цен в долларах на отдельные важнейшие товары. В таблице такие товарные соотношения цен приводятся в сравнении с рыночным курсом доллара к рублю. Смысл этой таблицы в следующем: чтобы экспорт данного товара был эффективен (выгоден), курс доллара должен значительно превышать.
Составители таблицы отмечают, что реальные затраты экспортера значительно выше, чем сама по себе внутренняя цена. По их оценке, эта цена должна быть увеличена примерно на 50%, чтобы учесть НДС, транспортные расходы, таможенные сборы. Тогда получается, что безусловно эффективным может быть экспорт сырой нефти, на грани эффективности такие товары, как медь, мазут, керосин. Экспорт же, к примеру, бензина или цемента заведомо невыгоден.
Говоря в других терминах, курс рубля вовсе не занижен, а скорее завышен. Авторы статьи, содержащей Данную таблицу, так и говорят: "В контексте экспортного потенциала страны приходится констатировать, что ... необходимость "уценивать" рубль быстрее внутренней инфляции становится все более насущной"2. Если это тик, то с учетом практически неизбежного повышения внутренних цен на нефть необходимость повышения курса доллара, обгоняющего инфляцию, становится еще более насущной.
У меня нет оснований подвергать сомнению приводимые в таблице цифры и логику авторов. Но надо иметь в виду и то, что понижение курса рубля — в интересах экспортных отраслей, и это может влиять на позицию делового журнала, который, кстати, неоднократно воспроизводил свой вывод.
Не подлежит, впрочем, сомнению, что по многим товарам внешней торговли происходит сближение внутренних и мировых цен (при данном валютном курсе). Так обстоит дело с сахаром ив значительной мере с зерном. Было бы странно, если бы при растущей открытости экономики этого не происходило. Курс рубля в таких условиях сам наряду с другими факторами оказывает определяющее влияние на внутренние цены. Это происходит в основном через импорт. С увеличением доли импортного продовольствия его рублевые цены во все большей мере зависят от курса рубля. Этот эффект привлек всеобщее внимание при резком падении курса в октябре 1994 г. Ясно, что внутренние производители и продавцы аналогичных товаров стремятся приспособить свои цены к высоким ценам импорта. Идущий процесс их вытеснения с рынка указывает на неконкурентоспособность по параметрам издержек и качества. Кстати, эта неконкурентоспособность тоже косвенно свидетельствует о том, что внутреннее производство вовсе не так "дешево", как якобы вытекает из паритета покупательной способности.
Таким образом, вопрос о курсе и покупательной способности рубля, о его действительной или мнимой заниженности (недооценке) вовсе не так прост и однозначен, как представляется многим экспертам. Нельзя всерьез принять высказывания об "очень высокой (в сотни раз) переоцененности доллара в России"3. Ни о какой сотне раз и речи быть не может, а сам факт переоцененности нуждается в пристальном анализе. Конечно, низкие цены на промышленную собственность и недвижимость (а также на ценные бумаги, представляющие реальный капитал) создают для иностранных компаний возможность "скупать Россию". Но ведь это, кажется, единственный фактор, который может хоть в какой-то степени сделать привлекательными вложения капитала в России. Отмечу, наконец, что там, где рынок уже формируется (городская недвижимость в больших городах, особенно в Москве), цены ее подтягиваются к мировому уровню.
7. Состояние экономики России в 2007 году.
Первые месяцы года оказались исключительно удачными для российской экономики. Согласно данным Росстата, индекс выпуска товаров и услуг по базовым видам экономической деятельности, достаточно точно аппроксимирующий динамику ВВП, за январь—февраль 2007 года вырос на 8,8% (год назад аналогичный показатель за первый квартал составил лишь 4,2%), промышленное производство — на 8,6%, реальная зарплата — на 17,5%. Инвестиции в основной капитал буквально выстрелили, показав рост на 21,2% за первые два месяца года. Именно новую траекторию динамики инвестиций глава МЭРТ Герман Греф назвал ключевым фактором повышения официального прогноза роста ВВП на 2007 год с 6,2 до 6,5%.
В какой-то мере эти успехи можно отнести на счет низкой базы вследствие суровой зимы прошлого года и, напротив, теплой зимы года нынешнего. Однако этот фактор вряд ли можно считать определяющим, особенно учитывая, что для таких отраслей, как электроэнергетика и газовая промышленность, теплая зима означает снижение потребления и производства.
Есть все основания считать, что сверхплановый экономический рост связан с окончательной сменой модели роста. Экспорториентированный рост окончательно сдал вахту росту, основанному на расширении внутреннего спроса.
Инвестиции вместо нефти
Прежние лидеры и двигатели роста (нефть, газ) продолжали терять свои позиции. В частности, объемы экспорта нефти так и не смогли превысить максимум, достигнутый на рубеже 2004–2005 годов, несмотря на продолжавшееся еще полтора года ценовое ралли. Роль драйвера роста окончательно перехватило расширение внутреннего спроса. При этом наряду с сохранением значительной роли потребительского спроса, активно подогреваемого расширением кредитования населения, в последнее время на первый план выходят инвестиции. В минувшем году инвестиции в основной капитал, если судить по статистике использования ВВП, выросли на 13,9% (против 8,3% в 2005 году), опередив по динамике все другие составляющие внутреннего спроса.
Хотя наиболее высокие темпы роста инвестиций, если пользоваться традиционным измерителем «к аналогичному периоду предыдущего года», были зафиксированы в конце прошлого и начале текущего года (свыше 20% годовых), из графика очищенной от сезонности динамики видно, что в действительности наиболее интенсивный рост инвестиций пришелся на первую половину прошлого года. В дальнейшем они просто оставались на достигнутом высоком уровне.
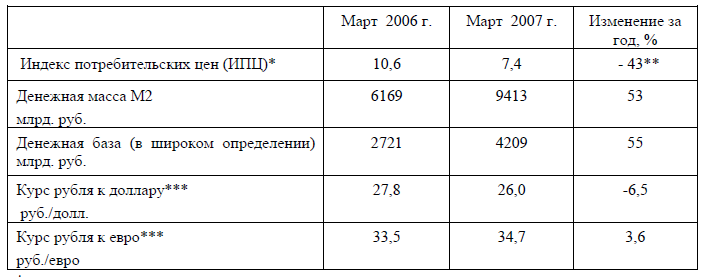
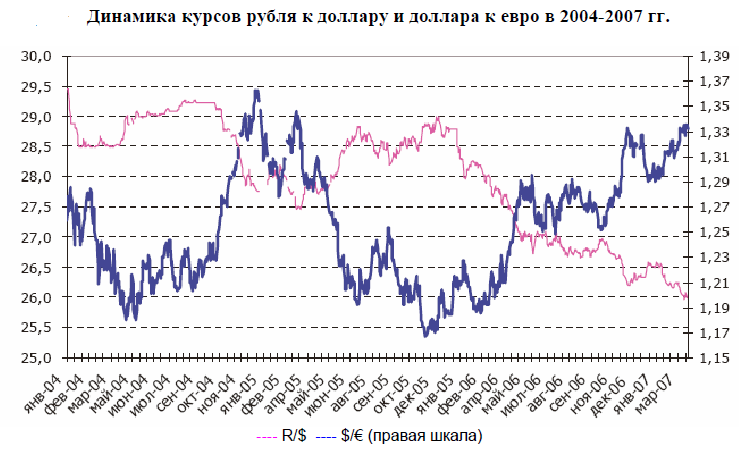
В тот период происходило наиболее интенсивное укрепление обменного курса по отношению к доллару и обусловленное им расширение импорта, в котором резко повысилась доля машин и оборудования, а также разворот к интенсивному привлечению капитала из-за рубежа. Такое совпадение заставляет предположить, что причинами увеличения инвестиций стали, в частности, рост обменного курса рубля и значительное расширение доступа к импортным и кредитным ресурсам.
Так, по-видимому, укреплением рубля следует в первую очередь объяснять возросшую привлекательность российской экономики для иностранных инвесторов. В прошлом году прямые зарубежные капиталовложения выросли в два с половиной раза, выйдя на отметку 9 млрд долларов в среднем за квартал (порядка 3–3,5% ВВП). В начале года высокий уровень притока прямых инвестиций сохранялся.
Здесь следует сделать одно важное уточнение. Связывая импорт и приток капитала с изменением обменного курса, по-видимому, следует говорить прежде всего о влиянии укрепления рубля по отношению к доллару, нежели об эффективном курсе по отношению к корзине валют, все еще таргетируемом Центробанком (правда, в чрезвычайно широких границах). Динамика последнего из-за преобладания в его составе валют, имеющих слабое отношение к контрактным внешнеторговым ценам и тем более к финансовым рынкам, в последнее время чаще всего оказывается разнонаправленной по отношению к потокам импорта товаров и капитала.
Общий рост вложений в основной капитал в значительной мере обусловлен увеличением государственных и квазигосударственных инвестиций, которые представлены прежде всего вложениями трех крупнейших естественных монополий. По данным Центра развития, инвестиции «большой тройки» естественных монополий выросли с 19 млрд долларов в 2005 году до 26,5 млрд долларов в 2006−м, а их доля в общем объеме инвестиций подросла с 15 до 17%. Предполагается, что с учетом принятой в августе прошлого года инвестиционной программы в электроэнергетике эта доля достигнет в следующие три года 22–23%. Возможно, какой-то эффект на расширение инвестиций оказал переход к правительственной политике активной поддержки экономического роста (создание инвестиционного и венчурного фондов, свободных экономических зон, поддержка промышленного экспорта), но для подтверждения такого влияния пока нет