Методы кредитования предприятий в Республике Казахстан
Особенностью банковских операций (включая ссудный договор) является их личностно-доверительный характер. Это приводит к тому, что заемщик не имеет права передать свое право требования к банку о предоставлении кредита третьим лицам на основании договора цессии или залога. Как указывает данный автор, при заключении кредитных договоров, во избежание недоразумений, необходимо включать в тексты договоров о предоставлении кредита условие, запрещающее заемщику передавать (продавать) третьим лицам право получения кредита.
Банковским законодательством Казахстана предусматривается понятие "ссудная операция", то есть предоставление кредитов в денежной форме. Об этом говорится в статье 30 Указа Президента Республики Казахстан, имеющего силу Закона, "О банках и банковской деятельности в Республике Казахстан". В статье 34 данного Указа ссудная операция определяется как предоставление денег банком другим лицам на условиях возвратности, платности, срочности. Ссудные операции относятся исключительно к банковской деятельности, поскольку этой деятельностью вправе заниматься только банки и организации, имеющие соответствующую лицензию Национального Банка Казахстана. Кроме того, по статье 6 данного Указа банковские операции, осуществленные без лицензий Национального Банка Казахстана, являются недействительными.
Авторы учебника "Гражданское и торговое право капиталистических стран" отмечают, что уже в римском гражданском праве признавалось существование двух различных договоров - ссуды и займа. В период развития и становления капиталистических отношений развитие двух указанных видов договоров первоначально пошло по пути обобщения договоров займа и ссуды в одну правовую категорию — договор займа и признание договора ссуды разновидностью займа, но впоследствии многие страны отказались от этого, например, в законодательстве Германии и Швейцарии проводится четкое разграничение между договорами ссуды и займа. По договору ссуды ссудодатель предоставляет безвозмездно ссудополучателю вещь для пользования, а ссудополучатель обязуется по окончании договора возвратить вещь. Договор ссуды отличается от договора займа тем, что вещь передается ссудополучателю только в пользование, а не в собственность и не для потребления.
Вместе с тем банковское законодательство Казахстана устанавливает, что ссудная операция — это операция, при которой деньги предоставляются банком или организацией, имеющей соответствующую лицензию Национального Банка Казахстана, с обязательным возвратом денег заемщиком кредитору; установлением для заемщика срока возврата кредита; определением вознаграждения за пользование деньгами, уплачиваемые заемщиком кредитору. Договоры займа, банковского займа, ссуды (безвозмездное пользование имуществом) - это инструментарий гражданского законодательства. На практике отношения по предоставлению банком денег заемщику на условиях возвратности, срочности и платности называются кредитными, а договоры получили название кредитных (ссудных) договоров, что недостаточно верно отражает их сущность, но в силу своей устойчивости это понятие имеет место быть. Иногда кредитным или ссудным договором называется договор, по которому деньги предоставляются без установления в договоре условия о возврате денег заемщиком кредитору, поэтому независимо от названия договора ссудным или кредитным нельзя считать его кредитным, поскольку отсутствует один из основных принципов — возвратность. По своей сути такой договор будет являться договором дарения или безвозвратным финансированием, поэтому во всех заключаемых кредитных (ссудных) договорах основным условием всегда является возврат кредитных денег. Возвратность по ссудной операции предполагает ее срочность, в том числе и без указания конкретных сроков возврата — до востребования, примером этого служат кредиты, предоставляемые для специальных целей, обеспечивающие специфические нужды государства. Платность по ссудной операции — это получение вознаграждения за предоставленные в пользование деньги. Вместе с тем предоставление денег с нулевым вознаграждением также не будет являться ссудной операцией, так как в этом случае отсутствует другой принцип, закрепленный в банковском законодательстве Казахстана, - платность. Такое предоставление денег, оформленное договором, фактически будет являться договором займа. Еще раз отметим, что в отличие от законодательства Казахстана российское законодательство использует понятия кредит и кредитный договор (статьи 819—823 Гражданского кодекса Российской Федерации, часть вторая от 26.01.96г.), что свидетельствует о разнообразии в развитии правовых систем Казахстана и России.
2. Методы финансирования и кредитования предприятия на примере АО «Береке»
2.1 Управление формированием финансовых ресурсов предприятия
Анализируемое предприятие АО «Береке» является юридическим лицом в соответствии с законодательством Республики Казахстан, имеет самостоятельный баланс, банковские счета, может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, быть истцом и ответчиком в суде.
Основные виды деятельности АО «Береке»:
- производство, закуп, переработка и сбыт сельскохозяйственной продукции;
- производство и сбыт продовольственных товаров;
- коммерческая и посредническая деятельность (торгово-закупочная деятельность, создание фирменных магазинов, киосков, торговых точек, организация оптово-розничной и комиссионной торговли на собственных и арендованных площадях, реализация собственной продукции и продукции, приобретенной в результате коммерческой деятельности);
- снабженческо-сбытовая деятельность;
- иная деятельность, не запрещенная действующим законодательством Республики Казахстан.
Оценка структуры источников формирования финансовых ресурсов предприятия осуществляется на основе бухгалтерского баланса. Сравнительный аналитический баланс получается из исходного путем дополнения его показателями структуры, динамики и структурной динамики вложений и источников средств предприятия за несколько лет. Данные для оценки приведены в таблице 1.
Таблица 1. Структура имущества предприятия АО «Береке» за 2007-2008гг.
| Показатели | на конец 2007 | на конец 2008 |
| АКТИВ | ||
| 1 Долгосрочные активы | 770956 | 737734 |
| 2 Текущие активы | 597283 | 577702 |
| 2.1 Товарно-материальные запасы | 453699 | 455564 |
|
2.2 Дебиторская задолженность |
140665 | 118030 |
| 2.3 Денежные средства | 2919 | 4108 |
| ПАССИВ | ||
| 1 Собственный капитал | 1239773 | 1143822 |
| 2 Обязательства | 128466 | 171614 |
| 2.1 Долгосрочные | 0 | 0 |
| 2.2 Краткосрочные | 128466 | 171614 |
Из таблицы 1 видно, что в 2008 году по сравнению с 2007 произошло уменьшение активов предприятия АО «Береке» на 52803 тыс. тенге, то есть на 3,86%. Стоимость имущества на конец 2005 года сложилась из-за уменьшения текущих активов, а именно дебиторской задолженности на 22635 тыс.тенге, за счет увеличения доли товарно-материальных запасов в текущих активах – на 1865 тыс. тенге, увеличения доли денежных средств на 1189 тыс. тенге. Доля долгосрочных активов, в структуре активов предприятия уменьшилась на 4,3% и к концу года ее удельный вес в общей валюте баланса составил 56,3%.
Пассив баланса характеризуется преобладающим удельным весом собственного капитала, хотя и наблюдается тенденция к его снижению. Доля обязательств в общей валюте баланса предприятия составила в 2007 году – 10,4%, в 2008 году – 15%.
Проведем анализ структуры и динамики собственного капитала предприятия АО «Береке» за период 2007-2008гг. Анализируемые данные представлены в таблицах 2 и 3.
Таблица 2. Анализ структуры и динамики собственного капитала АО «Береке» за 2007 год
| Содержание | На начало года | На конец года | Отклонения удельного веса, % | ||
| сумма, тенге | удельный вес, % | сумма, тенге | удельный вес, % | ||
| Уставный капитал | 20961 | 1,78 | 50461 | 4,07 | +2,29 |
| Резервы на переоценку | 801044 | 68,21 | 801044 | 64,61 | -3,6 |
| Резервный капитал | 229179 | 19,52 | 237717 | 19,17 | -0,35 |
| Нераспределенный доход (непокрытый убыток)* | 123138 | 10,49 | 150551 | 12,15 | +1,66 |
| Итого собственный капитал | 1174322 | 100 | 1239773 | 100 | |
Таблица 3. Анализ структуры и динамики собственного капитала АО «Береке» за 2007 год
| Содержание | На начало года | На конец года | Отклонения удельного веса, % | ||
| сумма, тенге | удельный вес, % | сумма, тенге | удельный вес, % | ||
| Уставный капитал | 50461 | 4,07 | 59929 | 5,24 | +1,17 |
| Резерв на переоценку | 801044 | 64,61 | 741529 | 64,83 | +0,22 |
| Резервный капитал | 237717 | 19,17 | 272595 | 23,83 | +4,66 |
| Нераспределенный доход (непокрытый убыток)* | 150551 | 12,15 | 69769 | 6,10 | -6,05 |
| Итого собственный капитал | 1239773 | 100 | 1143822 | 100 | |
На основании данных таблиц 2 и 3 можно сделать следующие выводы. За 2007 год собственный капитал предприятия АО «Береке» увеличился на 65 451 тенге. Увеличение произошло за счет увеличения уставного капитала. За счет полученных доходов в 2007 году собственный капитал увеличился на 1,66%.
В 2007 году ситуация ухудшилась. Несмотря на увеличение суммы уставного капитала на 1,17%, собственный капитал предприятия, за счет полученных убытков снизился на 95 951 тенге. Руководству необходимо провести анализ причин снижения размера собственного капитала.
Как известно, совокупный капитал предприятия составляют основные фонды и оборотные средства, а также ценности, стоимость которых отражается в самостоятельном бухгалтерском балансе предприятия.
Оборотный капитал предприятия образуется как за счет собственного капитала, так и за счет краткосрочных заемных средств. Основным источником финансирования является собственный капитал. В состав собственного капитала входят уставный капитал, накопленный капитал (резервный и добавочный капиталы, фонд социальной сферы, нераспределенный доход) и прочие поступления (целевое финансирование, благотворительные пожертвования и др.).
Проведем оценку источников финансирования оборотного капитала предприятия АО «Береке» за период 2007- 2008гг. Сумму собственного оборотного капитала предприятия можно рассчитать таким образом: из общей суммы текущих активов вычесть сумму краткосрочных финансовых обязательств (III раздел пассива). С помощью данного метода произведем расчет источников финансирования оборотного капитала на предприятии АО «Береке» за 2006-2008 года. Результаты отразим в таблице 4.
Таблица 4. Расчет источников финансирования оборотного капитала на предприятии АО «Береке» за период 2006-2008 года.
| Показатель | на 01.01.06 | на 01.01.07 | на 01.01.08 |
| Общая сумма текущих активов | 469057 | 597283 | 577702 |
| Общая сумма краткосрочных долгов предприятия (III раздел пассива) | 72783 | 128466 | 171614 |
| Сумма собственного оборотного капитала | 396274 | 468817 | 406088 |
| Доля в сумме текущих активов, %: | 84,48 | 78,49 | 70,29 |
| Сумма собственного капитала | 1174322 | 1239773 | 1143822 |
| Сумма заемного капитала | 72783 | 128466 | 171614 |
Приведенные в таблице 4 данные показывают, что на начало 2006 года оборотный капитал предприятия АО «Береке» был на 84,48% сформирован за счет заемных средств, на конец 2006 года доля заемных средств в формировании текущих активов составила 21,51%, а собственных – 78,49%. Это свидетельствует о повышении финансовой зависимости предприятия АО «Береке» от внешних источников финансирования.
Далее рассчитаем коэффициент маневренности АО «Береке», который характеризует долю собственного оборотного капитала в общей сумме собственного капитала предприятия и рассчитывается по следующей формуле:
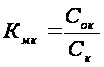 (1)
где Кмк – коэффициент маневренности капитала;
Сок – собственный оборотный капитал;
Ск – совокупный собственный капитал.
Нормальное ограничение коэффициента маневренности > 0,5. Этот коэффициент показывает, какая часть собственного капитала используется для финансирования текущей деятельности, т.е. вложена в оборотные средства, а какая часть капитализирована.
Расчет произведем также за период 2006-2007 года. Рассчитанные по формуле данные отобразим в таблице 5.
Таблица 5. Расчет коэффициента маневренности собственного капитала на предприятии АО «Береке»
| Показатели | На начало 2006 | На конец 2006 | На конец 2007 |
| Сумма собственного оборотного капитала | 396274 | 468817 | 406088 |
| Общая сумма собственного капитала (I раздел пассива баланса) | 1174322 | 1239773 | 1143822 |
| Коэффициент маневренности собственного капитала | 0,337 | 0,378 | 0,355 |
Как видно из таблицы, на предприятии АО «Береке» по состоянию на конец 2006 года доля собственного капитала, находящаяся в обороте, понизилась на 0,023 по отношению к началу года, но повысилась по отношению к 2007 году. Коэффициент маневренности собственного капитала также не отвечает ограничениям на него.
В целом, характеризуя состояние структуры финансовых ресурсов предприятия, можно сделать следующие выводы:
- за анализируемый период отмечено фактическое увеличение суммы собственного оборотного капитала, но его доля в общей сумме оборотного капитала уменьшается;
- о повышении финансовой зависимости предприятия АО «Береке» от внешних источников финансирования свидетельствуют следующие факторы - на начало 2006 года оборотный капитал был на 84,48% сформирован за счет заемных средств, а на конец года доля заемных средств в формировании текущих активов составила 21,51%.
- доля собственного капитала, находящаяся в обороте имеет неустойчивую тенденцию к понижению - за отчетный период сумма собственного оборотного капитала уменьшилась в целом на 9814 тыс.тенге.
Таким образом, можно признать, что предприятие АО «Береке» не устойчиво в своем финансовом состоянии. Руководству предприятия необходимо определить пути оптимизации структуры капитала.
2.2 Оценка степени финансовых рисков предприятия
Ухудшение финансового состояния сопровождается неизбежным проеданием капитала и залезанием в долги. Тем самым падает финансовая устойчивость, т.е. финансовая независимость предприятия, способность маневрировать собственными средствами, достаточная обеспеченность финансами хозяйственной деятельности.
Стабильность работы предприятия связана с общей его финансовой структурой, степенью его зависимости от внешних кредиторов и инвесторов. Так, многие предприятия в процессе своей деятельности привлекают помимо собственного капитала значительные суммы заемных средств. Однако в случае значительного роста долговых обязательств, предприятие может обанкротиться, если сразу несколько крупных кредиторов потребуют возврата своих средств.
Для оценки степени финансового риска предприятия рассчитывают относительные показатели финансовой устойчивости (коэффициент финансовой автономии, коэффициент финансовой зависимости, коэффициент текущей задолженности, финансового левериджа и др.).
Рассчитаем данные коэффициенты, характеризующие финансовую устойчивость для анализируемого предприятия АО «Береке». Исходными данными для расчета являются данные бухгалтерских балансов предприятия за 2006 и 2007 года соответственно. Рассчитанные показатели отображены в таблице 6.
Таблица 6. Показатели финансовой устойчивости АО «Береке» за 2005-2006гг.
| Наименование показателя | Формула для расчета | Уровень показателя | Изменение | ||
| На начало 2006 г. |
На конец 2006 г. |
На конец 2007 г. |
|||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 Коэффициент финансовой автономии предприятия |
Ск – собственный капитал, В – валюта баланса |
0,942 | 0,906 | 0,870 | -0,072 |

| 2 Коэффициент финансовой зависимости |
Зк – заемный капитал |
0,058 | 0,094 | 0,130 | +0,072 |
| 3 Коэффициент долгосрочной финансовой независимости |
|
0,942 | 0,906 | 0,870 | -0,072 |
| 4 Коэффициент финансового левериджа |
|
0,06 | 0,10 | 0,15 | +0,09 |

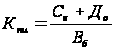

Как видно из таблицы 6, рассматриваемое предприятие в целом обеспечивает себе финансовую устойчивость, хотя по двум показателям наблюдается тенденция снижения финансовой устойчивости. Собственный капитал предприятия имеет тенденцию к повышению, но также и повышается зависимость от внешних источников финансирования. Это свидетельствует о том, что АО «Береке» активизирует свою финансово-хозяйственную деятельность и в том числе за счет внешних источников финансирования, и при этом еще находится в зоне финансовой безопасности.
Доля собственного капитала в общем объеме совокупного капитала предприятия снизилась на 0,072. Но все же остается очень высокой – 87% на конец 2007 года.
Насколько уменьшилась доля собственного капитала и снизилась финансовая независимость АО «Береке», настолько же и увеличилась доля текущих обязательств (кредиторской задолженности) и возросла финансовая зависимость: рост на 0,072.
Собственный капитал АО «Береке» превышал заемный в 16,13 раза. К концу 2007 года собственный капитал был в 6,67 раза больше суммы заемных средств. Хотя по данному показателю наблюдается тенденция снижения, тем не менее, предприятие обеспечивает себе финансовую независимость и финансовую устойчивость в полной мере.
2.3 Оценка эффективности использования заемного капитала
Наиболее обобщающим из рассмотренных показателей является коэффициент финансового левериджа, все остальные показатели в той или иной мере определяют его величину. Нормативов соотношения заемных и собственных средств практически не существует, поскольку имеются значительные различия между деятельностью отдельных предприятий как в пределах одной отрасли, так и по разным отраслям.
Показатель «финансовый леверидж» используется также для измерения эффективности использования капитала при различном соотношении его собственной и заемной части. С его помощью измеряется эффект, заключающийся в повышении рентабельности собственного капитала при увеличении доли заемного капитала в общей его сумме. При расчете эффекта финансового левериджа используется следующая формула:
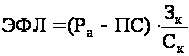 (2)
где ЭФЛ - эффект финансового левериджа, заключающийся в приросте рентабельности собственного капитала, в %;
Pa - уровень рентабельности активов предприятия, в %;
ПС - средняя ставка процента за кредит (по всем видам кредита, используемого предприятием);
ЗК - сумма (или удельный вес) заемного капитала;
СК - сумма (или удельный вес) собственного капитала.
Как видно из приведенной формулы, она имеет две составляющие, которые носят следующие названия:
1) Дифференциал финансового левериджа (Pa — ПС), который характеризует разницу между уровнем рентабельности активов предприятия и средним уровнем ставки процента за используемый кредит.
2) Коэффициент финансового левериджа или коэффициент финансирования (ЗК / СК), который характеризует объем заемного капитала, приходящегося на единицу собственного капитала торгового предприятия.
Выделение этих составляющих позволяет целенаправленно управлять увеличением эффекта финансового левериджа при формировании структуры капитала.
Так, если дифференциал финансового левериджа имеет положительное значение, то любое увеличение коэффициента финансового левериджа будет приводить к росту его эффекта. Соответственно, чем выше дифференциал финансового левериджа, тем выше при прочих равных условиях будет его эффект.
Для расчета эффекта финансового левериджа необходимо значение показателя рентабельность собственного капитала и данные о среднем проценте на кредит.
Информация о кредитной истории представлена в таблице 7.
Таблица 7. Информация о кредитной истории АО «Береке» с 2005 года
| Банк |
Сумма тыс. тг |
Годовой процент |
Дата выдачи кредита |
Дата погашения договорная | Дата факт погашения |
| Темирбанк | 14500 | 18 | Декабрь 2005 | Март 2006 | Апрель 2005 |
| Темирбанк | 10000 | 18 | Январь 2005 | Март 2006 | Май 2006 |
| Темирбанк | 22000 | 18 | Июнь 2006 | Июнь 2007 | Май 2007 |
| Темирбанк | 65000 | льготный 12 | Ноябрь 2007 | Ноябрь 2008 | По графику |
Таким образом, анализируя данные таблицы 7, можно увидеть что средний процент в 2008 году составляет – 12% годовых.
Рентабельность (доходность) активов исчисляется отношением чистого дохода к среднегодовой стоимости собственного капитала и определяется по формуле:
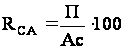 (3),
где П – прибыль предприятия находится путем разницы между суммой доходов предприятия и суммой расходов;
Ас – сумма средних активов.
Рассчитаем рентабельность активов для предприятия АО «Береке». Для расчета использовались данные из отчета о доходах и расходах и балансов предприятия.
Выведем сумму средних активов предприятия:
Средние активы в 2007 году – 1307672 тенге;
Средние активы в 2008 году – 1341837,5 тенге.
RА2005
=
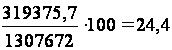
RА2006
=
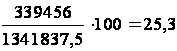
Рассчитаем эффект финансового левериджа для предприятия АО «Береке». Многовариантный расчет эффекта финансового левериджа позволяет определить оптимальную структуру капитала с позиций наиболее эффективного его использования, т.е. выявить границу предельной доли использования заемного капитала.
ЭФЛ2005 = (24,4-12)Ч0,10 = 1,24
ЭФЛ2006 = (25,3-12)Ч0,15 = 1,995
Таким образом, в результате расчета выявлено, что в результате роста как дифференциала финансового левериджа, так и коэффициента финансирования произошел рост эффекта финансового левериджа.
Однако, рост эффекта финансового левериджа имеет определенные пределы. Снижение уровня финансовой устойчивости предприятия в процессе повышения доли используемого заемного капитала приводит к увеличению риска его банкротства, что вынуждает кредиторов увеличивать уровень ставки процента с учетом премии за дополнительный финансовый риск невозврата кредита. При определенном (высоком) коэффициенте финансового левериджа его дифференциал может быть сведен к нулю (при котором использование заемного капитала не дает прироста рентабельности собственного капитала). Более того, в отдельных случаях дифференциал финансового левериджа может иметь отрицательную величину, при которой рентабельность собственного капитала снизится (часть прибыли, генерируемой собственным капиталом, будет уходить на оплату используемого заемного капитала по высоким ставкам процента).
С учетом рассмотренных трех критериев оптимизации формируется окончательный вариант финансовой структуры капитала предприятия в предстоящем периоде. По результатам расчета выявлено, что предприятие АО «Береке» коэффициент финансирования имеет положительную тенденцию роста, следовательно, при оптимальном эффекте финансового левериджа, как в нашем случае, предприятию можно далее успешно воспользоваться заемными средствами.
В целом, если предприятие обеспечивает финансовую устойчивость, увеличение зависимости от заемных средств для предприятия может рассматриваться как положительная тенденция, потому что:
- проценты по обслуживанию заемного капитала рассматриваются как расходы и не включаются в налогооблагаемый доход;
- расходы на выплату процентов обычно ниже дохода, полученного от использования заемных средств в обороте предприятия, в результате чего повышается рентабельность собственного капитала;
- рост доли собственного капитала свидетельствует о негибкости, нестабильности производственно-хозяйственной деятельности.
2.4 Анализ кредитных взаимоотношений предприятия АО «Береке» с банком
Высшей формой устойчивости предприятия является его способность развиваться в условиях нестабильной внутренней и внешней среды. Для этого предприятие должно обладать гибкой структурой финансовых ресурсов и при необходимости иметь возможность привлекать заемные средства, то есть быть кредитоспособным. В процессе написания второй главы курсовой работы были проанализированы показатели финансовой устойчивости предприятия.
В результате были сделаны следующие выводы:
а) предприятие не имеет большой задолженности, формирование активов происходит за счет средств собственного капитала. Однако за период 2006-2007 гг. произошло существенное изменение кредиторской задолженности в сторону увеличения.
б) у предприятия наметилась негативная тенденция к снижению финансовой устойчивости, хотя его финансовое состояние еще можно охарактеризовать как устойчивое.
в) у предприятия повышается зависимость от внешних источников финансирования. Это свидетельствует о том, что АО «Береке» активизирует свою финансово-хозяйственную деятельность и в том числе за счет внешних источников финансирования, и при этом еще находится в зоне финансовой безопасности.
г) АО «Береке» по результата расчета эффекта финансового рычага может успешно пользоваться заемным капиталом для формирования финансовых ресурсов.
Эффективная хозяйственная деятельность торгового предприятия невозможна без постоянного привлечения заемных средств. Использование этих средств позволяет существенно расширить объем реализации товаров и формируемых товарных запасов, обеспечить более эффективное использование собственного капитала, ускорить образование различных целевых фондов, а в конечном счете - повысить рыночную стоимость предприятия.
Хотя отправную точку любого бизнеса составляет собственный капитал, на предприятиях торговли объем заемных средств значительно превосходит объем собственного капитала. В связи с этим управление привлечением заемных средств является одной из важнейших функций торгового менеджмента, направленной на достижение высоких конечных результатов деятельности предприятия.
Управление привлечением заемных средств представляет собой целенаправленный процесс их формирования из различных источников и в разных формах в соответствии с потребностями торгового предприятия на различных этапах его развития. Основная цель этого управления состоит в обеспечении наиболее эффективных условий и форм привлечения этих средств и рационального их использования.
Рассмотрим возможность привлечения банковского кредита для стабилизации финансового состояния предприятия АО «Береке».
Руководство предприятия АО «Береке» приняло решение обновить парк зерноуборочной техники АО «Береке». Основной целью обновления парка зерноуборочных комбайнов является сокращение сроков уборки зерновых культур и уменьшения потерь зерна. Для этого предприятие разработало план получения пяти зерноуборочных самоходных комбайнов РСМ-101 «Вектор» на условиях банковского долгосрочного кредита..
Для прямого закупа пяти зерноуборочных комбайнов РСМ-101 «Вектор» непосредственно в представительстве «Ростселъмаша» с учетом затрат на транспортировку, таможенные пошлины и предпродажное обслуживание необходимо наличие денежных средств в размере 47 500 тыс. тенге.
Проект финансируется на 75% -35625 тыс. тенге за счет банка и на 25% - 11875 тыс. тенге за счет собственных средств предприятия АО «Береке» и средств, полученных в результате операционной деятельности. В таблице 8 представлена потребность в инвестициях и источники финансирования предприятия АО «Береке».
Таблица 8. Потребность в инвестициях и источники финансирования предприятия АО «Береке»
| Количество комбайнов | 5 |
| Цена за единицу | 9500 |
| Стоимость комбайнов | 47500 |
| За счет собственных источников | 11875 |
| За счет кредита банка | 35625 |
| Годовая процентная ставка, % | 4% |
Оценка потребности предприятия АО «Береке» в банковском кредите основана на следующих положениях:
- высокий спрос на предлагаемую предприятием продукцию и дальнейший его рост;
- извлечение дополнительной прибыли;
- расширение объема и ассортимента выпускаемой продукции;
Сроком погашения основного долга при этом является 10 января 2008 года, сроком погашения вознаграждения в пользу банка 10 число первого месяца второго квартала текущего года. Расчет выплат по кредиту представлен в таблице 9.
Таблица 9. Расчет выплат по кредиту
| Год платежа | Сумма долга на начало периода | Сумма предоплаты до поставки техники | Сумма годового платежа, в т.ч. | ||
| Погашение долга | процент вознаграждений | всего | |||
| 2006 март-апрель | 47500 | 11875 | |||
| 2007 январь | 35625 | 7725 | 1140 | 8265 | |
| 2008 январь | 28500 | 7725 | 855 | 7980 | |
| 2009 январь | 21375 | 7/25 | 570 | 7695 | |
| 2010 январь | 14250 | 4750 | 380 | 5130 | |
| 2011 январь | 9500 | 2375 | 285 | 2660 | |
| 2012 январь | 7125 | 2375 | 190 | 2565 | |
| 2013 январь | 4750 | 2375 | 95 | 2470 | |
| 2014 январь | 2375 | 2375 | 0 | 2375 | |
| Итого | 35625 | 3515 | 39140 | ||
Для проведения предстоящих уборочных работ полностью обеспечено приобретение всех необходимых ресурсов заi счет собственных средств предприятия АО «Береке».
Произведен закуп запасных частей для уборочной техники, ГСМ, проведены мероприятия по подготовке зерноскладов, обучению механизаторских кадров и персонала, средств ремонта и технического обслуживания уборочной техники, средств оперативной связи и т. д.
Сумма дебиторской задолженности на 1 января текущего года составила - 33 226 529 тенге, кредиторской - 28541 289 тенге. Просроченная дебиторская задолженность в сумме 1,2 млн. тенге обусловлена неисполнением судебных решений по задолжникам Просроченная кредиторская задолженность на сумму около 2 млн.тенге связана с ликвидацией юридических лиц и отсутствием правопреемников для возврата долга. Оставшиеся суммы задолженностей представляют собой нормальную операционную деятельность текущего отчетного периода.
Гарантией возврата и своевременность погашения платежей служит:
- хорошая кредитная история предприятия АО «Береке». Информация о кредитной истории представлена в таблице 7. Анализируя данные таблицы 7, можно увидеть что на 1 января 2006 года просроченной либо непогашенной ссудной задолженности акционерное общество не имеет.
Далее рассчитаем финансовый план погашения платежей. Все расчеты будут произведены в тенге в ценах 2007 года. В таблице 10 представлен прогноз продаж на 2007, 2008, 2009, 2010 года.
Таблица 10. Прогноз продаж готовой продукции предприятия АО «Береке» на 2007, 2008, 2009, 2010 год
| № пп | Наименование продукции | Доход от реализации за 2006 год, тыс. тенге |
| 1. | Птица взрослая и молодняк | 43400 |
| 2. | Суточные цыплята | 8210 |
| 3. | Яйца | 481350 |
| 4. | Продукция промышленных производств | 253700 |
| 5. | Реализация прочей продукции, работ и услуг | 329200 |
| 6. | Доход от производства зерна | 91600 |
| Итого: | 1207460 | |
| НДС | 181119 | |
| Доход от реализации | 1026341 | |
В таблице 11 представлена себестоимость за 2006, 2007, 2008, 2009 года
Таблица 11. Себестоимость реализованной готовой продукции на предприятии АО «Береке» за 2007, 2008, 2009, 2010 год
| Статьи | Сумма, тыс. тенге |
| Производственная мощность: | |
| - закупочная стоимость сырья | 683440 |
| - коммунальные услуги (электроэнергия, связь и т.д.) | 9760 |
| Итого: | 693200 |
| Производственная себестоимость: | |
| - административно-хозяйственные расходы | 38720 |
| - амортизация | 636 |
| Итого: | 39356 |
| Операционная себестоимость: | |
| Расходы на маркетинг | 1330 |
| Итого: | 1330 |
| Полная себестоимость | 733886 |
В таблицах 12 и 13 представлены финансовые показатели.
Таблица 12. Прогноз доходов и расходов на 2007, 2008, 200, 2010 года (тыс, тенге)
| Статьи | Сумма, тыс. тенге |
| Выручка | 1026341 |
| Себестоимость | 733868 |
| Налог на прибыль | 15749 |
| Доход | 276706 |
| Итого за год: | |
| Выручка | 1026341 |
| Себестоимость | 733886 |
| Налог на прибыль | 15749 |
| Доход | 276706 |
| Проценты за кредит и капитальная сумма долга | 65330 |
| Вознаграждение | 11875 |
| Предпринимательский доход | 199501 |
Таблица 13 Поток денежных средств за 2007, 2008, 2009, 2010 год (тыс. тенге)
| Показатель | Сумма |
| 1 | 2 |
| Приход средств | |
| Остаток на начало периода | - |
| 1 . Выручка от реализации | 933970 |
| Расход средств | |
| 1. Выплата заработной платы | 225140 |
| 2. Отчисления от ФОТ (21,5%) | 48405 |
| 3. Коммунальные расходы | 9760 |
| 4. Платежи в бюджет (НДС, налог на прибыль) | 36120 |
| 5. Общепроизводственные расходы | 334200 |
| 6. Сумма погашения платежей | 11875 |
| 7. Плата за кредит | 1140 |
| Всего расходов | 666640 |
| Остаток денежных средств | 267330 |
По данным таблицы 13, видно, что предприятие АО «Береке» располагает значительными «чистыми» поступлениями, что говорит о безусловной окупаемости проекта за предложенный срок.
Таким образом, анализ плана банковского кредита показывает, что за весь период освоения проекта, предприятие АО «Береке» будет иметь свободные средства для пополнения основных средств и формирования накопления капитала, достаточного не только для погашения платежей, но и для создания возможности увеличения личного потребления акционеров и работников предприятия.
В результате реализации проекта закупа комбайнов на условиях банковского кредита предприятие АО «Береке» эффективно привлечет заемные средства, поскольку предприятие уже начнет использовать имущество для производственных целей раньше, чем осуществит его выкуп. Важно отметить, что кредит позволит приобрести комбайны на условиях, которые максимально соответствуют финансовым и производственным возможностям предприятия. Данное мероприятие по привлечению заемных средств должно положительно повлиять на структуру финансовых ресурсов предприятия.
Заключение
Проведенное исследование убедило в многоаспектности темы курсовой работы. В процессе написания курсовой работы было выявлено, что организация эффективного управления финансовыми ресурсами фирмы с учетом методов, адекватных рыночной экономике, осуществляется в рамках финансового менеджмента.
В условиях рыночной экономики руководство фирмы должно иметь четкое представление, за счет каких источников ресурсов