Управління кредитними ризиками в діяльності комерційних банків
Керівник фірми є гарним фахівцем і порядною людиною, займає цю посаду більше десяти років і має позитивний досвід роботи з банком.
Методи оцінки кредитоспроможності позичальників, що використовуються у Промінвестбанку різноманітні, але всі вони складаються з системи обов’язкових та додаткових фінансових коефіцієнтів: коефіцієнту миттєвої ліквідності; коефіцієнту поточної ліквідності; коефіцієнту загальної ліквідності; коефіцієнту маневреності власних коштів; коефіцієнту незалежності; показників рентабельності тощо.
Розрахуємо коефіцієнти ліквідності, які характеризують ліквідність балансу позичальника як можливість перетворення його активів в грошові кошти для погашення зобов'язань за пасивом, використовуючи формули 2.1 – 2.3.
- коефіцієнт миттєвої ліквідності:
КЛ1 = 6593,4 / 15516,0 = 0,42 (норматив > 0.2)
- коефіцієнт поточної ліквідності:
КЛ2 = 15598,80 / 15516,0 = 1,01 (норматив > 0.5)
- коефіцієнт загальної ліквідності:
КП = 68260.0 / 15516.0 = 4.4 (норматив > 2.0)
Розрахуємо фінансову стійкість ВАТ «Полтавський турбомеханічний завод»:
- коефіцієнт маневреності власних коштів:
КМ = (103443,5 - 68260,0) / 103443,5 = 0,34 (норматив > 0,5);
- коефіцієнт незалежності (КН), що характеризує ступінь фінансового ризику: КН = 15516,0 / 103443,5 = 0,15 (норматив < 1.0)
Для здійснення оцінки фінансового стану позичальника У Промінвестбанку показники діяльності позичальника сумуються, після чого оцінка показників проводиться за внутрішньою бальною системою. Сума набраних балів визначає належність позичальника до певного класу (табл. 2.10).
Таблиця 2.10
Розподіл позичальників по класах відповідно до суми набраних балів
(методика Промінвестбанку)
| Клас | А | Б | В | Г | Д |
| Для юридичних осіб | Не менш ніж 6 балів | Не менш ніж 5 балів | Не менш ніж 4 балів | Не менш ніж 2 балів | менш ніж 2 балів |
| Для фізичних осіб | Не менш ніж 6 балів | Не менш ніж 4 балів | Не менш ніж 2 балів | Не менш ніж 1 балів | 0 балів |
| Для банківських установ | Не менш ніж 10 балів | Не менш ніж 8 балів | Не менш ніж 6 балів | Не менш ніж 3 балів | Менш ніж 3 балів |
Ранжування класів від А до Д відповідає характеристикам фінансового стану позичальників від найкращої до найгіршої.
При оцінці кредитів юридичних осіб бали надаються за наступними параметрами:
- забезпечення ( застава-4, порука-3, бланковий-0);
- наявність прибутку чи збитку за звітній період (прибуток-1,збиток - -1);
- клієнт банку чи ні (так-2, ні -2);
- виконання зобов'язань позичальником в минулому (за кожне належне виконання-1, за кожне неналежне виконання -1);
- ефективність управління позичальника (добра-1, погана -1);
- дотримання фінансових показників: коефіцієнт загальної ліквідності, коефіцієнт абсолютної ліквідності, коефіцієнт автономності, коефіцієнт маневреності власних коштів із нормативними значеннями, запропонованими НБУ (дотримання всіх показників -2, трьох -1.5, двох -1, одного -0.5, недотримання жодного -0);
- ринкова позиція позичальника (добра-2, недобра-0).
При оцінці кредитів фізичних осіб бали надаються за параметрами :
- забезпечення (застава -4, порука -2, без забезпечення -0);
- прибуток чи матеріальний стан позичальника відносно суми кредиту (високий -4, середній -2, низький -0);
- контакт з банком (постійний -3, тісний -2, по необхідності -1, відсутній -0);
- соціальна стабільність клієнта (висока -2, середня -1, низька -0).
Після підрахунку суми балів по кожній позичці та визначення характеру погашення кредиту позичальником згідно Положення НБУ кожний кредит відноситься до певної групи ризику. За даним позичальником ВАТ «Полтавський турбомеханічний завод» сума балів > 6.
Подальший розрахунок здійснюється за допомогою встановлених НБУ норм. Для остаточного визначення класу позичальника порівняємо отримані фактичні дані фінансових коефіцієнтів з нормативами показників платоспроможності: якщо коефіцієнти ліквідності знаходяться в межах нормативів, то коефіцієнт маневреності власних коштів недостатній, тобто за дотримання фінансових показників ВАТ отримує 1.5 бали.
Аналіз за методикою (нормативами) НБУ говорить про те, що позичальник здійснює свою діяльність переважно за рахунок власних коштів і у разі виникнення потреби погасити заборгованість зможе зробити це. Узагальнюючи ці данні, можна віднести позичальника до класу А.
Але аналіз, заснований лише на аналізі фінансових коефіцієнтів та деяких параметрів оцінки, не дає можливості зробити остаточний висновок про кредитоспроможність позичальника. Необхідно ще враховувати репутацію позичальника, характеристики проекту, що кредитується та інші фактори, передбачені методикою Промінвестбанку. Однак, у разі надання кредиту, банк повинен уважно слідкувати за фінансовим станом підприємства-позичальника.
Як здається з першого погляду, методика оцінки кредитного портфеля у Промінвестбанку є досить простою, якщо не враховувати, що 74 % показників належать до якісних.
Резерви для відшкодування збитків визначаються банком, якщо позика визнана безнадійною до стягнення. Тобто використання резервів, створених за рахунок банку для погашення збитку, носить характер компенсації кредитного ризику, а не його мінімізації. Резерви по кредитах - це пасивний спосіб захисту від ризику, він ні в якому разі не впливає на імовірність непогашення позики клієнтом. Незалежно від того який обсяг зарезервованих коштів має банківська установа, стан позичальника та його кредитоспроможність можуть погіршитися або покращитися. Тому увага кредитного інспектора Промінвестбанку повинна акцентуватись на покращенні ризик-менеджменту самого банку.
Розглянемо методику складання таблиці погашення кредитної заборгованості для позичальника ВАТ «Полтавський турбомеханічний завод».
Процедура нарахування відсотків – відсотки нараховуються на неповернену суму кредиту наприкінці кожного місяця користування кредитом;
спосіб погашення кредитної заборгованості – кредит, що надається 1 січня 2006 року, повинен погашатися протягом періоду кредитування рівними платежами 1 числа кожного місяця;
нараховані відсотки твиплачуються 1 числа кожного місяця.
Для наведених вище умов кредитування ВАТ таблиця погашення кредитної заборгованості буде мати наступний вигляд (таблиця 2.11):
На основі таблиці погашення кредитної заборгованості може бути побудований графік погашення кредитної заборгованості (рис. 2.4).
Таблиця 2.11
Таблиці погашення кредитної заборгованості позичальником
ВАТ «Полтавський турбомеханічний завод»
| Дата | Сума, з якої нараховані відсотки до виплати, грн. | Сума виплати відсотків, грн. | Сума погашення кредиту, грн. | Загальна сума погашення кредитної заборгованості, грн. |
| (день, місяць, рік) | ||||
| 1 лютого 2006 року | 100000,0 | 2083,33 | 8333,33 | 10416,67 |
| 1 березня 2006 року | 91666,7 | 1909,72 | 8333,33 | 10243,06 |
| 1 квітня 2006 року | 83333,3 | 1736,11 | 8333,33 | 10069,44 |
| 1 травня 2006 року | 75000,0 | 1562,50 | 8333,33 | 9895,83 |
| 1 червня 2006 року | 66666,7 | 1388,89 | 8333,33 | 9722,22 |
| 1 липня 2006 року | 58333,3 | 1215,28 | 8333,33 | 9548,61 |
| 1 серпня 2006 року | 50000,0 | 1041,67 | 8333,33 | 9375,00 |
| 1 вересня 2006 року | 41666,7 | 868,06 | 8333,33 | 9201,39 |
| 1 жовтня 2006 року | 33333,3 | 694,44 | 8333,33 | 9027,78 |
| 1 листопада 2006 року | 25000,0 | 520,83 | 8333,33 | 8854,17 |
| 1 грудня 2006 року | 16666,7 | 347,22 | 8333,33 | 8680,56 |
| 1 січня 2007 року | 8333,3 | 173,61 | 8333,33 | 8506,94 |
| Разом: | 13541,67 | 100000,00 | 113541,67 |
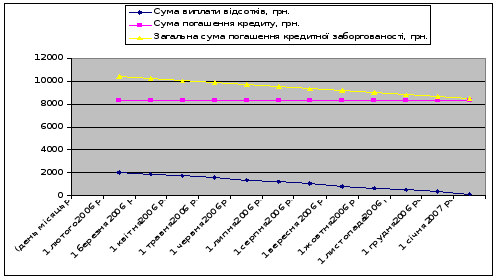
Рис 2.4. Графік погашення кредитної заборгованості Промінвестбанку підприємством ВАТ «Полтавський турбомеханічний завод»
Як підсумок глави, слід відзначити, що Промінвестбанком, з метою створення максимально ефективної системи управління ризиками, проводиться цілеспрямована робота з удосконалення системи їх оцінки, аналізу й управління.
Управління кредитним ризиком в Промінвестбанку спрямоване на забезпечення ефективності розміщення кредитних ресурсів з метою отримання прибутку та своєчасного повернення коштів банку.
Вивчення кредитоспроможності клієнта є одним з найважливіших методів, що застосовується банком, для зниження кредитного ризику і успішної реалізації кредитної політики, оскільки дозволяє уникнути необґрунтованого ризику ще на етапі розгляду заявки на надання кредиту.
Глава 3. Основні шляхи мінімізації кредитного ризику в комерційних банках
3.1 Досвід управління кредитним ризиком у банківській системі країн з ринковою економікою
Сучасні тенденції розвитку кредитного сектора економіки змушують українських аналітиків банківської справи і безпосередньо банкірів виявляти інтерес до моделей оцінки кредитного ризику і методів його управління. Спадкоємність світового досвіду в цьому найважливішому аспекті функціонування комерційних банків представляє сьогодні підвищений інтерес, оскільки власний, іноді гіркий досвід кредитування і спроби організації кредитного процесу методом проб і помилок усе більш відчутно позначаються на фінансових результатах діяльності українських банків.
Проблематика кредитних ризиків не була актуальною для планової адміністративно-командної економіки радянського періоду, тому вітчизняні вчені зіштовхнулися з необхідністю її вирішення лише з розвитком і становленням ринкової економіки. У зв'язку з цим, очевидним є дефіцит наукових досліджень українських аналітиків і практиків банківської справи.
Ось чому важливим є у сьогоденні дослідити й об'єктивно охарактеризувати найкращі види оцінки та управління кредитним ризиком у зарубіжній банківській практиці, розглянути можливість їхнього ефективного використання в кредитній системі України.[77]
У зарубіжній практиці під кредитним ризиком розуміється можливе зниження прибутку банку або втрата частини акціонерного капіталу в результаті нездатності позичальника погашати й обслуговувати отриманий кредит. Зарубіжні банки для оцінки кредитного ризику застосовують спеціальні методики кредитного рейтингу, що становлять сукупність оцінних параметрів кредитоспроможності позичальника. Для них характерна комплексність і порівнянність усієї палітри факторів кредитного ризику.
Набув поширення у багатьох банках країн метод, заснований на бальній оцінці позичальника. Критерії, по яких проводиться оцінка позичальника, чітко індивідуальні для кожного банку, базуються на його практичному досвіді і періодично переглядаються [42, c.117].
Англійські клірингові банки здійснюють оцінку потенційного ризику неплатежу по кредиту із використанням методик «РARSEL» і «САМРARI».[40]
Згідно методики «РАRSEL», Р (Реrson) - інформація про персону потенційного позичальника, його репутація; А (Аmount) - обґрунтування суми затребуваного кредиту; R(Repayment) - можливість погашення; S (Security) - оцінка забезпечення; Е (Ехреdiensly) - доцільність кредиту; R (Remuneration) - винагорода банку (відсоткова ставка) за ризик надання кредиту.
Методика «САМРАRI» більш розширена в системі оцінки: С (Сharacter) - репутація позичальника; А (Аbility) - оцінка бізнесу позичальника; М (Меаns) - аналіз необхідності звертання за позичкою; Р (Риrpose) - ціль кредиту; А (Аmount) - обґрунтування мети кредиту; R(Repaiment) - можливість погашення; I (Іnsurance) - спосіб страхування кредитного ризику.
Останнім часом в банках розроблюються методи оцінки якості потенційних позичальників за допомогою різного роду статистичних моделей. Мета в тому, щоб розробити стандартні підходи для об’єктивної характеристики позичальників, знайти числові критерії для розділу майбутніх клієнтів на підставі наданих ними матеріалів на надійних та ненадійних, підвержених ризику банкрутства і тих, для кого небезпека банкрутства малоймовірна.
Прикладом такої “класифікаційної моделі” може бути “модель Зета” (Zeta model), що розроблена групою американських економістів та застосовується банками при кредитному аналізі. Модель призначена для оцінки ймовірності банкрутства ділової фірми. Значення ключового параметру “Z” визначається за допомогою рівняння, змінні якого відображають деякі ключові характеристики аналізуємої фірми - її ліквідність, швидкість обігу капіталу і т.д. Якщо для даної фірми коефіцієнт перевищує підготовлену порогову величину, то фірма зараховується до розряду надійних, якщо ж отриманий коефіцієнт нижче критичної величини, то згідно моделі фінансовий стан такого підприємства підозрілий і надавати кредит йому не рекомендується.[40]
Користуючись вказаним підходом, американський економіст Альтман запропонував рівняння для оцінки вірогідності банкрутства підприємства, що звернулось до банку за кредитом.
Z = 1,2X1 + 1,4X2 + 3,3X3 + 0,6X4 + 0,99X5
Він використав п’ять змінних:
Х1 - відношення оборотного капіталу до суми активів фірми;
Х2 - відношення нерозподіленого доходу до суми активів;
Х3 - відношення операційних доходів (до вирахування процентів і податків) до суми активів;
Х4 - відношення ринкової вартості акцій фірми до загальної суми боргу;
Х5 - відношення суми продажу до суми активів.
Для розрахунку числових параметрів моделі Альтман застосував метод множинного дискримінантного аналізу. Класифікаційне “правило”, отримане на підставі рівняння, гласило:
- якщо значення Z менше 2,8 , то фірму слід віднести до групи потенційних банкрутів;
- якщо значення Z більше 2,8 , то фірмі в найближчій перспективі банкрутство не погрожує.
Як один з методів оцінки кредитного ризику у США і Західній Європі при кредитуванні широко використовується скоринг - автоматизовані системи на основі математичних і статистичних методів в бізнесі.
Техніка кредитного скорингу була вперше запропонована американським економістом Д. Дюраном для відбору позичальників за споживчим кредитом. Дюран відмічав, що виведена ним формула “може допомогти кредитному робітнику легко і швидко оцінити якість звичайного претендента на позику” [27, c.31-33].
Дюран виявив групу факторів, що дозволяють, на його думку, з достатньою достовірностю визначити ступінь кредитного ризику при отриманні споживчої позики. Він використовував наступні коефіцієнти при нарахуванні балів:
- Вік: 0,01 за кожний рік більше 20 років (максимум 0,30).
- Стать: жіноча - 0,40; чоловіча - 0.
- Строк проживання: 0,042 за кожен рік проживання в даній місцевості (максимум 0,42).
- Професія: 0,55 за професію з низьким ризиком, 0 - за професію з високим ризиком, 0,16 - для інших професій.
- Робота в галузі: 0,21 - підприємства загального користування, державні установи, банки та брокерські фірми.
- Зайнятість: 0,059 за кожен рік праці на даному підприємстві (максимум 0,59).
- Фінансові показники: 0,45 за наявність банківського рахунку, 0,35 за володіння нерухомістю, 0,19 при наявності полісу по страхуванню життя.
Застосовуючи ці коефіцієнти, Дюран визначив межу, що розподіляє “гарних” та “поганих” позичальників - 1,25 бала. Клієнт, що отримав більше 1,25 балу, може бути віднесений до групи помірного ризику, а той, що отримав менше 1,25 балу, вважається небажаним для банку.
Метод скорингу дозволяє провести експрес-аналіз заявки на кредит в присутності клієнта. У французських банках клієнт, запросивши позику і заповнивши спеціальну анкету, може отримати відповідь про можливість надання позики протягом декількох хвилин.
При аналізі ділових позик також застосовуються різні прийоми кредитного скорингу - від найпростіших формул до складних математичних моделей. Наприклад, крупний австрійський банк при оцінці ризику кредиту використовує просту методику з трьома балансовими показниками: ефективність використання капіталу, коефіцієнт ліквідності та відношення акціонерного капіталу до суми активів. В залежності від набраних балів підприємство попадає до одної з чотирьох груп ризику (табл. 3.1.)
Як початковий матеріал для скорингу використовується різноманітна інформація про минулих клієнтів, на основі якої за допомогою різних статистичних і нестатистичних методів класифікації робиться прогноз про кредитоспроможність майбутніх позичальників.
Таблиця 3.1
Кредитний скоринг в австрійському банку “Кредитанштальт” [31, c.234]
| Показники | Границі | Вага | Група ризику | |||
| A | B | С | D | |||
|
Більше 99 |
від 40 до 90 |
від 20 до 39 |
Менше 20 |
|||
| Ефективність капіталу(в %) | 2–15 | 50 | ||||
|
Коефіцієнт Ліквідності (в %) |
15–40 | 20 | ||||
|
Акціонерний Капітал (в %) |
2–35 | 30 | ||||
Серед переваг скорингових систем західні банкіри указують, в першу чергу, зниження рівня неповернення кредиту. Далі наголошується швидкість і безсторонність в ухваленні рішень, можливість ефективного управління кредитним портфелем, відсутність необхідності тривалого навчання персоналу.
У практиці більшості американських банків для оцінки позичальника використовують «правило п'ятьох сі»: 1 С (customer`s character - характер позичальника) - репутація позичальника, ступінь відповідальності, готовність і бажання сплатити борг; 2 С (сарасіtу tо рау - фінансові можливості) - припускає ретельний аналіз доходів і витрат позичальника і перспективи їхнього розвитку в майбутньому; З С (саріtal) - капітал, майно; 4 С (соllateral) - забезпечення позики, достатність, якість і ступінь реалізовуваної застави у випадку непогашений позички; 5 С (сurrent business conditions and goodwill - загальні економічні умови) - визначають діловий клімат у країні і впливають на становище банку і позичальника. Перераховані критерії «сі» іноді доповнюють шостим критерієм - 6 С (соntrol) - моніторинг законодавчих основ діяльності позичальника і відповідність його стандартам банку.
Ще один метод мінімізації кредитного ризику, який використовується банками країн та вимагає достовірної інформації про позичальника - це страхування. В закордонній практиці кредитне страхування вперше набуло розвитку в Європі після першої світової війни. В наш час страхуванням кредитних ризиків в-основному займаються спеціалізовані страхові компанії. Прийняття кредитного ризику головним чином пов'язане з формуванням бази даних про фінансовий стан потенційних клієнтів. Постачальниками такої інформації є банки. Серед страхових компаній, що займаються страхуванням кредитів, широко практикується обмін інформацією.
Оптимально використовуючи дані методики, зарубіжні банки мінімізують кредитний ризик, чітко організовують кредитний процес, домагаючись найкращої якості кредитного портфеля.
Потрібно також відмітити, що дуже поширеним в країнах з ринковою економікою є такий спосіб захисту від кредитного ризику, як продаж кредитів. Банк, виходячи з проведеної ним оцінки кредитного портфеля, може продати певну частину наданих кредитів іншим інвесторам. За рахунок цієї операції банк має змогу повністю або частково повернути кошти, що були спрямовані у кредитні вкладення. Ефект від здійснення таких операцій багатобічний. По-перше, за рахунок продажу активів з низькою прибутковістю звільняються ресурси для фінансування більш прибуткових активів; по-друге, продаж активів уповільнює зростання банківських активів, що допомагає керівництву банку досягти кращого балансу між збільшенням банківського капіталу та ризиком, пов’язаним із кредитуванням; по-третє, таким чином зменшуються статті балансу банку, що характеризують його діяльність не з кращого боку.
Щодо техніки здійснення продажу кредитів, то банк-продавець у деяких випадках може зберігати за собою права з обслуговування боргу. Кредити продаються за ціною, нижчою за їх номінальну вартість. Наприклад, на одному з найбільших ринків перепродажу кредитів, що належить країнам "третього світу", кредитні борги Аргентини, Бразилії, Мексики, Перу, Філіппін, інших країн часто продаються у співвідношенні до номінальної вартості: 5 центів за 1 долар. Більшість цих кредитів купуються пакетами в мільйони доларів банками та корпораціями, що мають досвід роботи в країні-боржнику. При цьому, якщо економічний стан у такій країні покращується, покупці кредитів отримують значні прибутки, а в негативному випадку збитки за такими кредитами є значно меншими, ніж при їх безпосередньому наданні [59, с.26].
Однією із поширених у деяких країнах форм продажу банками своїх кредитних вкладень є так звана сек’юритизація кредитів. При здійсненні сек’юритизації банк пропонує для продажу не самі кредити, а цінні папери (фінансові вимоги), які були випущені під ці кредити. Трансформація позик у цінні папери дозволяє банку вивести з балансу частину ризикованих активів. По мірі того, як позичальники сплачують ці активи (повертають суму основного боргу та нараховані відсотки), потік доходів спрямовується до власників цінних паперів.
Кількість і обсяги проблемних кредитів можуть бути значно зменшені у разі застосування універсального методу розрахунку обсягу кредиту, що широко застосовується в західній банківській практиці. Зміст його полягає в тому, що видається лише частина загальної величини позички. Інша ж частина (у процентах до визначеного обсягу кредиту) банком не кредитується, а її сума визначається банком на підставі оцінки ризику конкретної операції.
Банки при оцінці кредитних ризиків по виданих позичках застосовують кредитний класифікатор, відповідно до якого кредити групуються в ризикові класи: 1) кредити із мінімальним ризиком; 2) кредити із підвищеним ризиком; 3) кредити із граничним ризиком; 4) нетипові кредити (надані як виняток з правил).
Предметом досконального аналізу для американських комерційних банків слугують чинники, які сформувалися під впливом несприятливих економічних умов, тобто група чинників, незалежна від діяльності банку: недосконалий менеджмент, неадекватний первісний капітал фірми, високий рівень фінансового коефіцієнта і коефіцієнта поточних витрат, високі темпи росту реалізовано: продукції, конкуренція, економічний спад.
У цьому аспекті цікавим є досвід зарубіжного банківського сектора із залучення до оцінки кредитного ризику незалежних рейтингових агентств. Рейтингове агентство має у своєму розпорядженні великий об'єм інформації і досвід створення неупереджених оцінок для всіх можливих варіантів ситуацій, у нього відсутня будь-яка зацікавленість, крім формування достовірної оцінки кредитного ризику банку.[45]
Отже, в Україні необхідно заохочувати створення рейтингових агентств, тому що їхня діяльність буде сприяти зниженню кредитних ризиків банків і підвищувати надійність банківської системи України в цілому. На жаль, у даний час в Україні відсутня якісна статистична база даних по позичальниках, дотепер не діють кредитні бюро. Українські банки змушені спиратися на власні методики оцінки кредитного ризику, брати на себе всю вагу кредитного ризику. Найкращий варіант, і це найпоширеніша українська практика, кредитування юридичних осіб під заставу їхнього майна.
Використання українськими банками зарубіжного досвіду в удосконаленні управління кредитним ризиком повинне йти і шляхом створення механізму розподілу кредитних ризиків, дія якого полягає в страхуванні від імовірних, небажаних відхилень фактичних результатів від прогнозованих за допомогою таких фінансових інструментів, як кредитні деривативи, емісія цінних паперів, сек'юритизація активів, реструктуризація кредитних портфелів.
В Україні в даний момент актуальним стає завдання інтеграції великої кількості методів управління кредитними ризиками в єдину методологію контролю й обмеження ризиків на консолідованій основі щодо вітчизняних умов і у відповідності зі стандартами Базельського комітету. Ключовими його документами стали видані в січні 1988 року нормативи оцінки достатності капіталу (документ отримав назву «Базель-2»). Відповідно до них, банки розвинутих країн зобов'язані мати капітал, що відповідає, принаймні, 8% від суми своїх неліквідних активів, із урахуванням ризику.
Найбільші українські банки, серед яких і Промінвестбанк, вже зараз, не очікуючи особливих розпоряджень НБУ, починають упроваджувати ключові положення «Базеля-2». Це пояснюється тенденцією українських банків до повноцінного співробітництва з іноземними контрагентами.
Результативність управління кредитними ризиками в банківському секторі економіки України повинна ґрунтуватися, насамперед, на інституціональних принципах організації банківської справи.
Вітчизняному банківському секторові необхідно на основі світового банківського досвіду удосконалювати такі методи управління кредитним ризиком як лімітування, резервування коштів під покриття очікуваних і непередбачених втрат, диверсифікованість, страхування, хеджування, сек'юритизація боргових зобов'язань, умови дострокового стягнення сум тощо.
Використання досвіду іноземних банків дозволить уникнути помилок в оцінці й управлінні кредитним ризиком, створить умови для формування нових організаційних структур (кредитних бюро, рейтингових агентств), які сприятиме оптимізації управління системою кредитних ризиків, буде стимулювати інвесторів розділяти банківські ризики і, разом з тим, дозволить одержувати їм значний прибуток.
3.2 Основні напрямки мінімізації кредитного ризику в сучасній банківський практиці в Україні
Розвиток банківської системи України в останні роки характеризуется динамічним зростанням обсягів кредитного портфеля, що об'єктивно спричиняє зростання рівня ризику банківського кредитування.
В умовах сучасного трансформаційного періоду вітчизняної економіки комерційні банки змушені постійно вдосконалювати стратегію та тактику своєї кредитної діяльності. У зв'язку з цим актуальним за сучасних тенденцій розвитку банківського сектору є аналіз і управління кредитним ризиком з метою зниження його рівня.
Загальні підходи до мінімізації та оптимізації ризиків в Україні визначені у «Методичних рекомендаціях щодо організації та функціонування систем ризик-менеджменту в банках України» [8] , де відповідно до того чи є залежність між ризиками і доходами, ризики поділяють на 2 групи:
- ризики, що піддаються кількісній оцінці (фінансові ризики). Наприклад, кредитний, ліквідності;
- ризики, що не піддаються кількісній оцінці (нефінансові ризики). Наприклад, юридичний, репутації.
Ризики, щодо яких є залежність між ризиками і доходами розглядаються як такі, що піддаються кількісній оцінці, управління цими ризиками полягає в їх оптимізації. Ризики, щодо яких немає залежності між ризиком і доходами, кількісній оцінці не піддаються та управління ними зводиться до їх мінімізації.
Процес управління ризиками, як правило, не має на меті усунення ризику, а спрямований на забезпечення отримання банком відповідної винагороди за прийняття ризику. Виключення становлять деякі ризики, щодо яких немає взаємозв'язку між їх рівнем та величиною винагороди банку (наприклад, у Методичних вказівках з інспектування банків "Система оцінки ризиків" Національного банку, до таких ризиків відноситься юридичний ризик, ризик репутації, стратегічний) [7] .
Багато ризиків, на які наражається банк, за своєю суттю властиві банківській діяльності і є істотною часткою посередницької функції перерозподілу грошових ресурсів, яку виконують банки (наприклад, кредитний ризик). Для таких ризиків банк прагне оптимізувати співвідношення між ризиком і доходами, максимізуючи дохідність для заданого рівня ризику або мінімізуючи ризик, який необхідно прийняти для забезпечення бажаного рівня дохідності. Таким чином проявляються два підходи до управління ризиками, що піддаються кількісній оцінці, серед яких основним є оптимізація кредитного портфеля та мінімізація кредитного ризику на рівні окремого кредиту.
Деякі ризики часто є тією ціною, яку необхідно сплатити за право займатися певним бізнесом, наприклад, юридичний ризик. Як правило, такі ризики банк прагне або змушений знизити до певного граничного рівня, намагаючись при цьому зазнати щонайменших витрат. У цьому випадку проявляється підхід до мінімізації ризиків, що не піддаються кількісній оцінці.
Оптимізація кредитного портфеля насамперед має передбачати підвищення ефективності "превентивних" заходів, метою яких є уникнення несприятливих для банку ситуацій щодо повернення основної суми боргу за виданими позиками та нарахованих відсотків. Отже, можна сказати, що кредитоспроможність є тим напрямом, оптимізація якого дасть максимальний результат щодо мінімізації кредитного ризику.
Комплекс критеріальних складових кредитоспроможності позичальника містить у собі такі показники, як характер, здатність, грошові кошти, забезпечення, умови, контроль.
Характер клієнта може бути визначений як:
його репутація (репутація юридичної особи і репутація його менеджерів);
ступінь відповідальності клієнта за погашення боргу;
чіткість його уявлень про мету отримання кредиту;
відповідність мети кредиту кредитній політиці банку.
Західні фахівці у сфері банківського менеджменту відзначають, що поняття "характер клієнта" містить у собі шість пунктів: кредитну історію клієнта, досвід інших кредиторів, пов'язаний з цим клієнтом, мету отримання кредиту, досвід клієнта в складанні прогнозів, кредитний рейтинг і наявність осіб, що ставлять другий підпис у Кредитному договорі, або гарантів за кредитом.
Отже істотною відмінністю в розумінні змісту "характеру клієнта" вітчизняними і західними фахівцями є те, що на Заході ця складова кредитоспроможності більш деталізована - більша увага приділяється кредитному рейтингові позичальників і їхнім прогнозно-аналітичних здібностям у плануванні бізнесу. Врахування цього фактору сприятиме зменшенню кредитного ризику.
Потрібно відзначити також, що визначення кредитоспроможності за вимогами НБУ, засвідчило таке [56, c.35]:
за самостійно розробленими банками критеріями оцінки позичальників часто завищується їх клас, що призводить до штучного поліпшення реального фінансового стану позичальника;
класифікація одного і того ж позичальника в різних банках істотно відрізняється.
Об`єднання українськими банками в єдиному рейтингу різноманітних кількісних і якісних показників породжує значний суб`єктивізм. Так, в Промінвестбанку методика оцінки фінансового стану налічує 42 показники, які згруповані в 12 розділів, 74% з яких належать до якісних [26, c120]. Такий підхід до оцінки кредитоспроможності є недоцільним, бо:
- якісні показники неможливо об`єктивно визначити кількісно;
- кількісні критерії оцінки не можуть завжди вимірюватися за єдиною шкалою. В силу своїх відмінностей показники можуть потребувати різного розмаху та поділу оціночної шкали для того, щоб забезпечити групування значень показника в якісно однорідні групи.
Враховуючи досвід вітчизняної практики, а також міжнародний досвід організації кредитних відносин, є доцільним запровадити в Україні єдину систему оцінювання та управління кредитним ризиком з метою мінімізації ризиків. Такій досівід є – це перехід до світових новітніх нормативів - міжнародних стандартів вимог до банківської системи «Базель II», головною метою якої є підвищення якості управління ризиками в банківській практиці. У системі велика увага приділена інструментам зниження кредитних ризиків [100].
Підходи F-IRB и A-IRB можуть використовувати банки, які здійснюють операції, що схильні до більш складних ризиків, та які розробили більш сучасні системи вимірювання ризиків. Внутрішні дані цих банків базуються на обширних даних минулих періодів и постійно підлягають перевіркам.
Для оцінки кредитних ризиків банки повинні обрати один з 3 підходів вимірювання своєї схильності до ризику, які на їх погляд та погляд їхніх наглядачів повністю відповідають якості та рівню процедур (таблиця 3,2).
Хоча "Базель-2" виглядає як система нормативів, на практиці це Погодження створює багату базу для розвитку банківської системи управління ризиками з метою їх мінімізації.
На жаль, в Україні заплановано запровадження системи у практику банків з відстрочкою до 2016 року, що може мати негативний вплив на роботу вітчизняних кредитних учрежденій на міжнародних ринках. Банки Росії почали перехід на нові стандарти "Базель-2" вже в цьому році.
Слід зауважити ще на одну проблему, розвязок якої може позитивно вплинути на мінімізацію кредитних ризиків. Сутність проблеми полягає в наступному: незалежно від якості кредитного портфеля та методів, які застосовуються під час управління кредитним ризиком, усі банки тією чи іншою мірою стикаються з проблемами неповернення кредитів.
Таблиця 3.2
Забезпечення кредитного ризику за Погодженням "Базель-2"
| Концепції щодо кредитного ризику | Основні характеристики |
| Кредитний ризик 1. Стандартизований підхід (SA) |
Цей підхід застосовує зовнішні дані оцінки ризику, які змінюються від 0 % (кредити розвинутим країнам) до 150 % (рейтинг нижче інвестиційного рівня; прострочені кредити). Значення ризиків для різних груп активів базуються на оцінках зовнішніх (незалежних) оціночних кредитних агентств. |
| Кредитний ризик 2. Підхід базується на внутрішніх рейтингових оцінках банків (F-IRB) |
Цей підхід базується на 3 основних параметрах: вірогідність дефолту (PD); частина кредиту, недоотримана банком від позичальника по своїм зобов’язанням (LGD); сума заборгованості на момент дефолту (EAD). У банків е можливість використовувати свої власні параметри вірогідності дефолту, одначе вони зобов’язані використовувати контрольні підходи для установлення параметрів LGD и EAD. Перераховані параметри застосовуються в контрольній формулі розрахунку капіталу, поверженому кредитному риску, для всіх схем кредитування, які банк використовує в своїй роботі з клієнтами. |
| Кредитний риск 3. Продвинутий підхід, який базується на внутрішніх рейтингових оцінках банків (A-IRB) | Цей підхід дозволяє банкам використовувати в доповнення до PD свої власні підрахунки у відношенні LGD та EAD в контрольній формулі. |
Так, за 4