Краткосрочное кредитование физических лиц
В июле 2005 года рейтинговое агентство Moody's Interfax Rating Agency присвоило Банку рейтинг по национальной шкале «А3».
В октябре 2005 года рейтинговое агентство «РусРейтинг» подтвердило краткосрочный кредитный рейтинг Банка на уровне «ВВ». Прогноз – «Стабильный». Финансовое состояние Банка оценивается как удовлетворительное и стабильное в краткосрочной перспективе.
По мнению экспертов, ключевую роль в улучшении рейтинговых позиции играет последовательная политика акционеров и менеджмента АКБ «БИН» (ОАО) на повышение уровня капитализации Банка, а также планомерное снижение уровня концентрации активов и пассивов.
В отчетном году по вопросам, относящимся к компетенции Совета директоров, проведено 13 заседаний, на которых рассмотрены и нашли решение все важнейшие вопросы, необходимые для обеспечения деятельности Банка и его дальнейшего развития.
Обеспечивая дальнейшее региональное развитие, как одно из приоритетных направлений деятельности Банка, в ноябре 2004 года Советом директоров была утверждена Концепция регионального развития Банка определяющая принципы изучения и выбора потенциально интересных для Банка регионов.
В соответствии с утвержденной Концепцией критериями отбора приоритетными регионами присутствия Банка являются регионы обеспечивающие:
наличие высокого экономического потенциала, обеспечивающего значительные объемы реализации клиентам продуктов Банка;
наличие потребностей расширения бизнеса успешно развивающимися филиалами Банка.
Утвержденной Советом директоров Концепцией был предусмотрен план развития сети на 2005 год. В соответствии с утвержденным планом в 2005 году были открыты:
Филиал «БИН-Пермь»
Филиал «БИН-Екатеринбург»
Филиал «БИН-Новосибирск»
Филиал «БИН-Волгоград»
Филиал «БИН-Саратов»
Представительство в г. Томск
Представительство в г. Челябинск
5 дополнительных офисов в г. Москве: Дополнительный офис «Савеловское отделение», Дополнительный офис «Отделение «Покровка», Дополнительный офис «Отделение «Новый Арбат», Дополнительный офис «Отделение «Проспект Мира», Дополнительный офис «Отделение «Люсиновское»
Дополнительный офис «Московский» филиала «БИН-Калининград», Дополнительный офис «Сенная площадь» филиала «БИН-ПЕТЕРБУРГ», Дополнительный офис «Невский проспект» филиала «БИН-ПЕТЕРБУРГ», Дополнительный офис «Засвияжский» филиала «БИН-Ульяновск», Дополнительный офис «Советский» филиала «БИН-Ижевск», Дополнительный офис «Полевой» филиала «БИН-Самара», Дополнительный офис «Центральный» филиала «БИН-Нижний Новгород», Дополнительный офис «Центральный» филиала «БИН-Ростов-на-Дону».
В связи со сложившемся усилением конкуренции в банковском секторе, выходом западных капиталов на финансовые рынки России в мае 2005 года Советом директоров Банка были утверждены «Основные принципы и приоритетные направления развития АКБ «БИН» (ОАО) в среднесрочной перспективе (2005-2008 г.г.)». В соответствии с указанным документом развитие бизнеса Банка связано в первую очередь со значительным увеличением размера собственного капитала Банка.
Поставленная задача была выполнена посредством утверждением на годовом Общем собрании акционеров Банка решения об увеличения уставного капитала Банка путем размещения дополнительных обыкновенных именных акций АКБ «БИН» (ОАО) посредством закрытой подписки. В свою очередь Совет директоров Банка проводил соответствующие мероприятия по реализации указанного решения собрания акционеров Банка.
С целью совершенствования процедур контроля за совершением Банком банковских операций Советом директоров в 2005 году было уделено внимание вопросам организации внутреннего контроля в Банке. В 2005 года Советом директоров были утверждены план-график проверок структурных подразделений Банка Службой внутреннего контроля. В отчетный год Совет директоров рассмотрел отчеты руководителя Службы внутреннего контроля по результатам проведенных проверок всех основных подразделений Банка в г.Москве, а также филиалов Банка. Проверки показали, что совершение и учет банковских операций осуществляется в соответствии с действующим законодательствам и правилами, установленными Банком России.
БИНБАНК ориентирован на постоянное увеличение комиссионных доходов. Следуя в этом направлении, Банк совершенствует систему комиссионных услуг и параметров их предоставления в части расширения доступа клиентов к основным информационным и платежным сервисам через сеть банкоматов и терминалов банковского самообслуживания (ТБС).
Банк постоянно обновляет ассортимент платежных возможностей ТБС. В2006 году введена новая услуга оплаты услуг ЖКХ (коммунальные платежи и МГТС). При этом Банк расширил базу пользователей терминалов, обеспечив возможность расчетов наличными (ранее услугами ТБС могли пользоваться лишь держатели пластиковых карт).
В 2008 году Банк намерен провести детализацию платежных сервисов на региональных рынках, с тем, чтобы сеть банкоматов и ТБС в регионах соответствовала требованиям местной конкурентной среды.
Важным направлением комиссионной деятельности БИНБАНКа являются экспресс-переводы. Банк сотрудничает с системой переводов «Вестерн Юнион», имеющую наиболее широкую сеть обслуживания. В течение 2006 года Банк увеличил количество точек продаж, осуществляющих прием и передачу переводов «Вестерн Юнион» до 44. При этом основной прирост пришелся на региональные точки продаж.
Банковские карты. В 2005 году БИНБАНК продолжал увеличивать выпуск и расширять набор услуг по пластиковым картам, последовательно развивая инфраструктуру их обслуживания. БИНБАНК имеет высший статус членства в международных платежных системах. Объем выпущенных в течение 2006 года пластиковых карт составил 36038 штук. К концу отчетного периода количество держателей карт БИНБАНКа превысило 100 тысяч человек. Пластиковые продукты БИНБАНКа рассматриваются как универсальное средство доступа к расчетным и кредитным услугам Банка. В связи с этим выпуск банковских карт для вкладчиков Банка осуществляется бесплатно и без длительной процедуры оформления. БИНБАНК активно внедряет различные комплексные продукты, основанные на применении технологий банковских карт. В течение 2006 года БИНБАНК развивал систему предоставления кредитных услуг держателям пластиковых карт Банка, что позволило значительно увеличить объемы овердрафтного кредитования. Целевая группа данного продукта — держатели пластиковых карт, эмитируемых Банком в рамках «зарплатного» обслуживания корпоративных клиентов. Банк расценивает эту клиентскую группу как перспективную для целей развития кратко- и среднесрочного розничного кредитования.
Таким образом, Банк стремится оказывать все возможные виды банковских услуг, чтобы привлечь больше клиентов.
В 2006 году АКБ «БИН» (ОАО) продолжил динамичное развитие в качестве универсального и межрегионального банковского учреждения.
При этом основное внимание будет сосредоточено на следующих направлениях:
1) Совершенствование продуктов и услуг, предоставляемых корпоративным клиентам, и расширение продуктового ряда, предлагаемого частным клиентам.
2) Поддержание тарифной политики Банка на конкурентоспособном уровне.
3) Расширение филиальной сети Банка, расширение сети дополнительных офисов в регионах присутствия Банка, развитие альтернативных каналов продаж и дистанционного обслуживания клиентов.
4) Совершенствование автоматизированных технологий ведения бизнес-процессов и обслуживания клиентов. Основными целями финансовой политики Банка в 2006 году является выполнение всех пруденциальных норм и показателей, повышение доли рынка Банка по ключевым показателям, увеличение размера чистых активов Банка.
В 2006 году банк расширил продуктовый ряд, предлагаемый частным клиентам: проекты по кредитным пластиковым картам, предоставление ипотечных кредитов, индивидуальные ссуды, управление активами. В связи с этим увеличение доли доходов банка, формируемых за счет процентных и комиссионных доходов по продуктам и услугам, предоставляемым частным клиентам. Банк продолжит большое внимание уделять повышению доли непроцентной составляющей доходов и комиссионной прибыли. В структуре непроцентных доходов Банка сохранится тенденция роста комиссионного дохода, сформировавшаяся в последние годы.
С международных рынков капитала Банк планирует привлек к концу 2006 года до 200 млн. долларов
Филиал ОАО «БИНБАНК» в Улан-Удэ возглавляет Управляющий Филиалом, назначаемый на эту должность приказом Банка.
Управляющий Филиалом руководствуется в своей деятельности законодательством Российской Федерации, в том числе нормативными актами Банка России, а также Уставом Банка, нормативными актами и распорядительными документами Банка, Положением о Филиале и настоящей должностной инструкцией.
Управляющего Филиалом во время его отсутствия могут замещать: заместитель управляющего Филиалом, заместитель управляющего Филиалом по корпоративному бизнесу, заместитель управляющего Филиалом по розничному бизнесу.
Цели и задачи Управляющего Филиалом:
Реализация стратегии и политики Банка в регионе по месту нахождения Филиала;
Укрепление позиций Банка на региональном банковском рынке;
Осуществление банковских операций в соответствии с требованиями законодательных и нормативных актов Российской Федерации, включая нормативные акты Банка России и Банка;
Расширение и диверсификация развития корпоративного и розничного бизнеса Филиала;
Формирование и развитие профессиональной команды работников Филиала.
Обеспечение выполнения требований нормативных и распорядительных документов Банка.
Для выполнения должностных обязанностей работнику предоставляются следующие права:
- давать указания работникам Филиала и контролировать их исполнение;
- издавать и подписывать приказы и распоряжения по Филиалу;
- для осуществления возложенных задач запрашивать и получать от подразделений Банка необходимые документы и информацию;
- представлять Банк в отношениях с другими юридическими лицами, подписывать договоры и соглашения в соответствии с полномочиями, определенными Доверенностью;
- контролировать выполнение ответственными подразделениями и работниками бизнес-планов и Планов работы (в том числе Планов клиентской работы);
- инициировать и выносить на рассмотрение коллегиальных органов Филиала в установленном порядке вопросы по оптимизации деятельности Филиала в пределах своих должностных обязанностей, определенных настоящей Инструкцией.
В заключении можно сказать, что структура Банка обеспечивает четкую взаимосвязь и преемственность между всеми уровнями организационно-управленческой структуры.
2.2. Анализ финансового состояния филиала ОАО «БИНБАНК» в г. Улан-Удэ
Согласно статье 1 ФЗ “ О банках и банковской деятельности” банк представляет собой “кредитную организацию, которая имеет исключительное право осуществлять следующие банковские операции: привлечение во вклады денежных средств физических и юридических лиц, размещение указанных средств от своего имени и за свой счет на условиях возвратности, платности, срочности, открытие и ведение банковских счетов физических и юридических лиц.”
Основной целью деятельности коммерческих банков (в т.ч. АКБ “БИН-Азия”) является получение прибыли. Прочие цели определяются Уставом АКБ "БИН-Азия". К числу операций, осуществляемых филиалом АКБ " БИН-Азия ", выступающим в качестве базы практики относятся:
привлечение денежных средств физических и юридических лиц во вклады до востребования и на определенный срок;
размещение указанных средств от своего имени и за свой счет;
открытие и ведение банковских счетов физических и юридических лиц;
кредитование юридических и физических лиц;
осуществление расчетов по поручению физических и юридических лиц, в т.ч. банков-корреспондентов, по их банковским счетам;
кассовое обслуживание физических и юридических лиц;
купля-продажа иностранной валюты в наличной и безналичной форме (USD, DM).
В целях контроля за состоянием ликвидности банка, то есть его способности обеспечить своевременное и полное выполнение своих денежных и иных обязательств, вытекающих из сделок с использованием финансовых инструментов, устанавливаются нормативы мгновенной, текущей, долгосрочной ликвидности, которые регулируют (ограничивают) риски потери банком ликвидности и определяются как отношение между активами и пассивами с учетом сроков, сумм и типов активов и пассивов, других факторов.
Норматив мгновенной ликвидности банка (Н2) регулирует (ограничивает) риск потери банком ликвидности в течение одного операционного дня и определяет минимальное отношение суммы высоколиквидных активов банка к сумме пассивов банка по счетам до востребования. Норматив мгновенной ликвидности банка (Н2) рассчитывается по следующей формуле:
ЛАМ
Н2 = ──── х 100% >= 15%,
Овм
где, ЛАМ - высоколиквидные активы, то есть финансовые активы, которые должны быть получены в течение ближайшего календарного дня и (или) могут быть незамедлительно востребованы банком и (или) в случае необходимости реализованы банком в целях незамедлительного получения денежных средств, в том числе средства накорреспондентских счетах банка в Банке России, в банках стран из числа "группы развитых стран", касса банка. Показатель Лам рассчитывается как сумма остатков на счетах N 30210, 30213 и кодов 8910, 8921, 8962, 8965, 8969, 8972, 8909;
Овм - обязательства (пассивы) до востребования, по которым вкладчиком и (или) кредитором может быть предъявлено требование об ихнезамедлительном погашении.
Минимально допустимое числовое значение норматива Н2 устанавливается в размере 15 процентов.
Таблица 2.1
Экономические нормативы установленные Центральным Банком по мгновенной ликвидности тыс.руб.
| Показатели | 2004 г. | 2005 г. | 2006г. |
| ЛАМ высоколикидные активы | 15084 |
23419 |
30363 |
| ОВМ обязательства (пассивы) до востребования | 965 |
1157 |
1312 |
|
Н2 норматив мгновенной ликвидности банка |
15,63% |
20,24% |
23,14% |
Произвел поиск счетов баланса в Оборотной ведомости по счетам Бухгалтерского учета кредитной организации за 2004, 2005 и 2006 года, выявил и посчитал по указанной выше формуле. Итоги расчётов представлены таблице 2.1
Норматив долгосрочной ликвидности банка (Н4) регулирует (ограничивает) риск потери банком ликвидности в результате размещения средств в долгосрочные активы и определяет максимально допустимое отношение кредитных требований банка с оставшимся сроком до даты погашения свыше 365 или 366 календарных дней, к собственным средствам (капиталу) банка и обязательствам (пассивам) с оставшимся сроком до даты погашения свыше 365 или 366 календарных дней. Норматив долгосрочной ликвидности банка (Н4) рассчитывается по следующей формуле:
Крд
Н4 = ──────── х 100% <= 120%,
К + ОД
где Крд - кредитные требования с оставшимся сроком до даты погашения свыше 365 или 366 календарных дней, а также пролонгированные, если с учетом вновь установленных сроков погашения кредитных требований сроки, оставшиеся до их погашения, превышают 365 или 366 календарных дней (код 8996);
К - собственные средства (капитал) банка, определенные в соответствии с Положением Банка России от 10 февраля 2003 года N 215-П "О методике определения собственных средств капитала) кредитных организаций", зарегистрированным Министерством юстиции Российской Федерации 17 марта 2003 года N 4269 ("Вестник Банка России" от 20 марта 2003 года N 15) (далее - Положение Банка России N 215-П);
ОД - обязательства (пассивы) банка по кредитам и депозитам, полученным банком, а также по обращающимся на рынке долговым обязательствам банка с оставшимся сроком погашения свыше 365 или 366 календарных дней (код 8918, код 8997).
Максимально допустимое числовое значение норматива Н4 устанавливается в размере 120 процентов. Итоги расчётов представлены в таблице 2.2
Таблица 2.2
Экономические нормативы установленные Центральным Банком по долгосрочной ликвидности тыс.руб.
| Показатели | 2004 г. | 2005 г. | 2006г. |
| КРД - кредитные требования с оставшимся сроком | 256 | 312 | 318 |
| К - собственные средства (капитал) банка | 1 | 1 | 1 |
| ОД - обязательства (пассивы) банка по кредитам и депозитам | 5 | 3 | 7 |
| Н4 - норматив долгосрочной ликвидности банка | 42,67% | 78% | 39,75 |
Норматив общей ликвидности банка (Н5) регулирует (ограничивает) общий риск потери банком ликвидности и определяет минимальное отношение ликвидных активов к суммарным активам банка. Норматив общей ликвидности банка (Н5) рассчитывается по следующей формуле:
Лат
Н5 = ──────── х 100% >= 20%,
А – Ро
где, Лат - ликвидные активы, то есть финансовые активы, которые должны быть получены банком и (или) могут быть востребованы в течение ближайших 30 календарных дней и (или) в случае необходимости реализованы банком в течение ближайших 30 календарных дней в целях получения денежных средств в указанные сроки. Показатель Лат рассчитывается как сумма высоколиквидных активов (показатель Лам) и остатков на счетах;
А - общая сумма всех активов по балансу банка, за минусом остатков на счетах;
Ро - обязательные резервы банка (сумма остатков на счетах 30202, 30204).
Минимально допустимое числовое значение норматива Н5 устанавливается в размере 20 процентов. Итоги расчётов представлены в таблице 2.3
Таблица 2.3
Экономические нормативы установленные Центральным Банком по общей ликвидности тыс.руб.
| Показатели | 2004 г. | 2005 г. | 2006г. |
| ЛАТ - ликвидные активы | 1031 | 2735 | 2183 |
| А - общая сумма всех активов по балансу банка | 25 | 53 | 39 |
| Ро - обязательные резервы банка | - | - | - |
| Н5 - норматив общей ликвидности банка | 41,24% | 51,94% | 55,97% |
Таким образом, мною были произведены расчеты по соблюдению филиалом Банка установленных Центральным Банком России экономических нормативов на 1 января 2004 – 2006 года в соответствии с Инструкцией ЦБР от 16 января 2004 г. № 110 – И «Об обязательных нормативах банков» и Положением Банка России от 10 февраля 2003 г. № 215 – П «О методике расчета собственных средств (капитала) кредитных организаций». Итоги расчётов представлены в таблице 2.4
Как видно из таблицы установленные Центральным Банком России экономические нормативы филиалом Банка на отчетные даты выполняются.
Таблица 2.4 Экономические нормативы филиалом Банка на отчетные даты
Норматив |
Год |
Значение норматива филиала Банка |
Допустимое значение норматива, установленное ЦБ РФ |
Отклонение + (соблюдается) /- (не соблюдается) |
| Н2 (Норматив мгновенной ликвидности) | 2004 | 15,63 % | min 15 % |
+ |
| 2005 | 20,24 % | + | ||
| 2006 | 23,14 % | + | ||
| Н4 (норматив долгосрочной ликвидности) | 2004 | 42,67 % | max 120 % |
+ |
| 2005 | 78 % | + | ||
| 2006 | 39,75 % | + | ||
| Н5 (Норматив общей ликвидности) | 2004 | 41,24 % | min 20 % |
+ |
| 2005 | 51,94 % | + | ||
| 2006 | 55,97 % | + |
Филиал АКБ " БИН-Азия» осуществляет обменные операции с валютой (USD, DM) и может открывать валютные счета, применяется прямая котировка, курс покупки и продажи валюты определяется работником банка в 9.00 каждого дня. Курс может быть определен 2-мя способами: 1) в случае, если аванс обменного пункта формируется за счет ранее купленной у частного лица валюты, курс определяется по схеме: курс ММВБ + ажио; 2) при формировании валютных ресурсов обменного пункта за счет валюты, купленной у головного банка по курсу выше курса ММВБ, курс филиала формируется по схеме: курс головного банка + ажио ( 5-7 пунктов). Покупка филиалом валюты у головного банка осуществляется по следующей схеме:
1) головной банк объявляет курс;
2) филиал по б/н расчету переводит рублевый эквивалент;
3) филиал получает наличную валюту.
Процедура обмена включает несколько этапов:
1) обменный пункт банка подает заявку на получение аванса для совершения операций в обменном пункте, при этом указывается требуемая сумма валюты (USD, DM), сумма рублевого эквивалента, требуемое количество бланков строгой отчетности. Заявка подписывается кассиром, разрешение на выдачу аванса заверяется управляющим;
2) на валюту выписываются расходные кассовые ордера;
3) в конце дня кассир составляет справку об остатках наличной иностранной валюты, платежных документов в инвалюте и наличных рублей на конец операционного дня, документ подписывается кассиром?
4) оформляется реестр наличной валюты, купленной за наличные рубли (отдельно по USD, DM);
5) оформляется реестр наличной валюты, проданной за наличные рубли , в реестре фиксируется каждая операция;
6) составляется реестр валютных операций по каждой валюте:
7) оформляется приходный кассовый ордер на сумму сданной в конце дня валюты,
8) оформляется мемориальный ордер на сумму произведенных операций;
9) оформляются мемориальные ордера по каждой валюте;
10) оформляются приходные ордера на суммы, возвращенные кассой.
Банк оказывает весь комплекс услуг, необходимых для осуществления внешнеэкономической деятельности предприятий, организаций и предпринимателей без образования юридического лица (резидентов и нерезидентов):
срочное оформление паспортов внешнеторговых сделок;
исполнение поручений на покупку (продажу) иностранной валюты;
осуществление расчетов в иностранных валютах;
оформление документарных операций посредством прямых корреспондентских счетов в ведущих банках мира;
осуществление платежей в валютах, иных, чем валюта счета;
конвертация одной СКВ в другую СКВ за счет средств Банка с зачислением конвертированной валюты в день конвертации;
выдача наличной иностранной валюты в день представления Заявки на получение валюты;
предоставление кредитов в иностранной валюте;
консультирование по осуществлению внешнеэкономической деятельности юридических лиц;
сопровождение экспортно-импортных сделок, начиная с момента создания проекта контракта до полного завершения расчетов и исполнения обязательств контрагентами;
выдача наличной иностранной валюты для оплаты командировочных расходов;
поручение на покупку иностранной валюты на биржевом и внебиржевом валютном рынке.
На остатки средств по текущим счетам возможно начисление процентов на согласованных условиях, также возможно размещение временно свободных средств в иностранных валютах на депозит.
Подготовка проектов внешнеэкономических контрактов - разработка условий контракта, отвечающих требованиям валютного законодательства РФ и предусматривающих выгодные для Клиента формы международных расчетов.
Обслуживание внешнеторговых контрактов в любой СКВ:
оформление и регистрация Паспорта сделки в течение 30 минут;
индивидуальные услуги по экспортно-импортным операциям;
перевод средств с использованием международной системы межбанковских коммуникаций SWIFT;
краткосрочное кредитование под исполнение импортного контракта, предусматривающего предоплату.
Аккредитивные и инкассовые операции в соответствии с международными стандартами:
выставление Банком документарных аккредитивов или банковских гарантий в соответствии с международными правилами;
обслуживание экспортных аккредитивов;
направление Банком документов на инкассо в иностранный банк.
Предоставление банковских гарантий:
выставление банковских гарантий (прямых или подтвержденных первоклассными зарубежными банками) в пользу зарубежных партнеров.
Операции с наличной валютой:
в соответствии с законодательством РФ, Банк осуществляет выдачу (продажу) наличной иностранной валюты юридическим лицам (предпринимателям без образования юридического лица) на цели оплаты командировочных расходов за пределами Российской Федерации.
Анализ краткосрочного кредитования физических лиц в ОАО «БИНБАНК»
Залогом успешного расширения присутствия БИНБАНКа на рынке розничных банковских услуг является развитие кредитования частных лиц. Банк приступил к освоению этого перспективного направления в 2004 году, предложив своим клиентам услуги по кредитованию в форме овердрафта по пластиковой карте.
В течение 2005 года объемы овердрафтного кредитования увеличились в три раза, причем основной прирост объемов пришелся на филиальную сеть Банка. Столь успешные продажи овердрафтного кредитования были обеспечены с помощью:
• усовершенствования системы рассмотрения кредитных заявок и введения специализации по кредитным процессам в штате точек продаж;
• целенаправленных действий Банка по снижению порога доступа к данной услуге клиентов региональных филиалов (была произведена коррекция системы стоп-параметров к условиям локальных рынков).
В 2005 году БИНБАНК приступил к внедрению услуг автокредитования. Одновременно на рынок был выведен комплекс кредитных продуктов для разных ценовых предпочтений (новые иномарки, новые отечественные автомобили, подержанные автомобили, автомобили класса «Газель»). В 2006 году Банк намерен расширять предложение автокредитов, внедрив в практику продвижения данного кредитного продукта предварительное персональное консультирование. Это нововведение призвано усовершенствовать каналы продаж. Функции персонального банковского консультанта в продвижении продукта аналогичны функциям страхового агента. Консультант предоставляет клиенту исчерпывающую информацию по условиям кредитования, помогает заполнить все необходимые документы, передает заявления на кредит в Банк, а потом сообщает клиенту о принятом Банком решении.
БИНБАНК оказывает широкий спектр услуг по кредитованию субъектов предпринимательской деятельности в рублях и иностранной валюте. В соответствии с принципами кредитной политики Банка обязательными условиями для предоставления кредитования являются: опыт успешной производственно-хозяйственной деятельности заемщика и его руководителей на рынке, устойчивое финансовое положение, стабильные денежные поступления на расчетные счета, ориентированность заемщика на долгосрочное развитие бизнеса c БИНБАНКом.
В качестве обеспечения по предоставляемым кредитным продуктам используется ипотека, залог товарно-материальных ценностей, векселя БИНБАНКа, гарантии стабильно работающих банков, поручительства руководителей и владельцев бизнеса и др.; предмет залога страхуется в пользу Банка в уполномоченной страховой организации.
Процентная ставка устанавливается кредитным комитетом Банка в зависимости от вида кредитного продукта, срока и валюты кредита.
Кредитные продукты Банка:
Краткосрочное кредитование (кредит) сроком до 1,5 года, минимальный размер кредита составляет не менее 30 000 долларов США, сумма предоставляемого кредита не должна превышать 50% среднемесячных нетто-поступлений на расчетные счета заемщика. Цели кредитования: пополнение оборотных средств
Кредитование расчетного (текущего) счета (овердрафт), овердрафтный период составляет не более 1 месяца, лимит задолженности по кредитованию счета устанавливается в размере до 35% среднемесячной суммы поступлений выручки на расчетный счет в Банк за 6 календарных месяца, предшествующих дате заявки. Предоставление обеспечения, как правило, не требуется. Существует возможность учета оборотов по р/с в других Банках. Максимальный срок Соглашения – 1 год.
Предоставление долгосрочных кредитов. Срок до 5 лет. Цели кредитования: финансирование целей инвестиционного характера
Краткосрочное кредитование субъектов РФ, муниципальных образований.
Организация проектного финансирования в рамках связанного среднесрочного кредитования по открытым на БИНБАНК лимитам кредитных линий зарубежных банков под гарантии государственных страховых агентств - EULER-HERMES (Германия), Ex-Im Bank (США), OeKB (Австрия), SACE (Италия), ERG (Швейцария).
Организация синдицированного кредитования с возможностью привлечения ведущих российских и международных банков.
Лизинговые операции - финансируемые лизинговые проекты универсальны по видам приобретаемого оборудования, срок погашения кредитов по финансируемым лизинговым проектам составляет от года до 2-х лет, по некоторым проектам более 2-х лет.
Ипотечное кредитование.
Кредитование долговыми обязательствами Банка и третьих лиц - преимущественно векселями БИНБАНК и долговыми обязательствами первоклассных котируемых эмитентов.
Предоставление банковских гарантий, в т.ч. в пользу таможенных органов - преимущественно импортерам подакцизной продукции, обслуживающимся в Банке и удовлетворяющим Банк по финансовому состоянию и кредитоспособности.
Другие документарные услуги, в т.ч. открытие и обслуживание аккредитивов в соответствии с международными унифицированными правилами.
Учет, авалирование векселей третьих лиц.
Потребительский кредит
Оформление кредита:
- для оформления кредита не требуется залог;
- решение о выдаче кредита принимается за 1 день;
- полный срок оформления кредита составляет 2-3 дня.
Условия получения кредита:
-- Возраст от 22 до 55 лет на момент погашения кредита для женщин, 60 лет на момент погашения кредита – для мужчин;
-- Трудовой стаж не менее 2 лет, на текущем месте работы – не менее 6 месяцев;
-- Постоянная регистрация и основное место работы в городе где расположен офис БИНБАНКа, в котором выдает кредит
Погашения кредита
Ввести очередной платеж для погашения кредита можно в любом дополнительном офисе или филиале БИНБАНКа. Условие предоставления кредитования и комиссии по кредиту предоставлены приложении 1 таблицах 1, 2.
Кредит на маломерные суда и снегоходы
Основные условия предоставления кредита:
От 16% годовых в рублях
Кредит на новые иностранные и отечественные суда, снегоходы и вездеходы стоимостью не менее 60 тыс. руб.
Срок кредитования до 5 лет
Минимальный первоначальный взнос – 20%
Приобретаемое плавательное средство регистрируется в ГИМС (Государственная инспекция по маломерным судам), снегоход/вездеход регистрируется в Гостехнадзоре
Процесс страхования аналогичен страхованию автомобиля и предшествует фактической покупке транспортного средства
Предварительное рассмотрение в момент обращения
Квалифицированные консультации и подробные справочные материалы
Возможность вызвать Персонального Банковского консультанта
Отсутствуют скрытые комиссии
Комиссии за рассмотрение и предоставление кредита взимается, только за организацию кредита она составляет 6000 рублей. Оформление кредита, погашение ссудной задолженности и рассмотрение заявки производится бесплатно.
Штраф за возникновение просроченной задолженности вздымается в размере 1000 рублей. Повышенные процентные ставки (пени) по просроченной ссудной задолженности 50% годовых на сумму просроченной задолженности по основному долгу. Штраф за несвоевременное переоформление страховки клиентом 10 000 рублей. Комиссия за досрочное погашение После 6 месяцев: бесплатно. В течение первых 6 месяцев пользования кредитом: 2% от суммы кредита. Условие предоставления кредитования, комиссии по кредиту и процентные ставки за пользование кредитом предоставлены приложении 1 таблицах 3,4
Кредит на приобретение новых автомобилей иностранного производства
Комиссия за организацию кредита составляет 6000 рублей. Прочие комиссии взимаемые за кредит - штраф за возникновение просроченной задолженности – 1000 рублей, штраф за несвоевременное переоформление страховки клиентом - 10 000 рублей. Повышенные процентные ставки (пени) по просроченной ссудной задолженности - 50% годовых на сумму просроченной задолженности по основному долгу и просроченным процентам. Комиссия за досрочное погашение - бесплатно - после 6 месяцев 2% от суммы кредита в течение первых 6 месяцев пользования кредитом. Условие предоставления кредитования, процентные ставки за пользование кредитом предоставлены приложении 1 таблицах 5,6
Кредит на приобретение новых автомобилей отечественного производства
Комиссия за организацию кредита составляет 6000 рублей. Прочие комиссии взимаемые за кредит - штраф за возникновение просроченной задолженности – 1000 рублей, штраф за несвоевременное переоформление страховки клиентом - 10 000 рублей. Повышенные процентные ставки (пени) по просроченной ссудной задолженности - 50% годовых на сумму просроченной задолженности по основному долгу и просроченным процентам. Комиссия за досрочное погашение - бесплатно - после 6 месяцев 2% от суммы кредита в течение первых 6 месяцев пользования кредитом. Условие предоставления кредитования, процентные ставки за пользование кредитом предоставлены приложении 1 таблицах 7,8
Таблица 2.1
Анализ краткосрочного кредита физических лиц в ОАО «БИНБАНКе»
| Вид кредита | Выдано | Удельный вес | |||
| 1 | Кредит на приобретение новых автомобилей отечественного производства | 107 | 31,9 | ||
| 2 | Кредит на приобретение новых автомобилей | 103 | 30,8 | ||
| иностранного производства | |||||
| 3 | Кредит на маломерные суда и снегоходы | 16 | 2,05 | ||
| 4 | Потребительский кредит | 276 | 35,12 | ||
| Итого | 502 | 99,87 | |||
Таким образом Экономический анализ финансовой деятельности банка служит необходимой предпосылкой выработки стратегических решений, определяющих его развитие в перспективе.
Под анализом финансовой деятельности банка следует понимать выявление взаимосвязей и взаимозависимостей различных аспектов финансово- хозяйственной деятельности банка, выраженных системой показателей. Результаты анализа служат исходной базой для принятия управленческих решений, выявления и мобилизация внутренних резервов, осуществления финансового контроля, планирования и прогнозирования, а также общей оценки результатов деятельности и состояния банка.
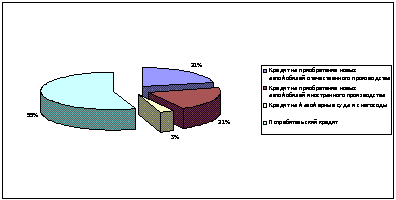
Рис.2.1. Динамика спроса на кредиты в ОАО «БИНБАНК»
ГЛАВА 3. МЕРОПРИЯТИЯ ПО РАЗВИТИЮ КРЕДИТОВАНИЯ ФИЗИЧЕСКИХ ЛИЦ ОАО «БИНБАНК»
Экономическая эффективность предлагаемых мер
Для привлечения клиентов банк, должен в первую очередь, снизить процентную ставку за счет исключения из нее риска неплатежа. Для этого банк должны отсечь «ненадежных» заемщиков и предупредить случаи не возврата и, соответственно, дополнительные расходы с этим связанные.
Как же сделать кредитование безопасным и выгодным и кредиторам и заемщикам? Несомненно, это комплексная задача, но весьма существенным этапом ее решения был и есть эффективный анализ заемщика. Сделать этот процесс максимально объективным, низкозатратным и удобным для всех призваны бюро кредитных историй.
Бюро кредитных историй – это юридическое лицо являющееся коммерческой организацией и оказывающее услуги по формированию, обработке и хранению кредитных историй, а также по предоставлению кредитных отчетов и сопутствующих услуг.
В пользу эффективности Бюро кредитных историй говорит ряд факторов:
1.введение кредитных историй позволяют банкам снизить затраты по оценке кредитоспособности заемщика, повысить качество управления рисками, уменьшить долю проблемных кредитов и как следствие, сократить расходы по созданию резерва, возможность оценивать надежность заемщика, основываясь на истории их взаимоотношений с другими кредиторами, а также минимизировать риск недобросовестного поведения ссудополучателей;
2.полная информация позволяет Банкам выдавать надежным заемщикам кредиты с более низкими требованиями к размеру обеспечения;
3.Банк сокращает для них время принятия решения о выдаче кредита;
4.наличие кредитных историй будет стимулировать заемщика к погашению кредита поскольку в противном случае он рискует не получить кредит в другом Банке;
5.а заемщик получает возможность формирования положительного имиджа и укрепления деловой репутации, что имеет документальное подтверждение.
Кредитная история — совокупность информации об открытии и погашении полученных заемщиком (ссудополучателем) ссуд, кредитов и т. д. Она формируется работниками банка по каждому заемщику. В кредитной истории отражается оценка кредита - и платежеспособности заемщика по прошлым кредитным договорам; процесс исполнения обязательств перед банком; наличие просроченной задолженности, сроки и источники ее погашения; санкции, примененные ранее банком к заемщику, и их эффективность; собственность заемщика