Развитие потребительского кредитования в Республике Беларусь
|
Показатели |
01.01.2007г. |
01.01.2008г. |
01.01.2009г. |
Изменение (+,-) |
||||
|
сумма, млн. руб. |
уд. вес, % |
сумма, млн. руб. |
уд. вес, % |
сумма, млн. руб. |
уд. вес, % |
сумма, млн. руб. |
темп прироста % |
|
| На потребитель-ские нужды | 5250,9 | 80,3 | 9794,2 | 81,3 | 14103,8 | 74 | 8852,9 | 168,6 |
| На финансирование недвижимости | 1286,2 | 19,7 | 2252,9 | 18,7 | 4955,2 | 26 | 3669 | 285,3 |
| Всего | 6537,1 | 100,0 | 12047,1 | 100,0 | 19059 | 100,0 | 12521,9 | 191,9 |
В абсолютном выражении за анализируемый период кредиты на потребительские нужды увеличились с 5250,9 млн.руб. на 78852,9 млн. руб. и к 2009 году составили 14103,8 млн. руб.
Темп прироста кредитования недвижимости составил за анализируемый период 285,3%. Удельный вес данной статьи по состоянию на 01.01.2009г. составил 26%, однако он не смотря на рост выдач в 2008 году все еще уступает свои позиции в пользу потребительского кредитования (рисунок 2.5).
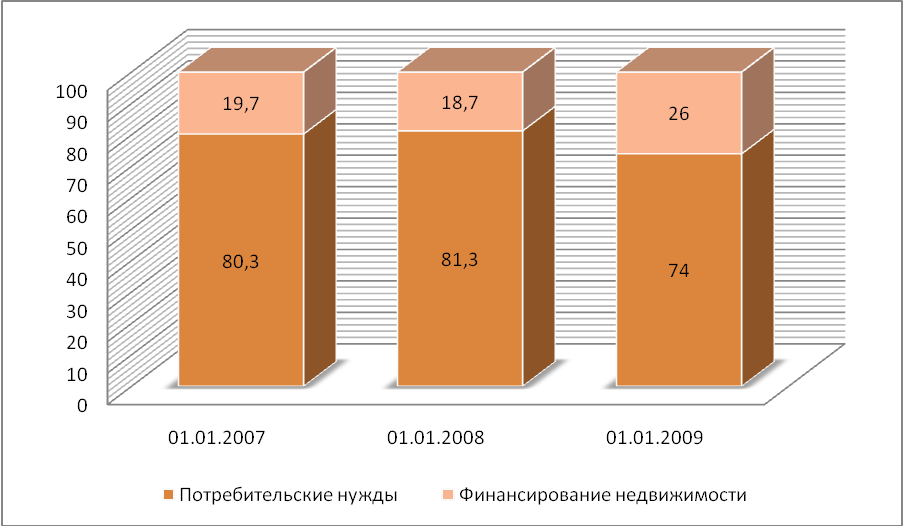
Рисунок 2.5 - Динамика кредитования населения в Октябрьском отделении «БПС-Банк» в г.Минске
Ввиду того, что наметилась тенденция увеличения удельного веса кредитов на финансирование недвижимости, рассмотрим данную статью более подробно.
Одним из положительных моментов кредитования в банке является возможность приобрести квартиру без своих накоплений при наличии в собственности другой квартиры: можно использовать в качестве первоначального взноса средства, полученные от продажи другой квартиры.
Кроме того, не требуется постоянная прописка в городе, в котором кредитополучатель берет кредит, в котором покупает или строит квартиру.
Для того, чтобы получить кредит на недвижимость в ОАО «БПС-Банк», не нужно предоставлять никакого дополнительного залога – в качестве залога выступает приобретаемая или строящаяся недвижимость, то есть кредит выдается на принципах ипотеки.
Основными условиями для получения кредита являются следующие:
- наличие собственных денежных средств в размере не менее 10% от стоимости приобретаемой недвижимости (30% в случае принятия недвижимости, приобретаемой за счет кредита, в обеспечение обязательств);
- наличие достаточного для погашения кредита, подтвержденного документально, совокупного дохода семьи.
Отметим, что процентная ставка по кредитам на финансирование недвижимости зависит не от сроков кредитования, а в зависимости от необходимости улучшения жилищных условий. Так, например, гражданам, нуждающимся в улучшении жилищных условий процентная ставка за пользование кредитом в евро составит 17% годовых, а для граждан не нуждающихся в улучшении жилищных условий – 25% годовых.
Предоставление кредитов в иностранной валюте осуществляется путем последующей продажи с кредитного счета денежных средств на внебиржевом рынке. Полученные от продажи долларов США белорусские рубли в безналичном порядке переводятся:
- на счет организации (физического лица), выступающего в качестве продавца;
- на счет организации в соответствии с договором о долевом строительстве.
Максимальный срок кредита на финансирование недвижимости может достигать до 20 лет (таблица 2.6).
Таблица 2.6 - Состав и структура выдач кредитов физическим лицам на финансирование недвижимости в филиале ОАО «БПС-Банк»
|
Показатели |
01.01.2007г. |
01.01.2008г. |
01.01.2009г. |
Изменение (+,-) |
||||
|
сумма, млн. руб. |
уд. вес, % |
сумма, млн. руб. |
уд. вес, % |
сумма, млн. руб. |
уд. вес, % |
сумма, млн. руб. |
темп прироста % |
|
| 10 лет | 32,7 | 2,5 | 752,9 | 33,4 | 2424,0 | 48,9 | 2391,3 | 7312,9 |
| 15 лет | 1253,5 | 97,5 | 1500,0 | 66,6 | 2531,2 | 51,1 | 1277,7 | 101,9 |
| Всего | 1286,2 | 100,0 | 2252,9 | 100,0 | 4955,2 | 100,0 | 3669,0 | 285,3 |
Данные таблицы свидетельствуют о том, что основная масса кредитов, выданных на финансирование недвижимости приходится на кредитование сроком на 15 лет. По состоянию на 01.01.2009 года на данную статью приходилось 2531,2 млн. руб., что составило рост по сравнению с аналогичным показателем начала 2007 года на 1277,7 млн. руб. Несмотря на довольно высокий темп прироста данной статьи – почти 101,9%, ее удельный вес за анализируемый период резко снизился с 97,5% до 51,1%, т.е. на 46,6 п.п.
Обратная картина наблюдается при кредитовании сроком на 10 лет. Данная статья за анализируемый период увеличилась только в абсолютном выражении – на 2391,3 млн. руб., составив по состоянию на начало 2009 года 2424 млн. руб. В относительном же выражении резкое увеличение удельного веса с 2,5% до 48,9%.
Структуру кредитов, выданных на финансирование недвижимости в разрезе срочности можно представить в виде рисунка 2.6.
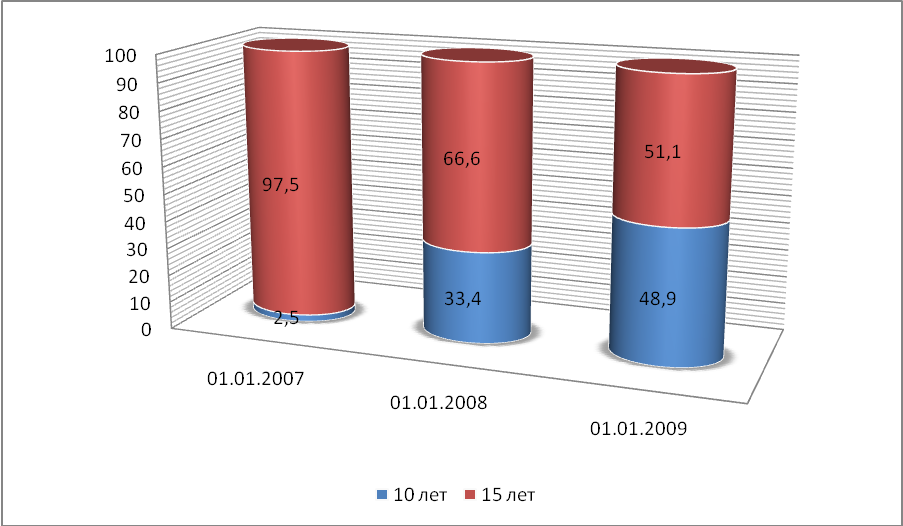
Рисунок 2.6 - Структура выдач кредитов физическим лицам на финансирование недвижимости в Октябрьском отделении ОАО «БПС-Банк» в г. Минске
Как уже указывалось, по кредитам на потребительские нужды отмечен самый высокий темп прироста. В таблице 2.7 проведем их более подробный анализ.
Таблица 2.7 - Динамика состава и структуры кредитов на потребительские нужды, выданных Октябрьским отделением ОАО «БПС-Банк» в г. Минске
|
Показатели |
01.01.2007г. |
01.01.2008г. |
01.01.2009г. |
Изменение (+,-) |
||||
|
сумма млн. руб. |
уд. вес, % |
сумма млн. руб. |
уд. вес, % |
сумма млн. руб. |
уд. вес, % |
сумма млн. руб. |
темп прироста % |
|
| С помощью кредитной карточки | 860,9 | 16,4 | 2815,0 | 28,7 | 5159,8 | 36,6 | 4298,9 | 499,3 |
| На приобретение транспортных средств | 1832,3 | 34,9 | 5291,0 | 54,0 | 7960,3 | 56,4 | 6128,0 | 334,4 |
| На прочие потребительские нужды | 2557,7 | 48,7 | 1688,2 | 17,3 | 983,7 | 7,0 | -591,0 | -23,1 |
| Всего | 5250,9 | 100,0 | 9794,2 | 100,0 | 14103,8 | 100,0 | 8852,9 | 168,6 |
Как следует из таблицы 2.7, наибольший темп прироста характерен для кредитов с использованием банковской пластиковой карточки – 499,3%. Так, если по состоянию на 01.01.2007г. удельный вес данной статьи составлял 16,4%, то к 01.01.2009г. произошло его увеличение на 20,2 п.п. В абсолютном выражении данный вид кредитов увеличился с 860,9 млн. руб. на начало 2007 года до 5159,8 млн. руб. на начало 2009 года или на 4298,9 млн. руб.
Получив кредитную карточку в банке кредитополучатель сразу может снять наличные: как всю сумму, так и ее часть. Также можно воспользоваться банкоматной сетью ОАО «БПС-Банк» и АСБ «Беларусбанк» для снятия наличных или рассчитаться карточкой в предприятиях торговли и сервиса, где установлены платежные терминалы, принимающие к оплате карточки. Наибольший удельный вес в структуре кредитов на потребительские нужды, выданных Октябрьским отделением ОАО «БПС-Банк» принадлежит кредитам на приобретение транспортных средств – 56,4% на 01.01.2009 г., что на 21,5 п.п. выше аналогичного показателя начала 2007 года. В абсолютном выражении данная статья выросла на 6128,0 млн. руб., что составило прирост в 334,4%.Самой незначительной статьей в потребительском кредитовании выступают кредиты на прочие потребительские нужды – 7 % на начало 2009 года. Темп прироста данного вида кредитов по сравнению с 01.01.2007 снизился на 23,1% (рисунок 2.7).
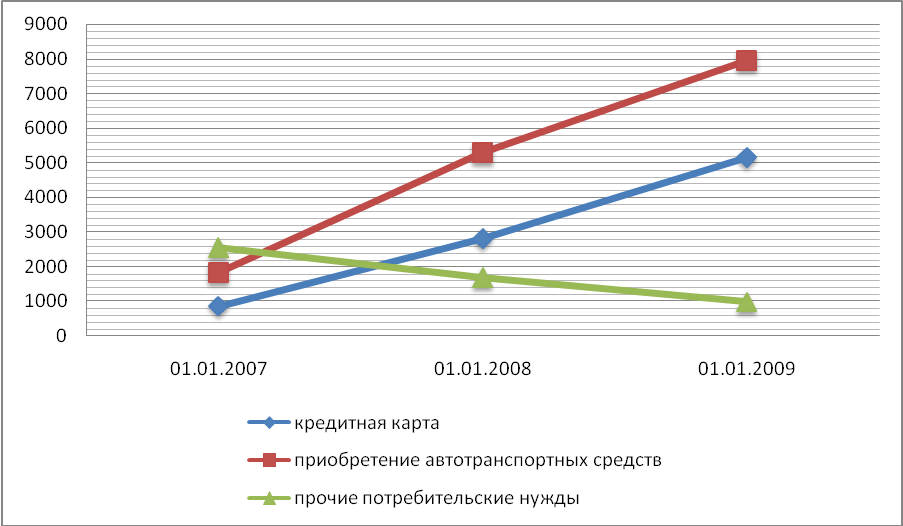
Рисунок 2.7 - Динамика состава и структуры кредитов на потребительские нужды, выданных Октябрьским отделением ОАО «БПС-Банк» с г.Минске
Таким образом, одним из стратегических направлений кредитной политики ОАО «БПС-Банк» в 2008 году являлось развитие услуг по кредитованию населения. Порядок предоставления кредитов физическим лицам в ОАО "БПС-Банк" отвечает требованиям Национального банка и является достаточно эффективным.
Рассматривая розничный кредитный портфель филиала ОАО «БПС-Банк», отметим, что кредиты населению занимают наименьший удельный вес в структуре кредитов отделения банка, тем не менее, нельзя не обратить внимание на их высокий темп прироста – 108,4%. В относительном выражении кредиты населению также увеличиваются – с 14,5% до 21,2% по состоянию на 01.01.2008 г.
Самый высокий темп прироста наблюдается по кредитам на потребительские нужды – 181,1%. Тем не менее, потребительские кредиты занимают второй по величине удельный вес в кредитном портфеле населения. Кредитование недвижимости также развивалось довольно быстрыми темпами – увеличение составило 73,6% или 657,4 млн. руб. за анализируемый период. Удельный вес данной статьи является лидирующим среди кредитования населения и по состоянию на 01.01.2008г. составил 56,3%. Кредиты, выданные в национальной валюте по состоянию на 01.01.2008г. занимали 20,1% розничного кредитного портфеля финансирования недвижимости. В основном население отдает предпочтение кредитам в иностранной валюте, о чем свидетельствует их удельный вес в 79,9% на 01.01.2008г.
Основная масса кредитов, выданных на финансирование недвижимости приходится на кредитование сроком от 10 до 15 лет.
Наибольший удельный вес в структуре кредитов на потребительские нужды, выданных филиалом ОАО «БПС-Банк» принадлежит кредитам на приобретение транспортных средств - 48,3% на 01.01.2008 г., а наибольший темп прироста характерен для кредитов с использованием банковской пластиковой карточки – 235,7%.
3 Проблемы и перспективы потребительского кредитования в Республике Беларусь
3.1 Развитие розничного банковского кредитования в Республике Беларусь
До недавнего времени в Беларуси фактически отсутствовал рынок кредитования физических лиц, и население не могло приобретать дорогостоящие товары длительного пользования в кредит, производители и продавцы регулярно сталкивались с проблемами ограниченности спроса, вызванной как раз отсутствием возможности эффективной продажи в рассрочку. Банки предпочитали работать с юридическими лицами, а гражданам, для того чтобы приобрести удобное и комфортабельное жилье, современную машину, качественную мебель или бытовую технику, приходилось годами, а то и десятилетиями откладывать заработанные деньги. Но в настоящее время ситуация изменилась. В настоящее время одной из самых заметных новых тенденций на рынке банковских услуг является резкий рост интереса банков к частным кредитополучателям.
О приоритетности развития кредитования физических лиц как одного из основных сегментов рынка розничных банковских услуг свидетельствует рост доли кредитной задолженности населения в кредитных портфелях банков. Значение этого показателя увеличилось c 26,3% на начало 2006 года до 27,5 % на 01.01.2008г.
Нужно отметить, что темп прироста кредитов населению за 2006-2007 гг. оказался выше аналогичного показателя по прочим кредитным вложениям – 142,9% против 128,5% (таблица 3.1).
Таблица 3.1 - Динамика кредитных вложений банков Республики Беларусь
|
Показатели |
01.01.2007г. |
01.01.2008г. |
01.01.2009г. |
Изменение (+,-) |
||||
|
сумма, млрд. руб. |
уд. вес, % |
сумма, млрд. руб. |
уд. вес, % |
сумма, млрд. руб. |
уд. вес, % |
сумма, млрд. руб. |
темп прироста % |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Населению | 3279,4 | 26,3 | 5464,9 | 27,8 | 7966,8 | 27,5 | 4687,4 | 142,9 |
| Прочие | 9193,6 | 73,7 | 14192,9 | 72,2 | 21009,8 | 72,5 | 11816,2 | 128,5 |
| Всего | 12473,0 | 100,0 | 19657,8 | 100,0 | 28976,6 | 100,0 | 16503,6 | 132,3 |
Белорусские банки предоставляют кредиты физическим лицам на потребительские цели и финансирование недвижимости. Отметим, что за прошедшие годы в Республике Беларусь отмечается устойчивая положительная тенденция к росту подобных кредитов.
В настоящее время основной удельный вес кредитов, выдаваемых населению приходится на долгосрочные кредитные вложения, к которым относятся кредиты со сроком полного погашения, первоначально установленным кредитным договором, свыше одного года (таблица 3.2).
Таблица 3.2 - Состав и структура кредитов, выданных населению банками Республики Беларусь по срочности
|
Показатели |
01.01.2007г. |
01.01.2008г. |
01.01.2009г. |
Изменение (+,-) |
||||
|
сумма, млрд руб. |
уд. вес, % |
сумма, млрд руб. |
уд. вес, % |
сумма, млрд руб. |
уд. вес, % |
сумма, млрд руб. |
темп прироста % |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Краткосрочные | 1237,1 | 37,7 | 2395,8 | 43,8 | 138,8 | 1,7 | -1098,3 | -88,8 |
| Долгосрочные | 2042,3 | 62,3 | 3069,1 | 56,2 | 7828,0 | 98,3 | 5785,7 | 283,3 |
| Всего | 3279,4 | 100 | 5464,9 | 100 | 7966,8 | 100,0 | 4687,4 | 142,9 |
Данные таблицы 3.2 свидетельствуют о том, что за анализируемый период долгосрочные кредиты увеличились почти в 3 раза. Однако это не является показателем, характеризующим рост долгосрочных кредитных вложений (ведь до 2008 года долгосрочными кредитами считали только кредиты на финансирование недвижимости, а с 2008 года – все кредиты со сроком полного погашения, первоначально установленным кредитным договором, свыше одного года) поэтому и произошел такой «бурный рост» долгосрочных кредитных вложений.
Основной удельный вес задолженности населения приходится на долгосрочные кредиты в национальной валюте (таблица 3.3), причем их доля постоянно повышается (с 76,3% по состоянию на начало 2006г. до 78,1% на 01.01.2008г.).
Таблица 3.3 - Структура долгосрочных кредитов выданных населению банками Республики Беларусь по видам валют, млрд. руб.
|
Показатели |
01.01.2007г. |
01.01.2008г. |
01.01.2009г. |
Изменение (+,-) |
||||
|
сумма, млрд. руб. |
уд. вес, % |
сумма, млрд. руб. |
уд. вес, % |
сумма, млрд. руб. |
уд. вес, % |
сумма, млрд. руб. |
темп прироста % |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Национальная | 1557,5 | 76,3 | 2526 | 82,3 | 6220 | 78,1 | 4662,5 | 299,4 |
| Иностранная | 484,8 | 23,7 | 543,1 | 17,7 | 1746,8 | 21,9 | 1262,0 | 260,3 |
| Всего | 2042,3 | 100 | 3069,1 | 100 | 7966,8 | 100,0 | 5924,5 | 290,1 |
В абсолютном выражении сумма задолженности по долгосрочным кредитам в национальной валюте за анализируемый период увеличилась на 4662,5 млрд. руб. или на 299,4%.
Долгосрочные кредиты в иностранной валюте увеличились с 484,8 млрд. руб. до 1746,8 млрд. руб., т.е. на 1262 млрд. руб. или на 260%, а удельный вес данной статьи снизился с 23,7% до 21,9%.
Что касается краткосрочной задолженности, то виду вышеуказанных причин отмечено ее снижение почти на 1,1 трлн. руб. или на 88,8%. Всего к началу 2009 года краткосрочная задолженность населения перед банками составляла 138,8 млрд. руб.
Рассматривая валютную составляющую краткосрочных кредитов, необходимо отметить, что по состоянию на 01.01.2008г. более 93% задолженности было представлено в национальной валюте (таблица 3.4).
Таблица 3.4 - Структура краткосрочных кредитов выданных населению банками Республики Беларусь по видам валют
|
Показатели |
01.01.2007г. |
01.01.2008г. |
01.01.2009г. |
Изменение (+,-) |
||||
|
сумма, млрд. руб. |
уд. вес, % |
сумма, млрд. руб. |
уд. вес, % |
сумма, млрд. руб. |
уд. вес, % |
сумма, млрд. руб. |
темп прироста % |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Национальная | 926,2 | 74,9 | 1875,3 | 78,3 | 130,2 | 93,8 | -796,0 | -85,9 |
| Иностранная | 310,9 | 25,1 | 520,5 | 21,7 | 8,6 | 6,2 | -302,3 | -97,2 |
| Всего | 1237,1 | 100 | 2395,8 | 100 | 138,8 | 100,0 | -1098,3 | -88,8 |
Краткосрочные кредиты в иностранной валюте в относительном выражении за анализируемый период снизились с 25,1% по состоянию на 01.01.2007г. до 21,7 % по состоянию на 1 января 2008 года и до 6,2% к началу 2009 года.
По информации банков наибольшим спросом у населения пользуются кредиты на приобретение автомобилей, бытовой техники, отдых и туризм, медицинские услуги, оплату образования, а также кредиты молодым семьям, молодым специалистам и другие. Дальнейшее развитие получили традиционные виды кредитов, ориентированные на менее защищенные категории граждан, в том числе сельских жителей и многодетных семей. Проводя процентную политику в области кредитования, для граждан, проживающих в сельской местности, банки применяют практику установления процентов по пониженной шкале.
Банками внедряются новые виды кредитования на приобретение мобильных телефонов, бытовой и компьютерной техники. При этом внедряются скоринг–процессы, что позволяет осуществлять экспресс–кредитование покупателей. Расширяется перечень банков, предоставляющих населению кредиты на обучение и лечение.
Расширяется перечень предлагаемых видов потребительских кредитов для населения за счет внедрения банками отдельных целевых программ, в том числе поддерживающих отечественных товаропроизводителей. Так, ОАО "БПС-Банк" в 2008 году осуществлял совместные программы по организации кредитования населения с крупнейшими отечественными производителями потребительских товаров, такими как ОАО "Гомельдрев", ЗАО "Атлант", РУПП "Витязь", ОАО "Мотовело", ЗАО "Пинскдрев". Кроме того, с дилерскими центрами автопроизводителей (СП ЗАО "Миллениум Групп", СП "Юнион–Моторс", ОАО "Минск–Лада", СООО "Эмир Моторс", ООО "Ланкор"), ИП "Цептер Интернационал" ООО.
В рамках продвижения целевой программы кредитования на приобретение автотранспортных средств ОАО "Белагропромбанк" в 2007 году заключил 20 договоров с автодилерами.
С учетом спроса населения на данный вид кредита разработана и утверждена постановлением Правления ОАО "Белвнешэкономбанк" от 21.05.2007 № 76 отдельная Инструкция по предоставлению ОАО "Белвнешэкономбанк" кредитов на приобретение новых автомобилей в автосалонах. Инструкция предусматривает упрощенный порядок получения таких кредитов. С 01.06.2007 проводилась апробация действия Инструкции Минскими филиалами при кредитовании физических лиц, приобретающих автомобили у ООО "Автопромсервис". По результатам апробации Правлением ОАО "Белвнешэкономбанк" принято решение распространить действие указанной Инструкции на все структурные подразделения банка и предоставить им возможность заключать договоры с другими автодилерами.
Кроме того, в 2008 году банками республики была предоставлена возможность получения физическими лицами кредита на покупку квартир на аукционе (ОАО "Белагропромбанк", ОАО "БПС–Банк", ЗАО "Белросбанк" и другие).
В течение отчетного года ОАО АСБ "Беларусбанк" продолжил кредитование граждан на льготных условиях для реализации одной из важнейших социально–значимых программ – жилищного строительства.
Развивая рынок розничных банковских услуг, банки республики ориентируются на различные категории граждан. ОАО "АСБ Беларусбанк" в целях реализации Государственной программы возрождения и развития села на 2006 – 2010 годы, а также, учитывая, что доходы сельских жителей значительно ниже заработной платы работников других отраслей экономики, гражданам, проживающим и работающим в сельских населенных пунктах, выдача кредитов на общих основаниях как в белорусских рублях, так и в иностранной валюте осуществляется под более низкую процентную ставку по сравнению с аналогичными видами кредитов для других категорий граждан. Особое внимание уделяется организации предоставления банком полного комплекса кредитных услуг в агрогородках, где кредиты выдаются гражданам, главным образом, по месту жительства без посещения филиалов банка.
ОАО "Белагропромбанк" в рамках участия в развитии агротуризма в 2007 году разработал и внедрил специальный кредитный продукт, ориентированный на поддержку физических лиц, осуществляющих деятельность по оказанию услуг в сфере агротуризма. Программа участия ОАО "Белагропромбанк" в развитии агротуризма в Республике Беларусь утверждена решением Правления банка от 25.07.2007 и наряду с оказанием методологической и информационной поддержки субъектов агротуризма, предусматривает предоставление банком льготных кредитов физическим лицам и крестьянским (фермерским) хозяйствам на реализацию проектов в сфере агротуризма.
Активно развивается кредитование физических лиц в виде предоставления овердрафта с использованием карт–счетов (ОАО "АСБ Беларусбанк", ОАО "БПС-Банк", "Приорбанк" ОАО, ОАО "Паритетбанк", ЗАО Банк ВТБ, ОАО "Белгазпромбанк" и другие). Банками внедряются новые виды кредитования на приобретение мобильных телефонов, бытовой и компьютерной техники. При этом используются скоринг–процессы, что позволяет осуществлять экспресс–кредитование покупателей. Также банками продолжается работа по внедрению программного обеспечения по централизации базы данных клиентов – физических лиц, что позволяет расширять каналы сбыта банковских услуг и продуктов.
3.2 Проблемы и перспективы потребительского кредитования
В сопоставлении с другими направлениями кредитной деятельности ОАО «БПС-Банк» кредитование физических лиц длительный период времени расширялось опережающими темпами. Вместе с тем конкуренция в сфере банковского кредитования к настоящему времени достигла высокого уровня. Сегодня 24 белорусских банка в той или иной мере работают с физическими лицами в данном направлении. Это является существенным стимулирующим фактором для совершенствования, которое должно идти по нескольким направлениям:
1. Смена стратегии формирования ресурсной базы.
Быстрое сокращение разрыва между привлеченными от физических лиц средствами и выданными кредитами свидетельствует о том, что уже в ближайшем будущем банк не сможет рассчитывать на сбережения населения в качестве источника финансирования. Ему придется менять стратегию формирования ресурсной базы. Таким образом, существенно актуализируется вопрос привлечения иностранных кредитных ресурсов и капиталов.
2. Оптимизация процесса оформления кредита, то есть сокращение сроков выдачи кредитов путем параллельного проведения обязательных мероприятий, а также путем разделения и распределения полномочий.
3. Более активное использование в процессе кредитования физических лиц кредитных отчетов, предоставленных системой «Кредитное бюро».
В мировой практике кредитные отчеты используются банками в процессе кредитования в следующих целях:
- кредитная история используется в процессе определения кредитоспособности клиента. Определенный набор правил работы с кредитным отчетом является своеобразным фильтром, который отбирает клиентов без отметок с негативными данными или сигналов о возможном мошенничестве.
- достоверность предоставленной клиентом информации можно проверить, сравнивая данные, указанные в заявлении на получение кредита, с информацией, содержащейся в кредитном отчете.
- кредитный отчет на стадии мониторинга финансового состояния клиента является важным элементом процедуры оценки рисков.
- текущая задолженность клиента, полученная из кредитного отчета, позволит при кредитовании физических лиц в сочетании с данными о доходах клиента определить размер возможного кредита.
- кредитный отчет может оказать помощь в дифференциации процентных ставок в зависимости от уровня риска — чем выше риск, тем выше ставка. Степень риска определяется в том числе исходя из добросовестности оплаты процентов и своевременности погашения взятых ранее кредитов.
- положительная информация, полученная из кредитного бюро в момент привлечения или мониторинга финансового состояния клиента, может использоваться с целью предложения клиенту более мягких по сравнению со стандартными условиями кредитования и (или) дополнительного кредита, что позволит увеличить объемы кредитования и доходы от клиентов при неизменном уровне риска.
4. Активизация работы по возврату проблемных долгов не только путем мобилизации собственных ресурсов, но и путем привлечения коллекторских, юридических компаний, частных юристов и т.д.
Говоря о совершенствовании процесса кредитования в конкретном банке, мы имеем в виду внутренние факторы, но не стоит забывать и о внешних.
Одной из проблемой отечественного рынка розничного кредитования является непрозрачное ценообразование. Рассмотрим ситуацию с автокредитованием. В погоне за клиентом многие автодилеры предлагают ставки кредитования по заниженным процентам, что, несомненно, повышает привлекательность данного рода предложений.
Например, один из официальных дилеров Ford в Республике Беларусь предлагает воспользоваться кредитом на приобретение автомобиля Ford под 6% годовых. Существуют объективные экономические законы, которые не позволяют дилеру работать себе в убыток, поэтому кредит под 6% предлагается на первый год, далее ставка становится стандартной - 13,9%. Но если сравнить стандартные 13-14% большинства банков, то экономия получается довольно значительная.
Другие автодилеры могут предложить, на первый взгляд, крайне выгодные для клиента условия кредитования - 0,01%. Но в этом случае комиссия банка за пользование кредитом составит гораздо большую сумму, чем сумма выплат по стандартным 13-14%. Правда, об этом клиенту скажут лишь тогда, когда он приедет оформлять кредит по заманчивой ставке 0,01%. Переплата, в случае пользования кредитом под 0,01% за 5 лет, составит, около 5 тысяч долларов (таблица 3.7), в сравнении с кредитом под стандартные 13-14%, не говоря уже о кредите под 6%.
Кроме того, назрела необходимость создания законодательства, которое будет направлено на защиту кредитополучателей-физических лиц.
Регулирование потребительских кредитов осуществляется в каждой из правовых систем присущими ей методами. Так, в англосаксонской системе ряд правовых конструкций, направленных на защиту интересов потребителя, был выработан в прецедентном праве. В континентальной системе законодательное регулирование традиционно играло большую роль, но и судебная практика также внесла свой вклад в трактовку ряда общих законодательных положений применительно к потребительскому кредитованию. Тем не менее в странах как континентальной, так и англосаксонской системы ведущая роль в потребительском кредитовании принадлежит законодательству.
В настоящее время практически во всех европейских странах приняты специальные законы о потребительском кредите. Кроме того, внимание к данной проблеме привлечено на уровне Европейского Союза и европейского права.
Так, еще в 1975 году была принята резолюция Совета Европы о предварительной программе ЕЭС по защите потребителя и информационной политике. В этом документе отмечено, что защита экономических интересов потребителей должна основываться на следующих принципах:
- приобретатели товаров и услуг должны быть защищены от положений стандартных контрактов и, в частности, от исключения в контрактах существенных прав потребителей (данное направление рассматривалось в качестве приоритетного;
- потребитель должен быть защищен от ущерба своим экономическим интересам в результате неудовлетворительного оказания услуг;
- презентация и продвижение товаров и услуг, включая финансовые услуги, не должны приводить к заблуждению, в прямой или косвенной форме, лиц, которым они оказываются или которые заинтересованы в таких услугах.
При этом важно отметить, что защита прав потребителя в сфере банковских услуг представляет собой достаточно специфическую проблему по сравнению с защитой прав потребителя в других сферах. Специфика обусловлена тем, что банковские услуги принципиально отличаются от услуг других организаций, с которыми имеет дело потребитель. Поэтому простое распространение правил о защите прав потребителя на банковскую сферу не привело бы к желаемым результатам, ибо степень специфики услуг, оказываемых банками, настолько существенна, что практически сделала бы «обычные» нормы о защите прав потребителей недействующими.
В силу этого в банковском праве ЕС были приняты специальные акты, относящиеся к защите прав потребителей. В числе таковых следует прежде всего отметить несколько директив о потребительских кредитах:
— Директиву Совета 87/102/ЕЕС от 22.12.1986 о сближении законов, постановлений и административных положений государств — членов ЕЭС, касающихся потребительского кредита (далее — Первая директива),
— Директиву Совета 90/88/ЕЕС от 22.02.1990, изменяющую Директиву Совета 87/102/ЕЕС от 22.12.1986 о сближении законов, постановлений и административных положений государств — членов ЕЭС, касающихся потребительского кредита (далее — Вторая директива),
— Директиву 98/7/ЕС Европейского Парламента и Совета от 16.02.1998, изменяющую Директиву Совета 87/102/ЕЕС от 22.12.1986 о сближении законов, постановлений и административных положений государств — членов ЕЭС, касающихся потребительского кредита (далее — Третья директива).
В практике зарубежных стран существует понятие «Охладительный период». Эта конструкция представляет собой период времени (обычно продолжительностью от 7 до 14 дней со дня заключения договора), в течение которого потребитель вправе отказаться от предоставленного кредита (по любым причинам без их объяснения) без наступления для него каких-либо неблагоприятных последствий. Нормы законов, регулирующих это условие, императивны и предусматривают правила, затрудняющие обход таких норм. Так, во Франции в договорной практике иногда используется такой способ отказа потребителя от «охладительного периода», как проставление в договоре неправильной даты, то есть датирование договора семью днями ранее его фактического заключения. Но такой способ практически неприменим, если договор заключается с банком. Кроме того, законодательство ряда стран предусматривает неблагоприятные последствия для кредитора в случае заключения договора до истечения «охладительного периода». В ряде случаев закон предусматривает правила исчисления этого срока. Так, немецкое законодательство исчисляет данный срок с момента получения потребителем уведомления о своем праве отказаться от договора (на практике это уведомление может содержаться в форме заявления на предоставление кредита). Английское право допускает отказ от договора путем направления банку (или обозначенному в кредитном договоре иному лицу) сообщения об отказе, при этом датой отказа будет считаться передача сообщения по почте.
Как уже отмечалось, расторжение договора в рамках «охладительного периода» не влечет для потребителя неблагоприятных последствий, которые могли бы возникнуть при одностороннем расторжении договора другого вида. При этом в праве содержится ряд положений, направленных на реституцию, в случае если кредитный договор, от которого отказался потребитель, уже начал исполняться. Порядок и объем реституции может варьироваться в зависимости от договорной структуры сделки.
Так, например, по английскому Закону о потребительском кредите 1974 года в случае отказа от кредитного договора последствия будут зависеть от того, идет ли речь о кредитном договоре, заключенном между банком и клиентом, или о договоре, заключенном между должником, поставщиком и кредитором.
В случае отказа от собственно кредитного договора, во исполнение которого банк уже предоставил клиенту денежные средства, у заемщика возникает обязанность вернуть полученную сумму кредита и уплатить на нее проценты. Но при этом существенное значение имеет срок, в течение которого потребитель фактически возвратит полученные от банка денежные суммы. Если такой возврат произойдет в течение одного месяца со дня отказа, то проценты на полученную сумму не начисляются. Если кредит согласно условиям договора должен был предоставляться по частям, то для того чтобы избежать начисления процентов, заемщик должен вернуть полученную сумму до наступления срока первой выплаты по кредиту.
Если же речь идет о договоре между должником, поставщиком и кредитором, то отказ от такого договора статутное право рассматривает как ситуацию, «как если бы такой договор никогда не существовал», и устанавливает в качестве последствия реституцию, не осложненную условиями о выплате каких-либо процентов. Иными словами, потребитель возвращает только полученное по сделке и освобождается от обязанности уплаты каких-либо процентов, которые подлежали бы уплате, если бы отказа от договора не произошло. Наряду с «охладительным периодом» праву европейских стран известна и другая