Финансовое состояние банка
На данные изменения повлиял тот факт, что все доходы и расходы банка значительно увеличились в течение отчетного периода.
На положительное изменение всех доходов банка повлиял рост всех процентных доходов на сумму 173467660 тыс. тенге или на 17,45%.
Увеличение процентных доходов было обеспечено ростом статьи 4400 на сумму 154982967 тыс. тенге (17,38%) и составляет на конец периода 1046823889 тыс. тенге
В структуре процентных доходов данная статья занимает значительный удельный вес (44,59%), наименьшее значение удельного веса в структуре процентных доходов занимает статья 4480 (0,002%).
Непроцентные доходы банка увеличились в течение отчетного периода на сумму 737904555 тыс. тенге и составляет на конец отчетного периода 1180093851 тыс. тенге.
На данное изменение повлияло увеличение статьи 4890 (Доходы по операциям с производными финансовыми инструментами) на сумму 82539582 тыс. тенге или на 230,34%.
В структуре данных доходов наибольшее значение удельного веса у статьи 4950 (26,37%), а наименьшее значение у статьи 4850 (0,07%).
Чрезвычайные доходы составляют на 01.01.08 г.778678 тыс. тенге, а на 01.01.09 г. чрезвычайные доходы отсутствуют.
На финансовый результат также повлияли расходы банка, в течение отчетного периода они увеличились на 1075284660 тыс. тенге или на 85,32% и составляет 2335568801 тыс. тенге.
На данные изменения расходов банка повлиял рост расходов, связанных с выплатой вознаграждения, в течение отчетного периода они увеличились на 106560980 тыс. тенге или на 20,30%. В структуре процентных расходов данная статья занимает наибольший удельный вес (17,97%), наименьший удельный вес занимает статья 5020 (0,001%).
Непроцентные расходы банка увеличились в течение отчетного периода на 814669989,54 тыс. тенге или на 141,27% и составляют на конец периода 1391353584,72 тыс. тенге на данное изменение повлияло увеличение статьи 5450 на сумму 696800730,12 тыс. тенге или на 427,66%. В структуре данных расходов наибольший удельный вес занимает статья 5450 (45,44%), наименьший удельный вес у статьи 5850 (0,01%).
Чрезвычайные расходы на 01.01.08 г. составляют 496520 тыс. тенге, а на 01.01.09 г. отсутствуют. Подоходный налог в течение отчетного периода снизился на сумму 18258575 тыс. тенге или на 50,90% и составляет на конец периода 17614341 тыс. тенге.
Таблица 3 - Прибыльность отдельных операций банка
| Статьи доходов | Статьи расходов | Прибыльность операций | ||||||||
| № и название статьи | Сумма на 08г | Сумма на 09г | № и название статьи | Сумма на 08г | Сумма на 09г | 08г | 09г | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |||
| 4050 | Доходы, связанные с получением вознаграждения по корреспондентским счетам | 5763046 | 16679465 | 5020 | Расходы, связанные с выплатой вознаграждения по корреспондентским счетам | 89937 | 103186 | 64,08 | 161,65 | |
| 4200 | Доходы, связанные с получением вознаграждения по ценным бумагам | 29640103 | 23024380 | 5300 | Расходы, связанные с выплатой вознаграждения по ценным бумагам | 33688632 | 35183693 | 0,88 | 0,65 | |
| 4250 | Доходы, связанные с получением вознаграждения по вкладам, размещенным в других банках | 21078985 | 24999460 | 5120 | Расходы, связанные с выплатой вознаграждения по вкладам других банков | 13059674 | 17536315 | 1,61 | 1,43 | |
| 4300 | Доходы, связанные с получением вознаграждения по займам, предоставленным другим банкам | 3036512 | 3509399 | 5050 | Расходы, связанные с выплатой вознаграждения по займам, полученным от других банков | 81232246 | 66277824 | 0,04 | 0,05 | |
| 4320 | Доходы, связанные с получением вознаграждения по займам и финансовому лизингу, предоставленным организациям, осуществляющим отдельные виды банковских операций или полученным от организаций, осуществляющих отдельные виды банковских операций | 10541208 | 10375040 | 5060 | Расходы, связанные с выплатой вознаграждения по займам, полученным от организаций, осуществляющих отдельные виды банковских операций | 18201222 | 23683332 | 0,58 | 0,44 | |
| 4400 | Доходы, связанные с получением вознаграждения по требованиям банка к клиентам | 891840922 | 1046823889 | 5200 | Расходы, связанные с выплатой вознаграждения по требованиям клиентов | 329377809 | 412000966 | 2,71 | 2,54 | |
| 4465 | Доходы, связанные с получением вознаграждения по операциям "обратное РЕПО" с ценными бумагами | 6082481 | 7365866 | 5250 | Расходы, связанные с выплатой вознаграждения по операциям "РЕПО" с ценными бумагами | 10369568 | 7715534 | 0,59 | 0,95 | |
| 4470 | Доходы, связанные с получением вознаграждения по инвестициям в капитал и субординированный долг | 7257122 | 5642075 | 5400 | Расходы, связанные с выплатой вознаграждения по субординированному долгу | 32494213 | 42418857 | 0,22 | 0,13 | |
| Прибыльность процентных операции | 994266416 | 1167734076 | Прибыльность процентных операций | 524904286 | 631465266 | 1,89 | 1,85 | |||
| 4500 | Доходы по дилинговым операциям | 238715447 | 222774556 | 5500 | Расходы по дилинговым операциям | 175684485 | 143361628 | 1,36 | 1,55 | |
| 4600 | Комиссионные доходы | 89401194 | 99893364 | 5600 | Комиссионные расходы | 17544128 | 17073726 | 5,10 | 5,85 | |
| 4700 | Доходы от переоценки | 19065222 | 34243786 | 5700 | Расходы от переоценки | 27157341 | 72320171 | 0,70 | 0,47 | |
| 4730 | Реализованные доходы от переоценки | 31157002 | 51564010 | 5730 | Реализованные расходы от переоценки | 29726630 | 51932976 | 1,05 | 0,99 | |
| 4850 | Доходы от продажи | 2587442 | 1622808 | 5850 | Расходы от продажи | 78451 | 162220 | 32,98 | 10,00 | |
| 4870 | Доходы, связанные с изменением доли участия в уставном капитале юридических лиц | 6952755 | 8854609 | 5870 | Расходы, связанные с изменением доли участия в уставном капитале юридических лиц | 2347918 | 9663129 | 2,96 | 0,92 | |
| 4890 | Доходы по операциям с производными финансовыми инструментами | 35833393 | 118372974 | 5890 | Расходы по операциям с производными финансовыми инструментами | 49544540 | 130752162 | 0,72 | 0,91 | |
| 4900 | Неустойка (штраф, пеня) | 14639555 | 17077318 | 5900 | Неустойка (штраф, пеня) | 220131 | 707686 | 66,50 | 24,13 | |
| 4920 | Прочие доходы | 3837285 | 6491213 | 5920 | Прочие расходы | 27984077 | 33567890 | 0,14 | 0, 19 | |
| Прибыльность непроцентных операции | 442189296 | 1180093851 | Прибыльность непроцентных операции | 699010418 | 1686489194 | 0,63 | 0,70 | |||
Проанализировав данные таблицы 3 можно сделать вывод о том, что основная деятельность банка является более прибыльной, так как доходы, связанные с процентными операциями выше соответствующих расходов. Прибыльность по основной деятельности не имеет динамики и составила 1,89% на конец периода.
Прибыльными в составе основной деятельности являются операции по получению дохода по корреспондентским счётам - 161,6%, дохода по требованиям к клиентам - 2,54.
Убыточными в составе основной деятельности являются операции по получению дохода от займов другим банкам - 0,05%, доходы, связанные с инвестициями в капитал - 0,13%.
Неосновная деятельность является убыточной по сравнению с основной, так как доходы по непроцентным операциям меньше, чем доходы от процентных. На 2009 год прибыльность составила - 1,22%.
Прибыльность непроцентных операций имеет отрицательную динамику. Если на начало 2008 года прибыльность была 1,34%, то на начало 2009 она составил - 1,22%.
Наиболее прибыльными операциями в составе неосновной деятельности является начисление неустоек - 24,1%, доходы от продажи - 10%. Убыточными являются операции, связанные с доходами от прочих операций - 0,19%, доходы от переоценки - 1,4%.
Таблица 4 - Рентабельность банка на 01.01.08-01.01.09 гг.
| Совокупные показатели, характеризующие рентабельность банковских операций | Сумма на 08г | Сумма на 09г | Изменение |
| Коэффициент доходность капитала, исчисляемый, как отношение чистой прибыли к собственному капиталу (Д1) | 0,155 | 0,011 | 0,145 |
| Коэффициент прибыльности активов, характеризующий объем прибыли на каждый тенге активов (Д2) | 0,019 | 0,001 | 0,018 |
| Коэффициент использования активов (Д3) определяется отношением суммы доходов к сумме активов и характеризует степень отдачи активов | 0,154 | 0,247 | -0,093 |
| Прибыльность доходов (маржа прибыли), показывающий удельный вес прибыли в сумме полученных доходов (Д4) | 0,123 | 0,005 | 0,118 |
| Мультипликатор чистой стоимости собственного капитала (Д5) определяется отношением средней величины активов к средней величине собственного капитала | 8,189 | 8,159 | 0,029 |
| Уровень процентной маржи** | 0,050 | 0,056 | -0,006 |
Рентабельность коммерческого банка - один из основных показателей эффективности банковской деятельности. Уровень рентабельности банка характеризуется показателями, рассмотренными в таблицах 4 и 5.
Основным показателем доходности является показатель, отражающий отдачу собственного капитала. На 2008 год рентабельность капитала показывала прибыльность в объеме 155 тенге, приходящуюся на 1000 тенге собственных средств. В течение отчетного периода произошло значительное снижение данного показателя, а именно на 0,144 пункта, что является отрицательной тенденцией. Для выявления факторов, повлиявших на снижение данного показателя используется факторная модель, рассчитывающаяся следующим образом:
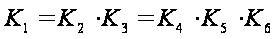 (1)
Данное соотношение означает, что рентабельность капитала находится в прямой зависимости от работоспособности активов (К2), и в обратной зависимости от К3
У банка оптимальный уровень отношения собственного капитала к активам, которые увеличились и составили на начало 2009 года 12,03, т.е. низкий удельный вес собственных ресурсов банка в структуре пассивов увеличивает общую стоимость ресурсов и уменьшает прибыльность
Небольшое значение рентабельности активов (0,001) свидетельствует об умеренно рисковой политики банка при размещении своих активов.
Это привело к снижению прибыльности капитала банка. Факторный анализ рентабельности активов позволяет выявить факторы, повлиявшие на низкое значение процента прибыли на активы и их снижение. Для этого используется формула:
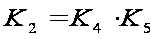 (2)
Данное отношение свидетельствует о прямой зависимости между прибыльностью активов и долей прибыли в доходах банка, а также доходность активов.
В течение отчетного периода банк эффективно размещает свои активы, что характеризуется ростом показателя К4 на 9,3%.
Показатель К5 прибыльности доходов банка или общий уровень рентабельности банка на 2008 показывал 123 тенге прибыли на 1000 тенге доходов и снижение его на 118 пунктов, отражает неспособность банка контролировать свои расходы в полной мере.
Положительная динамика уровня процентной маржи за отчетный период составила 13% что свидетельствует об увеличении доходности средств банка. Процентные доходы превысили процентные расходы, что позволяет вывести уровень % маржи на достаточный уровень.
Незначительную величину показателя в 2008 году можно объяснить увеличением активов. Но за счет увеличения доли активов, приносящих процентный доход в структуре активной части баланса в течение отчетного периода привело к росту уровня процентной маржи, который в 2009 году составил 18%.
Таблица 5 - Анализ доходности кредитной организации на 01.01.08-01.01.09 гг.
| Совокупные показатели, характеризующие доходность банковского сектора | Сумма на 08г | Сумма на 09г | Изменение |
| Отношение чистого дохода до уплаты подоходного налога к совокупным активам (ROA) | 0,0228 | 0,0031 | -0,0196 |
| Отношение чистого дохода до уплаты подоходного налога к собственному капиталу по балансу (ROE) | 0,1865 | 0,0256 | -0,1609 |
Показатель ROA, который характеризует способность банка использовать оборотный и необоротный капитал, за текущий период снизился на 0,019%, что говорит о том, что банк неправильно и неэффективно использует оборотный и необоротный капитал.
Показатель ROE, который включает: коэффициент доходности капитала; прибыль на одну акцию; показатель отношения рыночной цены акции к доходу на одну акцию; коэффициент выплаты дивидендов; коэффициент покрытия процентов по облигациям., также снизился на 0,16%, что говорит о том, что банк неэффективно проводил инвестиционную политику за отчетный период.
Анализ достаточности собственных средств (капитала) проводится в целях выявления степени устойчивости капитальной базы банка и достаточности капитала для покрытия потерь от принятых банками рисков.
Анализ достаточности собственных средств проведен с использованием таблиц 6 и 7.
Таблица 6 - Состав капитала кредитной организации
на 01.01.08-01.01.09 г В тыс. тенге
| Состав капитала кредитной организации | Сумма на начало периода | Сумма на конец периода | Прирост, в % |
| Капитал 1-го уровня | 614521519 | 625648393 | 1,811 |
| Уставный капитал | 752167533 | 814147555 | 8,240 |
| Капитал 2-го уровня | 238932151 | 149782548 | -4,622 |
| Субординированный долг | 368721846 | 450112846 | 22,074 |
| Капитал 3-го уровня | 61461087 | 137288649 | 123,375 |
| Инвестиции | 177976891 | 255032538 | 43,295 |
| Всего расчетный собственный капитал | 736937866 | 657687053 | 1,86 |
Таблица 7 - Анализ показателя достаточности
капитала на 01.01.08-01.01.09 гг. В тыс. тенге
| Показатели адекватности собственного капитала | Сумма на начало периода | Сумма на конец периода |
| Отношение собственного капитала первого уровня к совокупным активам (k1) * | 0,047 | 0,039 |
| Отношение собственного капитала к активам и внебалансовым обязательствам, взвешенным по степени риска (k2) ** | 0,170 | 0,166 |
k1 = (С1-И) /А - не менее 0,06
где С1 - капитал первого уровня;
И - инвестиционный капитал банка;
А - совокупные активы.
k2 = РСК/ (Ар-ПС) - не менее 0,12
где РСК - всего расчетный собственный капитал;
АР - сумма активов и внебалансовых обязательств, взвешенных по степени риска; (расчет в таблице 8)
ПС - специальные резервы (сформированные провизии по сомнительным с повышенным риском и безнадежным активам); (расчет в таблице 10).
Для целей взвешивания активов, по степени риска активы уменьшаются на сумму созданных по ним специальных резервов (провизии).
Таблица 8 - Активы банка, взвешенные с учетом принимаемого риска В тыс. тенге
| № | Активы банка | Сумма | Степень риска в процентах | Активы банка, взвешенные по степени кредитного риска вложений | |||||
| I группа | 2008г | 2009г | 2008г | 2009г | |||||
| 1000 | Деньги | 12918094 | 327661 | 0 | 0 | 0 | |||
| 1010 | Аффинированные драгоценные металлы | 161752070 | 161662903 | 0 | 0 | 0 | |||
| 1050 | Корреспондентские счета | 636460030 | 494179209 | 0 | 0 | 0 | |||
| 1100 | Требования к Национальному Банку Республики Казахстан | 7944000 | 26408000 | 0 | 0 | 0 | |||
| 1150 | Банкноты национальной валюты до выпуска в обращение | 0 | 0 | 0 | 0 | 0 | |||
| 1250 | Ценные бумаги, предназначенные для торговли | 503626078 | 434665012 | 0 | 0 | 0 | |||
| Сумма | 1322700274 | 1117242785 | 0 | 0 | |||||
| II группа | |||||||||
| 1200 | Ценные бумаги, предназначенные для торговли | 393552900 | 313882919 | 20 | 78710580 | 62776584 | |||
| 1300 | Займы, предоставленные другим банкам |
58452478 |
31751800 | 20 | 11690496 | 6350360 | |||
| 1320 | Займы и финансовый лизинг, предоставленные организациям, осуществляющим отдельные виды банковских операций |
82195678 |
82209830 | 20 | 16439136 | 16441966 | |||
| 1350 | Расчеты с филиалами | 0 | 0 | 20 | 0 | 0 | |||
| 1450 | Ценные бумаги, имеющиеся в наличии для продажи |
216951159 |
229821332 | 20 | 43390232 | 45964266 | |||
| 1458 | Операции "обратное РЕПО" с ценными бумагами |
72690194 |
109145818 | 20 | 14538039 | 21829164 | |||
| 1480 | Ценные бумаги, удерживаемые до погашения | 0 | 109110759 | 20 | 0 | 21822152 | |||
| 1550 | Расчеты по платежам | 447503 | 274423 | 20 | 89501 | 54885 | |||
| Сумма | 824289912 | 876196882 | 164857982 | 175239376 | |||||
| III группа | |||||||||
| 1700 | Начисленные доходы, связанные с получением вознаграждения | 244655825 | 423813567 | 50 | 122327912 | 211906784 | |||
| 1810 | Начисленные комиссионные доходы | 4592612 | 1217854 | 50 | 2296306 | 608927 | |||
| 1830 | Просроченные комиссионные доходы | 377670 | 1217854 | 50 | 188835 | 608927 | |||
| 1880 | Секьюритизируемые активы | 0 | 0 | 50 | 0 | 0 | |||
| 1890 | Требования по операциям с производными финансовыми инструментами |
77063993 |
148981624 | 50 | 38531996 | 74490812 | |||
| Сумма | 326690099 | 575230900 | 50 | 287615450 | 287615450 | ||||
| IV группа | |||||||||
| 1600 | Товарно-материальные запасы |
6765840 |
16455064 | 100 | 6765840 | 16455064 | |||
| 1610 | Долгосрочные активы, предназначенные для продажи | 0 | 6789854 | 100 | 0 | 6789854 | |||
| 1650/1690 | Основные средства и нематериальные активы | 140649798 | 192428495 | 100 | 140649798 | 192428495 | |||
| 1790 | Предоплата вознаграждения и расходов | 30931797 | 13455158 | 100 | 30931797 | 13455158 | |||
| 1850 | Прочие дебиторы | 68848725 | 117339406 | 100 | 68848725 | 117339406 | |||
| Сумма | 6695073537 | 6687841169 | 6695073537 | 6687841169 | |||||
| V группа | |||||||||
| 1470 | Инвестиции в капитал и субординированный долг | 177976891 |
255032538 |
150 | 266965337 | 382548806 | |||
| Сумма | 177976891 |
255032538 |
266965337 | 382548806 | |||||
| Итого | 9346730713 | 9511544273 | 7290241906 | 7533244802 | |||||
Вышеприведенные таблицы содержат показатели выполнения регулятивных требований по достаточности капитала, показатели состава капитала (основного и дополнительного), структурные показатели активов в разрезе каждой группы риска.
По показателям таблицы 6 можно сделать вывод о том, что расчётный собственный капитал банка в отчётном периоде по сравнению с базисным уменьшился на - 79250813 тыс. тенге или на 1,9% и составил 657687053 тыс. тенге. На данное уменьшение повлияло то, что в отчётном периоде произошло увеличение инвестиций на 43%, и уменьшение капитала 2 уровня на 5%.
Анализируя данный таблицы 7, в частности показатели k1 и k2 можно сделать вывод о том, что банк испытывает недостаток собственных средств, так как показатель k1 меньше установленного пруденциальными нормативами уровня. Его величина по сравнению с базисным периодом уменьшилась на 0,01 и составила 0,04. Показатель k2 остался неизменным и составил на отчетный период 0,17, что говорит о том, что банк может компенсировать недостаток собственных средств за счёт специальных резервов, при помощи активов, взвешенных с учетом риска.
Активы, взвешенные с учетом рисков, представленные в таблице 8 на конец отчетного периода увеличились на 243002896 тыс. тенге. В структуре данных активов следует выделить активы 4 группы, в состав данных активов входят такие группы активов как ТМЗ, долгосрочные активы и т.д. Их удельный вес на конец отчетного периода составил 89%, что на 2% меньше, чем в базисном периоде. Наименьший удельный вес в структуре активов, взвешенных с учетом рисков занимают активы 2 и 3 группы - их удельный вес составил 2,2% на конец отчетного периода.
Анализ риска понесения банком финансовых потерь вследствие неисполнения контрагентом обязательств перед банком, в т. ч. вследствие возможного неполучения средств в части основного долга и платы за пользование средствами банка (кредитного риска) рекомендуется проводить с использованием следующей таблицы 9.
Таблица 9 - Классификация ссуд по группам риска на период 01.01.08-01.01.09 гг.
| Динамика качества ссудного портфеля | начало периода | конец периода | Изменение | |||
| сумма осн. долга | в% к итогу | сумма осн. долга | в% к итогу | % | сумма | |
| Стандартные | 3789719886 | 57,52 | 3909996302 | 60,57 | 3,05 | 120276416 |
| Сомнительные | 2729626128 | 41,43 | 2351032943 | 36,42 | -5,01 | -378593186 |
| Сомнительные 1 категории - при полной и своевременной оплате платежей | 2095151119 | 31,8 | 1099343520 | 17,03 | -14,77 | -995807599 |
| Сомнительные 2 категории - при задержке или неполной оплате платежей | 286600861 | 4,35 | 284680266 | 4,41 | 0,06 | -1920595 |
| Сомнительные 3 категории - при своевременной и полной оплате платежей | 265517579 | 4,03 | 750755440 | 11,63 | 7,6 | 485237861 |
| Сомнительные 4 категории - при задержке или неполной оплате платежей | 28989512 | 0,44 | 99412156 | 1,54 | 1,1 | 70422643,9 |
| Сомнительные 5 категории | 53367057 | 0,81 | 116841560 | 1,81 | 1 | 63474503,5 |
| Безнадежные | 69179518 | 1,05 | 194305578 | 3,01 | 1,96 | 125126060 |
| Всего ссудный портфель | 6588525533 | 100 | 6455334823 | 100 | -5,01 | -133190710 |
Исходя из данных таблицы 9, можно определить суммы стандартных, сомнительных и безнадежных кредитов и показать полученные абсолютные и относительные показатели в динамике.
Проанализировав данные таблицы 9, можно сделать вывод, что ссудный портфель банка уменьшился на 133190710 тыс. тенге и составил на конец отчетного периода 6455334823 тыс. тенге.
На данное изменение повлияло то, что увеличилась доля кредитов 3 категории на 485237861 тыс. тенге или 7,6%, ссудный портфель составил здесь 6588525533.
Также на уменьшение повлияло значительно увеличение доли сомнительных ссуд 5 категории на 63474503,5 тыс. тенге или на 1%, что составило на конец отчетного периода 116841560 тыс. тенге.
В структуре наибольший удельный вес на конец отчетного периода занимают стандартные ссуды - 3909996302 тыс. тенге или 61%, наименьший - сомнительные 4 категории, их сумма на конец отчетного периода составила 99412156 тыс. тенге, или 1,5%.
Так как основные изменения произошли в структуре низкорисковых ссуд, то банку нет необходимости ужесточать требования к своим клиентам.
Согласно требованиям АФН в момент выдачи кредита банк в обязательном порядке создает резерв на возможные потери по ссудам.
Данный резерв обеспечивает банку более стабильные условия финансовой деятельности и позволяет избежать колебаний величины прибыли в связи со списанием потерь по ссудам.
Размер провизий по кредитам банка, предоставленным юридическим и физическим лицам, составляет:
по стандартным - 0%;
по сомнительным 1, 2, 3, 4, 5-ой категории - 5%, 10%, 20%, 25% и 50% соответственно от суммы основного долга;
по безнадежным - 100% от суммы основного долга.
Расчет провизии по ссудному портфелю банка за период 01.01.08-01.01.09 гг. представлен в таблице 10.
Таблица 10 - Сформированные провизии по ссудному портфелю на 01.01.08-01.01.09 гг.
| Динамика качества ссудного портфеля | Размер провизии в% | сумма на начало периода | Доля в судном порфеле | сумма конец периода | Доля в судном порфеле | изменение |
| Стандартные | 0 | 0 | 0 | 0 | 0 | 0 |
| Сомнительные | 220452064 | 76,11 | 316860110 | 61,99 | 96408045 | |
| Сомнительные 1 категории - при полной и своевременной оплате платежей | 5 | 104757556 | 36,17 | 54967176 | 10,75 | -49790380 |
| Сомнительные 2 категории - при задержке или неполной оплате платежей | 10 | 28660086 | 9,90 | 28468027 | 5,57 | -192059 |
| Сомнительные 3 категории - при своевременной и полной оплате платежей | 20 | 53103516 | 18,33 | 150151088 | 29,37 | 97047572 |
| Сомнительные 4 категории - при задержке или неполной оплате платежей | 25 | 7247378 | 2,50 | 24853039 | 4,86 | 17605661 |
| Сомнительные 5 категории | 50 | 26683528 | 9,21 | 58420780 | 11,43 | 31737252 |
| Безнадежные | 100 | 69179518 | 23,89 | 194305578 | 38,01 | 125126060 |
| Всего резервов по ссудному портфелю | 289631582 | 100,00 | 511165688 | 100,00 | 221534106 |
Проанализировав данные таблицы 10, можно сделать вывод о том, что размер провизии увеличился по сравнению с базисным годом на 221534106 тыс. тенге или на 76% и составил на конец отчетного периода 511165688 тыс. тенге. На данное изменение повлияло увеличение провизии по сомнительным долгам 4 категории и по безнадежным долгам. Увеличение провизии по сомнительным долгам 4 категории составило 17605661 тыс. тенге или 243%, провизия на конец отчетного периода составила 24853039 тыс. тенге. Увеличение провизии по безнадежным долгам составило 125126060 тыс. тенге или 180%, провизия на конец отчетного периода составила 194305578 тыс. тенге.
В структуре можно выделить то, что наибольший удельный вес занимают провизии по сомнительным долгам 3 категории, их удельный вес составил 29%, и безнадежным долгам, их удельный вес составил 38%. Наименьший удельный вес занимают провизии по сомнительным долгам 2 и 4 категории, 6% и 5% соответственно.
Под ликвидностью понимается способность банка своевременно выполнять свои обязательства. Возможность потери такой способности называется риском ликвидности.
Анализ риска недостатка средств для выполнения принятых на себя обязательств (риска ликвидности) рекомендуется проводить с помощью следующей таблицы 11.
Таблица 11 - Ликвидность банка за период 01.01.08-01.01.09 гг.
| Наименование | Значение коэффициента ликвидности | ||
| 01.01.08 г. | 01.01.09 г. | Изменение | |
| к4 текущая ликвидность | 0,8 | 1 | 0,2 |
| к5 краткосрочная ликвидность | 0,79 | 0,9 | 0,11 |
Коэффициент текущей ликвидности банка k4 рассчитывается как отношение высоколиквидных активов банка к размеру обязательств до востребования: к4 = Высоколиквидные активы / Обязательства до востребования, не менее 0,3
В размер обязательств до востребования включаются все обязательства до востребования, в том числе обязательства, по которым не установлен срок осуществления расчетов, а также займы "овернайт", полученные от банков, и вклады, привлеченные банком на одну ночь и срочные обязательства с безусловным правом кредитора требовать досрочного погашения обязательств, в том числе срочные и условные депозиты банков, за исключением срочных и условных депозитов физических и юридических лиц, аффинированных драгоценных металлов.
Высоколиквидные активы включают:
наличные деньги;
аффинированные драгоценные металлы;
государственные ценные бумаги Республики Казахстан, выпущенные Правительством Республики Казахстан и Национальным Банком, долговые ценные бумаги, выпущенные Акционерным обществом "Казахстанская ипотечная компания", ценные бумаги, выпущенные акционерным обществом "Фонд национального благосостояния "Самрук-Казына";
вклады до востребования в Национальном Банке, в банках Республики Казахстан и банках-нерезидентах, имеющих долгосрочный долговой рейтинг не ниже "ВВВ-" агентства Standard&Poor's или рейтинг аналогичного уровня одного из других рейтинговых агентств;
вклады, размещенные на одну ночь в банках Республики Казахстан и банках-нерезидентах, имеющих долгосрочный долговой рейтинг не ниже "ВВВ-" агентства Standard&Poor's или рейтинг аналогичного уровня одного из других рейтинговых агентств;
государственные ценные бумаги стран, имеющих суверенный долгосрочный рейтинг в иностранной валюте не ниже уровня, установленного постановлением Правления Агентства Республики Казахстан по регулированию и надзору финансового рынка и финансовых организаций от 30 апреля 2007 года № 128 "Об установлении рейтинговых агентств и минимального требуемого рейтинга для облигаций, с которыми банки могут осуществлять сделки, а также минимального требуемого рейтинга стран, с государственными ценными бумагами которых банки могут совершать сделки при осуществлении брокерской и (или) дилерской деятельности" (зарегистрированным в Реестре государственной регистрации нормативных правовых актов под № 4717) (далее - постановление № 128);
облигации иностранных эмитентов, имеющие минимальный требуемый рейтинг одного из рейтинговых агентств, установленных постановлением № 128;
срочные депозиты в Национальном Банке со сроком погашения до 7 дней;
займы "овернайт", предоставленные банкам - резидентам и нерезидентам Республики Казахстан, имеющим долгосрочный долговой рейтинг не ниже "ВВВ" рейтингового агентства Standard&Poor's или рейтинг аналогичного уровня одного из других рейтинговых агентств.
Ценные бумаги, указанные в настоящем пункте, включаются в расчет высоколиквидных активов, за исключением ценных бумаг, проданных банком на условиях их обратного выкупа или переданных в залог или обремененных иным образом в соответствии с законодательством Республики Казахстан.
Коэффициент срочной ликвидности банка k5 рассчитывается как отношение краткосрочных активов банка к размеру краткосрочных обязательств:
к5= Краткосрочные активы/ краткосрочные обязательства, не менее 0,5
В расчет краткосрочных активов включаются все финансовые активы, включая высоколиквидные активы (Высоколиквидные активы + Активы со сроком менее 1 года).
В расчет срочных обязательств включаются все обязательства, по которым установлен срок осуществления расчетов.
Обязательства до востребования, а также займы "овернайт", полученные от банков, и вклады, привлеченные от банков на одну ночь не включаются в расчет срочных обязательств.
Коэффициенты k4 и k5 равны 1 в отчетном году имеют положительную динамику. Так как оба они превышают минимальные значения, то это говорит о том, что текущая и краткосрочная ликвидность банка находятся в оптимальном состоянии, что говорит об устойчивом положении банка.
3. Взаимодействие страховых организаций с банками второго уровня. Перспективы развития в Казахстане и зарубежный опыт
Взаимоотношения страховых организаций и банков основываются на общности их интересов при осуществлении своей деятельности.
Страховой интерес является ключом взаимосвязи страхователя и страховщика. Наряду со страховым интересом в основе взаимосвязи страховых компаний и банковских учреждений лежат экономические интересы, связанные с привлечением и использованием денежных средств юридических лиц и населения. Эти интересы прослеживаются в различных аспектах деятельности страховых организаций и банков.
Функции коммерческих банков сводятся к привлечению в виде вкладов денежных средств физических и юридических лиц, размещению указанных средств от своего имени и за свой счет на условиях возвратности, платности, срочности, а также открытию и ведению банковских счетов физических и юридических лиц. Функция привлечения денежных средств банков и накопительная функция страховщиков, по сути, являются единой функцией капитализации. Но в любом случае общей функцией банков и страховых организаций выступает инвестиционная функция.
Однако наличие общих и специфических функций банков и страховых организаций может быть экономической основой как их совместной деятельности и сотрудничества, так и конкуренции.
Для привлечения денежных доходов и свободных средств населения и предприятий банки предлагают различные формы депозитов - вклады до востребования, срочные вклады, депозитные сертификаты, сберегательные вклады целевого назначения и др. Страховые компании, в свою очередь, предлагают различные страховые продукты страхования жизни (страхование на дожитие, страхование ренты, пенсионное страхование, страхование аннуитетов и др.).
Отсюда следует вывод, что предложение банковскими и страховыми организациями населению и предприятиям различных финансовых услуг по капитализации свободных денежных средств означает формирование конкурентных отношений между данными финансовыми институтами. При этом отмеченные отношения конкурентного противоборства за свободные средства населения и предприятий дополняются участием других финансовых посредников - рынка ценных бумаг, негосударственных пенсионных фондов, паевых инвестиционных фондов и др.
В то же время совсем иной характер взаимоотношений возникает между банками и страховыми компаниями в связи с рисковой (компенсационной) функцией страхования.
Объективная потребность в возмещении материальных потерь предприятий и населения и страхового обеспечения граждан удовлетворяется лишь страховщиками.
Поэтому соответствующие денежные ресурсы предприятий и населения, направленные на обеспечение страховой защиты и страхового обеспечения граждан, не являются сферой жизненных интересов кредитных учреждений.
Более того, как и любая сфера деятельности, банковское дело сопряжено с рисками, причем как общими для всех предприятий рисками (природно-естественными, техногенными, противоправными действиями третьих лиц и т.д.), так и специфичными рисками для кредитных учреждений (кредитными, депозитными, процентными, расчетными и др.).
В этом случае банки являются носителями общественной потребности в страховании, носителями риска, а страховые организации обеспечивают эту потребность и в случае проявления риска компенсируют понесенные потери кредитных учреждений. При этом между банками и страховыми компаниями формируются отношения сотрудничества.
Отношениям сотрудничества между страховыми организациями и банками способствует и предупредительная функция страхования, выражающаяся в финансировании страховщиками мероприятий, минимизирующих банковские риски и возможные убытки кредитных учреждений.
особые отношения между банками и страховыми организациями предопределяет инвестиционная функция. Для обеспечения выполнения функции капитализации свободных денежных средств банки и страховые организации осуществляют инвестиционную деятельность. При этом инвестиционная деятельность страховщиков касается не только страхования жизни, которое изначально предполагает необходимость капитализации собранных страховых взносов для обеспечения выполнения принятых обязательств, но и инвестирования страховых резервов по другим видам страхования, обеспечивая также проведение убыточных видов страхования и конкурентоспособность страховой деятельности.
Страховые организации имеют возможность разместить свои финансовые ресурсы по многим направлениям, в частности, страховые резервы в государственные ценные бумаги, корпоративные ценные бумаги, паевые инвестиционные фонды, уставные капиталы обществ с ограниченной ответственностью и складочный капитал товариществ на вере, жилищные сертификаты, недвижимое имущество, слитки золота и серебра.
Инвестиционная деятельность страховщиков может быть обеспечена и банковской системой, хотя инвестиционная деятельность страховых организаций для банков имеет прикладное значение, а поэтому банки являются для страховых компаний важнейшими финансовыми институтами, обеспечивающими капитализацию финансовых ресурсов страховщиков.
Отсюда следует, что несмотря на конкурентные отношения банков и страховых организаций за свободные денежные средства населения и предприятий, между ними возникает тесное сотрудничество по размещению финансовых ресурсов страховщиков.
Действующие правила размещения страховых резервов допускают возможность инвестирования до 40% страховых резервов в стоимость банковских вкладов (депозитов), в том числе удостоверенных депозитными сертификатами, и векселя банков. Кроме того, допускается размещение до 30% резервов в корпоративные ценные бумаги, эмитентами которых могут быть и банки.
Однако этими же правилами установлены существенные ограничения по размещению страховых резервов в один банк. Суммарная стоимость ценных бумаг, прав собственности на долю в уставном капитале, средств на банковских вкладах, расчетном счете, а также в общих фондах банковского управления одного банка не может превышать 15%. При этом следует отметить, что размещение других финансовых ресурсов страховых организаций (уставного капитала, прибыли, резервов, сформированных из прибыли и др.) в настоящее время не регламентируется. Это также расширяет поле взаимного инвестиционного интереса банков и страховщиков.
Еще одной важнейшей предпосылкой организации взаимоотношений между банками и страховыми организациями является банковская функция расчетно-кассового обслуживания юридических и физических лиц.
Расчетно-кассовое обслуживание многочисленной клиентуры страховых компаний выгодно для