Повышение эффективности деятельности коммерческих банков
экономическая целесообразность;
конкурентоспособность;
внутренняя непротиворечивость.
Под экономической целесообразностью здесь понимается рентабельность использования привлеченных ресурсов населения. Этот вопрос, разумеется, должен рассматриваться в общем контексте активно-пассивного управления. При расчете относительной эффективности привлечения депозитных ресурсов частных лиц необходимо принимать во внимание как связанные с ними издержки, в том числе – резервные отчисления, а также неопределенную степень их ликвидности, так и явные выгоды.
Система ставок по вкладам должна быть ориентирована на рыночную конъюнктуру при непременном учете складывающейся иерархии надежности сопоставимых инструментов. Так, банк, удерживающий ставки на более низком уровне, нежели близкие ему по степени надежности конкуренты, рискует потерять часть своей клиентуры. [25 c. 64]
Можно рассматривать внутреннюю непротиворечивость депозитной политики в нескольких аспектах. Это и временная структура депозитных ставок, и их дифференциация по суммам, видам вкладов в сравнении с иными сопоставимыми инструментами того же банка сертификатами, векселями и пр., а также по различным категориям клиентуры, например, для физических и юридических лиц.
Рассматривая сущность депозитной политики коммерческих банков, необходимо затронуть такие вопросы, как: субъекты и объекты депозитной политики, принципы ее формирования, а также границы депозитной политики.
В состав субъектов депозитной политики коммерческого банка включены клиенты банка, коммерческие банки и государственные учреждения. К объектам депозитной политики отнесены привлеченные средства банка и дополнительные услуги банка комплексное обслуживание. Классификация субъектов и объектов депозитной политики банка обобщена на рисунке 4.
В основе формирования депозитной политики коммерческого банка лежат как общие, так и специфические принципы, что наглядно отражено на рисунке 5.
Под общими принципами депозитной политики понимаются принципы, единые и для государственной денежно-кредитной политики ЦБ РФ, проводимой на макроэкономическом уровне, и для политики на уровне каждого конкретного коммерческого банка. Комплексный подход выражается как в разработке теоретических основ, приоритетных направлений депозитной политики банка с точки зрения стратегии его развития, так и в определении наиболее эффективных и оптимальных для данного этапа развития банка тактических приемов и методов ее реализации.

Рисунок 4. Состав субъектов и объектов депозитной политики коммерческого банка
К специфическим принципам депозитной политики относятся принципы обеспечения оптимального уровня издержек банка, безопасности проведения депозитных операций, надежности, поскольку банк, осуществляя аккумуляцию временно свободных денежных средств с целью их последующего размещения, стремится получить доход не любой ценой, а с учетом реалий рынка, на котором он осуществляет свою деятельность.
Соблюдение перечисленных принципов позволяет банку сформировать как стратегические, так и тактические направления в организации депозитного процесса, обеспечивая тем самым эффективность и оптимизацию его депозитной политики.
Рисунок 5. Принципы формирования депозитной политики коммерческого банка
Одним из важных вопросов теоретической части дипломной работы является вопрос о границах депозитной политики коммерческого банка, под которыми понимается определенный допустимый предел аккумулирования банком временно свободных денежных средств юридических и физических лиц. При этом дается классификация этих границ по следующим признакам:
в зависимости от спроса и предложения на рынке депозитов экономические границы;
по воздействию нормативов ЦБ РФ и лимитов банка административные границы;
в зависимости от субъектов депозитных отношений внешние и внутренние границы;
в зависимости от срочности депозитных отношений временные границы;
в зависимости от географического принципа территориальные границы.
В обобщенном виде классификация границ представлена на рисунке 6.
Рисунок 6. Границы депозитной политики коммерческого банка
Рассматривая депозитную политику банка как один из элементов банковской политики в целом, необходимо исходить из того, что основной целью депозитной политики является привлечение как можно большего объема денежных ресурсов по наименьшей цене. Успешная реализация этой многогранной цели депозитной политики банка предполагает решение в процессе ее формирования таких задач, как:
содействие в процессе проведения депозитных операций получению банковской прибыли или созданию условий для получения прибыли в будущем;
поддержание необходимого уровня банковской ликвидности;
обеспечение диверсификации субъектов депозитных операций и сочетание разных форм депозитов;
поддержание взаимосвязи и взаимной согласованности между депозитными операциями и операциями по выдаче ссуд по суммам и срокам депозитов и кредитных вложений;
минимизация свободных средств на депозитных счетах;
проведение гибкой процентной политики;
постоянное изыскание путей и средств уменьшения процентных расходов по привлеченным ресурсам;
развитие банковских услуг и повышение качества и культуры обслуживания клиентов.
В данном вопросе целесообразно также рассмотреть механизм формирования депозитной политики коммерческого банка, который схематично представлен на рисунке 7. От эффективности функционирования данного механизма во многом зависит успешное выполнение целей и задач, которые ставятся банком в процессе разработки и проведения депозитной политики.[44 c. 78]
Каждый из этапов формирования депозитной политики коммерческого банка непосредственно связан с остальными и является обязательным для формирования оптимальной депозитной политики и правильной организации депозитного процесса. В процессе разработки механизма депозитной политики банка принимают участие различные структурные подразделения банка. В контексте данного вопроса также необходимо отметить, что важным фактором, определяющим ликвидность банка, является качество его депозитной базы. Критерием качества депозитов является их стабильность. Чем больше стабильная часть депозитов, тем выше ликвидность банка, поскольку в этой части аккумулированные ресурсы не покидают банк. Увеличение стабильной части депозитов снижает потребность банка в ликвидных активах, так как предполагает возобновляемость обязательств банка.
Рисунок 7. Схема формирования депозитной политики коммерческого банка
Анализ состояния различных видов депозитов, проведенный зарубежными исследователями, показал, что наибольшей стабильностью обладают депозиты до востребования. Этот вид депозитов не зависит от уровня процентной ставки. Его принадлежность к тому или иному банку в большей мере обусловлена такими факторами, как: качество и быстрота обслуживания; надежность банка; разнообразие услуг, предлагаемых вкладчикам; близость расположения банка от клиента. Меньшей стабильностью, по данным обследования зарубежных исследователей, обладают остатки срочных и сберегательных депозитов. На их закрепленность за конкретным банком оказывает влияние уровень процентной ставки. Поэтому они подвержены миграции в случае определенных колебаний уровня депозитного процента, устанавливаемого разными банками.
Анализ сложившейся практики свидетельствует, что формирование депозитной базы любого коммерческого банка, как процесс сложный и трудоемкий, связано с большим количеством проблем как субъективного, так и объективного характера.[54 c. 156]
К субъективным проблемам относятся такие, как:
масштабы деятельности и слабая капитальная база российских коммерческих банков;
отсутствие заинтересованности руководства банка в привлечении средств клиентов, особенно населения, что продиктовано тактическими и стратегическими целями и задачами банка;
недостаточный уровень и качество высшего и среднего менеджмента;
отсутствие в большинстве российских банков научно-обоснованной концепции проведения депозитной политики;
недостатки в организации депозитного процесса: отсутствие соответствующего подразделения в банке; низкий уровень постановки маркетинговых исследований депозитного рынка; ограниченный спектр предлагаемых депозитных услуг и так далее.
Среди объективных факторов выделяются следующие:
прямое и косвенное воздействие государства и государственных органов на коммерческие банки;
влияние макроэкономики, воздействие мировых финансовых рынков на состояние российского денежного рынка;
межбанковская конкуренция;
состояние денежного и финансового рынка России;
В связи с выше изложенным нельзя не сказать о том, что процесс формирования депозитной политики тесно взаимосвязан с проведением банком процентной политики, так как депозитный процент является эффективным инструментом в области привлечения ресурсов. Во времена государственного регулирования предельные нормы процента устанавливались в законодательном порядке в соответствии со срочностью вклада, а теперь банки могут самостоятельно устанавливать конкурентоспособные процентные ставки, ориентируясь на учетную ставку ЦБ РФ, состояние денежного рынка и исходя из собственной депозитной политики. По отдельным видам депозитных счетов величина доходов определяется сроком вклада, суммой, спецификой функционирования счета, объемом и характером сопутствующих услуг и зависит от соблюдения клиентом условий вклада.[35 c.64]
Уплата банком процентов по депозитам – основная часть операционных расходов. Поэтому банк, с одной стороны, не заинтересован в высоком уровне процентной ставки, а с другой – вынужден поддерживать такой уровень процентной ставки по депозитам, который был бы привлекателен для клиентов. Стараясь привлечь депозиты, особенно крупного размера и на длительный срок, коммерческие банки предлагают клиентам высокие процентные ставки, несмотря на рост процентных расходов. Однако привлечение средств населения банками не беспредельно.
Одним из направлений процентной политики коммерческого банка является расчет и анализ стоимости всех ресурсов и депозитных операций.
Для этого необходимо:
установить приемлемый процент по вкладам (депозитам);
изучить динамику процентной ставки по привлеченным ресурсам;
рассчитать реальную стоимость ресурсов в условиях инфляции;
проанализировать изменения процентного расхода по привлеченным ресурсам в общем объеме расходов банка.
Процентные ставки по вкладам устанавливают кредитные организации по соглашению с клиентами с учетом требований Гражданского кодекса РФ. Кредитная организация не имеет права в одностороннем порядке изменять процентные ставки по депозитам и сроки действия этих договоров с клиентами, за исключением случаев, предусмотренных Федеральным законом «О банках и банковской деятельности» или договором с клиентом. Положением ЦБ РФ о порядке исчисления процентов установлено, что доход по вкладу выплачивается вкладчику в денежной форме в виде процентов, которые начисляются банком на остаток задолженности по основному долгу на начало операционного дня. При закрытии счетов клиентов банка проценты начисляются до дня фактического закрытия счета.
При начислении процентов в расчет принимается величина процентной ставки, фактическое количество дней, на которое привлекаются средства. Для вкладчика, выбирающего банк с целью размещения средств, определяющим (при прочих равных условиях) может стать порядок расчета величины процента. Дело в том, что при исчислении его одни банки исходят из точного количества дней в году (365 или 366), а другие из приближенного числа (360 дней), что отражается на величине дохода.
Начисление процентов ведется по одному их способов:
Простые проценты;
Сложные проценты;
С фиксированной процентной ставкой;
С плавающей процентной ставкой.
Применяется также прогрессивно возрастающая процентная ставка в зависимости от времени фактического нахождения средств на вкладе. Такой порядок начисления дохода стимулирует увеличение срока хранения средств и защищает вклад от инфляции.[45 c. 65]
Процентная политика коммерческого банка, связанная с коммерциализацией его деятельности, должна:
Содействовать получению прибыли или созданию условий для ее получения в будущем;
Регулировать значения процентных ставок по депозитам и ссудным операциям и устанавливать их на уровне, обеспечивающем рентабельность банковских операций;
Обеспечивать взаимосвязь и согласованность между депозитными операциями и операциями по выдаче ссуд по срокам и суммам;
Поддерживать ликвидность баланса;
Минимизировать процентный риск.
В завершение данного вопроса необходимо отметить, что процентная политика является неотъемлемой частью формирования депозитной политики коммерческого банка. Это заключается в соблюдении ряда принципов, на которых должна базироваться оптимальная процентная политика банка. Среди них, в первую очередь, следует назвать принцип дифференциации процента в зависимости от срока хранения и размера сбережений, принцип «социальной» дифференциации процента по вкладам, принцип обеспечения рентабельности банковской деятельности и принцип сохранения и защиты сбережений вкладчиков. При формировании эффективной процентной и депозитной политики банка требуется сочетание всех этих принципов.
2.Анализ эффективности коммерческих банков по материалам ЗАО АКБ «ТатИнвестБанк»
2.1 Основные результаты и показатели эффективности деятельности ЗАО АКБ «ТатИнвестБанк»
ЗАО АКБ «ТатИнвестБанк» основан 27 марта 1992 года на базе Вахитовского отделения Госбанка СССР.
Юридический и почтовый адрес: 420043, г. Казань, ул. Вишневского, 24.
Лицензии:
Лицензия на осуществление банковских операций со средствами в рублях и иностранной валюте № 1732.
Лицензии профессионального участника рынка ценных бумаг на осуществление деятельности по управлению ценными бумагами, дилерской, брокерской, депозитарной деятельности: № 016-03901-001000, № 016-03853-010000, №016-037922-100000, № 016-04160-000100.
Член: Ассоциации Российских банков, Ассоциации региональных банков России, Банковской Ассоциации Татарстана, Валютной секции Нижегородской Валютно-фондовой Биржи, Торгово-промышленной палаты Татарстана.
На протяжении всего периода функционирования банк проводит взвешенную экономическую политику, работает рентабельно, динамично наращивая обороты, ресурсную базу и стабильно входит в состав финансово-устойчивых банков республики и России.
Безупречная деловая репутация, оперативность и четкость в выполнении операций являются основой формирования у банка постоянной растущей клиентской базы.
Являясь универсальным банком и выполняя все традиционные банковские операции в рублях и валюте, АКБ «ТатИнвестБанка» отдает свои приоритеты реальному сектору экономики. Основная часть кредитов направляется в промышленность, торговлю, снабжение. Определенную долю в активах баланса банка занимают вложения в ценные бумаги, валютные и прочие операции.
Большое внимание банком уделяется расширению спектра предоставляемых услуг для клиентов, повышению уровня их обслуживания, внедрению современных технологий. Для удаленного обслуживания клиентов, наряду с системой «Банк-Клиент», в банке работает программный комплекс «WEB-Клиент», выполняющий операции через сеть Интернет. Активно развиваются операции с применением пластиковых карт, зарплатные проекты.
Помимо корпоративных клиентов, банк тесно сотрудничает с представителями малого и среднего бизнеса, физическими лицами, которым предлагаются различные виды вкладов, предоставляются услуги по осуществлению переводов без открытия счетов, приему платежей за обучение в ряде учебных заведений, по погашению кредитов от ссудозаемщиков банков «Русский стандарт», «Хоум кредит»
За высокие результаты работы и динамичное развитие, АКБ «ТатИнвестБанк» в 2003 году получил Главную Всероссийскую Премию «Российский Национальный Олимп» в числе лучших предприятий малого и среднего бизнеса России.
По результатам Международного конкурса "Золотая медаль "Европейское качество", проведенного Международной академией Качества и Маркетинга" и Ассоциацией качественной продукции в марте 2005 года, ТатИнвестБанк стал Лауреатом международной награды "Золотая Медаль "Европейское качество".
Главная стратегическая цель ТатИнвестБанка - быть универсальным, динамично развивающимся банком с высокой степенью надежности, способствующим успешной деятельности своих клиентов и обеспечивающим их качественное обслуживание.
Политика банка направлена на поддержание высоких темпов роста объемов банковских услуг, наращивание капитала банка, минимизацию рисков, внедрение новых технологий и повышение уровня клиентского сервиса, установление с клиентами долговременных партнерских отношений. Задача банка - понять раньше клиента его потребность в новых видах услуг, способствующих дальнейшему развитию его бизнеса.
Безупречная деловая репутация банка, надежность, многолетний опыт работы, а также безукоризненное выполнение своих обязательств создали банку имидж устойчивого кредитного учреждения и надежного партнера, что явилось основой формирования у банка, стабильно растущей клиентской базы, включающей клиентов различных форм собственности и разных отраслей экономики республики, роста доверия к банку.
Приоритетными направлениями в деятельности банка всегда были и остаются: обслуживание реального сектора экономики, повышение качества предоставляемых услуг и продуктов, разработка и внедрение более эффективных методов работы, развитие новых направлений деятельности банка. Основными принципами работы банка является: разумный консерватизм, приоритет надежности размещения средств над их доходностью, диверсификация и максимальная минимизация всех рисков, гарантия надежности сбережения привлеченных средств. Для реализации поставленных задач банк располагает квалифицированными кадрами. Периодическая переподготовка кадров, формирование собственной корпоративной культуры, совершенствование мотивации и повышение эффективности деятельности всех подразделений банка входит в состав основных задач банка. Миссия банка - максимальное удовлетворение потребностей своих клиентов в качественных банковских услугах, оказание содействия в развитии и оптимизации их производственно-финансовой деятельности, укрепление взаимовыгодного и долгосрочного сотрудничества. Можно дать следующую характеристику основных отделов ЗАО АКБ "ТатИнвестБанка":
Кредитный отдел – занимается выдачей финансового кредита, открытием ссудных счетов, открытием кредитных линий, страхованием ответственности заемщика за непогашение кредита, анализом кредитоспособности заемщиков, формированием и ведением кредитных дел, начислением и контролем за уплатой процентов по выданным кредитам, а также контролирует состояние заложенного имущества и осуществляет межбанковское кредитование.
Валютный отдел – осуществляет учет купли-продажи валюты и валютных ценностей, ведение дел по экспортно-импортным операциям предприятий-участников внешнеэкономической деятельности, контроль за покупкой валюты, перевозку валютных ценностей по территории России, хранение валютных ценностей в подразделениях банка.
Отдел по работе с ценными бумагами – оказывает услуги по открытию и ведению счетов «депо» для хранения и учета прав собственности на ценные бумаги, принимает ценные бумаги на хранение, осуществляет поставку ценных бумаг, проверку сертификатов ценных бумаг на подлинность, перерегистрацию ценных бумаг в реестрах акционеров, получение из реестров выписок с лицевых счетов акционеров, предоставляет клиентам информацию об эмитенте.
Депозитный отдел – принимает вклады от юридических и физических лиц на различные сроки и в различных валютах, начисляет проценты по вкладам, предоставляет сейфовые ячейки для временного хранения ценностей. Операционный отдел – открывает и ведет счета клиентов, расчетно-кассовое обслуживание юридических лиц и расчеты по их поручению, как наличных, так и безналичных.
Касса – осуществляет инкассацию, хранение, прием и выдачу наличных денег.
Отдел пластиковых карт – оформляет пластиковые карты, осуществляет их выдачу, ведет счета клиентов, контролирует счета клиентов, обслуживает банкоматы, осуществляет экспресс - переводы в любую точку мира в течение 15 минут. В терминальной сети банка обслуживаются карты платежных систем Master Card, STB Card, Золотая Корона, карты банка "Русский Стандарт".
Отдел внутрибанковских операций – занимается составлением промежуточной и конечной отчетности на основе данных бухгалтерского учета, исчислением и уплатой налогов, ведет учет хозяйственных средств, внутреннюю бухгалтерию основных фондов, а также учет и переоценку имущества Основными принципами организации пассивных операций в Банке являются следующие:
пассивные операции призваны содействовать получению прибыли;
механизм функционирования ресурсов (свободных);
обеспечение сопряженности привлекаемых и размещаемых средств по срокам и процентным ставкам;
дифференцированный подход к клиентской базе.
Ресурсная база Банка формируется за счет:
собственных средств (за исключением стоимости основных фондов, вложений в доли участия в уставном капитале банков и других юридических лиц и иных иммобилизованных средств);
средств юридических лиц, находящихся на их счетах в Банке, включая средства, привлеченные в форме депозитов под вексельное обеспечение, либо под обеспечение других видов ценных бумаг;
вкладов физических лиц , привлеченных на определенный срок и до востребования;
МБК;
облигационных займов;
иных привлеченных средств.
Рассмотрим баланс ЗАО АКБ «ТатИнвестБанк» за 2005-2007 года по следующим основным направлениям экономического анализа:
-анализ динамики валюты баланса (Приложения 1, 2, 3);
-анализ структуры пассивных операций (операции банка по привлечению средств);
-анализ структуры активных операций (операции по размещению собственных, привлеченных и заемных средств, и прежде всего, кредитных операций);
-анализ финансовых результатов деятельности банка.
Для получения общей картины финансового состояния ЗАО АКБ «ТатИнвестБанк», проведем горизонтальный анализ активной и пассивной части баланса (таблица 1).
Таблица 1
Горизонтальный анализ актива и пассива баланса ЗАО АКБ «ТатИнвестБанк» за 2005-2007 гг.
| Показатели | 2005 г. | 2006 г. | Изменение 2006 к 2005 | 2007 г. | Изменение 2007 к 2006 | ||
| Абсол. | Относ. | Абсол | Относ | ||||
| Актив | |||||||
| Денежные средства | 87982 | 134335 | +46353 | +53,82 | 159983 | +24648 | +18,21 |
| Средства кредитных организаций в ЦБ РФ | 225306 | 507664 | +282358 | +125,32 | 790595 | +282931 | +55,73 |
| в т.ч. обязательные резервы | 59097 | 68264 | +9167 | +15,51 | 90168 | +21904 | +32,09 |
| Средства в кредитных организациях | 79247 | 37302 | -41945 | -52,93 | 50576 | +13274 | +35,59 |
| Чистые вложения в торговые ценные бумаги | 213114 | 777077 | +563963 | +264,63 | 528308 | -248769 | -32,01 |
| Ссудная задолженность | 2498029 | 3392695 | +894666 | +35,81 | 4740256 | +1347561 | +39,72 |
| Вложения в инвестиционные ценные бумаги | 27624 | - | -27624 | -100 | - | - | - |
| Вложения в ценные бумаги | 256691 | 146319 | -110372 | -43 | 186066 | +39747 | +27,16 |
| Основные средства | 150914 | 149282 | -1632 | -1,08 | 170774 | +21492 | +14,40 |
| Требования по получению процентов | 16194 | 14029 | -2165 | -13,37 | 13916 | -113 | -0,81 |
| Прочие активы | 7103 | 37042 | +29939 | +421,5 | 170164 | +133122 | +359,38 |
| Итого активов | 3562204 | 5195745 | +1633541 | +45,85 | 6810638 | +1614893 | +31,08 |
| Пассив | |||||||
| Средства акционеров | 500000 | 500000 | - | - | 500000 | - | - |
| Зарегистрированные обыкновенные акции и доли | 500000 | 500000 | - | - | 500000 | - | - |
| Зарегистрированные привилегированные акции | - | ||||||
| Эмиссионный доход | 350000 | 350000 | - | - | 350000 | - | - |
| Переоценка основных средств | 69 | 69 | - | - | 69 | - | - |
| Расходы будущих периодов и предстоящие выплаты, влияющие на собственные средства | 19661 | 36234 | +16573 | +84,29 | 44781 | +8547 | +23,59 |
| Фонды и неиспользованная прибыль прошлых лет | 79178 | 199501 | +120323 | +151,97 | 235467 | +35966 | +18,03 |
| Прибыль за отчетный год | 123802 | 53770 | -70032 | -56,57 | 61019 | +7249 | +13,48 |
| Всего источников собственных средств | 1072710 | 1139574 | +66864 | +6,23 | 1191336 | +51762 | +4,54 |
Структура активов банка претерпела некоторые изменения. Так в 2006 году значительно увеличились средства организации в Центральном Банке России, увеличение в сравнении с 2005 годом произошло на 125,32%, в 2007 году увеличение в сравнении с 2006 годом составило 55,73%. Средства, вложенные в прочие кредитные организации в 2006 году уменьшились на 52,93%, а в 2007 году увеличились на 35,59%.
В 2006 году произошел резкий рост вложений в торговые ценные бумаги на 264,63%, а в 2007 году данный показатель по сравнению с 2006 годом снизился на 32,01%. Ссудная задолженность в 2006 году выросла на 35,81, а в 2007 году на 39,72%.
Структура пассива также претерпела некоторые изменения. Так расходы будущих периодов в 2006 году увеличились на 84,29%, по сравнению с 2005 годом, а в 2007 году данный показатель увеличился на 23,59%.
В 2006 году произошло увеличение фондов и неиспользованной прибыли банка на 151,97%, а в 2007 году на 18,03%. В 2006 году прибыль отчетного года по сравнению с 2005 годом уменьшилась на 56,57%, а в 2007 году увеличилась на 13,48%.
Наибольшую долю в увеличении актива баланса сыграли следующие показатели:
- увеличение денежных средств в 2006 году на 53,82%, а в 2007 году на 18,21%;
- в банке растет ссудная задолженность в 2006 году на 35,81%, в 2007 году на 39,72%. Это говорит о том, что банк выдает из года в год больше кредитов.
На рисунке 8. представлена динамика изменения валюты баланса ЗАО АКБ «ТатИнвестБанк» в 2005-2007 гг.
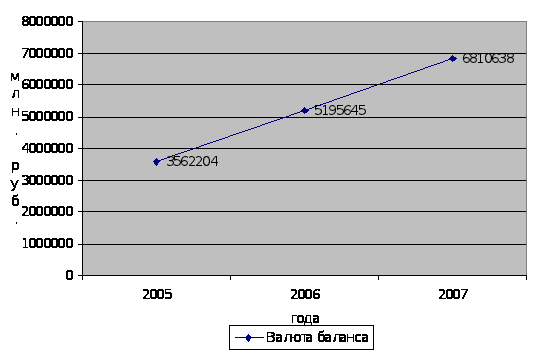
Рисунок 8. Динамика изменения валюты баланса ЗАО АКБ «ТатИнвестБанк» в 2005-2007 гг.
Анализируя таблицу 1 отметим, что актив баланса банка в 2006 году увеличился на 45,85% в сравнении с 2005 годом, а в 2007 году на 31,08% по отношению к 2006 году.
Прибыль банка в 2006 году снизилась на 56,67%, а в 2007 году увеличилась на 13,48% по сравнению с 2006 годом.
2.2 Анализ ресурсной базы ЗАО АКБ «ТатИнвестБанка»
Говоря о российском рынке вкладов граждан, необходимо заметить, что его нельзя рассматривать как однородный, поэтому отслеживание динамики доли банка на нем часто недостаточно для корректной оценки изменения конкурентных позиций банка. Так, например, анализ динамики и структуры рынка вкладов граждан в России по состоянию на 2006 год позволяет выделить, как минимум, три сегмента рынка с четко различающимися стереотипами поведения клиентов и разными факторами динамики роста вкладов (таблица 3.) Чуть менее половины 47,7 % рынка вкладов граждан в российских банках приходится на средства пенсионеров. Эта категория вкладчиков очень консервативна, а заметное повышение доходов пенсионеров ведет к быстрому укреплению позиций Сбербанка. Эти вклады, как правило, номинированы в рублях.
По данным на 1 декабря 2006 года в структуре вкладов населения в Сбербанке преобладали пенсионные вклады включая срочные), на долю которых приходилось 63,0% общей суммы сбережений населения против 61,6% на 1 декабря 2005 г. На долю срочных вкладов и депозитов пришлось 23,0% всех вложений против 24,1% годом раньше. Остальная сумма банковских вкладов распределилась между другими видами вложений.
Другой важнейший сегмент рынка – это средства VIP-клиентов и граждан-нерезидентов. Эта категория вкладчиков традиционно предпочитает работать с коммерческими, прежде всего иностранными, банками. Основная же масса вкладчиков не подходит под эти две категории, но именно она оказывает важнейшее влияние на сравнительные позиции отдельных банков, поскольку именно на нее приходится практически половина средств граждан в банках. На текущий момент 59% депозитов основной массы вкладчиков находится в Сбербанке. Однако приток новых депозитов распределен совсем иным образом. Из каждых 100 рублей, приносимых гражданами этой категории в банковскую систему России, 48,2% достается Сбербанку, а 51,8% попадает в коммерческие банки. Это соотношение предопределяет постепенное снижение доли Сбербанка на этом сегменте рынка.
Таблица 2
Основные сегменты рынка частных вкладов в 2007г.
В %
| Сегменты рынка | Сбербанк | Коммерческие банки | Итого |
| Пенсионеры | 46,0 | 1,7 | 47,7 |
| Средний слой | 29,5 | 20,5 | 50,0 |
| VIP и нерезиденты | 0,3 | 2,0 | 2,3 |
| Всего | 75,8 | 24,2 | 100,0 |
Анализируя российский рынок депозитов, можно выявить тенденцию снижения доли депозитов юридических лиц в совокупных пассивах банковского сектора, а в отношении вкладов граждан наблюдается обратная ситуация – их доля на протяжении 2005 – 2007 годов неуклонно растет. Для того чтобы проследить эту тенденцию рассмотрим более подробно положение на депозитном рынке страны.
Как уже было сказано выше, на протяжении анализируемого периода происходит снижение доли депозитов юридических лиц. Темпы роста депозитов предприятий и организаций заметно уступают соответствующему показателю по частным вкладчикам, т.е. объемы привлечения ресурсов со стороны корпоративных клиентов у средних банков падают, что привело к снижению доли депозитов предприятий в пассивах банков.
Депозиты предприятий и организаций в 2006 году привлекали немногим более половины банков. Банкам без учета Сбербанка принадлежало примерно 64% привлеченных депозитов предприятий и организаций.
Прежде чем анализировать конкретное направление деятельности какого-либо субъекта экономики, необходимо дать его краткую характеристику.
Для анализа структуры пассивов составляется таблица, в которой отражаются статьи пассивов, их величина, удельный вес в общей величине пассивов.
Как показывает данная таблица, за период с 01.01. 2006 по 01.01.2007 наблюдается рост общей величины пассивов с 745034 тыс. руб. до 997446 тыс. руб. в 1,34 раза, в т.ч. наибольший рост наблюдается по статье «Средства клиентов» темп роста 1,5 %. Здесь стоит обратить внимание на долю средств физических лиц в общей сумме средств клиентов. На начало 2006г. она составляла 20%, к началу 2007г. произошло увеличение уд. веса до 25%. Наибольший удельный вес в общей величине пассивов занимает на начало и конец отчетного периода средства клиентов – 80 % и 88 % соответственно.
Наблюдается резкое увеличение статьи «Выпущенные долговые обязательства»: с 0 до 10150 тыс. руб. к 2007 году, что объясняется активной работой Банка в области размещения облигационных займов. Можно смело утверждать, что значительную долю в увеличение статьи пассивов внесла именно эта статья баланса.
Рассматривая динамику привлеченных ЗАО АКБ «ТатИнвестБанк» средств, можно отметить тенденцию увеличения ресурсного потенциала банка. В ходе анализа привлеченных временно свободных средств обратим внимание на следующие моменты.
Для начала отметим, что банк пользуется все большей популярностью у населения. Этот факт подтверждают динамика числа клиентов в отделениях ТатИнвестБанка и увеличение объема привлекаемых вкладов от клиентов. Количество счетов частных лиц увеличивается. Например, число вкладов на 1 января 2007 года достигло 456470 тыс. руб. Это на 185663 тыс.руб. больше, чем в 2006 году. Широкий спектр вкладов, дополнительные возможности по расчетам и удобный режим работы не могли не вызвать быстрый рост количества клиентов. Общее количество счетов выросло на 283650 и составило 881109 тыс. руб. Итак, рост числа вкладчиков и остатков на счетах говорит о том, что банк имеет тенденцию к увеличению объема привлекаемых ресурсов от частных вкладчиков. Справедливо заметить, что в структуре пассивов банка средства населения растут незначительными темпами. В начале 2006 года средства населения в структуре привлеченных ресурсов банка составляли порядка 19,8%, а к 2007 году их объем вырос всего лишь на 1,9%. Объем депозитов юридических лиц в 2007 году возрос на 7,5%. Таким образом, пополнение ресурсного потенциала банка происходит в основном за счет депозитов юридических лиц.
Анализируя работу ЗАО АКБ «ТатИнвестБанк» в области привлечения депозитов от частных вкладчиков необходимо отметить, что банк имеет тенденцию к увеличению привлекаемых от населения средств. Об этом свидетельствуют данные таблицы 3
Таблица 3
Объем депозитов, привлеченных ЗАО АКБ «ТатИнвестБанк» от населения
| Вид депозита | 01.01.2003 | 01.01.2004 | 01.01.2005 | 01.01.2006 | 01.01.2007 |
| Депозиты физ.лиц | 22578 | 36192 | 71013 | 147227 | 216218 |
Из таблицы видно, что по состоянию за 2006 год объем вкладов граждан в банке вырос по сравнению с прошлым годом в 1,46 раза и составил 216218 тыс. руб. Разработка различных мероприятий по совершенствованию работы с частными вкладчиками позволила банку и в 2006 году сохранить тенденцию к увеличению объема привлекаемых депозитов от населения.
Что касается регионального аспекта, то можно отметить, что ТатИнвестБанк постепенно наращивал свой ресурсный потенциал, привлекая все больше вкладов.
Таблица 4
Объем привлеченных депозитов ЗАО АКБ «ТатИнвестБанка»
| Показатели | 01.01.2006 | 01.01.2007 | Изменение |
| Депозиты всего | 270807 | 456470 | +185663 |
| в т. ч. | |||
| физических лиц | 147227 | 216218 | +68991 |
| юридических лиц | 123580 | 240252 | +116672 |
Данные таблицы свидетельствуют, что в 2005 году банк принял от населения средств для сбережения на сумму 270807 тыс. руб., из них 54,4% составили средства физических лиц и 45,6% – средства юридических лиц. По итогам 2006 года филиалом было привлечено депозитов на сумму 456470 тыс. руб., что на 185663 тыс. руб. больше, чем в прошлом году. В структуре привлеченных средств филиала в 2006 году депозиты юридических лиц увеличились на 1,8% и составили 240252 тыс. руб. Вклады физических лиц за 2006год выросли на 68991 тыс. руб. и к концу года их величина составила 216218 тыс. руб. Данная величина составляет 19,8% от суммарного объема привлеченных банком средств во вклады в 2006 году. Банковские вклады физических лиц в реальном выражении в 2005году увеличились на 1,9%, в то время как средства предприятий на 7,5%.
Подводя итог в целом по объему привлеченных депозитов ЗАО АКБ «ТатИнвестБанк» можно сказать, что пока темпы роста депозитов юридических лиц опережают соответствующий показатель по физическим лицам, объемы привлечения ресурсов со стороны которых в банке за 2005-2006 годы выросли не на много, и это привело к небольшому увеличению депозитов предприятий в привлеченных средствах с 45,6% в 2005 году до 47,3% на конец 2006 года. В отличие от объема вкладов населения объем депозитов юридических лиц постоянно возрастал. Рост сбережений населения – позитивный момент, свидетельствующий о том, что население сейчас удовлетворяет не только свои текущие потребности, но и имеет возможность откладывать средства на будущее. Это свидетельствует и об улучшении ситуации в экономике региона.
При раскрытии теоретических основ депозитной политики упоминалось, что одной из ее составляющих является процентная политика по принимаемым вкладам, так как депозитный процент является эффективным инструментом в области привлечения ресурсов. Рассматривая динамику процентных ставок, можно отметить тенденцию их снижения на протяжении всего анализируемого периода. Одной из причин снижения банком