Теоретические и практические основы управления ликвидности коммерческого банка на примере ОАО "Ханты-Мансийский банк"
1.6.2 Анализ состояния ликвидности по реструктурированному балансу
Составление разработочной таблицы (реструктурированного баланса) позволяет на каждый период определить состояние ликвидности: активы соответствующего срока сопоставляются с пассивами и выявляется дефицит или избыток ликвидности. По каждому временному периоду состояние ликвидности может характеризоваться следующим образом:
активы превышают обязательства, т.е. имеет место избыток ликвидности, следовательно, на данный период имеет место высокая ликвидность;
обязательства превышают активы определенного срока, т.е. имеет место дефицит ликвидности, что отрицательно характеризует ликвидность кредитной организации в соответствующий период. Риск ликвидности в данном случае вызван использованием ресурсов, предоставленных клиентами, для формирования активов с более продолжительным сроком.
Оценка ликвидности на определенный период должна быть увязана с оценкой ситуации нарастающим итогом. Абсолютного соответствия суммы обязательств и активов соответствующего срока, как правило, быть не может, однако важно, чтобы возникающее несоответствие было минимальным по сумме и непродолжительным по сроку.
Отрицательно характеризует ликвидность кредитной организации длительно возникающий дефицит (избыток) ликвидности, что свидетельствует о серьезных проблемах в управлении ликвидностью.
Кроме абсолютных значений дефицита (избытка) ликвидности применяется оценка ликвидности на основе относительных показателей (коэффициентов). В соответствии с рекомендациями Банка России коэффициент дефицита (избытка) ликвидности рассчитывается нарастающим итогом как процентное отношение абсолютной суммы дефицита (избытка) ликвидности к общей сумме обязательств. Предельные значения указанного коэффициента кредитные организации устанавливают самостоятельно. Для этого анализируется взаимосвязь разных фактических уровней данного коэффициента с реальным состоянием ликвидности (соблюдение платежных обязательств, состояние нормативов ликвидности, наличие минимально необходимой суммы средств на корреспондентском счете и др.).
Риск ликвидности кредитной организации появляется при возникновении дефицита ликвидности, он возрастает при увеличении коэффициента дефицита. Кредитная организация обладает тем большей возможностью изыскать источники для покрытия дефицита ликвидных средств, чем меньше относительное значение данного показателя.
Избыток ликвидности в границах, признанных кредитной организацией в качестве нормальных, означает благополучное состояние ликвидности. Снижение коэффициента избытка ликвидности против предельного его значения еще не означает появления риска ликвидности, но нуждается в анализе.
Анализ сложившегося дефицита (излишка) ликвидности за конкретный период предполагает изучение соответствия договорных сроков обязательств и требований данного периода, соблюдения договорных сроков обязательств и требований.
При несоответствии договорных сроков обязательств и требований причина дефицита (излишка) ликвидности, как правило, заключена в неудовлетворительном менеджменте кредитной организации либо в экономической ситуации. Последнее обстоятельство обусловливает использование долгосрочных источников для краткосрочных вложений при отсутствии объектов долгосрочных вложений.
Зачастую дефицит ликвидности вызывается несоблюдением договорных сроков как требований, так и обязательств: может иметь место как досрочное изъятие привлеченных банком ресурсов, так и пролонгирование сроков выданных кредитов. Каждый из таких случаев требует тщательного анализа причин и принятия соответствующих мер.
Анализ дефицита (излишка) ликвидности, рассчитанного нарастающим итогом, осуществляется путем обобщения материалов рассмотрения состояния ликвидности применительно к отдельным периодам. В результате аналитик дает оценку состояния ликвидности с учетом сумм, направлений (дефицит, излишек) и причин требований и обязательств.
Отрицательно характеризует ликвидность кредитной организации значительный по сумме и длительный по сроку дефицит ликвидности, вызванный неудовлетворительным менеджментом либо нарушением договорных сроков требований и обязательств. В этом случае требуется принятие серьезных мер либо по реструктуризации активов и пассивов кредитной организации, либо по изменению кадрового состава, либо по изменению политики в области предоставления ссуд и привлечения депозитов.
Анализ отклонений фактических значений коэффициентов дефицита (избытка) ликвидности от запланированных (предельных) уровней позволяет дать оценку, во-первых, методам планирования, во-вторых, состоянию ликвидности.
Указанный анализ целесообразно дополнить рассмотрением выводов о состоянии ликвидности, сформулированных на основе использования коэффициентного метода и метода денежных потоков.
Анализ соответствия краткосрочных прогнозов о состоянии ликвидности данным отчетности может быть использован в случае выявления серьезных отклонений для внесения коррективов в методику составления таких прогнозов.
Наиболее ответственной стадией управления ликвидностью является принятие конкретных решений по регулированию ликвидности, т.е. устранению дефицита или избытка ликвидности.
Принятие таких решений, как правило, осуществляется Комитетом по управлению активами и пассивами — коллегиальным органом, созданным в кредитной организации для данной цели.
Регулирование ликвидности осуществляется путем выбора либо способов устранения дефицита ликвидности, либо способов размещения свободных денежных средств. В обоих случаях разрабатываются альтернативные сценарии, сравнительный анализ которых позволяет выбрать наиболее эффективный на данный период вариант решения.
Принятие конкретных решений по регулированию ликвидности обусловливается оценкой альтернативных вариантов на предмет их прибыльности, рискованности и соответствия приоритетам банковской политики.
Поскольку оценка, анализ и регулирование ликвидности основываются на определенной информационной базе, создание специальной базы для управления ликвидностью является неотъемлемой частью этой системы.
Выводы
Управление ликвидностью осуществляется в России на двух уровнях: централизованно – на уровне ЦБ РФ; децентрализовано – на уровне коммерческого банка.
Наиболее распространенным и простым методом управления ликвидностью является коэффициентный. Он основан на анализе и оценке набора показателей ликвидности, в число которых входят в первую очередь директивно установленные Банком России нормативы.
В настоящее время в российской практике развитие получил метод управления ликвидностью на основе денежных потоков. Составными элементами указанного метода управления ликвидностью являются: измерение и оценка состояния ликвидности, анализ ситуации, разработка сценариев регулирования ликвидности; принятие мер по ее восстановлению или устранению избытка, создание специальной информационной базы.
Регулирование ликвидности осуществляется путем выбора либо способов устранения дефицита ликвидности, либо способов размещения свободных денежных средств. В обоих случаях разрабатываются альтернативные сценарии, сравнительный анализ которых позволяет выбрать специальному коллегиальному органу наиболее эффективный на данный период вариант решения.
2 Анализ ликвидности коммерческого банка (на примере ОАО «Ханты-Мансийский банк»)
2.1 Характеристика деятельности банка
ОАО «Ханты-Мансийский банк» создано в соответствии с решением Учредительного собрания учредителей от 30 июня 1992 года и Учредительным договором от 29 июня 1992 года с наименованием «Ханты-Мансийский Банк возрождения и развития народов Севера».
27 июля 1992 года Главным управлением Центрального банка Российской Федерации по Тюменской области был зарегистрирован «Ханты-Мансийский Банк возрождения и развития народов Севера» за № 1971 в форме акционерного общества закрытого типа с уставным капиталом 20 млн. рублей.
В соответствии с решением общего собрания акционеров банка от 18 февраля 1994 года (протокол № 12) фирменное (полное официальное) наименование Банка изменено на «Ханты-Мансийский Банк возрождения и развития народов Севера – акционерное общество открытого типа».
В соответствии с решением общего собрания акционеров банка от 19 апреля 1996 года (протокол № 18) наименование организационно-правовой формы банка приведено в соответствие с действующим законодательством и изменено фирменное (полное официальное) наименование на ОАО «Ханты-Мансийский банк».
В соответствии с решением внеочередного общего собрания акционеров банка (протокол № 30 от 14 февраля 2003 года) и решением внеочередного общего собрания акционеров Открытого акционерного общества «Коммерческий Восточно-Европейский Сибирский Банк» (протокол № 3 от 14 февраля 2003 года) банк реорганизован в форме присоединения к нему Открытого акционерного общества «Коммерческий Восточно-Европейский Сибирский Банк», зарегистрированного Центральным банком Российской Федерации (Банком России) 18 марта 2002 года (регистрационный № 2314).
Банк является правопреемником Открытого акционерного общества «Коммерческий Восточно-Европейский Сибирский Банк» по всем его правам и обязанностям и отвечает по всем обязательствам последнего в отношении всех его кредиторов и должников, включая и обязательства, оспариваемые сторонами.
Банк создан для объединения и аккумулирования денежных ресурсов предприятий, организаций и учреждений Ханты-Мансийского автономного округа - Югры, а также населения с целью их наиболее эффективного использования на значимые для развития Ханты-Мансийского автономного округа - Югры социально-экономические, производственные программы, а также инвестиционные проекты регионального и федерального уровней.
ОАО «Ханты-Мансийский банк» является кредитной организацией и на основании специального разрешения (лицензии) Банка России совершает банковские операции и сделки, в том числе: привлекает во вклады денежные средства физических и юридических лиц, размещает указанные средства от своего имени и за свой счет на условиях возвратности, платности, срочности, открывает и ведет банковские счета физических и юридических лиц.
ОАО «Ханты-Мансийский банк» входит в банковскую систему Российской Федерации.
Основным акционером ОАО «Ханты-Мансийский банк» является Ханты-Мансийский автономный округ – Югра, представляемый Департаментом государственной собственности Ханты-Мансийского автономного округа – Югры.
ОАО «Ханты-Мансийский банк», являясь крупнейшей кредитной организацией в Ханты-Мансийском автономном округе – Югре, в соответствии с лицензиями осуществляет все основные виды банковской деятельности:
- привлекает денежные средства физических и юридических лиц во вклады;
- размещает привлеченные средства от своего имени и за свой счет;
- открывает и ведет банковские счета физических и юридических лиц;
- осуществляет расчеты по поручению физических и юридических лиц по их банковским счетам;
- инкассирует денежные средства, векселя, платежные и расчетные документы и осуществляет кассовое обслуживание физических и юридических лиц;
- покупает и продает иностранную валюту в наличной и безналичной формах;
- привлекает во вклады и размещает драгоценные металлы;
- выдает банковские гарантии;
- осуществляет переводы денежных средств по поручению физических лиц без открытия банковских счетов (за исключением почтовых переводов);
- выдает поручительства за третьих лиц, предусматривающие исполнение обязательств в денежной форме;
- осуществляет доверительное управление денежными средствами и иным имуществом по договору с физическими и юридическими лицами;
- осуществляет операции с драгоценными металлами и драгоценными камнями в соответствии с законодательством Российской Федерации;
- осуществляет лизинговые операции;
- оказывает депозитарные услуги;
- предоставляет в аренду физическим и юридическим лицам специальные помещения или находящиеся в них сейфы для хранения документов и ценностей;
- оказывает консультационные и информационные услуги.
Для осуществления перечисленных видов деятельности ОАО «Ханты-Мансийский банк» имеет необходимые лицензии.
В 2010 году банк являлся участником многих профессиональных организаций. ОАО «Ханты-Мансийский банк» укрепил свою позицию по объему средств, привлеченных от физических лиц и эмиссии собственных ценных бумаг, а также по вложениям в ценные бумаги, поднялся на 8 пунктов по размеру прибыли до налогообложения и занял 39 место, вместо 47 которое банк занимал в 2009 году.
По объему выданных кредитов ОАО «Ханты-Мансийский банк» снизил свою позицию в рейтинге, хотя фактически за 2010 год объем кредитного портфеля банка увеличился по сравнению с 2009 годом (на 58,2%) (см. ниже таблицу 2.1).
Таблица 2.1 – Сопоставление показателей и рейтингов ОАО «Ханты Мансийский банк» (млн. руб.)
| Основные показатели деятельности банка | 01.01.2009 | 01.01.2010 |
| Активы | ||
| № в рейтинге | 31 | 32 |
| Собственный капитал | ||
| № места | 32 | 35 |
| Прибыль до налогов | ||
| № места | 47 | 39 |
| Средства физических лиц | ||
| № места | 27 | 21 |
| Вложения в государственные ценные бумаги | ||
| № места | 61 | 12 |
| Вложения в негосударственные ценные бумаги | ||
| № места | 27 | 19 |
| Кредиты физическим лицам | ||
| № места | 24 | 29 |
| Вложения в векселя | ||
| № места | 11 | 6 |
| Выданные межбанковские кредиты | ||
| № места | 25 | 44 |
| Эмиссия долговых ценных бумаг | ||
| № места | 28 | 26 |
ОАО «Ханты-Мансийский банк» обеспечивает предоставление клиентам широкого продуктового ряда услуг для юридических и физических лиц на конкурентоспособных условиях.
Банк конкурирует с ведущими российскими банками с государственным участием в капитале, коммерческими банками федерального и регионального значения, а также банками с иностранным участием в капитале.
ОАО «Ханты-Мансийский банк» осуществляет постоянный мониторинг продуктового ряда, условий предоставления услуг, проводимых другими банками мероприятий в части привлечения клиентов на обслуживание. Для анализа эффективности работы банка проводится периодический анализ развития банка в сравнении с другими банками, анализ динамики доли банка на рынке банковских услуг.
Темпы развития ОАО «Ханты-Мансийский банк» по ряду показателей опережают показатели значительного числа ведущих банков России, Урала и Западной Сибири. Банк строго придерживается принципа неукоснительного соблюдения законодательства, в том числе в части соблюдения принципов честной конкуренции. Банк активно участвует в различных ассоциациях, объединяющих кредитные организации, постоянно совместно с другими банками формирует предложения по дальнейшему эффективному развитию банковского сектора экономики России в сфере организационных, законодательных, технологических мероприятий.
По состоянию на 1 января 2010 года ОАО «Ханты-Мансийский банк» представлен 132 офисами обслуживания клиентов (103 на территории Ханты-Мансийского автономного округа - Югры и 29 за его пределами).
Помимо этого функционируют два представительства в г. Екатеринбург и г. Прага Чешской Республики.
Ключевые события 2009-2010 гг.:
1. Международное рейтинговое агентство S&P снизило во втором квартале 2010 г. долгосрочный рейтинг Банка с ВВ- до уровня В+, прогноз «стабильный». Снижение было произведено в рамках ухудшения общей операционной среды банковского сектора России.
2. Банк увеличил уставный капитал на 40% – до 7 млрд. рублей, путем размещения обыкновенных акций дополнительного выпуска объемом 1 млрд. 995 млн. рублей.
Банк по объему собственного капитала вошел в тысячу крупнейших финансовых институтов мира, заняв 941 позицию. По данным рэнкинга The Banker для попадания в топ-1000 необходим минимальный объем капитала 250 млн. долларов.
Что касается межбанковского бизнеса, то ОАО «Ханты-Мансийский банк» одним из первых получил субординированный кредит Внешэкономбанка в размере 1 995 032 600 рублей по ставке 8% годовых на срок до 23.12.2019.
В рамках Положения ЦБ РФ от 12.11.2008 № 312-П «О порядке предоставления Банком России кредитным организациям кредитов, обеспеченных активами или поручительствами» ОАО «Ханты-Мансийский банк» получил кредиты от Банка России на общую сумму 11,6 млрд. рублей сроком на 1 год под поручительства первоклассных банков-контрагентов.
Во второй половине 2010 года в связи со стабилизацией рынка, общим снижением инфляции и ставки рефинансирования ЦБ РФ ОАО «Ханты-Мансийский банк» досрочно в полном объеме погасил Банку России кредиты в размере 18,1 млрд. рублей, полученные в рамках Положений ЦБ РФ № 273-П и № 312-П.
Политика по уменьшению стоимости пассивов, замена долгосрочных кредитов ЦБ РФ средним и краткосрочным финансированием на межбанковском рынке позволили Банку значительно снизить расходы по обслуживанию привлеченных средств. Вместе с тем, неиспользованный лимит на получение кредитов у Банка России в размере 12 млрд. рублей гарантирует ОАО «Ханты-Мансийский банк» сохранение устойчивой ликвидности в случае непредвиденного ухудшения ситуации на финансовом и фондовых рынках.
Одновременно в течение 2010 года ОАО «Ханты-Мансийский банк» проводил работу по оптимизации корреспондентской сети и круга партнеров, закрывая неработающие счета и расторгая генеральные соглашения с контрагентами не отвечающим банковским нормам комплайнс-контроля.
В течение 2010 года общий объем сделок межбанковского кредитования, как показано в Приложении А, составил 1 579,2 млрд. рублей (в 2009 г. – 2411,3 млрд. рублей), из них размещено ОАО «Ханты-Мансийский банк» 872,1 млрд. рублей, привлечено - 702,1 млрд. рублей.
Объем заключенных конверсионных сделок составил 421,3 млрд. долларов США (в 2009 г. – 544,1 млрд. долларов США).
Объем срочных сделок (FORWARD) составил 12,46 млрд. долларов США (в 2009 г. – 24,0 млрд. долларов США).
Объем сделок, заключенных по внешнеэкономической деятельности ОАО «Ханты-Мансийский банк», на 1 января 2010 г. превышает на 11% этот показатель на 1 января 2010 г.
Данный объем операций был достигнут как за счет привлечения банком новых контрагентов, так и за счет расширения круга операций с существующими клиентами.
В 2010 году банк продолжал проводить политику «открытости» в отношениях с западными контрагентами, что позволило обеспечить в полном объеме потребности клиентов в чистых кредитных линиях по операциям торгового финансирования в условиях кризиса.
2.2 Анализ финансового состояния ОАО «Ханты-Мансийский банк»
Согласно требованием нормативных актов Банка России назначение финансовой отчетности банков состоит в создании базы данных, позволяющей более реально оценить показатели ликвидности, платежеспособности и доходности банков и на этой основе определить финансовое состояние банков. Финансовое состояние банка рассматривается как комплексное понятие, отражающее разные стороны банковской деятельности.
Информационной базой анализа финансового состояния являются годовые отчеты за период с 2009- 2010 гг., опубликованные на сайте банка и ЦБ РФ.
Валюта баланса ОАО «Ханты-Мансийский банк» на 01.01.2010 г. составила 133 671 030 тыс. рублей, что выше аналогичного показателя предшествующего года на 14,4 % (Таблицы А1 и А2 Приложения А).
Рост пассивов ОАО «Ханты-Мансийский банк» ( Табл. А2 Приложения А) произошел за счет увеличения:
1. Средств на корр. счетах ЛОРО на 3 419,142 млн. руб. (709,27 %).
Объем средств, размещенных в 2010 году на данных счетах составил 3 901,209 млн. рублей, из них резидентов 3 897,931 млн. рублей.
Депозитов юр. лиц на 5 455,514 млн. руб. (34,58%).
Объем привлеченных средств юр. лиц увеличился по сравнению с предыдущим годом на 34,58 % и составил 21 230,509 млн. рублей. Основной объем привлеченных средств составляют срочные депозиты резидентов (15 622,210 млн. рублей).
Собственного капитала
Собственный капитал ОАО «Ханты-Мансийский банк» увеличился за год на 4 394,259 млн. рублей или на 26 % и на 01.01.2010 составили 21 291,306 млн. рублей.
Депозитов физ. лиц на 7 281,682 млн. руб.
Объем привлеченных средств физ. лиц увеличился по сравнению с предыдущим годом на 36,33 % и составил 27 327,142 млн. рублей. Основной объем привлеченных средств составляют срочные депозиты резидентов (27 000,869 млн. рублей).
Выпуска собственных векселей на сумму 13 853,736 млн. руб. – рост за год 132,61 %.
Создания резервов.
Объем средств, направленных на создание резервов на 01.01.2010 г. Составил 3 179,724 млн. руб., что превысило аналогичный показатель предыдущего года на 1 658,684 млн. руб. или 109 %. Большая часть средств была привлечена на создание резервов по кредитам – 2 495,818 млн. руб.
Рассматривая структуру баланса банка (Рис.1), следует отметить, что наибольший удельный вес в составе активов на 01.01.2010 г. занимают кредиты, выданные юр. лицам (прирост за год составил 23,31 % или в абсолютном выражении – 10 260 млн. руб.). Кроме того, основными составляющими активов являются: кредиты физ. лиц. (снижение объема выдачи на 13 % по сравнению с прошлым годом); остатки на коррсчетах в банке – прирост за год на 4 135 млн. руб. (50 %); требования по ценным бумагам – снизились в 2010 году на 5 272 млн. руб. или на 22 %.

Рис.1 – Структура активов ОАО «Ханты-Мансийский банк» на 01.01.2010 г. (Табл. А2 Приложения А)
По итогам деятельности ОАО «Ханты-Мансийский банк» финансовый результат до налога на прибыль за 2010 г. составил 755 225 тыс. руб. – снизился по сравнению с предыдущим годом на 819 446 тыс. руб. (на 53 %), (Приложение Б).
По сравнению с 2009г. финансовый результат снизился на 1 028 млн. руб. (-74,5 %).
Отрицательное влияние на финансовый результат в отчетном году оказали снижение чистого процентного дохода (-0,26 %), дохода от переоценки иностранной валюты (-76,7 %). Также отрицательное влияние на динамику финансового результата к прошлому году в сумме 8 874,495 млн. руб. оказал результат снижения чистого дохода от операций с ценными бумагами, имевшимися для перепродажи снизившись по отношению к прошлогоднему показателю на 102 % и рост операционных расходов на 1 713,637 млн. руб. (31,42 %).
Положительное влияние на финансовый результат в отчетном году оказал рост чистых доходов от операций с ценными бумагами на 103,65 %, увеличение чистых доходов от операций с иностранной валютой на 149,442 млн. руб. (117 %), рост комиссионных доходов на 20 %, а также значительное увеличение прочих комиссионных доходов на 2 088,327 млн. руб. (147,7 %).
Ключевым фактором, оказавшим отрицательное влияние на финансовый результат 2010 г. в сравнении с 2009 г., явилось отрицательное изменение резерва на возможные потери по ссудам и ссудной задолженности, объем которого в отчетном периоде составил -2 302,373 млн. руб. превысив прошлогодний показатель на 1 677,992 млн. руб. (в 2,7 раза).
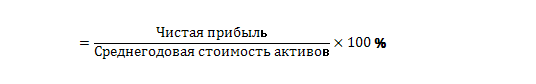
Рентабельность собственного капитала, как видно из расчетов, приведенных ниже, за 2010 год ниже результата 2009 года на 9,05 % по причине увеличения основного капитала при одновременном снижении объема чистой прибыли. Рентабельность активов, несмотря на прирост активов, снизилась (согласно произведенных ниже расчетов) и составила в 0,28 %.
2.3 Анализ и оценка ликвидности ОАО «Ханты-Мансийский банк»
При проведении расчетов и оценки ликвидности за анализируемый период кроме соответствующей справочной литературы были использованы:
Нормативные источники:
• Инструкция Банка России № 110-И от 16.01.2004г. № 110-И "Об обязательных нормативах банков";
• Письмо ЦБ РФ от 27.07.2000г. №139-Т «О рекомендациях по анализу ликвидности кредитных организаций».
Информационные источники:
• бухгалтерский баланс банка;
годовая публикуемая отчетность банка;
данные оборотных ведомостей банка;
публикуемые экономические показатели банка;
• политика управления ликвидностью банка.
Наиболее распространёнными методами управления ликвидностью в России является коэффициентный метод и управление ликвидностью на основе денежных потоков.
Ханты-Мансийский Банк следующим образом характеризует риск ликвидности: риск ликвидности - риск возникновения убытков вследствие неспособности Банка обеспечить исполнение своих обязательств в полном объеме, возникает в результате несбалансированности финансовых активов и обязательств Банка. В Банке внедрена методика управления риском ликвидности, в соответствии с которой постоянно осуществляется контроль соответствия необходимого объема ликвидных активов.
Подход к управлению риском ликвидности Банком ориентирован, с одной стороны, на минимизацию риска недостаточной ликвидности, когда Банк не может своевременно выполнить свои обязательства или для этого требуется продажа отдельных активов на невыгодных условиях, а с другой - на снижение риска избыточной ликвидности, потери доходов Банка из-за избыточной величины высоколиквидных, следовательно, неоправданного финансирования низко доходных активов за счет платных ресурсов.
Управление ликвидностью и контроль за ее состоянием осуществляется:
- комитетом по управлению активами и пассивами банка, который является органом стратегического управления Банком;
- казначейством, реализующим управление ликвидностью в режиме реального времени;
- управлением рисков и финансового контроля в части реализации аналитических функций;
- управлением внутреннего контроля Банка в части контроля за соблюдением требований и процедур по управлению ликвидностью.
Система управления риском ликвидности предусматривает:
- расчет достаточности обязательных нормативов ликвидности;
- расчет необходимого объема ликвидных активов для выполнения Банком обязательств в условиях криза в рамках стресс-тестирования (проводится на постоянной основе);
- комплекс мероприятий в случае значительного оттока пассивов в результате форс-мажорных обстоятельств.
Существующая в Банке система управления ликвидностью позволяет адекватно оценивать входящие и исходящие денежные потоки с учетом различных будущих временных периодов и своевременно принимать решения, направленные на компенсацию недостатка ликвидных активов, в случае его возможного возникновения.
При оценке средне и долгосрочной ликвидности Банк соблюдает принцип осторожности, согласно которому, предполагается наиболее раннее наступление сроков исполнения обязательств по заключенным соглашениям и наиболее позднее – требований.
Ханты-Мансийский Банк исторически обладает высокой ликвидностью, что вместе с консервативной политикой в формировании работающих активов и эффективной системой управления рисками позволяет Банку выполнять обязательные нормативы ликвидности со значительным запасом.
Риск ликвидности связан с возможным невыполнением банком своих обязательств или необеспечением требуемого роста активов. Указанный вид риска контролируется Казначейством Банка и учитывается при планировании проводимых банком операций по привлечению и размещению денежных средств.
2.3.1 Нормативное регулирование ликвидности банка
Норматив мгновенной ликвидности (Н2) на протяжении многих лет выполняется Банком с 3-5 кратным запасом, поэтому его колебания на 10 и более процентов, обусловленные текущей деятельностью Банка можно считать несущественными.
Норматив текущей ликвидности (Н3) на протяжении последних пяти лет находился в пределах 70,1-135,3 %, при предельно низком допустимом значении 50 %. Изменения в значениях норматива были вызваны единовременными изменениями структуры активов и пассивов Банка: объемов ликвидных и высоколиквидных активов и размерами обязательств со сроком исполнения до 30 дней. Изменения обусловлены текущей деятельностью банка.
Норматив долгосрочной ликвидности (Н4) на протяжении 5 последних лет находился в пределах 44,5 – 92,7 % при максимально допустимом значении 120 %. Планомерное увеличение норматива вызвано поступательным развитием долгосрочного кредитования юридических и физических лиц.
Показатели ликвидности Банка в течение последних 3 лет находились в пределах, установленным Банком России. Нормативы Н1, Н2, Н3 выполнялись, активы и пассивы по срокам были достаточно диверсифицированы и сбалансированы между собой.
Платежеспособность на самые короткие сроки у Банка оставалась на высоком уровне. Показатель долгосрочной ликвидности при максимальном уровне 120 % увеличивался и составил в конце 2008 г. 95.3 %, т.е. долгосрочные вложения Банка достаточно значительны по отношению к сумме капитала и долгосрочных пассивов. В целом запас долгосрочной ликвидности был невысок.
Процедура анализа и оценки показателей ликвидности включает несколько этапов.
На первом этапе необходимо составить таблицу, характеризующую фактический уровень экономических нормативов.
Таблица 2.2 – Фактические значения нормативов ликвидности ОАО «Ханты-Мансийский банк», %
| Нормативы ликвидности | Нормативное значение | Фактическое значение на: | ||
| 01.01.2009 | 01.01.2010 | 01.01.2010 | ||
| Норматив мгновенной ликвидности (Н2) | Min 15% | 43,80% | 55,07% | 42,80% |
| Норматив текущей ликвидности (Н3) | Min 50% | 70,10% | 107,35% | 89,17% |
| Норматив долгосрочной ликвидности (Н4) | Max 120% | 82,60% | 97,21% | 72,89% |
При расчете показателя мгновенной ликвидности, согласно формуле (1.1) необходимо знать две величины:
- сумму высоколиквидных активов;
- пассивы банка по счетам до востребования.
Таким образом норматив мгновенной ликвидности (Н2) будет равен
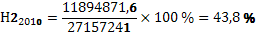 ;
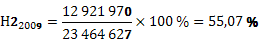
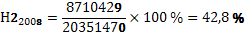
Далее необходимо рассчитать показатель текущей ликвидности. Для его расчета согласно формуле (1.2) необходимо знать:
- рассчитанный показатель высоколиквидных активов;
- ликвидные активы;
- пассивы банка на срок до 30 календарных дней.
Следовательно норматив текущей ликвидности (Н3) будет равен
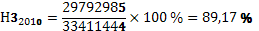 ;
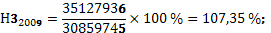
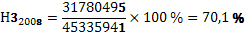 .
После расчета данных показателей необходимо вычислить показатель долгосрочной ликвидности Н4 согласно формуле (1.3), для чего потребуется знать:
- кредитные требования банка;
- капитал банка;
- пассивы банка со сроком погашения свыше 365 или 366 дней.
Таким образом, мы имеем
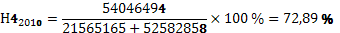 ;
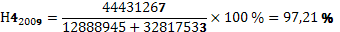 ;
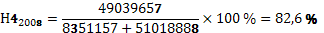 .
На втором этапе необходимо сопоставить фактическое значение каждого показателя нормативному уровню. Особое внимание следует уделить последней отчётной дате, отражающей текущее состояние ликвидности. На этом этапе анализа могут быть выявлены факты, отрицательно характеризующие систему управления ликвидностью данной кредитной организации, а именно:
нарушение нормативных значений основных показателей, означающее наличие проблем с ликвидностью;
нарушение предельных значений основных или дополнительных показателей, свидетельствующее о несоблюдении кредитной организацией собственных установок в области управления ликвидностью, либо о необоснованности выбранных значений;
• значительные отклонения от нормативных значений показателей, обусловленные «излишком» ликвидности.
На третьем этапе необходимо рассмотреть состояние каждого показателя в динамике, чтобы убедиться в устойчивости или случайности возникшей ситуации.
Отрицательно характеризуют динамику состояния ликвидности:
неоднократное нарушение нормативного значения одного или нескольких показателей;
тенденция к ухудшению ликвидности, выразившаяся в нарушении нормативных значений одного или нескольких показателей;
тенденция к ухудшению значений дополнительных показателей.
После того как все показатели подсчитаны, необходимо выявить влияние числителя и знаменателя на конечный результат. Ниже приведена таблица изменения высоколиквидных активов за 3 последних года.
Таблица 2.3 – Фактические значения высоколиквидных активов, тыс. руб.
| Высоколиквидные активы | Фактическое значение на: | Абсолютное изменение за годы | Относительное изменение за годы, % | ||||
| 01.01.2009 | 01.01.2010 | 01.01.2010 | на 01.01.2010 | на 01.01.2010 | на 01.01.2010 | на 01.01.2010 | |
| Сумма | 8 710 429 | 12 921 970 | 11 894 872 | 4 211 541 | -1 027 098 | 48,35% | -7,95% |
Исходя из данной таблицы можно говорить о том, что доля высоколиквидных активов выросла в 2009 году, но снизилась в 2010 на 8 %, что и сказалось на показателе Н2 должным образом. Наблюдаемое его снижение было обусловлено снижением наличной валюты в кассе банка, снижением остатков на корреспондентских счетах в РКЦ.
В следующей таблице проиллюстрирована динамика изменения пассивов банка по счетам “до востребования”:
Таблица 2.3 – Фактические значения пассивов банка по счетам “до востребования”, тыс. руб