Страхування життя в міжнародній системі пенсійного забезпечення
Уже через рік після початку роботи «Граве Україна» зайняла лідируючі позиції на українському ринку й зберігає їх донині.
Показники фінансової діяльності за 2008 рік - цей рік завершив перше десятиліття роботи СК «Граве Україна» в Україні. Оглядаючись на пройдений шлях, компанія розуміє, що це був цікавий час відродження страхового ринку, його становлення й безперервного росту, зміцнення компанії й її позицій на ринку страхування життя в Україні, десять років стабільної компанії з міцними лідерськими позиціями.
Як відомо, 2008-ой рік став серйозним випробуємо для економіки не тільки країни, але й усього світу. Не дивлячись на це, страхова компанія успіш-но завершила 2008-ой рік, і не тільки встояла, але й підсилили позиції, діставши прибуток і збільшивши власний капітал, настільки важливий у цей нестабіль-ний час.
За підсумками 2007 року СК «Граве Україна» посідала друге місце на ринку лайфового страхування в Україні з розміром премій в 151 040,70 тис.грн і страхових виплат – 3 441,50 тис.грн.
У 2008 році обсяг премій компанії склав 183 013,9 тис. грн. По цьому показнику вона посідає друге місце на ринку. Чистий прибуток компанії - один з головних факторів стабільності й надійності - склав 21 853,7 тис. грн. Також «Граве Україна» виплатила своїм клієнтам 8 839,3 тис. грн. страхових вішко-дувань. Це є красномовним доказом того, що компанія не тільки бере на себе зобов'язання, але й повною мірою їх виконує. На кінець 2008-ого року компа-нією сформований страховий резерв у розмірі 399 361,5 тис. грн. Це, як і розмір виплат - найбільш великий показник на ринку страхування життя України. Чисті активи, тобто реальний власний капітал компанії, що виступає «подуш-кою безпеки», склали 58 068,8 тис. грн.
Австрія - країна в якій проживають біля 8-мі мільйонів чоловік - витратила на страхування протягом 2007-го року майже 14 мільярдів євро. Це понад 1.700 євро на людину. Премії по страхуванню життя при цьому склали 44%. Таким чином, страхування життя у зрівнянні з іншими видами страхування має найбільш питому вага.
Причиною цьому є велике значення страхування життя в соціальній сис-темі держави й особливо в системі пенсійного забезпечення. Метою цього виду страхування є не тільки життя людини, але також і збереження його матеріаль-ного благополуччя з погляду нагромадження капіталу. Страхові компанії «страхують» гроші свого клієнта від можливих потрясінь і нестабільності на фінансових ринках, здатних нанести втрату його заощадженням. Тому компанії, що надають послуги страхування життя, піддаються особливо строгому контролю з боку держави. Так, наприклад, по страхуванню життя формується так званий «страховий математичний резерв», що повинен дозволити страхової компанії в будь-який час у повному обсязі розрахуватися з усіма своїми клієн-тами. Інструменти інвестицій такого резерву також строго регламентуються державою. При цьому увага приділяється граничній надійності й достатній ліквідності інструментів капіталовкладення. Тому важко уявити собі ситуацію, у якій страхова компанія, що сумлінно дотримує закони, а також принципи створення й інвестування страхових резервів, могла б виявитися неплатоспро-можною. Вимоги по резервуванню до страхових компаній, істотно жорсткіше, ніж до банків.
Види пенсій, які може виплачувати «Граве Україна»:
довічна пенсія - здійснюється протягом всього життя одержувача,
- довічна пенсія з гарантованим строком виплат - здійснюється протягом всього життя одержувача, але при будь-яких обставинах не менш гаран-тованого строку (як правило 10 років),
- термінова пенсія - накопичений капітал виплачується рівномірно протягом застереженого строку.
В табл.2.14-2.15 наведені основні реєстраційні характеристики страхової компанії характеристики Закритое акціонерного товариства "Страхове Акціонерне Товариство "Граве Україна" та керівної ролі його засновників - австрійської страхової компанії - Акцiонерне товариство «Грацер Вексельзай-тiге Ферзiхерунг Акцiєнгезельшафт»
Таблиця 2.14
Основні реєстраційні характеристики Закритого акціонерного товариства «Страхове Акціонерне Товариство «Граве Україна»
| Код за ЄДРПОУ: | 25399836 |
| Юридична адреса: | 01001, м. Київ, вул. Хрещатик, 15 офіс 43 |
| Керівник: | Голова Правління - Базилевська Наталія Володимирівна |
| Державна реєстрація: | |
| Дата реєстрації: | 23.03.1998 |
| Орган: | Печерська районна у місті Києві державна адміністрація |
| Вид економічної діяльності: | |
| Код за КВЕД: | 66.01.0 |
| Найменування: | Страхування життя та накопичення |
| Регіон: | м. Київ |
| Реєстратор, що обслуговує емітента: | Акціонерний комерційний банк "Київ", Відкрите акціонерне товариство. |
Таблиця 2.15
Інформація про власників 10 та більше відсотків акцій ЗАТ «Страхове Акціонерне Товариство «Граве Україна»
| Дата внесення запису | Власник (найменування) | кількість акцій, шт | від загальної кількості акцій, % |
| статус | |||
| код за ЄДРПОУ | |||
| країна | |||
| адреса | |||
| за даними реєстратора - Акцiонерний комерцiйний банк 'Киiв', вiддiл ведення реєстрiв(Код за ЄДРПОУ: 14371869) | |||
| 02.02.2006 | Акцiонерне товариство 'Грацер Вексельзайтiге Ферзiхерунг Акцiєнгезельшафт' | 2408 | 99.917 |
| Юридичні особи нерезиденти | |||
| Австрія | |||
| м. Грац вул. Херренгассе, 18-20 | |||
В Додатку Б наведені балансові звіти та звіти про фінансові результати діяльності Закритого акціонерного товариства «Страхове Акціонерне Товариство «Граве Україна» у 2006 -2008 роках.
В табл.2.16 наведені основні показники динаміки страхової діяльності Закритого акціонерного товариства "Страхове Акціонерне Товариство "Граве Україна" у 2006 -2008 роках.
Як показує спільний аналіз даних, наведених в табл.2.16 та балансово-фінансових даних, наведених в таблицях додатку Б, діяльність Закритого акціонерного товариства "Страхове Акціонерне Товариство "Граве Україна" у 2006 -2008 роках характеризується наступними показниками:
кількість договорів страхування життя зросла з рівня 39 994 у 2006 році до рівня 69 227 у 2008 році, тобто в 1,73 рази;
валюта актиів балансу зросла з рівня 115,3 млн.грн. у 2006 році до рівня 350,1 млн. грн. у 2008 році, тобто в 3,04 рази;
- обсяги страхових резервів в джерелах пасивів балансу зросли з рівня 117,6 млн.грн. у 2006 році до рівня 399,4 млн.грн. у 2008 році, тобто в 3,4 рази;
Таблиця 2.16
Основні показники динаміки страхової діяльності ЗАТ «Страхове Акціонерне Товариство «Граве Україна» у 2006 -2008 роках
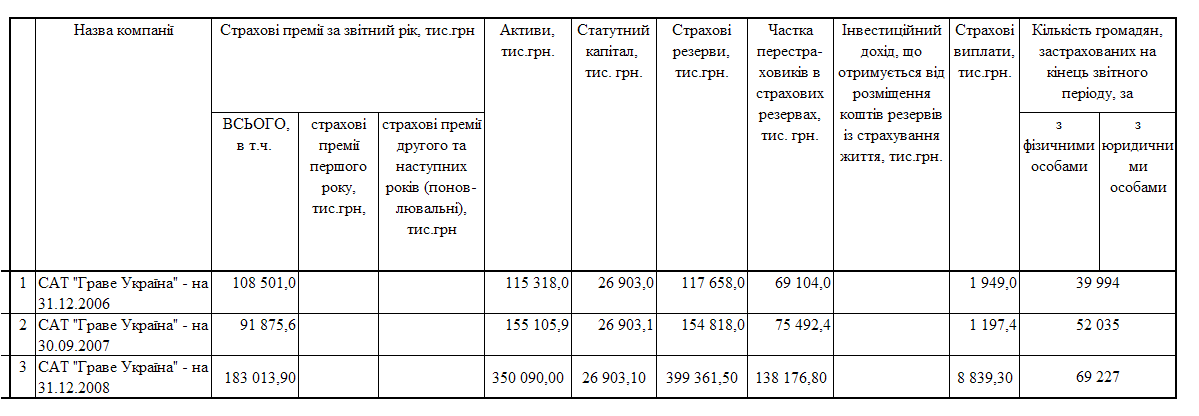
- рівень перестрахування залучених страхових премій в світових перестрахувальних компаніях змінився з рівня 59,7% у 2006 році до рівня 34,6% у 2008 році, тобто компанія динамічно регулює ризик власного утримання, приводячи його у відповідність до зростання власного капіталу, як гарантійного фонду страхового ризику;
щорічний рівень додаткового залучення страховий премій по новим та діючим довгостроковим договорам страхування життя зріс з рівня 108,5 млн.грн./рік у 2006 році до рівня 183,0 млн.грн./рік у 2008 році, тобто в 1,69 раза.
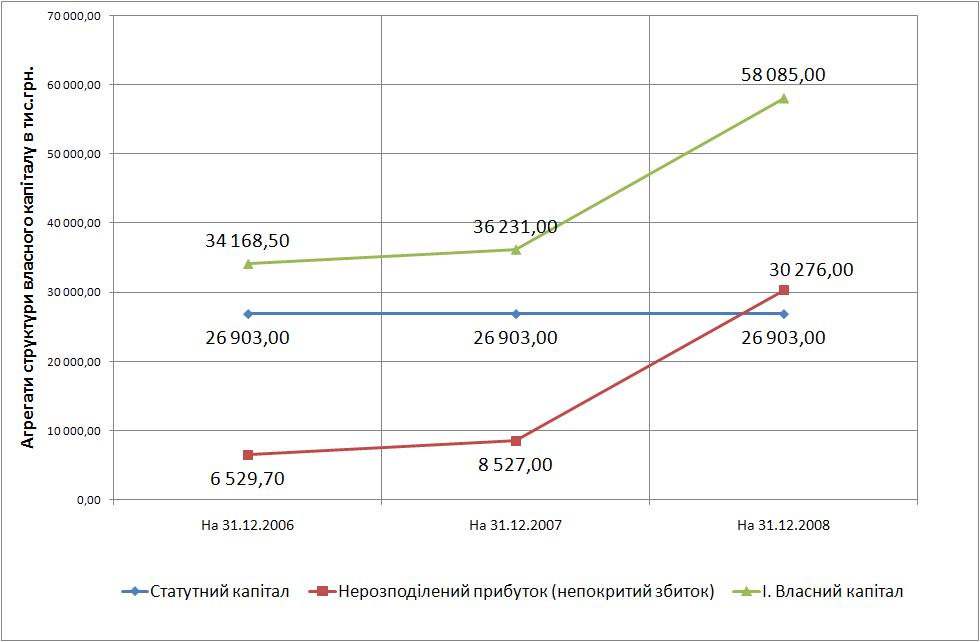
Рис.2.7 – Динаміка зростання рівня статутного капіталу та прибутко-вості діяльності ЗАТ «Страхове Акціонерне Товариство «Граве Україна» у 2006 -2008 роках
Аналіз балансу (табл.Б.1 додаток Б) ЗАТ "Страхове Акціонерне Товариство "Граве Україна" у 2006 -2008 роках показує, що СК страхування життя «Граве Україна» може бути охарактеризована як надійна, фінансово стійка та динамічно зростаюча.
2.4 Аналіз діяльності польської дочірньої СК страхування життя ВАТ «Страхова компанія «ПЗУ Україна страхування життя»
Страхова компанія «PZU Україна страхування життя» входить до складу Cтрахової групи «PZU Україна», яка успішно працює на українському страховому ринку понад 15 років і відома в Україні як гарантія високих стандартів якості обслуговування клієнтів.
Згідно з Законом України «Про страхування» для надання послуг страхування життя у складі Cтрахова група «PZU Україна» окремим юридич-ним суб’єктом виділена Страхова компанія «PZU Україна страхування жит-тя», яка пропонуємо споживачам чотири основні програми страхування життя для фізичних та юридичних осіб:
програма «Актив» гарантує накопичення необхідної суми коштів для здійснення дорогих покупок,
програма «Рантьє» забезпечить гідний рівень життя при виході на пенсію,
програма «Магістр» допоможе гарантовано накопичити кошти на освіту дітей та онуків,
програма «Класична» забезпечує фінансовий захист сімей застрахованих осіб на випадок непередбачених обставин.
Програми страхування життя є досить гнучкими і розроблені з урахуванням потреб клієнтів, які дають можливість обрати періодичність сплати премій та розширити спектр захисту за рахунок цілої низки додаткових покриттів (на випадок критичних захворювань, непрацездатності, травми та інше).
Група PZU — це 200-річна традиція у страхуванні, група PZU є однією з найбільших страхових компаній у Польщі та у Центральній та Східній Європі. Група PZU страхує понад 25 мільйонів поляків і є для більшості з них символом традиції, впевненості та довготривалої присутності на ринку страхування.
Українську страхову компанію ВАТ СК "Скайд Вест страхування життя " було створено в 2003 роцi, отримано безстрокову лiцензiю № 548581 вiд 25.04.2003р. Компанiя змiнила назву на ВАТ СК "ПЗУ Україна страхування життя " - у 2005 роцi i було переоформлено бланк лiцензiї на серiю АА№626423 виданий Держфiнпослуг [65].
Станом на 31.12.2008 року статутний капiтал Компанiї становить 32 500,0 тис. грн i подiлений на 325 000 простих iмених акцiй номiнальною вартiстю 100,0 грн. До статтi балансу "Страховi резерви" включенi резерви довгострокових зобов`язань в сумi 42 475 тис. грн. Частка перестраховика становить 204 тис. грн. (0,45%).
Таблиця 2.17
Основні реєстраційні характеристики Відкритого акціонерного товариства «Страхова компанія "ПЗУ Україна страхування життя»
| Код за ЄДРПОУ: | 32456224 |
| Юридична адреса: | 04053 м. Київ, вул. Артема, 42 |
| Керівник: | Генеральний директор - Гурецький Каміль |
| Державна реєстрація: | |
| Дата реєстрації: | 08.04.2003 |
| Орган: | Шевченківська районна у місті Києві державна адміністрація |
| Вид економічної діяльності: | |
| Код за КВЕД: | 66.03.0 |
| Найменування: | Інші види страхування |
| Регіон: | м. Київ |
В Додатку В наведені балансові звіти та звіти про фінансові результати діяльності ВАТ «ЙСтрахова компанія "ПЗУ Україна страхування життя»у 2006 2008 роках.
В табл.2.18 наведені основні показники динаміки страхової діяльності ВАТ "Страхова компанія "ПЗУ Україна страхування життя" у 2006 -2008 роках.
Таблиця 2.18
Інформація про власників 10 та більше відсотків акцій ВАТ «Страхова компанія «ПЗУ Україна страхування життя»
| Дата внесення запису | Власник (найменування) | кількість акцій, шт | від загальної кількості акцій, % |
| статус | |||
| код за ЄДРПОУ | |||
| країна | |||
| адреса | |||
| за даними зберігача - Акціонерне товариство "Креді Ліоне Україна"(Код за ЄДРПОУ: 19357443) | |||
| 27.08.2008 | Powszechny Zaklad Ubezpieczen SA | 234990 | 72.3046 |
| Юридичні особи нерезиденти | |||
| - | |||
| Польща | |||
| Варшава, ul. Al.Jana Pawla II, nr 24, Warszawa, kod 00-133, Polska | |||
| за даними зберігача - Банк "Фінанси та кредит", ТОВ(Код за ЄДРПОУ: 09807856) | |||
| 28.07.2008 | Вiдкрите акцiонерне товариство " Страхова компанiя " ПЗУ Україна | 90000 | 27.6923 |
| Юридичні особи резиденти (за винятком державних органів та нижченаведених категорій юридичних осіб) | |||
| 20782312 | |||
| Україна | |||
| Київ, вул. Артема ,40 | |||
Як показує спільний аналіз даних, наведених в табл.2.19 та балансово-фінансових даних, наведених в таблицях додатку В, діяльність ВАТ «Страхова компанія «ПЗУ Україна страхування життя» у 2006 -2008 роках характеризується наступними показниками:
кількість договорів страхування життя зросла з рівня 6330 у 2006 році до рівня 14 689 у 2008 році, тобто в 2,32 рази;
валюта актиів балансу зросла з рівня 27,55 млн.грн. у 2006 році до рівня 64,87 млн. грн. у 2008 році, тобто в 2,35 рази;
обсяги страхових резервів в джерелах пасивів балансу зросли з рівня 9,98 млн.грн. у 2006 році до рівня 42,47 млн.грн. у 2008 році, тобто в 4,26 раза;
щорічний рівень додаткового залучення страховий премій по новим та діючим довгостроковим договорам страхування життя зріс з рівня 11,15 млн.грн./рік у 2006 році до рівня 17,34 млн.грн./рік у 2008 році, тобто в 1,56 раза.
Фінансова діяльність ВАТ "Страхова компанія "ПЗУ Україна страхування життя" у 2006 -2008 роках, показники якої наведені на графіках рис.2.8, характеризується хронічно зростаючей збитковістю діяльності в настільки катастрофічних розмірах, що вже у 2008 році був витрачений весь статутний капітал на покриття збитків поточної діяльності.
Тільки додаткова фінансова допомога засновників у 2008 році у вигляді додаткового капіталу, внесеного в структуру власного капіталу у розмірі 12,0 млн.грн., та внесений додатковий капітал у розмірі 6,0 млн.грн. зберегає компанію від фінансового банкрутства.
Аналіз балансів та звітів про результати фінансової діяльності показує, що залучені страхові премії страхувальників зараховані в якості страхових резервів практично без перестрахування (рівень перестрахування не вище 4-5%) . Це є порушенням нормативних правил створення страхових резервів та залучення страхових премій, оскільки залучена сума страхових премій в десят-ки разів перевищує норматив власного утримання при використанні власного капіталу на покриття збитків.
Таблиця 2.19 Основні показники динаміки страхової діяльності ВАТ «Страхова компанія «ПЗУ Україна страхування життя» у 2006 -2008 роках
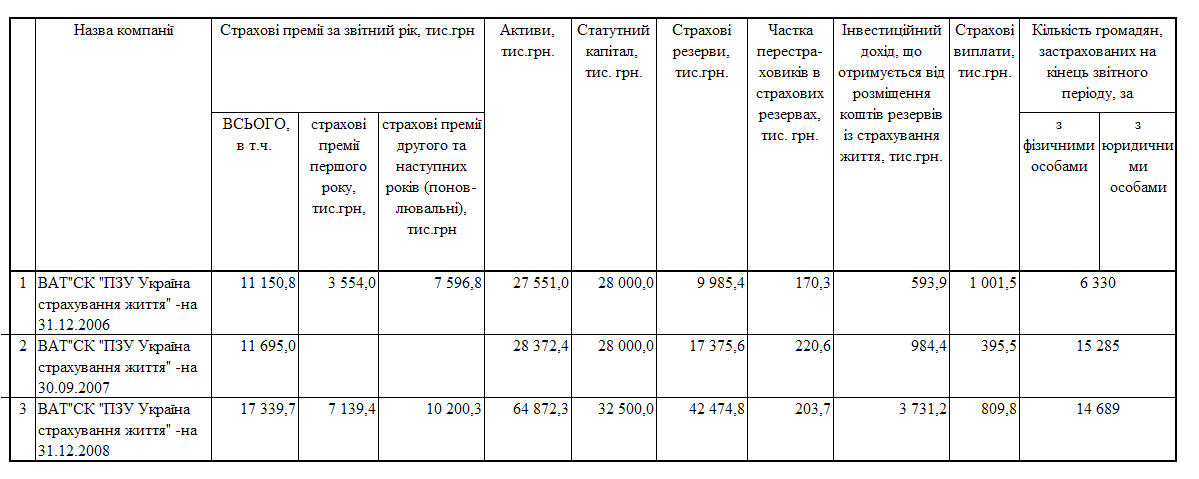
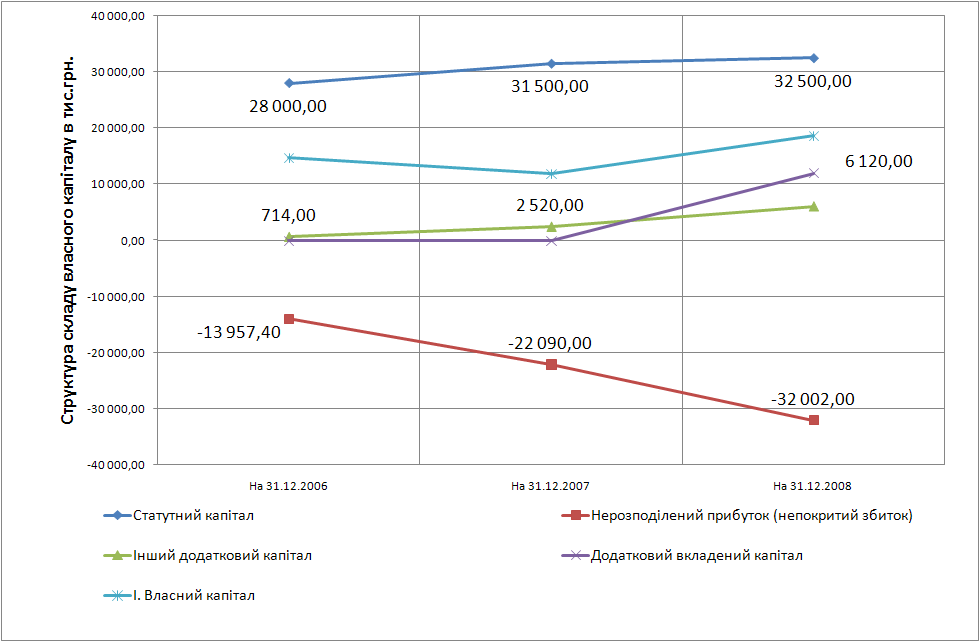
Рис.2.8. – Динаміка витрат статутного капіталу на збитковість діяльності ВАТ «Страхова компанія «ПЗУ Україна страхування життя» у 2006 -2008 роках
Аналіз балансу (табл.В.1 додаток В) ВАТ "Страхова компанія "ПЗУ Україна страхування життя" у 2006 -2008 роках показує, що страхова компанія ВАТ "Страхова компанія "ПЗУ Україна страхування життя" аналогічно страховій компанії ALICO AIG Life (ЗАТ «Американська Компанія Страхування Життя АІГ Життя») при масовому залучені страхових премій по страхуванню життя є нестійкою «фінансовою пірамідою», яка трансформує більше 50% страхових резервів в досить сумнівні довгострокові активи, витрачає кошти гарантійного резерву (власний капітал) та отримує додаткове фінансування від головної страхової компанії –засновника на покриття збитків, але при своїй діяльності все більше нарощує збитковість та не може бути надійною для пенсійного страхування без корінної зміни менеджменту.
Висновки розділу 2
Аналіз діяльності іноземних інвесторів на ринку страхування життя в Україні показує, що частка ринку, що припадає на компанії з іноземними інвестиціями у розмірі понад 51% статутного фонду, склала 53,3% за результатами 2007 -2008 роки.
Проведена в дипломному дослідженні економічна діагностика діяльності найбільших дочірніх компаній «AIG Україна», «PZU Україна», «Grave Україна» за 2006 - 2008 роки показала:
1. Страхова компанія ALICO AIG Life (ЗАТ «Американська Компанія Страхування Життя АІГ Життя») - (100% американський капітал) – характери-зується наступними показниками:
кількість договорів страхування життя зросла з рівня 53 450 у 2006 році до рівня 151 870 у 2008 році, тобто практично в 3 рази;
валюта актиів балансу зросла з рівня 140,9 млн.грн. у 2006 році до рівня 408, 0 млн. грн. у 2008 році, тобто в 2,2 рази;
- обсяги страхових резервів в джерелах пасивів балансу зросли з рівня 113,0 млн.грн. у 2006 році до рівня 314,3 млн.грн. у 2008 році.
- власний капітал у розмірі 70,9 млн.грн. імобілізований у сумі 11,9 млн.грн. у необоротних основних фондах та нематеріальних активах, тобто оборотний гарантійний фонд складає не більше 58,0 млн.грн.;
- страхові резерви 314,3 млн.грн. та оборотний гарантійний фонд 58,0 млн.грн. страхова компанія утримує в наступних активах:
211,32 млн.грн. – в банківських депозитах;
113,45 млн.грн. - в довгострокових цінних паперах іноземних емітентів;
34,2 млн.грн. – готівкою в національній валюті;
0,53 млн.грн. – готівкою в іноземній валюті.
- Основні засоби зношені на 60,0%, нематеріальні активи – на 81,0%, тобто компанія стоїть на порозі суттєвих витрат на реновацію необоротних активів.
Фінансова діяльність ALICO AIG Life у 2006 -2008 роках характеризуєть-ся хронічно зростаючей збитковістю діяльності в настільки катастрофічних розмірах, що вже у 2006 році був витрачений весь статутний капітал на покрит-тя збитків поточної діяльності.
Тільки фінансова допомога засновників у 2008 році у вигляді додаткового капіталу, внесеного в структуру власного капіталу у розмірі 60,75 млн.грн., зберегає компанію від фінансового банкрутства.
Аналіз балансів та звітів про результати фінансової діяльності показує, що залучені страхові премії страхувальників зараховані в якості страхових резервів практично без перестрахування. Це є порушенням нормативних правил створення страхових резервів та залучення страхових премій, оскільки залучена сума страхових премій в десятки разів перевищує норматив власного утриман-ня при використаному власному капіталі на покриття збитків.
Таким чином, страхова компанія ALICO AIG Life (ЗАТ «Американська Компанія Страхування Життя АІГ Життя») при масовому залучені страхових премій по страхуванню життя є нестійкою «фінансовою пірамідою», яка трансформує більше 50% страхових резервів в досить сумнівні довгострокові активи за кордоном, витрачає кошти гарантійного резерву (власний капітал) та отримує додаткове фінансування від головної страхової компанії –засновника на покриття збитків, але при своїй діяльності все більше нарощує збитковість, що не може бути надійною для пенсійного страхування без корінної зміни менедж-менту.
2. ЗАТ "Страхове Акціонерне Товариство "Граве Україна" - (99,9% - австрійський капітал) характеризується наступними показниками:
кількість договорів страхування життя зросла з рівня 39 994 у 2006 році до рівня 69 227 у 2008 році, тобто в 1,73 рази;
валюта актиів балансу зросла з рівня 115,3 млн.грн. у 2006 році до рівня 350,1 млн. грн. у 2008 році, тобто в 3,04 рази;
- обсяги страхових резервів в джерелах пасивів балансу зросли з рівня 117,6 млн.грн. у 2006 році до рівня 399,4 млн.грн. у 2008 році, тобто в 3,4 рази;
- рівень перестрахування залучених страхових премій в світових перест-рахувальних компаніях змінився з рівня 59,7% у 2006 році до рівня 34,6% у 2008 році, тобто компанія динамічно регулює ризик власного утримання, при-водячи його у відповідність до зростання власного капіталу, як гарантійного фонду страхового ризику;
щорічний рівень додаткового залучення страховий премій по новим та діючим довгостроковим договорам страхування життя зріс з рівня 108,5 млн.грн./рік у 2006 році до рівня 183,0 млн.грн./рік у 2008 році, тобто в 1,69 раза.
- частина власного капіталу у розмірі 58,1 млн.грн. імобілізована у сумі 2,83 млн.грн. у необоротних основних фондах, тобто оборотний гарантійний фонд складає не більше 55,38 млн.грн.;
- страхові резерви 399, 4 млн.грн. та оборотний гарантійний фонд 55,3 млн.грн. страхова компанія утримує в наступних активах:
138, 2 млн.грн. – передані в перестрахування в світові перестраху-вальні компанії;
152,8 млн.грн. – в банківських депозитах;
138,5 млн.грн. - в цінних паперах іноземних емітентів;
1,2 млн.грн. – готівкою в національній валюті;
0,26 млн.грн. – готівкою в іноземній валюті.
- основні засоби зношені на 37,0%, нематеріальні активи – на 40,0%, тобто у компанії не прогнозується суттєвих витрат на реновацію необоротних активів.
Фінансова діяльність ЗАТ "Страхове Акціонерне Товариство "Граве Україна" у 2006 -2008 роках характеризується різким підвищенням темпу росту прибутку у 2008 році відносно темпу росту прибутку у 2007 році, при цьому за рахунок зростання прибутку та додаткового залучення грошових фондів в капітал компанії рівень власного капіталу підвищився з рівня 34,2 млн.грн. у 2006 році до рівня 58,1 млн.грн. у 2008 році.
Таким чином СК страхування життя «Граве Україна» може бути охарак-теризована як надійна, фінансово стійка та динамічно зростаюча.
3. ВАТ "Страхова компанія "ПЗУ Україна страхування життя" - (72% - польський капітал) характеризується наступними показниками:
кількість договорів страхування життя зросла з рівня 6 330 у 2006 році до рівня 14 689 у 2008 році, тобто в 2,32 рази;
валюта актиів балансу зросла з рівня 27,55 млн.грн. у 2006 році до рівня 64,87 млн. грн. у 2008 році, тобто в 2,35 рази;
обсяги страхових резервів в джерелах пасивів балансу зросли з рівня 9,98 млн.грн. у 2006 році до рівня 42,47 млн.грн. у 2008 році, тобто в 4,26 раза;
щорічний рівень додаткового залучення страховий премій по новим та діючим довгостроковим договорам страхування життя зріс з рівня 11,15 млн.грн./рік у 2006 році до рівня 17,34 млн.грн./рік у 2008 році, тобто в 1,56 раза.
- власний капітал у розмірі 18,6 млн.грн. імобілізований у сумі 14,8 млн.грн. у необоротних основних фондах, тобто оборотний гарантійний фонд складає не більше 3, 8 млн.грн.;
- страхові резерви 42, 47 млн.грн. та оборотний гарантійний фонд 3,8 млн.грн. страхова компанія утримую в наступних активах:
45, 2 млн.грн. – в банківських депозитах;
1,8 млн.грн. – готівкою в національній валюті;
1,95 млн.грн. – готівкою в іноземній валюті.
- Основні засоби зношені на 27,0%, нематеріальні активи – на 39,0%, тобто у компанії не прогнозується суттєвих витрат на реновацію необоротних активів.
Фінансова діяльність ВАТ "Страхова компанія "ПЗУ Україна страхування життя" у 2006 -2008 роках характеризується хронічно зростаючей збитковістю діяльності в настільки катастрофічних розмірах, що вже у 2008 році був витра-чений весь статутний капітал на покриття збитків поточної діяльності.
Тільки додаткова фінансова допомога засновників у 2008 році у вигляді додаткового капіталу, внесеного в структуру власного капіталу у розмірі 12,0 млн.грн., та внесений додатковий капітал у розмірі 6,0 млн.грн. зберегає ком-панію від фінансового банкрутства.
Аналіз балансів та звітів про результати фінансової діяльності показує, що залучені страхові премії страхувальників зараховані в якості страхових резервів практично без перестрахування (рівень перестрахування не вище 4-5%) . Це є порушенням нормативних правил створення страхових резервів та залучення страхових премій, оскільки залучена сума страхових премій в десятки разів перевищує норматив власного утримання при використанні власного капіталу на покриття збитків.
Таким чином, страхова компанія ВАТ "Страхова компанія "ПЗУ Україна страхування життя" при масовому залучені страхових премій по страхуванню життя є нестійкою «фінансовою пірамідою», яка трансформує більше 50% страхових резервів в досить сумнівні довгостро-кові активи, витрачає кошти гарантійного резерву (власний капітал) та отримує додаткове фінансування від головної страхової компанії –засновника на покриття збитків, але при своїй діяльності все більше нарощує збитковість.
РОЗДІЛ 3 ОБГРУНТУВАННЯ ШЛЯХІВ ВИКОРИСТАННЯ СИСТЕМ МІЖНАРОДНОГО СТРАХУВАННЯ ЖИТТЯ В СИСТЕМАХ НАКОПИЧУВАЛЬНОГО ПЕНСІЙНОГО ЗАБЕЗПЕЧЕНЯ
3.1 Сучасна система пенсійного страхування в Україні
Згідно з Законом України “ Про загальнообов'язкове державне пенсійне страхування “ [4] (далі Закон № 1058) з 1 січня 2004 року система пенсійного забезпечення в Україні складається з трьох рівнів.
Перший рівень - солідарна система загальнообов'язкового державного пенсійного страхування (далі - солідарна система), що базується на засадах солідарності і субсидування та здійснення виплати пенсій і надання соціальних послуг за рахунок коштів Пенсійного фонду на умовах та в порядку, передбачених Законом №1058.
Другий рівень - накопичувальна система загальнообов'язкового державного пенсійного страхування (далі - накопичувальна система пенсійного страхування), що базується на засадах накопичення коштів застрахованих осіб у Накопичувальному фонді та здійснення фінансування витрат на оплату договорів страхування довічних пенсій і одноразових виплат на умовах та в порядку, передбачених законом.
Третій рівень - система недержавного пенсійного забезпечення, що базується на засадах добровільної участі громадян, роботодавців та їх об'єднань у формуванні пенсійних накопичень з метою отримання громадянами пенсійних виплат на умовах та в порядку, передбачених законодавством про недержавне пенсійне забезпечення.
Перший та другий рівні системи пенсійного забезпечення в Україні становлять систему загальнообов'язкового державного пенсійного страхування. Другий та третій рівні системи пенсійного забезпечення в Україні становлять систему накопичувального пенсійного забезпечення.
Нині можливості солідарної системи пенсійного страхування обмежені. Демографічна ситуація в Україні погіршуватиметься. Це призведе до збільшення кількості пенсіонерів та фінансового навантаження на ПФ. Із солідарної системи, тобто, з першого рівня, розмір пенсій сягатиме не більше 25-30% зарплати, а решту - можна собі "наростити" самому, відкладаючи гроші на другому та третьому рівнях, де пенсійна виплата залежатиме від суми "нарощених" коштів.
Накопичувальний рівень пенсійної системи України 2-го рівня сьогодні ще не запрацював:
1) Старт другого рівня відкладається через низку об'єктивних причин. Не-обхідно було виконати ряд умов: досягти збалансованості коштів Пенсійного фонду, підготувати організаційно-технічну базу, створити інституційну структуру обов'язкової накопичувальної системи.
Сутність другого рівня полягає в тому, що частина обов'язкових внесків до державної системи пенсійного страхування накопичуватиметься у єдиному Накопичувальному фонді і обліковуватиметься на накопичувальних пенсійних рахунках громадян. Зазначені гроші будуть власністю застрахованих осіб, а в разі їх смерті - успадковуватимуться. Ці кошти інвестуватимуться в економіку країни з метою отримання інвестиційного доходу і захисту від інфляції. Нині проект Закону України "Про запровадження накопичувальної системи загально-обов'язкового державного пенсійного страхування" знаходиться в парламенті.
2) Важливою передумовою старту другого рівня є й набуття позитивного досвіду з функціонування третього рівня, тобто, недержавних пенсійних фондів (НПФ).
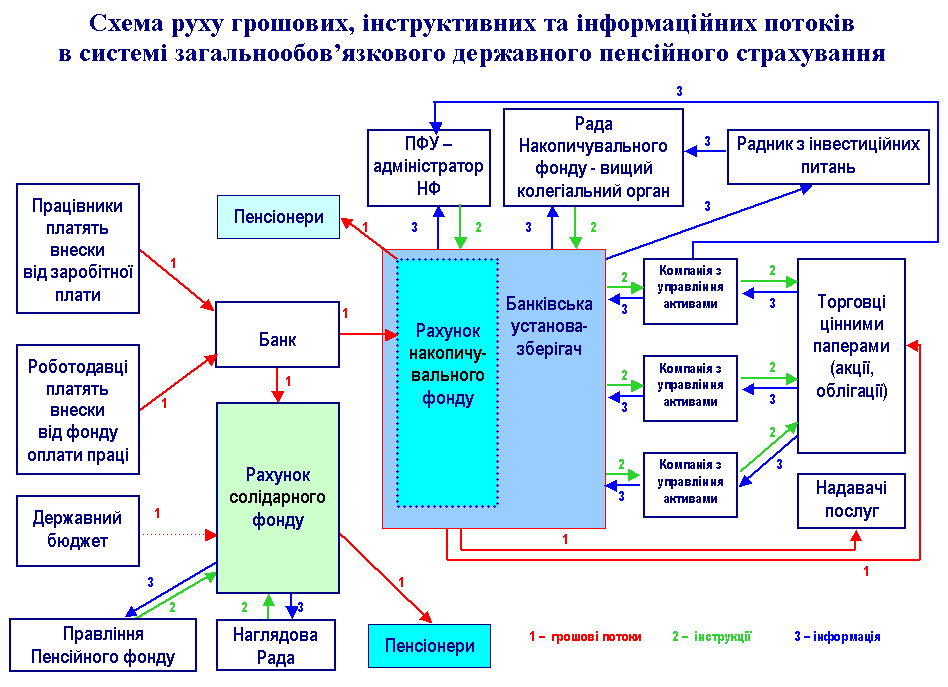
Рис.3.1 – Структура та взаємодія 1 та 2 рівня перспективної системи пенсійного забезпечення в Україні
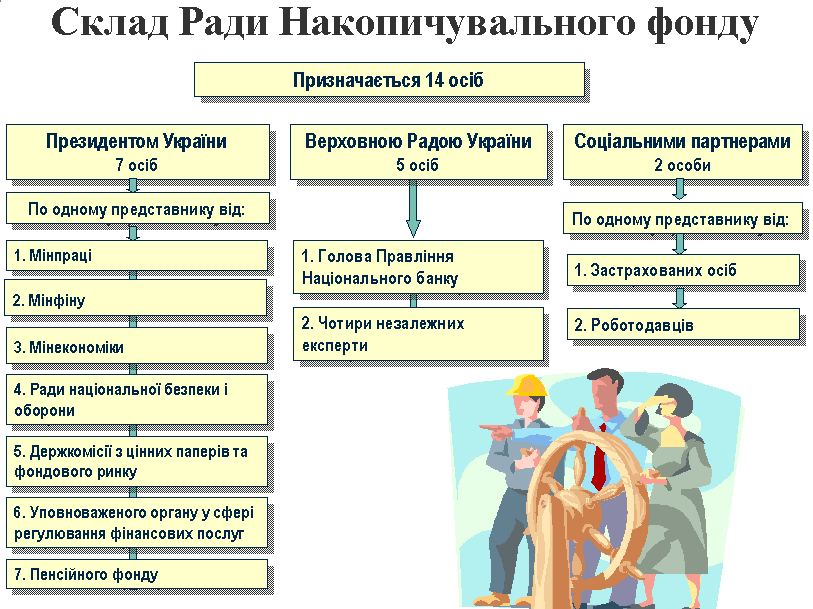
Рис.3.2 – Склад ради Накопичувального фонду 2 рівня перспективної системи пенсійного забезпечення в Україні
Закон України «Про недержавне пенсійне забезпечення» (далі закон №1057) визначає правові, економічні та організаційні засади недержавного пенсійного забезпечення в Україні, як системи пенсійного страхування 3-го рівня, та регулює правовідносини, пов'язані з цим видом діяльності.
Система недержавного пенсійного забезпечення - це складова частина системи накопичувального пенсійного забезпечення, яка ґрунтується на засадах добровільної участі фізичних та юридичних осіб, крім випадків, передбачених законами, у формуванні пенсійних накопичень з метою отримання учасниками недержавного пенсійного забезпечення додаткових до загальнообов'язкового державного пенсійного страхування пенсійних виплат.
Недержавне пенсійне забезпечення здійснюється:
- пенсійними фондами шляхом укладення пенсійних контрактів між адміністраторами пенсійних фондів та вкладниками таких фондів;
- страховими організаціями шляхом укладення договорів страхування довічної пенсії, страхування ризику настання інвалідності або смерті учасника фонду;
- банківськими установами відповідно до цього Закону та законодавства про банківську діяльність шляхом укладення договорів про відкриття пенсійних депозитних рахунків для накопичення пенсійних заощаджень у межах суми, визначеної для відшкодування вкладів Фондом гарантування вкладів фізичних осіб, що встановлюється згідно із законом.
Cуб’єкти недержавного пенсійного страхування можуть бути розділені на 3 структурні одиниці: основна інфраструктура, учасники пенсійного страхування та структури забезпечення недержавного пенсійного страхування.
Особливості функціонування недержавних пенсійних фондів:
1. Недержавні пенсійні фонди створюються на підставі рішення засновників та не мають на меті одержання прибутку для його подальшого розподілу між засновниками.
2. Недержавне пенсійне забезпечення є для пенсійних фондів виключним видом діяльності. Провадження пенсійними фондами іншої діяльності, не передбаченої цим Законом, забороняється.
3. Активи пенсійного фонду (пенсійні активи) формуються за рахунок внесків до пенсійного фонду (пенсійних внесків) та прибутку (збитку) від інвестування пенсійних внесків.
4. Дозволяється приєднання та злиття декількох пенсійних фондів однакового виду. Забороняється проводити реорганізацію будь-яких пенсійних фондів шляхом поділу чи виділення, а також приєднання, злиття пенсійних фондів різних видів.
5. Пенсійний фонд має власне найменування, в якому повинні бути зазначені вид фонду, слова "недержавний пенсійний фонд" або "пенсійний фонд", та яке відрізняється від найменувань будь-яких інших пенсійних фондів, створених на території України.
6. Єдиним органом управління пенсійного фонду є рада пенсійного фонду (рада фонду).
7. Пенсійний фонд не може брати на себе зобов'язання, не пов'язані з діяльністю з недержавного пенсійного забезпечення. Пенсійний фонд не несе відповідальності за зобов'язаннями третіх осіб і не має права передавати свої зобов'язання перед учасниками та вкладниками фонду третім особам, крім випадків, передбачених цим Законом.
В Україні наряду з вільною конкуренцією по залученню клієнтів між страховими компаніями по пенсійному страхуванню життя та недержавними пенсійними фондами(НПФ) існує також і взаємодія компаній з страхування життя та недержавного пенсійного фонду обумовлена статтею 62 закону України «Про недержавне пенсійне забезпечення» про порядок укладення та оплати договору страхування довічної пенсії за рахунок пенсійних коштів учасника фонду, при цьому НПФ виступає як