Операции коммерческого банка с векселями
К внешним относятся риски, непосредственно не связанные с деятельностью банка или его контактной аудиторией. На уровень внешних рисков влияет очень большое количество факторов- политические, экономические, демографические, социальные, географические и прочие риски.
К внутренним относятся риски, обусловленные деятельностью самого банка, его клиентов (заемщиков) или его конкретных контрагентов. На их уровень оказывают влияние деловая активность руководства самого банка, выбор оптимальной маркетинговой стратегии, политики и тактики и другие факторы.
ООО «Инвесткапиталбанк» является универсальным коммерческим банком, его деятельность также является универсальной. Он занимается практически всеми видами банковских услуг. Кроме того, в последнее время банк все активнее осуществляет нетрадиционные операции, такие, как операции с различными видами ценных бумаг, лизинг, факторинг и другие. ООО «Инвесткапиталбанк» является региональным банком. Уровень и вид внутренних рисков, с которыми сталкивается банк, зависит от специфики его деятельности. Инвестиционная деятельность банка имеет более низкий уровень портфельных рисков, так как он имеет возможность предлагать своим клиентам различные услуги по управлению кредитными портфелями ценных бумаг. Таким образом банк получает фиксированный доход. С целью снижения уровня таких рисков не только сами банки, но и их благожелательные и искомые контактные аудитории должны проводить активную маркетинговую деятельность по выявлению реальной и потенциальной емкости рынка и реального и потенциального спроса на конкретный товар банка (на определенную банковскую услугу).
В зависимости от характера банковских операций риски могут быть связаны со спецификой балансовых или забалансовых операций; и те, и другие подразделяются на риски активных и риски пассивных операций.
Именно с помощью пассивных операций банк регулирует свои ресурсы для осуществления активных банковских операций. К пассивным операциям коммерческих банков относят отчисления от прибыли на формирование (увеличение) уставного капитала; величину кредитов, полученных от прочих юридических лиц; депозитные операции. Только первая группа пассивных операций формирует собственные средства банков. Получение банковских ссуд от других юридических лиц необходимо чаще всего для оперативного регулирования ликвидности балансов банка или выдачи непредвиденных кредитов.
Депозитные операции- это операции по привлечению средств юридических или физических лиц во вклады либо до востребования, либо на определенный срок. Депозиты могут быть срочные, до востребования, в виде сберегательных вкладов физических лиц, ценных бумаг. Риски пассивных операций связаны с возможными затруднениями в обеспечении активных операций ресурсами. Чаще всего это риск, связанный с эффективностью деятельности определенного вкладчика. Для предупреждения риска по формированию депозитов ООО «Инвесткапиталбанк» должен соблюдать оптимальное соотношение между пассивными и активными депозитными операциями, т.е. вкладами предприятий в банк и вкладами, размещенными одними банками в других банках; определять размер и ликвидность привлекаемых на хранение ценных бумаг для повышения уровня и качества мобильных средств; найти целесообразное минимальное соотношение собственных средств и рисковых активов; разработать методы расчета коэффициента связанности депозитов с учетом особенностей конкретного банка и руководствоваться им при размещении депозитов.
Риски активных операций связаны с уровнем так называемого процентного риска, которому банк постоянно подвергается в процессе своей деятельности.
Управление процентным риском состоит из управления активами (кредитами и инвестициями) и пассивами ( заемными средствами).
Управление активами зависит от уровня ликвидности самого банка и портфеля его клиентов из ценных бумаг, а также от степени существующей конкуренции (ценовой и неценовой), а управление пассивными средствами- от доступности средств для выдачи ссуд.
Существует несколько концепций управления процентным риском:
1. Чем процентная маржа банка выше, тем уровень процентного риска ниже. Иными словами, маржа между процентными доходами от актива и процентными расходами по обязательствам должна быть положительной.
2. Концепция «спрэд», при которой анализируется разница между средней ставкой, полученной по активам, и взвешенной средней ставкой, выплаченной по пассивам (обязательствам). Чем разница между этими двумя величинами больше, тем уровень процентного риска ниже. Данные для анализа обычно берутся из статистической отчетности банка.
3. Концепция «разрыва» (ГЭПа), которая состоит в анализе несбалансированности активов и пассивов банка с фиксированной и плавающей процентной ставкой. Берется превышение суммы активов с плавающей процентной ставкой над пассивами с фиксированной ставкой в статике или за определенный период времени.
Уровень процентного риска зависит от:
-изменений в портфеле (структуре) активов, включая соотношение величин кредитов и инвестиций, активов с фиксированной и плавающей ставкой, динамики их цены на рынке;
-изменений в структуре пассивов, то есть соотношений собственных и заемных средств, срочных и сберегательных депозитов, депозитов «до востребования»;
-динамики процентной ставки.
Для того, чтобы контролировать и управлять уровнем процентного риска, разрабатываются конкретные стратегии деятельности банка в зависимости от конкретных ситуаций.
Портфельный риск заключается в вероятности потери по отдельным типам ценных бумаг, а также по всей категории ссуд. Портфельные риски подразделяются на финансовые, риски ликвидности, систематические и несистематические.
Финансовые риски могут быть определены следующим образом: чем больше заемных средств имеет банк, тем выше риск для его учредителей. В тоже время заемные средства являются важным и выгодным источником финансирования, так как чаще всего обходятся дешевле, чем выпуск и продажа дополнительных тиражей ценных бумаг. Согласно принятым нормам для заемщиков соотношение между собственными и заемными средствами- коэффициент задолженности (К3)- колеблется в рамках 0,2-0,3. этот риск тесно связан с риском рычага (левериджа), котрый зависит от соотношения вложенного капитала в ценные бумаги с фиксированным уровнем дохода, с нефиксированным уровнем дохода и объема всего основного и оборотного капитала банка. Уровень этого риска измеряется с помощью следующей формулы 3.4:
ROE=ROA*EM (3.4)
где, ROE- уровень эффективности использования акционерного капитала (уставного капитала);
ROA- отдача активов, т.е. уровень эффективности использования всех средств банка;
EM- коэффициент собственности банка.
Риск ликвидности- это способность финансовых активов оперативно обращаться в наличность. Крупнейшие и известнейшие производители и банки, чьи акции обращаются на центральных биржах, имеют наименьший риск этого рода. Малые же фирмы- более опасны в этом отношении. В данном случае особое внимание необходимо уделить выбору посредников. Основные виды финансовых посредников, специфика их прав и обязанностей оказывает большое влияние на деловую активность банков. Их правильный выбор влияет на уровень всех рисков. ООО «Инвесткапиталбанк» является обществом с ограниченной ответственностью и, как следствие, не выставляет свои акции на фондовую биржу.
Системный риск связан с изменением цены на акции, их доходностью, текущим и ожидаемыми процентами по облигациям, ожидаемыми размерами дивиденда и дополнительной прибылью, вызванными общерыночными колебаниями. Он объединяет риск изменения процентных ставок, риск изменения общерыночных цен и риск инфляции. Поддается довольно точному прогнозу, так как теснота связи 9корреляции0 между биржевым курсом акции и общим состоянием рынка регулярно и довольно достоверно регистрируется различными биржевыми индексами.
Несистемный риск не зависит от состояния рынка и является спецификой конкретного банка. Он может быть отраслевым и финансовым. Основными факторами, оказывающими влияние на уровень несистемного портфельного риска, является наличие альтернативных сфер приложения (вложения) финансовых ресурсов, конъюнктура товарных и фондовых рынков и другие.
Совокупность системных и несистемных рисков называют риском инвестиций.
Одним из основных методов измерения портфельного риска может быть метод «портфеля», который базируется на анализе структуры числителей и знаменателей нижеприведенных формул в статике и динамике.
Отдача уставного капитала= Чистая прибыль/ Сумма Уст. Капитала (3.6)
ЧП = (Д+ИРЦА) / ЦА (3.7)
Где ЧП- чистая прибыль (за период);
Д- сумма всех доходов (за период);
ИРЦА- изменение рыночной цены активов (за период);
ЦА- первоначальная стоимость (цена) актива.
Отдача всего капитала (ОК)= сумма чист. прибыли/ ст-ть всех активов;
«Финанс. рычаг»(ФР)= ст-ть всех активов/ сумма акц. капитала *0,33
Проведем анализ показателей, характеризующих уровень портфельного риска в таблице 3.4.
В результате анализа динамики показателей уровня портфельного риска в таблице 3.4 выявлено динамическое повышение показателей из года в год. Исключение составляет изменение отдачи капитала в 2004 году: показатель отдачи всего капитала снизился в 2004 году по сравнению с 2003 году на 0,004 пункта или на 22,5%.
Таблица 3.4 Анализ показателей уровня портфельного риска
| Показатели | Период | отклонение 2004г от 2003г. | отклонение 2005 г. к 2004 г. | отклонение 2005г от 2003г. | |||||
| 2003г | 2004г | 2005г | |||||||
| ∑ | % | ∑ | % | ∑ | % | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Отдача уставного капитала | 0,1621 | 0,1660 | 0,3914 | +0,0039 | 102,4 | +0,2254 | 235,8 | +0,2293 | 241,5 |
| Отдача всего капитала | 0,0178 | 0,0138 | 0,0259 | -0,004 | 77,5 | +0,0121 | 187,7 | +0,0081 | 145,5 |
| Финансов. рычаг | 3 | 3,99 | 4,99 | +0,99 | 130 | +1 | 125,1 | +1,9 | 166,3 |
Существует три основные концепции «теории портфеля», а именно:
-концепция избегания риска, согласно которой акционеры и инвесторы стараются избежать риска всегда, когда это возможно. Эта концепция связана с законом «убывающей полезности», т.е. чем больше капитал, тем меньше акционер старается его увеличить;
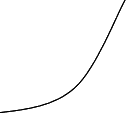
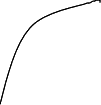
-концепция «независимых кривых» уровней полезности, расположенных в координатной системе (см. рис. 3.1). независимые инвестиции (портфели инвестиций) или так называемые «независимые кривые» И1-И3 представляют собой уровни полезности, с помощью которых руководство банка координирует уровни прибыли и рисков. Например, точка Y1 имеет более высокий уровень прибыли, чем точки Х1 и Z1, но точка Х1 имеет минимальный уровень риска. На мой взгляд, точка К является оптимальной и по уровню прибыли, и по уровню рисков, если руководство удовлетворено другими параметрами конкретной инвестиции;
-концепция «распределения капитала», которая может быть использована при наличии искусственного ограничения инвестиций, в том числе и со стороны государства. В таком случае банк не имеет возможности вкладывать свои деньги в некоторые проекты, даже если он считает их выигрышными. Чаще всего уровень портфельного риска тесно связан с риском падения общерыночных цен.
 Прибыль
 И1
И2 И3
Х1 Y1 А
 К Z1

Х Y
В Z
Риск

Рис. 3.1. Концепция «независимых кривых»
Риск падения общерыночных цен- это риск недополучаемого дохода по каким-либо финансовым активам. Чаще всего он связан с падением цен на все обращающиеся на рынке ценные бумаги одновременно.
Риск инфляции- это риск, который определяется жизненным циклом отраслей. Основные факторы, влияющие на развитие отрасли, следующие:
-переориентация экономики, что связано с общей экономической нестабильности в мире, по отдельным регионам, странам, рынкам, рыночным сегментам, нишам и окнам, с одной стороны, и ростом цен на ресурсы, с другой;
-истощение каких-либо ресурсов;
-изменение спроса на внутреннем рынке и мировом рынках сбыта;
-общеисторическое развитие цивилизации.
Кредитный риск или риск невозврата долга, в одинаковой степени относится и к банкам, и к их клиентам и может быть промышленным, риск урегулирования и поставок и риск форс-мажорных обстоятельств. Также существуют транспортные риски, связанные с передвижением товара, передачей ответственности и рисков в процессе транспортировки.
Уровень банковских рисков может возникнуть также при осуществлении лизинговых и факторинговых операций, бартерных и клиринговых сделок.
Одним из основных способов измерения риска является анализ зависимых и независимых, внешних и внутренних факторов, оказывающих влияние в конкретные ситуации, с помощью экспертных оценок. Кроме того, в практике коммерческих банков с развитой экономикой широко используется система банковских гарантий. В зависимости от количества банков, принимающих участие в гаранционных операциях, различают прямые, косвенные и посреднические операции.
Обычно основными элементами банковских гарантий являются сумма, условия и срок выплаты. Существуют следующие типы гарантий: гарантии выполнения договора или гарантии доставки, гарантии торга, гарантии аванса, гарантия отсутствующего коносамента, гарантия неполной документации, гарантия для таможенных властей.
С целью минимизации риска банк должен:
-диверсифицировать портфель своих клиентов, что ведет к диверсификации всех видов риска, то есть к его рассредоточению;
-стараться предоставлять кредиты в виде более мелких сумм большему количеству клиентов;
-предоставлять большие суммы клиентам на консорциональной основе и прочие.
Согласно теории рисков основным признаком принадлежности предприятия к той или иной отрасли является назначение выпускаемой продукции. Различают предприятия первичной сферы, к которой относятся сельскохозяйственные предприятия; предприятия вторичной сферы или промышленные, которые со своей стороны могут быть добывающими или перерабатывающими, и, наконец, предприятия третичной сферы, представляющие разного рода услуги и осуществляющие свою деятельность в сфере сбыта (опт и розница).
Для снижения уровня отраслевого риска банку необходимо обслуживать клиентов, принадлежащих к различным отраслям народного хозяйства. Таким образом, снижается уровень риска сезонности, так как верхние и нижние точки сезонных колебаний различных клиентов не совпадают, риска инфляции, валютных рисков, рисков форс-мажорных обстоятельств.
ООО «Инвесткапиталбанк» покупает векселя различных клиентов, однако основным ежедневным риском по мнению работников банка является ситуация при которой вчера выпущенный вексель предъявляется к уплате уже на следующий день. При этом такая операция должна насторожить работников банка и должна быть подвержена дополнительной проверке. Кроме того, эта операция отрицательно влияет на лимит денежных средств в кассе банка и как следствие подвергаются риску остальные операции с наличными денежными средствами банка.
В ходе проведения операций с векселями коммерческие банки аккумулируют значительное количество векселей. При правильном ведении учетных операций вексельный портфель является для банка надежной статьей его актива, более устойчивой чем другие ценные бумаги, например акции. Другим достоинством векселей является точно установленная ликвидность по срокам.
Исходя из этого, Центральный банк может пополнять ресурсы коммерческих банков, если такая необходимость возникнет, переучитывая их векселя или выдавая кредиты по специальному ссудному счету под обеспечение учтенных векселей.
Как переучет, так и кредитование по специальному ссудному счету производятся на общих основаниях. Вексель должен иметь не менее двух подписей, быть товарным и краткосрочным.
Для Центрального Банка вексельное кредитование банков дает дополнительную возможность оказания регулирующего влияния на экономическую ситуацию в стране.
На наш взгляд, необходимо проводить регулярный анализ уровня всех видов рисков, определять их оптимальное значение для каждого конкретного момента и использовать весь набор способов управления ими.
Мероприятия по совершенствованию вексельных операций в банке
Все операции по выпуску векселей могут выполнять все отделения ООО «Инвесткапиталбанка». Однако, отделения работают в пределах полномочий, определенных приказом и доверенностью, предоставляемой руководителю отделения, соответствующем перечнем операций, в рамках утвержденных ставок, в соответствии с тарифами на оказание услуг по операциям с векселями с соблюдением требований по работе с векселями согласно «Временной инструкции по осуществлению операций с векселями в ООО «Инвесткапиталбанк».
Ставки доводятся до отделений через группу вексельного обращения.
Отделения наделяются правом работы с векселями только после прохождения сотрудниками подразделений обучения в группе вексельных операций, их успешной аттестации экзаменационной комиссией и получения доступа к информационной системе- оперативно обновляемому информационному ресурсу Головного офиса банка, содержащему актуальную нормативную базу, в том числе внутрикорпоративную- приказы, распоряжения, директивные письма, для работы с векселями, ставки (в том числе архив за предыдущие годы), образцы и сертификаты качества бланков векселей Банка, образцы оттисков печатей и подписей уполномоченных лиц Банка, список сертифицированных сотрудников, имеющих право работать с векселями.
В соответствии с Временной инструкцией по осуществлению операций с векселями в ООО «Инвесткапиталбанк», сотрудник, успешно прошедший сертификацию оформляет заявку на доступ к информационной системе Группы вексельного обращения. Заявка распечатывается, подписывается у руководителя отделения, направляется по электронной почте уполномоченному сотруднику Группы вексельного обращения.
Далее сотрудник оформляет карточку образцов подписей должностных лиц, уполномоченных подписывать соглашения или договоры, векселя и оттиски печати, отправляет по электронной почте (факсу, факс -серверу) в Группу вексельного обращения с одновременным отправлением оригинала карточки по почте. Данная карточка заверяется руководителем отделения, в штате которого состоит сотрудник. В случае изменения соответствующих полномочий должностных лиц отделений Банка, временного исполнения обязанностей другими лицами или смены оттиска печати, обновленная карточка предоставляется в Группу вексельного обращения: в электронном виде не позднее следующего рабочего дня, оригинал- в течении одной недели.
После этого сотрудник, прошедший сертификацию оформляет заявку на доступ в АИС «Вексель ИКБ».
Рабочее место специалиста по работе с векселями должно быть организовано и укомплектовано в соответствии со следующими требованиями:
-размещение в обособленном помещении или на изолированной площади;
-защищенность рабочего места от несанкционированного доступа клиентов и иных сотрудников отделения, удаленность рабочего места от проходов в случае совместного размещения специалиста по работе с векселями совместно с другими службами;
-наличие сейфа либо закрывающегося на ключ стола;
-подключение к компьютеру отдельного матричного или струйного принтера для оформления векселей банка;
-наличие детектора банкнот и ценных бумаг (содержащий металлодетектор, УФ и МК свечение);
-наличие увеличительного стекла мощностью не менее 8-ми кратного увеличения.
Для совершенствования операций с векселями в каждом отделении должны быть в наличии:
-сотрудник фронт-офиса – сертифицированный сотрудник, уполномоченный проводить переговоры с клиентами и заключать сделки с векселями в рамках установленных тарифов, лимитов и ставок;
-бланки векселей, выданные отделению, отражаемые на внебалансовом счете;
-удаленный доступ в АИС «Вексель ИКБ»;
-удаленный доступ к информационной системе Группы вексельного обращения;
-доступ к электронной почте, факсу, сканеру или факс-серверу.
В ООО «Инвесткапиталбанк» существует регламент погашения векселей Банка. В соответствии с этим регламентом прием к погашению отделениями Банка с оплатой в день предъявления- до 12 часов. Передача документов по погашению средствами факсимильной связи (посредством электронной почты)- до 12 часов 30 минут.
Прием векселей позднее 12 часов осуществляется датой следующего рабочего дня. Если клиент –физическое лицо, передача документов осуществляется с пометкой «срочно-физическое лицо» с одновременным подтверждением получения документов по телефону или другими средствами.
Прием к погашению векселей в Головном офисе Банка с оплатой в день предъявления- до 16 часов.
Также существуют условия по предоставлению услуг с векселями иных векселедателей. В соответствии с этими условиями, банк осуществляет сделки с векселями сторонних векселедателей (мена, покупка с новацией, отступное, хранение, инкассо, залог) в пределах установленных Службой риск-менеджмента Банка для подразделения лимитов на эмитентов, в рамках утвержденных тарифов (при отсутствии таковых данные параметры согласовываются с Отделом казначейских операций Головного офиса Банка) и полномочий на руководителя.
Разовые операции, проводимые сверх лимитов или предоставленных полномочий, осуществляются строго по согласованию с соответствующими службами Головного офиса. Официально утвержден порядок согласования разовых операций с Головным офисом. В случае отрицательного заключения Головного офиса уполномоченный сотрудник подразделения Банка должен отказаться от сделанного предложения.
Банком разработаны типовые формы договоров с учетом максимальной правовой защиты интересов Банка. Изменения и дополнения в типовые проекты договоров могут вноситься по инициативе юридических служб, либо по инициативе уполномоченного подразделения по мере изменения номенклатуры оказываемых ООО «Инвесткапиталбанком» услуг или появления новых нормативных актов, существенным образом влияющих на трактовку отдельных положений договоров, появления соответствующих руководящих разъяснений уполномоченных государственных органов.
При подготовке заключения сделки сотрудник отделения выполняет следующие действия:
-выясняет полномочия представителя контрагента по обсуждению условий, заключению и подписанию данного договора (фамилия, имя, отчество, должность, наличие у данного представителя надлежащим образом оформленных полномочий на заключение данного договора, указанных в учредительных документах, либо оформленных соответствующей доверенностью организацией- контрагента);
-предлагает контрагенту для рассмотрения и подписания типовую форму договора;
-предпринимает все возможные усилия для заключения договора на основе типовой формы Банка на условиях, предлагаемых Банком;
-при нестандартной ситуации и условий, предлагаемых контрагентом, привлекает к участию в переговорах сотрудника Группы вексельных операций.
Специалист отделения осуществляет постоянное сопровождение данных договоров и несут ответственность за контроль их исполнения как банком, так и его контрагентами.
Предлагаю выдавать векселя только на определенный срок, например «по предъявлении не ранее 5 дней» и не выдавать векселя «по предъявлении». Экономический эффект от этого новвоведения будет не только экономический, но и высвободиться время работников на выпуск векселей «по предъявлении».
Рассчитаем экономический эффект. При выдаче векселей «по предъявлении не ранее 5дней» банк будет иметь возможность использовать денежные