Банковская система Алтайского Края
получение прибыли по итогам года.
Основные финансовые показатели деятельности банка за 2005-2008 гг.:
| № |
Показатели (тыс.руб.) |
на 01.01.2006 |
на 01.01.2007 |
на 01.01.2008 |
на 01.10.2008 |
|
1 |
Сумма активов | 1669130 | 2875993 | 4466021 | 5955715 |
|
2 |
Собственные средства (капитал) | 353667 | 586952 | 892589 | 1158583 |
|
3 |
Средства клиентов | 1023669 | 1951180 | 3153667 | 4385956 |
|
4 |
Уставный капитал | 397840 | 685840 | 945840 | 1086140 |
|
5 |
Прибыль за год | 9630 | 15055 | 35922 | 22691 |
|
6 |
Количество филиалов |
ОАО КБ «ФорБанк» имеет устойчивое финансовое положение. «ФорБанк» оказывает широкий спектр банковских услуг для юридических и физических лиц:
расчетно-кассовое обслуживание,
кредитование,
депозитное обслуживание,
операции с ценными бумагами,
операции в иностранной валюте,
операции с пластиковыми картами,
денежные переводы,
прием коммунальных и других платежей от населения,
потребительское и ипотечное кредитование физических лиц
и многое другое.
Банк оказывает банковские услуги клиентам в основном в трех регионах:
г. Барнаул и Алтайский край (Головной банк);
г. Москва и Московская область (Московский филиал);
г. Новокузнецк и Кемеровская область (Новокузнецкий филиал);
г. Новосибирск и Новосибирская область (Новосибирский операционный офис).
Персонал банка: На 1 апреля 2008 года численность Банка составила 283 сотрудника (рост за 2008 г. на 9,5%), из них 64% работают в филиалах и дополнительных офисах.
За время своего существования Банк прочно занял позицию на рынке банковских услуг, сформировал устойчивый круг постоянных клиентов.
За весь период деятельности на финансовом рынке показатели Банка свидетельствуют о его динамичном развитии. Постоянно растет число обслуживаемых клиентов. По состоянию на 1 апреля 2008 года количество клиентов Банка составило:
Юридических лиц - 5 325 (рост за 2008 год на 12%)
Физических лиц - 25 360 (рост за 2008 год на 9%)
Банк имеет устойчивые партнерские отношения с западными партнерами, значительное число операций в валюте осуществляется через корр./счет ОАО КБ «Форбанк» в “Russian Commercial Bank” (г. Цюрих, «дочерний» швейцарский банк Внешторгбанка России).
Основные финансовые показатели деятельности банка за 2005-2008 гг.:
| № |
Показатели (тыс.руб.) |
на 01.01.2006 |
на 01.01.2007 |
на 01.01.2008 |
на 01.10.2008 |
|
1 |
Сумма активов | 970 927 | 1 167 084 | ||
|
2 |
Собственные средства (капитал) | 77 668 | 142 292 | ||
|
3 |
Средства клиентов | 738 735 | 851 138 | ||
|
4 |
Уставный капитал | 45 236 | 61 786 | ||
|
5 |
Прибыль за год | 7 540 | 32 689 | 39 935 | 19 201 |
|
6 |
Количество филиалов | 1 | 2 | 2 | 2 |
ООО КБ «Тальменка-банк»
Основные финансовые показатели деятельности банка за 2005-2008 гг.:
| № |
Показатели (тыс.руб.) |
на 01.01.2006 |
на 01.01.2007 |
на 01.01.2008 |
на 01.10.2008 |
|
1 |
Сумма активов | 155 081 | 197 115 | ||
|
2 |
Собственные средства (капитал) | 36 651 | 43 120 | ||
|
3 |
Средства клиентов | 117 827 | 146552 | ||
|
4 |
Уставный капитал | 20 000 | 20 000 | ||
|
5 |
Прибыль за год | 5 627 | 6 306 | 8 415 | 12 504 |
ОАО КБ «Народный Земельно-Промышленный Банк»
Основные финансовые показатели деятельности банка за 2005-2008 гг.:
| № |
Показатели (тыс.руб.) |
на 01.01.2006 |
на 01.01.2007 |
|
1 |
Сумма активов | 70 319 | 91 505 |
|
2 |
Собственные средства (капитал) | 9 547 | 14 266 |
|
3 |
Средства клиентов | 59 899 | 75 073 |
|
4 |
Уставный капитал | 4 000 | 4 000 |
|
5 |
Прибыль за год | 1 683 | 1 412 |
Общие сведения по банковской системе Алтайского Края за 2007 год
|
за 2007г. |
||
|
1. |
Количество действующих кредитных организаций на территории Алтайского Края | 34 |
|
кредитных организаций данного региона кредитных организаций других регионов |
8 26 |
|
|
2. |
Количество филиалов кредитных организаций на территории Алтайского Края | 56 |
|
кредитных организаций данного региона кредитных организаций других регионов |
13 43 |
|
|
3. |
Величина прибыли кредитных организаций на территории Алтайского Края (млн. руб.) | 4905,8 |
|
кредитных организаций данного региона кредитных организаций других регионов |
396,6 4509.2 |
|
|
4. |
Величина собственных средств самостоятельных банков Алтайского Края (млн. руб.) | 2224,5 |
|
5. |
Величина средств клиентов самостоятельных банков Алтайского Края (млн. руб.) | 8519,8 |
|
6. |
Величина уставного капитала самостоятельных банков Алтайского Края (млн. руб.) | 1171 |
2.3 Роль банковской системы в социально-экономическом развитии края
Региональный банковский сектор, как финансовый посредник, во все большей мере реализует свою основную функцию кредитора субъектов экономики, что способствует развитию предприятий и росту их деловой активности. Объем вновь выданных кредитов за 2007 год вырос на 38,5% и на 01.01.2008 составил 250,7 млрд. руб., из них 122,8 млрд. руб. приходится на реальный сектор экономики. Объем ссудной задолженности по кредитам, выданным самостоятельными банками и филиалами инорегиональных банков, превысил 100 млрд. рублей, свыше 90% ссудной задолженности системы кредитных организаций Алтайского края приходится на филиалы инорегиональных банков.
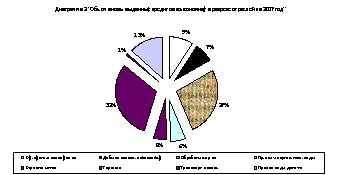
По – прежнему основной объем кредитных ресурсов был направлен в торговлю – 32% и обрабатывающие производства – 27%. В 2007 году реализация приоритетного национального проекта «Развитие АПК» способствовала увеличению объемов кредитования в сельском хозяйстве в 2 раза, реализация приоритетного национального проекта «Доступное и комфортное жилье - гражданам России» стимулировала рост объемов кредитования в строительство в 2,1 раза.
В 2007 году в реализации приоритетного национального проекта «Развитие АПК» принимали участие Алтайский банк Сбербанка России, Алтайский региональный филиал ОАО «Россельхозбанк», «СИБСОЦБАНК» ООО, АКБ «Зернобанк» (ЗАО).
По направлению «Ускоренное развитие животноводства» выдано 88 кредитов на сумму 2,1 млрд. рублей.
По направлению «Стимулирование развития малых форм хозяйствования» выдано 13272 кредита на сумму более 2 млрд. рублей, снабженческо-сбытовым и сельскохозяйственным кредитным кооперативам выдано 14 кредитов на сумму свыше 30 млн. рублей.
Одним из инструментов для привлечения долгосрочных инвестиционных ресурсов в агропромышленный комплекс является развитие в крае системы земельно-ипотечного кредитования. Алтайским региональным филиалом ОАО «Россельхозбанк», начиная с 2006 года, выдано 13 кредитов на сумму 200,3 млн. рублей, в том числе в 2007 году – 11 кредитов на сумму 148,8 млн. рублей под залог 21,9 тыс. га земли. Ипотечные кредиты предоставляются хозяйствам для приобретения земельных участков, реконструкции животноводческих помещений, закупа животных, сельскохозяйственной техники и оборудования.
Основной объем кредитов для нужд сельского хозяйства выдан Алтайским региональным филиалом ОАО «Россельхозбанк» и Алтайским банком Сбербанка России. С целью обеспечения финансовыми услугами жителей сельской местности Россельхозбанком в 2007 году в районах края введено в действие 20 дополнительных офисов. Это позволило сохранить положительные тенденции в развитии сельского хозяйства.
В последние годы наблюдается положительная динамика в кредитовании субъектов малого и среднего бизнеса. В 2007 году объем кредитов предприятиям малого и среднего бизнеса составил 62,2 млрд. рублей, увеличившись по сравнению с 2006 годом на 70%. Кредитные средства направлены на расширение и модернизацию производства, приобретение оборудования, открытие и реконструкцию магазинов, точек общественного питания. Основными кредиторами субъектов малого и среднего бизнеса являются: Алтайский банк Сбербанка России, ВТБ24, КМБ-банк, УРАЛСИБ, СИБСОЦБАНК.
Создание условий для развития малого бизнеса - необходимая составляющая для роста экономики в целом. С 2003 года в крае реализуется схема поддержки предпринимательства в форме субсидирования процентной ставки по привлеченным кредитам. В 2007 году на эти цели в краевом бюджете было предусмотрено 20 млн. рублей.
С 2005 года на территории края реализуется программа ОАО «Российский банк развития» (г. Москва) по кредитованию субъектов малого и среднего предпринимательства. Банк предоставляет финансовые ресурсы региональным банкам, которые в свою очередь кредитуют малый и средний бизнес. В 2007 году в реализации программы на основании заключенных соглашений приняли участие «Сибсоцбанк» ООО, АКБ «Зернобанк» (ЗАО), ООО КБ «Алтайкапиталбанк».
Все эти мероприятия способствуют повышению уровня финансовой и правовой грамотности предпринимателей, что в итоге приводит к более динамичному развитию бизнеса во всем Алтайском крае.
Несмотря на то, что приоритетом в кредитовании оставались предприятия и организации нефинансового сектора, более динамично росли масштабы кредитования населения.
К факторам, положительно повлиявшим на рост кредитования физических лиц, можно отнести:
1. Рост доходов населения;
2. Снижение стоимости кредитов;
3. Сохраняющуюся политическую и экономическую стабильность, с которой связана уверенность людей в своем будущем;
4. Инициативы государства (национальные проекты «Доступное и комфортное жилье – гражданам России» и «Развитие АПК»);
5. Рост финансовой грамотности населения.
Кредитные организации, кроме того, выполняют на территории края на безвозмездной основе значимые социальные и государственные функции - выплата пенсий, пособий, компенсаций, прием платежей в бюджет и внебюджетные фонды, валютный контроль, контроль за исполнением кассовой дисциплины юридическими лицами и предпринимателями, борьба с легализацией доходов, полученных преступным путем и др.
Несмотря на динамичное развитие банковского сектора края в последние годы, актуальными для края остаются задачи по развитию сети кредитных организаций, по насыщению экономики кредитными ресурсами, в первую очередь, - долгосрочными, развитию ипотечного кредитования граждан и кредитованию малого бизнеса, повышению уровня финансовой грамотности населения.
2.4 Банковская система Алтайского Края в условиях финансового кризиса
По прогнозам аналитиков нынешний финансовый кризис продлится от 12 -18 месяцев и затронет не только тех, кто связан с банковской сферой. Помимо увеличения инфляции и роста цен, что, естественно, трудности могут возникнуть у россиян, привыкших пользоваться кредитами. На сегодняшний день количество выданных кредитов значительно снизилось. Банки в условиях кризиса испытывают дефицит наличности. Им пришлось повысить ставки по всем видам кредитования. Так же они вынуждены более тщательно подбирать заемщиков, отказываться от возможной прибыли, дабы не понести убытки в непредвиденных ситуациях.
Изменения коснулись всех видов кредитования. Особенно потребительского, где выше риски невозврата и просрочки платежа. Многие кредитные учреждения уже ввели популярную на Западе скориновую систему системы оценки кредитоспособности заемщика. В ней решение о выдаче кредита автоматически принимается по сумме баллов при оценке таких факторов, как доход, стаж работы заемщика, состояние здоровья и т.д.
Кроме того, на рынке ипотечного и автокредитования, помимо процентных ставок повысился и первоначальный взнос. Если раньше он отсутствовал или равнялся 10%, то теперь будет не меньше 30%. При таких условиях не многие нуждающиеся смогут воспользоваться услугами кредитования.
Многие кредитные учреждения отказались от такого продукта, как экспресс кредиты, включая автомобильные. Из-за этого кредитные портфели многих банков значительно ухудшились, так как подобными продуктами они привлекали большую часть своих клиентов.
По прогнозам аналитиков, вскоре ситуация в мировой экономике и соответственно в банковском секторе стабилизируется. Темпы роста кредитования снова повысятся. Однако произойдет это не раньше середины следующего года
2.5 Цели и задачи развития банковского сектора Алтайского края
Основной целью деятельности банковского сектора края является сохранение и дальнейшее формирование устойчивой и конкурентоспособной банковской инфраструктуры для обеспечения эффективного банковского обслуживания предприятий, организаций, предпринимателей, населения.
В среднесрочной перспективе планируется решение следующих задач:
участие в социально-экономическом развитии края;
формирование ресурсной базы кредитных организаций, по объемам и срочности соответствующей потребностям экономики;
увеличение капитализации банковского сектора края;
поддержка в реализации приоритетных национальных проектов;
обеспечение доступности банковских услуг для населения и хозяйствующих субъектов, как в городах, так и в селах;
финансовая поддержка местных товаропроизводителей, а также предприятий, обладающих потенциалом роста;
расширение ипотечного, потребительского, образовательного кредитования;
расширение программ кредитования среднего и малого бизнеса;
повышение уровня финансовой грамотности населения;
развитие безналичных расчетов с использованием банковских платежных карт.
Основные результаты развития регионального банковского сектора - повышение вклада в экономику края, рост финансовой устойчивости, конкурентоспособности кредитных организаций.
Прогноз развития банковского сектора по отдельным показателям на 2008-2009 годы
|
№ п/п |
Показатели |
Единица измерения |
на 01.01.2008 |
на 01.01.2009 |
на 01.01.2010 |
|
1 |
Активы банковского сектора края, всего | млн. руб. | 123360 | 146500 | 171100 |
| % к пред. году | 120,0 | 118,8 | 116,8 | ||
| активы банковского сектора к ВРП | % | 65,9 | 68,3 | 70,3 | |
|
2 |
Объем кредитных вложений, всего | млн. руб. | 84200 | 99300 | 119200 |
| % к пред. году | 117,6 | 117,9 | 120,0 | ||
| в % к ВРП | % | 45,0 | 46,3 | 48,9 | |
| в % к активам банков | % | 68,2 | 67,8 | 69,7 | |
|
3 |
Объем вкладов, всего | млн. руб. | 32300 | 39400 | 49250 |
| % к пред. году | 119,9 | 121,9 | 125,0 | ||
| в % к ВРП | % | 17,2 | 18,3 | 20,2 | |
| в % к пассивам банков | % | 26,1 | 26,9 | 28,9 |
ЗАКЛЮЧЕНИЕ
Банковская система - одна из важнейших и неотъемлемых структур рыночной экономики. Роль банковской системы определяется тем, что она управляет в государстве системой платежей и расчетов; большую часть своих коммерческих сделок осуществляет через вклады, инвестиции и кредитные операции; наряду с другими финансовыми посредниками банки направляют сбережения населения к фирмам и производственным структурам.
Коммерческие банки, регулируют движение денежных потоков, влияя на скорость их оборота, эмиссию, общую массу, включая количество наличных денег, находящихся в обращении. Стабилизация же роста денежной массы - это залог снижения темпов инфляции, обеспечение постоянства уровня цен, при достижении которого рыночные отношения воздействуют на экономику народного хозяйства самым эффективным образом.
Современная банковская система - это сфера многообразных услуг своим клиентам - от традиционных депозитно-ссудных и расчетно-кассовых операций, до новейших форм денежно-кредитных и финансовых инструментов, используемых банковскими структурами (лизинг, факторинг, траст и т.д.).
Создание устойчивой, гибкой и эффективной региональной банковской инфраструктуры - одна из важнейших задач на сегодняшний день. В условиях развитых товарных и финансовых рынков, структура банковской системы резко усложняется. Появляются новые виды финансовых учреждений, новые кредитные учреждения, инструменты и методы обслуживания клиентуры.
Более того, кризисные процессы в сегодняшней российской экономики существенно осложняют положение в банковском секторе России. Возможности получения надежной прибыли относительно сокращаются. Финансовые затруднения банковских партнеров и клиентов, кризис неплатежей осложняют положение банков, а наименее устойчивых из них приводят к банкротству. Но кризис, как известно, явление временное, а банковская система должна постоянно развиваться и совершенствоваться.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Деньги Кредит Банки: учеб. для вузов по эконом. Специальностям / О.И. Лаврушина. - М.: Изд. «Финансы и статистика» -М, 2003.
Центральный Банк РФ // Региональный раздел [Электронный ресурс].- Режим доступа: cbr/regions
Центральный Банк РФ // Справочник по кредитным организациям [Электронный ресурс]. - Режим доступа: cbr/credit/
Банковская система Алтайского Края [Электронный ресурс]. – Режим доступа: www.altairegion22/rus/territory/banking_syst/bank_syst/bank
Мировой финансовый кризис // Банковская система [Электронный ресурс]. – Режим доступа: finpanic/archives/category/banks
Банковский Союз Алтайского Края [Электронный ресурс]. – Режим доступа: www.altbanks
ООО КБ «Алтайкапитлбанк» // Финансовые показатели [Электронный ресурс]. – Режим доступа: capitalbank/finance/balance/
ОАО КБ «Региональный кредит» // Финансовая отчётность [Электронный ресурс]. – Режим доступа: bankrc/scdp/page?als=347137
КБ «Зернобанк» // Финансовые показатели отчётность [Электронный ресурс]. – Режим доступа: goldengrain/bank/show/php?show=finp
«Сибсоцбанк» ООО // Отчётность отчётность [Электронный ресурс]. – Режим доступа: sibsoc/about/return/?PHPSESSID=74547c16425554e5cb0b1d374cd86556
36