Ценные бумаги России
Рисунок 2.1 - Вилы инструментов, торгуемых на биржах - членах FIBV
фактически в некоторых странах рынки дериватов управляются компаниями (биржами), не зависимыми от фондовых бирж, такими, как LIFFE в Великобритании или до недавнего времени МАТIF SА во Франции, в то время как SOFFEX в Швейцарии или DТВ в Германии интегрированы в фондовые биржи и их данные включены в статистику Федерации.
Доля рынков дериватов среди бирж-членов в последнее время существенно растет. Это, по мнению ряда экспертов, вызвано следующими факторами: во-первых, отдельные биржи "поглотили" существующие рынки дериватов и поставили их под свое управление, чтобы снизить стоимость эксплуатации рынков и успешнее конкурировать с другими биржами (Германия и Швейцария). Во-вторых, некоторые фондовые биржи (в Азии и Южной Америке) недавно создали рынки дериватов, чтобы диверсифицировать свои продукты и соответствовать растущим требованиям инвесторов для хеджирования.
Анализируя региональную структуру рынков срочных инструментов среди членов Федерации,, следует отметить, что 75 % североамериканских бирж (самый высокий показатель) создали рынки опционов в своих "стенах" против 37,5 % в Европе (самый низкий показатель). Неудивительно, что рынки срочных дериватов наиболее раз виты в Северной Америке, где культура производных получила боль шее распространение среди инвесторов, чем в других регионах. По мнению специалистов FIBV, в Европе эта доля вряд ли будет динамично расти в ближайшие годы, поскольку интеграция рынков введение единой европейской валюты (евро) приведут к сокращению количества рынков дериватов (по крайней мере валютных производственных). Следует отметить, что 60 % южноамериканских бирж-членов Федерации развивают рынки опционов и фьючерсов, в целом показатель по Южной Америке превышает средние показатели FIBV.
2.2.2 Тенденции совершенствования организационно-правовой формы бирж
Большая часть фондовых бирж-членов Федерации зарегистрирована в качестве компаний (70 %), ассоциаций (16 %) и других структур (14 %). В другие структуры на Европейском континенте включаются фондовые биржи, которые находятся в собственности государства или регулируются специальными правовыми актами (17 %), в Азиатско-тихоокеанском регионе (АТР) - биржи различных организационно-правовых форм (25 %). В Южной Америке большинство фондовых бирж зарегистрированы не как компании, а как ассоциации (60 %), что превышает показатели других регионов и среднестатистические показатели Федерации (рисунок 2.2).
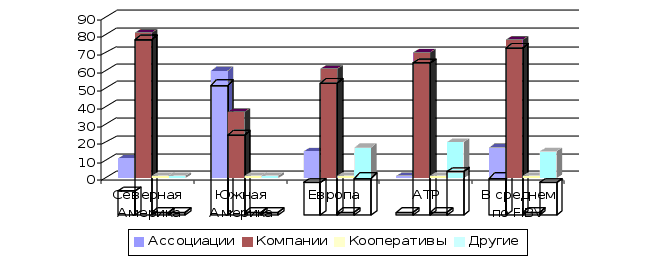 Рисунок
2.2 - Организационно-правовая
структура бирж
- членов FIBV
(в %)
Анализ данной статистики позволяет выявить интересный тренд, который характерен для фондовых бирж во всем мире в части собственности. В последнее время, как свидетельствуют факты, ряд фондовых бирж изменил свою организационно-правовую форму, чтобы укрепить внутреннюю архитектуру для успешной конкуренции с другими международными рынками. Наблюдается тенденция перехода от форм ассоциаций и организаций, регулируемых специальными правовыми актами, к компаниям акционерного типа, в результате чего их членская (акционерная) база стала более открытой и многообразной. В качестве примеров можно привести Австралийскую фондовую биржу, Амстердамскую фондовую биржу, биржи Италии, Стокгольмскую фондовую биржу. Похоже, что число фондовых бирж, перерегистрированных в качестве компаний, в ближайшие годы будет возрастать не только в Европе, но и в Азии, а также в Южной Америке.
Во всех странах фондовые рынки сталкиваются с новыми испытаниями, в частности, такими, как усиление конкуренции со стороны других рынков, включая частные торговые системы и Интернет. Это внешнее давление вынуждает фондовые биржи адаптировать свою внутреннюю структуру к меняющимся воздействиям. Ус псх адаптации все больше и больше зависит от структуры самих бирж. Кроме того, для большей адаптации и постоянного развития технологии и модернизации рынков необходимы масштабные инвестиционные программы, что требует существенных новых капиталовложений. Для привлечения нового капитала некоторые фондовые биржи решили принять статус регулируемых специальными правовыми актами и открыть доступ для более широкого круга инвесторов в качестве своих совладельцев, а не только для профессиональных участников финансового рынка.
Изменение организационно-правовой формы отвечает также целям расширения структуры органов управления фондовой биржи путем допуска сторонних собственников в качестве "оппонентов" "внутренних собственников", которые представлены членами-совладельцами биржи. Сторонний совладелец (партнер, акционер) будет иметь большие мотивы для инвестирования в фондовую биржу, чем внутренний совладелец. Результаты последних исследований органов биржевого управления показывают, что участие в них других организаций (помимо членов-совладельцев биржи) позволяет сделать управление более эффективным. Это особенно важно в условиях жесткой конкурентной среды.
Таким образом, необходимость поиска нового капитала и создания эффективного биржевого контроля объясняет в значительной мере динамику деятельности ряда бирж в направлении преобразования своего статуса и инкорпорирования.
2.2.3 Структура собственности бирж - членов Федерации
Среднестатистическая фондовая биржа-член Федерации в 1996 г. имела 432 члена-совладельца (брокеры, брокеры-дилеры и др.). За этой цифрой скрывается существенная дифференциация по регионам и странам. В Северной Америке, например, канадские биржи насчитывают в среднем около 80 членов, в то время как в США - 2773, а фондовая биржа МА50АО, объединяющая 5553 члена-совладельца, является самой большой торговой системой среди бирж-членов. Федерации в Южной Америке биржи включают в среднем по 58 членов-совладельцев.
Биржи Азиатско-Тихоокеанского региона насчитывают в среднем 182 члена, Гонконгская фондовая биржа имеет в регионе наибольшее число членов-совладельцев (929), а Сингапурская фондовая биржа - наименьшее (33). В Европе среднее количество членов-совладельцев биржи находится на уровне 62. Это объясняется превалированием небольших бирж на континенте. В то же время интересно. отметить, что даже самые большие европейские биржи, такие, как Лондонская фондовая биржа (300 членов) или Парижская (62), имеют более ограниченное количество членов-совладельцев, чем биржи США
Число членов-совладельцев биржи частично отражает степень концентрации биржевого капитала. В США капитал биржи распылен среди большего количества членов-совладельцев, чем в Азии, Европе или Латинской Америке. В этой связи для членов-совладельцев фондовых бирж в США характерна меньшая степень участия в собственности (капитале, имуществе) фондовой биржи как в абсолютных, так и в относительных значениях по сравнению с другими регионами. Данный факт подтверждается при анализе среднего размера капитала, инвестированного членом-совладельцем биржи. В Азиатско-тихоокеанском регионе, Южной Америке и Европе каждый из них соответственно владеет приблизительно 2,7 млн. долл., 2,7 млн. и 1,1 млн. долл., вложенных в активы биржи, в то время как в Северной Америке - всего около 0,3 млн. долл. Причиной, которая может объяснить отмеченное столь существенное различие, является аспект "места на бирже". На биржах США индивидуальные члены-совладельцы или фирмы должны приобретать "место на бирже", которое позволяет им вести бизнес. Обычно цена "места на бирже" весьма высока и зависит от ряда факторов, таких, как обороты торгов, ликвидность и т. д. Цена "места на бирже" может достигать сумм в несколько миллионов долларов. На биржах за пределами США понятия "место на бирже", как правило, не существует.
Большая часть фондовых бирж-членов Федерации принадлежит их членам-совладельцам (75 %). Но есть различия по континентам. Так, в Америке (Северной и Южной) и в некотором приближении в Азиатско-тихоокеанском регионе фондовые биржи принадлежат исключительно членам-совладельцам. В Европе биржевое членство носит более открытый характер: здесь членами-совладельцами являются только 54 % биржевых участников по сравнению со 100 % в Северной и Южной Америке и 92 % - в Азии. В то время как акционеры владеют 11 %, компании-эмитенты, торгующиеся на биржах, - 8, другие собственники - 27 % (рис. 3). Относительно невысокая доля членов-совладельцев в собственности европейских фондовых бирж объясняется тем, что 17 % бирж этого региона все еще имеют статус, регулируемый специальными правовыми актами, и следовательно, их владельцами, а иногда и единственным владельцем выступает государство в лице министерства финансов, казначейства и т.
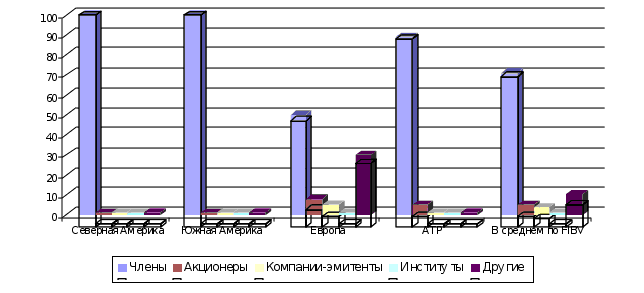
Рисунок 2.3 - Структура владельцев фондовых бирж
2.2.4 Политика распределения доходов •
Большая часть бирж-членов Федерации (64 %) - неприбыльные организации. Практически пропорция неприбыльных бирж одинакова во всех регионах и составляет чуть более 60 % (рис. 4). Под прибыльными или бесприбыльными биржами в данном случае подразумевается, что биржа выплачивает или не выплачивает владельцам доходы от своей деятельности в той или иной форме. Высокий процент неприбыльных бирж во всем мире, кажется, начинает вступать в противоречие с организационно-правовой формой и структурой собственности бирж, описанных выше, и свидетельствует о том, что фондовые биржи становятся все более ориентированными на бизнес. Поскольку большая часть фондовых бирж - это компании и их владельцы, то есть частные корпорации и члены-совладельцы, можно предположить, что прибыль также выступает одной из целей бизнеса на рынке ценных бумаг. Не являются ли в этих условиях владельцы фондовых бирж филантропами, если они не получают дивидендов от биржи?
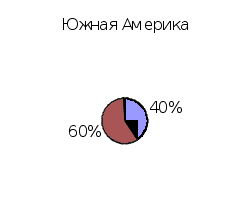
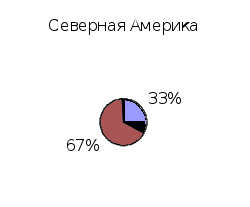
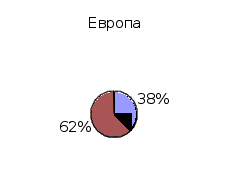
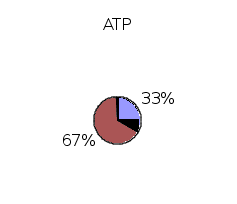
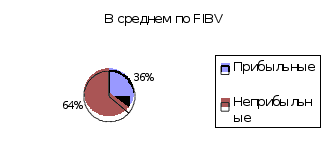
Рисунок 2.4 - Прибыльные и неприбыльные биржи
Ответ непрост. В любом случае акционеры фондовой биржи отличаются от обычных акционеров, инвестирующих в компании, акции которых имеют свободное хождение, или в инвестиционные фонды, когда получение прибыли служит единственной мотивацией. Как было отмечено выше, 75 % владельцев фондовых бирж являются членами совладельцами биржи, одновременно выступают и основными пользователями биржевых услуг. Как владельцы-пользователи они больше заинтересованы в поддержании своих средств производства (биржевых механизмов - технологий) эффективными и конкурентоспособными, чем в получении немедленной и регулярной финансовой отдачи в виде прямых денежных поступлений на свои вложения. Периодически биржи нуждаются в финансировании важных инвестиционных программ, чтобы выдерживать конкуренцию и, следовательно, вынуждены реинвестировать свои доходы. Еще одной причиной является то, что члены-совладельцы используют другие способы возвращения доходов на вложенный капитал, например, когда снижаются биржевые сборы за услуги, предоставляемые биржей.
Интересно проследить, как 36 % бирж-членов Федерации, цель которых - получение прибыли, ее распределяют. В среднем по Федерации 38 % прибыли получают владельцы в качестве дивидендов, 38 % - реинвестируется в биржевые технологии, 20 % - перераспределяется в форме скидок на биржевые услуги своим членам и 4 % прибыли распределяется среди собственников другими способами.
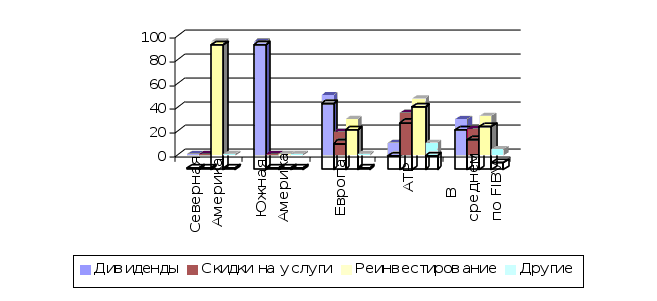 Следует
отметить, что
политика
распределения
доходов существенно
различается
по регионам
(рисунке 2.5). В
Северной Америке
все доходы
фондовых бирж,
полученные
в 1996 г., были реинвестированы,
в то время как
в соседней
Южной Америке
- распределены
между членами-совладельцами
в форме дивидендов.
В Европе и
Азиатско-Тихоокеанском
регионе политика
распределения
доходов была
более сбалансированной,
и биржи перераспределили
свои доходы
в пользу владельцев
двумя-тремя
разными способами.
В Европе дивиденды
составили 47 %
прибыли, 33 % общего
объема прибыли
было реинвестировано,
20 % -возвращено
в форме скидок
на услуги
членам-совладельцам.
В Азиатско-Тихоокеанском
регионе распределение
прибыли было
подчинено -иным
приоритетам
по сравнению
с Европой: большая
часть (43 %) суммы
биржевых доходов
региона была
реинвестирована
в соответствии
с привычками
накопления,
29 % - использовано
для снижения
биржевых сборов
и только 14 %, -
распределено
в качестве
дивидендов.
,
Рисунок 2.5 - Распределение доходов
Смешанная политика распределения доходов предполагает прежде всего стимулирование интересов членов-совладельцев фондовой биржи, укрепление в то же время ее финансовой базы и способность фондовой биржи выдерживать конкуренцию путем реинвестирования прибыли.
2.3 Анализ эффективности работы фондовых бирж
Фондовые биржи играют определенную роль в функционировании фондового рынка в странах с развитыми рыночными отношениями. Наглядной иллюстрацией данного положения является то обстоятельство, что более 95 % объема сделок купли-продажи ценных бумаг на фондовом рынке развитых в экономическом отношении стран осуществляется через фондовые биржи. При этом фондовый рынок эффективно выполняет возложенные на него функции кредитования экономики, что не скажешь о российских фондовых биржах.
Рассмотрим практику функционирования фондовых бирж различных стран. При этом эффективность работы фондовых бирж будет оценена по таким критериям как рыночная капитализация; количество акций, котирующихся на бирже; оборот торговли акциями; число совершенных сделок с акциями.
Капитализация фондового рынка. Под данным термином понимается суммарная курсовая стоимость выпущенных акций компанией, имеющих регулярную котировку. Данный показатель важен по тому, что он отражает величину национального достояния, овеществленного в ценных бумагах. Капитализация показывает, насколько вовлечен в инвестиционный процесс эмиссионный капитал потенциальных инвесторов.
Данные о капитализации фондовых бирж приведены в таблице 2.2 [9,17]
Таблица 2.2 - Капитализация фондовых бирж мира в 2000 году
| Фондовые биржи | ВВП | капитали | Процент к ВВП страны | |
| страна | страны, млн. долл. | Зация, млн. долл | ||
| А | 1 | 2 | 3 | 4 |
| 1. Лондонская | Великобритания | 1072 | 1347 | 126 |
| 2. Нью-йоркская | США | 6801 | 5655 | 83 |
| 3. Немецкая | Германия | 2087 | 577 | 28 |
| 4. Токийская | Япония | 4329 | 3545 | 82 |
| 5. Корейская | Корея | 370 | 182 | 49 |
| 6. Московская | Россия | 200 | 60 | 30 |
Анализ данных, проведенных в настоящей таблице, указывает на то, что у стран с развитой рыночной экономикой, например, таких как США, Япония, доля акционерного капитала составляет (практически во всех случаях) определенную долю в валовом внутреннем продукте государства.
Интересен факт превышения 199 % величины капитализации значения ВВП у Великобритании, что указывает, с одной стороны, на относительно более высокий уровень развития рынка ссудных капиталов в экономике страны по отношению к непосредственно производительной его части, а с другой - на значительную интернационализацию фондового рынка Великобритании и вовлеченность в оборот фондового рынка значительного количества ценных бумаг иностранных эмитентов.
Количество акций, котирующихся на бирже. Данный показатель отражает, с одной стороны, заинтересованность эмитентов в инвестициях, связанных с рынком ценных бумаг, а с другой - умение эмитентов использовать инвестиционные возможности фондового рынка для реализации своих инвестиционных проектов.
Важность этого параметра обусловлена тем, что для прохождения процедуры листинга ценные бумаги должны отвечать достаточно высоким требованиям. Поэтому эмитент, чьи ценные бумаги удовлетворяют требованиям биржевого листинга, имеет своего рода сертификат качества.
Количество акций, котирующихся на бирже, отражает уровень развития фондового рынка в экономической системе государства. Отметим, что количество иностранных ценных бумаг, прошедших листинг на фондовой бирже, показывает степень интернационализации национального фондового рынка. Это легко объяснить, обратив внимание на количество ценных бумаг, допущенных к обращению на различных фондовых биржах.
Данные о количестве акций, котирующихся на фондовых биржах мира приведены в таблице 2.3. [35,22]
Таблица 2.3. - Количество акций, котирующихся на фондовых биржах мира в 2000 году.
| Фондовые биржи | Количество акций. | |
| всего | Доля иностранных акций, % | |
| 1. Лондонская | 1622 | 58,2 |
| 2. Нью-йоркская | 2502 | 20,8 |
| 3. Немецкая | 2242 | 11 |
| 4. Токийская | 1791 | 4,3 |
| 5. Корейская | 721 | 0 |
| 6. Московская | 480 | 0 |
Обращает на себя внимание высокое значение доли иностранных ценных бумаг, котирующихся на фондовых биржах в странах Западной Европы, США, и низкое значение акций иностранных фирм, прошедших листинг на фондовых биржах стран Тихоокеанского региона. Даже на одной из крупнейших фондовых бирж мира - Токийской фондовой бирже - доля иностранных акций составляет всего 4,33 %. На Корейской фондовой бирже и Московской фондовой бирже акции иностранных фирм вообще не допускаются. Такое низкое значение показателя количества котируемых иностранных ценных бумаг обусловлено протекционистской политикой национальных правительств этих стран, которые обеспечивают эффективную защиту национальных эмитентов и привлечение национального эмиссионного капитала для инвестирования в национальную экономику.
Оборот торговли акциями. В несколько упрощенном понимании данный показатель отражает степень ликвидности акций на фондовой бирже, то есть на сколько быстро инвестор может продать акции без существенной потери в их стоимости. Поэтому можно сказать, что в определенной степени данный показатель отражает степень спекулятивности рынка, которая обеспечивается профессиональными участниками рынка ценных бумаг - брокерами. Другими словами, данный показатель отражает степень заинтересованности брокеров в фондовом рынке и масштабы вовлечения их в технологию функционирования фондового рынка.
Данные об этом показателе эффективности работы фондового рынка представлены в таблице 2.4. [35,25]
Таблица 2.4 - Оборот торговли акциями в 2000 году
| Количество акций | ||
| Всего, млн. долл. | Доля иностранных акций, % | |
| 1. Лондонская | 1153221 | 54,36 |
| 2. Нью-йоркская | 3082916 | 8,45 |
| 3. Немецкая | 593936 | 2,32 |
| 4. Токийская | 884000 | 0,12 |
| 5. Корейская | 185428 | 0 |
| 6. Московская | 4818 | 0 |
Данный показатель - оборот торговли акциями особенно ясно указывает на политику защиты национальных эмитентов, проводимую различными странами, особенно такими, как Япония, Корея и Россия. Доля иностранных акций в общем обороте торговли акциями в Японии составляет мизерную величину, тогда как в Корее и России вовсе отсутствует.
Число совершенных сделок с акциями. В определенной степени этот показатель корреспондирует с предыдущим критерием. Однако он существенно дополняет его: соотношение количества акций, проданных на бирже, и их оборота хотя весьма приблизительно, но все же дает информацию о том, какова средняя стоимость одной сделки с акциями на бирже. Другими словами, отношение оборота торговли акциями к количеству сделок с акциями, проданными на бирже, показывает средний объем одной сделки, то есть указывает на сколько объем сделки с акциями по стоимости приемлемы как для эмитента, так и для инвестора.
Таким образом, рассматривая оборот торговли акциями с показателем числа совершенных биржевых сделок, мы оцениваем среднюю стоимость одной сделки, а значит получаем представление об инвестиционной ситуации на фондовом рынке данной страны. Данные об этой информации представлены в таблице 2.5. [35,28]
Таблица 2.5 - Число совершенных биржевых сделок с акциями в 2000 году.
| Фондовые биржи | Число сделок, тыс. | Средняя стоимость одной сделки, тыс. долл. |
| 1. Лондонская | 6658 | 173,2 |
| 2. Немецкая | 9813 | 60,5 |
| 3. Нью-йоркская | 58562 | 52,6 |
| 4. Корейская | 32255 | 5,7 |
| 5. Московская | 350 | 13,8 |
Из данной таблицы видно, что рынок наиболее богатых продавцов и покупателей - это фондовый рынок Великобритании. Наиболее богатыми являются Российский и Корейский фондовые рынки, где низкая средняя стоимость сделки с акциями на бирже указывает на относительную несостоятельность инвесторов и непритязательность эмитентов.
2.4 Анализ биржевых индексов
Фондовые индексы являются самыми популярными во всем мире обобщающими показателями состояния рынка ценных бумаг. Так, например, индекс Доу-Джонса в США и индекс "Интер-факс - РТС" в России. Их динамика и будет представлена в этом разделе. Эти индексы являются основными индикаторами, по которым можно судить об общем состоянии экономики фондового рынка и экономики страны в целом.
Рынок ценных бумаг, как показывает мировой опыт, тесным образом связан с состоянием национальной экономики и с процессами, происходящими на мировых финансовых рынках. Как правило, тенденции развития фондового рынка соответствуют тенденциям развития всей экономики страны, а именно, в условиях экономического роста. Растут и курсы акций, а в условиях кризиса рыночные цены акций и объемы их оборота снижаются.
Показательным примером того когда фондовый кризис развивался синхронно с экономическим кризисом может служить ситуация в период мирового экономического кризиса 1929—1933 гг. Снижение курсов акций на Нью-йоркской фондовой бирже началось в среду 23 октября 1929 г., а через несколько дней достигло катастрофических размеров. 28 и 29 октября индекс Доу-Джонса снизился на 68,90 пункта, или на 23,1 % при резком увеличении объема продаж. Так, если 23 октября было продано 6 млн. акций, то 29 октября сменили своих владельцев 16,4 млн. акций.
В дальнейшем, вплоть до середины 1932 г. стоимость акций неуклонно падала по мере того, как происходило падение промышленного производства, и снижение потребительского спроса — экономика страны погружалась в состояние глубокой депрессии. Индекс Доу-Джонса упал с 386 пунктов 22 октября 1929 г. до 41 пункта 2 июля 1932 г. Уровень 386 пунктов был вновь достигнут лишь спустя 22 года — в 1954 г.
Следует отметить, что показатели фондового рынка могут не соответствовать в точности фазам деловой активности. Фондовый рынок подвергается воздействию множества факторов, поэтому рыночные цены акций постоянно колеблются. И хотя в течение длительного периода времени отчетливо просматривается тенденция к повышению курсов акций, в отдельные годы происходит снижение курсовой стоимости акций. Так, со времен “великой депрессии” 1929—1933 гг. падение средней Цены акций по отношению к предыдущему году на Нью-Йоркской фондовой бирже отмечалось 20 раз. Наиболее крупное падение индекса Доу-Джонса было отмечено в октябре 1987г. 19 октября индекс упал сразу на 508 пунктов, или на 22,8 %. Акции, входящие в листинг Нью-йоркской фондовой биржи за один день подешевели на 560 млрд. долл. На следующий день был поставлен рекорд по объему торговли — было продано 608 млн. акций. За несколько дней индекс Доу-Джонса снизился на 743 пункта или на 30.
Такое глубокое падение курсов акций в 1987 г. произошло отнюдь не в период экономического кризиса. В 1987 г. имело место лишь некоторое снижение темпов роста экономики. Вместе с тем, негативное воздействие на фондовый рынок оказал ряд других факторов. США имели в то время большой дефицит государственного бюджета. Рост процентных ставок и ослабление курса доллара свидетельствовали о приближающейся инфляции. Дефицит торгового баланса вызывал беспокойство иностранных инвесторов и стремление избавиться от долларовых активов. Страх перед инфляцией, угроза падения курсов акций привели к лихорадочной распродаже акций как мелкими, так и крупными инвесторами.
Отмеченные факторы, несомненно, способствовали развитию фондового кризиса, однако степень падения рынка далеко не соответствовала негативным явлениям, а в немалой степени была связана с паникой которая охватила большое число участников фондовою рынка. По мере рассеивания панических настроений рынок восстанавливал утраченных позиции. Уже к концу 1987 г. курсы акций повысились па 2 %, а к ко 1988 г. — еще на 12 %. Если для преодоления последствий фондов краха 1929—1933 гг. США потребовалось 22 года, то последствия фондового кризиса 1987 г. были ликвидированы за 3 года — уже к началу 1991 г. средняя цена акций достигла предкризисного уровня 1987 г.
Рынок ценных бумаг любой страны испытывает подъемы и падения влиянием разного рода экономических и политических, внутренних и внешних факторов. Российский фондовый рынок, несмотря на то, имеет пока очень короткую историю, не является исключением. Рынок начал испытывать заметные колебания сразу же после завершения чековой приватизации. Так, уже во втором полугодии 1994 г. на рынке негосударственных ценных бумаг наметился спад, продолжавшийся почти весны 1995г. С апреля - мая 1995г. на ринке цепных бумаг наметился подъем, который продолжался до осени 1995 г. В 1996 г., несмотря некоторые колебания фондового рынка, наблюдалась явно выраженная тенденция к росту объемов совершаемых сделок и курсовых цен акций. Так, средняя цена акций, входящих в расчет индекса РТС, с декабря 1995 г. по январь 1997 г. увеличилась в 2,1 раза, а месячный объем сделок в РТС возрос за это время в 16 раз.
В первом полугодии 1997 г. российский фондовый рынок продола движение по восходящей линии. Так, индекс РТС за 7 месяцев вырос 2 с лишним раза и достиг своего максимального значения — 569 пунктов
8 августа 1997 г. С конца июля—начала августа 1997 г. на фондовых рынках мира началось снижение курсов большинства акций, что было связано с первыми симптомами назревающего финансового кризиса стран азиатского региона. Разразившийся здесь финансовый кризис в конце октября 1997 г. привел к “обвалу” курсов акций на фондовых рынках мира. Так, индекс Доу-Джонса к концу октября 1997 г. но сравнению с максимальным значением 8113 пунктов 28 июля 1997 г. снизился на 9 % и составил 7381 пункт. В Германии акции подешевели примерно на 15 %. Но гораздо большее падение отмечалось на российском фондовом рынке — 28 октября 1997 г. индекс РТС по сравнению с 8 августа 1997 г. снизился на 31 % и составил 392 пункта. Этим было положено начало кризисного этапа в развитии российского рынка акций.
В известной степени события конца октября 1997 г. явились переломным моментом в отношении иностранных инвесторов к инвестициям в российскую экономику. В 1996 г. и первой половине 1997 г. российский фондовый рынок рассматривался иностранными инвесторами как весьма перспективный. Вложения в российские ценные бумаги приносили высокие прибыли, поэтому можно было мириться с нарушением прав инвесторов, с несовершенством российского законодательства, с нестабильностью экономической и политической ситуации. Но азиатский кризис, с которого началось неуклонное падение курсов российских акций, привел к падению доверия к российским акциям. Западные инвесторы стали активно избавляться от российских акций. Массовая продажа российских акций иностранными инвесторами и явилась одной из важнейших причин столь резкого снижения курсов акций в октябре 1997 г.
Капиталы, отозванные из стран Азиатско-Тихоокеанского региона и из России, стали искать применения на рынках более стабильных регионов мира потому на фондовых рынках Запада уже в начале февраля 1998 г. курсы акций достигли докризисного уровня (конца октября 1997 г.) и в дальнейшем их рост продолжался. Так, индекс Доу-Джонса 20 июля 1998г. достиг отметки 9336 пунктов, что на 15 % выше уровня конца июля 1997 г. Между тем курс акций российских эмитентов продолжал стремительно снижаться, и к 10 августа 1998 г. индекс РТС опустился до отметки 120 пунктов. За год российские акции обесценились в 4,7 раза. Резко сократился объем торгов. Многие акции стали неликвидными. Так, индекс РТС упал почти в 3 раза - со 109 пунктов 17 августа до 38 пунктов 5 октября 1998г, а индекс Доу-Джонса снизился за это время на 9 % - с 8466 пунктов до 7739 пунктов. В конце 1998 г. индекс РТС достигли отметки 60 пунктов, а индекс Доу-Джонса колеблется в основном в пределах 8000-9000 пунктов.
Приведенные цифры красноречиво говорят о том, что осенью 1998г. российский рынок ценных бумаг оказался в состоянии глубокого кризиса, что было связано как с влиянием ряда неблагоприятных факторов. Так и с ошибочными действиями российского руководства. Кризис фондового рынка способствовал развитию кризиса банковской системы, что, в конечном счете, способствовало углублению кризиса