Банковский менеджмент в мелком региональном отделении ком банка в переходный период кризисной экономики
Таблица 2.1.
Динамика структуры пассива АКБ СБС-Агро Бурятия дополнительный офис № 8175 за период с 01.01.1994 по 01.01.1999гг.
(%)

Таким образом, на протяжении всего исследуемого периода основным источником ресурсов банка являются привлеченные средства, составляющие в среднем около 80% всех банковских ресурсов. На долю собственных средств банка ( фонды банка + нераспределенная прибыль текущего года) приходится около 20%, что в целом отвечает сложившейся структуре в мировой банковской практике.
анализ структуры привлеченных средств
таблица 2.2.
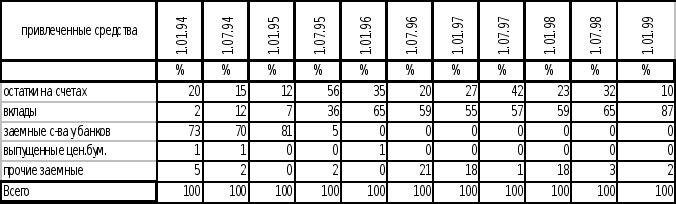
Анализ структуры привлеченных средств свидетельствует о преобладании заемных средств банков в течении 1994 года и 1-го полугодия 1995 года. Удельный вес этих средств в общей сумме заемных средств колеблется от 73% до 81%. Такое преимущество заемных средств банков вызвано тем, что Агропромышленный банк - это сельскохозяйственный банк, предназначенный для обслуживания сельского хозяйства для которых в 1994-1995 годах активно выделялись централизованные кредитные ресурсы на выполнение полевых работ, закуп ГСМ для проведения уборочных и посевных компаний, закуп скота и другие сельскохозяйственные нужды.
Начиная со II-го квартала 1995 года до конца анализируемого периода наблюдается преобладание удельного веса вкладов населения и остатков на расчетных счетах клиентов в общей массе привлеченных средств. Традиционно первый источник является более предпочтительным с точки зрения доходности, второй - стабильности.
Наибольший удельный вес в структуре привлеченных средств занимают вклады населения.
Вклад - денежные средства в валюте РФ или иностранной валюте, размещаемые физическими лицами в целях хранения и получения дохода. Доход по вкладу выплачивается в денежной форме в виде процентов.
В Северобайкальском дополнительном офисе существует три разновидности вкладов:
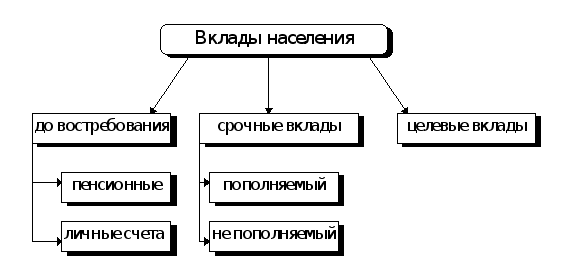
Рис.2.1. Виды вкладов населения в
Анализ изменения остатков по вкладам в результате изменения количества счетов и среднего размера вклада на один счет представлены в таблице 2.3.
Анализ изменения остатков по вкладам в результате изменения количества счетов и среднего размера вклада на один счет.
таблица 2.3.
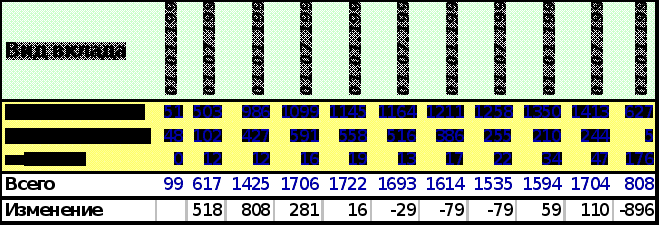
Изменение общей суммы вкладов происходит в результате изменения двух показателей:
количества открытых счетов
изменения среднего размера вклада в расчете на один счет.
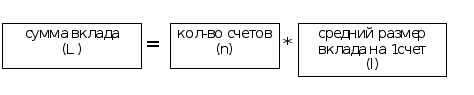
Определим прирост общей суммы вклада в результате роста количества счетов. Для этого используем формулу 2.1.
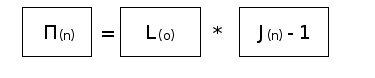
(2.1.),
где П
Полученные по итогам рассчета данные систематизированы в таблице 2.4.
Таблица 2.4.
Изменение общей суммы вкладов в следствии увеличения или уменьшения количества счетов
таблица 2.4.
-
Отчетная дата L(o) J(n)-1 П 01.07.1994 133 5.23 698 01.01.1995 1014 1.31 1327 01.07.1995 1169 0.2 230 01.01.1996 2042 0.01 26 01.07.1996 3521 -0.02 -63 01.01.1997 3577 -0.05 -181 01.07.1997 3225 -0.05 -151 01.01.1998 2686 0.04 115 01.07.1998 2781 0.07 195 01.01.1999 3296 -0.53 -1747
(анализ)
Таблица 2.5.
Прирост или снижение общей суммы вкладов в следствии увеличения или уменьшения размера вклада на 1 счет.
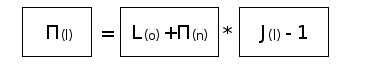
таблица 2.5.
-
Отчетная дата L(o) П(n) J(n)-1 П(l) 01.07.1994 133 698 0.22 183 01.01.1995 1014 1327 -0.50 -1172 01.07.1995 1169 230 0.46 643 01.01.1996 2042 26 0.70 1453 01.07.1996 3521 -63 0.03 119 01.01.1997 3577 -181 -0.05 -171 01.07.1997 3225 -151 -0.13 -388 01.01.1998 2686 115 -0.01 -20 01.07.1998 2781 195 0.11 320 01.01.1999 3296 -1747 0.87 1358
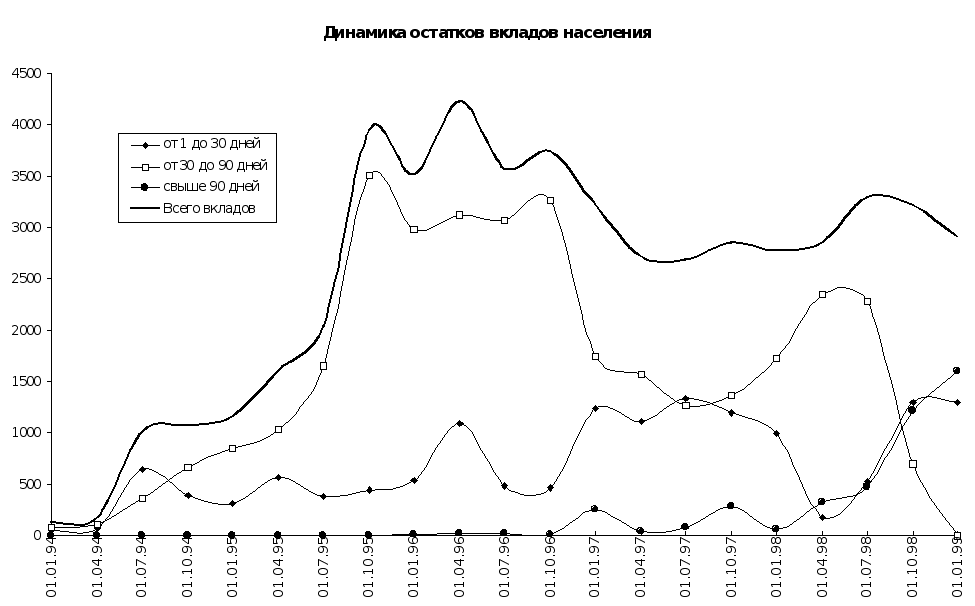
Проанализировав динамику остатков вкладов населения можно сделать следующие выводы:
Начиная с 1 января 1994 года по 1 апреля 1996 года привлеченные денежные средства во вклады населения имели устойчивую тенденцию к увеличению. Так за 1994 год наблюдается прирост вкладов на 1036 тысяч рублей (из за увеличения количества счетов изменение произошло на +2025 тысяч рублей , а из-за уменьшения среднего остатка по вкладу на -989 тысяч рублей) , что составляет 779% к остатку на 1 января 1994 года.
В 1995 году прирост составил 2352 тысячи рублей ( из-за увеличения количества счетов на +256 тысяч рублей, а из-за изменения среднего остатка на 1 счет на 2096 тысяч рублей), что составляют 201% к остатку на 1 января 1996 года. Такой прирост во вклады населения объясняется активным развитием в 1993-1995 годах банковской сферы, отсутствием страха у населения за накопленные сбережения ( банкротства банков еще впереди), предложение населению вкладов различного ассортимента ( по сроку, доходности, способу получения процентов и т.д.), введение в 1994 году зарплатного проекта МП Горкоммунэнерго ( выплата заработной платы через личные банковские счета персоналу), что в 1994 году первоначально увеличило количество счетов открытых в банке , а в 1995 году соответственно в результате охвата новой группы населения обеспечило прирост денежных средств во вклады населения на срочные счета.
Начиная с 1996 года начинается отток вкладов : в 1996 году на 296 тыс.руб ( из-за уменьшения количества счетов отток вкладов составил 244 тысячи рубля, а из-за уменьшения среднего остатка вклада на 1 счет на 52 тысячи рублей).
В 1997 году - 444 тыс.рублей ( из-за уменьшения количества счетов отток составил 36 тысяч рублей, из-за уменьшения среднего остатка вклада в расчете на 1 счет на 408 тысяч рублей). Снижение количества счетов и среднего остатка вклада в расчете на 1 счет на протяжении 2 лет обусловлено тем, что в связи с тяжелым финансовым состоянием МП Горкоомунэнерго отказалось от осуществления зарплатного проекта, а также уменьшения доверия вкладчиков к коммерческим банкам, уменьшение ставки по срочным депозитам до уровня ставок по аналогичным вкладам Сберегательного банка России, что повлекло отток вкладов в банк с более низким уровнем риска невозврата вкладов.
С 1 января 1998 года начинается прирост вкладов. Это объясняется тем, что отделение активизировало свою работу в маркетиноговом отношении, больше обращая внимание на процесс продвижения своих услуг на рынок, а так же увеличением и стабилизацией доходов граждан. Так за 1-е полугодие 1998 года в результате увеличения количества счетов сумма вкладов населения увеличилась на 195 тысяч рублей, а в результате изменения среднего остатка вклада в расчете на 1 счет на 320 тысяч рублей . Общий прирост составил 515 тысяч рублей, что составляет 19% к общей сумме остатков вклада на 1 января 1998 года.
С 1 июля 1998 года , в связи с августовским кризисом, начинается отток вкладов населения. Так за II-е полугодие 1998 года от составил 389 тысяч рублей , что составляет 12% от суммы вклада на 1 июля 1998 года и мог быть еще гораздо большим ( до 90% ), но в связи с тяжелым положением банка вклады выплачиваются только в случае крайней необходимости.
Наглядно увидель изменение остатков….можно на примере рис.2.2.
Для … рассчитаем и проанализируем коэффициент использования привлеченных ресурсов.
Этот коэффициент показывает, какой процент от общего объема привлеченных ресурсов помещен в кредиты. Коэффициент свыше 75% ( в зарубежной практике) свидетельствует о рискованной кредитной политики банка. Коэффициент ниже 65% свидетельствует об обратном, т.е. о пассивной кредитной политике. Рассчитаем его по формуле 2.2. []
Коэффициент Задолженность по кредитам
использования = ---------------------------------------------------------
депозитов остатки по всем привлеченным ресурсам
Данные, полученные в результате проведенных расчетов, приведены в таблице 2.6.
таблица 2.6.
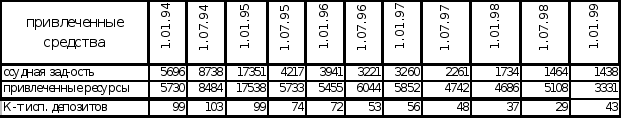
Анализ коэффициента использования депозитов показывает, что в 1994 и году банк проводил агрессивную, рискованную кредитную политику т. к. Коэффициент превысил 75%-ый барьер , в течении 1995 года кредитная политика банка отвечала общепринятым мировым стандартам. С 1996 года до конца анализируемого периода наблюдается снижение коэффициента с 53% до 29%, что говорит о пассивной кредитной политики банка.
2.3. Анализ управления активными операциями Коммерческого банка.
(текст)
Динамика структуры активов с точки зрения доходности
таблица 2.7.
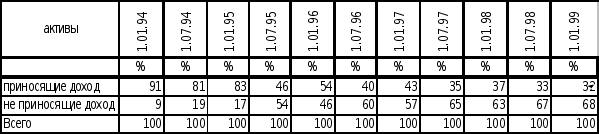
В процессе проведенного анализа структуры активов с точки зрения доходности выявлено, что доля активов приносящих доход ( кредиты + вложения в ценные бумаги) на протяжении анализируемого периода снижается с 91% в общей сумме активов до 35%, а активы не приносящие доход наоборот, увеличиваются с 9% до 65% в общей сумме активов
Динамика структуры активов приносящих доход
таблица 2.8.
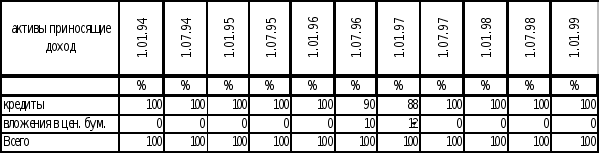
На примере приведенных в таблице 2.8. данных ясно прослеживается , что основную и практически единственную группу активов приносящих доход составляют кредиты. Следовательно, причина снижения доли активов приносящих доход в общем объеме активов находится именно в снижении объемов кредитования на всем протяжении анализируемого периода.
Исходя из того факта, что кредитные операции на протяжении всего анализируемого периода занимают ведущие позиции, очевиден тот факт, что в управлении активными операциями данного коммерческого банка большая роль принадлежит качеству управления кредитным портфелем.
Для более качественного управления кредитным портфелем необходим прежде всего его глубокий и всесторонний анализ.
Кредитный портфель - характеристика структуры и качества выданных ссуд, классифицированным по определенным критериям.
Анализ кредитного портфеля - это комплекс аналитических мероприятий, включающих в себя исследование совокупности выданных ссуд по различным направлениям.
За счет кредитных операций в коммерческих банках всего мира формируется основная часть чистой прибыли.
Анализ динамики выдачи кредитов лучше представить в виде графика, так более наглядно отображается объем выданных кредитов в анализируемом периоде (рис.2.3.)
.
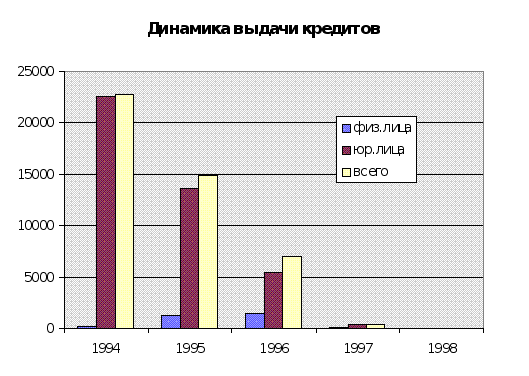 Рис.2.3.
Подвергая рассмотрению данный график, можно сделать следующие выводы: на протяжении всего анализируемого периода общий объем денежных средств, размещенных в кредиты, сокращается.
В 1998 году отделение банка не осуществляло кредитования ни юридических, ни физических лиц. Именно этот факт послужил причиной снижения доли активов, приносящих доход.
анализ выданных ссуд по срокам, целям и принадлежности ресурсов.
таблица 2.9.
| цели | сроки предоставления кредитов | |||||||
| кредитования | 1-30 дней | 31-90 дней | 91-180 дней | 180 до 1года | 2 года | 3 года | более 3 лет | всего |
|
1994 год |
||||||||
|
собственные ресурсы |
||||||||
| потребительский | 2 | 22 | 86 | 75 | 15 | 4 | 0 | 204 |
| закуп товара | 748 | 2664 | 2130 | 342 | 10 | 0 | 0 | 5894 |
| закуп сырья | 28 | 93 | 0 | 3 | 0 | 0 | 0 | 124 |
| закуп оборудования | 0 | 140 | 0 | 0 | 0 | 0 | 0 | 140 |
| заработная плата | 45 | 627 | 120 | 190 | 0 | 0 | 0 | 982 |
| погашение К - зад-ти | 20 | 125 | 5 | 0 | 0 | 0 | 0 | 150 |
| ГСМ | 20 | 10 | 9 | 30 | 0 | 0 | 0 | 69 |
| скот | 0 | 2 | 0 | 0 | 0 | 0 | 0 | 2 |
| удобрения | 0 | 0 | 14 | 0 | 0 | 0 | 0 | 14 |
| ИТОГО: | 863 | 3683 | 2364 | 640 | 25 | 4 | 0 | 7579 |
|
централизованные ресурсы |
||||||||
| весенне-полевые | 0 | 13 | 8 | 56 | 0 | 21 | 17 | 115 |
| закуп товара | 0 | 707 | 2840 | 9926 | 0 | 0 | 0 | 13473 |
| закуп корма и скота | 0 | 1 | 0 | 35 | 0 | 0 | 54 | 90 |
| закуп сырья | 0 | 0 | 0 | 105 | 0 | 0 | 0 | 105 |
| приобретение оборудования | 0 | 0 | 0 | 0 | 0 | 0 | 4 | 4 |
| заработная плата | 0 | 25 | 0 | 0 | 0 | 0 | 0 | 25 |
| погашение К -зад-ти | 0 | 0 | 0 | 75 | 0 | 0 | 0 | 75 |
| ГСМ | 30 | 103 | 291 | 856 | 25 | 4 | 19 | 1328 |
| ИТОГО: | 30 | 849 | 3139 | 11053 | 25 | 25 | 94 | 15215 |
|
Всего 1994 год |
893 |
4532 |
5503 |
11693 |
50 |
29 |
94 |
22794 |
|
1995 год |
||||||||
|
собственные ресурсы |
||||||||
| потребительский | 73 | 296 | 146 | 196 | 182 | 75 | 0 | 968 |
| закуп товара | 3600 | 2627 | 2776 | 1020 | 0 | 0 | 0 | 10023 |
| закуп сырья | 0 | 0 | 100 | 0 | 0 | 0 | 0 | 100 |
| заработная плата | 70 | 120 | 50 | 10 | 14 | 0 | 0 | 264 |
| погашение К -зад-ти | 0 | 0 | 240 | 0 | 0 | 0 | 0 | 240 |
| ГСМ | 0 | 0 | 50 | 0 | 0 | 0 | 0 | 50 |
| ИТОГО: | 3743 | 3043 | 3362 | 1226 | 196 | 75 | 0 | 11645 |
|
централизованные ресурсы |
||||||||
| закуп товара | 690 | 0 | 218 | 2150 | 0 | 0 | 0 | 3058 |
| ГСМ | 190 | 0 | 0 | 0 | 0 | 0 | 0 | 190 |
| ИТОГО: | 880 | 0 | 218 | 2150 | 0 | 0 | 0 | 3248 |
|
Всего 1995 год |
4623 |
3043 |
3580 |
3376 |
196 |
75 |
0 |
14893 |
|
1996 год |
||||||||
|
собственные ресурсы |
||||||||
| потребительский | 80 | 496 | 384 | 388 | 33 | 21 | 80 | 1482 |
| закуп товара | 1165 | 1494 | 1835 | 105 | 0 | 0 | 0 | 4599 |
| закуп скота | 0 | 2 | 0 | 0 | 0 | 0 | 0 | 2 |
| погашение К -зад-ти | 500 | 0 | 0 | 0 | 0 | 0 | 0 | 500 |
|
Всего 1996 год |
1745 |
1992 |
2219 |
493 |
33 |
21 |
80 |
6583 |
|
Централизованные ресурсы не выделялись |
||||||||
|
1997 год |
||||||||
|
собственные ресурсы |
||||||||
| потребительский | 0 | 36 | 4 | 34 | 0 | 0 | 0 | 74 |
| закуп товара | 0 | 70 | 120 | 190 | 380 | |||
|
Всего 1997 год |
0 |
106 |
124 |
224 |
0 |
0 |
0 |
454 |
Исходя из анализатаблицы 2.9. видно, что в 1994 году основная сумма предоставленных кредитов была выдана за счет централизованных ресурсов. Доля этих ресурсов составила 67% к итогу 1994 года и только 33% выданных кредитов выдано за счет собственных ресурсов банка. В 1995 году доля централизованных ресурсов в общей сумме предоставленных кредитов снижается с 67% до 22%, а доля собственных увеличивается до 78% ( прирост составил 4066 млн. рублей или 45% к предыдущему году). Такой прирост собственных кредитных ресурсов обеспечен соответствующим приростом вкладов населения. В 1996 и 1997 годах централизованные ресурсы не выделялись, а объем выданных кредитов по сравнению с предыдущем годом сократился на 66% и 93% соответственно. В 1997 году Приказом №10 от 7 февраля 1997 года по АКБ Агропромбанк введено Положение о порядке рассмотрения, принятия решений о кредитовании и обеспечении выполнения кредитных проектов в региональных филиалах АКБ “АПБ”, которым введен запрет на принятие решения о кредитовании заемщика в отделениях банка, введена новая методика оценки финансового состояния заемщика рассмотрение кредитных проектов . С момента введения в действие этого Положения ни один заемщик, обратившийся в отделение по поводу оформления кредита не смог собрать всех необходимых документов, предусмотренных данным Положением, а так же ни один результат проведенного анализ финансового состояния заемщика не смог удовлетворить установленные нормативы. В 1998 году отделение не прокредитованно ни одного заемщика.
Анализ выданных ссуд за счет собственных ресурсов банка по целевому назначению показывает, что предпочтение отдавалось кредитованию торгово-закупочного бизнеса. Так в 1994 году на закуп товара выдано 78 % к итогу 1994 года; в 1995 году - 86%; в 1996 году - 70%; в 1997 - 84%. Такая большая степень концентрации кредитов в торгово--закупочном бизнесе продиктована сложившимися условиями в Российской экономике. Руководствуясь законами рынка банк предпочитает вкладывать ресурсы в торговлю - самую доходную часть российской экономики. Анализ выданных ссуд за счет централизованных ресурсов свидетельствует о о том же. Так в 1994 89% от общей суммы выделенных централизованных ресурсов размещено в торговле, в 1995 году - 94 %.
В целом в 1994 году в торгово-закупочном бизнесе сконцентрировалось 85 % всех кредитных ресурсов банка. В 1995 году - 88%, в 1996 - 70%, в 1997 - 84%.
Второй, по размеру удельного веса в общей сумме выданных кредитов:
а) за счет собственных ресурсов банка, показатель - это потребительский кредит. Так на потребительские нужды населения в 1994 году было выдано 3% от общего объема собственных ресурсов размещенных в кредитах; в 1995 году - 8%; в 1996 году - 23%; в 1997 году - 16%.
б) за счет централизованных ресурсов - ГСМ. В 1994 году общая сумма заключенных кредитных договоров на приобретение ГСМ составила 9% от общей массы размещенных централизованных ресурсов, в 1995 году - 6%.
В целом на долю потребительского кредитования в 1994 году пришелся всего 1%, в 1995 году - 6%, в 1996 - 23%, в 1997 году - 16%.
Прослеживается явная тенденция к увеличению доли потребительского кредита в общем объеме заключаемых кредитных договоров.
Из приведенных данных видно, что на протяжении анализируемого периода кредитные ресурсы размещались в основном в краткосрочные и среднесрочные периоды. Это так же обусловлено состоянием российской рыночной экономики.
анлиз динамики структуры заемщиков
таблица 2.10.
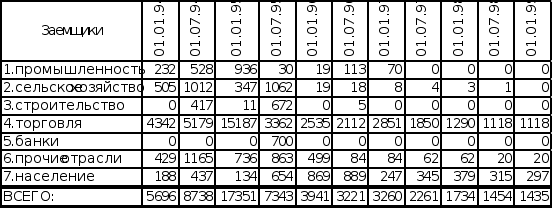
Рассматривая приведенные данны видно, что основную долю в составе заемщиков на отчетные даты занимают торговые организации и население, затем сельское хозяйство и промышленность, банки и строительные организации.
Анализ просроченной задолженности в общей сумме кредитных вложений .
таблица 2.11.
|
01.01.94 |
01.07.94 |
01.01.95 |
01.07.95 |
01.01.96 |
01.07.96 |
|||||||
|
сумма |
уд.вес |
сумма |
уд.вес |
сумма |
уд.вес |
сумма |
уд.вес |
сумма |
уд.вес |
сумма |
уд.вес |
|
|
Срочные кредиты |
5626 |
100 |
8546 |
98 |
16155 |
93 |
2988 |
71 |
3257 |
83 |
2573 |
80 |
|
Просроченные кредиты |
0 |
0 |
192 |
2 |
1196 |
7 |
1229 |
29 |
684 |
17 |
648 |
20 |
|
Кредитный портфель всего |
5626 |
100 |
8738 |
100 |
17351 |
100 |
4217 |
100 |
3941 |
100 |
3221 |
100 |
продолжение
|
01.01.97 |
01.07.97 |
01.01.98 |
01.07.98 |
01.01.99 |
||||||
|
сумма |
уд.вес |
сумма |
уд.вес |
сумма |
уд.вес |
сумма |
уд.вес |
сумма |
уд.вес |
|
|
Срочные кредиты |
2536 | 78 | 1750 | 77 | 1305 | 75 | 999 | 69 | 155 | 10 |
|
Просроченные кредиты |
724 | 22 | 511 | 23 | 429 | 25 | 455 | 31 | 1278 | 90 |
|
Кредитный портфель всего |
3260 |
100 |
2261 |
100 |
1734 |
100 |
1454 |
100 |
1433 |
100 |
Анализируя удельный вес просроченных кредитов в общем объеме кредитного портфеля можно сделать неутешительный вывод. Банк в процессе совершения кредитных сделок уделял недостаточно внимания финансовому состоянию заемщиков и ведению кредитной истории клиента, контроль за погашением кредитов организован на недостаточно высоком уровне. Это послужило причиной снижения доли работающих кредитов в общей сумме кредитного портфеля со 100% на 1 января 1994 года до 90% на 1 января 1999 года.
Анализ кредитного портфеля по степени риска.
таблица 2.12.
|
отчетные |
1 группа |
2 группа |
3 группа |
4 группа |
5 группа |
Всего |
|||||
|
даты |
сумма |
% |
сумма |
% |
сумма |
% |
сумма |
% |
сумма |
% |
сумма |
|
01.01.94 |
4740 | 84 | 693 | 12 | 132 | 2 | 131 | 2 | 5696 | ||
|
01.07.94 |
6318 | 72 | 1744 | 20 | 496 | 6 | 50 | 1 | 100 | 1 | 8738 |
|
01.01.95 |
314 | 2 | 14246 | 89 | 1791 | 9 | 17351 | ||||
|
01.07.95 |
2881 | 69 | 6 | 1194 | 28 | 136 | 3 | 4217 | |||
|
01.01.96 |
3419 | 87 | 452 | 11 | 70 | 2 | 3941 | ||||
|
01.07.96 |
2792 | 87 | 115 | 4 | 54 | 2 | 260 | 7 | 3221 | ||
|
01.01.97 |
2546 | 78 | 93 | 3 | 106 | 3 | 515 | 16 | 3260 | ||
|
01.07.97 |
1750 | 78 | 3 | 508 | 23 | 2261 | |||||
|
01.01.98 |
239 | 14 | 1066 | 61 | 429 | 25 | 1734 | ||||
|
01.07.98 |
177 | 12 | 1277 | 88 | Х | Х | 1454 | ||||
|
01.01.99 |
157 | 11 | 1276 | 89 | Х | Х | 1433 | ||||
Рассматривая кредитный протфель, сформированный по степени риска , можно отметить складывающуюся тенденцию к увеличению выдачи рисковых кредитов. Так, если на 1 янавря 1994 года безнадежных ко взысканию кредитов нет, то на 1 января 1999 года их удельный вес составил 90 % к общей суммы кредитного портфеля.
анализ процесса формирования резерва на возможные потери по ссудам.
таблица 2.13.
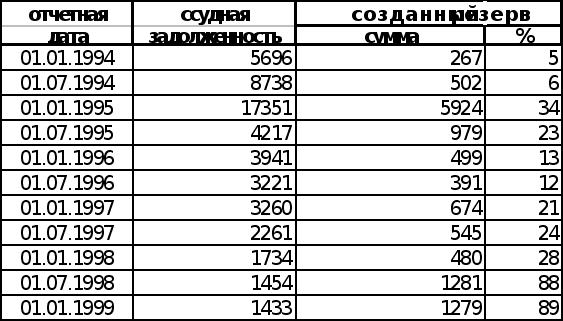
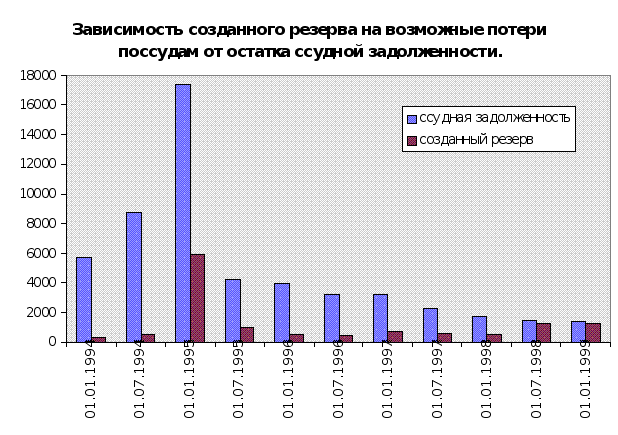
Анализируя процесс формирования резерва на возможные потери по ссудам можно сделать следующий вывод: в 1994 и 1995 годах сумма резерава изменяется пропорционально к изменению ссудной задолженности по кредитом, что является нормой. С 1995 года при снижающейся сумме задолженности сумма созданного резерва продолжает увеличиваться, что объясняется прежде всего увеличением доли просроченных ссуд в общем объеме кредитного портфеля. Зависимость созданного резерва от остатка ссудной задолженности наглядно можно посмотреть на рис.
график 2.3.
2.5 Обобщенные выводы и предложения по стабилизации финансового положения банка.
На основе проведенного анализа управления активами и пассивами Северобайкальского дополнительного офиса № 8175 АКБ СБС-Агро Бурятия можно сделать вывод о снижении объема проводимых операций, как на рынке пассивных операций, так и на рынке активных операций.
Анализ управления пассивами показал, что по состоянию на 1 января 1999 года сумма привлеченных средств банка увеличилась до 96%, причем основную часть привлеченных средств составляют дорогостоящие ресурсы - срочные вклады населения. Их удельный вес в общем объеме привлеченных ресурсов колеблется от 2% в 1994 году до 87 % на 1 января 1999 года. Такое положение обусловлено тем, что на протяжении 1997-1998 годов в отделении проводились структурные изменения, оказавшие влияние на отношения юридических лиц с банком. А именно, в декабре 1996 года в результате проведенного аукциона на право осуществления санации Агропромбанка произошло слияние двух банков - Агропромышленного банка и Столичного банка сбережения и одним из первых решений АКБ СБС-Агро было решение о переводе отделений на единый корреспонденский счет в региональное отделние банка.
В результате проводимых изменений в январе-марте 1997 года в Бурятском региональном филиале АКБ СБС-Агро образовалась картатека непроплаченных документов к корреспонденскому счету. В отделении началась задержка проведения платежных докуменов клиентов. Это не могло не отразиться на отношениях с клиентами. Начался отток клиентов - клиентов перспективных, имеющих денежные средства на счетах и умеющих их счетать. Расчетные счета не закрывались, но обороты по ним переводились в другие банки ( приемущественно в Сберегательный банк РФ).
Вторая волна оттока клиентов - юридических лиц - прошла в январе - марте 1998 года в период присоединения к АКБ СБС-Агро Бурятия АКБ Бикомбанка с его сетью отделений и переходом головного банка на новый програмный продукт операционного дня банка, а дополнительных офисов на програмный комплекс Фронт-офис. Задержка проплаты документов в этот период колебалась от двух недель до полутора месяцев, причина та же плюс плохая подгатовка кадров к работе с новым програмным комплексом и систематические сбои