Анализ ликвидности платежеспособности банка
Рисунок 3 Диаграмма динамики структуры деятельности банка
К прибыли от операционной деятельности относятся такие статьи как:
- чистые процентные и аналогичные доходы;
- чистые операционные доходы
Прочая прибыль подразумевает под собой чистый комиссионный доход.
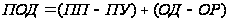 , (2.1)
где: ПОД – прибыль от операционной деятельности;
ПП – проценты полученные;
ПУ – проценты уплаченные;
ОД – прочие операционные доходы;
ОР – прочие операционные расходы
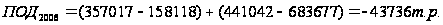
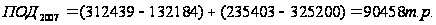
Из таблицы 5 видно, что балансовая прибыль банка в 2007 году составила 694% от суммы прибыли прошлого года произошел значительный рост балансовой прибыли к 2007 году. В 2006 году в результате убыточной операционной деятельности балансовая прибыль составила -24 651 т.р. Большую долю в балансовой прибыли занимает прибыль от операционной деятельности, что является положительным моментом в работе деятельности банка.
Для определения причин возникновения убытка в 2006 году и исправления ситуации к 2007 году составим более подробную таблицу.
Таблица 6 Подробная структура деятельности по видам деятельности
| Показатели |
2006г. тыс.руб. |
2007г. тыс.руб. |
Отклонение |
| 1.Прибыль от операционной деятельности: | -43 736 | 90 458 | +134 194 |
| - чистый процентный и аналогичный доход: | 198 899 | 180 255 | -18 644 |
|
А) проценты полученные Б) проценты уплаченные |
357 017 158 118 |
312 439 132 184 |
-44 578 -25 934 |
| - чистый операционный доход: | -242 635 | -89 797 | +152 838 |
|
А) от операций с иностранной валютой Б) от операций по купле-продаже ценный бумаг и др. имущества В) от других текущих источников Г) расходы на содержание аппарата, (-) Д) эксплуатационные расходы, (-) |
3 569 -2 528 -4 306 202 365 36 735 |
6 890 -1 712 11 560 62 585 43 950 |
+3 321 +816 +15 866 +139 780 -7 250 |
| 2. Прочая прибыль | 19 085 | 31 435 | +12 350 |
| 3. Балансовая прибыль | -24 651 | 121 893 | +146 544 |
Таким образом, в 2007 году по отношению к предыдущему году произошло значительное увеличение балансовой прибыли, во – первых, в результате снижения убытков от операционной деятельности (+146 544 т.р.), где снизилось превышение расходов над доходами; в основном из-за сокращения расходов на содержание аппарата (+139 780 т.р.), которые к 2007 году уменьшились практически в 3 раза, а также роста прибыли от других текущих источников (+15 866 т.р.), роста доходов от операций с иностранной валютой (+3 321), уменьшения убытков от операций по купле-продаже акций и др. имущества на 816 т.р.; во – вторых увеличения прочей прибыли на 12 350 т.р. или на 64,6%.
Убытки от операций по купле-продаже акций и др. имущества можно объяснить конъюнктурой рынка, либо нерациональной политикой банка. Но к 2007 году видно, что банк изменил стратегию, образовав ценные бумаги с фиксированным доходом и снизив убытки на 816 т.р.
Основным источником прибыли является прибыль от операционной деятельности банка, то есть прибыль банка формировалась в основном (74,2%) за счет стабильных источников дохода – ссуд предоставленных другим клиентам, процентов, размещенных в банках, что является положительным моментом в работе предприятия.
Главным фактором, уменьшающим прибыль, является превышение расходов над доходами от операций по купле-продаже драгоценных металлов, ценных бумаг и др. имущества. В 2006 г. – (-2528 т.р.), 2007 – (-1712 т.р.), и наибольшее влияние оказывают, как говорилось раннее, значительные расходы на содержание аппарата, которые перекрывают прибыль от операционной деятельности и побочной деятельности в 2006 году, но 2007 году за счет их сокращения получаем прибыль.
Для того чтобы определить роль основных составляющих прибыли составим таблицу.
Таблица 7 Формирование чистой прибыли (тыс. руб.)
| Показатели | Периоды | ||
| 2006 | 2007 | Отклонение | |
| 1. Процентный доход (+) | 357 017 | 312 439 | -44 578 |
| 2. Процентный расход (-) | 158 118 | 132 184 | -25 934 |
| 3. Процентная маржа | 198 899 | 180 255 | -18 664 |
| 4. Беспроцентный доход (+) | 462 719 | 267 228 | -195 491 |
| 5. Беспроцентный расход (-) | 686 269 | 325 590 | -360 679 |
| Итого: (п.4-п.5) | -223 550 | -58 362 | +165 188 |
| 6. Доход (убыток) от операций на рынке с ценными бумагами и валютном рынке (-/+) | 1 041 | 5 178 | +4 137 |
| 7. Отчисления в резерв на возможные потери по ссудам (-) | -15 274 | +18 937 | +34 214 |
| 8. Налоги (-) | - | 7 183 | +7 183 |
| 9. Чистая прибыль | -9 377 | 102 956 | +112 333 |
Из таблицы 7 можно сделать вывод, что основным фактором определяющим рост прибыли был процентный доход или процентная маржа, где несмотря на её снижение в 2007 году за счет сокращения разницы беспроцентного дохода и расхода, мы получаем рост прибыли на 112 333 т.р., так как при сокращении беспроцентного дохода в 2,1 раза, беспроцентные доходы сократились только в 1,7 раз. Таким образом, можно сказать о росте эффективности системы управления ценными бумагами и валютными операциями.
2.4 Определение эффективности работы банка
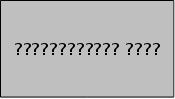
Главными показателями, определяющими эффективность работы банка, являются коэффициенты рентабельности.
Коэффициенты рентабельности
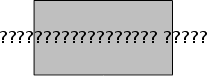
а)
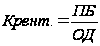 , (2.2)
где: ПБ – прибыль балансовая,
ОД – общий доход.
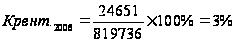

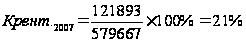
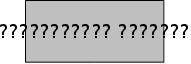
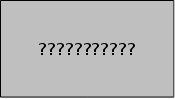
б)
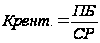 , (2.3)
где: СР – суммарные расходы.
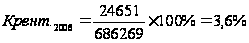
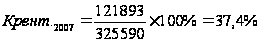
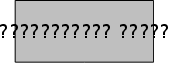
в)
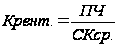 (2.4)
где: ПЧ – прибыль чистая,
СКср. – средний уровень собственного капитала.
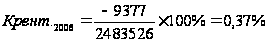
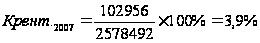
Как видно, показатели на 2006 год на низком уровне, что говорит об неэффективной работе коммерческого банка Б. Но к 2007 году видно резкое увеличение рентабельности.
Заключение
Банки – необходимый финансовый институт на данном этапе развития.
Появление значительного количества банков и их учреждений привело к изменению статуса банков, превращению их из органов управления в специфические коммерческие учреждения, ориентированные на получение максимального дохода. Это обуславливает повышенный интерес самих банков к анализу своей финансово-хозяйственной деятельности, пересмотру традиционных форм и методов управления своими операциями.
В итоге проделанной контрольной работы достигли поставленной цели путем решения следующих задач:
– исследовали теоретические аспекты по анализу ликвидности банковского баланса и платежеспособности банка;
– на основе отчетности банка Б проанализировали структуру и динамику доходов и расходов, прибыли банка и банковской маржи, определили эффективность работы банка.
Таким образом, проанализировав деятельность банка, было выявлено, что в 2006 году нерационально использовались ресурсы. Наблюдались неоправданно высокие расходы на содержание аппарата при неэффективной операционной деятельности по купле-продаже ценных бумаг и другого имущества, также с иностранной валютой и другими валютными ценностями. Можно предположить, что банк только начал свою деятельность, поэтому в первый год деятельность банка была убыточна. Но в 2007 году видны действия, направленные на повышение эффективности работы предприятия. Наблюдается значительный рост прибыли за счет сокращения расходов на содержание аппарата, убытков от операций с ценными бумагами.
Основным источником прибыли банка является прибыль от операционной деятельности банка, то есть прибыль банка формировалась в основном (74,2%) за счет стабильных источников дохода – ссуд предоставленных другим клиентам, процентов, размещенных в банках, что является положительным моментом в работе предприятия.
Банку необходимо принимать специальные стимулирующие меры для привлечения новых клиентов на расчетно - кассовом обслуживании(как в рублях, так и в иностранной валюте); организовать работу на повышение доходности активных операций банка и улучшения их структуры, на обеспечение высокого уровня доходности беспроцентных банковских операций; пересмотреть процентную политику банка как в области привлечения ресурсов (повышение платы за дешевые виды ресурсов с целью привлечения новой клиентуры), так и в области их размещения (для получения необходимой процентной маржи), учитывать рыночную конъюнктуру в разработке процентной политики.
Список литературы
Анализ качества активов, обязательств и платежеспособности банка в кризисных условиях // Налоги (газета) 2007, N 9
Батракова Л.Г. «Экономический анализ деятельности коммерческого банка». М: Издательская корпорация «Логос», 1999г, 344с.
Гражданский Кодекс Российской Федерации часть 1-2, 1996 г.
Закон «О Центральном банке Российской Федерации».
Инструкция ЦБ РФ № 1 «О порядке регулирования деятельности банков».
Иванов В.В. Анализ надежности банка. - М., 1996.
Королев О.Г. Анализ процентной прибыли коммерческого банка. // Деньги и кредит. № 6. 1997.
Михайлов А.Г. Коммерческие банки: методы оценки надежности. // Банковское дело. № 1. 1998.
Молотков О.В. Финансовый анализ в банке // Банковское дело. № 8. 1997.
О банках и банковской деятельности: Сборник нормативных актов. Часть 1-2, Москва 1995 г.
Панова Г.С. Анализ финансового состояния коммерческого банка. - М., 1996.
Савицкая Г.В. Анализ платежеспособности и диагностика риска банкротства//Методика комплексного анализа хозяйственной деятельности. Изд. «Инфра-М», 2004 г., с. 68-73
Сагитдинов М.Ш. К вопросу об анализе деятельности коммерческого банка // Банковское дело. № 10.1997.
Семенова И. Оценка финансового положения банка на основе баланса // Аудитор. № 6. 1997.
Федеральный Закон «О банках и банковской деятельности».
Филиалы, данные, анализ // Банковские технологии. № 1. 1998.
Юденков Ю.Н. Темповые пропорции с структуре баланса коммерческих банков // Бухгалтерия и банки. № 3. 1997.
Приложение 1
Взаимосвязь между ликвидностью баланса, ликвидностью банка и платежеспособностью банка.




















35