Оценка кредитоспособности заемщика
стр.620 - кредиторская задолженность;
стр.630 - задолженность перед участниками по выплате доходов;
стр.660 - прочие краткосрочные обязательства.
Под высоколиквидными краткосрочными ценными бумагами в данном случае понимаются только государственные ценные бумаги и ценные бумаги Сбербанка России. При отсутствии соответствующей информации строка 253 при расчете К1 не учитывается.
Промежуточный коэффициент покрытия К2 характеризует способность предприятия оперативно высвободить из хозяйственного оборота денежные средства и погасить долговые обязательства. К2 определяется как отношение:
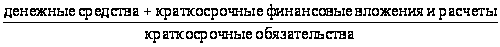
К2 =
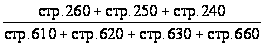 (2)
где стр.260 - денежные средства;
стр.250 - краткосрочные финансовые вложения;
стр.240 - дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты);
стр.610 - займы и кредиты;
стр.620 - кредиторская задолженность;
стр.630 - задолженность перед участниками по выплате доходов;
стр.660 - прочие краткосрочные обязательства.
Для расчета этого коэффициента предварительно производится оценка групп татей "краткосрочные финансовые вложения" и "дебиторская задолженность" (платежи по которой ожидаются в течение 12 месяцев после отчетной даты). Указанные статьи уменьшаются на сумму финансовых вложений в неликвидные корпоративные ценные бумаги и неплатежеспособные предприятия и сумму безнадежной дебиторской задолженности соответственно.
Коэффициент текущей ликвидности (общий коэффициент покрытия) К3 является обобщающим показателем платежеспособности предприятия, в расчет которого в числителе включаются все оборотные активы, в том числе и материальные:
К3 =
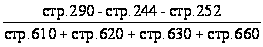 (3)
где стр.290 - итого по разделу II баланса;
стр.244 - задолженность участников по взносам в уставный капитал;
стр.252 - собственные акции, выкупленные у акционеров;
стр.610 - займы и кредиты;
стр.620 - кредиторская задолженность;
стр.630 - задолженность перед участниками по выплате доходов;
стр.660 - прочие краткосрочные обязательства.
Для расчета К3 предварительно корректируются уже названные группы статей баланса, а также "дебиторская задолженность (платежи по которой ожидаются более через 12 месяцев)", "запасы", и "прочие оборотные активы" на сумму соответственно безнадежной дебиторской задолженности, неликвидных и труднореализуемых запасов и затрат и дебетового сальдо по счету 83 "Доходы будущих периодов" (курсовые разницы).
Коэффициент соотношения собственных и заемных средств К4 является одной из характеристик финансовой устойчивости предприятия и определяется как:
К4 =

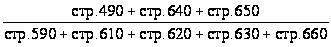 (4)
где стр.490 - итог по разделу III баланса;
стр.640 - доходы будущих периодов;
стр.650 - резервы предстоящих расходов;
стр.590 - итого по разделу IV баланса;
стр.610 - займы и кредиты;
стр.620 - кредиторская задолженность;
стр.630 - задолженность перед участниками по выплате доходов;
стр.660 - прочие краткосрочные обязательства.
Показатели оборачиваемости и рентабельности. Оборачиваемость разных элементов оборотных активов и кредиторской задолженности рассчитывается в днях исходя из объема дневных продаж (однодневной выручки от реализации).
Объем дневных продаж рассчитывается делением выручки от реализации на число дней в периоде (90, 180, 270 или 360). Средние (за период) величины оборотных активов и кредиторской задолженности рассчитываются как суммы половин величин на начальную и конечную даты периода и полных величин на промежуточные даты, деленные на число слагаемых, уменьшенное на 1.
Оборачиваемость оборотных активов:
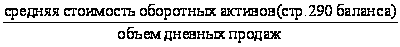 (5)
Оборачиваемость дебиторской задолженности:
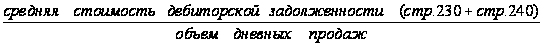 (6)
Оборачиваемость запасов:
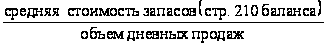 (7)
Аналогично при необходимости могут быть рассчитаны показатели оборачиваемости других элементов оборотных активов (готовой продукции, незавершенного производства, сырья и материалов) и кредиторской задолженности. Показатели рентабельности определяются в процентах или долях.
Рентабельность продукции (или рентабельность продаж) К5 определяется следующим образом:
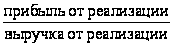 или
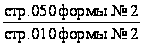 (8)
Рентабельность вложений в предприятие:
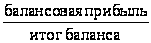 или
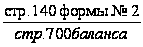 (9)
Основными оценочными показателями являются коэффициенты К1, К2, К3, К4 и К5. Другие показатели оборачиваемости и рентабельности используются для общей характеристики и рассматриваются как дополнительные к первым пяти показателям.
Оценка результатов расчетов пяти коэффициентов заключается в присвоении заемщику категории по каждому из этих показателей на основе сравнения полученных значений с установленными достаточными.
Таблица 7
Категории коэффициентов рентабельности
| Коэффициенты | 1 категория | 2 категория | 3 категория |
| К1 | 0,2 и выше | 0,15-0,2 | Менее 0,15 |
| К2 | 0,8 и выше | 0,5-0,8 | Менее 0,5 |
| К3 | 2,0 и выше | 1,0-2,0 | Менее 1,0 |
|
К4 кроме торговли для торговли |
1,0 и выше 0,6 и выше |
07,-1,0 0,4-0,6 |
Менее 0,7 Менее 0,4 |
| К5 | 0,15 и выше | Менее 0,15 | Нерентабельно |
Далее определяется сумма баллов по этим показателям в соответствии с их значимостью:
Показатель Вес показателя
К1 0,11
К2 0,05
К3 0,42
К4 0,21
К5 0,21
ИТОГО 1
Формула расчета суммы баллов S имеет вид:
S = 0,11* Категория К1 + 0,05* Категория К2 + 0,42* Категория К3 + +0,21* Категория К4 + 0,21* Категория К5.
Значение S наряду с другими факторами используется для определения рейтинга заемщика.
Для остальных показателей третьей группы (оборачиваемость и рентабельность) не устанавливаются оптимальные или критические значения ввиду большой зависимости этих значений от специфики предприятия, отраслевой принадлежности и других конкретных условий. Оценка результатов расчетов этих показателей основана, главным образом, на сравнении их значений в динамике.
Качественный анализ основан на использовании информации, которая не может быть выражена в количественных показателях. Для проведения такого анализа используются сведения, представленные заемщиком, подразделением безопасности банка и информация базы данных (кредитных историй клиентов). На этом этапе оцениваются риски:
Отраслевые
состояние рынка в отрасли;
тенденции в развитии конкуренции;
уровень государственной поддержки;
значимость предприятия в масштабах региона;
риск недобросовестной конкуренции со стороны других банков.
Акционерные
риск передела акционерного капитала;
согласованность позиций крупных акционеров.
Регулирования деятельности предприятия
подчиненность (внешняя финансовая структура);
формальное и неформальное регулирование деятельности;
лицензирование деятельности;
льготы и риски их отмены;
риски штрафов и санкций;
правоприменительные риски (возможность изменения в законодательной и нормативной базе).
Производственные и управленческие
технологический уровень производства;
риски снабженческой инфраструктуры (изменение цен поставщиков, срыв поставок и т.д.);
риски, связанные с банками, в которых открыты счета;
деловая репутация (аккуратность в выполнении обязательств, кредитная история, участие в крупных проектах, качество товаров и услуг и т.д.);
качество управления (квалификация, устойчивость положения руководства, адаптивность к новым методам управления и технологиям, влиятельность в деловых и финансовых кругах).
Заключительным этапом оценки кредитоспособности является определение рейтинга или класса заемщика. Устанавливается 3 класса заемщиков:
первоклассные - кредитование которых не вызывает сомнений;
второго класса - кредитование требует взвешенного подхода;
третьего класса - кредитование связано с повышенным риском.
Рейтинг определяется на основе суммы баллов по пяти основным показателям, оценки остальных показателей третьей группы и качественного анализа рисков.
Сумма баллов S влияет на рейтинг заемщика следующим образом:
S = 1 или S = 0,5 - соответствует первому классу кредитоспособности;
S больше 1,05, но меньше 2,42 - соответствует второму классу;
S равно или больше 2,42 - соответствует третьему классу.
Далее определенный таким образом предварительный рейтинг корректируется с учетом других показателей третьей группы и качественной оценки заемщика. При отрицательном влиянии этих факторов рейтинг может быть снижен на один класс.
Данная методика отражает общую схему оценки кредитоспособности заемщика. В ней приводится количественный анализ (расчет основных финансовых коэффициентов) и качественный анализ, где оцениваются риски, связанные с деятельностью предприятия.
ГЛАВА 2. Оценка кредитоспособности заемщиков в Сибирском банке Сбербанка РФ
2.1 Характеристика кредитного портфеля отделения Сбербанка
2004 год - четвертый год реализации Концепции развития Сбербанка России на период до 2005 года. В области проведения активно-пассивных операций сохраняются высокие темпы развития кредитования юридических и физических лиц в рублях, а также значительный рост объемов средств, привлеченных в долгосрочные финансовые инструменты, что предопределяет качественные положительные изменения в структуре активов и пассивов Банка.
Традиционно основой привлеченных средств Банка являются средства физических лиц. Объем вкладов населения в ОСБ №6695- рублевых и валютных - вырос за год в 1,4 раза. Прирост долгосрочных вкладов увеличился в 1,6 раза. Доля долгосрочных вкладов в общем приросте вкладов составила 60%.
Ключевым фактором, определяющим качественные положительные изменения в структуре активов Банка и эффективность его работы, является сохранение достаточно высоких темпов кредитования, сроки которых охватывают от нескольких дней - овердрафтное кредитование, до 15 лет - по кредитам населению.
Общая сумма процентных доходов от кредитования возросла за год в 1,3 раза, а их доля в структуре доходов возросла на 4,1 %. Сумма кредитов, предоставленных Отделением реальному сектору экономики, на 30% больше, чем на ту же дату предыдущего года.
Наибольший удельный вес в кредитном портфеле отделения занимают вложения в малый и средний бизнес - 56,9%. Остаток ссудной задолженности указанных заемщиков по состоянию на 01.09.2004 составил 1043,0 млн. руб. Помимо этого по линии сотрудничества с Европейским банком реконструкции и развития (ЕБРР) в рамках программ развития малого бизнеса в России и содействия развитию торговли были выданы кредиты на общую сумму 530 млн. руб.
Около 20% кредитного портфеля занимают вложения в агропромышленный комплекс и пищевую промышленность г. Новосибирска. Общий объем кредитных средств, направленных в данную отрасль, увеличился в 1,5 раза. В рамках программы развития сельского хозяйства, предусматривающей возмещение сельскохозяйственным товаропроизводителям части процентной ставки из бюджетов различных уровней, представлено кредитов на общую сумму 320,0 млн. руб.
Отделением Сбербанка активно развиваются партнерские отношения с рядом предприятий оборонного комплекса в области производства гражданской продукции. Дальнейшее развитие получили операции по инвестиционному кредитованию жилищного и коммерческого строительства, при этом остаток ссудной задолженности в части инвестиционного кредитования и проектного финансирования увеличился в 1,7 раза. Общая площадь объектов, строительство которых финансировалось за счет кредитных ресурсов Банка, составила 252,7 тыс. кв. м. жилой площади (квартир).
Активно развивается услуга Банка по предоставлению всех видов банковских гарантий, включая гарантии надлежащего исполнения контракта, возврата аванса.
Опережающими темпами росло кредитование населения. Объем кредитов, представленных Отделением частным лицам, удвоился, причем из них 60% - долгосрочные кредиты на срок свыше 10 лет.
Наибольший удельный вес кредитного портфеля по количеству договоров составляют кредиты, выданные физическим лицам. В денежном выражении наоборот, наибольший вес составляют кредиты, выданные юридическим лицам и индивидуальным предпринимателям, - около 70% от общей суммы (см. рис. 2).
|
|
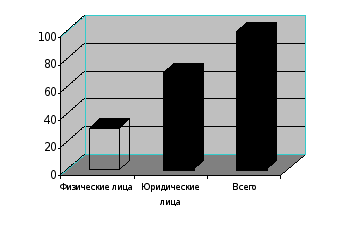
Рис. 2. Структура кредитного портфеля банка в 2003 году
В общем объеме обеспечения кредитов, выданных юридическим лицам и индивидуальным предпринимателям, наибольший удельный вес занимают товары в обороте, так как этот вид обеспечения наиболее выгоден для залогодателя (не требуется заключение независимого эксперта о рыночной оценке имущества), но с другой стороны для залогодержателя этот вид обеспечения наиболее рисковый.
Доля залога оборудования и транспортных средств составляет около 35% от общего объема. Залог объектов недвижимости стоит на последнем месте и составляет лишь 10% в общем объеме обеспечения. Самым ликвидным обеспечением являются валютные векселя Сбербанка России.
В условиях высоких темпов роста кредитного портфеля ОСБ № 6695 уделяет особое внимание контролю и управлению кредитными рисками. Централизованная система лимитирования, контроля и управления кредитными рисками дополняется постоянным совершенствованием методов регулирования уровня крупных кредитных рисков и их концентрации.
В Банке действует система лимитов, ограничивающих принимаемые Банком кредитные риски, в рамках которой были установлены централизованные лимиты риска 10 крупных корпоративных клиентов, структурные лимиты и ограничения на проведение отдельных банковских операций. Введена рейтинговая система оценки крупнейших контрагентов Банка, предусматривающая определение категории кредитного риска заемщика, которая позволяет более точно оценить возможность будущего дефолта со стороны заемщика, в зависимости от категории кредитного риска Банк ограничивает объем выделяемых заемщику кредитных ресурсов.
При значительном расширении объемов кредитования улучшилось качество кредитного портфеля: в частности, в общей сумме выданных кредитов доля просроченной задолженности составила менее 3%.
Кредитная политика Сбербанка РФ строится на основе соблюдения таких общепринятых основных принципов кредитования, как срочность, платность, возвратность, обеспеченность и с учетом:
1. Формы предоставления кредитов. Основная форма кредитования - разовый коммерческий кредит. Постоянным клиентам Банка возможно предоставление кредитов в форме кредитной линии, кредитов в форме овердрафта и кредитов, предоставляемых с графиком погашения задолженности.
2. Концентрации ссудной задолженности на одного заемщика. Периодически определяется и ревизуется с целью соблюдения соответствующих нормативов Банка России.
3. Целевого использования кредитов. Выдача кредитов осуществляется с обязательным указанием в тексте кредитного договора целевого назначения выдаваемого кредита, за ним устанавливается постоянный контроль со стороны банка.
4. Установления процентных ставок. Ценообразование по ссудам осуществляется в зависимости от следующих основных условий:
размера действующей ставки рефинансирования Банка России;
средневзвешенных рыночных процентных ставок межбанковского кредита;
степени кредитного риска по конкретному кредитному проекту;
устойчивости финансового положения и ликвидности баланса заемщика;
наличия надежного обеспечения возвратности выдаваемых кредитов;
наличия депозитов, открытых заемщиком в Сбербанке РФ;
затрат, связанных с осуществлением надзора за кредитом со стороны Банка и других факторов.
5. Сроков кредитования. Определяется на основании технико-экономического обоснования заемщика, но, как правило, краткосрочные кредиты предоставляются на срок 3-6 месяцев, но не более 1 года, долгосрочные - свыше 1 года. Инвестиционные кредиты (как правило, сроком свыше 1 года) предоставляются на реализацию инвестиционных проектов (реконструкцию, техническое перевооружение и т.д.) в реальном секторе экономики.
6. Источников погашения. Выдача кредитов осуществляется только при определении реальных источников погашения предоставляемого кредита, с учетом предлагаемой заемщиком формы обеспечения возврата кредита (поручительства, залога, банковской гарантии).
7. Кредитной информации. В кредитных договорах подлежит обязательному выделению право банка на осуществление постоянного текущего контроля за состоянием финансово-хозяйственной деятельности заемщика с правом затребования необходимых бухгалтерских, финансовых или хозяйственных документов.
Примерный перечень документов для представления в Сбербанке РФ в целях рассмотрения возможности выдачи кредита:
1. Кредитная заявка. Составляется в произвольной форме с обязательным указанием размера кредита, сроков, целевого использования, предлагаемого обеспечения и указанием планируемых источников погашения, за подписью руководителя, главного бухгалтера и с печатью организации.
2. Учредительные и регистрационные (юридические) документы, заверенные в установленном порядке (нотариально или органом, их утвердившим):
Учредительный договор;
Устав (Положение);
документ (свидетельство, решение) о государственной регистрации;
специальное разрешение (лицензия) на тот вид деятельности; осуществление которой требует лицензирования;
приказ о назначении генерального директора и главного бухгалтера;
карточка с образцами подписей и оттиска печати организации (заверенная нотариально и обслуживающим банком).
Документы о назначении на должность лица, имеющего право представлять интересы организации (потенциального заемщика) при ведении переговоров и подписания договоров или соответствующая нотариально заверенная доверенность.
3. Бухгалтерская отчетность (с отметкой Налогового органа о проведенной проверке или о приеме на проверку и с отметкой банка, в котором открыт расчетный счет Клиента):
годовой финансовый отчет за предшествующий год, в том числе приложения к нему по формам № 1, 2, 3, 4, 5 и пояснительная записка;
бухгалтерский баланс и приложение к нему по форме № 2 “Отчет о прибылях и убытках” за последние 2-3 отчетные даты;
аудиторское заключение.
Предоставляемая в Банк бухгалтерская отчетность должна содержать расшифровку таких статей, как: основные средства, незавершенное строительство, долгосрочные вложения, дебиторская и кредиторская задолженность (по датам возникновения), товарные запасы, готовая продукция, задолженность перед бюджетом и другие наиболее крупные статьи баланса.
Справки из обслуживающих банков о ежемесячных оборотах по счетам и справка об обязательных ежемесячных платежах. Справки из обслуживающих банков, должны включать сведения об ежемесячных оборотах (суммы приходов и расходов) за каждый из последних 3-6 месяцев по расчетным, валютным и другим счетам, о наличии (отсутствии) картотеки 2 (в том числе бюджетной), а также о наличии (отсутствии) ссудной задолженности.
2.2 Оценка кредитоспособности клиента банка - юридического лица ООО "Фрутос"
Рассмотренная в первой главе выпускной квалификационной работы методика отражает теоретические разработки оценки кредитоспособности заемщика. Рассмотрим практический анализ кредитоспособности ООО "Фрутос" по методике Сбербанка России.
В Сберегательный банк – ОСБ № 6695 - поступило заявление от ООО "Фрутос" на предоставление кредита для расчетов с поставщиками за товарно-материальные ценности и услуги и выплаты заработной платы в размере 4600 тыс. руб. на 180 дней под 16% годовых и под залог оборудования, принадлежащего третьему лицу.
На основании полученных документов, а также информации из других источников, проанализируем кредитоспособность данного клиента и составим заключение, которое в дальнейшем будет использовать Кредитный комитет Банка.
Заявка в кредитно-инвестиционный комитет Сбербанка России
Исходная информация о предприятии. Предприятие зарегистрировано 5 января 2000 г. Новосибирской Городской регистрационной палатой. Юридический и фактический адреса компании: г. Новосибирск, ул. Красный проспект, 1. Владельцем является Иванов Иван Иванович, ему принадлежит 100% собственности организации.
Основными направлениями деятельности ООО «Фрутос» являются:
Оптовые продажи фруктов и овощей. Поставка железнодорожным транспортом из г. Новосибирска, нормовагонами, два вагона в месяц, планируется за сезон довести до 4-х вагонов в месяц. Имеется арендованный склад 380 кв. м. под хранение фруктов и овощей. Основные конкуренты по данному направлению - ООО «К» и ООО «М». ООО «Фрутос» на сегодня занимает не более 2-4% от общего оборота компаний города.
Фасовка и мелкооптовые продажи фруктов, овощей, экзотики и доставка в 84 магазина города и близлежащих городов. Крупных конкурентов по данному направлению нет. ООО «Фрутос» является одной из 4-х компаний города, которые занимаются цивилизованной продажей фасованной продукции и экзотики.
Фасовка и мелкооптовые продажи орех и сухофруктов и доставка в 36 магазинов города и близлежащих городов. Реализация проводится через собственное торговое оборудование, установленное в магазинах. Рассматривается как побочный бизнес в связи с удешевлением транспортных расходов по доставке продукции в магазины.
Мелкооптовые продажи норвежской семги и форели по сети магазинов города и близлежащих городов. Поставка продукции из г. Новосибирска, доставка - авиатранспортом, что позволяет реализовывать продукцию в течение полного срока реализации без длительных потерь времени на доставку. Основные конкуренты – ООО «М».
В течение 3-х лет - выращивание картофеля, моркови, свеклы (совхозы) и оптовая реализация через сеть муниципальных предприятий города, планируется ежегодное увеличение посевных площадей.
Среднесписочная численность персонала – 26 человек.
| Наименование продукции, товаров, услуг | Доля (%) |
| Фрукты, овощи | 70 |
| Рыбная продукция | 15 |
| Консервированная продукция | 8 |
| Прочие | 7 |
| ИТОГО: | 100 |
Общая характеристика имущества и источников его финансирования. Характеристика имущества предприятия и источников его финансирования производится на основании данных агрегированного баланса, а также построенных на его основании таблиц.
Агрегированная форма баланса на четыре последние отчетные даты, и комментарии к балансу на 01.07.2004 г. (расшифровка дебиторской и кредиторской задолженностей) представлены в приложениях 3 и 4. Используя данные бухгалтерской отчетности по состоянию на 01.07.2004 ООО "Фрутос", проведем анализ результатов деятельности данного предприятия в течение девяти последних месяцев.
За анализируемый период – с 01.10.2003 по 01.07.2004 произошло увеличение валюты баланса на 7598,0 тыс. руб. (прирост составил 71,5% от валюты баланса на 01.10.2003г.), что свидетельствует о росте производственных возможностей организации и является положительным моментом. При проведении вертикального и горизонтального анализа баланса предприятия изменения структуры основных статей баланса представлены следующим образом.
Таблица 9.1
Агрегированный баланс ООО «Фрутос»
| Актив | 01.10.03 % |
01.07.04 % |
Изменение % |
Изменение в тыс. руб. |
| Внеоборотные активы, в том числе | 30,7 | 15,0 | -15,7 | -523,0 |
| Основные средства | 30,7 | 15,0 | -15,7 | -523,0 |
| Незавершенное строительство | 0,0 | 0,0 | 0,0 | 0,0 |
| Оборотные активы, в том числе | 69,3 | 85,0 | -15,7 | 8 121,0 |
| Товарно-материальные запасы | 5,1 | 25,2 | -20,1 | 4 059,0 |
|
Из них: сырье и материалы затраты в незавершенном производстве готовая продукция расходы будущих периодов |
0,0 2,0 3,1 0,0 |
0,0 0,3 24,9 0,0 |
0,0 1,7 -21,8 0,0 |
0,0 -160,0 4 219,0 0,0 |
| Дебиторская задолженность | 60,7 | 58,2 | 2,5 | 4 163,0 |
| НДС | 2,3 | 1,3 | 1,0 | 2,0 |
| Денежные средства | 1,3 | 0,2 | 1,1 | -103,0 |
| Итого | 100 | 100 | 7 598,0 |
Рост валюты баланса по активу произошел за счет увеличения оборотных активов на 8121,0 тыс. руб. и составил по состоянию на 01.07.2004 - 15 489,0 тыс. руб., в т.ч. увеличился остаток ТМЗ на 4059,0 тыс. руб., и составил на 01.07.2004 - 4601,0 тыс. руб. Отметим, что при увеличении текущих активов маневренность предприятия повышается.
Увеличение товарно-материальных запасов произошло вследствие роста готовой продукции и товаров для перепродажи на 4219,0 тыс. руб., остаток которой составляет 4545,0 тыс. руб. Наблюдающееся на протяжении отчетного периода увеличение ТМЗ обусловлено ростом объема закупаемой продукции, на основании чего можно сделать вывод о сложившихся на предприятии условиях заготовительной политики. Основные поставщики ООО "Фрутос" расположены в соседних регионах. Это позволяет сделать вывод, что создание значительных запасов не обусловлено удаленностью поставщиков и высокими транспортно-заготовительными расходами. Поддерживаемый на складе объем готовой продукции соответствует месячному объему реализации, о чем свидетельствует период оборота готовой продукции, находящийся в пределах 30 дней. Можно предположить, что месячный объем реализации продукции рассматривается предприятием как минимально необходимый страховой запас готовой продукции на складе. Предприятие не испытывало проблем со сбытом готовой продукции.
По данным отдела материально-технического снабжения, в течение анализируемого периода существенных изменений в составе поставщиков ООО "Фрутос" не наблюдалось. Закупка основного объема продукции для реализации производилось у существующих поставщиков. Есть основания предполагать, что предприятию удалось добиться изменений условий оплаты поставщикам, при котором увеличение объема закупок исходного товара компенсируется сокращением периода их оплаты.
По состоянию на 01.07.2004 в балансе ООО “Фрутос” внесены следующие основные средства: торговое оборудование и оргтехника остаточной балансовой стоимостью 2741,0 тыс. руб. Остаток ТМЗ на 01.07.2004 составляет 4601,0 тыс. руб. (фрукты, овощи, рыбная и консервированная продукция.).
Увеличение валюты баланса произошло за счет увеличения дебиторской задолженности на 4163,0 тыс. руб., остаток которой составляет 10612,0 тыс. руб. Согласно представленной расшифровке дебиторской задолженности наибольшую долю занимает дебитор ЧП "Ф" - 20,1%, сумма задолженности которого составляет 2128,2 тыс. руб. Вся дебиторская задолженность - текущая, возникшая в результате условий расчетов с покупателями в форме отсрочки платежа в течение 5 дней с даты поставки продукции.
Сокращение дебиторской задолженности в четвертом квартале произошло под влиянием следующих обстоятельств: на четвертый квартал приходится ежегодный пик "оживления" рынка фруктов и овощей, в связи с чем, наблюдается повышение платежеспособного спроса, в этом квартале выведена на рынок продукция нового образца, которая пользуется повышенным спросом.
Общую ситуацию с погашением дебиторской задолженности необходимо признать неблагополучной. Предположение о неплатежеспособности клиентов можно признать не вполне обоснованным по следующим причинам. Организация имеет стабильное авансирование со стороны покупателей, основными заказчиками продукции являются супермаркеты, а также бары и рестораны города; платежеспособность данного сектора в настоящее время является достаточно высокой.
Внеоборотные активы ООО "Фрутос" за период с 01.10.2003 по 01.07.2004 формировались за счет основных средств. На конец отчетного периода основные средства уменьшились на величину амортизации и составили 2741,0 тыс. руб. Для оценки степени изношенности основных фондов предприятие использует коэффициент износа основных средств, который представляет собой отношение величины накопленного износа основных средств к их первоначальной стоимости. Значение коэффициента износа основных средств, равное 32%, дает основание предположить, что предприятие располагает достаточно новыми основными производственными фондами.
Наиболее ликвидные активы баланса - денежные средства – уменьшились за отчетный год на 103,0 тыс. руб. и составили на 01.07.2004 31,0 тыс. руб.
В активе баланса на 01.07.2004 наибольшую долю занимают оборотные активы - 85%, в т.ч. дебиторская задолженность - 58,2%, запасы - 25,2% (из них доля готовой продукции составляет 24,9%), доля внеоборотных активов (основные средства) составляет 15%.
Увеличение валюты баланса на 7598,0 тыс. руб. по пассиву произошло за счет увеличения собственного капитала организации на 276,6 тыс. руб. и составил на 01.07.2004 4528,0 тыс. руб. Рост собственного капитала организации произошел за счет увеличения накопленного капитала, это положительно характеризует результаты деятельности ООО "Фрутос" за отчетный период. Структура собственного капитала предприятия на протяжении анализируемого периода оставалась неизменной: накопленный капитал являлся основной составляющей собственных источников финансирования.
Данное увеличение произошло вследствие роста формирования добавочного капитала организации на 1347,0 тыс. руб. - за счет произведенной переоценки основных средств (см. таблицу 10).
Таблица 9.2
Агрегированный баланс ООО «Фрутос»
| Пассив | 01.10.03 % |
01.07.04 % |
Изменение % |
Изменение в тыс. руб. |
| Капитал и резервы, в том числе | 40,0 | 24,8 | 15,2 | 276,6 |
| Уставный капитал | 0,08 | 0,04 | 0,04 | 0,0 |
| Добавочный капитал | 26,0 | 22,6 | 3,4 | 1 347,0 |
| Нераспределенная прибыль | 13,92 | 2,16 | 11,76 | -1 070,4 |
| Краткосрочные обязательства, в том числе | 60,0 | 75,2 | -15,2 | 7 321,0 |
| Займы и кредиты | 44,8 | 59,0 | -14,2 | 6 004,0 |
| Кредиторская задолженность | 15,3 | 16,1 | -0,8 | 1 317,0 |
|
Из них: поставщики бюджет и внебюджетные фонды задолженность перед персоналом по оплате труда |
13,7 0,7 0,8 |
15,1 0,5 0,5 |
-1,4 0,2 0,3 |
1 301,0 17,0 -1,0 |
| Итого | 100 | 100 | 7 598,0 |
Нераспределенная прибыль прошлых лет снизилась на 1070,4 тыс. руб. и составила 409,0 тыс. руб. Увеличение валюты баланса по пассиву произошло за счет увеличения краткосрочных обязательств на 7321,0 тыс. руб., которые составили 13702,0 тыс. руб.
В течение анализируемого периода основными элементами текущих пассивов - основными источниками финансирования текущей деятельности - являлись краткосрочные кредиты и счета к оплате (кредиторская задолженность). Изменения в структуре краткосрочных обязательств представлены следующим образом: произошло увеличение займов и кредитов на 6004,0 тыс. руб., остаток на 01.07.2004 составил 10762,0 тыс. руб. Это вызвано формированием задолженности по кредитным договорам, заключенным со Сберегательным банком. Кроме того, увеличилась кредиторская задолженность на 1317,0 тыс. руб. и составила 2940,0 тыс. руб. в т.ч. возросла задолженность перед поставщиками и подрядчиками на 1301,0 тыс. руб.
Согласно предоставленной расшифровке кредиторской задолженности, вся задолженность - текущая. Наибольшую долю занимает задолженность перед поставщиком ООО "Р" - 45,5% и составляет 1255,6 тыс. руб. Несмотря на то, что практически все расчеты с поставщиками осуществляются с отсрочкой платежа до 10 дней, некоторые долгосрочные контракты, в виде поставок товаров несколькими партиями, осуществляются в форме предоплаты, в результате чего возникает кредиторская задолженность.
В пассиве баланса наибольшую долю занимают краткосрочные обязательства - 75,2%, в том числе займы и кредиты - 59%, задолженность перед поставщиками и подрядчиками - 15,1%, доля собственного капитала в валюте баланса на 01.07.2004 составила 25%.
Согласно акту сверки по платежам в бюджет за период с 01.07.2004 по 10.09.2004 задолженность перед государственным бюджетом и внебюджетными фондами у ООО "Фрутос" отсутствует.
Согласно отчету о прибылях и убытках (см. таблицу 11), в течение девяти месяцев ООО "Фрутос" осуществляло финансово-хозяйственную деятельность без убытков. Среднемесячная прибыль составляет 17,7 тыс. руб. Отчет о прибыли дает информацию о том, какие доходы были получены предприятием за отчетный интервал времени и какие затраты были осуществлены для получения этих доходов.
Одним из основных показателей, характеризующих результаты деятельности организации, является чистая прибыль. Как положительный момент необходимо отметить неизменность доли чистой прибыли в общих результатах деятельности организации, сохраняющейся на уровне 17%.
Таблица 10
Отчет прибылей и убытков (форма № 2) (нарастающим итогом, в тыс. руб.)
| 01.10.03 | 01.01.04 | 01.04.04 | 01.07.04 | Среднемесячное значение | |
| Выручка от реализации | 37 860,0 | 43 730,0 | 7 742,0 | 29 813,0 | 4 968,8 |
| Себестоимость | 34 927,0 | 38 771,0 | 6 813,0 | 27 613,0 | 4 602,2 |
| Валовая прибыль | 3 833,0 | 4 959,0 | 929,0 | 2 200,0 | 366,7 |
| Коммерческие расходы | 3 703,0 | 4 795,0 | 866,0 | 2 061,0 | 343,5 |
| Прибыль (убыток) от продаж | 130,0 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |