Кредитний ризик комерційного банку та способи його мінімізації
Нехай aij > 0, а тому що aij = 1/aji, тоді aij ґ ajk = аik , аii = 1 для всіх i, j, k.
Для нормованих Wi, тобто W1 + W2 + … + Wn = 1 можна скласти рівняння:
A ґ W = n ґ W (4)
Нехай дана квадратна матриця А = (аij) n ґ n. Якщо існує ненульовий вектор Х і речовинне значення g, такі, що виконується рівність А ґX = g ґX, тоді g - власне значення матриці А, а Х — власний вектор.
У теорії лінійної алгебри доведена теорема: є власним значенням матриці А тоді і тільки тоді, коли g — корінь характеристичного рівняння:
|А - gЕ | = 0 (5)
де Е — одинична матриця.
Для вищевказаного рівняння існує n коренів, в основному - комплексних.
З рівняння (4) і вищевказаного випливає, що n — власне значення матриці А, W — відповідний власний вектор, тоді можна довести, що n - єдине значення для даного власного вектора.
Нехай тепер для визначеності n - максимальне власне значення, тоді з (4) випливає:
Aґ W = gmax ґ W (6)
де gmax - максимальне власне значення.
Таким чином, функція приналежності будується так: будується матриця А, для неї відшукується gmax, потім виписується система лінійних рівнянь: А ґ W = gmax ґ W, потім W, нормуються, тобто поділяються на їхню суму. При цьому, якщо
 Ј 0,1
(7)
тоді результати обчислень прийнятні.
Застосування цього методу для формування агрегованих показників платоспроможності.
Для застосування цього методу на практиці як матриця А використовується матриця парних порівнянь (отриманих експертним шляхом) вагомості для показників, що формують агрегований показник платоспроможності, що порівнюється з нормативним агрегованим показником платоспроможності для даного підприємства (середньогалузевим показником). Нормативний агрегований показник платоспроможності формується на базі відповідних складових його окремих нормативних показників фінансової стійкості й інших показників, що впливають на платоспроможність підприємства, тобто формалізованих показників керованості системи на підприємстві, ризиковості даного виду діяльності, ступеня професійності менеджерського персоналу на даному підприємстві, показника технологічності виробничої системи.
Матриця парних порівнянь складається за наступними принципами:
при порівнянні вагомості показників виходять з 10-бальної системи;
оцінки, отримані з одного боку від головної діагоналі матриці, повинні бути зворотніми оцінкам, що знаходяться з іншого боку від головної діагоналі;
самі оцінки складаються виходячи з наступних принципів (табл. 3.1).
Таблиця 3.1
Оцінки значимості показників
| Інтенсивність | Якісна оцінка | Пояснення |
| 1 | Однакова значимість | Елементи рівні за значимістю |
| 3 | Слабка значимість | Існують докази переваги одного елемента в порівнянні з іншим |
| 5 | Істотна (сильна) значимість | Існують докази і логічні критерії, що підтверджують значимість |
| 7 | Очевидна значимість | Існують переконливі докази значимості |
| 9 | Абсолютна значимість | Цілком підтверджуються переваги одного елемента в порівнянні з іншим |
Якщо значимість показника менше значимості порівнюваного з ним, то ставиться оцінка 1/W.
На основі експертних оцінок будується матриця парних порівнянь, для якої визначається максимальне власне значення, потім після виписування системи лінійних рівнянь визначається власний вектор і нормуються його компоненти. Після цього компоненти показують ваги різних показників у частках від одиниці. Тому агрегований показник визначається як сума добутків значень складових його показників на відповідні вагові коефіцієнти, визначені вищевказаним шляхом.
У випадку перебування значення агрегованого показника платоспроможності нижче нормативного рівня, необхідно проаналізувати значення окремих його складових. При цьому, якщо більш половини їхніх значень вище відповідних нормативних, то імовірність можливості банкрутства ще залишається досить незначною, хоча має велике значення те, які конкретно показники знаходяться нижче рівня нормативних, наприклад, рівень простроченої заборгованості. Тому для фінансових показників підприємств, що не пройшли по агрегованому критерію, ухвалення рішення про можливу його неспроможність залежить від кожного конкретного випадку і стану окремих систем фірми (у тому числі системи керування, технологічності, професійності кадрового складу, структури активів і пасивів, результатів більш детального аналізу складових окремих критеріїв).
Проблемним для КБ „Приватбанк”, на сьогодні, також є питання врахування кредитного ризику при обчисленні ставки відсотка по кредиту. Як відомо, ризиковість кредитів, що їх надає будь-яка банківська є різною і тому виникає потреба корегування відсоткової ставки за даними кредитами. Ми пропонуємо для цих потреб використати наступну методику. При напрацюванні даної методики автором було використано базові знання, які були отримані при вивченні курсу теорії ймовірності, що входить у стандартну програму підготовки спеціаліста в Інституті підприємництва та сучасних технологій.
Для викладення даної проблеми слід в першу чергу слід означити певні базові поняття.
Кредитний ризик за конкретною угодою - це ймовірність (p) отримання банком збитків від невиконання позичальником конкретної кредитної угоди (0<p<1 ).
Зважений кредитний ризик – добуток суми позики (Si), зафіксованої у кредитній угоді та ймовірності невиконання позичальником конкретної кредитної угоди (p).
Кредитний ризик за всім портфелем (D) який складається з n угод – це cередньозважена величина ризиків за всіма угодами кредитного портфелю. Його можна виразити за допомогою формули наступним чином :
 ( 8 )
Де :
 -
ймовірність
невиконання
позичальником
конкретної
кредитної угоди
,
і = 1,…n.
 - сума і-ї позички
 ( 9 )
Прийнявши ймовірність невиконання позичальником кредитної угоди – р , ймовірність виконання можна визначити як (1- р). Якщо абстрагуватись від таких цілком реальних витрат банку як заробітна платня робітників кредитного відділу банку , витрати на збір та обробку інформації то відсоток за кредитами (R) повинен компенсувати часову вартість грошей (вільна від ризику ставка r) та ризик неповернення позики (p). Це можна записати у вигляді формули:
 ( 10 )
Рівняння (10) виражає фундаментальний зв’язок ризику і доходу: відсоткова ставка за позикою збільшується якщо є підстави вважати , що клієнт не погасить кредит.
Для банку винагородою за ризик є премія за ризик непогашення (П) з рівняння (10) одержуємо:
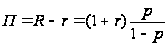
Для проведення розрахунку сукупного кредитного ризику слід згадати основні правила оперування з ймовірностями :
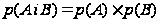
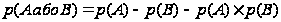
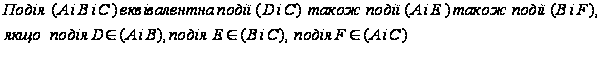
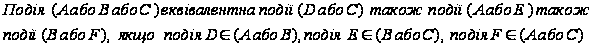
Застосовуючи дані формули, правила операцій з ймовірностями і враховуючи те, що кредитний ризик є результатом взаємодії декількох ризиків можна легко обрахувати ставку відсотка по кредитах з різним рівнем ризикованості .
Проблема полягає лише втому, що дуже важко точно оцінити рівні складових ризиків, тому для цього як правило використовуються вищезгадані експертні методи.
Треба також зазначити, що існує пряма залежність між ризикованістю кредитного портфеля банку та кореляцією окремих кредитних угод. Наприклад, якщо банк додає до вже існуючих кредитів у галузі електроенергетики іще один аналогічний, то він тим самим значно підвищує ризикованість всього портфеля. Виходячи з вищесказаного необхідно врахувати дану компенсацію за портфельний ризик . Математично це виглядає так :
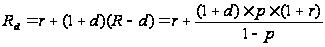
Де:
 - відсоток
за позикою
d – показник зміни середньозваженого ризику портфеля

D0 – Середньозважений ризик кредитного портфеля без урахування даної позики
D1 - Середньозважений ризик кредитного портфеля з урахуванням даної позики
З наведених формул очевидно, що якщо нова позика збільшує (зменшує) середньозважений ризик кредитного портфеля (D), то премія за кредитний ризик (R - r ) за даною угодою має бути збільшена (зменшена) у співвідношенні (1+d ).
Наприкінці слід зазначити, що видаючи кредит слід керуватися в першу чергу здоровим глуздом і коли сукупний кредитний ризик, тобто апріорна можливість невиконання позичальником кредитної угоди складає більше 45 – 50 %, то мабуть слід відмовити цьому позичальнику і вже не розраховувати ніякі ставки відсотків.
РОЗДІЛ 4. ОХОРОНА ПРАЦІ В ЄМІЛЬЧИНСЬКОМУ ТВБВ КБ „ПРИВАТБАНК”
ВИСНОВОК
В даній роботі розглянута низька питань, які тісно пов‘язані із кредитним ризиком комерційного банку. Саме він представляє не впевненість у найбільш традиційні для банків України діяльності – кредитуванні. Але слід зауважити, що кредитний ризик не можна розглядати відірвано від інших ризиків банківської діяльності, так як вони переплітаються і спричинюють один одного.
Кредитний ризик є досить складною сукупністю елементів, які викликаються зовнішніми (не можуть регулюватися банком) і внутрішніми факторами.
Важливою характеристикою кредитного ризику є його динамічність, яка вимагає від банківських працівників періодичної оцінки ризику та управління ним. Оцінка кредитного ризику включає в себе кілька етапів. Якісний є, зазвичай, первинним. Кількісна оцінка базується на якісній і деталізує її. Особливо гострою проблемою для українських банків є створення методики визначення ступеню ризику за перспективними, а не минулими показниками фінансової діяльності позичальника.
Здійснюючи заходи по управлінню ризику неповернення позичок, банківський персонал орієнтується на банківську кредитну політику, яка визначає стратегічні цілі та тактичні задачі. При цьому акцент може бути зроблений на ризиковій і доходній або поміркованій політиці.
Банк може розв‘язати ризик кількома способами: уникнути його, прийняти повністю або прийняти за умови здійснення заходів по його зменшенню. Останній варіант є найбільш уживаним.
Зовнішні способи мінімізації кредитного ризику (розподіл ризику, страхування ризику, забезпечення) передбачають передачу частини або всього ризику іншим економічним суб‘єктам. Внутрішні (нормування, лімітування, диверсіфікація, створення резервів, оцінка кредитоспроможності позичальника) засновані на самостійних спробах банку перестрахуватися. На практиці, як правило, способи поєднуються з метою посилення їх впливу.
Комерційний банк Приватбанк був заснований у 1992 році. На сьогоднішній день Приватбанк є одним з банків, які найбільш динамічно розвиваються в України, і займає лідируючі позиції банківського рейтингу країни.
Для мінімізації кредитного ризику Ємільчинське ТВБВ КБ "Приватбанк" застосовує наступні методи: оцінка кредитоспроможності позичальника, нормування, лімітування, диверсифікація кредитного портфеля, використання забезпечення, страхування, створення страхових резервів на покриття можливих збитків за кредитними операціями. В дипломній роботі детально описано підходи, які використовує досліджувана банківська установа для захисту від кредитного ризику.
Проблемним питанням для аналізованої банківської установи є методика оцінки кредитного портфеля установами КБ „Приватбанк” є досить простою. Недоліком її можна назвати абстрактність окремих показників та критеріїв їх визначення. Наприклад, яке співвідношення матеріального стану позичальника та суми кредиту слід вважати низьким або середнім, чи як визначити ринкову позицію позичальника. Досить малу вагу при розрахунках отримує критерій "прибутковість-збитковість". Дана методика є характерним прикладом адаптації банком оціночних критеріїв до практичного застосування, про яку йшла мова раніше.
Базуючись на результатах дипломного дослідження ми можемо стверджувати, що стратегія кредитних ризиків будь-якого банку має забезпечувати безперервність підходу. Внаслідок цього, стратегія повинна буде враховувати циклічний розвиток будь-якої економіки та відповідні зміни в складі та якості загального портфеля кредитів. Хоча стратегія повинна періодично переглядатися і доповнюватися, вона повинна бути життєздатною протягом тривалого періоду та протягом різноманітних економічних циклів.
Стратегія та політика кредитних ризиків повинні бути успішно поширені в межах банківської установи. Весь персонал, який причетний до стратегії і політики, має чітко розуміти підхід банку до надання і управління кредитами і має нести відповідальність за впровадження розробленої політики та механізмів.
Наріжним каменем безпечного та розсудливого банківського розвитку є формування та запровадження політики та механізмів, що стосуються ідентифікації, оцінки, перевірки та контролю кредитних ризиків. Кредитна політика встановлює схему з надання позик та спрямовує банківські операції з кредитування. Кредитна політика має стосуватись таких сфер, як цільові ринки, структура портфелів, цінові та не цінові умови, структура обмежень, уповноважені органи, опрацювання/ звітування про винятки тощо. Така політика повинна бути чітко визначеною, узгодженою з розумними банківськими методами, відповідними контрольними вимогами і відповідати природі й складності банківських операцій. Політика повинна бути сформована і запроваджена в контексті внутрішніх і зовнішніх факторів, таких як становище банку на ринку, торгівельна зона, кваліфікація персоналу і технології. Належним чином розвинені політика та механізми надають банку можливість: (1) підтримувати розумні стандарти кредитування; (2) перевіряти та контролювати кредитні ризики; (3) ретельно оцінити можливості проведення нових операцій; і (4) визначити й управляти проблемними кредитами.
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
Про банки і банківську діяльність: Закон України № 2121-3 від 7.12.2000 р.
Закон України “Про цінні папери і фондову біржу” від 14.10.92р. №2680-ХІІ.
Декрет Кабінету Міністрів України «Про систему валютного регулювання і валютного контролю» № 15-93 від 19.02.93 р.,
Інструкція НБУ“Про порядок регулювання діяльності банків в Україні”. від 28.08.2001 за № 368
Інструкція НБУ “Про порядок відкриття, використання і закриття рахунків у національній та іноземних валютах” від 12.11.2003 за №492
Про порядок формування обов'язкових резервів для банків України - Постанова Правлiння НБУ №244 вiд 27.08.01р.
Александрова Н.Г., Александров Н.А. Банки и банковская деятельность для клиентов. Санкт-Петербург: Питер, 2002, 224 с.
Алексеєнко М.Д. Капітал банку: питання теорії і практики. Київ: КНЕУ, 2002, 276 с.
Анализ деятельности коммерческого банка /АОЗТ "Вече". АО "Московское финансовое объединение", под. общ. ред. С.И. Кумок, 1994, - 400 с.
Балабанов И.Т. Банковское дело. Санкт-Петербург: Питер, 2001, 304 с.
Батракова Л. Г. Экономический анализ деяльности коммерческого банка: Учебник для вузув. - М.: Изд. Корпорация "Логос", 1998, - 344 с.
Береславська О.І., Наконечний О.М., Пясецька М.Г. Міжнародні розрахунки та валютні операції. Київ: КНЕУ, 2002, 392 с.
Біленчук П.Д., Диннік О.Г., Лютий І.О., Скороход О.В. Банківське право: українське та європейське. Київ: Атіка, 1999, 400 с.
Валютний портфель (Книга финансиста, книга коммерсанта, книга банкира. / отв.ред. Платонова Е.Д., Рубин Ю.Б.. - М.: "Соминтэк", 1995, - 681 с.
Васюренко О.В. Банківський менеджмент. Київ: Видавничий центр "Академія", 2001, 320 с.
Васюренко О.В. Банківські операції. Київ: Знання, 2004, 324 с.
Волошин И.В. Оценка банковских рисков: новые подходы. Киев: Эльга, Ника-Центр, 2004, 216 с.
Вступ до банківської справи. /Под ред. Савлука М. И., Київ, Лібра, 1998, - 344 с.
Герасимович А.М., Алексеєнко М.Д., Парасій-Вергуненко І.М. Аналіз банківської діяльності. Київ: КНЕУ, 2003, 599 с.
Головач А.В., Захожай В.Б, Головач А.В. Банківська статистика. К,:Українсько-фінський інститут менеджменту та бізнесу, 1998. – 192с.
Де Ковни Ш., Такки К. Стратегия хеджирования. Москва: ИНФРА-М, 1996, 208 с.
ДЕНИСЕНКО М. Л. Грошово-кредитна діяльність банків. Київ: Видавництво Європейського університету, 2004, 336 с.
Денисенко М.П. Гроші та кредит у банківській справі. Київ: Алерта, 2004, 478 с.
Денисенко М.П. Основи інвестиційної діяльності. Київ: Алерта, 2003, 338 с.
Жуков Е.Ф., Максимова Л.М., Печникова А.В. Деньги. Кредит. Банки. Москва: ЮНИТИ, Банки и биржи, 1999, 622 с.
Заруба О.Д. Фінансовий менеджмент в комерційному банку. Київ, Знання, 1997, - 340 с.
Заруба О.Д. Фінансовий менеджмент у банках. Київ: Т-во "Знання", 1997, 172 с.
Иванов В.В. Анализ надежности банка. М. Рус. Деловая литература, 1996, - 320 с.
Калина А.В., Конева М.И., Ященко В.А. Современный экономический анализ и прогнозирование (микро- и макроуровень). Учебно-методическое пособие. - К.: МАУП, 1997,- 272с.
Каракоз И.И., Самборский В.И. Теория экономического анализа, - К.: Выща шк. Головное изд-во, 1989, -255 с.
Кириченко О.А.. Гіленко І.В., Роголь С.Л. та ін. Банківський менеджмент. Київ: Знання-Прес, 2002, 438 с.
Кіндрацька Л.М. Бухгалтерський облік у банках України. Київ: КНЕУ, 2001, 636 с.
Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. - 2-е изд. перераб. И доп. -М.: "Финансы и статистика", 1997, -512 с.
Ковальчук Г,Г., Коваль М.М, Ліквідність комерційних банків: Навчальний посібник. - К,: Знання , КОО, 1996. – 120с.
Ковбасюк М.Р. Економічний аналіз діяльності коерційних банків і підприємств . Київ: Видавничий дім "Скарби", 2001, 336 с.
Корнєєв В.В. Кредитні та інвестиційні потоки капіталу на фінансових ринках. Київ: НДФІ, 2003, 376 с.
Костіна Н.І., Алєксєєв А.А., Василик О.Д. Фінанси: система моделей і прогнозів. Київ: Четверта хвиля, 1998, 304 с.
Костюченко О.А. Банківське право. Київ: КНЕУ, 1999, 168 с.
Кочетков В.Н. Аналіз банковской деятельности: теоретико-прикладной аспект. – К.: МАУП, 1999. –192 с.
Кочетков В. М. Організація управління фінансовою стійкістю банку в ринкових умовах. Київ: Видавництво Європейського університету, 2003, 285 с.
Кочетков В.Н. Анализ банковской деятельности: теоретико-прикладной аспект. Киев: МАУП, 1999, 192 с.
Лаврушин О.И. Банковское дело. Москва: Финансы и статистика, 2003, 672 с.
Лаптєв С. М., Денисенко М. П., Кабанов В. Г., Любунь О. С. Банківська діяльність (вітчизняний та зарубіжний досвід). Київ: ВД "Професіонал", 2004, 320 с.
Луців Б.Л. Банківська діяльність у сфері інвестицій. Тернопіль: Економічна думка, Карт-бланш, 2001, 320 с.
ЛуцівБ.Л. . Гроші банки та кредит: у схемех та коментарях. Тернопіль: Карт-бланш, 2000, 225 с.
Маркарьян Э.А., Герасименко Г.П. Финансовый анализ. М.: Приор, 1997, - 160 с.
Масленченков Ю.С. "Финансовый менеджмент в коммерческом банке: Кн.2 : Технологический уклад кредитованая. - М.: "Перспектива", 1996, - 191 с.
Масленченков Ю.С. "Финансовый менеджмент в коммерческом банке: фундаментальный анализу. - М.: "Перспектива", 1996, - 160 с.
Міщенко В.І., Шаповалов А.В., Салтинський В.В., Вядрова І.М. Реорганізація та реструктуризація комерційних банків. Київ: "Знання", КОО, 2002, 216 с.
Міщенко В.І., Яценюк А.П., Коваленко В.В., Коренєва О.Г. Банківський нагляд. Київ: Знання, 2004, 406 с.
Нікітін А.В. Маркетинг у банку. Київ: КНЕУ, 2001, 170 с.
Нікітін А.В. Ситуаційне моделювання банківської діяльності. Київ: КНЕУ, 2003, 153 с.
Основы банковского дела под ред. Мороза А.Н. – К.: Либра, 1994, - 330с.
Остапшин Т.П. Основи банківської справи. Київ: МАУП, 1999, 112 с.
Панова Г.С. Анализ финансового состояния коммерческого банка. М.: Инфра-М. 1996, - 425 с.
Парасій-Вергуненко І.М. «Методичні аспекти стратегічного аналізу фінансових результатів комерційного банку.» //Вісник НБУ, 1999 р., №11, с.49-51.
Полфреман Д., Форд. Ф. "Основы банковского дела". - М.: Инфра-М, 1996, - 624 с.
Примостка Л.А. „Аналіз банківської діяльності” /Монографія.
Радионов Н.В., Радионова С.П. Основы финансового анализа: математические методы, системный подход . Санкт-Петербург: Альфа, 1999, 592 с.
Раєвський К., Раєвська Т. Методичні рекомендації щодо економічного аналізу діяльності комерційного банку.//Вісник НБУ, 1999 ,№№ 3,4 .
Родионова Н.В. Антикризисный менеджмент. Москва: ЮНИТИ-ДАНА, 2001, 223 с.
Савлук М.І., Мороз А.М., Коряк А.М. Вступ до банківської справи. Київ: Лібра, 1998, 344 с.
Садвакасов К.К. Коммерческие банки. Управленческий анализ деятельности. Планирование и контроль. - М.: Издательство "Ось-89", 1998, - 160 с.
Самойлов Г.О., Баталов А.Г. Банковская конкуренция . Москва: Экзамен, 2002, 256 с.
Солюс Г.П. Международные банки и страховые компании в мире капитала. Москва: Мысль, 1988, 300 с.
Тиркало Р.І., Шивоблок З.І. Фінансовий аналіз комерційного банку: основи теорії, експрес-діагностика, рейтинг. Навч.посібник, - К., «Слобожанщина»,1999. – 236 с.
Федулова Л.І, Волощук І.П. . Управління конкурентоспроможністю банків в умовах трансформаційної економіки. Київ: Науковий світ, 2002, 301 с.
Ходаківська В.П., Данілов О.Д. Ринок фінансових послуг. Ірпінь: Академія ДПС України, 2001, 501 с.
Черкасов В.Е. Финансовый анализ в коммерческом банке. М.: Финансы и статистка, 1995, - 196 с.
Швайка М.А. Банківська система України: шляхи реформування і підвищення ефективності. Київ: Парламентське видавництво, 2000, 193 с.
Ширинская Е.Б., Пономарева Н.А., Купчинский В.А. Финансово-аналитическая служба в банке: Практическое пособие. - М.: ФБК-Пресс, 1998, - 144 с.
Экономический анализ деятельности банка/ учебное пособие - М.: ИнфраМ, 1996, - 144 с.
ДОДАТКИ
Додаток А
Агрегований баланс КБ „Приватбанк”
тис. грн.
|
Активи |
2003 |
2004 |
2005 |
| Валюта, монети та банківські метали | 359715,5 | 402094 | 425630 |
| Кошти на коррахунках в НБУ | 401203 | 334270 | 345621 |
| Кошти на коррахунках в інших банках | 754273 | 810271 | 805213 |
| Депозити та кредити в інших банках | 106710 | 132564 | 154632 |
| Цінна папери у портфелі банку, всього | 371536,3 | 638106,9 | 645657,1 |
| Цінна папери у портфелі банку на продаж | 165646 | 94630 | 115620 |
| - цінні папери у портфелі банку на продаж | 165646 | 94630 | 115620 |
| - цінні папери на інвестиції | 205890,3 | 543476,9 | 530037,1 |
| Кредити та фінансовий лізинг, надані клієнтам | 1596692 | 2801152 | 3210236 |
| Резерв на кредити та фінансовий лізинг | 258570 | 449640 | 130280,402 |
| Нетто: кредитів та фінансового лізингу | 1338122 | 2351512 | 3079955,6 |
| Інвестиції капіталу в асоційовані та дочірні компанії | 4752 | 8331 | 9562 |
| Нематеріальні активи | 146848 | 182535 | 175452 |
| Матеріальні активи | 123944 | 213291 | 256894 |
| Інші активи | 283258 | 424135 | 458610 |
|
Сукупні активи |
3885609,8 |
5488778,9 |
6347664,7 |
Продовження додатку А
|
Пасиви |
2003 |
2004 |
2005 |
|
Зобов’язання |
|||
| Коррахунки банків | 987 | 1023 | 1245 |
| Депозити і кредити банків | 11796 | 52601 | |
| Кошти до запитання клієнтів | 2682582 | 3708318 | 4156234 |
| Строкові депозити клієнтів | 2111 | 22084 | 27155 |
| Кредити, отримані від міжнародних і фінансових організацій | 303048 | 519406 | 510302 |
| Інші зобов’язання | 157818 | 185801 | 206253 |
| Сукупні зобов’язання | 3158342 | 4436632 | 4953790 |
|
Капітал |
|||
| Статутний капітал | 147296,8 | 283113,8 | 942406,9 |
| Нерозподілений прибуток | 153624 | 145261 | 132465 |
| Нерозподілені прибутки минулих років | 11437 | 13925 | 10123 |
| Прибутки минулого року, що очікують затвердження | 78423 | 65243 | 60530 |
| Інші фонди та загальні резерви банку | 258570 | 449640 | 122483,5 |
| Прибутки поточного року | 77917,00 | 94964,10 | 125866,3 |
| Сукупний капітал | 727267,80 | 1052146,90 | 1393874,70 |
|
Сукупні пасиви |
3885609,8 |
5488778,9 |
6347664,7 |
Додаток Б
Звіт про прибутки та збитки КБ „Приватбанк”
|
2003 |
2004 |
2005 |
||
|
Доходи |
||||
| 1 | Процентні доходи | 43143 | 65722 | 79136 |
| за коштами, розміщеними в НБУ | ||||
| за коштами, розміщеними в банківському секторі | 10256 | 11321 | 13220 | |
| за кредитами клієнтів | 32323 | 53612 | 65231 | |
| за цінними паперами | ||||
| інші процентні доходи | 564 | 789 | 685 | |
| 2 | Комісійні доходи | 18432 | 22309 | 23564 |
| за операціями з банками | 18432 | 22309 | 23564 | |
| за операціями з клієнтами | ||||
| інші комісійні доходи | ||||
| 3 | Прибуток (збитки) від торговельних операцій | 83173 | 76444 | 107422 |
| від торгівлі цінними паперами на продаж | 3916 | 2316 | 24871 | |
| від торгівлі іноземною валютою | 78189 | 64743 | 75124 | |
| 4 | Інші банківські операційні доходи | 1068 | 9385 | 7427 |
| дивідендний дохід | ||||
| штрафи, отримані за банківськими операціями | 1068 | 9385 | 7427 | |
| 7 | Непередбачені доходи | |||
Продовження додатку Б
|
2003 |
2004 |
2005 |
||
|
Витрати |
||||
| 1 | Процентні витрати | 33256 | 32221 | 30249 |
| за коштами, одержаними від НБУ | ||||
| за коштами, одержаними від інших банків | 33100 | 32000 | 30005 | |
| за коштами клієнтів банку | 156 | 221 | 244 | |
| за цінними паперами власного боргу | ||||
| інші процентні витрати | ||||
| 6 | Відрахування у резерви | 1250 | 5976 | 7491 |
| 7 | Непередбачені витрати | |||
| 8 | Прибуток (збиток) до сплати податку | 111310 | 135663 | 179809 |
| 9 | Податок на прибуток | 33393,00 | 40698,90 | 53942,70 |
| 10 | Чистий прибуток (збитки) | 77917,00 | 94964,10 | 125866,30 |