Статистика рынка ценных бумаг РФ
 - флаг, отражающий
наличие котировальной
цены на текущую
и предшествующую
даты. Если
котировальная
цена есть на
обе даты, то
Ф=1, а если она
отсутствует
хотя бы на одну
дату, то Ф=0;
 -
цена акций i-й
фирмы на предшествующий
и текущий дни;
Qi - количество акций i-й фирмы.
Соотношение динамики цен какой-либо акции и динамики цен на рынке характеризуют альфа- и бета-коэффициенты, рассчитываемые по уравнению линейной регрессии:
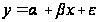
где у - ряд цепных темпов прироста цены на конкретную акцию; х - ряд темпов прироста фондового индекса. Коэффициент а показывает, как соотносятся цены конкретной акции и изменение уровня цен на рынке в целом. Если а положительна, то цена на акцию в среднем растет быстрее, чем цены на рынке в целом, и следовательно, наблюдается повышенный спрос на данную акцию.
Коэффициент
 характеризует
степень зависимости
динамики цен
конкретной
акции от динамики
цен на рынке.
Чем больше
,
тем выше степень
риска инвестиций
в данную акцию.
Коэффициент детерминации R2 показывает, в какой мере цена конкретной акции обусловлена изменением цен на рынке в целом.
Также очень популярны индекс RTS и индекс ММВБ. (см. Таблицу 3, Приложения)
Индекс РТС (RTSI, RTS Index) — фондовый индекс, основной индикатор фондового рынка России, расчет которого начался 1 сентября 1995 года со 100 пунктов Фондовой биржи РТС.
Расчет Индекса РТС производится на основе 50 ценных бумаг наиболее капитализированных российских компаний.
Индекс ММВБ — ценовой, взвешенный по рыночной капитализации композитный фондовый индекс, включающий 30 наиболее ликвидных акций российских эмитентов, входящих в листинг Фондовой биржи ММВБ (ФБ ММВБ). Индекс ММВБ является одним из основных индикаторов российского фондового рынка и рассчитывается с 22 сентября 1997 года (базовое значение 100 пунктов).
Таблица 1. Основные фондовые индексы мира
|
Индекс |
Страна |
ISIN |
Способ взвешивания |
Метод расчета |
| Индекс ММВБ |
Россия |
RU000A0JP7K5 | По капитализации | Среднее взвешенное |
| RTSI |
Россия |
По капитализации | Среднее взвешенное | |
| AEX index | Нидерланды | NL0000000107 | По капитализации | Среднее взвешенное |
| ATX | Австрия | AT0000999982 | По капитализации | Среднее взвешенное |
| CAC 40 | Франция | FR0003500008 | По капитализации | Среднее взвешенное |
| DAX | Германия | DE0008469008 | По капитализации | Среднее взвешенное, суммарный доход на капитал |
| DJ IA | США | US2605661048 | По цене | Среднее арифметическое, невзвешенный (делится на сплит) |
| Nikkei 225 | Япония | XC0009692440 | По цене | Среднее взвешенное |
| S&P 500 | США | US78378X1072 | По капитализации | Среднее взвешенное |
| TOPIX | Япония | XC0009694107 | По капитализации | Среднее взвешенное |
Глава 2. Статистический анализ рынка государственных ценных бумаг (ГКО-ОФЗ) в РФ
Более 90% от стоимости всех национальных и международных инвестиционных продуктов составляют облигации, которые представляют собой наиболее важную область для изучения. Современный отечественный рынок облигаций — это главным образом рынок государственных облигаций. Поэтому остановимся на статистике основных государственных облигационных займов. Основные показатели рынка государственных ценных бумаг представлены виде ряда динамики. По определению, ряд динамики – это форма отображения развития явления во времени.
Используя данные из российского статистического ежегодника (см. Таблицу 1 и Таблицу 2, Приложения), рассчитаем показатели: интенсивности развития, темпы роста и темпы прироста, абсолютные приросты, абсолютное значение 1% прироста, средние темпы роста и прироста объема эмиссии, объема размещения и доразмещения государственных ценных бумаг по номиналу, объема выручки, полученной в результате размещения и доразмещения ГКО-ОФЗ по РФ.
Для характеристики интенсивности, т.е. относительного изменения уровня динамического ряда за какой-либо период времени исчисляют темпы роста. Интенсивность изменения уровня оценивается отношением отчётного уровня к базисному.
Темп роста
(Тр) – это соотношение
последующего
уровня ряда
к предыдущему
(цепные темпы
роста) или
постоянному,
принятому за
базу сравнения
(базисные темпы
роста). Средний
темп роста
( )
– это средняя
из темпов роста
за данный период,
которая показывает,
во сколько раз
в среднем (за
год, месяц)
изменяется
явление.
Темп прироста (∆Т)— приростный показатель, отношение разности двух уровней ряда динамики к уровню, достигнутому в определенный период или к определенному моменту времени, принятому за базу сравнения. Т.П. измеряется в относительных величинах или в процентах.
Средний
темп прироста
( )
– характеризует
темп прироста
в среднем за
период и определяется
на основе среднего
темпа роста:
Абсолютный
прирост ( )
– это разность
между последующим
и предыдущим
уровнями ряда
или начальным
уровнем ряда.
Цепной абсолютный
прирост характеризует
последовательное
изменение
уровней ряда,
а базисный
абсолютный
прирост – изменение
нарастающим
итогом. Абсолютный
прирост показывает,
на сколько
абсолютных
единиц изменился
данный уровень
по сравнению
с предыдущим
уровнем при
цепном способе
или же с начальным
уровнем при
базисном способе.
Абсолютное содержание 1% прироста (А%-ное) показывает, какая абсолютная величина скрывается за относительным показателем (одним процентом прироста).
Вычисление данных показателей позволяет выявить скорость и интенсивность развития явления, представленного данным рядом.
2.1 Основные показатели рынка государственных ценных бумаг
Проанализируем следующие основные показатели рынка государственных ценных бумаг (ГКО-ОФЗ) по Российской Федерации (на конец года), млрд. руб.
Таблица 2. Основные показатели рынка государственных ценных бумаг (ГКО-ОФЗ) (миллиардов рублей) по данным банка России
| 2005 | 2006 | 2007 | 2008 | |
| Объем эмиссии государственных ценных бумаг | 160,0 | 186,0 | 262,0 | 269,0 |
| Объем размещения и доразмещения государственных ценных бумаг по номиналу | 169,1 | 186,0 | 245,2 | 185,3 |
| Объем выручки, полученной в результате размещения и доразмещения ГКО-ОФЗ | 171,6 | 192,2 | 253,3 | 183,3 |
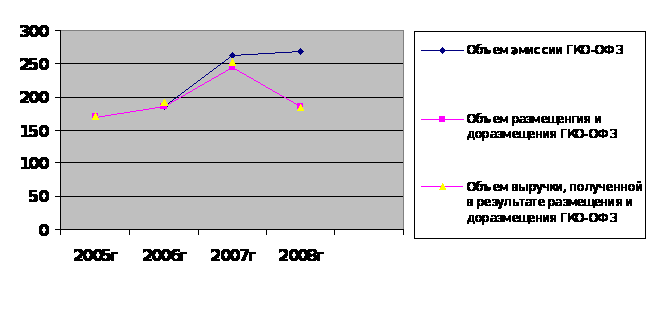 График
изменения
основных показателей
рынка государственных
ценных бумаг
(ГКО-ОФЗ) (миллиардов
рублей) по данным
банка России
2.2 Анализ динамики объема эмиссии ГКО-ОФЗ
Произведем следующие расчеты.
Темп роста:Цепной: Базисный:
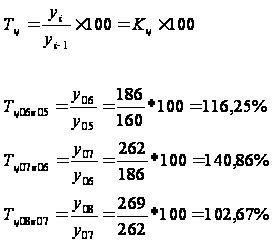
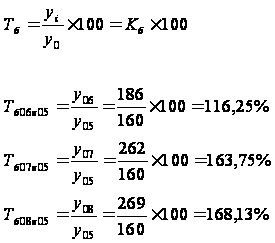
Средний темп роста:
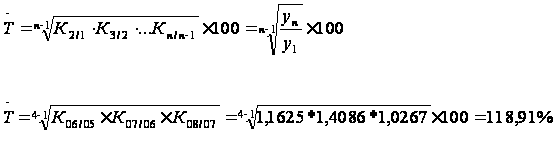
Темп прироста
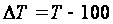
Цепной: Базисный:
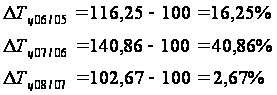
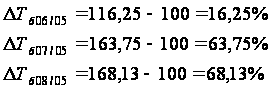
Средний темп прироста:
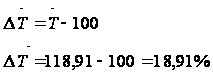
Абсолютный прирост:
Цепной:
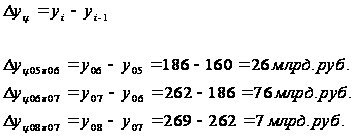
Базисный:
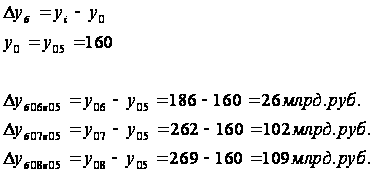
Средний абсолютный прирост:
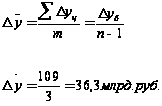
Показатель абсолютного значения одного процента прироста:
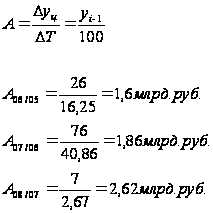
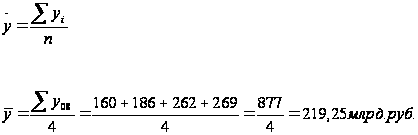
Расчеты представим в виде таблицы
Таблица 3. Динамика объемов эмиссии ценных бумаг в РФ с 2005 по 2008 гг.
| Год | Объем эмиссии государственных ценных бумаг, млрд. руб. | Абсолютный прирост, млрд. руб. | Темп роста, % | Темп прироста, % |
А%, млрд. руб. |
|||
| Цепной | Базисный | Цепной | Базисный | Цепной | Базисный | |||
| 2005 | 160,0 | - | - | - | 100 | - | - | - |
| 2006 | 186,0 | 26,0 | 26,0 | 116,25 | 116,25 | 16,25 | 16,25 | 1,60 |
| 2007 | 262,0 | 76,0 | 102,0 | 140,86 | 163,75 | 40,86 | 63,75 | 1,86 |
| 2008 | 269,0 | 7,0 | 109,0 | 102,67 | 168,13 | 2,67 | 68,13 | 2,62 |
| Итого: | 877,0 | 109,0 | ||||||
Проанализировав исходные и полученные в результате расчетов показатели, можно сделать вывод, что в среднем объем эмиссии государственных ценных бумаг с 2005 по 2006 гг. составил 219, 25 млрд. руб.
Необходимо отметить, что в этот период наблюдалась общая тенденция увеличения объема эмиссии ГКО-ОФЗ.
Объем эмиссии государственных ценных бумаг увеличивался в среднем на 18,91%, или на 36,3 млрд. руб. за год (из приведенного трехлетия). При этом в 2007гг увеличение объема эмиссии было более интенсивным, чем в ранние годы. В 2007 году объем эмиссии ГКО-ОФЗ вырос на 40,86%, т.е. на 70 млрд. рублей.
Наибольший прирост, наблюдаемый в 2007г, связан с общим экономическим ростом в стране. В целях борьбы с инфляцией до 2007 года правительство проводило сдерживающую монетарную политику путем увеличения объема эмиссии ГКО-ОФЗ.
Таким образом, в 2007 году началу кризиса на рынке государственных облигаций уже наблюдалось избыточное предложение, вследствие этого реакция на мировой кризис ликвидности в 2008 году в России была крайне острой.
2.3 Анализ динамики объема размещения и доразмещения ГКО-ОФЗ по номиналу
Произведем следующие расчеты:
Темп роста:Цепной Базисный
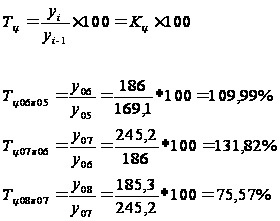
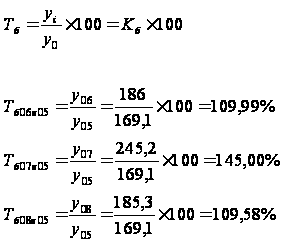
Средний темп роста:
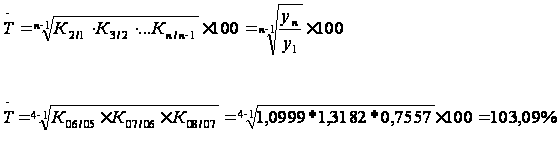
Темп прироста:
Цепной Базисный
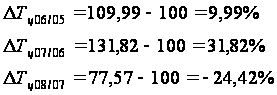
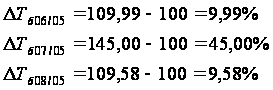
Средний темп прироста:
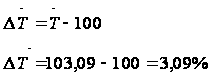
Абсолютный прирост:
Цепной:
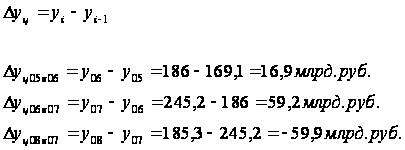
Базисный:
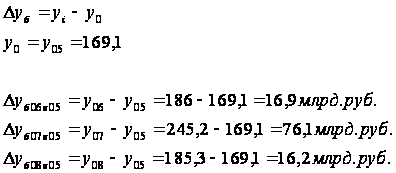
Средний абсолютный прирост:
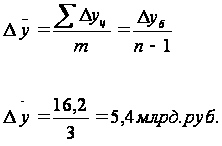
Показатель абсолютного значения одного процента прироста:
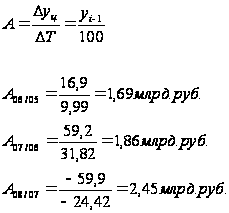
Средний объем размещения и доразмещения ГКО-ОФЗ по номиналу за 4 года
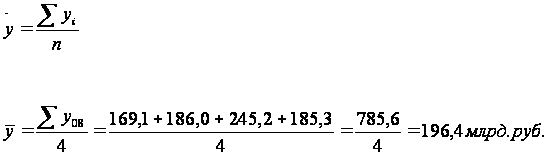
Представим расчеты в виде таблицы
Таблица 4. Динамика объемов размещения и доразмещения ГКО-ОФЗ по номиналу с 2005 по 2008 гг.
| Год | Объем размещения и доразмещения государственных ценных бумаг по номиналу | Абсолютный прирост, млрд. руб. | Темп роста, % | Темп прироста, % |
А%, млрд. руб. |
|||
| Цепной | Базисный | Цепной | Базисный | Цепной | Базисный | |||
| 2005 | 169,1 | - | - | - | 100 | - | - | - |
| 2006 | 186,0 | 16,9 | 16,9 | 109,99 | 109,99 | 9,99 | 9,99 | 1,69 |
| 2007 | 245,2 | 59,20 | 76,10 | 131,82 | 145,00 | 31,82 | 45,00 | 1,86 |
| 2008 | 185,3 | -59,9 | 16,2 | 75,57 | 109,58 | -24,42 | 9,58 | 2,45 |
| Итого: | 800,4 | 16,2 | ||||||
Таким образом, средний объем размещения и доразмещения государственных ценных бумаг по номиналу за исследуемый промежуток времени составил 196,4 млрд. руб.
Объем размещения и доразмещения государственных ценных бумаг по номиналу увеличивался в среднем на 3,09%, или на 5,4 млрд. руб. за год (из приведенного трехлетия). При этом наибольший прирост наблюдается в 2007г. В 2008г, в связи с финансовым кризисом, объем размещения и доразмещения государственных ценных бумаг по номиналу уменьшился на 59,9 млрд. руб., т.е. сократился на 24,42% по сравнению с показателем 2007 г.
2.4 Анализ динамики объема выручки, полученной в результат размещения и доразмещения ГКО-ОФЗ
Произведем следующие расчеты:
Темп роста:Цепной: Базисный:
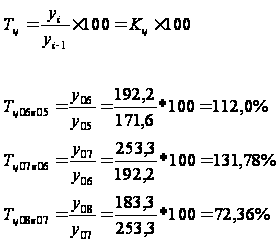
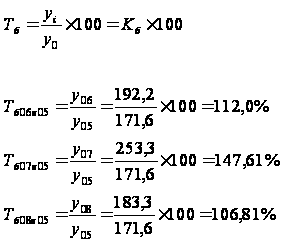
Средний темп роста:
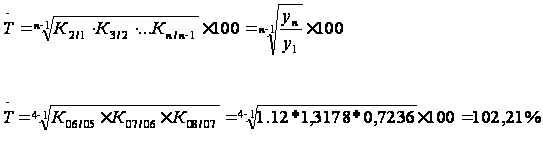
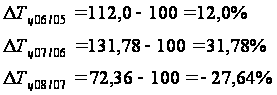
Темп прироста:
Цепной: Базисный:
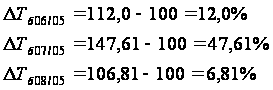
Средний темп прироста:
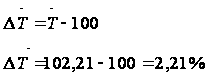
Абсолютный прирост:
Цепной:
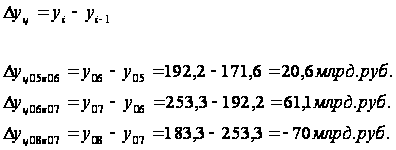
Базисный:
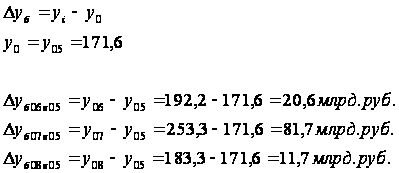
Средний абсолютный прирост:
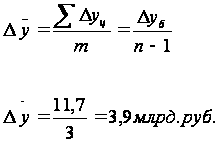
Показатель абсолютного значения одного процента прироста:
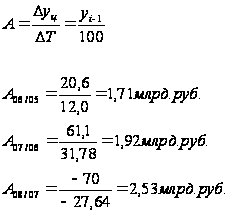
Средний объем выручки, полученной в результате размещения и доразмещения ценных бумаг за 4 года:
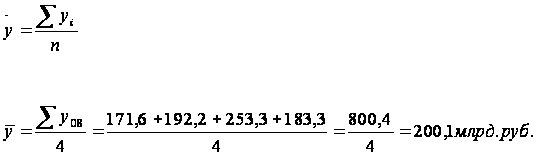
Представим расчеты в виде таблицы
Таблица 5. Динамика объема выручки, полученной в результате размещения и доразмещения ГКО-ОФЗ с 2005 по 2008 гг.
| Год | Объем выручки, полученной в результате размещения и доразмещения ГКО-ОФЗ | Абсолютный прирост, млрд. руб. | Темп роста, % | Темп прироста, % |
А%, млрд. руб. |
|||
| Цепной | Базисный | Цепной | Базисный | Цепной | Базисный | |||
| 2005 | 171,6 | - | - | - | 100 | - | - | - |
| 2006 | 192,2 | 20,60 | 20,60 | 112,00 | 112,00 | 12,00 | 12,00 | 1,71 |
| 2007 | 253,3 | 61,10 | 81,70 | 131,78 | 147,61 | 31,78 | 47,61 | 1,92 |
| 2008 | 183,3 | -70,00 | 11,70 | 72,36 | 106,81 | -27,64 | 6,81 | 2,53 |
| Итого: | 800,4 | 11,70 | ||||||
В период с 2005 по 2008гг. средний объем выручки, полученной в результате размещения и доразмещения ГКО-ОФЗ, составил 200,1 млрд. руб.
Объем выручки увеличивался в среднем на 2,21% или на 3,9 млрд. руб. за год (из приведенного трехлетия). При этом наибольший прирост наблюдается в 2007г, он связан с общим экономическим ростом в стране. В 2008г, в связи с мировым финансовым кризисом, объем выручки уменьшился на 70 млрд. руб., т.е. сократился на 27,64% по сравнению с показателем 2007г.
Глава 3. Развитие рынка ценных бумаг в России
3.1 История биржевого дела в России
Начало формирования рынка ценных бумаг в России связано с именем Петра I. Рождением российского фондового рынка можно назвать 1769 год, когда в голландском Амстердаме был размещен первый выпуск Российского государственного займа. После этого рынок развивался, постоянно наращивая оборот капитала, около двухсот лет.
После 1917 года история фондового рынка в России была прервана: в новой экономической системе не нашлось места для «пережитка капитализма».
С распадом же Советского Союза вновь возникла необходимость в создании разрушенного когда-то рынка.
Наибольший исследовательский интерес представляет собой развитие рынка ценных бумаг в РФ в начале 90-х гг. Рынок наполнялся ценными бумагами довольно хаотично, что было обусловлено замедленными масштабами приватизации, а также отсутствием систематизированного выпуска государственных ценных бумаг по линии Министерства финансов и Центрального банка.
Наиболее значительным сегментом рынка государственных долговых обязательств являлся рынок государственных краткосрочных облигаций (ГКО) и облигаций федерального займа (ОФЗ).
ГКО – это беспроцентные краткосрочные государственные облигации, которые выпускались в безбумажной форме с дисконтом, то есть доход по ним определяется как разница между ценой покупки и ценой продажи (номиналом при погашении).
Объем первого выпуска облигаций ГКО, осуществленного в 1993 г., составлял 1 миллиард рублей. Номинальная стоимость одной облигации первоначально составляла 100 тысяч рублей. Высокая ликвидность, надежность и доходность этих бумаг обеспечили им быстро растущую популярность среди российских и иностранных инвесторов.
Качественный скачок в развитии рынка государственных ценных бумаг связан с выпуском облигаций федерального займа (ОФЗ). ОФЗ – среднесрочные государственные облигации, которые выпускались в безбумажной форме с изменяемым процентным купоном, выплачиваемым поквартально. Срок их обращения – более 1 года. Их доля в суммарном обороте государственных краткосрочных облигаций и облигаций федерального займа к середине февраля 1996 года составила 17,8 %. В марте 1998 года официальная доходность по ГКО и ОФЗ в среднем составила 30% годовых.
Другими государственными ценными бумагами выступали облигации государственного сберегательного займа (ОГСЗ). Они появились в сентябре 1995 года с целью привлечения денежных средств широких слоев населения для финансирования дефицита государственного бюджета. Облигации выпускались небольшим номиналом (100 и 500 тысяч рублей), что позволяет вкладывать в них средства инвесторам различного достатка, на срок один или два года и имели четыре купона, выплата процентного дохода по которым осуществлялась в конце соответствующего купонного периода. Характерной чертой рынка облигаций государственного сберегательного займа являлось постоянное превышение спроса над предложением.
Рынок ценных бумаг (РЦБ) в России начал свое формирование в первой половине 1991г. после принятия известного Постановления Совета Министров РСФСР 601 от 25 декабря 1990 г. "Об утверждении Положения об акционерных обществах".
Последовавший во второй половине 1991г. рост количества выпускаемых акций связан с биржевым бумом, когда в течение нескольких месяцев было создано несколько сот бирж. К августу 1991г. благодаря формированию в рыночном секторе экономики (прежде всего, в рыночной инфраструктуре) значительного количества АО была набрана критическая масса ценных бумаг, достаточная для начала функционирования фондовых бирж.
Итогом этого этапа (к весне 1992 г.) можно считать появление всех возможных видов ценных бумаг со всеми возможными сроками действия, эмитированными в основном корпорациями и государством. Можно также считать, что к концу этого этапа в основном было закончено формирование первичной нормативной базы развития рынка. Постановление Совета Министров РСФСР 78 от 28 декабря 1991г. "Об утверждении Положения о выпуске и обращении ценных бумаг и фондовых биржах в РСФСР" на 5 последующих лет стало основным документом в этой области.
Второй этап связан с массовой приватизацией 1992-1994 гг. Точкой отсчета для этого этапа стал Указ Президента РФ N 721 от 1 июля 1992 г. "Об организационных мерах по преобразованию государственных предприятий, добровольных объединений государственных предприятий в акционерные общества", который оказал наибольшее влияние на развитие РЦБ в 1992-1994 гг. Таким образом, в 1994 г. совпали во времени два качественных сдвига: во-первых, резко увеличилось предложение ценных бумаг вследствие интенсификации эмиссионной деятельности (эмиссия акций приватизированных предприятий, государственных ценных бумаг, а также активизация компаний, аккумулирующих средства населения), и, во-вторых, резко увеличился спрос на инвестиционные ценности (за счет иностранных инвесторов; формирования устойчивого слоя населения, обладающего сбережениями долгосрочного характера, которые могут быть инвестированы, в том числе в ценные бумаги; а также притока на рынок ценных бумаг средств банков и других финансовых структур в результате снижения прибыльности операций на валютном и кредитном рынках).
Эти факторы в значительной степени определили и последующую динамику рынка ценных бумаг. В результате столь быстрого роста рынка потребности эмитентов и инвесторов переросли те возможности, которые предоставляла инфраструктура рынка.
Важнейшим качественным отличием этого этапа развития РЦБ являлось также растущее международное признание российского рынка, доступ российских эмитентов различного типа к мировым финансовым рынкам.
Среди наиболее важных событий в этой области следует отметить получение одновременно кредитного рейтинга Moody's, Standard & Poor's и IBCA, успешные выпуски "еврооблигаций", публикация индекса IFC Global Russia, выпуски ADR/GDR рядом компаний, включение АО "Вымпелком" в листинг Нью-Йоркской фондовой биржи, признание американской SEC некоторых российских банков "надежным иностранным депозитарием" и др.
В целом можно было отметить следующую тенденцию: если ранее инвестиции осуществлялись "в Россию", то в 1996-1997 гг. больше внимания уделяется конкретным перспективам конкретных компаний. Это означало, во-первых, что имеется значительная база для дальнейшего расширения ликвидности российского рынка. Во-вторых, именно конкретная информация о деятельности корпораций (прибыль, совместные проекты, выпуск ADR и др.) становилась существенной для развития рынка ее акций.
Финансовый кризис на азиатских фондовых рынках, начавшийся осенью 1997г., наложил свой отпечаток и на краткосрочные перспективы развития российского рынка корпоративных ценных бумаг.
По оценкам большинства экспертов, уже в начале 1998 г. можно было ожидать нового роста капитализации рынка акций. Однако финансовый кризис, разразившийся 17 августа 1998г., резко изменил ситуацию на российском рынке корпоративных ценных бумаг.
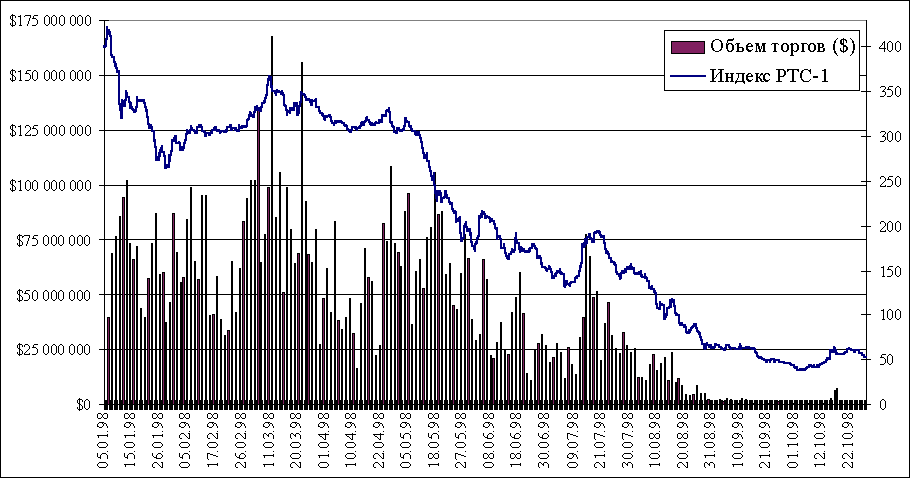
График изменения индекса РТС и объема торгов в 1998г.
2 октября был поставлен очередной рекорд: индекс РТС-1 снизился до значения 37,74. Таким образом, с конца 1997 г. по начало октября падение российского индекса составило 90,5%
Таким образом, августовский кризис 1998г. принципиально изменил как макроэкономическую, так и финансовую ситуацию в России. Положение, предшествовавшее кризису, характеризовалось стабильным обменным курсом рубля, низкой инфляцией, значительным притоком на внутренний рынок иностранных инвестиций, главным образом портфельных. Системный кризис, составляющими которого были валютный, банковский, внешнеплатежный кризисы и полный развал финансовых рынков, полностью изменил действующие причинно-следственные связи в российской экономике, структуру финансовых потоков, ценовые пропорции и т. п.
По оценке Всемирного банка, в 2008 года в России «начался кризис частного сектора, спровоцированный чрезмерными заимствованиями частного сектора в условиях глубокого тройного шока: со стороны условий внешней торговли, оттока капитала и ужесточения условий внешних заимствований». Начавшееся в конце мая 2008 года снижение котировок акций российских компаний стало перерастать в обвал в конце июля.
6 октября 2008 года произошло очередное, рекордное за всю историю российского рынка акций, падение индекса РТС (за день на 19,1 % — до 866,39 пункта; в Лондоне, где торги не останавливались, российские «голубые фишки» подешевели на 30—50 %.
С начала августа по начало октября 2008 года капитализация российского фондового рынка снизилась на 51,7 %, в то время как капитализация фондовых рынков развивающихся стран в целом упала на 25,4 %.
8 октября 2008 года индекс ММВБ упал при открытии на 13 %, через полчаса падение составило 14,35 %: индекс опустился до отметки 637,87 пункта. Торги акциями были приостановлены до появления соответствующего решения ФСФР. Торги на РТС, где индекс опустился до отметки 761,63 пункта, были приостановлены на час, но после полудня не возобновились — также до выхода специального распоряжения ФСФР. Торги российскими бумагами — депозитарными расписками на акции — переместились в Лондон.
В связи с серией приостановок торгов на российских торговых площадках, в октябре 2008 года объём торгов на ММВБ упал более чем наполовину: если в августе среднедневные обороты биржи составляли около 150 млрд рублей, то в октябре они упали до 60 млрд.
13 октября 2008 года индексы на РТС и ММВБ продолжали падение — на фоне максимального роста за свою историю европейских фондовых индексов Dow Jones Stoxx 600, DAX и CAC 40. Индекс РТС снизился на 6,3 %, до 791 пункта; ММВБ — почти на 5 %, до 666 пунктов.
По итогам октября 2008 года российский фондовый рынок продемонстрировал худшие результаты среди всех рынков мира.
А по итогам 2009 года российский фондовый рынок оказался мировым лидером роста, индекс РТС вырос в 2,3 раза. 12 марта 2010 года «Независима газета» отмечала, что российскому фондовому рынку удалось отыграть большую часть падения, произошедшего в начале мирового финансового кризиса.
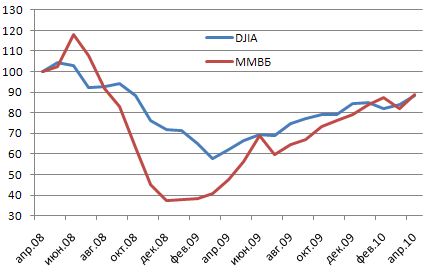
Российский фондовый индекс ММВБ в сравнении c американским индексом DJIA. В процентах от значений апреля 2008 года
Таким образом, фондовый рынок России, как звено финансовой системы, с одной стороны, испытывает на себе все негативные явления в экономике страны, а с другой стороны является важнейшим индикатором макроэкономических процессов. В то же время рынок ценных бумаг играет роль основного инструмента в привлечении средств в производство, мобилизации ресурсов на восстановление и развитие экономики, финансировании дефицита государственного бюджета.
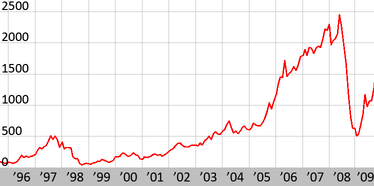
График изменения значения индекса RTS в 1995—2009 годах
3.2 Проблемы развития рынка ценных бумаг
Стабилизация экономики, а затем и переход к фазе подъема невозможен без оживления инвестиционной сферы. Ключевым условием экономического подъема является способность российского финансового рынка обеспечить доступ российских предприятий к внутренним и внешним финансовым ресурсам.
Поэтому решение инвестиционной проблемы без формирования развитого рынка ценных бумаг и создания благоприятного климата для отечественных и зарубежных портфельных инвестиций невозможно. Исключительно важная роль рынка ценных бумаг для мобилизации и предоставления российской экономике инвестиционных ресурсов делает необходимой активную и целенаправленную политику государства в отношении развития рынка ценных бумаг. Формирование модели регулирования рынка должно быть адекватно конкретным условиям российской экономики, национальным интересам и традициям.
Важнейшая из задач реформирования российской экономики - это мобилизация внутренних долгосрочных источников инвестиций в реальный сектор экономики, и в особенности денежных средств населения.
Средства населения - основной источник средств, обращающихся на фондовых рынках развитых стран. В России основные участники - коммерческие банки, брокерские фирмы, инвестиционные фонды, финансовые компании, а также государственные органы,