Принципы организации и проведения банковских операций на примере АКБ "Индустриалбанк"
По данным таблицы следует отметить, что за 2005-2006 гг. ИНДУСТРИАЛБАНК не выпускал собственных ценных бумаг, поэтому здесь не наблюдается динамики роста.
Динамика и структура портфельных вложений банка представлена таблицей 6.2.
Табл. 6.2 Динамика и структура портфельных вложений АКБ «ИНДУСТРИАЛБАНК» в ценные бумаги
| № п/п | Показатель | на 01.01.2006 | на 01.01.2007 | отклонение | темп роста, % | |||
| сумма, тыс. грн. | уд. вес, % | сумма, тыс. грн. | уд. вес, % | абсолютное, тыс. грн. | по уд. весу, % | |||
| 1 | ценные бумаги в торговом портфеле банка | 0 | 0,0 | 0 | 0,0 | 0 | 0,0 | 0,0 |
| 2 | ценные бумаги в портфеле банка на продажу | 92443 | 8,3 | 154270 | 8,2 | 61827 | -0,1 | 166,9 |
| 3 | вложения в ценные бумаги, рефенансируемые НБУ | 1017256 | 91,7 | 1730606 | 91,8 | 713350 | 0,1 | 170,1 |
| 4 | всего портфельных вложений банка в ЦБ | 1109699 | 100,0 | 1884876 | 100,0 | 775177 | 0,0 | 169,9 |
Размер портфельных вложений ИНДУСТРИАЛБАНКа в ценные бумаги увеличился на 775177 тыс. грн или 69,9%. По данным таблицы можно отметить, что банк не делает вложений в ценные бумаги в торговом портфеле банка ни в 2005 ни в 2006 годах. Остальные вложения в ценные бумаги значительно увеличились. Так например вложения в ценные бумаги в портфеле банка на продажу увеличились на 66,9%, а вложения в ценные бумаги рефинансируемые НБУ увеличились на 70,1%.
В декабре 2003 г. АКБ «ИНДУСТРИАЛБАНК» решил выпустить 1 тыс. двухлетних облигаций номиналом 10 тыс. грн. В январе 2004 года банк объявил о начале размещения своих облигаций. Потребителями облигаций, как и планировалось, стали юридические лица. Облигации были погашены 27 января 2006 г.
На сегодняшний день АКБ "ИНДУСТРИАЛБАНК" выпустил 80,45756 млн. простых именных акций бездокументарной формы выпуска, номинальной стоимостью 1,25 грн.
ИНДУСТРИАЛБАНК на рынке ценных бумаг оказывает следующие услуги для своих клиентов:
брокерская деятельность – заключение банком гражданско-правовых договоров (в том числе договоров комиссии, поручения) о ценных бумагах от своего имени (от имени иного лица), по поручению и за счет иного лица. Банк, как торговец ценными бумагами может выступать поручителем или гарантом выполнения обязательств перед третьими лицами по договорам, заключенным от имени клиента ИНДУСТРИАЛБАНКа, получая за это вознаграждение, которое определяется договором банка с клиентом. При осуществлении ИНДУСТРИАЛБАНКом брокерской деятельности с ценными бумагами банк может заключать с клиентами следующие виды договоров: договора на брокерское обслуживание, договора разового заказа, договора комиссии, договора поручения.
Дилерская деятельность - заключение банком гражданско-правовых договоров о ценных бумагах от своего имени и за свой счет с целью перепродажи, кроме случаев предусмотренных законодательством Украины. При осуществлении дилерской деятельности ИНДУСТРИАЛБАНК заключает договора по купле-продаже и обмену ценных бумаг. Предметом дилерского договора выступает покупка, продажа или обмен ценных бумаг.
Андеррайтинг – размещение (подписка, продажа) ценных бумаг ИНДУСТРИАЛБАНКом по поручению, от имени и за счет эмитента. При осуществлении деятельности по андеррайтингу банк заключает договора об андеррайтинге и договора о покупке ценных бумаг. Предметом договора андеррайтинга выступает оказание услуг банком клиенту по размещение ценных бумаг эмитента на рынке ценных бумаг по поручению от имени и за счет клиента.
Деятельность по управлению ценными бумагами – деятельность, которая проводится ИНДУСТРИАЛБАНКОМ от своего имени за вознаграждение в течении определенного срока на основании договора об управлении переданными ему ценными бумагами и денежными средствами, предназначенными для инвестирования в ценные бумаги, а также полученными в процессе управления ценными бумагами и денежными средствами, которые принадлежат на правах собственности клиенту, в его интересах или в интересах определенным им третьих лиц.
операции репо – ИНДУСТРИАЛБАНКом осуществляются операции репо как с государственными ценными бумагами НБУ, так и со всеми видами ценных бумаг с клиентами банка (прямые и обратные операции репо).
7. БАНКОВСКИЕ инвестиции
Динамика и структура инвестиционного портфеля ИНДУСТРИАЛБАНКа исследуется с помощью таблицы 7.1.
Табл. 7.1 Динамика и структура инвестиционного портфеля АКБ «ИНДУСТРИАЛБАНК»
| № п/п | Показатель | на 01.01.2006 | на 01.01.2007 | отклонение | темп роста, % | |||
| сумма, тыс. грн. | уд. вес, % | сумма, тыс. грн. | уд. вес, % | абсолютное, тыс. грн. | по уд. весу, % | |||
| 1 | портфель ценных бумаг до погашения | 97251 | 47,1 | 145051 | 49,0 | 47800 | 1,9 | 149,2 |
| 2 | инвестиции в ассоциированные и дочерние компании | 6500 | 3,2 | 6500 | 2,2 | 0 | -1,0 | 100,00 |
| 3 | вложения в основные средства и нематериальные активы | 102862 | 49,8 | 144233 | 48,8 | 41371 | -1,0 | 140,2 |
| 4 | всего | 206613 | 100,00 | 295784 | 100,00 | 89171 | 0,00 | 143,2 |
Данные табл. 7.1 показывают, что размер инвестиционного портфеля банка за 2006 год увеличился на 43,2% и составил 89171 тыс. грн. размер портфеля ценных бумаг до погашения увеличился на 49,2%, инвестиции в ассоциированные и дочерние компании остался неизменным 6500 тыс. грн, а вложения в основные средства и нематериальные активы выросли на 40,2%. Структура инвестиционного портфеля практически не изменилась, а основная часть удельного веса распределяется в основном между портфелем ценных бумаг до погашения и вложениями в основные средства и нематериальные активы.
ИНДУСТРИАЛБАНК осуществляет инвестирование в Украине в соответствии с законодательством Украины, нормативными документами Национального банка Украины, устава банка, положения об инвестиционной политике банка и внутренними нормативными документами банка.
Целью инвестиционной деятельности банка является получение дополнительной прибыли за счет:
дивидендов от владения корпоративными правами;
перепродажи пакетов ценных бумаг, которые находятся в собственности банка;
погашение эмитентом ценных бумаг, приобретенных банком на первичном или вторичном рынке.
Задачами инвестиционной деятельности выступают поиск перспективных сфер использования капитала в разрезе регионов, отраслей, клиентских групп, банковских операций, а также координация взаимодействия структурных подразделений банка по вопросам практического осуществления инвестирования.
Банк осуществляет инвестирование путем:
участия своими средствами в уставных фондах вновь созданных и существующих субъектов хозяйственной деятельности через приобретение ценных бумаг (паев) данных субъектов, имея долгосрочную заинтересованность в развитии предприятия, - прямые инвестиции;
через приобретение в собственность других ценных бумаг, не имея долгосрочной заинтересованности в развитии предприятия, - портфельные инвестиции.
Прямые инвестиции (приобретение корпоративных прав).
Процесс разработки и утверждения инвестиционных проектов по приобретению корпоративных прав содержит следующие основные этапы:
поиск и предварительный анализ инвестиционного предложения;
разработка инвестиционного проекта и подготовка его к утверждению правлением банка;
утверждение инвестиционного проекта соответствующим органом банка;
рассмотрение и утверждение наблюдательным советом банка;
осуществление инвестиционного проекта по приобретению корпоративных прав в портфель банка на инвестиции.
Разработка и заключение договоров по приобретению корпоративных прав осуществляется в порядке, установленном внутренними нормативными документами ИНДУСТРИАЛБАНКа.
Рассмотрением, разработкой, сопровождением, процессом управления инвестиционного проекта и выходом из владения корпоративными правами осуществляется управлением инвестиционных операций. Он включает в себя следующие структурные подразделения:
управление рисками менеджмента;
департамент безопасности;
управление контроля и сопровождения операционной деятельности;
юридическое управление.
Портфельные инвестиции.
Процесс разработки и утверждения проектов по организации портфельных инвестиций осуществляется в порядке, определенном внутренними нормативными документами и действующими кредитными процедурами банка с учетом следующих особенностей:
организация и сопровождение проектов, связанных с приобретением векселей;
организация и сопровождение проектов, связанных с приобретением облигаций.
8. ОПЕРАЦИИ БАНКА В ИНОСТРАННОЙ ВАЛЮТЕ
АКБ «ИНДУСТРИАЛБАНК» привлекает и размещает денежные средства в иностранных валютах на валютном рынке Украины и на международных рынках Украины, а также в национальной валюте на межбанковском рынке Украины в виде межбанковских кредитов и депозитов на условиях возврата, срочности, платежеспособности и обеспеченности. Максимальные суммы размещенных и привлеченных межбанковских кредитов в иностранных валютах и в национальной валюте регламентируется нормативными документами Национального Банка Украины и действующим законодательством Украины.
Условия кредитования носят договорной характер и определяются в каждом конкретном случае договором про межбанковский кредит или в случае наличия генерального соглашения, подтверждением условий соглашения по системе REUTERS DEALING, S.W.I.F.T., телекса или электронной почты НБУ.
Операции ИНДУСТРИАЛБАНКа с иностранной валютной:
ведение счетов клиентов (резидентов и нерезидентов) в иностранной валюте и клиентов-нерезидентов в денежной единице Украины;
ведение корреспондентских счетов банков (резидентов и нерезидентов) в иностранной валюте;
ведение корреспондентских счетов банков (нерезидентов) в денежной единице Украины;
открытие корреспондентских счетов в уполномоченных банках Украины в иностранной валюте и осуществление операций с ними;
открытие корреспондентских счетов в банках (нерезидентах) в иностранной валюте и осуществление операций с ними;
привлечение и размещение иностранной валюты на валютных рынках Украины;
привлечение и размещение иностранной валюты на международных рынках;
операции с банковскими металлами на валютном рынке Украины.
Условия открытия клиентских счетов и особенности их функционирования предусматриваются в договоре, который составляется между банком и клиентом, и не противоречат требованиям инструкции про порядок открытия, использования и закрытия счетов в национальной и иностранной валютах, утвержденная постановлением Правления НБУ от 12.11.2003 г. №492 (с изменениями и добавлениями).
ИНДУСТРИАЛБАНК открывает своим клиентам по договору банковского счета текущие счета, по договору банковского вклада – вкладные (депозитные) счета.
Депозитный счет в иностранной валюте открывается физ. лицам на основе заключенного депозитного договора между собственником счета и банком на определенный в договоре срок.
Широкий круг зарубежных партнеров ИНДУСТРИАЛБАНКа не только демонстрирует его признание в качестве полноправного участника мировой банковской системы, но и позволяет наиболее широко удовлетворять потребности клиентов банка, связанные с их международной деятельностью. ИНДУСТРИАЛБАНК осуществляет международные расчеты в следующих формах: аккредитивы, инкассо, вексель, банковский перевод.
ИНДУСТРИАЛБАНК поддерживает корреспондентские отношения с крупнейшими иностранными банками, эффективно сотрудничая с ними на различных сегментах финансового рынка.
Банки корреспонденты:
DEUTSCHE BANK TRUST COMPANY AMERICAS (Нью Йорк, США);
Deutsche Bank AG (Франкфурт-на-Майне, Германия);
CITIBANK N.A. (Нью Йорк, США);
KBC Bank NV (Брюссель, Бельгия);
UBS AG (Цюрих, Швейцария);
BANK AUSTRIA CREDITANSTALT AG (Вена, Австрия);
COMMERZBANK (Франкфурт-на-Майне, Германия);
ОАО «АЛЬФА-БАНК» (Москва, Российская Федерация);
ОАО “ВНЕШТОРГБАНК» (Москва, Российская Федерация);
Сбербанк России ОАО (Москва, Российская Федерация);
BCR “Chisinau” S.A. (Кишинев, Молдова).
9. НЕТРАДИЦИОННЫЕ БАНКОВСКИЕ ОПЕРАЦИИ И УСЛУГИ
АКБ «ИНДУСТРИАЛБАНК» предлагает своим клиентам кроме традиционных, базовых операций, нетрадиционные операции и услуги. А именно:
«АНЕЛИК» - система денежных переводов физическим лицам, без открытия счетов, своим родным, близким и знакомым (финансовая помощь, учеба, лечение, текущие расходы и так далее). Система «АНЕЛИК» успешно функционирует на рынке денежных переводов с 1997 года. Количество участников данной системы денежных переводов постоянно растет:
страны СНГ (Украина, Россия, Белорусь, Молдова, Грузия, Армения, Казахстан, Узбекистан, Таджикистан, Киргизстан);
страны Балтии (Болгария, Чехия, Эстония);
Восточная Европа (Болгария, Чехия, Румыния);
Западная Европа (Великобритания, Германия, Испания, Италия, Нидерланды, Бельгия, Швейцария, Швеция, Гибралтар);
Южная и Центральная Америка, Карибский бассейн (Бразилия, аргентина, Уругвай, Чили, Мексика, Панама, Ямайка и много других);
Северная Америка (США, Канада);
Ближний Восток (Израиль, Ливан);
Дальний Восток (Гонконг, Сингапур, Филиппины);
Африка (ЮАР, Марокко, Нигерия, Намибия и др.).
Особенности системы международных денежных переводов «АНЕЛИК»:
переводы осуществляются только между физическими лицами и без открытия текущих банковских счетов;
отправить и получить можно только наличную валюту – доллары США (по желанию клиент может получить перевод в национальной валюте при осуществлении валютообменной операции);
комиссионные за денежный перевод составляют 3-4% от суммы перевода в зависимости от страны-адресата;
тариф остается неизменным независимо от величины денежного перевода;
перевод можно получить только в той точке «АНЕЛИК», адрес которой указан в заявлении клиента на отправление денежного перевода;
время перевода денежных средств адресату – от 3 до 24 часов в зависимости от страны-адресата;
отсутствие затрат на получение перевода;
оплату перевода осуществляет отправитель;
Банковские металлы: ИНДУСТРИАЛБАНК предлагает своим клиентам возможность стать владельцами банковских металлов в слитках: золота 999,9 пробы и серебра – 999,0 пробы. К каждому слитку прилагается сертификат качества всемирно известных производителей банковских металлов с указанием пробы и веса каждого слитка.
открыть текущий и депозитный металлический счет;
приобрести или продать банковские слитки по курсу на текущий день;
разменять банковские слитки на слитки различных номиналов;
хранить приобретенные слитки.
ИНДУСТРИАЛБАНК предлагает банковские металлы следующих номиналов – 1, 5, 10, 20, 50, 100, 250 г. Клиенты банка имеют возможность заказать слитки и большей массы: 500 и 1000 г., их доставят в банк в течении двух дней.
Также ИНДУСТРИАЛБАНК предоставляет своим клиентам возможность приобрести монеты стран мира из драгоценных металлов. В настоящий момент ИНДУСТРИАЛБАНК предлагает своим клиентам приобрести австралийский «нуггет/кенгуру», канадский «кленовый лист» (Canadian maple leaf), китайская «панда» (Chinese panda) и американский «орел» (American eagle).
Система дистанционного обслуживания клиентов INTERNET-banking – уникальная система, разработанная с учетом новейших технологий в сфере коммуникаций, дающая клиентам ИНДУСТРИАЛБАНКа возможность круглосуточно работать с банком на расстоянии и в удобное для клиента время. Доступ к системе осуществляется при помощи кнопочного телефонного аппарата или компьютера, подключенного к сети Интернет.
Клиенты ИНДУСТРИАЛБАНКа в системе INTERNET-banking могут совершить платежи за: квартиру, коммунальные услуги, электроснабжение, холодную воду, газ и пр., получить информацию о банке и его услугах, курсах валют, местоположений отделений и банкоматов ИНДУСТРИАЛБАНКа, а также узнать сумму остатков на своем карточном счете.
Система GSM-banking дает возможность клиентам ИНДУСТРИАЛБАНКа всегда иметь доступ к информации о состоянии своего клиентского счета, в любое время суток контролировать движение денежных средств и остатки на карточном счете. Получить такой доступ к информации клиент может путем получения SMS-сообщений на мобильный телефон клиента или Internet-сообщений на личный клиентский адрес в сети Internet.
Лизинговые операции: ИНДУСТРИАЛБАНК может выступать как инвестором (посредником между субъектами лизинга), так и непосредственно лизингодателем, передающим объект лизинга в пользование лизингополучателя. Между банком и лизингодателем заключается кредитный договор с графиком погашения кредита и процентов в соответствии с условиями выплат лизинговых платежей по договору финансового лизинга.
Правом на получение услуг финансового лизинга в ИНДУСТРИАЛБАНКе пользуются юридические лица и физические лица - субъекты предпринимательской деятельности.
Банк производит операции при соблюдении следующих условий:
лизингополучателем предоставлен и банком одобрен бизнес-проект развития предприятия;
у лизингополучателя имеются все необходимые условия (лицензии) для эксплуатации оборудования;
срок производственной деятельности лизингополучателя (срок деятельности в сфере предоставления услуг) не менее 6-ти месяцев (ИНДУСТРИАЛБАНКом не финансируются "пилотные" проекты и предприятия, имевшие "простой" в течение истекшего года);
основные фонды лизингополучателя не являются предметом залога в других банках (кроме случая, когда основные фонды лизингополучателя приняты в залог под обеспечение обязательств перед ИНДУСТРИАЛБАНКом) ;
продавцом предоставлена гарантия качества на поставляемое оборудование;
ни одна из сторон - участников сделки не находятся в процессе банкротства.
На принятие решения о возможности финансирования существенно влияют следующие факторы:
наличие текущего счета в ИНДУСТРИАЛБАНКе на протяжении не менее 6-ти месяцев (для лизингодателя и/или лизингополучателя);
продавцом (дилером) предоставляется постгарантийное обслуживание объекта лизинга;
наличие положительной кредитной истории у лизингодателя и/или лизингополучателя;
отсутствие налоговой задолженности: у лизингополучателя (для случая, когда ИНДУСТРИАЛБАНК является лизингодателем), у лизингополучателя и лизингодателя (для случая, когда ИНДУСТРИАЛБАНК является только инвестором);
валюта для расчетов по лизинговым операциям:
валюта договора финансового лизинга - гривна (в случае, когда банк - лизингодатель).
Валюта кредитного договора на покупку имущества лизингодателем для последующего предоставления его в лизинг:
гривна - при покупке имущества у резидента,
иностранная валюта, одноименная с валютой договора на покупку имущества у нерезидента.
Договор финансового лизинга заключается на срок, не меньше срока, за который амортизируется 60 % стоимости объекта лизинга, определенной на день заключения договора. Расчет сумм амортизационных отчислений производится в установленном законом порядке. Банк предоставляет финансирование под договора финансового лизинга на срок не более 3-х лет.
Проведение Банком факторинговых операций включает предоставление услуг по управлению дебиторскою задолженностью Поставщика (администрирование дебиторской задолженности). За проведенный факторинг дебиторской задолженности Поставщик уплачивает Банку вознаграждение. ИНДУСТРИАЛБАНК предлагает услуги по оптимизации бизнеса и эффективному управлению корпоративными финансами:
1.Управление финансовыми потоками по поручению клиентов:
управление финансовыми потоками по поручению клиентов: анализ денежных потоков, построение, оптимизация, повышение оборачиваемости, снижение риска;
уменьшение дебиторской и кредиторской задолженности предприятий с помощью банковских инструментов;
погашение задолженности предприятий по сбору на обязательное государственное пенсионное страхование.
Консалтинговые услуги по вопросам банковской деятельности и действующего законодательства:
юридические консультации по банковскому законодательству ;
ВЭД: консультации, оптимизация финансовых потоков;
построение финансовых моделей с использованием от 3 - х и более банковских продуктов;
Бюджетирование предприятий:
анализ затрат: структура, оптимизация; проведение анализа безубыточности;
анализ доходности, поиск контрагентов, поиск рынков, сбыт продукции, поиск поставщиков;
оценка и финансирование инвестиционных проектов;
управленческий консалтинг.
Для удобства клиентов ИНДУСТРИАЛБАНКом разработаны круглосуточные системы банковского обслуживания по мобильному телефону (GSM-banking) и через Интернет (INTERNET-banking).
10. ОБЕСПЕЧЕНИЕ ФИНАНСОВОЙ СТОЙКОСТИ БАНКА
Финансовая устойчивость банка достигается в первую очередь за счет получения прибыли и обеспечения рентабельной деятельности. Прибыль формируется вследствие движения денежных потоков, которые характеризуют доходы и расходы банка. Поэтому для определения финансовой стойкости необходимо оценить динамику и структуру доходов банка, расходов, его прибыли и рассчитать показатели рентабельности.
Табл. 10.1 Динамика и структура доходов банка
| № п/п | показатель | на 01.01.2006 | на 01.01.2007 | отклонение | темп роста, % | |||
| сумма, тыс. грн | уд. вес, % | сумма, тыс. грн | уд. вес, % | абсолютное, тыс грн | по уд. весу, % | |||
| 1 | процентный доход | 184027,00 | 72,8 | 237830,00 | 79,0 | 53803,00 | 6,3 | 129,2 |
| 2 | комиссионный доход | 65782,00 | 26,0 | 55499,00 | 18,4 | -10283,00 | -7,6 | 84,4 |
| 3 | доход от торговых операций | -579,00 | -0,2 | 4074,00 | 1,4 | 3495,00 | 1,1 | 703,6 |
| 4 | доход в виде дивидендов | 0,00 | 0,0 | 0,00 | 0,0 | 0,00 | 0,0 | 0,0 |
| 5 | доход от участия в капитале | 0,00 | 0,0 | 0,00 | 0,0 | 0 | 0,0 | 0,0 |
| 6 | другой доход | 3659,00 | 1,4 | 3534,00 | 1,2 | -125,00 | -0,3 | 96,6 |
| 7 | всего доходов | 252889,00 | 100,0 | 300937,00 | 100,0 | 48048,00 | 0,0 | 119,0 |
Общее увеличение дохода на 19% произошло за счет увеличения процентного дохода на 29,2% и дохода от торговых операций на 3495,00 тыс. грн. Негативно повлияло уменьшение комиссионного дохода на 15,6% и другого дохода на 3,4%.
В структуре доходов наблюдаются такие изменения: ускоренно увеличился доход от торговых операций в 7 раз на 3495,00 тыс. грн. Это является следствием деятельности ИНДУСТРИАЛБАНКа на фондовом рынке валютных ресурсов. Колебание удельного веса другого (0,3%) связано с конкретной финансово-хозяйственной ситуацией, которая возникла в процессе деятельности банка.
Динамика расходов банка приведена в табл. 10.2.
Табл. 10.2 Динамика и структура расходов банка
| № п/п | показатель | на 01.01.2006 | на 01.01.2007 | отклонение | темп роста, % | |||
| сумма, тыс. грн | уд. вес, % | сумма, тыс. грн | уд. вес, % | абсолютное, тыс грн | по уд. весу, % | |||
| 1 | процентные расходы | 73106,00 | 42,2 | 95117,00 | 40,4 | 22011,00 | -1,8 | 130,1 |
| 2 | комиссионные расходы | 5938,00 | 3,4 | 6101,00 | 2,6 | 163,00 | -0,8 | 102,7 |
| 3 | общие административные расходы | 39737,00 | 22,9 | 46333,00 | 19,7 | 6596,00 | -3,2 | 116,6 |
| 4 | расходы на персонал | 34757,00 | 20,1 | 48261,00 | 20,5 | 13504,00 | 0,4 | 138,9 |
| 5 | расходы от участия в капитале | 99,00 | 0,1 | 0,00 | 0,0 | -99,00 | -0,1 | 0,0 |
| 6 | другие расходы | 12818,00 | 7,4 | 7774,00 | 3,3 | -5044,00 | -4,1 | 60,6 |
| 7 | чистые расходы на формирование резервов | 6743,00 | 3,9 | 31655,00 | 13,5 | 24912,00 | 9,6 | 469,4 |
| 8 | всего расходов | 173198,00 | 100,0 | 235241,00 | 100,0 | 62043,00 | 0,0 | 135,8 |
Увеличение общей суммы расходов на 35,8% произошло за счет увеличения всех составляющих, кроме других расходов – они уменьшились на 39,4%. Превышение прироста расходов над доходами является негативной тенденцией деятельности банка, необходимо пересмотреть и оптимизировать политику управления доходами и расходами банка.
Табл. 10.3 Динамика прибыли АКБ «ИНДУСТРИАЛБАНК»
| № п/п | виды прибыли | за 2005 г., тыс. грн | за 2006 г., тыс. грн | абсолютное отклонение, тыс. грн | темп роста, % |
| 1 | чистый процентный доход | 110921,00 | 142713,00 | 31792,00 | 128,7 |
| 2 | чистый комиссионный доход | 59844,00 | 49398,00 | -10446,00 | 82,5 |
| 3 | прибыль от операции | 86434,00 | 97351,00 | 10917,00 | 112,6 |
| 4 | прибыль до н/о | 93177,00 | 65700,00 | -27477,00 | 70,5 |
| 5 | ЧП банка | 66890,00 | 47620,00 | -19270,00 | 71,2 |
Данные табл. 10.3 показывают, что прибыль от операций увеличилась на 12,6%, чистый процентный доход на 28,7%. Чистый комиссионный доход уменьшился на 17,5%, а прибыль до налогообложения на 29,5%, что связано со значительным увеличением чистых расходов на формирование резервов (на 369,4%). Чистая прибыль банка значительно уменьшилась на 28,8%, что отражает негативную сторону в деятельности банка.
Рентабельность активов рассчитывается по формуле:
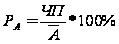 ,
(10.1)
 – чистая
прибыль,
 -
средняя сумма
активов по
годовому балансу.
Рентабельность собственного капитала рассчитывается по формуле:
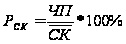 ,
(10.2)
 - средняя
сумма собственного
капитала.
Показатели рентабельности рассчитаны в табл. 10.4
Табл. 10.4 Оценка показателей рентабельности АКБ «ИНДУСТРИАЛБАНК»
| № п/п | виды прибыли | за 2005 г., тыс. грн, % | за 2006 г., тыс. грн, % | абсолютное отклонение, тыс. грн, % | темп роста, % |
| 1 | рентабельность активов | 6,15 | 2,47 | -3,68 | 40,16 |
| 2 | рентабельность СК | 28,19 | 12,77 | -15,42 | 45,3 |
Показатели уровня рентабельности снизились практически на 55-60%, что является негативным в деятельности банка, но положительный момент – это достаточно высокий уровень рентабельности собственного капитала – 12,77%.
ВЫВОДЫ И РЕКОМЕНДАЦИИ
Проведенная оценка позволяет сделать вывод о том, что АКБ «ИНДУСТРИАЛБАНК» является финансово устойчивым.
Проведенная оценка финансово-экономического состояния АКБ «ИНДУСТРИАЛБАНК» позволяет сделать вывод о том, что банк является рентабельным кредитным учреждением.
Управление и банковский менеджмент организованы на достаточно высоком профессиональном уровне.
За анализируемый период наблюдается прирост финансовых ресурсов на 893002,0 тыс. грн (50,2%), что является следствием увеличения собственного капитала на 96013 тыс. грн (29,5%) и обязательств на 796989 тыс. грн (64,6%). Уровень собственного капитала банка достаточен.
Общее увеличение дохода на 19% произошло за счет увеличения процентного дохода на 29,2% и дохода от торговых операций на 3495,00 тыс. грн. Негативно повлияло уменьшение комиссионного дохода на 15,6% и другого дохода на 3,4%.
В структуре доходов наблюдаются такие изменения: ускоренно увеличился доход от торговых операций в 7 раз на 3495,00 тыс. грн. Это является следствием деятельности ИНДУСТРИАЛБАНКа на фондовом рынке валютных ресурсов. Колебание удельного веса другого (0,3%) связано с конкретной финансово-хозяйственной ситуацией, которая возникла в процессе деятельности банка.
Превышение прироста расходов над доходами является негативной тенденцией в деятельности банка, необходимо оптимизировать политику управления доходами и расходами банка.
Показатели рентабельности снизились почти на 60%, что является негативным в деятельности банка, но положительным моментом является достаточно высокий уровень рентабельности собственного капитала – 12,77%.
Проведенная оценка позволяет сделать вывод о том, что АКБ «ИНДУСТРИАЛБАНК» является финансово устойчивым.
Рекомендации по совершенствованию деятельности банка:
с целью повышения доходности кредитных активов увеличить долю долгосрочных кредитов, предусмотрев меры по минимизации кредитных рисков;
ориентировать деятельность банка на увеличение ресурсного потенциала, дальнейшее повышение эффективности активных операций при соблюдении жесткой экономии внутренних затрат;
совершенствование и разработка новых форм услуг, в том числе консультационных и информационных;
проведение маркетингового анализа по изучению спроса и предложения на рынке банковских услуг.
ПЕРЕЧЕНЬ ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Про Національній банк України.- Закон України від 20.05.1999 №679-ХІV;
Про банки і банківську діяльність.- Закон України від 07.12.2000 №2121-ІІІ;
Про обіг векселів в Україні- Закон України від 05.04.2001 №2374-ІІІ;
Інструкція про порядок відкриття, використання і закриття рахунків у національній та іноземних валютах.- Постанова Правління НБУ від12.11.2003;
Учетная политика АКБ «ИНДУСТРИАЛБАНК» (с изменениями и дополнениями);
Банківська справа: Навчальний посібник/ За ред.. проф.. Р.І.Тиркала.-Тернопіль: Карт-бланш, 2001
Періодичні видання («Вісник НБУ №3 2006, 2007 р.»)
Сайт: industrialbank/rus/
ПРИЛОЖЕНИЕ
РІЧНА ФІНАНСОВА ЗВІТНІСТЬ ЗА 2005 РІК АКБ «ІНДУСТРІАЛБАНК»
Баланс за станом на 01.01.2006 (тис. грн.)
| Рядок | Найменування статті | Звітний рік | Попередній рік |
| Активи | |||
| Кошти в Національному банку України та готівкові кошти банку | 148780 | 153957 | |
| Казначейські та інші цінні папери, що рефінансуються Національним банком України, і цінні папери, емітовані Національним банком України | 2933 | 2876 | |
| Кошти в інших банках | 302956 | 274758 | |
| Цінні папери в торговому портфелі банку | 0 | 0 | |
| Цінні папери в портфелі банку на продаж | 154270 | 92443 | |
| Кредити та заборгованість клієнтів | 1730606 | 314794 | |
| Цінні папери в портфелі банку до погашення | 145051 | 97251 | |
| Інвестиції в асоційовані й дочірні компанії | 6500 | 6500 | |
| Основні засоби та нематеріальні активи | 102862 | 102862 | |
| 10 | Нараховані доходи до отримання | 12407 | 12407 |
| 11 | Відстрочений податковий актив | 1472 | 0 |
| 12 | Інші активи | 16403 | 6983 |
| 13 | Усього активів | 1778185 | 996208 |
| Зобов’язання | |||
| 14 | Кошти банків | 362251 | 181464 |
| 14.1 | У тому числі кредити, які отримані від Національного банку України | 0 | 0 |
| 15 | Кошти клієнтів | 1854270 | 1075263 |
| 16 | Ощадні (депозитні) сертифікати, емітовані банком | 0 | 0 |
| 17 | Боргові цінні папери, емітовані банком | 10000 | 10000 |
| 18 | Нараховані витрати до сплати | 10281 | 7703 |
| 19 | Відстрочені податкові зобов'язання | 9143 | 15987 |
| 20 | Інші зобов’язання | 66671 | 291 |
| 21 | Усього зобов’язань | 1453143 | 846663 |
| Власний капітал | |||
| 22 | Статутний капітал | 100584 | 100584 |
| 23 | Капіталізовані дивіденди | 1115560 | 0 |
| 24 | Власні акції (частки, паї), що викуплені в акціонерів (учасників) | (292)0 | 0 |
| 25 | Емісійні різниці | 8020 | 80200 |
| 26 | Резерви та інші фонди банку | 81209 | 77857 |
| 27 | Резерви переоцінки, у тому числі: | 20082 | 527 |
| 27.1 | Резерви переоцінки необоротних активів | 14743 | 527 |
| 27.2 | Резерви переоцінки цінних паперів | 5339 | 0 |
| 28 | Нерозподілений прибуток (непокритий збиток) минулих років | 3779 | 76 |
| 29 | Прибуток/Збиток звітного року, що очікує затвердження | 66890 | 66890 |
| 30 | Усього власного капіталу | 325042 | 325042 |
| 31 | Усього пасивів | 1778185 | 996208 |
Звіт про фінансові результати за 2005 рік
| Рядок | Найменування статті | Звітний рік | Попередній рік |
| 1 | Чистий процентний дохід | 110921 | 110921 |
| 1.1 | Процентний дохід | 237830 | 184027 |
| 1.2 | Процентні витрати | (73106) | (17116) |
| 2 | Чистий комісійний дохід | 49398 | 59844 |
| 2.1 | Комісійний дохід | 55499 | 65782 |
| 2.2 | Комісійні витрати | (6101) | (5938) |
| 3 | Торговельний дохід | 4074 | 1566 |
| 4 | Дохід у вигляді дивідендів | 0 | 40740 |
| 5 | Дохід від участі в капіталі | 0 | 0 |
| 6 | Інший дохід | 3534 | 2155 |
| 7 | Операційний дохід | 199719 | 88394 |
| 8 | Загальні адміністративні витрати | (46333) | (39737) |
| 9 | Витрати на персонал | (48261) | (34757) |
| 10 | Втрати від участі в капіталі | (99) | (99)0 |
| 11 | Інші витрати | (7774) | (12818) |
| 12 | Прибуток від операцій | 86434 | 61919 |
| 13 | Чисті витрати на формування резервів | 6743 | 6743 |
| 14 | Прибуток до оподаткування | 93177 | 57711 |
| 15 | Витрати на податок на прибуток | (26287) | (14428) |
| 16 | Прибуток після оподаткування | 66890 | 43283 |
| 17 | Чистий прибуток на одну просту акцію (грн.) | 0.83 | 0.54 |
| 18 | Скоригований чистий прибуток на одну просту акцію (грн.) | 0.83 | 0.54 |
ФІНАНСОВА ЗВІТНІСТЬ АКБ «ИНДУСТРИАЛБАНК» станом на 01.01.2007 року (тис. грн.)
Баланс станом на 01.01.2007 року (тис. грн.) АКБ «ИНДУСТРИАЛБАНК»
| Рядок | Найменування статті | Примітки | Звітний рік | Попередній рік |
| Активи | ||||
| 1 | Кошти в Національному банку України та готівкові кошти банку | 148780 | 153957 | |
| 2 | Казначейські та інші цінні папери, що рефінансуються Національним банком України, і цінні папери, емітовані Національним банком України | 2 | 2933 | 2876 |
| 3 | Кошти в інших банках | 3 | 302956 | 274758 |
| 4 | Цінні папери в торговому портфелі банку | 4 | 0 | 0 |
| 5 | Цінні папери в портфелі банку на продаж | 5 | 154270 | 92443 |
| 6 | Кредити та заборгованість клієнтів | 6 | 1730606 | 1017256 |
| 7 | Цінні папери в портфелі банку до погашення | 7 | 145051 | 97251 |
| 8 | Інвестиції в асоційовані й дочірні компанії | 8 | 6500 | 6500 |
| 9 | Основні засоби та нематеріальні активи | 9 | 144233 | 102862 |
| 10 | Нараховані доходи до отримання | 10 | 18653 | 12407 |
| 11 | Відстрочений податковий актив | 1472 | 1472 | |
| 12 | Інші активи | 11 | 15733 | 16403 |
| 13 | Довгострокові активи, призначені для продажу | 12 | 0 | 0 |
| 14 | Усього активів | 2671187 | 1778185 | |
| Зобов’язання | ||||
| 15 | Кошти банків | 362251 | 284363 | |
| 15.1 | У тому числі кредити, які отримані від Національного банку України | 12400 | 0 | |
| 16 | Кошти клієнтів | 13 | 1854270 | 1075263 |
| 17 | Ощадні (депозитні) сертифікати, емітовані банком | 0 | 0 | |
| 18 | Боргові цінні папери, емітовані банком | 14 | 0 | 10000 |
| 19 | Нараховані витрати до сплати | 15 | 10281 | 7703 |
| 20 | Відстрочені податкові зобов'язання | 7159 | 9143 | |
| 21 | Інші зобов’язання | 16 | 16171 | 66671 |
| 22 | Усього зобов’язань | 2250132 | 1453143 | |
| Власний капітал | ||||
| 23 | Статутний капітал | 17 | 154938 | 100584 |
| 24 | Капіталізовані дивіденди | 111556 | 0 | |
| 25 | Власні акції (частки, паї), що викуплені в акціонерів (учасників) | (292) | 0 | |
| 26 | Емісійні різниці | 7926 | 8020 | |
| 27 | Резерви та інші фонди банку | 81209 | 77857 | |
| 28 | Резерви переоцінки, у тому числі: | 14319 | 20082 | |
| 28.1 | Резерви переоцінки необоротних активів | 11100 | 14743 | |
| 28.2 | Резерви переоцінки цінних паперів | 3219 | 5339 | |
| 29 | Нерозподілений прибуток (непокритий збиток) минулих років | 3779 | 51609 | |
| 30 | Прибуток/Збиток звітного року, що очікує затвердження | 47620 | 66890 | |
| 31 | Усього власного капіталу | 421055 | 325042 | |
| 32 | Усього пасивів | 2671187 | 1778185 |
Звіт про фінансові результати станом на 01.01.2007 рік
| Рядок | Найменування статті | При-мітки | Звітний рік | Попередній рік |
| 1 | Чистий процентний дохід | 142713 | 110921 | |
| 1.1 | Процентний дохід | 19 | 237830 | 184027 |
| 1.2 | Процентні витрати | 20 | (95117) | (73106) |
| 2 | Чистий комісійний дохід | 49398 | 59844 | |
| 2.1 | Комісійний дохід | 55499 | 65782 | |
| 2.2 | Комісійні витрати | (6101) | (5938) | |
| 3 | Торговельний дохід | 21 | 4074 | (579) |
| 4 | Дохід у вигляді дивідендів | 22 | 0 | 0 |
| 5 | Дохід від участі в капіталі | 0 | 0 | |
| 6 | Інший дохід | 3534 | 3659 | |
| 7 | Усього доходів | 199719 | 173845 | |
| 8 | Загальні адміністративні витрати | 23 | (46333) | (39737) |
| 9 | Витрати на персонал | 24 | (48261) | (34757) |
| 10 | Втрати від участі в капіталі | 0 | (99) | |
| 11 | Інші витрати | (7774) | (12818) | |
| 12 | Прибуток від операцій | 97351 | 86434 | |
| 13 | Чисті витрати на формування резервів | 25 | (31655) | 6743 |
| 14 | Дохід/Збиток від довгострокових активів, призначених для продажу | 4 | 0 | |
| 15 | Прибуток до оподаткування | 65700 | 93177 | |
| 16 | Витрати на податок на прибуток | 26 | (18080) | (26287) |
| 17 | Прибуток
після
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |