Кредитование малого предпринимательства в коммерческом банке
Реалистичный вариант связан с некоторым расширением государственной поддержки сектора, постепенным развитием механизмов субсидирования и рефинансирования кредитов, а также решением наиболее острых законодательных проблем (в первую очередь в области залогового законодательства и коррупционного давления на малый бизнес). В этом случае мы предполагаем более плавное замедление темпов роста сегмента с достижением величины совокупного портфеля в 205 млрд долл. к 2010 г.
Оптимистичный вариант предполагает, что усилия государственных органов будут системными, а поддержка – эффективной. Развитие кредитования малого и среднего бизнеса будет поддерживаться не только постепенным переходом сегмента в стадию зрелости, но и активной государственной политикой. Тогда, по нашим прогнозам, темпы роста совокупного портфеля в течение ближайших лет могут даже увеличиться, а к 2010 г. в активах банков порядка 280 млрд долл. будут приходиться на кредиты МСБ. Определяющий выбор между этими сценариями предстоит сделать государству.
1.5.1 Лизинговые услуги малому бизнесу
Конкуренция на рынке лизинга усиливается. В то же время в зависимости от размеров бизнеса характер конкуренции отличается диаметрально. За крупного клиента с хорошей кредитной историей и финансовыми показателями идет борьба между лизинговыми компаниями. С другой стороны, в сегменте малых компаний, а также компаний среднего размера со скромным финансовым положением наблюдается превышение спроса на лизинговое финансирование над его предложением в несколько раз. То есть лизинг для малого бизнеса все еще остается наиболее приемлемым из немногих возможных вариантов обновления и расширения основных средств.
В 2007 г. объем нового бизнеса лизинговых компаний, приходящийся на предприятия малого бизнеса (объем рынка), по нашим оценкам, составил около 8,5 млрд долл. По сравнению с предыдущим годом данный показатель вырос на 90%. Из 160 компаний, принявших участие в исследовании рынка по итогам 2007 г., более 120 компаний работали в том числе с предприятиями малого бизнеса.
Значительное повышение спроса на лизинг со стороны малого и среднего бизнеса отмечают и сами участники рынка. По словам Альфии Гарифуллиной, генерального директора ОАО «Лизинговая компания «КамАЗ», «заинтересованность в лизинге у малого бизнеса заметно растет, это мы особенно ощутили в первом полугодии 2007 года. Это явное свидетельство усилий лизинговых компаний в привлечении внимания этой целевой аудитории, очень хороший пример взаимной заинтересованности в движении навстречу друг другу финансовых структур и бизнеса. Мы с удовольствием отмечаем и говорим обратившимся малым предприятиям, что более 95% компаний, подавших заявки на лизинг из этого сегмента, получают наше положительное решение о финансировании».
Договора лизинга с малым бизнесом составляют 43,5% в общем количестве сделок, однако по сумме оформленных сделок доля лизинга для малого бизнеса в два раза меньше – 23%.Основная масса сделок на рынке заключается на срок от одного года до трех лет. По сравнению с 2006 г. доля таких сделок увеличилась на 3% (рисунок 2).
Рисунок 2. Доля сделок, заключенных на определенный срок, в общем объеме сделок в 2007 г., %
|
|
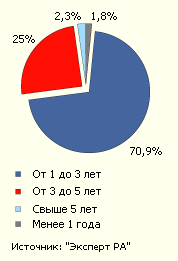
Удлинение сроков сделок обусловлено тем, что в существующей ситуации быстрого роста рынка постепенно снижается наблюдавшееся ранее нежелание лизинговых компаний и малого бизнеса заключать сделки на длительные сроки. Кроме того, сроки договоров обусловлены и спецификой оборудования, которое берет в лизинг малый бизнес. В основном это легковой и грузовой автотранспорт, а также складское оборудование и погрузчики, оборудование для пищевой промышленности, торговое и полиграфическое оборудования, а также машиностроительная и дорожно-строительная техника.
1.5.2 Факторинговые услуги малому бизнесу
Факторинг наиболее востребован в тех сегментах рынка, где присутствует заметная конкуренция между продавцами, и где возможно предоставление поставщиками товаров и услуг на условиях отсрочки платежа. Это целевой инструмент, направленный на финансирование оборотных средств, что при определенных усилиях со стороны поставщика способствует росту его продаж. Но, помимо этого, факторинг предусматривает предоставление услуг по управлению дебиторской задолженностью, ее страхованию и сбору. У многих небольших компаний, не обладающих собственной инфраструктурой и навыками торгового кредитования, предоставление отсрочки может вызвать возникновение существенных кассовых разрывов, сложностей при сборе дебиторской задолженности.
В этой связи факторинг в большей степени актуален именно для небольших предприятий, не претендующих на монопольное положение на рынке, но желающих развиваться быстрее конкурентов за счет предоставления своим клиентам более гибких условий оплаты, при этом не увеличивая собственные риски и не создавая у себя дефицита оборотных средств, что особенно важно в условиях недостатка ликвидности у многих компаний.
Тем не менее на сегодня основной объем оборота российских Факторов делают крупные компании: в 2007 г. крупные предприятия составили 10% от общего числа обслуженных компаний и передали Факторам почти 50% от общего объема уступленных в 2007 г. денежных требований. При этом по сравнению с результатами 2006 г. доля клиентов крупного бизнеса как по числу компаний, так и по обороту в 2007 г. увеличилась. Однако сегмент крупного бизнеса в скором времени достигнет некоторого насыщения, после чего Факторы вынуждены будут определиться – либо конкурировать в сегменте премиум-клиентов, либо уходить в сегмент менее крупных компаний, где конкуренция ни по качеству обслуживания, ни по цене пока практически не ощущается, но там требуются гораздо более серьезные усилия для продвижения факторинга как малоизвестной пока среднестатистическому менеджеру небольшой российской компании услуги.
Доля малых предприятий в обороте Факторов пока стабильно составляет 14,4%, при этом доля малого бизнеса по числу клиентов в общем количестве обслуженных компаний в 2007 г. снизилась, составив 43,2% (в 2006 г. – 52%). Таким образом, даже более медленное по сравнению с другими сегментами освоение малыми компаниями услуги факторинга компенсируется быстрым ростом подпитываемого факторинговым финансированием оборота таких компаний. Это наглядно демонстрирует восприимчивость малого бизнеса к такому инструменту, как факторинг.
Несмотря на то что доля средних компаний по количеству обслуженных клиентов в 2007 г. возросла до 46,7% (в 2006 г. – 41,4%), объем задолженности, уступаемой Факторам данной категорией клиентов, составил всего 36,4% (в 2006 г. – 41,5%). Такая ситуация, вероятно, объясняется тем, что многие компании-клиенты, которые в 2006 г. были отнесены Факторами к малым предприятиям, в 2007 г. согласно принятым у Фактора критериям уже перешли в среднюю размерную категорию.
Но поскольку разброс по критериям включения компаний в средний размерный класс довольно существенный (по стандартной классификации сюда попадают все компании с годовой выручкой от 150 млн до 1 млрд руб.), то эти выросшие из малых компании оказались у нижней границы отсечения и давали оборот, заметно меньший, чем те компании, которые формировали средний размерный класс клиентов Факторов в 2006 г. (рисунок 3).
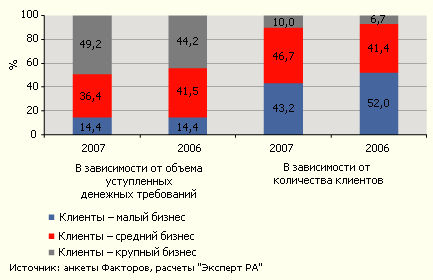
Рисунок 3. Доля предприятий малого и среднего бизнеса в объеме факторинговых сделок и в количестве клиентов пока стабильна
Сегодня основная часть сделок заключается российскими Факторами на условиях регресса, то есть если дебитор клиента не заплатит по истечении срока отсрочки платежа и предоставленного Фактором льготного периода, то Фактор имеет право предъявить регрессное требование об оплате профинансированных средств и положенного вознаграждения поставщику. Сделки с регрессом преобладают именно из-за того, что основной объем дебиторской задолженности уступают Факторам крупные клиенты, для которых нет резона страховать свою задолженность, потому что их дебиторы – это в основном такие же крупные и надежные компании, которые, возможно, и с запозданием, но непременно заплатят по обязательствам. Для небольших компаний с менее крупными и менее надежными дебиторами, которых вдобавок сложно оценивать и контролировать без соответствующего опыта и инфраструктуры, безрегрессный факторинг может быть очень полезен.
Вот почему с увеличением доли малых и средних клиентов в обороте Факторов структура факторинговых сделок также будет меняться в сторону более комплексных с точки зрения включаемых в них опций. Отработав свои процедуры и механизмы на менее рискованном сегменте крупных клиентов, Факторы постепенно переходят к освоению своего основного целевого сегмента – малых и средних предприятий.
2. Анализ деятельности «ВТБ 24» ЗАО
2.1 История создания
В 2005 г. в рамках концепции развития Группы ВТБ было начато выделение розничного бизнеса в отдельную, самостоятельную структуру. 1 августа 2005 г. в составе Группы приступил к работе дочерний банк ОАО Внешторгбанк — ЗАО Внешторгбанк Розничные услуги (далее — Внешторгбанк 24), специализирующийся на работе с физическими лицами и предприятиями малого бизнеса. Перед банком была поставлена задача занять к 2010 г. по различным сегментам от 8 до 10% рынка ритейла в России. Создание специализированного розничного банка, а не просто специального подразделения, позволило сконцентрировать усилия на работе с частными лицами и малым бизнесом, создать структуру, отвечающую требованиям клиентов и оперативно реагировать на их запросы. Внешторгбанк 24 начал предоставлять полный спектр розничных банковских продуктов и услуг: выпуск банковских карт, потребительское и ипотечное кредитование, услуги дистанционного управления счетами, срочные вклады, аренда сейфовых ячеек, денежные переводы. Часть услуг изначально стала предоставляться клиентам Внешторгбанка 24 в круглосуточном режиме, для чего использовались современные телекоммуникационные технологии. В течение первого года работы была практически завершена миграция розничного бизнеса Внешторгбанка во Внешторгбанк 24.
В рамках миграции розничным клиентам был предоставлен максимум удобств. Для этого был разработан специализированный формат дополнительных офисов — «два банка на одной территории», создававшихся на базе подразделений Внешторгбанка. В течение первого года работы банк успешно решил три главные задачи, поставленные перед ним акционерами: создание и запуск новых розничных продуктов, расширение сети и объемов продаж, увеличение капитализации и, как следствие, вошел в число лидеров рынка розничных финансовых услуг. Первыми розничными продуктами, предложенными Внешторгбанком 24, были автокредитование и экспресс-автокредитование. С 1 августа 2005 г. в банке начала действовать новая линейка срочных вкладов, в апреле 2006 г. она была радикально модернизирована. Внешторгбанк 24 зарекомендовал себя крупным игроком на рынке ипотечного кредитования. Постепенно программа ипотечного кредитования модернизировалась: был отменен первоначальный взнос по некоторым ипотечным кредитам, значительно увеличен срок кредитования. Кроме того, банк начал рефинансировать ранее выданные ипотечные кредиты, а также предоставлять нецелевые кредиты под залог имеющегося жилья. Большой популярностью у клиентов пользовались потребительские кредиты Внешторгбанка 24, а также кредитные карты. В течение первого года работы было реализовано объединение банкоматных сетей Внешторгбанка 24, Внешторгбанка и ОАО Промышленно-строительный банк. Кроме того, банк стал лидером на рынке кредитования малого бизнеса. Реализуя специализированную программу кредитования малого бизнеса, Внешторгбанк 24 в течение первого года работы улучшил условия получения кредитов для предпринимателей. В 20 регионах России банк приступил к сотрудничеству с местными администрациями в рамках региональных национальных проектов по поддержке малого предпринимательства. В первый год работы
Внешторгбанком 24 были проведены две дополнительные эмиссии акций, в ходе которых уставный капитал банка был увеличен более чем в три раза. 24 октября 2006 г. началась смена бренда Внешторгбанка 24 на ВТБ 24. Ребрендинг явился частью общего процесса перехода на новый бренд всех банков, входящих в международную финансовую Группу ВТБ. Для клиентов ребрендинг означает возможность получения профессионального финансового сервиса по всему миру, улучшение качества обслуживания. 2007 год стал годом стремительного роста объемов бизнеса ВТБ 24, расширения сети офисов по всей стране, создания новых форматов и моделей продаж банковских продуктов. На сегодняшний день ВТБ 24 — второй по величине ритейловый банк в России. Сеть банка формируют 328 филиалов и дополнительных офисов. ВТБ 24 предлагает клиентам широкий спектр банковских продуктов, принятых в мировой финансовой практике. В 2007 г. число клиентов банка достигло 1,5 млн. В области ипотечного кредитования ВТБ 24 занимает одну из лидирующих позиций, по состоянию на 01.01.2008 г. группе ВТБ удалось достичь 11,7% доли российского рынка ипотеки, при этом в Московском регионе Группа ВТБ является безусловным лидером, занимая почти 23% рынка. Основным акционером ВТБ 24 является ОАО Банк ВТБ (далее — ВТБ) — 98,19% акций. По состоянию на 01.01.2008 г. уставный капитал ВТБ 24 составляет 30,0 млрд руб., собственные средства — 46,1 млрд руб.
По итогам работы в 2007 году кредитный портфель КМБ увеличился более чем в 2 раза до 2 млрд долларов.
Программа кредитования малого бизнеса по праву считается одной из наиболее популярных и востребованных на российском рынке банковских услуг. В основу технологии кредитования малого бизнеса ВТБ 24 положена международная практика предоставления финансовых услуг в сфере малого бизнеса. Кредитные технологии ВТБ 24 позволяют проводить оценку кредитоспособности и принимать решение о предоставлении кредита в сжатые сроки.
Внедрение нового кредитного продукта — инвестиционного кредита (кредит на приобретение движимого и недвижимого имущества, расширение производства под залог коммерческой недвижимости со сроком до 10 лет).
Создание схемы взаимодействия с предприятиями — стратегическими партнерами банка в сфере кредитования малого бизнеса на приобретение имущества, производимого предприятиями — стратегическими партнерами, под залог этого имущества.
Разработка скоринга по микрокредитам.
| Показатель | на 01.01.08 | на 01.01.07 |
|
Кредитный портфель КМБ, тыс.руб. 45 173 |
45173298,6 | 20565657,2 |
|
Количество выданных кредитов, тыс. шт. |
19,258 | 9,098 |
В 2007 г. были открыты отделы кредитования в 55 новых точках продаж в различных регионах.
Общее количество точек составило 116. Увеличение числа регионов, с администрациями которых в 2007 г. подписаны соглашения о сотрудничестве в области поддержки малого предпринимательства с 27 регионами России.
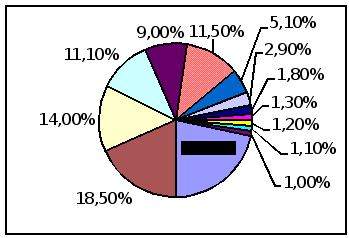
Осуществляется активное сотрудничество с Фондом содействия кредитованию малого бизнеса г. Москвы, в рамках которого указанной структурой по состоянию на 01.01.2008 г. были предоставлены поручительства по кредитам субъектов малого бизнеса на сумму 153,6 млн руб. (рисунок 4, 5.)
Рисунок 4. Структура кредитного портфеля в разрезе по состоянию на 1 января 2008 года
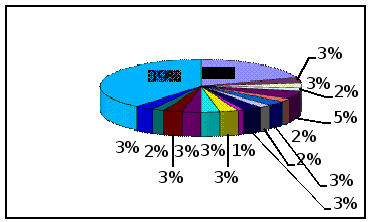
Рисунок 5. Отраслевая структура кредитного портфеля по состоянию на 1 января 2008 года
| Москва и МО | 20% |
| Томский | 3% |
| Белгородский | 3% |
| Красноярский | 2% |
| Санкт-Петербург и Ленинградская область | 5% |
| Тюменский | 2% |
| Ярославский | 3% |
| Самарский | 2% |
| Алтайский | 3% |
| Хабаровский | 1% |
| Кузбасский | 3% |
| Чебоксарский | 3% |
| Пензенский | 3% |
| Ростовский | 3% |
| Нижегородский | 2% |
| Екатеринбургский | 3% |
| Прочие | 39% |
| Отрасль | |
| Внутренняя розничная торговая | 21,5% |
| Внутренняя оптовая торговля | 18,5% |
| Другие виды торговых услуг | 14,0% |
| Сдача в аренду недвижимого имущества | 11,1% |
| Транспорт и связь | 9,0% |
| Прочее | 11,5% |
| Строительство | 5,1% |
| Гостиный и ресторанный бизнес | 2,9% |
| Здравоохранение, культура, спорт, наука | 1,8% |
| Пищевая промышленность | 1,3% |
| Обрабатывающие производства | 1,2% |
| Сельское, рыбное, лесное хозяйство | 1,1% |
| Топливная промышленность и электроэнергетика | 1,0% |
Также планируется:
Развитие кредитования под залог приобретаемого имущества, производимого предприятиями — стратегическими партнерами.
Лизинг. Запуск пилотного проекта.
Реализация программы МФО совместно с Правительством г. Москвы.
Участие в региональных венчурных фондах, созданных под управлением УК «ВТБ Управление активами» (далее — ВТБ УА) в целях расширения целевого сегмента клиентов за счет start-up-финансирования инновационных проектов клиентов малого бизнеса.
Открытие не менее 40 отделов кредитования малого бизнеса в новых точках продаж.
Расширение сотрудничества с администрациями регионов РФ.
2.2 Управление финансовыми, кредитными, операционными рисками
В части управления кредитными рисками банк придерживается консервативных подходов, применяет методы и процедуры, требуемые регулирующими органами. В банке на начало 2007 г. действовала скоринговая система оценки заемщиков в части розничного кредитования. В рамках указанной системы оценка риска осуществляется с учетом вероятности возврата кредита, оцениваемой с помощью скоринговых моделей компании Experian-Scorex, скорректированных на основании статистики банка.
В 2007 г. ВТБ 24 произвел очередную корректировку используемых скоринговых карт с учетом накопленной статистики и региональной специфики, а также распространил действие указанной системы на такие продуктовые группы, как ипотечное кредитование и кредитование субъектов малого бизнеса. Банк решает задачу по обеспечению измерения качества кредитного портфеля на индивидуальной основе в целях внедрения системы персонализации ответственности сотрудников, участвующих в бизнес-процессах банка.
Минимизация кредитных рисков достигается за счет страхования, использования различных форм обеспечения, диверсификации кредитного портфеля по видам продуктов. Система оценки рисков ВТБ 24 позволила в условиях высоких темпов роста кредитного портфеля сохранить хорошие показатели по уровню и динамике просроченной задолженности. Средневзвешенный уровень просроченной задолженности в портфеле банка за 2007 год составил около 0,79%. Банк обменивается информацией с двумя бюро кредитных историй (далее — БКИ):
Национальным бюро кредитных историй (НБКИ) и ООО «Глобал Пэйментс Кредит Сервисиз» (Global Payments). Взаимодействие осуществляется в соответствии с Федеральным законом от 30.12.2004 г. № 218-ФЗ «О кредитных историях» и внутренним регламентом. В случае отсутствия информации о субъекте кредитования в БКИ, с которым заключен договор, банк вправе обратиться в Центральный каталог кредитных историй с запросом об указании БКИ, которое имеет информацию о субъекте кредитования. Взаимодействие с БКИ является дополнительным механизмом, повышающим качество оценки кредитной истории клиента. Используемая многоуровневая структура принятия кредитных решений диверсифицирована в зависимости от степени риска и включает различные уровни компетенции — коллегиальный, совместный, индивидуальный, что позволяет оптимизировать процедуру принятия решений. Банком внедрена система CollectSM по работе с просроченной задолженностью, позволяющая учитывать все мероприятия, проводимые с проблемными заемщиками, применять различные стратегии работы, основанные на сумме, сроке и поведенческих характеристиках заемщиков, что привело к значительному повышению эффективности сбора просроченной задолженности по потребительским кредитам. К мероприятиям, осуществленным в рамках совершенствования процесса сбора проблемной задолженности в 2007 г., можно отнести дальнейшее развитие сотрудничества с коллекторскими агентствами (в том числе с собственным коллекторским агентством банка). В 2008 г. планируется разработка единых критериев оценки эффективности работы коллекторских агентств с целью выбора оптимальных стратегий взаимодействия при работе с должниками банка.
В планах банка на 2008 г. — использование скоринговой системы оценки для определенной части клиентского сегмента при предоставлении ипотечных кредитов, при кредитовании субъектов малого бизнеса, внедрение технологии Fraud Detection Cards и системы по выявлению мошеннических операций, формализация и стандартизация бизнес-процессов по возврату проблемной задолженности, разработка модели поведенческого скоринга и технологии Risk Based Prising, позволяющей установить зависимость процентной ставки по кредиту от профиля риска заемщика.
Сформированная в банке система оценки рисков позволила достичь хороших показателей по уровню и динамике просроченной задолженности в условиях высоких темпов роста кредитного портфеля банка. Так, средневзвешенный уровень просроченной задолженности в портфеле банка за 2007 г. составил около 0,79%, при этом на долю физических лиц пришлось около 0,59%, юридических лиц — 1,17% от всей величины основного долга в кредитном портфеле банка. Эффективность сбора просроченной задолженности превышает 80%. Развитие бизнеса в 2007 г. потребовало внедрения новых систем, модулей, комплексов и программного обеспечения.
В 2007 г. в ходе реализации проекта IPO ВТБ в кратчайшие сроки была сформирована и развернута по всей стране система сбора заявок. В рамках проекта «Рабочее место кассира» (далее — РМК) был создан и внедрен во всех кассах отделений банка в Москве и Московской области новый модуль РМК в рамках АБС банка с одновременным выводом из эксплуатации устаревшего ПО «Кворум». Данный модуль позволил перейти на электронный документарный обмен между операционистом и кассиром и таким образом ускорил обслуживание клиентов в кассах банка. Совместно с ФГУП «Почта России» была спроектирована, разработана и внедрена технология погашения кредитов банка через любое отделение «Почты России», позволяющая в автоматическом режиме осуществлять взаимодействие между ФГУП «Почта России» и ВТБ 24.
Для унификации и автоматизации внутрихозяйственной деятельности был разработан и введен в промышленную эксплуатацию во всех подразделениях ВТБ 24 модуль ведения хозяйственных договоров. Для реализации Положения Центрального банка России № 302-П «О правилах ведения бухгалтерского учета в кредитных организациях, расположенных на территории Российской Федерации» была значительно переработана АБС банка, внесены изменения практически во все модули системы. Работы были проведены на высоком профессиональном уровне, что позволило банку в кратчайшие сроки выполнить переход на 302-П. С целью учета контактов с клиентом в ходе проводимых банком маркетинговых программ в рамках АБС был внедрен модуль «Воронка продаж», который является прототипом операционного CRM. В рамках реализации проекта «СНГ» были разработаны системы тиражирования розничных технологий ВТБ 24 на базе АБС «Бисквит» для банков Группы ВТБ на Украине и в Белоруссии. В 2007 г. была осуществлена программная модернизация системы дистанционного обслуживания «Телебанк», позволившая увеличить пропускную способность обработки клиентских распоряжений (прирост составил более 1,8 раза). Кроме того, перевод системы на многопоточную обработку прочих операций обеспечил двукратный прирост производительности.
С целью повышения отказоустойчивости и надежности ИТ-инфраструктуры банк ввел в эксплуатацию новый основной вычислительный центр площадью более 150 кв. м, оснащенный современными системами прецизионного кондиционирования и гарантированного электропитания, отвечающий всем современным требованиям к объектам такого уровня. Одновременно со строительством вычислительного центра был реализован проект по построению распределенной мультисервисной вычислительной сети между офисами банка в Москве на базе оптоволоконных каналов связи и высокопроизводительного сетевого оборудования Cisco Systems. Построенная сеть позволяет передавать по одним и тем же каналам голос, видео и данные на мультигигабитных скоростях. Использование технологий MPLS VPN и EoMPLS позволило сократить время восстановления сетей после сбоев до нескольких секунд и унифицировать сервисы. Отказоустойчивость решений обеспечена резервированием основных каналов связи и сетевого оборудования.
В 2007 г. банк завершил перевод каналов связи с территориальными подразделениями банка на высокоскоростную технологию IP VPN с резервированием с одновременным отказом от выделенных каналов и каналов Frame-Relay. Создание высокоскоростной распределенной вычислительной сети позволило в свою очередь реализовать проект по развертыванию объединенной корпоративной телефонной сети в головных офисах и филиалах банка с единым номерным планом на базе новейших АТС производства компании AVAYA с применением технологии передачи телефонного трафика через IP-сети. Важной вехой в развитии телефонных технологий банка стала внедрение собственного call-центра на базе оборудования AVAYA на 120 операторов с применением IP-телефонии, что позволит в дальнейшем его масштабировать без привязки к одной площадке. В части модернизации аппаратно-программных комплексов АБС банка осуществлен перевод основного сервера в головном офисе на новую аппаратную платформу Sun Microsystems M9000. Также была проведена модернизация аппаратных комплексов филиалов с целью достижения максимальной производительности и отказоустойчивости как сетевой, так и серверной инфраструктуры. Было продлено и значительно расширено корпоративное соглашение о лицензировании с компанией Microsoft на более чем 6 тыс. рабочих мест сроком на 3 года.
В 2008 г. обновление IT-платформ ВТБ 24 будет продолжено:
Для обеспечения заданных параметров роста банка, повышения надлежащей надежности и производительности будут выполнены первые этапы по внедрению новой банковской системы ВТБ 24. В свою очередь для поддержания высокой работоспособности текущей АБС будут проведены работы по оптимизации структуры базы данных. Внедрение хранилищ клиентской аналитической информации (ХКАИ), которое позволит выстраивать эффективные отношения с клиентами и обеспечит принятие быстрых и качественных управленческих решений. В соответствии с принятым решением намечено объединение процессингов пластиковых карт ВТБ 24 и ЗАО «Мультикарта». Рост банка влечет за собой увеличение количества работников, что требует внедрения промышленной системы управления персоналом. В 2007 г. было принято решение о внедрении системы SAP (модули управления персоналом), на 2008 г. запланирован первый этап внедрения системы (установка серверов и ПО, пилотная эксплуатация).
Модернизация системы «Банк — Клиент Онлайн», в результате которой будет обеспечена автоматическая установка компонентов криптозащиты на рабочем месте клиента, упрощена процедура создания пользователем открытого и секретного ключей, получен сертификат безопасности через защищенный интернет-сайт системы. Кроме того, будет автоматизирована работа администраторов системы. Проект по централизации аппаратных комплексов АБС филиалов с целью минимизации расходов на сопровождение и поддержку сложных вычислительных систем в регионах. Также ВТБ 24 осуществляет в области IT целый ряд других проектов. Динамичное развитие и высокие результаты — это в первую очередь достижение команды профессионалов, открытой к инновациям и ориентированной на успех. Вместе с ростом банка численность персонала ВТБ 24 в 2007 г. выросла почти вдвое и составила 12 774 человека. Средний возраст сотрудников банка — 33 года. Благодаря такой молодой сильной команде за два года работы ВТБ 24 достиг высоких показателей. Весной 2007 г. был реализован один из самых масштабных проектов Группы ВТБ — первичное размещение акций (IPO). Непосредственное участие в ходе этого проекта приняли 2 227 сотрудников ВТБ 24. Управление персонала и корпоративного развития за 28 дней привлекло 395 новых специалистов и внедрило комплексную программу обучения привлеченных на проект сотрудников. Наиболее успешные специалисты после завершения проекта IPO остались работать в команде ВТБ 24 на постоянной основе.
2.3 Анализ информации о заемщике и оценка его кредитоспособности
В процессе анализа финансового положения можно выделить следующие основные этапы:
Внешняя оценка надежности информации, представленной заемщиком для получения кредита, производится путем сравнительного анализа данных финансовой отчетности и расшифровок статей баланса с данными, полученными из дополнительных источников, например: архивы банка, проверка состояния бухгалтерского учета и кассовой дисциплины предприятия, обмен информацией с другими банками и правоохранительными органами.
Кроме того при предварительном анализе используются архивы валютного и операционного отделов банка для восстановления оборотов по всем открытым счетам предприятия за период не менее 12-ти предшествующих месяцев.
При изучении заявки на кредит кредитный инспектор и специалист службы экономической безопасности банка обязаны произвести инспекцию фирмы на месте и побеседовать с ключевыми должностными лицами. Очень важно выяснить уровень компетенции людей, возглавляющих финансовые, операционные и маркетинговые службы, административный аппарат. Во время посещения фирмы можно выяснить многие технические вопросы, которые не были затронуты во время предварительного интервью, а также составить представление о состоянии имущества, зданий и оборудования компании, о привычках и поведении сотрудников, уровне и регулярности выдачи заработной платы и т. д.
По результатам проверки на месте составляется акт осмотра предметов, предлагаемых в залог, подписанный двумя сотрудниками банка.
Кроме этого, при инспекции заемщика на месте, экономистом кредитного отдела выявляется состояние бухгалтерского учета на предприятии, которое прежде всего определяется наличием или отсутствием учетной политики.
Учетная политика - совокупность способов ведения бухгалтерского учета - прекрасно характеризует заемщика. В применении к кредитному анализу учетная политика предприятия может помочь кредитному инспектору достичь сразу нескольких целей:
· определить качественный уровень финансового учета на данном предприятии. (Компании однодневки, столь распространенные в период еще не оформившейся структуры экономики в целом вряд ли станут нести существенные издержки на содержание штата высококвалифицированных бухгалтеров и постановку бухучета до уровня развернутой учетной политики.)
· достичь непосредственно предоставления информации, касающейся методов формирования некоторых статей баланса, интересных именно для банка-кредитора: учет запасов; группировка и списание затрат на производство; метод, принятый на данном предприятии для начисления амортизации; способ учета реализации продукции, работ, услуг и так далее.
Отсутствие в приказе положений об учетной политике предприятия руководящих начал бухгалтерского учета свидетельствует о потенциальной возможности допущения грубых профессиональных ошибок, что может привести к банкротству предприятия.
При первом обращении за кредитом