Пластиковые карты: проблемы и перспективы их внедрения в коммерческом банке (по материалам Поволжского банка ОАО Сбербанка России)
Рисунок 3. Информационное содержание универсальной пластиковой карты
Универсальные пластиковые карты выполняют ряд функций, свойственных стандартным пластиковым картам, однако вместе с этим дают ряд принципиально новых возможностей своим владельцам.
Главная особенность универсальной банковской пластиковой карты состоит в том, что она хранит определенный набор информации и обеспечивает доступ к нескольким базам данных, что позволяет ей выступать одним из прогрессивных средств организации безналичных расчетов в сфере денежного обращения, способствуя унификации и повышению удобства оказываемых финансовых услуг в банковской среде.
Преимущества использования универсальной пластиковой карты заключается в том, что на ней накапливает информация нескольких банковских подразделений и счетов, а создание единого расчетного центра в свою очередь усовершенствует механизм обработки всей информации о счетах держателя такой пластиковой карты, так как концентрация информационных потоков в едином центре позволит упростить систему контроля за совершаемыми операциями [11, с. 37].
Расчет с использованием универсальной банковской пластиковой карты в совокупности с созданием Единого расчетного центра значительно упростит процесс банковского карточного бизнеса, поскольку усовершенствует механизм функционирования всех видов банковских пластиковых карт. Это приведет к снижению взимаемых комиссий за операции совершенные в любом платежном терминале, отменит необходимость обслуживания в банкоматах, принадлежащих одной банковской сети.
Таким образом, представленные в экономической литературе определении узко трактуют сущность банковских пластиковых карт, указывают только на их принадлежность к системе банковского кредитования и безналичных расчетов.
Вместе с тем, необходимо раскрыть трактовку данного понятия, предложенную Ю.В. Всяких: «банковская пластиковая карта - является сложным банковским продуктом, являющимся одновременно техническим средством доступа и титулом закрепленного за ней банковского счета, а также пакетом банковских услуг, предназначенных для осуществления безналичных операций» [10, с. 234]. Данное свойство карты определяет ее возможности использования в качестве персонифицированного инструмента безналичных расчетов при условии наличия специальной инфраструктуры технической поддержки.
1.2 Роль и место пластиковых карт в общей системе банковских продуктов
За недолгую историю современного банковского бизнеса российские банки постепенно прошли путь от сугубо корпоративных к универсальным финансовым организациям, в деятельности которых значительную роль играет розничный бизнес. Развитие розничных операций практически всех универсальных банков начиналось с условно розничных операций, обслуживания зарплатных проектов корпоративных клиентов [21, с.18].
Рынок платежных карт - один из наиболее перспективных сегментов банковского бизнеса в России. Его развитие - важный фактор в решении задач расширения доступности платежных услуг населению, сокращения наличных и развития безналичных расчетов в области розничных платежей [7].
Государство заинтересовано в развитии безналичных платежей и объясняет это увеличением «прозрачности» денежных расчетов и необходимостью снижения затрат на производство денег (приводятся данные, что на производство одной копейки тратится 20 коп.) [29].
Кроме того, существующая практика внедрения социальных карт в отдельных регионах показывает, что прямой экономический эффект в виде экономии достигает 25-30% бюджетных средств, выделяемых на различные социальные программы. Это происходит за счет:
- создания прозрачной системы учета фактически предоставленной социальной помощи и повышение контроля над исполнением бюджетов различных уровней и финансовыми потоками.
- повышения полноты, достоверности и оперативности учета лиц, имеющих право на адресную социальную помощь, в том числе своевременного прекращения выплат гражданам, утратившим право на получение социальной помощи, исключение дублирующих выплат.
- снижения потерь от нецелевого использования бюджетных средств, выделяемых на оказание социальной помощи.
- стимулирования российского производства карт и терминального оборудования в рамках реализации масштабного проекта национального уровня [19].
Универсальный характер пластиковой карты как платежного инструмента позволяет успешно решать различные задачи в социальной и бюджетной сферах. Поэтому рынок банковских карт может служить своеобразным индикатором развитости банковской системы, уровня банковской культуры, степени благосостояния жителей и их доверия к банкам.
Региональные банки активно вовлекаются в процесс обслуживания финансовых потоков региона, расширяют свою клиентскую и ресурсную базу, повышают инвестиционный потенциал, который может быть задействован в финансировании региональной экономики и различных региональных программ.
Администрация субъекта Федерации, решая государственную задачу, принимает активное участие в создании и управлении региональными процессинговыми центрами по обработке социальных транзакций [19].
В целом государство одобрительно относится к картам и карточным расчетам и, что очень важно, такое отношение не меняется со времен выпуска первых платежных карт в России, да и вряд ли изменится в обозримом будущем. Под таким позитивным отношением есть объективная основа - карточные расчеты являются механизмом обезналичивания денежных потоков населения и компаний. Как известно, безналичный поток, проходящий через банковскую систему, наиболее доступен для контроля, анализа и, в конечном счете, удобен для налогообложения. К тому же при этом легче контролировать трансграничную платежную активность [17, с.16].
Почему все большее число организаций и учреждений переходят на безналичную выплату заработной платы? Такая форма расчетов с персоналом позволяет:
- максимально упростить процедуру выдачи заработной платы;
- сократить объем кассовых операций;
- не депонировать неполученную зарплату и не сдавать остатки на счет в банк или лицевой счет в Казначействе;
- сократить расходы по доставке наличности в кассу организации или учреждения, снять проблемы, связанные с хранением денежных средств;
- создать условия полной конфиденциальности информации о заработной плате работников;
- дополнительно гарантировать безопасность денежных средств (в случае утери или кражи карточки, ее можно заблокировать - деньги останутся на счете);
- оперативно получать заработную плату в любое удобное время и в необходимой сумме (в пределах суммы на счете);
- начислять проценты на остаток денежных средств (при условии, что это прописано в договоре между учреждением и банком) [29].
Использовать пластиковые карты можно при расчетах, связанных с хозяйственной деятельностью организаций, в том числе с оплатой командировочных и представительских расходов.
Согласно п. 2.5 Положения № 266-П от 24.12.2004 г. [2] осуществлять такие расходы учреждения могут как на территории РФ, так и за ее пределами. В связи с этим оплата командировочных и представительских расходов может производиться как в валюте РФ, так и в иностранной валюте.
Но на сегодняшний момент банковская карта стала значительно интереснее для потребителя, так как приобрела дополнительные функции.
Владельцы карт многих банков имеют возможность круглосуточно управлять своим счетом, получать актуальную информацию посредством Интернета и мобильного телефона, пользоваться бонусами и скидками, предоставляемыми банками в сети торгово-сервисных предприятий, а также самостоятельно выбирать набор необходимых функций в зависимости от вида карты. Большой популярностью стали пользоваться карточные услуги, оказываемые посредством мобильного телефона [36].
Например, для клиентов банка – держателей социальной карты можно выделить следующие выгоды от использования банковской карты:
1. Повышение качества обслуживания льготников.
2. Отсутствие необходимости документарного подтверждения права пользования льготой.
3. Получение дополнительных льгот и скидок при обслуживании в торговых и сервисных предприятиях (в том числе – в рамках программ адресной социальной помощи).
4. Рост доходов каждого клиента-держателя социальной карты регионального банка, то есть жителей региона, за счет начисления процентов по вкладам.
5. Повышение эффективности накопления средств за счет хранения в банке даже малых сумм.
6. Повышение безопасности за счет уменьшения использования и хранения наличных.
7. Удобный и быстрый доступ и управление держателем карты своим социальным счетом в единой правовой базе систем социальной защиты населения.
8. Возможность использования «Социальной карты» как удостоверение личности, страховой полис, медицинскую карту и т.д.
Преимущества банковских карт основаны на системной природе бизнеса. Все преимущества, собственно, вытекают из одного: карточный бизнес имеет сильную системную инерцию. Это выражается в том, что даже находящийся в неликвидном состоянии банк, тем не менее, еще какое-то время продолжает вести карточные операции и расчеты.
Примером может служить банк «СБС-Агро», продолжавший оставаться расчетным банком Europay по России чуть ли не год после фактического банкротства. Умный менеджмент имеет возможность сполна воспользоваться этим фактором и с помощью платежной системы перевести быстро и с минимальными потерями все бизнес-функции вместе с клиентскими счетами в заранее подготовленный «бридж-банк».
Ярким и, увы, чуть ли не единственным примером такого поведения может служить банк «МЕНАТЕП», передавший бизнес-эстафету банку «МЕНАТЕП СПб» и сохранивший во многом клиентский, технологический, кадровый потенциал, да и бизнес в целом. С обычными вкладчиками этого уважаемого банка дело обстояло куда хуже [17, с.18].
Что касается клиентов-картодержателей, то указанные преимущества хорошо выразил один финансист: «Банк - это такая организация, в которой есть деньги, даже когда денег нет, а на картах деньги есть, даже когда их уже нет в банке». Дело в том, что международные карты могут при определенных дополнительных условиях оставаться рабочими, даже когда банк не может вести ни международных, ни внутренних расчетов. Кроме того, банк, работающий с картами международных платежных брендов, в своем поведении с клиентами во многом ориентирован на стандарты, предписываемые или подразумеваемые владельцами брендов. В силу этого банк будет всеми силами стараться удержать клиента и по возможности компенсировать его потери.
Как считает Н.В. Иванов банк занимается картами:
1) с целью формирования полного пакета услуг и их предоставления корпоративной клиентуре банка. При этом под услугами корпоративному сектору подразумеваются и зарплатные проекты, и корпоративные карты, и карты для наиболее состоятельных сотрудников клиентов, как для физических лиц, а также эквайринг. Иногда - установка банкоматов, не связанных с зарплатными проектами;
2) как важнейшим компонентом продвижения собственно розничной стратегии, то есть карта - как финансовая услуга, как средство коммуникации с клиентом, как носитель имиджа. Все это адресовано массовому розничному потребителю, которого связывает с банком лишь его финансовое обслуживание как частного лица [17, с. 21-22].
Для полноты картины нужно указать еще на две стратегии, менее распространенных в силу разных причин и имеющих каждая свою экономику:
3) стратегия развития эквайринговых операций, как независимого бизнеса;
4) стратегия развития АТМ-эквайринга.
Эти стратегии являются доминирующими на рынке, и практически все отечественные карточные портфели являются в целом или в какой-то части комбинированной производной от этих стратегий. Поэтому реальная экономическая модель представляет собой некую консолидацию составляющих подмоделей по видам бизнеса.
Следует подчеркнуть, что каждой стратегии соответствует своя экономическая модель. Экономическая эффективность управления состоит в умелом управлении всеми ресурсами карточного подразделения - кадрами, техническим потенциалом. Знание рынка и клиентов позволяет эффективно манипулировать указанными стратегиями-моделями для достижения наибольшего финансового результата.
За счет развития платежной системы с использованием банковских карт банки, эмитирующие платежные карты достигают:
- расширения клиентской базы банка;
- привлечения средств населения на счета в банке [8].
1.3 Перспективы развития банковского обслуживания с использованием банковских пластиковых карт
Использование пластиковых карт как средства платежа прочно входит как в хозяйственный оборот организаций и индивидуальных предпринимателей, так и физических лиц.
Безналичная форма расчетов позволяет более оперативно проводить платежи. Однако рост безналичных расчетов с использованием банковских карт сдерживают такие факторы, как отсутствие четкой нормативно-правовой базы, которая позволяла бы с однозначной уверенностью использовать данную форму расчета в практике, а также сложившееся мнение, что взаимоотношения с банком требуют большого количества бумаг и времени [6].
Общие положения, касающиеся выпуска банковских карт, изложены в Положении об эмиссии банковских карт и об операциях, совершаемых с использованием платежных карт, утвержденном ЦБ РФ от 24.12.2004 г. № 266-П. Согласно этому Положению различают три вида банковских (платежных) карт: расчетные (дебетовые), кредитные и предоплаченные.
Расчеты по данному виду карт осуществляются в пределах расходного лимита (который устанавливает банк - эмитент карты). Расчеты могут осуществляться за счет собственных средств клиента, находящихся на его счете в банке, и (или) за счет кредита, предоставленного клиенту банком - эмитентом банковской карты на основании договора банковского счета при условии недостаточности или отсутствия собственных денежных средств на счете клиента.
Другими словами, расчетная (дебетовая карта) предоставляет своему держателю право осуществлять расходы за счет средств, находящихся на его банковском счете, а в случае недостаточности таких средств - за счет овердрафтного кредита банка. Чтобы получить такую карту, клиент должен заключить с банком-эмитентом договор банковского счета, в котором необходимо указать условия предоставления овердрафта и порядка расчета по нему. Отношения овердрафта в нашей стране пока законодательно не урегулированы. В общем порядке к нему применяются положения главы 42 ГК РФ [1].
Расчетная банковская карта с условием предоставления овердрафта, как правило, предусматривает так называемый грейс-период, в течение которого банк не взимает проценты за пользование денежными средствами.
В соответствии с Порядком эмиссии банковских карт кредитная карта предусматривает расчеты держателя карты за счет предоставляемого банком-эмитентом кредита. При этом она может выпускаться как при наличии банковского счета клиента, так и без его наличия. В таком случае отношения между банком и клиентом регулируются кредитным договором, в котором прописываются условия предоставления кредита и порядок расчетов по нему. При предоставлении кредитной карты клиенту без открытия банковского счета документами, подтверждающими оплату использования заемных средств, будут являться либо реестр платежей, либо электронный журнал.
В случае с предоплаченной картой расчеты по ней осуществляет банк-эмитент от своего имени, а у держателя карты существует право требования оплаты [3, с. 14].
Несмотря на все внешнее техническое своеобразие расчетов, осуществляемых с использованием банковских карт, возникающие в этом процессе отношения весьма близки к тем, что складываются в ходе расчетов чеками.
Разница заключается лишь в том, что кредитная карта позволяет создать обязательство банка-плательщика (эмитента) непосредственно перед получателем платежа (лицом, в пользу которого составлен и подписан слип с электронного образа кредитной карты) - лицом, статус которого аналогичен чекодержателю, чего не позволяет сделать чек. Это становится возможным благодаря оперативной (с юридической точки зрения - мгновенной) передаче сведений об изменении состояния СКС в результате каждого акта распоряжения картой; информация же о выдаче бумажных чеков поступит к банку-плательщику не ранее, чем по их предъявлении держателями. Электронные расчеты позволяют, следовательно, обеспечить депонирование (бронирование, обособление) средств на СКС в такой сумме, которая необходима для производства каждой расчетной операции [4, с. 28].
По этой же причине становится возможным отказаться от принципа «один счет - одна чековая книжка», безусловно, необходимого в чековом праве; электронный способ передачи данных о расчетных операциях позволяет совершать операции с использованием нескольких карт по одному счету [2, п. 2.1], равно как и с использованием одной карты для обслуживания нескольких счетов [2, п. 2.2].
В начале 21 века россияне впервые столкнулись с предоплаченными картами как таковыми. Это были «скрейч-карты» для пополнения счета мобильного телефона. Сейчас таких карт практически не осталось – их заменили пункты приема платежей, банкоматы, устройства самообслуживания, которых на сегодняшний день на рынке тысячи и тысячи.
Благодаря своим отличиям от рядовых дебетовых или кредитных карт, предоплаченная карта – это очень интересный и перспективный продукт для кредитных организаций, позволяющий получать доходы на тех сегментах рынка, к которым банки и не знали, как подступиться.
По данным Агентства финансовой информации «М3-медиа»: «Согласно прогнозам аналитиков, расходы по предоплаченным картам в Европе вырастут к концу 2010 года до 164 млрд. долларов США. Прогноз основан на данных нового исследования, которое провела Бостонская Консалтинговая Группа (Boston Consulting Group, BCG) [16].
По результатам этого исследования самым большим единым рынком Европы по предоплаченным картам станет Великобритания. В то же время наибольший рост расходов по предоплаченным картам относительно общих расходов по платежным картам ожидается в России и Польше.
Лидирующая роль в развитии сегмента предоплаченных карт в Европе отводится использованию карт для выплат государственных льгот лицам, не имеющим банковских счетов, а так же использованию таких карт частными лицами в качестве подарков.
По данным BCG, прогнозируемая суммарная цифра расходов по предоплаченным картам в Европе составит 164 млрд. долларов, что составит 25,4% от всей предполагаемой суммы расходов по этим картам во всем мире (645 млрд. долларов). Это не только поставит европейский рынок предоплаченных карт позади США (296 млрд. долларов или 45,9% от общей суммы расходов в мире), но позволит обогнать Японию (59 млрд. долларов или 9,1%). По прогнозам BCG в России ожидаемая цифра расходов по картам предоплаты составит 23 млрд. долларов [16].
Результаты исследования демонстрируют, что одним из ключевых факторов роста расходов по предоплаченным картам станут государственные программы.
Предоплаченные карты не только исключают наличные средства из системы расчетов, но и позволяют убедиться в том, что платежи доходят до тех, кому они предназначены. И, таким образом, помогают снизить уровень мошенничества по программам социального обеспечения.
В России к концу 2010 года 23,2% всех расходов правительства на пособия (13 млрд. долларов) будут осуществляться через предоплаченные карты» [16].
Понадобиться массовая эмиссия банковских предоплаченных карт может быть использована для путешествий, при начислении зарплаты, для использования подростками, школьниками и студентами.
Однако все эти виды карт, в основном, предлагаемые международными платежными системами, имеют существенный недостаток – для решения задач, которые стоят перед банками и потребителями, последние могут использовать обычные расчетные карты.
Платежная система «Золотая Корона» дает возможность банкам-участникам Системы эмитировать предоплаченные карты, как в электронном, так и в традиционном виде (магнитные или микропроцессорные карты).
Каждый из видов предоплаченных карт решает различные задачи, помогая занять Банку новые ниши в розничных сегментах за счет высококонкурентных и, в то же время, простых технологий [18].
Российская платежная система «Золотая Корона» была создана в конце 1994 года в Новосибирском Академгородке. Основная ставка делалась на высокотехнологичные микропроцессорные карты, которые обеспечивают полную безопасность и возможность работы без подключения к Интернету [16]. Электронные предоплаченные карты можно использовать для гашения кредитов. На конец 2006 года банки выдали населению в качестве кредитов 2,148 млрд. руб. В 2007 году, объем кредитов, выданных населению, составил 9% от внутреннего валового продукта, в 2009 году превысил 10% ВВП. Поэтому все более актуальной становится проблема удобства гашения этих ссуд для клиентов и отсутствия просрочки для банков.
Проблема роста рисков при кредитовании населения остается актуальной.
В России в 2005 году рост задолженности составлял 1,9%, в 2006 году доля просроченных кредитов физических лиц достигла величины 2,7%, к концу 2010 года рост задолженности прогнозируется в пределах 4,5- 4,8% (рисунок 4).
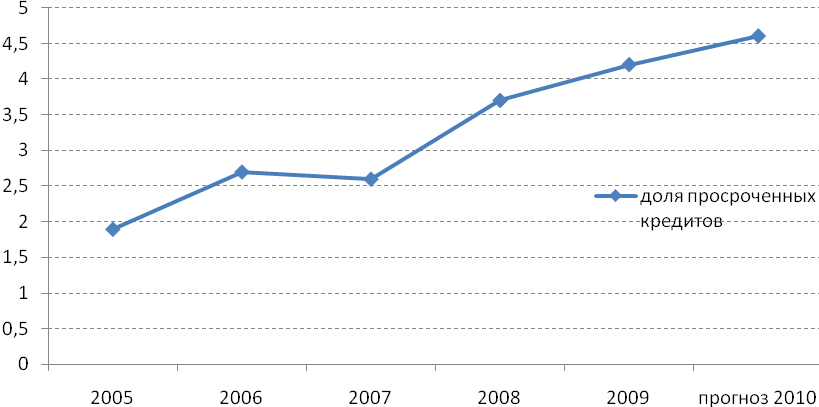
Рисунок 4. Динамика роста доли просроченных кредитов физических лиц
В исследовании «Российские банки в розничном бизнесе», проведенном агентством «РусРейтинг», говорится о том, что уровень просроченной задолженности у банков различается от 28% в сегменте экспресс-кредитования до 1% в сегменте долгосрочного кредитования в валюте.
При этом объем просроченной задолженности у банков по розничным кредитам вырос за первое полугодие 2009 года более чем на 40% и превысил 63 млрд. рублей. Объем невозврата кредитов, выданных по пластиковым картам, вырос с начала 2009 года в два раза и составляет сегодня не менее 14%.
Аналитики видят причины роста просроченной задолженности не только финансово-экономическом кризисе, но и в невнимательности банков к каналам погашения кредитов.
Федеральные банки-лидеры потребительского кредитования обеспечили только инфраструктуру для выдачи кредитов – максимально приблизив ее к клиенту, но не создали достаточно широкой сети для гашения кредитов.
Соответственно, они вынуждены пользоваться услугами различных сторонних организаций (почта, другие кредитные учреждения, которые заинтересованы в получении постоянного безрискового дохода). В результате население получило неудобный процесс гашения кредитов, а очереди в офисах банков не стимулируют клиентов к своевременному погашению обязательств перед кредитными организациями [18].
Банкам необходимо помнить, что, расплатившись с одним кредитом, добросовестный заемщик (а именно он представляет ценность для коммерческих банков) будет выбирать банк-кредитор по ряду критериев, среди которых неизбежно окажется: репутация банка-кредитора, качество услуг, ясное и понятное сопровождение кредита, предоставляемые возможности по погашению кредита – доступность и оперативность.
Совершенно очевидно, что клиент обратиться в этот же банк за повторным кредитом, если все вышеперечисленные факторы полностью его устроят.
Таким образом, задача снижения просроченной задолженности, которая влияет и на снижение сумм, отвлекаемых для размещения в качестве резерва на возможные потери по ссудам (РВПС), очень остро стоит перед банками.
Несмотря на это банковские карты - один из наиболее привлекательных сегментов рынка банковских розничных услуг - на протяжении последних лет демонстрируют динамичный рост по всем показателям, на сегодняшний день в России на одного жителя приходится менее одной банковской пластиковой карты, в то время как средний мировой показатель - более трех.
Как свидетельствуют данные исследования Business-Vision «Поведение потребителей на рынке банковских пластиковых карт», только треть населения России (35%) пользуется банковскими картами [30, с. 25].
В карточном профит-центре, как и в любом бизнесе, одним из основных является вопрос об управлении доходностью.
Доходность = (Доход - Издержки) * 100%:Издержки
Как видно из математического представления, управлять необходимо доходами и издержками, возникающими в связи с деятельностью картподразделения.
Как известно, доходы в карточном бизнесе делятся на две различные категории: операционные доходы и доходы, связанные с привлечением и использованием денежных ресурсов, размещенных клиентами на различных счетах. На более развитых рынках объем вложенных в картбизнес ресурсов больше объема привлечения, так как картпрограммы состоят в основном из кредитных карт. Более того, ресурсные доходы составляют очень часто более половины всех доходов картпрограмм. На отечественном, «дебетовом», рынке ситуация прямо противоположная – «привлеченка» доминирует.
По мнению авторов [20, 21] ценность операционных доходов, вообще говоря, более высокая, чем процентных.
Операционный доход - это непосредственная продажа услуг без процентных рисков. Процентный же доход - это всегда кредитный риск, а привлечение ресурсов само по себе для банка еще отнюдь не означает заработок. Работа с ресурсами может при определенных условиях обернуться и потерями.
В современной зарубежной практике идеальным соотношением считается 50/50 - распределение между процентным и операционным (неторговым) доходом. В российской (да и зарубежной) практике доля операционного дохода всегда ниже и составляет в лучшем случае 30%. Остальные 70% приходятся на так называемый вмененный доход от использования привлеченных ресурсов.
Многие российские банки, к сожалению, по различным соображениям включаются в гонку за ресурсами, и в этих целях подчас опускают тарифы по операциям до уровня ниже себестоимости. Такой подход представляется неоправданным и крайне вредным даже без оглядки на зарубежный опыт [38].
Карточные услуги в разных своих видах можно условно разделить на две категории: массовые и штучные, индивидуальные. К первым можно отнести эмиссионные услуги (кроме зарплатных проектов) и услуги по выдаче наличных. К услугам штучным - зарплатные проекты и эквайринг.
В отношении услуг массовых целесообразно иметь единые тарифы (быть может, с региональными поправками), утвержденные по банку в целом, и бизнес следует строить на их применении. Другое дело - штучные услуги. Корпоративные услуги всегда связаны с переговорами и индивидуальным подбором ценовых параметров. Чем сложнее услуга, тем больше сил и времени уходит на обсуждение цены. Для крупного зарплатного проекта этот период может растянуться на год и более. При этом следует иметь в виду, что де-юре банк обязан иметь утвержденные тарифы на все предоставляемые услуги, а ценовые отклонения должны быть обоснованы спецификой того или иного проекта.
При ведении любой картпрограммы необходимо контролировать степень диверсификации доходов. Есть как минимум две важнейшие оси диверсификации. Первая - диверсификация по видам доходов. То есть в общем объеме доходов доли, приходящиеся, например, на эквайринг и эмиссию, в идеале должны быть равны (если банк проводит комбинированную стратегию). Если стратегия банка связана только с эмиссионными операциями, то должна соблюдаться пропорция между, например, исчисленными по валу доходами, получаемыми от зарплатных карт, и карт, выпушенных банком для физических лиц. Поддержание пропорции зависит от простановки приоритетов и перераспределения ресурсов внутри подразделения. Вторая ось - региональная диверсификация. Многофилиальный банк не должен мириться с концентрацией карточной программы в головном офисе (а на практике часто складывается именно такая ситуация). Перекос в этом вопросе означает слабую работу менеджмента картподразделения на местах, в отделениях и региональных филиалах [21].
По сути, степень диверсификации - это критерий устойчивости и выживаемости бизнеса в неблагоприятных условиях в самом широком смысле слова. Принцип диверсификации можно применять и в других вопросах - например, диверсификация относительно платежных систем, поставщиков оборудования и т.д.
Желательно также поддерживать равномерное распределение дохода по картсчетам (мечантам), но, по мнению Н.В. Калистратова это - слабоуправляемый процесс [20, с. 37].
Таким образом, в сфере денежного обращения банковские пластиковые карты являются одним из прогрессивных средств организации безналичных расчетов. Они представляют собой особый инструмент платежа, обладающий дебетовыми и кредитными возможностями.
Банковские пластиковые карты предназначены для безналичной оплаты товаров и услуг со счета клиента банка, а также для получения клиентом наличных денег со своего счета через банкоматы соответствующей платежной системы. В связи с этим возникает потребность в формировании нормативной базы для регулирования взаимоотношений субъектов финансового рынка, осуществляемых в электронной (документарной) форме с использованием банковских пластиковых карт.
Однако до сих пор электронный финансовый рынок в России практически не урегулирован специальным законодательством. Соответственно нет и нормального правового механизма реализации интересов, а также защиты прав участников данного рынка [12].
Примечательно, что в настоящее время такая сложная операция, как выполнение платежей электронным способом, в том числе и с использованием пластиковых карт, регламентируется фактически только соглашением сторон и не является предметом непосредственного (прямого) регулирования действующего российского законодательства или регулируется исключительно фрагментарно [3, с. 14].
Глава 2. Исследование организации банковского обслуживания пластиковыми картами в Кировском отделении № 6991/0207 ОАО Сбербанк России
2.1 Краткая организационно-правовая характеристика
Кировское отделение № 6991/0207 Сбербанка России осуществляет свою деятельность на территории городского округа Самара как отделение Поволжского банка ОАО Сбербанк России [34].
Сбербанк России является открытым акционерным обществом, главным акционером которого является Банк России (60,25% акций) [33].
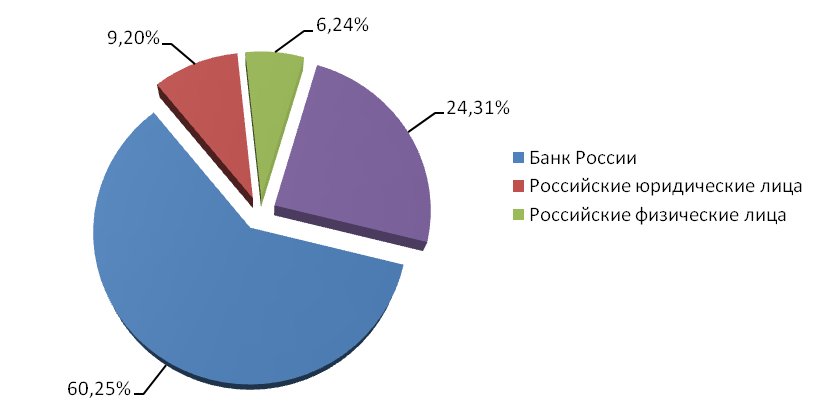
Рисунок 5. Структура акционеров ОАО «Сбербанк России»
Сочетание государственного и частного капитала в структуре акционерного капитала Сбербанка позволяет достичь баланса между устойчивостью и стремлением к повышению эффективности.
Филиальная сеть Сбербанка состоит из 18 территориальных банков и более 20 тыс. отделений, дополнительных офисов и других внутренних структурных подразделений, а также около 21 тыс. банкоматов [33].
По величине филиальной сети (2934 учреждений) Поволжский банк считается самым крупным среди всех территориальных банков Сбербанка России, а Кировское отделение – самое крупное в Самарской области.
Кировское отделение Поволжского банка, являясь территориальным отделением банка ОАО Сбербанк России, было создан в результате реорганизации и действует в соответствии с законодательством РФ, Уставом Сбербанка России, в соответствии с Кодексом корпоративного управления и дивидендной политикой ОАО Сбербанк России.
Реорганизация была осуществлена 2 февраля 2009 года, в результате которой произошло слияние Советского и Кировского отделений по Самарской области, что позволило повысить управляемость структурных подразделений Поволжского банка [34].
Организационно-правовая характеристика ФАК СБ РФ ОАО Кировское отделение № 6991/0207 представлена в таблице 1.
Таблица 1. Организационно-правовая характеристика ФАК СБ РФ ОАО Кировское отделение №6991/0207
| Право на осуществление банковских операций | Генеральная лицензия Банка России на осуществление банковских операций № 1481 от 3 октября 2002 года |
| Номер подразделения | 5469910207 |
| Почтовый адрес: | 443067, г. Самара, ул. Гагарина, 119 |
| Приемная банка: | (846) 2627290 |
| Реквизиты банка | |
|
Для расчетов: Получатель: |
ФАК СБ РФ ОАО Кировское отделение №6991/0207 |
| Банк получателя: | Поволжский банк Сбербанка России |
| ИНН: | 7707083893 |
| БИК: | 043601607 |
| Корсчет: | 30101810200000000607 |
| Коды | |
| ОКВЭД: | 65.12 |
| ОКПО: | 02750515 |
| ОКОНХ | 96130 |
| КПП: | 631602006 |
Кировское отделение Сбербанка в г. Самара действует на основании генеральной лицензии Сбербанка России №1481 на право совершения банковских операций и сделок в РФ и за ее пределами.
Отделение сберегательного банка № 6991/0207 не является юридическим лицом, и осуществляет свою деятельность в пределах прав, оговоренных в доверенности территориального отделения – Поволжского банка Сбербанка России.
Организационная структура отделения банка определяется двумя основными моментами - структурой управления банком и структурой его функциональных подразделений и служб.
Главное назначение органов управления – обеспечить эффективное руководство коммерческой деятельностью банка с целью реализации его основных функций.
Организационная структура допофиса Кировского ОСБ № 6991/0207 представлена на рисунке 6.
