Деятельность коммерческих банков
Структура активов сложившаяся на 01.01.2008 г. позволяет сделать вывод, что Филиал на тот момент времени совершал достаточный объем пассивных операций позволяющих формировать собственные и привлеченные ресурсы для выполнения кредитных, а также других активных операций.
По состоянию на 01.01.2008 г. структура пассивов Филиала включала:
Средства на расчетных и текущих счетах клиентов – 181 млн. руб.:
средства физических лиц – 59,13 млн. руб.
средства юридических лиц – 75,41 руб.
средства индивидуальных предпринимателей – 35,96 млн. руб.
средства государственных организаций – 10,5 млн. руб.
Депозиты – 128,5 млн. руб.:
депозиты физических лиц – 111,5 руб.
депозиты юридических лиц – 17 млн. руб.
В структуре пассивов Филиала большую долю занимали средства физических лиц – 55% (170,63 млн. руб.), из них средства на счетах – 19%, депозиты – 36%. Средствам юридических лиц принадлежало 9,3% (92,41 млн. руб.) пассивов Филиала, из них средств на счетах – 24,53%, депозитов – 5,5%. Средства индивидуальных предпринимателей составили 11,62% (35,96 млн. руб.). Средства государственных организаций занимали не значительную долю пассивов – 3,4%.
Структура пассивов сложившаяся на 01.01.2008 г. позволяет сделать вывод, что основным источником привлечения ресурсов Филиала стали средства граждан. Очевидно, что в этой области велись активные мероприятия (реклама, повышение процентных ставок по вкладам, упрощение оформления вклада и т.д.), связанные с расширением и повышением качества услуг с тем, чтобы максимизировать сумму привлеченных средств и использовать их для получения прибыли в операциях на кредитном рынке.
В заключение анализа баланса Филиала необходимо обратить внимание на счет №703 «Прибыль» и счет №704 «Убытки». По состоянию на 01.01.2008 г. данные счета баланса имели нулевую стоимость, т.е. Филиал в своей деятельности достиг точки безубыточности. Поэтому его финансовое состояние на 01.01.2008 г. можно охарактеризовать как близкое к «удовлетворительному».
Анализ использования трудовых ресурсов
Анализ использования трудовых ресурсов, уровня производительности труда необходимо рассматривать в тесной связи с оплатой труда. Правильная организация оплаты труда во многом влияет на повышение производительности труда, качество оказываемых услуг, а значит и на финансовое состояние банка в целом. В связи с этим анализ использования средств на оплату труда имеет большое значение. В процессе его следует осуществлять систематический контроль за использованием фонда заработной платы, выявлять возможности экономии средств за счет роста производительности труда. Рассчитаем абсолютное отклонение фактической величины фонда оплаты труда по сравнению с первым кварталом (табл. 2.2).
Таблица 2.2
Расчет абсолютного отклонения в оплате труда Тамбовского филиала АКБ «РОСБАНК» млн. руб
| Показатели | 01.01.2007 | 01.01.2008 | Абсолютное отклонение |
| Процентные доходы | 80,36 | 103,13 | 22,77 |
| Уровень расходов по оплате труда | 21,92 | 29,3 | 7,38 |
Результаты расчетов свидетельствуют о том, что по сравнению с первым кварталом израсходовано средств на оплату труда больше на сумму 7,38 млн. руб.
Это может быть увеличение объема предоставляемых кредитов, средней заработной платы работников, производительности труда, а также численности работников.
Основными путями экономии фонда оплаты труда являются:
- увеличение объема предоставленных кредитов;
- снижение трудоемкости выполняемых работ;
- повышение квалификационного уровня работников;
- эффективная организация материального стимулирования работников.
Анализ показателей ликвидности
В экономической литературе можно встретить различные определения понятия ликвидности. С одной стороны, под ликвидностью понимается способность кредитной организации своевременно выполнять свои обязательства. С другой стороны, под ликвидностью подразумевается соотношение сумм активов и пассивов с одинаковыми сроками. Получение максимального уровня доходности при поддержании оптимального уровня ликвидности – главная задача при управлении ликвидностью кредитной организации, поскольку существует обратная связь между ликвидностью и доходностью. Ликвидная позиция может быть представлена как разница между источниками средств с определенным сроком и использованием источников с аналогичным сроком.
Для анализа финансового состояния в качестве исходного информационного материала используются остатки по счетам бухгалтерского учета с той или иной степенью аналитичности, в том числе и значения статей балансового отчета. При этом необходимо отметить, что деятельность кредитных организаций жестко регламентируется. Устанавливаются жесткие требования к показателям достаточности капитала, качества активов, рентабельности, ликвидности, уровня рисков. Известные и проверенные на практике соотношения этих показателей дают четкие ориентиры для улучшения структуры баланса и, самое главное, указывают на средства достижения качества активов и пассивов кредитных организаций. В целях контроля за состоянием ликвидности кредитной организации ЦБ РФ устанавливает нормативы ликвидности: мгновенной, текущей, долгосрочной и общей, а также по операциям с драгоценными металлами.
Анализ показателей ликвидности производится в следующей последовательности: определение фактической ликвидности; соответствие фактической ликвидности ее нормативам; выявление факторов, вызвавших отклонение фактического значения (табл. 2.3)
Таблица 2.3
Расчет показателей ликвидности (%)
| Показатели | Фактически | Норматив | Отклонение |
| Мгновенная ликвидность | 63,66 | >20 | +43,66 |
| Текущая ликвидность | 80,56 | >70 | +10,56 |
| Общая ликвидность | 37,70 | >20 | +37,70 |
По результатам проведенного анализа можно сказать, что в банке показатели ликвидности превышают нормативы, т.е. банк способен своевременно отвечать по своим обязательствам.
Анализ финансового состояния позволяет сделать обобщающую, комплексную характеристику деятельности банка. Этот участок финансового анализа отражает уровень соблюдения банком в своей деятельности ограничений (минимального размера абсолютной и относительной величины капитала, уровня присущих активам рисков и ликвидности, стоимости приобретения пассивов, общего риска.
Анализ доходов и расходов
Поскольку главным фактором для оформления прибыли являются объем и качество доходов, необходим всесторонний анализ структуры доходов. Проведению анализа доходов должна предшествовать их группировка и определение главных составляющих и основных факторов их формирования. Задачи анализа доходов банка заключаются в оценке уровня доходов на единицу активов, определения степени влияния факторов на общую величину доходов и анализе доходов, полученных от отдельных видов операций. В экономической литературе встречаются разные классификации доходов. При проведении анализа группировка доходов может быть представлена в двух разрезах:
1. Доходы от операционной деятельности и от небанковских операций; процентные и непроцентные доходы.
Доходы по видам деятельности можно классифицировать следующим образом:
2. Доходы от банковских операций: начисленные и полученные проценты; полученная комиссия по услугам (расчетно-платежные, кассовые операции); доходы от операций с ценными бумагами; доходы от валютных операций; доходы от выдачи гарантий;
3. Доходы от «небанковской» деятельности: доходы от участия в деятельности банков, предприятий, организаций; плата за оказанные услуги (консультационные, информационные); доходы от сдачи имущества в аренду; прочие (от трастовых операций, факторинга) и др. доходы.
Для оценки уровня доходов банка используются следующие финансовые коэффициенты:
1.Коэффициент доходности активов (Кд.а) определяется как отношение совокупного дохода к величине активов банка:

Коэффициент доходности активов = 206,09 / 868,89 = 0,24
Коэффициент доходности активов показывает, что величина доходов, приходящихся на 1 рубль активов банка, составила 0,24 рубля.
2.Коэффициент доходности активов, приносящих доход (К ДАПД ), определяется как отношение совокупного дохода к величине активов, приносящих доход:
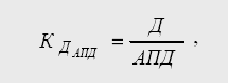
Коэффициент доходности активов, приносящих доход = 206,09 / 788,4 = 0,26
Коэффициент доходности активов, приносящих доход, показывает, что «отдача» активов, приносящих доход, составила 0,26 рублей.
При анализе доходов банка определяется удельный вес доходов, полученных от банковских и небанковских операций, удельный вес каждого вида доходов в их общей сумме доходов. Динамика доходных статей может анализироваться в сравнении с показателями 2006 года(см. табл. 2.4).
Таблица 2.4
Состав и структура укрупненных доходов банка
млн. руб
| Показатели | 01.01.07 | 01.01.08 | Отклонение | |||
| сумма, тыс. руб. | уд. вес, % | сумма, тыс. руб. | уд. вес, % | сумма, тыс. руб. | уд. вес, % | |
| Процентные доходы | 80,36 | 52,12 | 103,13 | 50,04 | 22,77 | (2,08) |
| Операционные доходы | 60,91 | 39,50 | 63,52 | 30,82 | 2,61 | (8,68) |
| Другие доходы | 12,92 | 8,38 | 39,43 | 19,13 | 26,51 | 10,75 |
| Всего | 154,19 | 100 | 206,09 | 100 | 51,9 | -- |
Из данной таблицы видно, что за отчетный год произошло увеличение доходов на 51,9 млн. руб. Самый значительный рост наблюдается по другим доходам - более чем в 3 раза. Наибольший удельный вес в общих доходах составляют процентные доходы – 50,04%. В анализируемом периоде произошло их увеличение на 22,77 тыс. руб., однако удельный вес уменьшился на 2,08%.
Важную роль в анализе расходов играют финансовые коэффициенты, характеризующие размер совокупных расходов и составляющих его частей, приходящийся на 1 рубль активов банка, в том числе активов, приносящих доход.
1.Коэффициент расходов на 1 рубль активов (КРа ):
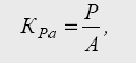
Коэффициент расходов на 1 рубль активов = 119,36 / 868,89 = 0,14
2.Коэффициент расходов на 1 рубль АПД (КРАПД ):
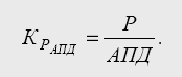
Коэффициент расходов на 1 рубль АПД = 119,36 / 788,4 = 0,15
Анализ расходов кредитной организации осуществляется по той же схеме, что и анализ доходов. Процентные расходы включают в свой состав затраты по привлечению средств банков в депозиты, средств других клиентов в займы и депозиты; выпуску долговых ценных бумаг; арендной плате; и другие расходы аналогичного характера. Непроцентные расходы в кредитных организациях включают комиссионные расходы, расходы по операциям с иностранной валютой и другими валютными ценностями, курсовые разницы, расходы от операций по купле-продаже драгоценных металлов, ценных бумаг и другого имущества, отрицательные результаты переоценки драгоценных металлов, другие текущие расходы. При анализе расходов определяется удельный вес каждого вида расходов в общей сумме или в соответствующих группах расходов, также определяется удельный вес каждой группы расходов в их общей сумме. Динамика расходных статей анализируется по сравнению с показателями 2006 года(см. табл.2.5).
Таблица 2.5
Состав и структура укрупненных статей расходов банка
млн. руб
| Показатели | 01.04.07 | 01.01.08 | Отклонение | |||
| сумма | уд. вес, % | сумма | уд. вес, % | сумма | уд. вес, % | |
| Процентные расходы | 14,76 | 19,13 | 11,59 | 9,72 | (3,17) | (9,41) |
| Адм-хоз. расходы | 22,14 | 28,70 | 29,57 | 24,77 | 7,43 | (3,93) |
| Операционные расходы | 19,96 | 25,87 | 17,82 | 14,93 | (2,14) | (10,94) |
| Другие расходы | 20,29 | 26,30 | 60,38 | 50,58 | 40,09 | 24,28 |
| Всего | 77,17 | 100 | 119,36 | 100 | 42,19 | -- |
В анализируемом периоде за счет увеличения объема оказываемых услуг возросли и расходы банка с 77,17 млн. руб. до 119,36 млн. руб. Наибольшее увеличение наблюдается по другим расходам (на 40,09 млн. руб.). Они же занимают наибольший удельный вес в общих расходах банка. В отчетном периоде заметно уменьшилась доля операционных расходов на 10,94% и доля процентных расходов на 9,41%. Процентные расходы занимают наименьшую долю в общих расходах банка.
Все расходы банка, связанные с осуществлением активных операций, делятся на прямые и косвенные. Прямые расходы могут быть отнесены конкретно к определенной банковской операции или к группе операций, а косвенные расходы являются по существу накладными и носят общебанковский характер. Прямые расходы активных операций включают стоимость привлеченных ресурсов для проведения данной операции и расходов, непосредственно относящихся к проведению операции. При проведении анализа по каждой отдельной банковской операции (или их однородной группе) следует рассчитывать коэффициент их внутренней стоимости. Для этого необходимо сложить прямые банковские расходы, связанные с выполнением данного вида операций, косвенные расходы, падающие на эту операцию; затем из полученной суммы затрат вычесть дополнительные доходы, относящиеся к данной группе операций. Расчет внутренней стоимости отдельных банковских операций усложняется тем, что поступающие средства учитываются «котловым» методом, т.е. не привязываются к определенным активным операциям. Поэтому при проведении анализа можно только условно определить долю активов, приходящихся на данную операцию. Можно использовать и другой способ определения внутренней стоимости банковских операций, который исходит из того, что безубыточная деятельность банка достигается в случае, если договорная цена кредита складывается на уровне не ниже средней реальной стоимости ресурсов и достаточности маржи.
Процентная маржа (ПМ) может быть рассчитана следующим образом:
ПМ = Проценты полученные - Проценты уплаченные / Средние остатки по активам, приносящим доход
Процентная маржа = (103,13 млн. руб.– 11,59 млн. руб.) / 788,4 млн. руб. = = 0,11
Данное значение свидетельствует о хорошем функционировании банка и его способности практически полностью покрывать расходы на обслуживание активов, не приносящих дохода.
Анализ прибыли
Одной из основных целей функционирование кредитного учреждения является получение прибыли. От ее величины зависти увеличение собственного капитала, создание и пополнение резервных фондов, финансирование капитальных вложений, размер выплаты дивидендов и покрытие других затрат. Анализ прибыли следует начать с определения чистого дохода от основных операций, который является разностью между доходом с вложением средств и процентными расходами по привлеченным средствам.
Анализ финансовых результатов позволяет определять и анализировать суммы доходов от использования финансовых, трудовых, материальных и других ресурсов, расходов по всем видам ресурсов, а также величину прибыли кредитной организации и ее распределение. Здесь анализируется информация, содержащаяся в отчете о прибылях и убытках.
При проведении анализа прибыли используются в основном абсолютные величины, накопленные за отчетный период. Показывая эффективность функционирования, результаты деятельности без привязки к финансовому состоянию не могут служить основанием для категорических выводов. Кроме того, на их размер оказывают порой решающее влияние такие обстоятельства, как налоговая политика, предстоящие изменения в законодательстве, наличие налоговых льгот, политика исполнительного руководства, ориентированная на минимизацию прибыли, капитализацию доходов и т.д. Цель анализа финансовых результатов – выявление резервов роста прибыльности деятельности и формирование на этой основе рекомендаций по улучшению деятельности банка.
Таблица 2.6
Расчет чистой прибыли
млн. руб
| Показатели | 01.01.07 | 01.01.08 | Отклонение |
| Процентные доходы | 80,36 | 103,13 | 22,77 |
| Процентные расходы | 14,76 | 11,59 | (3,17) |
| Адм.-хоз. расходы | 22,14 | 29,57 | 7,43 |
|
Операционная деятельность Доходы Расходы |
60,91 19,69 |
63,52 17,82 |
2,61 (2,14) |
|
Другая деятельность Доходы Расходы |
12,92 20,29 |
39,43 60,38 |
26,51 40,09 |
| Чистая прибыль | 77,02 | 86,73 | 9,71 |
Проведенный анализ показывает, что за данный период чистая прибыль банкам увеличилась с 77.02 млн. руб. до 86.73 млн. руб. увеличение прибыли произошло за счет увеличения доходов от операционной деятельности (на 2,61 млн. руб.) и другой деятельности (на 26,51 млн. руб.). Уменьшению суммы прибыли способствовали увеличение административно-хозяйственных расходов (на 7,43 млн. руб.). Можно сделать вывод о том, что дальнейшее увеличение чистой прибыли банка будет идти за счет увеличения объема оказываемых услуг. Но также можно было бы уменьшить административно-хозяйственные расходы банка.
Глава 3. Организация деятельности операционного отдела
3.1 Основные понятия
Расчетные операции – приказы-поручения клиентов на оплату, работ, услуг, товаров, полученных от поставщиков, или погашение задолженностей бюджету, Пенсионному и прочим фондам, органам социальной защиты и другим организациям, а также зачисление на расчетные, текущие и прочие счета клиентов поступающих денежных средств от покупателей их продукции, работ, услуг. Кроме того, осуществляются расчетные операции по ведению хозяйственной деятельности, в том числе межбанковские расчеты.
Расчетный документ – это оформленное в виде документа на бумажном носителе или, в установленных случаях, электронного платежного документа:
- распоряжение плательщика (клиента или банка) о списании денежных средств со своего счета и их перечислении на счет получателя средств;
- распоряжение получателя средств (взыскателя) на списание денежных средств со счета плательщика и перечисление на счет, указанный получателем средств.
При осуществлении расчетов используются следующие расчетные документы:
а) платежные поручения;
б) аккредитивы;
в) чеки;
г) платежные требования;
д) инкассовые поручения.
Платежное поручение – это распоряжение владельца счета (плательщика) обслуживающему его банку, оформленное расчетным документом, перевести определенную денежную сумму на счет получателя средств, открытый в этом или другом банке. Платежное поручение исполняется банком в срок, предусмотренный законодательством, или в более короткий срок, установленный договором банковского счета либо определяемый применяемыми в банковской практике обычаями делового оборота.
Платежными поручениями могут производиться:
а) перечисления денежных средств за поставленные товары, выполненные работы, оказанные услуги;
б) перечисления денежных средств в бюджеты всех уровней и во внебюджетные фонды;
в) перечисления денежных средств в целях возврата/размещения кредитов (займов)/депозитов и уплаты процентов по ним;
г) перечисления денежных средств в других целях, предусмотренных законодательством или договором.
Аккредитив – это условное денежное обязательство, принимаемое банком (банком-эмитентом) по поручению плательщика, произвести платеж в пользу получателя средств по предъявлении последним документов, соответствующих условиям аккредитива, или предоставить полномочия другому банку (исполняющему банку) произвести такие платежи.
Чек – это ценная бумага, содержащая ничем не обусловленное распоряжение чекодателя банку произвести платеж указанной в нем суммы чекодержателю. Чекодателем является юридическое лицо, имеющее денежные средства в банке, которыми он вправе распоряжаться путем выставления чеков. Чекодержателем - юридическое лицо, в пользу которого выдан чек, плательщиком - банк, в котором находятся денежные средства чекодателя.
Платежное требование – это расчетный документ, содержащий требование кредитора (получателя средств) по основному договору к должнику (плательщику) об уплате определенной денежной суммы через банк. Оно применяются при расчетах за поставленные товары, выполненные работы, оказанные услуги, а также в иных случаях, предусмотренных основным договором.
Инкассовое поручение – это расчетный документ, на основании которого производится списание денежных средств со счетов плательщиков в бесспорном порядке. Оно применяется в случаях, когда бесспорный порядок взыскания денежных средств установлен законодательством, в том числе для взыскания денежных средств органами, выполняющими контрольные функции и для взыскания по исполнительным документам.
3.2 Структура операционного отдела
Операционный отдел является самостоятельным структурным подразделением Тамбовского филиала ОАО АКБ «РОСБАНК». Руководство подразделением осуществляет начальник отдела, назначаемый на должность директором Филиала.
В своей деятельности операционный отдел руководствуется действующим законодательством Российской Федерации, нормативными актами Центрального Банка Российской Федерации и других органов государственной власти, Уставом Акционерного коммерческого банка «РОСБАНК», решениями Правления Банка, приказами и распоряжениями директора Филиала и Председателя Правления Банка, нормативными документами Банка.
В состав отдела входят Начальник отдела, ведущий специалист и специалист отдела.
В обязанности Начальника операционного отдела входят:
осуществление руководства деятельностью отдела;
представление отдела во взаимоотношениях с другими отделами Филиала;
внесение на рассмотрение руководства Филиала предложений по улучшению работы подразделения, а также иных предложений по вопросам, входящим в компетенцию отдела;
представление в установленном порядке предложений о структуре и штате отдела, перемещении и увольнении работников подразделения, поощрении отличившихся работников, наложении взыскания на работников за нарушение трудовой дисциплины или упущения в работе;
организация работы, направленной на повышение квалификации специалистов отдела.
Руководитель операционного отдела в соответствии с предоставленными ему полномочиями имеет право:
вести переговоры с юридическими и физическими лицами по вопросам, относящимся к компетенции отдела;
участвовать в установленном порядке в подборе кадров, приеме и увольнении сотрудников отдела;
представлять сотрудников отдела к премированию и другим видам поощрения, а также вносить предложения о привлечении к дисциплинарной и другой ответственности в пределах правил внутреннего распорядка;
распределять работу между сотрудниками отдела в соответствии с направлениями деятельности отдела;
требовать от других подразделений Филиала обязательного соблюдения утвержденной технологии выполнения банковских операций;
участвовать в заседаниях и совещаниях, созываемых руководством Филиала для рассмотрения вопросов, относящихся к компетенции отдела;
обращаться к другим подразделениям за содействием в выполнении задач, возложенных на отдел.
Начальник отдела несет персональную ответственность в случае невыполнения возложенных на подразделение задач, несвоевременное обеспечение руководства Филиала информацией, а также за несоблюдение режимов конфиденциальности информации.
Основными задачами операционного отдела являются:
Учет и контроль расчетных операций.
Контроль правильного оформления расчетных документов.
Регулирование осуществления безналичных расчетов по счетам в формах установленных законодательством.
Формирование архива.
Основные этапы деятельности операционного отдела
Всю деятельность отдела расчетов можно разделить на 3 этапа:
Сбор и проверка правильного оформления расчетных документов.
Подбор документов дня.
Выведение итогов по счетам.
Подшивка документов дня.
1этап. Ежедневно Тамбовский филиал ОАО АКБ «РОСБАНК» и его подразделения совершают большое количество расчетных операций в наличной и безналичной формах. Каждую операцию работники операционного отдела оформляют расчетными документами. Операции, совершаемые в наличной форме, оформляются приходными и расходными кассовыми ордерами. Безналичные расчеты осуществляются через Филиал по счетам, открытым на основании договора банковского счета. При этом работники Филиала списывают денежные средства со счета на основании расчетных документов – платежное поручение, аккредитив, чек, инкассо.
В конце каждого операционного дня в операционный отдел поступают все расчетные документы (документы дня), свидетельствующие об операциях совершенных Филиалом и его дополнительными офисами за день.
В начале следующего рабочего дня специалисты операционного отдела проверяют порядок оформления, приема, обработки расчетных документов и осуществления расчетных операций с их использованием. На данном этапе сотрудники операционного отдела руководствуются Положением ЦБ от 3 октября 2002 г. N 2-П "О безналичных расчетах в Российской Федерации" и Положением ЦБ от 5 декабря 2002 г. N 205-П "О правилах ведения бухгалтерского учета в кредитных организациях, расположенных на территории Российской Федерации".
Согласно данным Положениям расчетные документы оформляются на бланках документов, включенных в Общероссийский классификатор управленческой документации (ОКУД). Бланки расчетных документов изготавливаются в типографии или с использованием электронно-вычислительных машин. Допускается использование копий бланков расчетных документов, полученных на множительной технике, при условии, если копирование производится без искажений.
Расчетные документы заполняются с применением пишущих или электронно-вычислительных машин шрифтом черного цвета, за исключением чеков, которые заполняются ручками с пастой, чернилами черного, синего или фиолетового цвета (допускается заполнение чеков на пишущей машинке шрифтом черного цвета). Подписи на расчетных документах проставляются ручкой с пастой или чернилами черного, синего или фиолетового цвета. Оттиск печати и оттиск штампа банка, проставляемые на расчетных документах, должны быть четкими.
При заполнении расчетных документов не допускается выход текстовых и цифровых значений реквизитов за пределы полей, отведенных для их проставления. Значения реквизитов должны читаться без затруднения. Подписи, печати и штампы должны проставляться в предназначенных для них полях бланков расчетных документов.
В Тамбовском филиале ОАО АКБ «РОСБАНК» безналичные расчеты осуществляются преимущественно с использованием таких платежных документов как платежные поручения (Приложение 3).
Платежные поручения должны содержать следующие реквизиты:
Наименование расчетного документа – Платежное поручение и код формы по ОКУД - 0401060.
Номер платежного поручения, число, месяц и год его выписки.
N - номер платежного поручения указывается цифрами. В случае если номер состоит более чем из трех цифр, платежные поручения идентифицируются по трем последним разрядам номера, которые должны быть отличны от "000".
Дата - дата составления платежного поручения (число, месяц, год) указывается цифрами (в формате ДД.ММ.ГГГГ) или число - цифрами, месяц - прописью, год -цифрами (полностью).
Вид платежа.
Вид платежа - в платежных поручениях, представляемых в учреждения Банка России для осуществления платежа почтовым или телеграфным способом, проставляется соответственно "почтой" или "телеграфом". В платежных поручениях, представляемых для осуществления электронных расчетов, в этом поле проставляется "электронно" согласно нормативным актам Банка России, регламентирующим электроны расчеты. В других случаях поле не заполняется.
Наименование плательщика, номер его счета, идентификационный номер налогоплательщика (ИНН).
Плательщик – указывается наименование плательщика средств.
Сч.N – номер счета плательщика. Проставляется номер лицевого счета плательщика в кредитной организации, филиале кредитной организации или в учреждении Банка России.
ИНН – ИНН плательщика указывается, если он присвоен.
Наименование и местонахождение банка плательщика, его банковский идентификационный код (БИК), номер корреспондентского счета или субсчета.
Банк плательщика – указываются наименование и местонахождение плательщика кредитной организации, филиала кредитной организации или учреждения Банка России. Если плательщиком средств является кредитная организация, филиал кредитной организации, чье наименование указано в поле "Плательщик", то наименование этой кредитной организации, филиала кредитной организации указывается повторно в поле "Банк плательщика".
БИК – указывается банковский идентификационный код банка плательщика в соответствии со"Справочником БИК РФ".
Сч.N – номер корреспондентского счета (субсчета) банка плательшика, открытый в учреждении Банка России. Данное поле не заполняется, если плательщик-клиент, не являющийся кредитной организацией, филиалом кредитной организации, обслуживается в учреждении Банка России, или учреждение Банка России.
Наименование получателя средств, номер его счета, ИНН.
Получатель - указывается наименование получателя средств.
Сч.N – проставляется номер лицевого счета получателя в кредитной организации, филиале кредитной организации или номер лицевого счета в учреждении Банка России.
ИНН – указывается ИНН получателя, если он присвоен.
Наименование и местонахождение банка получателя, его БИК, номер корреспондентского счета или субсчета.
Банк получателя – указываются наименование и местонахождение кредитной организации, филиала кредитной организации или учреждения Банка России получателя. Если получателем средств является кредитная организация, филиал кредитной организации, чье наименование указано в поле "Получатель", то наименование этой кредитной организации, филиала кредитной организации указывается повторно в поле "Банк получателя".
БИК – банковский идентификационный код банка получателя указывается в соответствии со "Справочником БИК РФ".
Сч.N - номер корреспондентского счета (субсчета), открытый кредитной организации, филиалу кредитной организации в учреждении Банка России. Данное поле не заполняется, если получатель - клиент, не являющийся кредитной организацией, филиалом кредитной организации, обслуживается в учреждении Банка России, или учреждение Банка России, а также при перечислении средств кредитной организацией, филиалом кредитной организации учреждению Банка России для выдачи наличных денег филиалу кредитной организации, не имеющему корреспондентского субсчета.
Назначение платежа.
Назначение платежа – указываются назначение платежа, наименование товаров, выполненных работ, оказанных услуг, номера и даты товарных документов, договоров, налог (выделяется отдельной строкой или делается ссылка на то, что налог не уплачивается), также может быть указана другая необходимая информация, в том числе срок уплаты налога или сбора, срок оплаты по договору.
Сумму платежа, обозначенную прописью и цифрами.
Сумма – указывается сумма платежа цифрами, рубли отделяются от копеек знаком тире "-". Если сумма платежа цифрами выражена в целых рублях, то копейки можно не указывать, в этом случаи указываются сумма платежа и знак равенства "=".
Сумма прописью – указывается с начала строки с заглавной буквы сумма платежа прописью в рублях при этом слово "рубль" ("рублей", "рубля") не сокращается. Копейки указываются цифрами, а слово "копейка" ("копейки", "копеек") также не сокращается. Если сумма платежа прописью выражена в целых рублях, то копейки можно не указывать, при этом в поле "Сумма" указываются сумма платежа и знак равенства "=".
Очередность платежа.
Очер. плат. – проставляется очередность платежа.
В первую очередь осуществляется списание по исполнительным документам, предусматривающим перечисление или выдачу денежных средств со счета для удовлетворения требований о возмещении вреда причиненного жизни и здоровью, а также требований о взыскании алиментов.
Во вторую очередь производится списание по исполнительным документам, предусматривающим перечисление или выдачу денежных средств для расчетов по выплате выходных пособий и оплате труда с лицами, работающими по трудовому договору, в том числе по контракту, по выплате вознаграждений по авторскому договору.
В третью очередь производится списание по платежным документам, предусматривающим перечисление или выдачу денежных средств для расчетов по оплате труда с лицами, работающими по трудовому договору (контракту), а также по отчислениям в ПФ РФ, ФСС РФ и фонды обязательного медицинского страхования, а также пособие по уходу за ребенком.
В четвертую очередь производится списание по платежным документам, предусматривающим платежи в бюджет и внебюджетные фонды, отчисления в которые не предусмотрены в третьей очереди.
В пятую очередь производится списание по исполнительным документам, предусматривающим удовлетворение других денежных требований.
В шестую очередь производится списание по другим платежным документам в порядке календарной очередности.
Вид операции в соответствии с правилами ведения бухгалтерского учета в Банке России и кредитных организациях, расположенных на территории Российской Федерации.
Вид оп. – проставляется шифр (01) согласно правилам ведении бухгалтерского учета в Банке России или правила ведения бухгалтерского учета в кредитный организациях, расположенных на территории Российской Федерации.
Подписи (подпись) уполномоченных лиц (лица) и оттиск печати (в установленных случаях).
Подписи – проставляются подписи (подпись) лиц, имеющих право подписи расчетных документов, согласно заявленным кредитной организации, филиалу кредитной организации или учреждению Банка России образцам.
М.П. – проставляется оттиск печати (при ее наличии) согласно заявленному кредитной организации, филиалу кредитной организации или учреждению Банка России образцу.
Поля, реквизиты которых не имеют значений, остаются незаполненными.
Исправления, помарки и подчистки, а также использование корректирующей жидкости в платежных поручениях не допускаются.
Если в ходе проверки порядка оформления платежных документов специалистами отдела расчетов обнаружены нарушения, то документ возвращается специалисту, составившему платежное поручение для исправления ошибок.
2 этап. После проверки порядка оформления расчетных документов специалисты отдела расчетов осуществляют подбор платежных поручений по счетам стоящим по дебету.
Все документы делятся на 4 группы – «общие», «вкладчики», «заемщики» и «внебалансовые».
К группе «общие документы» относят платежные поручения, по дебету которых стоят счета 301, 302, 405, 407, 408 02, 408 17, 409 11, 474, и другие.
Счет N 301 «Корреспондентские счета» – это счет первого порядка, предназначенный для учета корреспондентских отношений с выделением счетов второго порядка для учета операций по конкретным корреспондентским счетам.
Счет N 302 «Счета кредитных организаций по другим операциям». Данный счет используется Филиалом в основном для учета обязательных резервов в валюте РФ (302 02) и иностранной валюте (302 04).
Счета N 405 «Счета организаций, находящихся в федеральной собственности» и N 407 «Счета негосударственных организаций» предназначены для учета средств на счетах финансовых, коммерческих, некоммерческих организаций.
Счет N 408 02 "Индивидуальные предприниматели" используется для учета поступления и расходования денежных средств физических лиц, осуществляющих предпринимательскую деятельность без образования юридического лица.
Счет N 40817 "Физические лица" предназначен для учета денежных средств физических лиц, не связанных с осуществлением ими предпринимательской деятельности. Счет открывается в валюте Российской Федерации или иностранной валюте на основании договора банковского счета.
Счет N 409 11 "Транзитные счета" используется при проведении определенных операций через транзитные счета, в том числе принятых от граждан и организаций обязательных и добровольных платежей и взносов, а также других операций, предусмотренных нормативными актами Банка России.
Счет N 474 "Расчеты по отдельным операциям" учитывает движение денежных средств при совершении расчетов с клиентами по различным видам операций – факторинговым, форфейтинговым, конверсионным и др.
К группе «вкладчики» относят платежные документы, отражающие движение на счетах юридических и физических лиц, являющихся вкладчиками Филиала.
К группе «заемщики» относят расчетные документы, свидетельствующие о предоставлении Филиалом кредитов своим клиентам, о платежах в пользу банка в виде процентов за пользование кредитом и так далее.
В отдельную группу собираются документы, отражающие движение средств на внебалансовых счетах.
Счета имеют строго установленную структуру (Рис.3.1).
