Анализ прибыли
Збитки банку за підсумками діяльності за рік покриваються за рахунок його резервного фонду, а при його недостатності - за рахунок зменшення статутного фонду. У такому випадку відрахування у фонди банку не виробляються , а фактично зроблені за фати за рахунок авансових відрахуванні від прибутку являють собою іммобілізацію власних засобів банку і підлягають відшкодуванню за рахунок прибутку банку в наступному році. При збитковій діяльності банку акціонерами (пайовиками) або Національним банком України вирішується питання про доцільність його подальшого функціонування - збереженні , реорганізації або ліквідації.
Формування прибутку комерційного банку визначається специфікою цього комерційного підприємства, навкруги операцій, а також діючою системою обліку .
За закордонними стандартами обліку і звітності кінцевим фінансовим результатом діяльності банку є чистий прибуток. Вона являє собою залишок доходу після покриття всіх загальнобанківських витрат, сплати податків, відрахувань у фонди. Відмінності чистого прибутку від балансової зв'язані також з іншою методикою відображення в доході і витраті банку процентних платежів (див. поняття нарощених відсотків у пункті 1.3).
У формі звіту про прибуток за світовими стандартами доходи та витрати, що формують прибуток, групуються не тільки за змістом, але і за принципом стабільності. Виділяються блок процентної маржі, блок безпроцентних доходів і витрат, блоки нестабільних джерел прибутку. Така форма звітності про прибуток дозволяє бачити динаміку кінцевого фінансового результату, виявити основний фактор приросту або падіння прибутку, оцінити джерела збільшення чистого прибутку з якісної сторони. Позитивні висновки можна зробити у випадку приросту чистого прибутку за рахунок стабільних джерел. У противному випадку рейтинг банку не збільшується, незважаючи на кількісний ріст кінцевого фінансового результату.
Відповідно до світових стандартів розроблена і форма звіту про прибутки і збитки (Додаток А).
Прибуток є найважливішим показником оцінки діяльності комерційних банків. Вона використовується аналітиками для визначення рейтингів банків на основі їхніх балансів. Нині ні в нас, ні за рубежем поки немає загальноприйнятої методики вирахування рейтингів комерційних банків. Тому рейтинги, розраховані по різних методиках, можуть істотно розрізнятися , а отже, різними будуть оцінки діяльності банків.
Оскільки кожна методика має свої позитивні і негативні сторони , необхідно відібрати з них такі, котрі найбільше повно характеризують діяльність банків. Дня цього насамперед варто установити загальну для всіх банків форму балансу, які публікуються в ЗМІ . Правильно визначені рейтинги банків дозволять клієнтам обрати ті з них , у які можна буде без ризику поміщати і вкладати свої капітали. /23/
2. Характеристика АКБ “УКРСОЦБАНК”
2.1. Аналіз структури активів та пасивів
Аналіз структури активів та пасивів АКБ "УКРСОЦБАНК" за данними балансу на 01.012000-01.01.2001рр. (Додаток Б) свідчить, що за рахунок проведення цілеспрямованої і більш виваженої кредитно-ресурсної політики Банку структура балансу суттєво поліпшилась.

Рис. 2.1.1 Структура активів АКБ “УКРСОЦБАНК” за 2000-2001рр.
Активи
Банку за станом
на 01.01.2001 р. склали
1705,9 млн. грн., або
в порівнянні
з початком року
зросли майже
на 40%.
Зокрема,
в активі балансу
кошти на коррахунку
в НБУ склали
111,5 млн. грн. та
збільшились
порівняно з
початком року
на 17,3 млн. грн.,
або в 1,2 рази, a
гривневий
еквівалент
коштів на коррахунках
в інших (закордонних]
банках зріс
майже в 4 рази,
розмір готівкових
коштів збільшився
на 12,3 млн. грн.,
або 23,8%, це дозволило
Банку забезпечити
безперебійне
проведення
внутрішньодержавних
і міжнародних
розрахунків
та готівково-касове
обслуговування
клієнтів. Кошти,
розміщені у
короткострокові
депозити (в
тому числі
овернайт) і
кредити в інших
банках, за станом
на 1 січня 2001 року,
в порівнянні
з початком року
збільшились
в 1,5 рази і становили
137,1 млн. грн. Кредитні
вкладення Банку
(без міжбанківських
кредитів) за
станом на 01.01.2001
року склали
1017,1 млн. грн., або
59,6% сукупних
активів Банку.
Заборгованість
за кредитами
з урахуванням
вексельних
операцій зросла
на 265,9 млн. грн.,
або в 1,4 рази.
Обсяг цінних
паперів в портфелі
Банку на продаж
та інвестиції
на 1 січня 2001 року
складав 62,1 млн.
грн. та у порівнянні
із станом на
1 січня 2000 виріс
на 10,0 млн. грн.,
або 19,2 %.
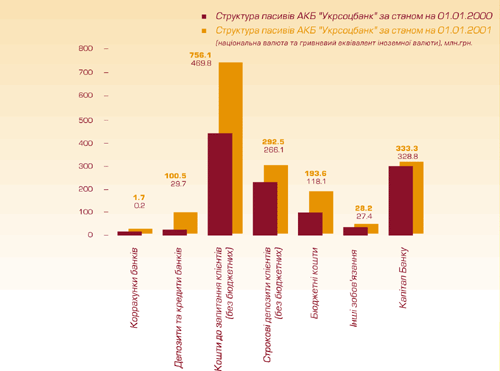
Рис. 2.1.2 Структура пасивів АКБ “УКРСОЦБАНК” за 2000-2001рр.
Позитивні зрушення відбулися у структурі пасивів - зобов'язань і капіталу Банку. Пасиви Банку зросли у порівнянні з початком року на 37,6% і склали 1705,9 млн. грн., в основному за рахунок приросту коштів клієнтів. Кошти на кореспондентських рахунках банків протягом року збільшилися на 1,5 млн. грн. та складали 1,7 млн. грн. станом на 01.01.2001 року. Одночасно депозити та кредити банків зросли на 238,5% та складали 100,5 млн. грн., що є забезпеченням під міжбанківські кредити іншим банкам та свідчить про зростання активності на грошовому ринку, приріст коштів до запитання клієнтів (без бюджетних) склав 60,9% та дорівнював станом на 1 січня 2001 року 756,1 млн. грн., одночасно з цим строкові депозити клієнтів Банку [без бюджетних] склали 292,5 млн. грн.
Протягом 2000 року АКБ "УКРСОЦБАНК" вживав додаткові заходи по залученню на обслуговування ресурсоємких клієнтів та мобілізації коштів населення. Проявом цього стало розширення продуктового ряду, створення пільгових умов та переваг в обслуговуванні клієнтів, що призвело до підвищення їх довіри до Банку, задоволенні позитивними зрушеннями та впевненості у перспективності відносин. Станом на 1 січня 2001 року, в порівнянні з початком звітного року, залишки коштів на рахунках підприємств і організацій зросли на 47% і склали 806,6 млн. грн., їх питома вага у загальній структурі ресурсів зросла до 47,3%. Зростає до Банку довіра громадян України, про що свідчить збільшення коштів фізичних осіб за звітний рік на 28,3%, загальна їх сума склала 242 млн.грн.-14,2% у загальній сумі пасивів, з них 88,3% - строкові вклади.
2.2 Характеристика операцій, які здійснює АКБ “УКРСОЦБАНК”
Кредитні операції
Кредитна політика АКБ "УКРСОЦБАНК" у 2000 році була спрямована на формування якісного та збалансованого "кредитного портфеля" шляхом забезпечення оптимального співвідношення рівня ризику та дохідності від проведення всіх типів кредитних операцій. Доступність, ефективність та надійність дозволили суттєво збільшити обсяг кредитного портфеля і підвищити його якість.
Головними
принципами
кредитної
політики у 2000
році були:
•
вкладення
коштів у високоякісні
активи з метою
захисту інтересів
вкладників
та акціонерів
Банку;
• надання
кредитів на
умовах забезпеченості,
платності,
терміновості,
повернення
та цільового
використання;
• здійснення
диверсифікації
ризиків шляхом
додержання
прийнятного
рівня концентрації
кредитних
вкладень на
одного позичальника,
на різні галузі
економіки,
регіони, типи
кредитних
операцій тощо;
• проведення
всіх кредитних
операцій у
відповідності
з вимогами
діючого законодавства
України, нормативних
актів Національного
банку та внутрішніх
положень АКБ
"УКРСОЦБАНК".
За цей рік Банком проведена значна робота по розробці та впровадженню в дію ряду окремих кредитних продуктів, спрямованих на найбільш привабливі для потенційних позичальників типи кредитування. Особлива увага при цьому приділялася розвитку кредитування фізичних осіб, яке на даний час є вельми актуальним та перспективним з точки зору потенційного обсягу кредитних вкладень та доходу від них в поєднанні з їх високою якістю.
За цей період Банк направив в економіку держави понад 3,1 млрд. грн. кредитних коштів, які сприяли зміцненню економічного потенціалу країни, збереженню і збільшенню робочих місць та задоволенню соціальних потреб населення. Кредитні вкладення склали 59,6 % у загальній сумі операцій Банку і дали змогу отримати в 2000 році доходи в сумі 201,4 млн. грн., або майже 45,5 % загальної суми доходів Банку.
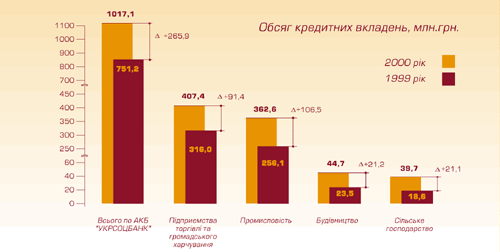
Рис. 2.2.1 Обсяг кредитних вкладень АКБ “УКРСОЦБАНК” за 2000-2001рр.
Кредитний
портфель Банку
майже на 87% сформовано
за рахунок
короткострокових
позик. Практично
всі кредити
забезпечені
гарантіями
повернення
- переважно
заставою майна,
майнових прав
та договорами
поруки.
3 метою
запобігання
ризиків можливих
втрат від кредитних
операцій та
своєчасного
і повного виконання
зобов'язань
перед вкладниками,
Банк, за рахунок
доходів, формує
необхідний
рівень резервів
на їх відшкодування.
Вексельні операції
У результаті розвитку в 2000 році вексельних операцій в системі АКБ "УКРСОЦБАНК" було досягнуто позитивних результатів. Обсяги вексельних операцій (за номінальною вартістю векселів) у 2000 році склали 619 294,5 тис. грн. Всього по системі АКБ "УКРСОЦБАНК" було отримано доходу від проведення вексельних операцій у сумі 8 613,9 тис. грн., що на 27,6% вище ніж за період 1999 року.
У структурі
обсягів проведених
у 2000 році вексельних
операцій найбільша
доля припадала
на такі операції:
доміциляція
векселів -
47,8%
врахування
векселів - 40,8%
У структурі доходів, отриманих від проведення вексельних операцій, превалюють доходи від врахування векселів - 85,7% від усіх отриманих доходів за вексельними операціями.
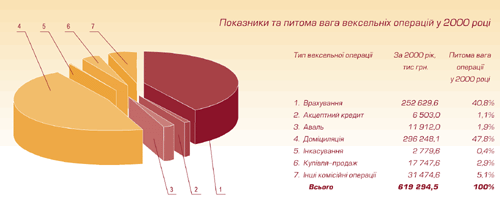
Рис. 2.2.2 Показники та питома вага вексельних операцій у 2000р.
Депозитні операції
Депозитні
кошти юридичних
осіб є одним
із основних
і найбільш
стабільних
джерел формування
ресурсної бази
АКБ "УКРСОЦБАНК".
Для їх залучення
в умовах досить
високої конкуренції
на українському
ринку банківських
послуг, Банк
протягом звітного
року застосував
єдину систему
тарифних ставок
і пільг, здійснював
активний пошук
нових ефективних
інструментів
і методів
стимулювання
депозитних
вкладень. Проведення
політики,
орієнтованої
на клієнта,
безумовне
виконання
взятих на себе
зобов'язань
дозволило Банку
збільшити
порівняно з
2000 роком обсяги
залучених
коштів від
юридичних осіб
майже на 47,4%.
На
1 січня 2001 року
загальна сума
розміщених
в АКБ "УКРСОЦБАНК"
коштів підприємств
і організацій
різних форм
власності
становила 806,6
млн. грн. Їх питома
вага у загальній
сумі депозитів
юридичних і
фізичних осіб
- 64,3%.
Приватні клієнти
Згідно з опублікованими рейтинговими оцінками станом на 1 січня 2001 року Банк увійшов у шістку українських банків за обсягами вкладів громадян в національній та іноземній валюті. Банк також є одним із лідерів по загальній чисельності клієнтів - фізичних осіб, кількості банківських продуктів, що їм пропонуються та обсягів іх продажу. У 2000 році кількість рахунків приватних клієнтів збільшилась на 14% і становить майже 1 93 тис. Саме у 2000 році було впроваджено єдину систему роботи з фізичними особами - вкладниками з застосуванням типових договорів та єдиних тарифів по всій мережі АКБ "УКРСОЦБАНК". У липні 2000 року було впроваджено систему грошових переказів "СОФТ", яка дозволяє переказати кошти будь-якій особі, без відкриття банківського рахунку, по всій території України, протягом 10-15 хвилин. Враховуючи попит клієнтів на послуги з термінового переказування грошових коштів, Банк продовжував розвивати мережу пунктів світової системи Western Union.
Кількість трансакцій у 1999р. склала 71 696, а в 2000р. - 120 289. Темпи росту кількості трансакцій по виплатах і відправленню грошових переказів за 2000р. мають позитивну динаміку, і за минулий рік приріст кількості трансакцій склав 48 593 (68%).
Операції з пластиковими картками
У 2000 році банк
активно працював
над тим, щоб
запропонувати
своїм клієнтам
більше нових
послуг на вигідних
для них умовах.
Була розпочата
робота по реалізації
програми розвитку
операцій з
картками міжнародних
платіжних
систем VISA International та
Europay International.
Плани
розвитку Банку
у цьому напрямку
досить амбіційні,
але для цього
є всі підстави.
У 2000 році АКБ
"УКРСОЦБАНК"
вийшов на п'яте
місце за обсягами
видачі готівки.
Це як перша
умова, а інша
- це наша розгалужена
філіальна
мережа. Банк
планує емітувати
декілька десятків
тисяч карток
VISA , більшу частину
з яких будуть
складати
VISA
Electron. Це є основною
базою для реалізації
зарплатних
проектів.
Саме
2000 рік став стартовим
для розвитку
карткового
бізнесу в АКБ
"УКРСОЦБАНК".
Ми все підготували,
щоб у 2001 році
встановити,
щонайменше,
30 банкоматів
та 500 POS - терміналів.
Вкладні операції
Безумовне
виконання своїх
зобов'язань
перед вкладниками-приватними
особами дозволило
Банку істотно
збільшити
обсяги залучених
коштів. Висока
конкурентність
на цьому сегменті
ринку банківських
послуг сприяла
розширенню
асортименту
депозитних
продуктів для
фізичних осіб.
Протягом звітного
року було впроваджено
14 нових видів
вкладів в
національній
та іноземній
валютах, які
надають клієнтам
можливості
вибору найбільш
оптимальних
і привабливих
умов заощадження
та примноження
власних коштів.
На кінець звітного
періоду загальні
обсяги зобов'язань
Банку за залученими
коштами населення
склали 242 млн.
грн. , тобто зросли
за рік на 28,3%. При
цьому кошти
на рахунках
до запитання
зросли на 84,5%,
кошти на строкових
рахунках приватних
клієнтів
зросли
на 23,4%.
Розмір
середнього
вкладу приватних
клієнтів зріс
за звітний рік
на 20,7%
.
За рік вкладення
приватних
клієнтів у
депозити до
запитання в
національній
валюті зросли
на 227%, в іноземній
- на 1 50 %, строкові
депозити в
національній
та іноземній
валюті збільшилися
на 123%. Це свідчить,
що Банк і надалі
підтримує свій
імідж фінансово
стійкого та
надійного Банку
серед своїх
приватних
вкладників.
Розвиток інформаційних систем
Завдяки
вкладанню
великих коштів
у розвиток
Банку, впровадженню
передових
програмних
продуктів і
технічних
заходів наші
клієнти мають
можливість
у будь-якому
місці отримати
повний спектр
банківських
послуг.
Головне
завдання банківських
технологій
забезпечити
клієнту максимальну
оперативність
та зручність.
Так, в рамках
єдиної стратегії
розвитку АКБ
"УКРСОЦБАНК",
одним з ключових
моментів визначена
програма
довгострокового
інформаційного
переоснащення
Банку.
У 2000 році
розпочато
роботу по уніфікації
апаратного
та програмного
забезпечення.
Банк заключив
угоду з фірмою
IBM на поставку
комп'ютерної
техніки (що
займає друге
місце серед
контрактів
фірми IBM i його
контрагентами.)
Протягом року
запущена у
промислову
експлуатацію
Внутрішня
Платіжна Система.
Цей інструмент
дозволяє прискорити
проходження
безготівкових
розрахунків
всередині
Банку, одночасно
забезпечуючи
процедуру
безпеки. У 2000 році
було також
здійснено
перехід на
систему
банківського
обслуговування
населення
"СБОН+", підключено
до системи
"Клієнт-Банк"
Центрального
апарату - 98 клієнтів,
по філіям - більш
ЗООО клієнтів,
розроблено
програмне
забезпечення
задачі "Операції
банку з векселями".
У Запорізькій
обласній філії
працює пілотний
проект АБС
"Профікс-Банк".
Проведення
даної роботи
дозволить
скоротити
внутрішні
недоліки Банку
при обслуговуванні
клієнтів. Це,
перш за все,
повинно позитивно
відобразитись
на тарифній
політиці Банку.
Для поліпшення
матеріально-технічної
бази у 2000 році
придбано 146 серверів
та 3000 робочих
станцій фірми
IBM. Проводяться
роботи по
модернізації
локальної та
телефонної
мережі Центрального
апарату та
філій Банку.
У 2000 році Банк
будував лише
фундамент
інформаційної
системи. Але
результати
проведеної
роботи доводять,
що, взявши курс
на освоєння
та впровадження
самих сучасних
банківських
технологій,
АКБ "УКРСОЦБАНК"
за технічними
можливостями
та рівнем послуг
впевнено йде
до рівня світової
банківської
системи.
2.3. Діяльність АКБ "УКРСОЦБАНК" на ринку цінних паперів
АКБ "УКРСОЦБАНК" є на сьогоднішній день одним із провідних в Україні незалежних реєстраторів цінних паперів. Мережа підрозділів Банку, які здійснюють ведення реєстрів власників цінних паперів, включає головний офіс та 17 філій Банку. Послуги незалежного реєстратора надаються 311 емітентам. Загальна кількість зареєстрованих Банком акціонерів - власників іменних цінних паперів перевищує 130 тисяч.
Зберігач цінних паперів АКБ "УКРСОЦБАНК" на сьогоднішній день обслуговує більше 19 тисяч рахунків клієнтів у цінних паперах. На даних рахунках обліковуються цінні папери 21 емітента. У 2000 році АКБ "УКРСОЦБАНК" розпочав операції з випуску фінансових векселів банку. Станом на 01.01.2001 року випущено векселів на загальну суму 6801,6 тис. грн. Протягом поточного року Банком здійснювалися заходи по випуску ощадних сертифікатів АКБ "УКРСОЦБАНК" на пред'явника, номінованих як у національній, так і в іноземній валюті. Зазначені операції будуть здійснюватися всіма установами банку з початку 2001 року.
Банк, маючи ліцензію Державної комісії з цінних паперів і фондового ринку на право здійснення діяльності торговця цінними паперами, активно приймає участь у здійсненні угод з цінними паперами за рахунок та за дорученням клієнтів. Так, у 2000 році було укладено та виконано більше 4 000 комісійних угод з цінними паперами на загальну суму більш як 20 млн. гривень.
2.4. Міжнародна діяльність АКБ "УКРСОЦБАНК"
АКБ "УКРСОЦБАНК" вважає співробітництво зі своїми іноземними партнерами однією з умов успішного розвитку. Маючи велику кількість клієнтів - експортерів та імпортерів, Банк намагається всіляко сприяти їхній зовнішньоторговій діяльності, здійснюючи пре-експортне та пост-експортне фінансування, надаючи послуги з проведення розрахунків і пошуку іноземних партнерів, допомогу і консультації щодо укладання зовнішньоторгових контрактів та оформлення відповідних документів. Кваліфіковані спеціалісти відділу документарних операцій допомагають клієнтам структурувати трансакції із використанням акредитивів, інкасо, банківських гарантій таким чином, щоб забезпечити їм найбільшу захищеність та сприятливі фінансові умови. Кількість акредитивів та інкасо, оброблених банком у другій половині 2000 p., зросла порівняно із першою половиною року на 35%. Виходячи із потреб своїх клієнтів, Банк зацікавлений у розвитку співробітництва у сфері фінансування торгівлі із банками-кореспондентами, з якими вже налагоджені добрі стосунки, а також у пошуку нових іноземних партнерів. Беручи до уваги стабільні фінансові показники Банку, а також оптимістичні показники розвитку економіки у 2000 - на початку 2001 pp., він розраховує на встановлення кредитних ліній з боку іноземних банків та інших фінансових інститутів, a також міжнародних організацій. Банком вже розпочато роботу по приєднанню до програми Європейського банку реконструкції і розвитку кредитування малого та середнього бізнесу, на черзі -нова програма ЄБРР сприяння торгівлі для банків у Центральній і Східній Європі та СНД, програми Світового банку, Німецько-українського фонду та іноземних державних та приватних фінансових інститутів. Ще одним перспективним напрямком міжнародної діяльності є співробітництво із іноземними банками та інвестиційними компаніями у галузі проектного фінансування. Банком ведеться активна робота на пошук та аналіз перспективних проектів українських компаній, що бажають залучити фінансування або знайти інвестора, з метою залучення іноземних фінансових установ до участі у цих проектах.
3. Аналіз доходів, витрат та прибутку АКБ “Укрсоцбанк”
3.1. Структурний аналіз доходів комерційного банку
Як основні способи оцінки доходів і витрат комерційного банку виділяються структурний аналіз, аналіз динаміки доходів і витрат, включаючи окремі їхні види, розрахунок фінансових коефіцієнтів, що характеризують відносний рівень доходів і витрат. Сукупність прийомів дозволяє дати кількісну і якісну оцінку доходів і витрат банку.
Метою структурного аналізу доходів банку є виявлення основних їхніх видів для оцінки стабільності джерел доходу і збереження їх у майбутньому. Аналіз проводиться на основі фактичних даних за минулі роки. У закордонній практиці береться період тривалістю як мінімум три роки.
За даними Звіту про прибутки та збитки АКБ “Укрсоцбанк” на 01.01.2000. Спочатку розглянемо структуру доходів комерційного банку, у вигляді діаграми (рис 3.1.1.)
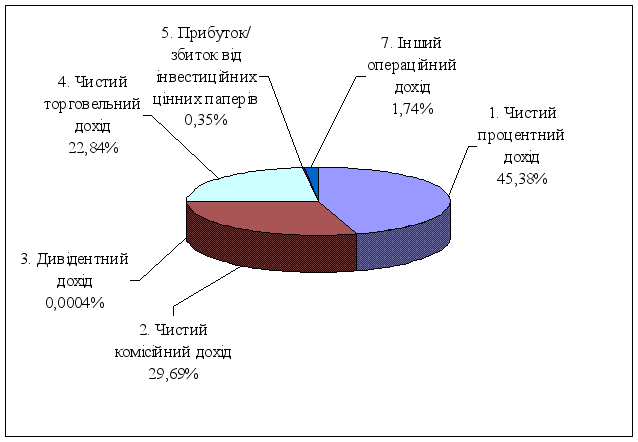 Рис.
3.1.1. Структура
доходів АКБ
“Укрсоцбанк”
на 01.01.2000р.
Для оцінки стабільності доходи поділяються на дві групи. До першої групи відносяться операційні доходи - процентний доход і безпроцентний дохід у виді комісій за банківські послуги, що по природі є стабільними. В нашому випадку вони займають найбільшу частку в структурі доходів банку: 45,38% - чистий процентний дохід та 26,69% - комісійний дохід.
До другої групи відносяться доходи від операцій на ринку, тобто доходи спекулятивного характеру, а також доходи від переоцінки активів і неординарні, що носять разовий характер, є нестабільними. За цей період їх питома вага склала: дивідендний дохід 0,0004%; чистий торговельний дохід 22,84%; прибуток/ збиток від інвестиційних цінних паперів 0,35%; інший операційний дохід 1,74%.
Ми бачимо, що їх вага не значна, крім торгівельного доходу. Небажано, щоб ця друга група надходжень засобів визначала розмір і темпи росту загального доходу банку, тому що вони не стабільні.
Тепер розглянемо структуру активів банку на 01.01.2001р. (рис 3.1.2)
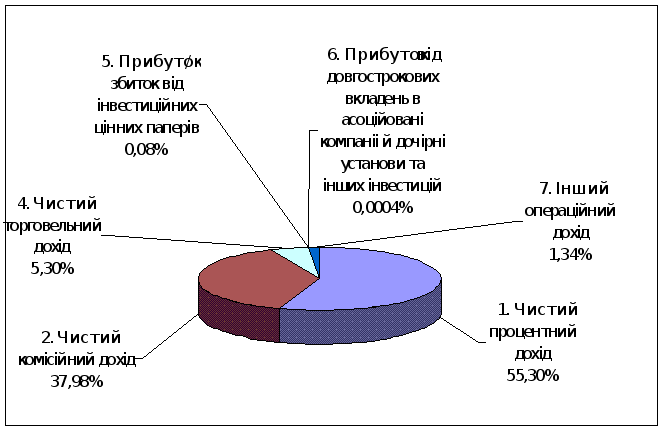 Рис.
3.1.2.
Структура
доходів АКБ
“Укрсоцбанк”
на 01.01.2001р.
Тепер розрахуємо динаміку зміни доходів по періодам, що дасть нам змогу оцінити структуру доходів та тенденцію її зміни. Данні наведенні в Таблиці 3.1.
Таблиця 3.1.
Динаміка структури доходів за 01.01.2000 – 01.01.2001 ( %)
| Показники | 01.01.2000 | 01.01.2001 | Динаміка |
| 1. Чистий процентний дохід | 45,38 | 55,3 | 9,92 |
| 2. Чистий комісійний дохід | 29,69 | 37,98 | 8,29 |
| 3. Дивідентний дохід | 0,0004 | 0 | -0,0004 |
| 4. Чистий торговельний дохід | 22,84 | 5,3 | -17,54 |
| 5. Прибуток/ збиток від інвестиційних цінних паперів | 0,35 | 0,08 | -0,27 |
| 6. Прибуток від довгострокових вкладень в асоційовані компаніі й дочірні уcтанови та інших інвестицій | 0 | 0,0004 |
0,0004 |
| 7. Інший операційний дохід | 1,74 | 1,34 | -0,40 |
З таблиці 3.1 ми можемо простежити позитивне збільшення чистого процентного та комісійного доходів, відповідно на 9,92% та 8,29%, і зменшення нестабільних доходів.
Ми виявили що стабільні доходи займають значну вагу в структурі доходів комерційного банку та продовжується тенденція їх росту. Тепер необхідно намагатися зберегти їх подальший зріст, за рахунок введення нових послуг клієнтам та подальшого розгалуження філіальної мережі банку.
3.2. Структурний аналіз витрат комерційного банку
Структурний аналіз витрат банку виробляється для виявлення основних видів витрат, темпів і факторів їхнього росту.
На основі загальних висновків структурного аналізу виробляється більш заглиблене дослідження основних видів доходів і витрат банку.
Наприклад, при аналізі процентного доходу вивчається його структура в розрізі джерел (внутрішні кредити, міжбанківські кредити, цінні папери, лізингові та інші операції), вплив на його розмір обсягу виданих позичок і процентних ставок, відносний рівень процентного доходу по окремих видах операцій, динаміка процентної маржі. Тенденція падіння процентної маржі є одним з показників того, що банк вступив на шлях банкрутства.
Аналіз непроцентного доходу включає такі елементи, як вивчення його структури в розрізі окремих видів некредитних послуг, імовірності збереження і зміцнення позицій банку на ринку цих послуг, співвідношення собівартості і ціни послуг, причин зміни величини елементів непроцентного доходу . /8/
Особлива увага при детальному аналізі витрат приділяється співвідношенню процентних і непроцентних витрат до частки витрат, зв'язаних з витратами по забезпеченню функціонування банку, включаючи адміністративно-господарські витрати, витрати, зв'язані з покриттям ризиків, причинами зміни величини окремих видів витрат.
З початку розглянемо питому вагу всіх витрат у загальній структурі витрат на 01.01.2000р. (Рис 3.2.1.) та на 01.01.2001р. (Рис 3.2.2.). Розрахуємо динаміку та отримані данні зведемо в таблицю 3.2.
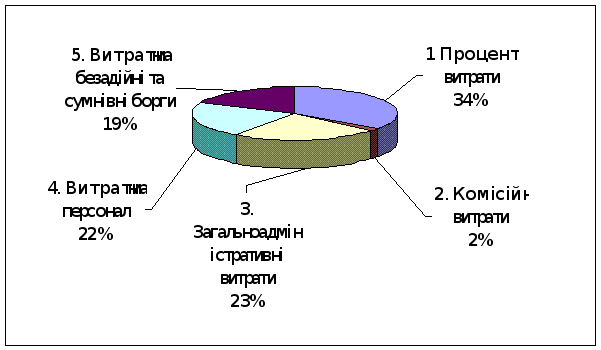
Рис. 3.2.1. Структура витрат АКБ “Укрсоцбанк” на 01.01.2000р.
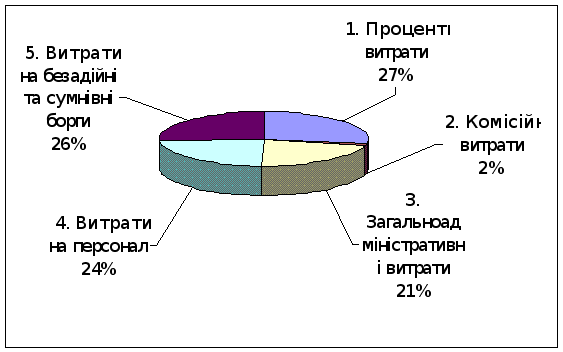
Рис. 3.2.2. Структура витрат АКБ “Укрсоцбанк” на 01.01.2001р.
Таблиця 3.2.
Динаміка структури витрат за 2000-2001рр. (%)
Показники |
01.01.00 |
01.01.01 | Динаміка |
| 1. Процентні витрати | 34 | 27 | -7 |
| 2. Комісійні витрати | 2 | 2 | 0 |
| 3. Загальноадміністративні витрати | 23 | 21 | -2 |
| 4. Витрати на персонал | 22 | 24 | 2 |
| 5. Витрати на безадійні та сумнівні борги | 19 | 26 | 7 |
| Разом | 100 | 100 | 0 |
З даної таблиці ми бачимо, що в структурі витрат переважають процентні витрати, які є стабільними, але в 2001 році порівняно з 2000 вони зменшились на 7%. Але збільшились на 7% витрати на безнадійні та сумнівні борги, що свідчить про неповернення кредитів або їх просрочку. Потрібно поліпшити контроль за видачею кредитів. Комісійні витрати не змінились в загалі, в той час як загально адміністративні витрати в структурі зменшились на 2%, а витрати на персонал збільшились на 2%.
Необхідне подальше зменшення загально адміністративних витрат та зменшення витрат на персонал, що буде сприяти збільшенню прибутку та загального поліпшення стану комерційного банку.
3.3 Аналіз динаміки доходів та витрат АКБ “Укрсоцбанк
За даними звіту про прибутки та збитки, розрахуємо динаміку зміни доходів та витрат АКБ “Укрсоцбанк” за 2000-2001рр. Данні зведені в таблиці 3.3.
Таблиця 3.3
Динаміка доходів та витрат (тис.грн)
| Показники |
Період |
Динаміка | Динаміка у відсотках | |
| - |
01.01.00 |
01.01.01 |
- | - |
| 1.1 Процентний дохід | 237342 | 256 207 | 18865 | 7,95 |
| 1.2 Процентні витрати | 116724 | 104 350 | -12374 | -10,60 |
|
1. Чистий процентний дохід |
120618 |
151 857 |
31239 |
25,90 |
| 2.1 Комісійний дохід | 84245 | 111 009 | 26764 | 31,77 |
| 2.2 Комісійні витрати | 5320 | 6 727 | 1407 | 26,45 |
|
2. Чистий комісійний дохід |
78925 |
104 282 |
25357 |
32,13 |
| 3. Дивідентний дохід | 1 | 0 | -1 | -100,00 |
| 4. Чистий торговельний дохід | 60705 | 14 558 | -46147 | -76,02 |
| 5. Прибуток/ збиток від інвестиційних цінних паперів | 924 | 218 | -706 | -76,41 |
| 6. Прибуток від довгострокових вкладень в асоційовані компаніі й дочірні уcтанови та інших інвестицій | 0 | 1 | 1 | 100 |
| 7. Інший операційний дохід | 4613 | 3 667 | -946 | -20,51 |
|
8. Операційний дохід |
263938 |
274 583 |
10645 |
4,03 |
| 9. Загальноадміністративні витрати | 75866 | 80 201 | 4335 | 5,71 |
| 10. Витрати на персонал | 73635 | 91 291 | 17656 | 23,98 |
|
11. Прибуток від операцій |
114437 |
103 091 |
-11346 |
-9,91 |
| 12. Витрати на безадійні та сумнівні борги | 61843 | 98 032 | 36189 | 58,52 |
|
13. Прибуток до оподаткування |
52594 |
5 059 |
-47535 |
-90,38 |
| 14. Податок на прибуток | 28627 | 1 012 | -27615 | -96,46 |
|
15. Прибуток після оподаткування |
23697 |
4 046 |
-19651 |
-82,93 |
| 16. Непередбачені доходи/ витрати | 4652 | 794 | -3858 | -82,93 |
|
17. Чистий прибуток/ збиток банку |
19315 |
4 840 |
-14475 |
-74,94 |
Як видно з таблиці 3.3. чистий прибуток комерційного банку зменшився на 14475 тис.грн (74,94 %) хоча майже по всіх видах операційних доходів помітне збільшення, про що свідчить загальний підсумок операційних доходів та його динаміка. В 2001 році операційні доходи зросли на 10645тис.грн (4,03%) загалом за рахунок операційних та комісійних доходів.
Зменшення ж чистого прибутку було зумовлено зміною загально адміністративних витрати, які зросли в порівнянні з 2000 роком на 4335 тис.грн (5,71%); витрати на персонал 17656 тис.грн. (23,97%) та витрати на безнадійні та сумнівні борги зросли на 36189 тис.грн. (58,52%). Саме за рахунок цих витрат та податків прибуток зменшився з 19315 тис грн. в 2000 році до 4840 тис.грн в 2001 році.
Виходячи з цього можна зробити висновки, що