Іпотечне кредитування як механізм залучення фінансових ресурсів для підприємницької діяльності
КЕІ – коефіцієнт ефективності інвестицій та ДКЕІ – дисконтований коефіцієнт ефективності інвестицій
Методи оцінки ефективності інвестиційних проектів
Інвестиційний проект розробляється задовго до реального початку його здійснення. Реалізація проекту може тривати роками й десятиліттями. У проектному аналізі прийнятий метод зрівнювання різночасових грошей, так зване дисконтування [41].
Майбутня цінність Бс сьогоднішніх грошей визначається за формулою:
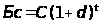 (3.1)
де С – сьогоднішня сума грошей, що інвестуються;
d – постійна норма дисконту, що дорівнює прийнятій для інвестора нормі прибутку на капітал;
t – тривалість розрахункового періоду (в роках);
Сьогоднішня цінність Сб майбутніх грошей визначається таким чином:
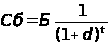 (3.2 )
Перерахунок поточних і майбутніх сум в еквівалентній вартості шляхом дисконтування дозволяє визначити цінність проектів на основі поточних і майбутніх витрат і результатів. Підраховані за кожний рік життя проекту, вони дисконтуються, а потім підсумовуються з метою одержання загального показника цінності проекту, на основі якого роблять висновок щодо прийнятності проекту.
Критерії, що використовуються в аналізі інвестиційної діяльності, можна підрозділити на дві групи в залежності від того враховується чи ні часовий параметр: 1) засновані на дисконтованих оцінках; 2) засновані на облікових оцінках. До першої групи відносяться критерії:
чистий приведений ефект (Net Present Value, NPV);
індекс рентабельності інвестиції (Probability Index, PI);
внутрішня норма прибутку (Internal Rate of Return, IRR);
модифікована внутрішня норма прибутку (Modified Internal Rate of Return, MIRR);
дисконтований строк окупності інвестиції (Discounted Payback Period, DPP).
До другої групи відносяться критерії:
строк окупності інвестиції (Payback Period, PP);
коефіцієнт ефективності інвестиції (Accounting Rate of Return, ARR).
а) Метод розрахунку чистого приведеного ефекту
Цей метод заснований на зіставленні величини вихідної інвестиції (IC) із загальною сумою дисконтованих чистих грошових надходжень, генерованих нею протягом прогнозованого періоду. Оскільки приплив коштів розподілений у часі, він дисконтується за допомогою коефіцієнта r, встановлюваного інвестором самостійно виходячи зі щорічного відсотка повернення, який він хоче чи може мати на інвестований їм капітал. Припустимо робиться прогноз про те, що інвестиція (IC) буде генерувати протягом n років річні доходи в розмірі Р1, Р2, …, Рn. Загальна накопичена величина дисконтованих доходів (Present Value, PV) і чистий приведений ефект (Net Present Value, NPV= ЧДД –чистий дисконтований доход) відповідно розраховуються по формулах [41]:
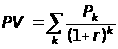 (3.3)
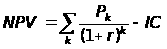 (3.4)
Якщо NPV>0, то проект варто прийняти; якщо NPV<0, то проект варто відкинути; NPV=0, то проект ні прибутковий, ні збитковий. Дамо економічне трактування критерію NPV з позиції власників компанії, що по суті і визначає логіку критерію NPV:
якщо NPV<0, то у випадку прийняття проекту цінність компанії зменшиться, тобто власники компанії понесуть збиток;
якщо NPV=0, то у випадку прийняття проекту цінність компанії не зміниться, тобто добробут її власників залишиться на колишньому рівні;
якщо NPV<0, то у випадку прийняття проекту цінність компанії, а отже, і добробут її власників збільшиться.
Проект із NPV=0 має додатковий аргумент у свою користь – у випадку реалізації проекту добробут власників компанії не зміниться, але в той же час обсяги виробництва зростуть, тобто компанія збільшиться в масштабах.
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку NPV моди-фікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):
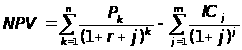 (3.5)
де j – прогнозований середній рівень інфляції.
При розрахунку NPV, як правило, використовується постійна ставка дис-контування, однак при деяких обставинах, наприклад, очікується зміна рівня дисконтних ставок, можуть використовуватися індивідуалізовані по роках коефіцієнти дисконтування. Якщо в ході імітаційних розрахунків приходиться застосовувати різні коефіцієнти дисконтування, то формула (3.5) не застосовується, і проект прийнятний при постійній дисконтній ставці може стати неприйнятним.
б) Метод розрахунку індексу рентабельності інвестиції
Цей метод є по суті наслідком попереднього. Індекс рентабельності (PI) = ІД (індекс доходності) розраховується по формулі [41]:
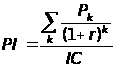 (3.6)
Якщо PI>1, то проект варто прийняти; якщо PI<1, то проект варто відки-нути; якщо PI=1, то проект є ні прибутковим, ні збитковим.
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку PI. модифі-кується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):
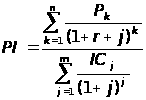 (3.7)
в) Метод розрахунку внутрішньої норми прибутку інвестиції
Під внутрішньою нормою прибутку інвестиції (IRR= ВНД) розуміють значення коефіцієнта дисконтування r, при якому NPV проекту дорівнює нулю:
IRR = r, при якому NPV = f( r ) = 0.
Іншими словами, якщо позначити IC=CF0, то IRR знаходиться з рівняння [41]:
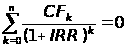 (3.8)
За допомогою таблиць вибираються два значення коефіцієнта дисконту-вання r1<r2 таким чином, щоб в інтервалі (r1, r2) функція NPV=f(r ) змінювала своє значення з “+” на “-” чи з “-” на “+”. Далі застосовують формулу
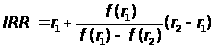 (3.9)
де r1 - значення табульованого коефіцієнта дисконтування, при якому
f(r1)>0 (f(r1)<0)); r2 - значення табульованого коефіцієнта дисконтування, при якому f(r2)<0 (f(r2)>0)).
г) Метод визначення строку окупності інвестицій
Цей метод, що є одним з найпростіших і широко використовуємих у сві-товій обліково-аналітичній практиці, не припускає тимчасової упорядкованості грошових надходжень [36]. Алгоритм розрахунку строку окупності (СО) залежить від рівномірності розподілу прогнозованих доходів від інвестиції. Якщо доход розподілений по роках рівномірно, то строк окупності розраховується розподілом одноразових витрат на величину річного доходу, обумовленого ними. При одержанні дробового числа воно округляється убік збільшення до найближчого цілого. Якщо прибуток розподілений нерівномірно, то строк окупності розраховується прямим підрахунком числа років, протягом яких інвестиція буде погашена кумулятивним доходом. Загальна формула розрахунку показника СО має вид:
 ,
при якому
 (3.10)
Нерідко показник СО = РР розраховується більш точно, тобто розглядається і дробова частина року; при цьому робиться припущення, що грошові потоки розподілені рівномірно протягом кожного року.
Тоді формула (3.10) модифікується для розрахунків як:
 (3.11)
При враховуванні часового аспекту в розрахунок приймаються грошові потоки, дисконтовані по показнику WACC, а відповідна формула для розрахунку дисконтованого строку окупності (DPP) має вид:
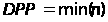 ,
при якому
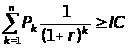 (3.12)
Очевидно, що у випадку дисконтування строк окупності збільшується, тобто завжди DPP>PP. Іншими словами, проект прийнятний за критерієм СО може виявитися неприйнятним за критерієм DPP= ДСО [36].
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку ДСО(DPP) модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконто-вані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):
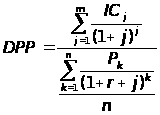 (3.13)
В табл. 3.1 приведений алгоритм та результати розрахунку ліквідної вартості обладнання, яке реалізується через 5 років (повного життєвого циклу).
Таблиця 3.1 – Ліквідаційна вартість проекту ВАТ „Янцівський гранітний кар'єр”
| № п/п | Показник | Формула розрахунку | Значення показника | Одиниці |
| 1. | Ринкова вартість обладнання | 7 500 000 | грн. | |
| 2. | Витрати на придбання обладнання (кредит) | 7 500 000 | грн. | |
| 3. | Амортизація до ліквідації | 100 % від п.1 | 7 500 000 | грн. |
| 4. | Ринкова вартість ліквідуємого обладнання | 10 % від п.1 | 750 000 | грн. |
| 5. | Витрати на ліквідацію обладнання | 8 % від п.4 | 60 000 | грн. |
| 6. | Операційний доход від ліквідації обладнання | п. 4 - п.5 | 690 000 | грн. |
| 7. | Податок на доход | 25 % від п.6 | 172 500 | грн. |
| 8. | Чиста ліквідаційна вартість обладнання | п.6 - п.7 | 517 500 | грн. |
Результати розрахунків ліквідаційної вартості обладнання заносяться в табл.3.2 – “Результати інвестиційної діяльності”, в якій занесені результати інвестиційних потоків на підприємство (із знаком “-“) Тлікв.-операції ліквідації обладнання.
Таблиця 3.2 – Результати інвестиційної діяльності проекту ВАТ „Янцівський гранітний кар'єр”
| № | Значення показників на t - кроку діяльності | |||||||
| п/п | Показники, грн. | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Т(лікв.) |
| 1 | Земля | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 2 | Будинки, споруди | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 3 | Обладнання | -7 500 000 | 0 | 0 | 0 | 0 | 0 | 517 500 |
| 4 | Нематеріальні активи | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 5 | Разом: вкладення в основний капітал | -7 500 000 | 0 | 0 | 0 | 0 | 0 | 517 500 |
| 6 | Приріст власного оборотного капіталу за рахунок акціонерів(-), убуток при виплаті дивідендів акціонерам(+) | -500 000 | ||||||
| 7 | Усього інвестицій ( "-" – вкладено, " +" - повернуто інвесторам) | -8 000 000 | 517 500 | |||||
В табл. 3.3 приведені результати розрахунку операційної діяльності підприємства на основі вхідних даних (розрахунки в EXCEL-2000).
Таблиця 3.3 – Результати операційної діяльності проекту ВАТ „Янцівський гранітний кар'єр”
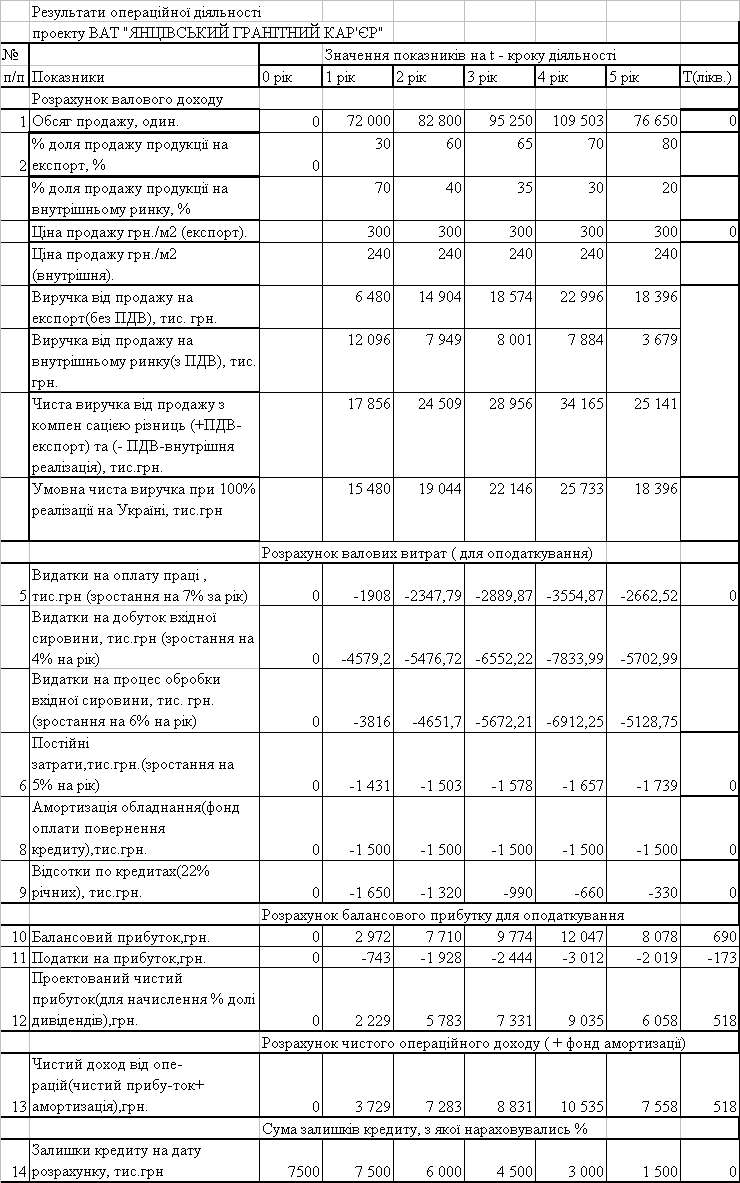
За результатами розрахунків інвестиційної та операційної діяльностей підприємства (табл. 3.2, 3.3) розраховуємо результати фінансової діяльності підприємства та грошові потоки (табл. 3.4).
Таблиця 3.4 – Результати фінансової діяльності проекту ВАТ „Янцівський гранітний кар'єр”
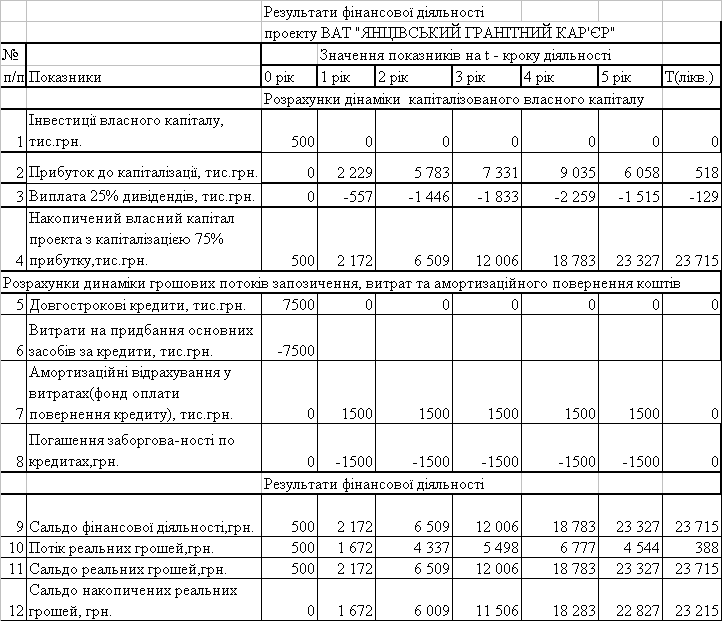
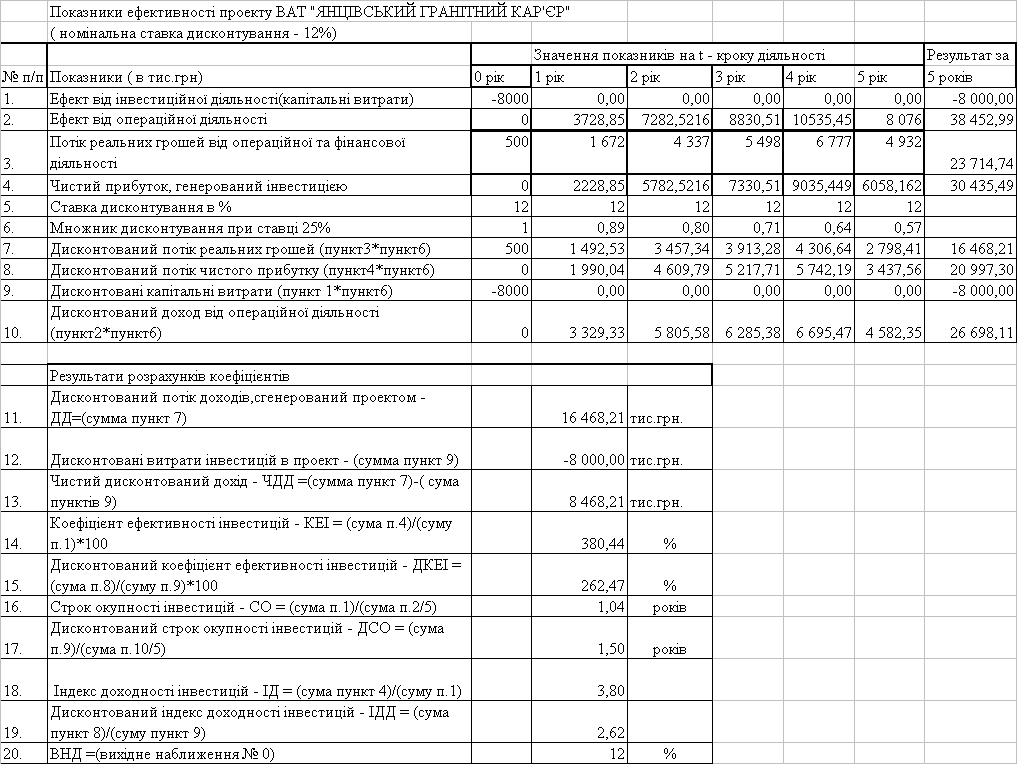
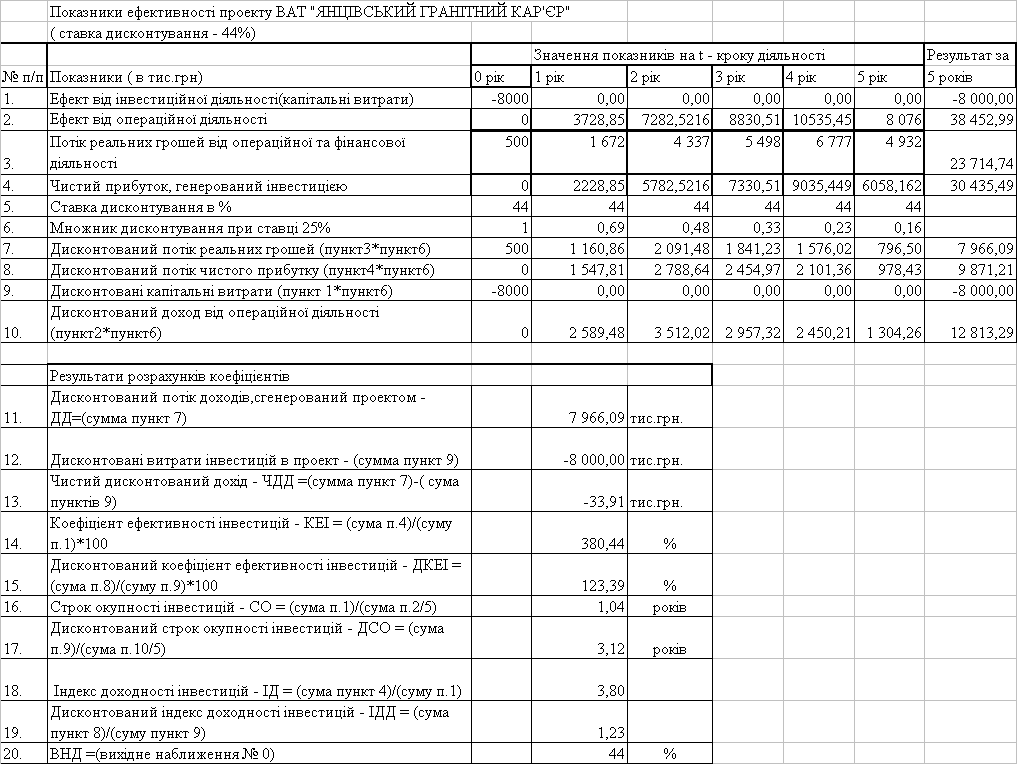
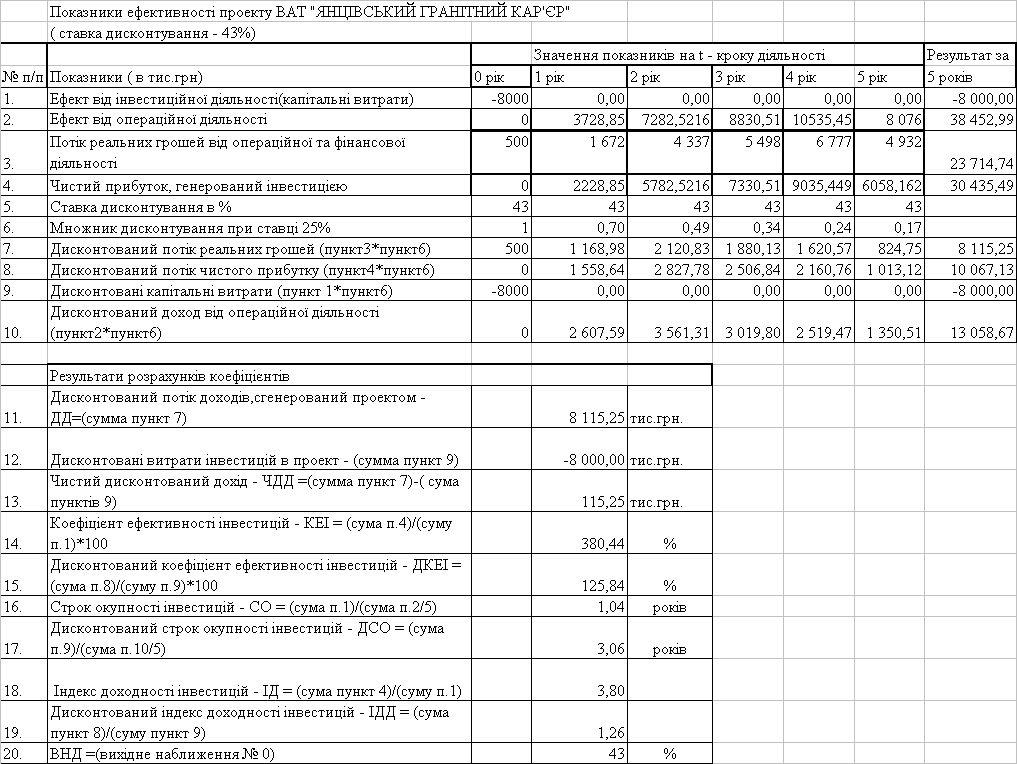
В табл. 3.5-3.7 наведені розрахунки в “електронних таблицях” EXCEL-2000 послідовними приближеннями значення ВНД – внутрішньої норми доход-ності, тобто такого значення % зміни вартості грошей у часі, яка дозволяє вирівняти дисконтовані інвестиції та чистий дисконтований доход підприємства, тобто ВНД – досягнута фактична рентабельність капіталу. За результатами наближень табл.3.6, 3.7 внутрішня норма дисконтування проекту розраховується як:
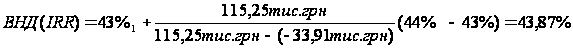
Таблиця 3.5 - Результати розрахунків при номінальній ставці дисконтування – 12 %
Таблиця 3.6 - Результати розрахунків при номінальній ставці дисконтування – 44 %
Таблиця 3.7 - Результати розрахунків при номінальній ставці дисконтування – 43 %
3.3 Розширення інвестиційного проекту на основі кредитування під другу та наступні іпотечні заставні
Оскільки результати розрахунків ефективності інвестиційного проекту показали у розділі 3.2 його високу ефективність, доцільно розглянути схему розширення виробництва в проекті при щорічному додатковому інвестуванні в проект по 1 млн.грн. у вигляді банківського іпотечного кредиту додатково до 8 млн.грн. початкового кредитування.
Сутність запропонованої схеми додаткового кредитування спирається на наступні основи іпотечного кредитування:
а) Оскільки обсяг первинної заставної становить 35 млн.грн., це дозволяє комерційному банку емітувати вторинні іпотечні цінні папери – короткостровові (до 1 року) іпотечні сертифікати та залучити додаткові кошти для розширення кредитування;
б) оформлення другої та наступних заставних між банком та ВАТ „Янцівський гранітний кар’єр” має на меті переоформлення іпотечного кредиту по схемі „поглинаючі умови”, тобто ставка кредитування підвищується по „ризиковій” схемі компенсації загальної суми іпотечного кредиту з врахуванням позитивного ефекта кредитоспроможності підприємства:
- кредит 7,5 млн.грн. – річна ставка 22% (вихідні умови кредитування під першу заставну), строк повернення – рівними частками на протязі 5 років;
- кредит 7,5 млн.грн.+ 1 млн. грн.(на початок другого року) – річна ставка 27%, строк повернення залишку – рівними частками на протязі 4 років;
- кредит 7,5 млн.грн.+ 2 млн. грн.(на початок третього року року) – річна ставка 30%, строк повернення залишку – рівними частками на протязі 3 років;
- кредит 7,5 млн.грн.+ 3 млн. грн.(на початок четвертого року) – річна ставка 33%, строк повернення залишку – рівними частками на протязі 2 років;
- кредит 7,5 млн.грн.+ 4 млн. грн.(на початок п’ятого року) – річна ставка 36%, строк повернення залишку – рівними частками на протязі 1 року;
Враховуючі, що джерелом повернення іпотечного кредиту по розділу 3.2 є амортизаційні відрахувння, запропонована схема компенсації суми кредиту дозволяє використовувати амортизаційні відрахування на розширення обсягу основних засобів та обсягів виробництва, тобто використати фінансові кошти додаткового кредитування за рахунок іпотечних цінних паперів для підвищення фінансових результатів.
В табл.К.1- К.7 Додатку К наведені результати розрахунку ефективності розширеного варіанта інвестиційного проекту.
3.4 Порівняльна оцінка ефективності схем іпотечного багатозаставного та інвестиційного кредитування
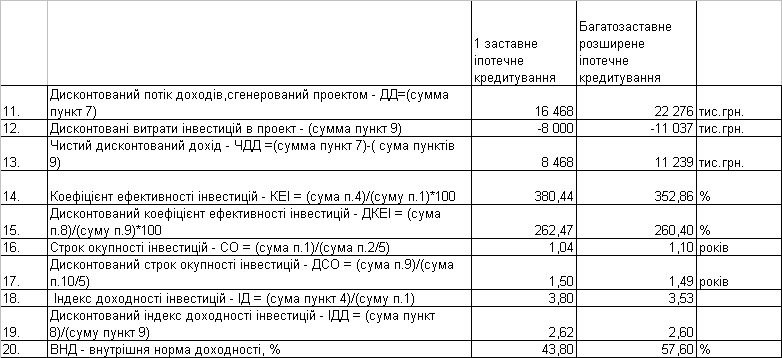
В табл. 3.8 наведені результати порівняння показників інвестиційного та розширеного інвестиційного проекту.
Таблиця 3.8 – Порівняльні показники ефетивності однозаставного та багатозаставного іпотечного кредиту
На рис.3.4 наведений вихідний графік результатів дипломного дослідження доцільності та високої ефективності розвитку зовнішньоекономічної діяльності ВАТ “Янцівський гранітний кар’єр” за рахунок використання іпотечного кредитування під заставу ліквідної іпотеки – титулу власності на корисні копалини, розташовані на земельній ділянці, яка надається в іпотеку.
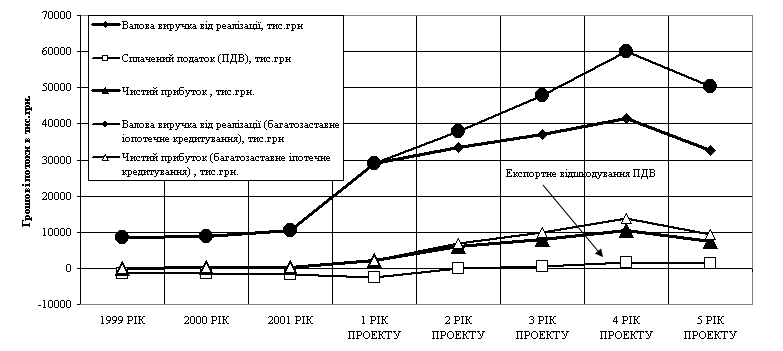
Рис. 3.4 - Підвищення показників розширеного інвестиційного проекту при впровадженні розширеного іпотечного кредитування на основі багатозакладної схеми іпотечного кредитування
Висновки розділу 3
1) Використання механізму фінансування інвестиційних проектів підприємств за рахунок іпотеки дозволяє їм використати фінансовий важіль залучених коштів для технічного переозброєння виробництва та виходу з новою конку рентноздатною продукцією на світовий ринок;
2) Механізм багатозаставного іпотечного кредитування дозволяє підвищити показники інвестиційного проекту по чистому дисконтованому доходу ЧДД на 20-25% ( з 8,5 млн.грн. до 11,3 млн.грн.) та підвищити внутрішню норму доходності проекта з 43,8 % до 57,6 % при розрахунковому очікуванні 12 % річних;
ВИСНОВКИ
Фінансова система більшості країн світу сьогодні формується іпотечними зобов'язаннями. Статистика сучасних фінансових ринків говорить про те, що понад 80% зобов'язань, що обертаються на ринку капіталів, це зобов'язання, забезпечені іпотекою, більше половини всіх кредитів, що видаються країнами Європейського союзу - це іпотечні кредити. Обсяг портфелів іпотечних кредитів в країнах Європейського союзу складає біля 400 млрд.євро, що дорівнює 40% ВВП Об'єднаної Європи. Статистика дає можливість стверджувати, що в основі сучасного фінансового ринку лежать зобов'язання, забезпечені іпотекою.
Нерухомість є віссю, на якій будуються відносини кредитора і боржника. Нормальне функціонування іпотечної фінансової системи має багато позитивного - це і дешеві довгострокові кредити, і зростаючі обсяги житлового будівництва, задоволення попиту на житло. На думку міжнародних експертів, розвиток економіки в країні може проходити за двома сценаріями: коли іпотечний ринок розвивається нормально, його обсяги ростуть, збільшуються, або складається ситуація, в якій існують фактори, що стримують динаміку росту, тобто іпотечного ринку просто не існує.
Дослідження, проведені у дипломній роботі, показують високу ефективність застосування механізму іпотечного кредитування під іпотеку титулів власності на землі та об’єкти, що нерозривно з нею пов’язані (перспективні запаси корисних копалин, які ще не добуті за період іпотечного кредитування), для довгострокового фінансування інвестиційних проектів розвитку підприємництва в області добичі та обробки корисних копалин.
Так проведений аналіз показав, що досліджене підприємство ВАТ „Янцівський гранітний кар’єр” для отримання необхідного фінансування, замість застави всієї товарної продукції та частини основних засобів, може використати довгострокове іпотечне кредитування, при цьому оцінка вартості наявної іпотечної застави нового типу (перспективні запаси корисних копалин, які ще не добуті за період іпотечного кредитування), яку має підприємство, показує, що вона в 5-10 разів більше, ніж сума необхідного кредиту.
Запропоновані та проаналізовані в дипломному проекті шляхи розвитку іпотечного кредитування суб’єктів підприємницької діяльності основані на перспективній схемі використання вторинних цінних паперів – іпотечних сертифікатів:
- під першу заставну надається довгостроковий кредит суб’єкту підприємницької діяльності для здійснення інвестиційного проекту;
- на суму першої заставної формується іпотечний пул та банком випускаються на ринок короткострокові іпотечні цінні папери – іпотечні сертифікати;
- отримані банком кошти від розташування іпотечних цінних паперів при позитивній доходності проекту та своєчасному поверненню частки виданого кредиту та сплати процентів – направляються на розширення кредиту, але при умові підвищення процентної ставки;
- при такій схемі підприємство має можливість використати кошти амортизаційних відрахувань на розширення раніше запланованих обсягів виробництва та отримання надпланового прибутку;
Проведена в дипломній роботі оцінка поточного стану привабливості іпотечного кредитування для комерційних банків та для фінансування діяльності суб’єктів господарювання показала, що:
- підприємства можуть ефективно використати іпотеку як засіб рефінансування коштів, направлених при організації діяльності на придбання основних засобів, будівель, споруд, земельних участків тощо;
- банківська система має можливість використати мультиплікатор підвищення доходності за рахунок не тільки кредитних процентів, але і доходів від продажу первинних цінних паперів –заставних та вторинних цінних паперів – іпотечних сертифікатів короткострокового рефінансування виданих грошових кредитів;
Розбудова ефективної системи іпотечного кредитування сприятиме вирішенню наступних стратегічних завдань:
- залучення довгострокових фінансових ресурсів національних та іноземних інвесторів в економіку України;
- підвищення платоспроможного попиту населення та вирішення на цій основі проблеми забезпечення житлом;
- активізація ринку нерухомості;
- розвиток фондового ринку та ринку фінансових послуг, зокрема банківського, небанківського секторів;
- стимулювання розвитку економіки в цілому та, зокрема, будівельної і пов’язаних з нею галузей економіки, аграрного сектору.
Протягом останніх років в Україні почалося формування правової бази, необхідної для системи іпотечного кредитування. У 2003 році прийняті Закони України "Про іпотеку", “Про іпотечне кредитування, операції з консолідованим іпотечним боргом та іпотечні сертифікати” та “Про фінансово-кредитні механізми і управління майном при будівництві житла та операціях з нерухомістю”, „Про забезпечення вимог кредиторів та реєстрацію обтяжень”.
Поточними проблеми правового та економічного характеру в іпотечному кредитуванні, які потребують нагального вирішення, за результатами аналізу дійсного дипломного проекту є:
(1) створення єдиної державної системи реєстрації прав власності на нерухоме майно та їх обмежень,
(2) запровадження в господарський обіг іпотечних цінних паперів,
(3) функціонування Земельного кадастру,
(4) створення бюро кредитних історій,
(5) іпотечного кредитування об'єктів незавершеного будівництва, вже зараз суттєво стримують розвиток ринку іпотечного кредитування в Україні.
Окрім цього, земельна іпотека в Україні до цього часу майже не розвивалася через мораторій на продаж сільськогосподарських земель, який згідно із Земельним кодексом повинен був діяти до 01.01.2005, але пролонгований до 2008 -2010 року згідно з Постановою Верховної ради України у серпні 2004 року. Немає правового механізму оцінки земель з врахуванням природних запасів корисних копалин, які можуть бути здобуті на них.
Найбільш важливим для ефективного росту багатозаставного іпотечного кредитування є вторинний фондовий ринок торгівлі іпотечними цінними паперами, що дозволить короткострокове рефінансування банків, які „заморозили” кошти виданих довгострокових іпотечних кредитів в ліквідних об’єктах нерухомості.
Проведена в дипломному проекті оцінка параметрів та ефективність багаторазової іпотеки для розширення іпотечного кредитування інвестиційного проекту показала на прикладі ВАТ „Янцівський гранітний кар’єр”, що:
- використання механізму фінансування інвестиційних проектів підприємств за рахунок іпотеки дозволяє їм використати фінансовий важіль залучених коштів для технічного переозброєння виробництва та виходу з новою конкурентноздатною продукцією на світовий ринок;
- механізм багатозаставного іпотечного кредитування дозволяє підвищити показники інвестиційного проекту по чистому дисконтованому доходу ЧДД на 20-25% ( з 8,5 млн.грн. до 11,3 млн.грн.) та підвищити внутрішню норму доходності проекта з 43,8 % до 57,6 % при розрахунковому очікуванні 12 % річних;
СПИСОК ЛІТЕРАТУРИ
1. ЗАКОН УКРАЇНИ „Про іпотечне кредитування, операції з консолідованим іпотечним боргом та іпотечні сертифікати” // від 19 червня 2003 року N 979-IV.
2. ЗАКОН УКРАЇНИ „Про іпотеку” // від 5 червня 2003 року N 898-IV.
3. ЗАКОН УКРАЇНИ „Про фінансово-кредитні механізми і управління майном при будівництві житла та операціях з нерухомістю” // від 19 червня 2003 року N 978-IV.
4. ЗАКОН УКРАЇНИ „Про страхування” // від 7 березня 1996 року N 85/96-ВР (Законом України від 4 жовтня 2001 року N 2745-III цей Закон викладено у новій редакції), із змінами і доповненнями, внесеними Законами України станом на 1 липня 2004 року N 1971-IV.
5. ЗАКОН УКРАЇНИ „Про оцінку майна, майнових прав та професійну оціночну діяльність в Україні” // від 12 липня 2001 року N 2658-III(Із змінами і доповненнями, внесеними Законами України станом від 9 вересня 2004 року N 1992-IV).
6. ЗАКОН УКРАЇНИ „Про заставу” // від 2 жовтня 1992 року N 2654-XII (Із змінами і доповненнями, внесеними Законами України станом від 18 листопада 2003 року N 1255-IV).
7. Закон України “ Про банки та банківську діяльність” // від 7 грудня 2000 року N 2121-III.
8. Господарський кодекс України // від 16.01.2003 р. № 436.
9. ЦИВІЛЬНИЙ КОДЕКС УКРАЇНИ // від 16 січня 2003 року N 435-IV (Із змінами і доповненнями, внесеними законами України станом від 12 травня 2004 року N 1713-IV, ОВУ, 2004 р., N 25, ст. 1629).
10. ЖИТЛОВИЙ КОДЕКС УКРАЇНСЬКОЇ РСР// 30 червня 1983 р. N 5464-Х (Із змінами і доповненнями, внесеними Законами України станом від 29 червня 2004 року N 1925-IV, ОВУ, 2004 р., N 29, ст. 1953).
11. ЗЕМЕЛЬНИЙ КОДЕКС УКРАЇНИ // від 25 жовтня 2001 року N 2768-III (Із змінами і доповненнями, внесеними Законами України станом від 12 травня 2004 року N 1709-IV, ОВУ, 2004 р., N 22, ст. 1486).
12. Інструкція про порядок регулювання діяльності банків в Україні//Постанова Правління Національного банку України від 28.08.2001 N 368.
13. КОНЦЕПЦІЯ створення національної системи іпотечного кредитування // розпорядження Кабінету Міністрів України від 10 серпня 2004 р. № 559-р.
14. План рахунків в комерційних банках України +Інструкція “ Правила застосування Плану рахунків в комерційних банках України” // Постанова правління НБУ № 388 від 21.11.1997 в редакції змін Постанови НБУ від 10 січня 2002 року N 11).
15. Положення “ Про кредитування” // Постанова Правління НБУ № 246 від 28.09.1995 в редакції змін Постанови НБУ від 4 грудня 2001 року N 495.
16. Про затвердження Порядку формування фондів житла для тимчасового проживання та Порядку надання і користування житловими приміщеннями з фондів житла для тимчасового проживання //КАБІНЕТ МІНІСТРІВ УКРАЇНИ ПОСТАНОВА від 31 березня 2004 р. N 422.
17. Про затвердження Тимчасового порядку державної реєстрації іпотек // КАБІНЕТ МІНІСТРІВ УКРАЇНИ ПОСТАНОВА від 31 березня 2004 р. N 410.
18. Про стандартну (типову) форму бланка заставної // Рішення Державної комісії з цінних паперів та фондового ринку від 4 вересня 2003 року N 363.
19. Положення (стандарт) бухгалтерського обліку 1 "Загальні вимоги до фінан сової звітності", Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000.
20. Положення (стандарт) бухгалтерського обліку 2 "Баланс", Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000.
21. Положення (стандарт) бухгалтерського обліку 3 " Звіт про фінансові результати «, Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000.
22. Щодо обліку іпотеки // НАЦІОНАЛЬНИЙ БАНК УКРАЇНИ ЛИСТ від 12.03.2004 р. N 12-112/435-2327.
23. Баканов М.И., Шеремет А.Д. Теория экономического анализа: учебник. – М.: Финансы и статистика, 1996.
24. Бланк И. Инвестиционный менеджмент. – К.: МП «ИТЕМ» ЛТД, 1995.
25. Бойчук І.М. Харів П.С., Хопчан М.І. Економіка підприємств. – Львів: В-во “Сполом”, 1998.
26. Волков С.С. Іпотечне кредитування в Україні: передумови, ризики та перспективи // Український дiловий тижневик "Контракти" / № 35 вiд 30-08- 2004.
27. Глазунов В.М. Финансовый анализ и оценка риска реальных инвестиций. – М.: «Финстат-Информ», 1997.
28. Євтух О.Т. Іпотека – механізм ефективного використання ресурсів – Луцьк, «Волинська обласна друкарня», 2001, 305 с.
29. Євтух О.Т. Доходна