Определение показателей по страхованию
Подсчитываем нетто-ставку на 100 руб. страховой суммы с учётом рисковой надбавки:
ТНС=ТНС+ТР;
ТНС = 1.21 + 1.26 = 2.47 р.
Так как расходы на ведение страховых дел заданы в общей нагрузке, то формула по вычислению брутто-нагрузки выглядит следующим образом:
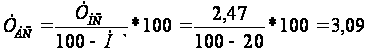 р.
Ответ: убыточность страховых сумм составила 1,21 со 100 руб. страховой суммы; нетто-ставка составила 2,47 руб. на 100 руб. страховой суммы; тарифная ставка составила 3,09 руб. со страховой суммы.
Задача 26. Определить среднюю убыточность страховой суммы при следующих показателях:
| Год | Страховая сумма, тыс. р. | Выплачено страхового возмещения, тыс. р. | Убыточность страховой суммы, % |
| 2003 | 5220 | 65 | 1,25 % |
| 2004 | 4240 | 30 | 0,71 % |
| 2005 | 4360 | 21 | 0,48 % |
| 2006 | 6310 | 40 | 0,63 % |
| 2007 | 6130 | 25 | 0,41 % |
Решение:
Убыточность страховой суммы находится по формуле:
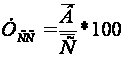 .
 2003г.
= 65 / 5220 * 100= 1,25
2004г.
= 30 / 4240 * 100 = 0,71
2005г.
= 21 /4360 * 100 = 0,48
2006г.
= 40/6310 * 100 = 0,63
2007г.
= 25/6130 * 100 = 0,41
Затем сложили все данные убыточности страховой суммы и получили среднюю убыточность страховой суммы
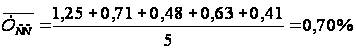
Ответ: средняя убыточность страховой суммы равна 0,7%.
Задача 27. Портфель страховщика складывается из трех однородных страховых рисков с оценкой 400000, 625000, 800000 рублей.
Страховщик определил максимальный уровень собственного участия (собственное удержание) в покрытии рисков 500000 рублей. Квота 20 % от страхового портфеля передана в перестрахование. Определить сколько перестраховщик принял по каждой группе риска в перестрахование. Определить собственное удержание цедента в покрытии риска.
Решение:
При квотном договоре страховая компания передаёт в перестрахование в согласованной с перестраховщиком доле все без исключения принятые на перестрахование риски по определённому виду страхования. Поэтому в первой группе риск оказался излишне перестрахованный, так как первоначальная страховая сумма в этой группе 400 млн. руб. была ниже установленного для данного портфеля лимита собственного участия цедента. Собственное участие цедента в покрытие первого риска:
400-400*20/100=320 тыс. р., перестраховщик принял 80 тыс. р.
Во втором риске перестраховщик принял:
625*20/100=125 тыс. р.
Квотное перестрахование повлекло за собой снижение страховой суммы, а также собственное участие цедента до
625-125=500 тыс. руб., т. е. до принятого норматива.
В третьем риске перестраховщик принял:
640*20/100=160 тыс. руб.,
Собственное удержание цедента составило 800-160=640 тыс. руб.
Страховая сумма даже после заключенного договора квотного перестрахования превышает лимит собственного участия цедента.
Задача 28. Если собственное удержание страховщика 500000 рублей, то в рисках, обладающих суммой 1 млн. рублей, доли участия перестраховщика и цедента - по 500000 рублей. Определить процент перестрахования. Определить процент перестрахования, если риск застрахован на 2 млн. рублей. Объяснить необходимость определения процента перестрахования.
Решение:
Процент перестрахования - это отношение доли участия перестраховщика к страховой сумме данного риска. В первом случае процент перестрахования составляет:
500/1000*100=50%.
Если риск застрахован на 2 млн. руб., доля цедента 500 тыс. руб., а доля перестраховщика - 1500 тыс. руб., то процент перестрахования составит 75 %.
Процент перестрахования составляет основу для взаиморасчетов между цедентом и перестраховщиком, как по перестраховочным платежам, так и по выплате страхового возмещения.
Задача 29. Заключен договор эксцедента убытка. Участие цедента в приоритете (собственное участие цедента в покрытии ущерба) составляет 0,5 млн. Верхняя граница ответственности перестраховщика (лимит перестраховочного покрытия) - 1 млн. долларов. Определить сумму страхового возмещения цедента и перестраховщика, если ущерб составил:
1) 0,2 млн. дол.
2) 1,4 млн. дол.
3) 2,0 млн. дол.
Решение:
1) 0,2 млн. дол. перестраховщик в возмещении убытка не участвует.
2) 1,4 млн. дол.: 1млн. дол. - возмещение перестраховщика; 0,4 млн. дол. -цедент.
3) 2,0 млн. дол.: перестраховщик возмещает 1млн. дол.; цедент 0,5 млн. дол. и 0,5 млн.дол. дополнительная ответственность цедента.
Задача 30. Заключен договор эксцедента убыточности. Перестраховщик принимает обязательство выровнять цеденту превышение убыточности сверх установленного лимита - Stop-loss 05 %. Определить ответственность цедента и цессионера, если убыточность составила:
1). 103 %
2). 125 %
3). 150 % (максимальная сумма личной ответственности перестраховщика 105 - 125.%)
Решение:
Наличие установленного лимита означает, что убыточность до 105 % будет покрываться цедентом исключительно за счёт собственных источников (фондов). Если в данном календарном году убыточность превысила 105 %. то все превышения сверх этой цифры покрываются перестраховщиком но условиям заключённого договора. В целях охраны интересов перестраховщика в договор довольно часто вводятся ограничения, определяется максимальная сумма личной ответственности.
1) В этом случае убыточность меньше установленного лимита, поэтому убыточность покрывается полностью за счёт цедента.
2) В этом случае убыточность больше установленного лимита на 125 –105 = 20 %. поэтому цедент покрывает 105 %, а цессионер - 20 %, так как максимальная сумма ответственности цессионера 30 %.
3) В этом случае цессионер покрывает только 30 % от общей убыточности, цедент покрывает 105 % и дополнительно 25 % (150 % – 125 %), что составляет превышение верхнего лимита ответственности перестраховщика.
Размещено на