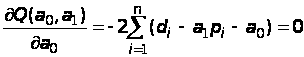Статистичне вивчення показників діяльності акціонерних банків (на прикладі вибірки банків України)
де Хi — індивідуальне значення ознаки кожної одиниці сукупності;
n — число одиниць сукупності.
Здатність середніх величин зберігати властивості статистичних сукупностей називають визначальною властивістю.
Статистичні групування, за допомогою яких виявляють взаємозв’язки між ознаками, називають аналітичними [3].
Групування зводиться до утворення оптимального числа груп для кожного конкретного випадку з таким розрахунком, щоб групові середні носили не випадковий характер і щоб групувальна ознака проявила себе повною мірою.
Середньозважена
величина факторної
ознаки
 згідно
з даними таблиць
інтервальних
групувань
розраховується
як (
 частота значень
х в кожному
інтервалі) [7]:
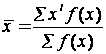 (3.3)
Середньозважена величина вибірки методом моментів розраховується на основі таблиць групування по формулі [7]:
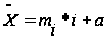 (3.4)
де mi момент першого порядку для групування i – груп вибірки
а – один із показників середніх величин інтервалів в вибірці, для спрощення вибираємо показник на одному з кінцевих інтервалів
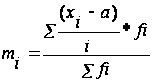 (3.5)
3.3.2 Моди і медіани рядів ринкового курсу акцій та рівнів рентабельності статутного капіталу банку
До характеристик центру розподілу відносять середню, моду та медіану.
Середня величина характеризує типовий рівень ознаки в сукупності.
Мода – це найпоширеніше значення ознаки, тобто варіанта, яка в ряду розподілу має найбільшу частоту. В інтервальному ряду за найбільшою частотою визначається модальний інтервал.
Моду обчислюють за наступною формулою [2]:
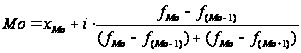 (3.6)
де і – величина інтервалу; fMo – частота модального інтервалу; fMo1 – частота інтервалу, що передує модальному; fMo+1 – частота інтервалу, наступного за модальним.
Моду визначають за гістограмою розподілу.
Медіана – це варіанта, яка припадає на середину упорядкованого ряду розподілу і ділить його на дві рівні за обсягом частини. В інтервальному ряду визначається медіанний інтервал.
Положення медіани визначається її номером [2].
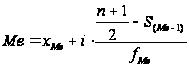 (3.7)
де xMe – нижня границя медіанного інтервалу; і – величина інтервалу; S(Me1) – накопичена частота інтервалу, що передує медіанному; f – частота медіанного інтервалу.
3.3.3 Середнє лінійне відхилення, дисперсія, середньоквадратичне відхилення та коефіцієнт варіації рядів ринкового курсу акцій та рентабельності статутного капіталу
Середня величина в кожний момент часу чи на визначеному (коротко-строковообмеженому) інтервалі часу характеризується наступними параметрами [7]:
розмах варіації;
середнє лінійне відхилення;
середнє квадратичне відхилення;
дисперсія;
коефіцієнт варіації.
Для вимірювання та оцінки варіації використовують абсолютні та відносні характеристики. До абсолютних відносяться: варіаційний розмах, середнє лінійне та середнє квадратичне відхилення, дисперсія; відносні характеристики представлені низкою коефіцієнтів варіації.
Варіаційний розмах характеризує діапазон варіації, це різниця між максимальним і мінімальним значеннями ознаки [2]:
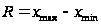 (3.8)
Узагальнюючою мірою варіації є середнє відхилення індивідуальних значень ознаки від центру розподілу.
Середнє лінійне відхилення [2]:
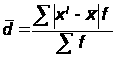 (3.9)
Середнє квадратичне відхилення [2]:
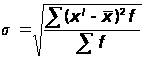 (3.10)
Середній квадрат відхилень – дисперсія [2]:
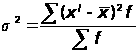 ,
(3.11)
де
 середнє арифметичне
інтервального
ряду розподілу,
f – частота.
Середнє лінійне та середнє квадратичне відхилення – іменовані числа (в одиницях вимірювання ознаки).
Дисперсія і середнє квадратичне відхилення призначені для вимірювання варіації оцінки. середнє квадратичне відхилення є мірилом надійності середньої. Чим менше середнє квадратичне відхилення, тим повніше середня арифметична відображає всю сукупність. Всі показники варіації – розмах варіації, середнє лінійне відхилення, середній квадрат відхилення та середнє квадратичне відхилення завжди виражаються в тих одиницях виміру, в яких виражені вихідні дані ряду та середні. Всі вони є абсолютним виміром варіації.
Порівнюючи варіації різних ознак або однієї ознаки у різних сукупностях, використовують відносні характеристики варіації. Коефіцієнти варіації розраховуються як відношення абсолютних, іменованих характеристик до центру розподілу і часто виражаються процентами:
Коефіцієнт осциляції [7]:
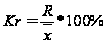 (3.12)
Лінійний коефіцієнт варіації [7]:
 (3.13)
Квадратичний коефіцієнт варіації [7]:
 (3.14)
Коефіцієнт варіації є в певній мірі критерієм типовості середньої. Якщо коефіцієнт дуже великий, то це означає, що середня характеризує сукупність за ознакою, яка суттєво змінюється у окремих одиниць.
Згідно з [7], cукупність вважається однорідною для розподілів близьких до нормального, коли величина коефіцієнта варіації не перевищує 33%.
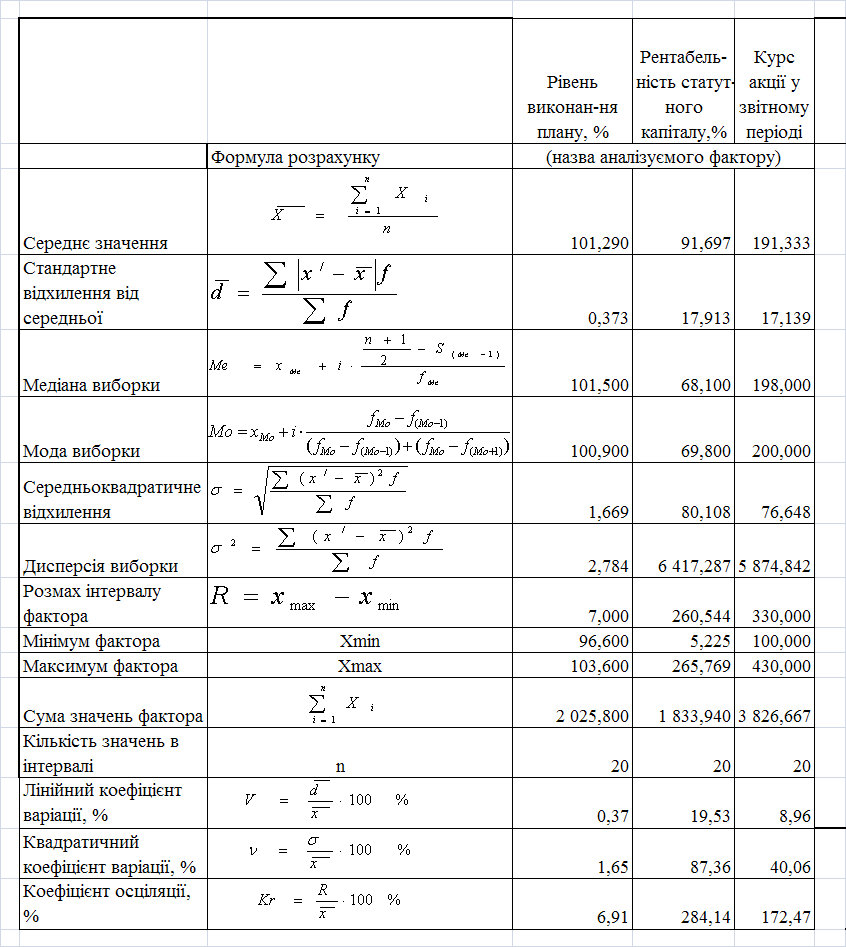
В табл.3.4 наведені розраховані за вищенаведеними формулами в «електронних таблицях» EXCEL2007 характеристики досліджуємих рядів розподілу характеристик банків.
Таблиця 3.4 Характеристики розподілу рядів ринкового курсу акцій та рентабельності статутного капіталу в аналізуємій вибірці банків
РОЗДІЛ 4. КОРЕЛЯЦІЙНИЙ АНАЛІЗ ЗМІН РИНКОВОГО КУРСУ АКЦІЙ КОМЕРЦІЙНОГО БАНКУ ТА ЇЇ ЧИННИКІВ
4.1 Рангова кореляція зв’язку між рентабельністю та рівнем виконання плану росту ринкового курсу акції банку
Лінійний коефіцієнт кореляції Пірсона між факторною X та результативною Y ознакою обчислюється за формулою [8] (з врахуванням даних проміжних розрахунків, наведених в таблиці. 3.4):

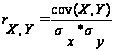 (4.1)
де
 дисперсія
вибірки величин
Х; (4.2)
 дисперсія
вибірки величин
Y; (4.3)
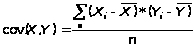 коваріація
виборок X,Y (4.4)
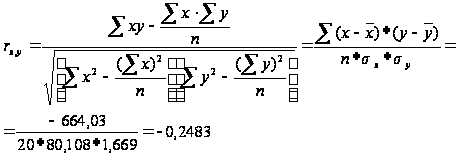 (4.5)
Лінійний коефіцієнт кореляції чим ближче до 1, тим тісніше зв’язок. Знак коефіцієнта вказує напрямок зв’язку: знак “+” відповідає прямій залежності, знак ““ – оберненій залежності [8]. Таким чином, між факторною ознакою Х (рівень виконання плану росту ринкової вартості статутного капіталу) та результативною ознакою Y (рентабельність статутного капіталу банку) вихідної вибірки задачі існує обернена кореляційна залежність низької щільності.
Ранговий
коефіцієнт
кореляції
Спірмена
 ,
як і звичайний
коефіцієнт
кореляції,
характеризує
залежність
між вибірками
випадкових
величин [8].
Нехай
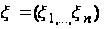 і
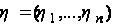 вибірки з неперервних
розподілів
(при цьому розподіл
відмінний від
нормального).
Кожному значенню
 поставимо у
відповідність
його ранг
 у варіаційному
ряду
 .
Аналогічно,
кожному значенню
 поставимо у
відповідність
його ранг
 у варіаційному
ряду
 .
Вибірковим
значенням
рангового
коефіцієнта
кореляції
Спірмена
називають
величину [8]:
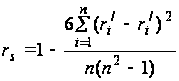 (4.6)
Коефіцієнт
 – непараметрична
міра залежності
між
 і
 .
Гіпотеза
 при альтернативній
гіпотезі
 перевіряється
за допомогою
статистики
[8]:
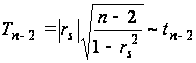 (4.7)
Якщо
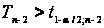 ,
то гіпотеза
відхиляється
(тобто між
і
існує рангова
кореляційна
залежність),
і не відхиляється
в супротивному
разі. Рівень
значущості
критерію
 ,
 –
верхня
 границя
розподілу
Стьюдента з
 ступенями
вільності.
Порахуємо коефіцієнт Спірмена між X1 (рівень виконання плану росту ринкової вартості статутного капіталу) і Y (рівень рентабельності статутного капіталу) з таблиці 3.1 з використанням пакету «Статистика» [12].
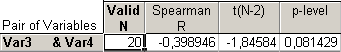
Valid N – обсяг вибірок;
Spearman
R – коефіцієнт
рангової кореляції
Спірмена
;
t(N2)
– статистика
 для перевірки
гіпотези
;
plevel
– рівень, який
відповідає
статистиці
.
Оскільки
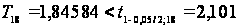 ,
то гіпотеза
не відхиляється
(або, що те ж саме,
рlevel > 0,05, тому гіпотеза
не відхиляється).
Ранговий кореляційний зв'язок між X1 і Y є незначущим.
Порахуємо коефіцієнт Спірмена між X2 (рівень ринкового курсу акцій банків) і Y(рентабельність статутного капіталу банку) з таблиці 3.1 з використанням програмного пакету «Статистика» [12].
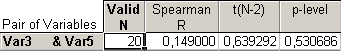
Оскільки
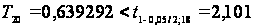 ,
то гіпотеза
не відхиляється
(або, що те ж саме,
рlevel > 0,05, тому гіпотеза
не відхиляється).
Ранговий кореляційний зв'язок між X2 і Y є незначущим.
Як показують результати, наведені на графіках на рисунках 4.1–4.3, коефіцієнт детермінації R2 (формула 4.19) для знайдених лінійних та нелінійних рівнянь регресії також ідентифікує дуже низьку щільність кореляційного зв’язку [2].
Отже, в дослідженій вибірці банків:
рівень виконання плану зростання ринкової вартості статутного капіталу та ринковий курс акції практично не мають кореляції.
рівень рентабельності статутного капіталу банку та ринковий курс акції практично не мають кореляції.
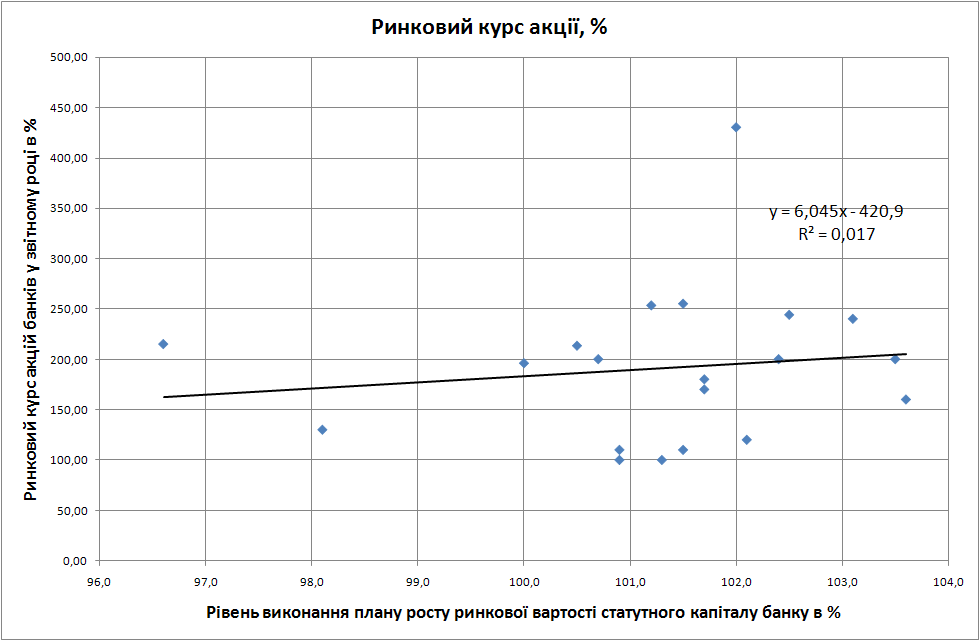
Рис. 4.1. Лінійна регресійно-кореляційна залежність ринкового курсу акцій банків від рівня виконання плану росту ринкової вартості статутного капіталу банку у звітному році (побудовано в EXCEL2007)
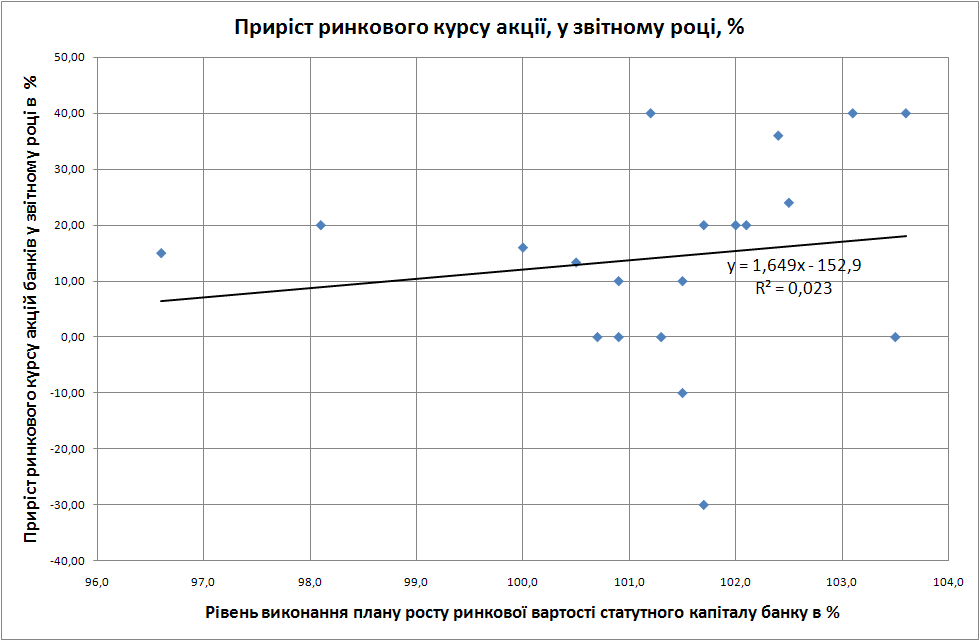
Рис. 4.2. Лінійна регресійно-кореляційна залежність приросту ринкового курсу акцій банків від рівня виконання плану росту ринкової вартості статутного капіталу банку у звітному році (побудовано в EXCEL2007)
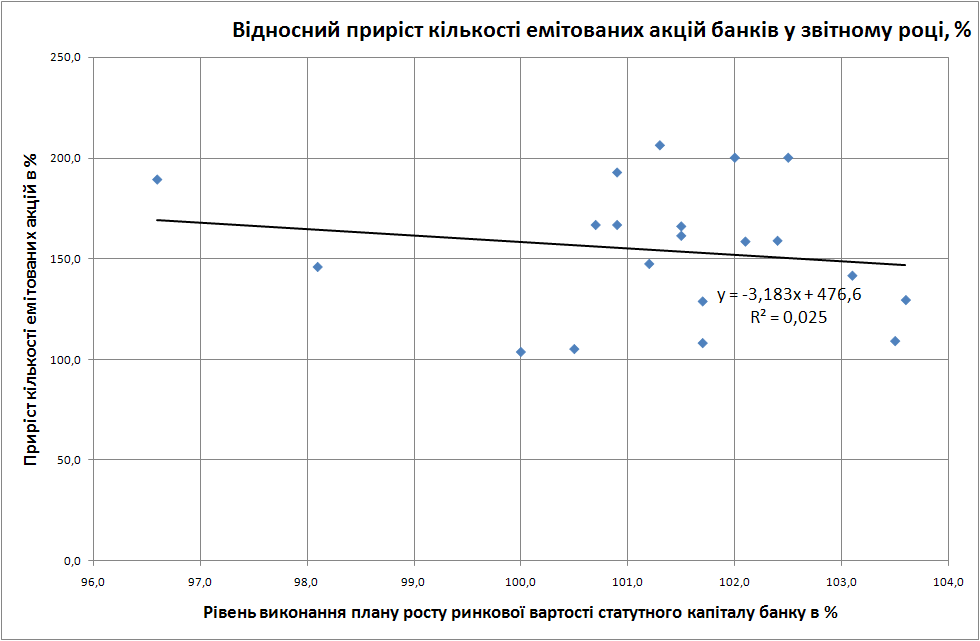
Рис. 4.3. Лінійна регресійно-кореляційна залежність відносного приросту кількості емітованих акцій банків від рівня виконання плану росту ринкової вартості статутного капіталу банку у звітному році (побудовано в EXCEL2007)
4.2 Аналіз кореляційної залежності між рентабельністю статутного капіталу та ринковим курсом акції банку
Лінійний коефіцієнт кореляції Пірсона між факторною X та результативною Y ознакою обчислюється за формулою [8] (з врахуванням даних проміжних розрахунків, наведених в табл.3.4):
(4.8)
де
дисперсія
вибірки величин
Х; (4.9)
дисперсія
вибірки величин
Y; (4.10)
коваріація
виборок X,Y (4.11)
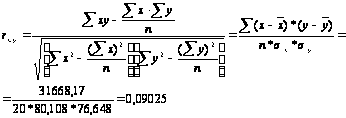 (4.12)
Лінійний коефіцієнт кореляції чим ближче до 1, тим тісніше зв’язок. Знак коефіцієнта вказує напрямок зв’язку: знак “+” відповідає прямій залежності, знак ““ – оберненій залежності [8].
Таким чином, між факторною ознакою Х (рентабельність статутного капіталу) та результативною ознакою Y (ринковий курс акції банку) вихідної вибірки задачі існує пряма кореляційна залежність дуже низької щільності.
Одновимірна лінійна регресійна модель представляється як [10]:
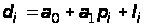 ,
(4.13)
де
 – постійна
складова доходу
 (початок відліку);
 – коефіцієнт
регресії;
 –
відхилення
фактичних
значень надою
від оцінки
(математичного
сподівання)
 середньої
величини надою
в і тому хазяйстві.
Існують
різні способи
оцінювання
параметрів
регресії.
Найпростішим,
найуніверсальнішим
є метод найменших
квадратів [3].
За цим методом
параметри
визначаються
виходячи з
умови, що найкраще
наближення,
яке мають
забезпечувати
параметри
регресії,
досягається,
коли сума квадратів
різниць
між фактичними
значеннями
доходу та його
оцінками є
мінімальною,
що можна записати
як
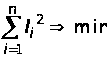 .
(4.14)
Відмітимо,
що залишкова
варіація (4.14) є
функціоналом
 від параметрів
регресійного
рівняння:
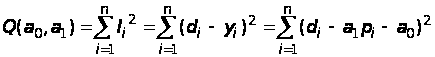 (4.15)
За методом
найменших
квадратів
параметри
регресії
і
є розв’язком
системи двох
нормальних
рівнянь [3]:
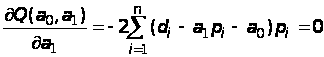 ,
(4.16)