Банки и банковская система. Интернет-банкинг. Пластиковые карты
На конец прошлого года в России было выпущено около 35 млн банковских карт, что на 11,1 млн больше, чем в 2003 году. В 2004 году хотя и наблюдался значительный рост (на 45%) количества совершенных при помощи пластика операций, но основная их масса приходилась на снятие наличных в банкоматах. Так, в 2003 году россияне использовали карты 120,4 млн раз и только 15,5 млн раз пришлось на операции в торгово-сервисной сети. В 2004 году карты были использованы 175,5 млн раз, при этом в торговле или для оплаты услуг — всего 26,1 млн раз соответственно.19
При этом статистика ЦБ РФ показывает, что доля безналичной оплаты товаров и услуг в общем объеме использования карт остается практически неизменной. Так, в 2001 году на безналичную оплату товаров и услуг приходилось около 15,3% от общего количества транзакций, в 2002 году — около 15,2%, в 2003 году — примерно 12,9%, в 2004 — 14,9%.
По данным ФАС, лидерство на российском рынке международных платежных систем принадлежит VISA (85% рынка по оборотам и 62% — по количеству эмитированных карт). Второе место у Mastercard (15 и 38% соответственно).
Однако количество владельцев пластиковых карт, воспринимающих их как платежный инструмент, пока недостаточно велико. По результатам исследования выяснилось, что более 2/3 населения используют пластиковые карты лишь для получения заработной платы и пенсии. Помимо этого пластиковые карты служат для снятия наличных денег в банкомате (43%), а также используются как место хранения денег (25%). Примечательно, что среди москвичей более 45% пользователей банковским пластиковыми картами вообще не делают покупок по пластиковой карте.
Эти показатели говорят о том, что россияне пока еще в полной мере не рассматривают банковские карты как альтернативу наличным. Культура оплаты товаров и услуг пластиковыми картами в нашей стране только начинает формироваться. 20
Несмотря на оптимистические настроения, господствующие среди участников рынка, ряд аналитиков предпочитают говорить о нарастающих серьезных диспропорциях, которые со временем могут существенным образом сказаться на темпах роста отечественного карточного бизнеса. В первую очередь, это связано с тем, что расширение карточного оборота сейчас происходит, главным образом, за счет малодоходных «зарплатных» проектов, когда картой пользуются всего лишь два раза в месяц — для обналичивания аванса и получки. А вот доля гораздо более доходных операций по приобретению в торговой сети товаров (прил. 1 диаграмма 3) по платежным картам в совокупном обороте в последние годы довольно устойчиво сокращается.
Более того, с учетом инфляции реальная стоимость товаров, приобретенных на одну карту, в последние годы снизилась почти в 1,3 раза, или на 144 рубля. Об этом свидетельствует прил. 1диаграмма 4.
Темпы роста в регионах, наиболее обеспеченных платежными картами, существенно ниже, чем в регионах, которые делают лишь первые шаги в пластиковом бизнесе, очень хорошо показывают диаграммы 5 и 6. В Москве и Московской области, Санкт-Петербурге и Тюменской области (первой тройке лидеров по состоянию на III квартал 2004 года), которые уже обогнали Восточную Европу по количеству карт, приходящихся на 100 человек, темпы роста в последние четыре года оказались в 4—8 раз ниже, чем в гораздо более отсталых Северной Осетии, Карачаево-Черкессии и Дагестане, занимающих в этом рейтинге три последних места (если не считать Ингушетии, где этого вида бизнеса в 2001 году еще не существовало).21
Согласно результатам опросов среди москвичей 18-60 лет обладателями кредитной карты являются 18,1% (940 тыс. чел.). Чаще всего респонденты отмечали, что банком-эмитентом их кредитки являются Альфа-Банк, Банк Москвы, МДМ-банк или Ситибанк.
Среди владельцев кредитных карт выше среднего доля мужчин, почти две трети из них относятся к возрастной группе 24-40 лет, столько же имеют высшее образование, более 90% работают. Примерно две трети относят себя к среднему классу, указав, что имеют общесемейный доход 50 000 руб. (при среднем по выборке 36 000 руб.). Около двух третей владельцев кредиток имеют автомобиль, более 80% — домашний компьютер. Около 60% из них покупают продукты в ближайшем супермаркете.
Потенциальные потребители кредитных карт отличаются несколько большей долей респондентов в возрасте 24-40 лет (более 70%), владельцев домашнего компьютера (около 90%), но меньшим общесемейным доходом (в среднем около 27 000 руб.). Среди потенциальных потребителей вдвое ниже, чем среди реальных пользователей, доля респондентов 41-50 лет (15 и 30% соответственно).
Безусловно, рынок пластиковых карт имеет высокий потенциал роста. Россияне сегодня могут оплачивать пластиковой картой товары и услуги в магазинах, ресторанах, спортклубах, гостиницах и т. д. Но, как показало исследование, используют эту возможность пока менее половины опрошенных. Это объясняется недостаточно высоким на сегодняшний день уровнем информированности нашего населения о возможностях использования пластиковых карт.22
ЗАКЛЮЧЕНИЕ
В результате работы были сделаны следующие выводы:
впервые элементы банковской системы были зарегистрированы в государствах Древнего Востока. Затем, традиция доверять деньги храмам распространилась в Древней Греции, Древнем Риме, затем - в средневековой Европе, а позже и по всему миру;
современная банковская система России представляет собой систему переходного периода. Он содержит компоненты рыночной банковской системы, однако их взаимодействие еще не достаточно развито;
в соответствии с банковским законодательством банк – это такая кредитная организация, которая выполняет депозитные, расчетные и кредитные операции;
главным звеном банковской системы любого государства является центральный банк страны. Современные коммерческие банки – банки, непосредственно обслуживающие предприятия и организации, а также население;
в мире и в России в частности в последние годы широкие распространение получило такое явление, как Интернет – банкинг. Возможности Интернет – банкинга позволяют клиенту в любое удобное время совершать необходимые банковские операции быстро и из любого удобного места, без посещения офиса банка;
в Российской Федерации Интернет- банкинг развивается быстрыми темпами, увеличивается количество услуг, предоставляемых через Интернет, улучшается сервис;
российские банки активно расширяют инфраструктуру использования карт населением. Количество торговых точек, принимающих к оплате пластиковые карты, стабильно растет, впрочем, как и число банкоматов. Однако более 2/3 населения используют пластиковые карты лишь для получения заработной платы и пенсии.
согласно результатам опросов среди москвичей 18-60 лет обладателями кредитной карты являются 18,1% (940 тыс. чел.).
рынок пластиковых карт имеет большой потенциал. На данном этапе развития в России отмечается недостаточно высокий уровень информированности населения о возможностях использования пластиковых карт.
В Заявлении правительства РФ и ЦБ РФ от 5 апреля 2005 года отмечается, что «Банковский сектор в Российской Федерации функционирует на принципах рынка. Как свидетельствуют результаты оценки финансового сектора Российской Федерации, проведенной миссией Международного валютного фонда и Всемирного банка в 2002 - 2003 годах, целый ряд компонентов нормативного регулирования банковской деятельности соответствует или максимально приближен к международно признанным подходам».23
Таким образом, можно сделать вывод, что в России существует огромный потенциал для развития новых технологий в использовании банковских услуг. Препятствием для распространения в Российской Федерации данных услуг является недостаточная информированность населения о возможностях дистанционного обслуживания счета и выполнения банковских операций по средствам Интернет – банкинга и пластиковых карт. В связи с этим население относиться к этим способам платежа недоверчиво, считает их достаточно рискованными и предпочитает пользоваться услугами филиальных сетей.
По оценкам экспертов, Россия уже встала на путь автоматизации банковской системы и в ближайшее время можно ожидать, что большинство российских граждан смогут пользоваться услугами Интернет- банкинга и пластиковыми карточками в том объеме, в каком этими средствами платежа пользуются в развитых странах мира.
СПИСОК ИСПОЛЬЗУЕМОЙ ЛИТЕРАТУРЫ
Приложение к заявлению Правительства РФ и Центрального банка РФ «О стратегии развития банковского сектора Российской Федерации на период до 2008 года» от 5 апреля 2005
Булатов А.С. Экономика: учебник. 3-е изд. перераб. и доп. –М.: Юристъ. 1999
Жуков Е.Ф. Деньги, кредит, банки: учебник для вузов. -М.: ЮНИТИ. 1999
Иохин В.Я. Экономическая теория: учебник. -М.: Юристъ. 2003
Ключевский В.О. Курс русской истории. Сочинения в 9 т. Т. 3. М.: Мысль. 1988
Коломиец Т.Н. Деньги и банки: учебное пособие- Томск: Томский государственный университет. 2004
Кравцова Н.И. Лубнев Ю.П. Краткий энциклопедический словарь по экономической теории и практике. – Ростов-н/Д: Рост. гос. эконом. акад. 1997
Лаврушин О.И. Деньги, кредит, банки. Учебник. 2-е изд., перераб. и доп. - М.:Финансы и статистика. 2002
Богута Н. Деньги которые ходят по Сети / /Эксперт Украина. №39. 2006
Болецкая К. Игра в карты- на деньги// Банковское обозрение. №4. 2005
Висящев А. Вытеснит ли Интернет – банкинг филиальные сети?//Банковское дело в Москве. №8. 2006
Волчик А. Интернет- банкинг: тотальность и мгновенность//Банковское дело в Москве. №8. 2006
Гуманков К. Виртуальный банк – у кого лучше?//Финанс. №2. 2007
Дъяченко О. Электронные платежные системы в авангарде рынка//Банковское обозрение. №8. август 2006
Китник Ю. Россия уже вступила в эпоху электронного банкинга //Банковское дело в Москве. №8. 2006
Тихомирова Е. История в картах. // Газета. №95. 2006
BSMC Исследования 2006
Бурдинский А. Какой Интернет – банкинг нам нужен?
Вахитов Я. Что мешает развитию Интернет- банкинга. //Финансовые известия. 23.06.2004.
Национальное агентство финансовых исследований. Пластиковые карты в России. ru
Пухов А. История банковского дела в России
Разумов Илья Интернет – банкинг: рейтинг услуг в России
ПРИЛОЖЕНИЕ 1
Диаграмма 1. Рост используемых платежных карт24
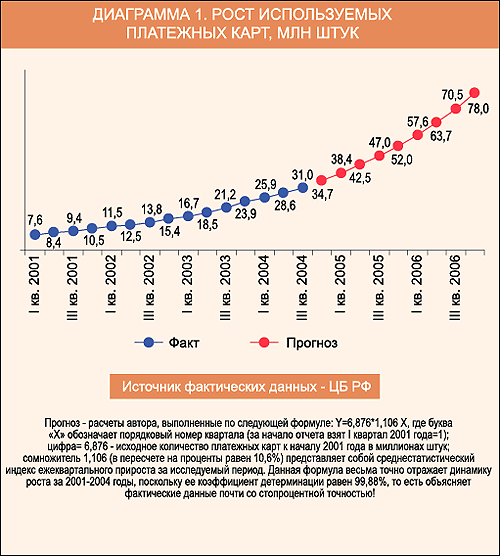
Диаграмма 2. Рост обеспеченности населения платежными картами25
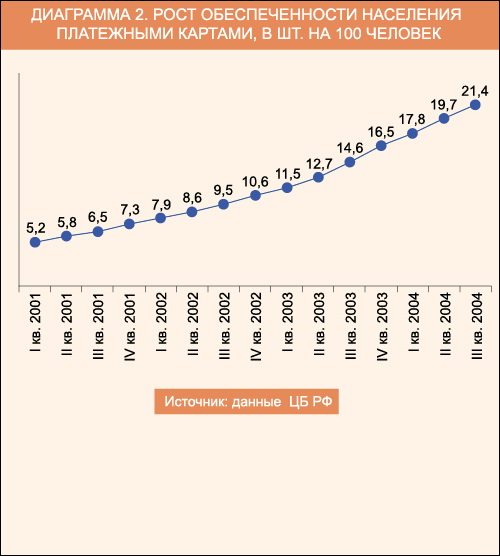
Диаграмма 3. Доля покупок в общей сумме транзакции по картам26
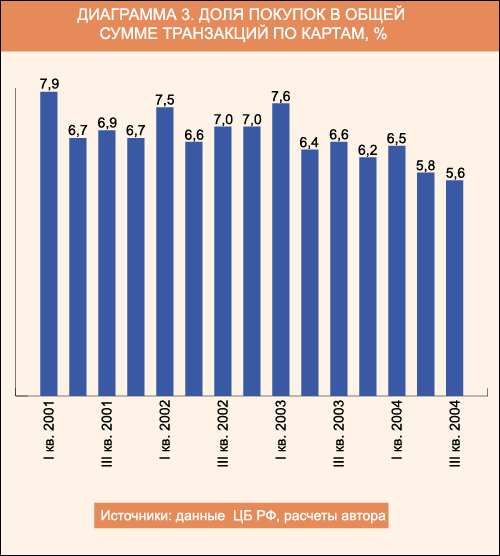
Диаграмма 4. Стоимость товаров, приобретенных на 1 карту27
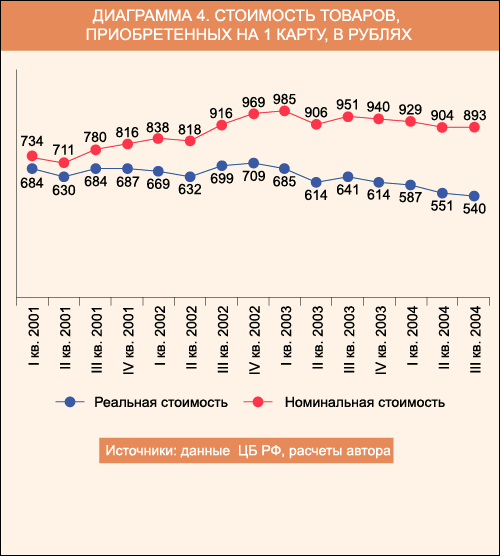
Диаграмма 5. Количество карта на 100 человек28
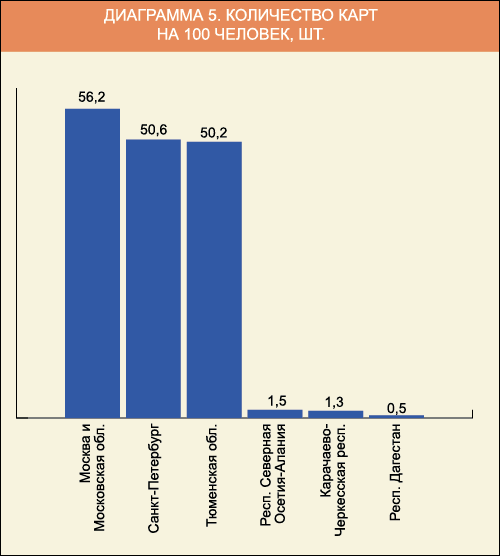
Диаграмма 6. Рост количества карт на 100 человек в 2001-2004 годах29
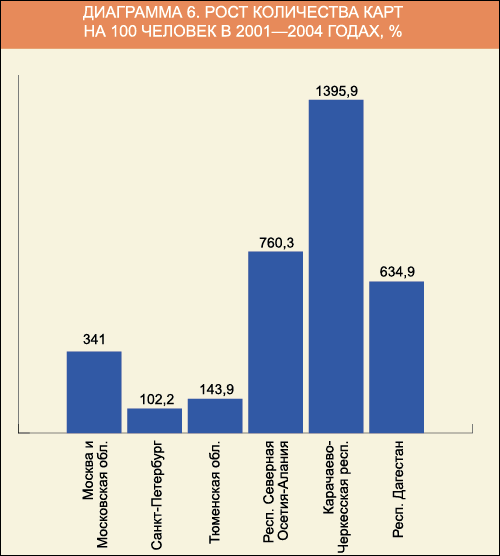
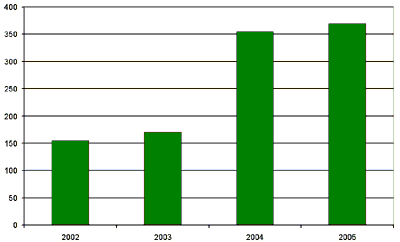
Диаграмма 7. Динамика развития российских Интернет- банков30
*
- количество
банков, установивших
систему интернет-банкинга
Таблица 1. Различия между распределительной и рыночной банковскими системами31
| Распределительная (централизованная) банковская система | Рыночная банковская система |
| По типу собственности | |
| Государство - единственный собственник на банки | Многообразие форм собственности на банки |
| По степени монополизации | |
| Монополия государства на формирование рынков | Монополия государства на банки отсутствует. |
| По количеству уровней системы | |
| Одноуровневая банковская система | Двухуровневая банковская система |
| По характеру системы управления | |
| Централизованная (вертикальная) схема управления. | Децентрализованная (горизонтальная) схема управления. |
| О характеру банковской политики | |
| Политика единого банка | Политика множества банков |
| По характеру взаимоотношения банков с государством | |
| Государство отвечает по обязательствам банка | Государство не отвечает по обязательствам банков, так же как банки не отвечают по обязательствам государства |
| По характеры подчиненности | |
| Банки подчиняются правительству, зависят от его оперативной деятельности. | Центральный Банк РФ подотчетен парламенту, коммерческие банки подотчетны своим акционерам, наблюдательному Совету, а не Правительству |
| По выполнению эмиссионной и кредитной операции | |
| Кредитные и эмиссионные операции сосредоточены в одном банке | Эмиссионные операции сосредоточены только в Центральном банке РФ; операции по кредитованию предприятий и физ. лиц выполняют коммерческие банки. |
| По способу назначения руководителей банка | |
| Руководитель банка назначается центральной или местной властью, вышестоящими органами управления | Руководитель ЦБ РФ утверждается парламентом. Председатель (Президент) коммерческого банка назначается его Советом. |
1 Лаврушин О.И. Деньги, кредит, банки. Учебник. 2-е изд., перераб. и доп. - М.:Финансы и статистика. 2002
2 Ключевский В.О. Сочинения в 9 т. Т. 3. Курс русской истории. М., 1988
3 Пухов А. История банковского дела в России. www.bankir
4 Лаврушин О.И. Деньги, кредит, банки. Учебник. 2-е изд., перераб. и доп. - М.:Финансы и статистика. 2002
5 Жуков Е.Ф. Деньги. Кредит. Банки. Учебник для студентов. М.: Юнити. 1999
6 Булатов А.С. Экономика. Учебник. изд. 3-е, перераб. и доп. –М.: Юристъ. 1999
7 Лаврушин О.И. Деньги, кредит, банки. Учебник. 2-е изд., перераб. и доп. - М.:Финансы и статистика. 2002
8 Колесников В.И. Банковское дело. Учебник. М.: Финансы и статистика.1995
9 Богута Н. Деньги которые ходят по Сети //Эксперт Украина. №39. 2006
10 Разумов И. Интернет- банкинг: рейтинг услуг в России. www.cnews
11 BSMC Исследования 2006 www.adme
12 Висящев А. Вытеснит ли Интернет-банкинг филиальные сети?//Банковское дело в Москве. №8. 2006 www.bdm
13 Вахитов Я. Что мешает развитию Интернет- банкинга. //Финансовые известия. 23.06.2004. www.finiz
14 Бурдинский А. Какой Интернет – банкинг нам нужен? www.internetfinance
15 Китник Ю. Россия уже вступила в эпоху электронного банкинга.// Банковское дело в Москве. №8. 2006
16 Гуманков К. Виртуальный банк – у кого лучше? //Финанс. №2.2007. www.finansmag
17 Тихомирова Е. История в картах. // Газета. №95. 2006
18 Национальное агентство финансовых исследований. Пластиковые карты в России. www. pro-credit
19 Болецкая К. Игра в карты- на деньги// Банковское обозрение. №4. 2005
20 Национальное агентство финансовых исследований. Пластиковые карты в России. www. pro-credit
21 Брюков В. Парадоксы карточного рынка// Банковское обозрение. №3. 2005
22 Национальное агентство финансовых исследований. Пластиковые карты в России. www. pro-credit
23 Приложение к заявлению Правительства РФ и Центрального банка РФ «О стратегии развития банковского сектора Российской Федерации на период до 2008 года» от 5 апреля 2005
24 Брюков В. Парадоксы карточного рынка// Банковское обозрение. №3.2005
25 Брюков В. Парадоксы карточного рынка// Банковское обозрение. №3.2005
26 Брюков В. Парадоксы карточного рынка// Банковское обозрение. №3.2005
27 Брюков В. Парадоксы карточного рынка// Банковское обозрение. №3.2005
28 Брюков В. Парадоксы карточного рынка// Банковское обозрение. №3.2005
29 Брюков В. Парадоксы карточного рынка// Банковское обозрение. №3.2005
30 Разумов И. Интернет- банкинг: рейтинг слуг в России. www.cnews
31 Лаврушин О.И. Деньги, кредит, банки. Учебник. 2-е изд., перераб. и доп. - М.:Финансы и статистика. 2002