Исследование рынка драгоценных металлов и камней
Немаловажное значение имеет и возрождение в магазинах ювелирной торговли системы внутреннего контроля качества, какой она была во времена государственной монополии на производство и реализацию ювелирных изделий. Она включала в себя сочетание 2-х обязательных компонентов:
проверку поступающих от изготовителя изделий на соответствие требованиям действующих стандартов, указанных на ярлыке; это осуществлялось, как правило, квалифицированными товароведами;
вторичную проверку качества ювелирных изделий перед непосредственной выкладкой их на торговый прилавок – это обязанность продавцов.
Постоянное выполнение этих двух операций гарантирует от поступления в продажу недоброкачественной продукции.
Однако несмотря на стабильную динамику, в отрасли имеется много нерешенных проблем. И основные трудности прежде всего специалистами связываются с предстоящим вступлением России в ВТО. В этом случае, как полагают многие эксперты, отечественный производитель не сможет на равных конкурировать с западными коллегами, наплыв изделий которых увеличится. Помимо Европы, в ювелирной промышленности в которой сейчас наметился кризис, а цены практически приблизились к себестоимости, в качестве основных конкурентов также значатся Турция, вышедшая на первое место в производстве ювелирных изделий, Индия и соседний Китай.
Впрочем, проблема наплыва импортной продукции уже давно обсуждается в ювелирных кругах. Как отмечают специалисты, отечественные ювелиры сегодня даже при существующих показателях роста проигрывают импорту, объем которого в последнее время увеличился в два-три раза. В Северо-Западном округе, например, доля иностранной продукции от общей массы изделий уже составляет порядка 30 процентов. При открытии торговых границ это соотношение еще больше изменится в сторону импорта.2005 - 2008 годы стали особенно тяжелыми для ювелирной промышленности России. Рост производства ювелирных изделий отстает от роста импорта в 2-3 раза.
1.4 Ценовая политика
Ценовая политика на внутреннем рынке ЦБ РФ определяется задачами, которые ставятся при формировании золотовалютных резервов, - обеспечение внешней ликвидности, поддержание курса национальной валюты и функций, которые выполняет золото как актив, предназначенный к использованию для чрезвычайных государственных нужд и повышающий доверие к национальной денежной единице. Исходя из того, что степень ликвидности золота окончательно определяется в центрах мировой торговли драгоценных металлов (прежде всего на Лондонской, Нью-Йоркской и Токийской биржах), цена покупки золота ЦБ РФ привязана к его стоимости на мировых рынках. Традиционно разница между ценой золота на региональных рынках отличается от цен мировых рынков на стоимость накладных расходов (включая транспортировку, страхование, упаковку, таможенные сборы и т. д.) по перемещению золота между мировыми и региональными рынками, что было взято за основу и при установлении котировок ЦБ РФ по драгоценным металлам. В расчете были приняты также определяемые на мировых рынках значения изменчивости рынка, то есть возможные отклонения от фиксированной цены в течение определенного промежутка времени. В совокупности это составило порядка 2% от стоимости металла, что обуславливает разницу между ценой покупки ЦБ РФ и вечерним фиксингом цены золота на Лондонском рынке на день, предшествующий дате заключения сделки.
Подобную информацию ЦБ РФ начал предоставлять с 08.07.1997 г., приступив к официальному котированию драгоценных металлов. Цена на золото, серебро и платину устанавливается ежедневно в 10 ч утра на основе значений вечернего фиксинга на золото и дневного фиксинга - на серебро и платину на лондонском "спот"-рынке наличного металла предшествующего дня. Цена покупки на 2% ниже лондонского фиксинга, цена продажи не выше (разница, по расчетам ЦБ РФ, покрывает затраты на хранение металла). В настоящий момент ежедневные котировки ЦБ РФ являются основным ценовым индикатором для коммерческих банков.
Среди экспертов и заинтересованных лиц бытует мнение, что существование рынка драгоценных металлов не может быть без существования бирж, где будут сталкиваться интересы продавца и покупателя, будет формироваться цена в зависимости от спроса и предложения именно на внутреннем российском рынке, будут регистрироваться сделки.
Россия обладает мощной сырьевой базой драгоценных металлов и драгоценных камней. У нас добывается алмазов почти на $2 млрд. ежегодно - 25% мировой добычи, (70% платины и около 15% золота). Но при этом доля нашей страны в мировом производстве ювелирных украшений - всего 4%.Для действительно нормального функционирования рынка драгоценных металлов необходимо еще много чего. И одним из важнейших шагов в настоящее время признается создание российской торговой площадки, позволяющей котировать драгоценные металлы с целью установления реального уровня цен, по которому на рынке могут производиться расчеты. А поскольку в настоящее время создание секции драгоценных металлов на ММВБ (тем более отдельной биржи) представляется делом трудоемким, длительным и дорогим - ввиду этого при вновь создаваемой Ассоциации участников рынка драгоценных металлов (Московском Золотом Клубе) создан некий аналог Лондонского фиксинга по золоту (Московский фиксинг).
1.5 Специализированные СМИ и экспертные организации на российском рынке драгоценных металлов и камней
По оценке Комитета по драгоценным металлам и драгоценным камням Торгово-промышленной палаты, Россия сегодня занимает 5-е место по добыче золота в мире и является фактическим монополистом по запасам платины и палладия. На долю ГМК "Норильский никель" приходится более 50% мирового производства палладия и 14% – платины.
Россия занимает 1 место в мире по разведанным запасам алмазов, а Российская АК "АЛРОСА" находится на 2-м месте по добыче алмазов в стоимостном выражении. Среди 20 стран мира, занимающихся огранкой, России принадлежит 5 позиция.
Однако усилия отечественных ювелиров по поднятию престижа своей продукции может подорвать отмена обязательного клеймения золотых ювелирных изделий. Это нововведение, если оно будет принято, коснется золотых и серебряных изделий массой меньше 2-3 граммов. Клеймение в этих случаях будет осуществляться на добровольной основе. Кроме того, по мнению ювелиров, необходимо "законодательно закрепить возможность для производителей ставить на ювелирные изделия свои клейма".
Многие россияне отдавали предпочтение отечественным ювелирным изделиям только по тому, что на них стояла проба. Проба частично была фальшивая, но в глазах потребителей этот знак был хоть какой-то гарантией того, что это не фальшивка. Для многих это был единственный ориентир в море дорогих украшений. Еще более обеспокоились ювелиры. По мнению некоторых из них отказ от клеймения сделает отечественные изделия еще менее конкурентоспособными. По мнению ювелиров, необходимо законодательно закрепить возможность для производителей ставить на ювелирные изделия свои клейма.
По мнению одних экспертов, государственное клеймение это просто дополнительная фискальная нагрузка на производителя, дополнительное вмешательство в бизнес. На это тратятся время и деньги производителя, причем траты эти абсолютно неэффективны. Поэтому функция клеймения должна перейти в руки производителя. Каждый производитель должен иметь свое клеймо и отвечать за качество своего изделия. Такие меры, по его мнению, должны стимулировать отечественного производителя. По мнению оппонентов, клеймо сегодня – это фактически бренд российских ювелиров. Отменять его ни в коем случае нельзя, другое дело, что нужно клеймить исключительно российские изделия, все иностранные изделия сопровождать сертификатами или другими документами, которые установлены в Пробирной палате. Сегодня уже есть примеры сотрудничества Пробирной палаты с производителями – в некоторых регионах открыты дополнительные пункты клеймения.
Российский рынок ювелирной продукции был основательно подорван во времена преобразований 90-х годов. Теперь же рынок динамично развивается, его прирост составляет 30% в год. Такой динамичный прирост объясняется во многом ростом благосостояния населения, что позволяет тратить деньги на предметы роскоши, а так же привычкой наших сограждан вкладывать сбережения в ювелирные украшения.
2. Основные участники рынка ДМ и ДК. Банковские и биржевые операции на рынке ДМ и ДК
2.1 Основные участники РДМ и ДК
Основными участниками рынка ДМ и ДК являются:
Министерство экономики России,
Министерство финансов России,
Министерство торговли России,
Государственный таможенный комитет,
Государственное учреждение по формированию государственного фонда ДМ и ДК Российской федерации, хранению отпуску и использованию драгоценных камней (Гохран России)
minfin/gohran.htmПробирная Палата России,
Союз золотопромышленников и Союз старателей России,
Российский алмазный Союз,
А так же крупнейшие инвестиционные компании, банки, предприятия и организации, российские и зарубежные, в том числе из государств - участников СНГ, а также Австралии, Великобритании, Германии, Голландии, Греции, Израиля, Италии, Канады, Китая, США, Турции, Франции, Швейцарии, Швеции, ЮАР, Японии и других стран.
2.1.1 Основные игроки Российского ювелирного рынка
В отличие от СССР, где 25 заводов удовлетворяли спрос на ювелирные изделия, в России в конце 2003 г работало 6500 предприятий, специализирующихся на производстве ювелирных изделий всех видов. Для того чтобы заниматься подобной деятельностью, российские предприятия должны получить от властей лицензию и специальную регистрацию. В последние годы число предприятий, специализирующихся на производстве ювелирных изделий, увеличивается в год в среднем на 15-17%.Стабильный рост, который продемонстрировала ювелирная отрасль России в последние годы, повлиял на разделение компаний на производящие и торгующие. Кроме этого производственный сектор разделен на три основные области, включающие в себя:
предприятия, использующие для собственной продукции камни первой группы (бриллианты, рубины, сапфиры и изумруды);
предприятия специализирующиеся на обработке золота;
предприятия, работающие в основном с серебром;
Уменьшается количество крупных предприятий, в то время как растет количество мелких. Несмотря на то что производство ювелирных изделий из золота растет на 30% ежегодно, предприятия, специализирующиеся на производстве ювелирных изделий с бриллиантами, показали меньший рост, составляющий 22-23% в год. 95% бриллиантов, используемых на российских заводах, приходят из Якутии (Алроса-Саха), в то время как 2-3% производится на северном Урале и в Архангельской области. Производство ювелирных изделий из серебра растет с ритмом 15% в год, прежде всего благодаря увеличению импорта в Россию: в 1999-2003 г. на российском рынке доля импортной продукции из серебра возросла с 25% до 35%.
Спрос ювелирных изделий из платины и палладия в России очень ограничен. В момент, когда в 2002 г. в России было произведено 30 миллионов золотых и серебряных ювелирных изделий, количество украшений из платиноидов едва ли составило более 20000 штук. Ситуация парадоксальна. Россия - один из самых крупных производителей платиноидов в мире, группа Норильск-Никель в настоящее время производит 50% палладия и 14% платины. Несмотря на это, основными производителями ювелирных изделий из платиноидов являются США и Япония. Абсолютное большинство российских предприятий не имеет оборудования, необходимого для производства подобных ювелирных изделий. Кроме того, российские производители не имеют доступа к технологии пайки ювелирных изделий из платины и палладия. Припои для сварки платиноидов, доступные российским производителям, работают при низких температурах, которые не позволяют производить технологически сложные и художественные ювелирные изделия. Наконец, спрос тормозится высокими ценами на украшения из платины.
В настоящее время больший ассортимент составляют ювелирные изделия для женщин (кольца, цепи, серьги, браслеты, подвески и т.д.). На втором месте находятся столовые приборы (серебро и серебро с позолотой). Список замыкают сувениры различного вида. В России существует два "горячих" периода: пик продаж ювелирных изделий отмечается два раза в год, в период, предшествующий Новому году и Рождеству и в период, предшествующий 8 Марта, женскому дню. На это время приходится 80% продаж. В 2003 г. в России официально была зарегистрирована продажа ювелирных изделий на сумму $1,5 млрд. Главными "игроками" на российском рынке ювелирных изделий являются компании: "Алмаз-холдинг" - контролирует бывшие советские ювелирные заводы в Красном Селе, Костроме, Орле, а так же завод "Топаз" в Костроме и группа "Адамас" , которой среди прочих принадлежит ювелирный завод в Москве.
Впрочем, к основных игроков российского ювелирного рынка также можно причислить ювелирные фирмы "Сирин" и "Эстет". Кроме того, далеко не последнее слово за сравнительно молодыми перспективными ювелирными компаниями, такими как "Инталия", "Гродэс", "Алмаз-контакт", "Элит", "Садко", "Сидан". Они вносят новые веяния в ювелирную моду, находятся в постоянном художественном поиске, демонстрируют возможности современных технологий.
2.1.2 Сегментация участников рынка производства золота в России по регионам
С 1999 г., после продолжительного периода спада производства золота в России в 90 е гг. прошлого столетия (в 1998 г. этот показатель достиг "исторического" минимума – 114,6 т), его добыча и производство ежегодно увеличивались. В 2000 г. золотодобывающие предприятия почти достигли уровня добычи 1991 г. (130,8 т), а в 2002 г. по общему производству этого металла превзошли его (включая попутную добычу и вторичное производство – 170,9 т). Рост добычи золота в стране обеспечили благоприятные внешние факторы (высокая цена золота на мировых биржах), либерализация внутреннего российского рынка, а также радикальные структурные изменения золотодобывающей отрасли. Эксперты прогнозировали рост добычи золота в России, по крайней мере, до 2010 г. Однако уже с 2002 г. положительная динамика практически сошла на нет, а некоторое увеличение общего производства обеспечивалось за счет попутного продукта цветной металлургии и вторичного золота.
По данным Союза золотопромышленников, в 2008 г. общее производство золота в России составило 183,0 т (на 3,5% больше, чем в 2007 г.), в том числе добыча золотодобывающими предприятиями 158 т (примерно также как в 2007 г.). Повышение объемов выросло в следствие повышения расходов на геологические разведки, стабилизации российского рынка, укреплении российского рубля к доллару. (Таблица 1)
Таблица 1. Добыча и производство золота в России в 1991–2008 гг., тонны
| 1991 | 1998 | 1999 | 2000 | 2001 | 2006 | 2007 | 2008 | 2009 | |
| Суммарное производство | 168 | 114 | 126 | 142 | 154 | 170 | 174 | 183 |
190 – |
| Добыча золота добывающими предприятиями | 133 | 105 | 114 | 130 | 141 | 158 | 158 | 158 |
152 – |
| В том числе по регионам: | |||||||||
| Красноярский край | 6,335 | 14,112 | 18,261 | 17,845 | 19,024 | 29,305 | 30,046 | 30,359 | 28,795 – |
| Магаданская область | 30,388 | 30,345 | 29,249 | 29,458 | 30,570 | 33,122 | 26,307 | 23,042 |
22,691 – |
| Республика Саха (Якутия) | 32,800 | 11,735 | 12,957 | 16,743 | 16,574 | 17,525 | 20,256 | 20,225 | 18,782 – |
| Хабаровский край | 7,795 | 5,607 | 6,966 | 9,177 | 13,456 | 15,252 | 17,684 | 20,925 | 18,208 – |
| Иркутская область | 11,000 | 10,872 | 12,024 | 16,400 | 15,754 | 16,274 | 16,628 | 15,648 | 15,155 – |
| Амурская область | 10,800 | 8,667 | 9,274 | 11,788 | 12,857 | 12,694 | 13,102 | 14,224 | 14,724 + |
| Республика Бурятия | 2,600 | 4,588 | 5,190 | 6,613 | 7,711 | 8,009 | 8,057 | 8,222 |
7,641 – |
| Читинская область | 7,800 | 4,063 | 4,345 | 5,091 | 5,478 | 5,509 | 6,227 | 6,367 |
6,442 + |
| Свердловская область | 4,077 | 3,425 | 2,869 | 3,511 | 6,010 | 7,721 | 5,510 | 5,702 |
5,574 – |
| Чукотский авт. округ | 14,412 | 6,204 | 5,407 | 6,488 | 6,378 | 4,778 | 4,777 | 4,321 |
4,726 + |
| Челябинская область | 1,945 | 1,076 | 1,456 | 1,962 | 2,264 | 3,116 | 3,711 | 3,758 |
3,293 – |
| Республика Хакасия | 1,195 | 1,545 | 1,635 | 1,747 | 1,656 | 1,730 | 1,891 | 1,836 |
1,793 – |
| Республика Тыва | 0,070 | 0,840 | 1,019 | 1,150 | 1,146 | 1,126 | 1,218 | 1,621 |
1,755 + |
| Другие регионы РФ | 2,483 | 2,756 | 3,392 | 2,819 | 2,592 | 2,466 | 2,651 | 2,630 |
2,447 – |
| Золото попутное | 10,000 | 7,131 | 10,443 | 10,485 | 11,192 | 9,752 | 12,020 | 10,412 | 11,122 + |
| Золото вторичное | 24.400 | 1.680 | 1,534 | 1,461 | 1,814 | 2,493 | 6,835 | 4,844 |
4,884 + |
| Средне-годовая цена золота, $/грамм | 11,65 | 9,45 | 8,96 | 8,98 | 8,78 | 14,36 | 19,10 | 24,89 | |
"+" – прирост производства и добычи в 2008 г. "–" – уменьшение производства и добычи в 2008 г., по данным Союза золотопромышленников.
Часть экспертов полагало, что отступление назад в 2004 г. – явление временное и вызвано исключительно структурными изменениями отрасли (начало освоения новых месторождений не успело компенсировать падение добычи на старых рудниках). Недостаточность минерально-сырьевой базы в 2004 г. лишало отрасль устойчивого развития уже на ближайшую перспективу. По расчетам А. Кривцова и Б. Беневольского (ЦНИГРИ), имеющиеся рентабельные запасы коренного золота будут исчерпаны к 2015 г., россыпного – к 2011 г. В 2004 г. геолого-разведочные работы (ГРР) дали нулевой прирост прогнозных ресурсов россыпного золота категорий Р1 и Р2, в 2005 г. он составил всего 3% от суммарного прироста запасов месторождений золота всех геологопромышленных типов. Сейчас частные компании начинают осознавать важность геологоразведочных работ. Так, ЗАО "Полюс" в 2004 г. потратил на ГРР 20 миллионов долларов и примерно вдвое больше в 2005 году. В результате за 2006-2007 гг. было пройдено 143 тыс. пог. м скважин, что в 2,5 раза больше, чем в 2005 г. Этому примеру последовали многие крупные золото и алмазнодобывающие компании. Прирост добычи золота в России сдерживался медленным освоением крупных коренных месторождений золота, начало разработки которых откладывается на многие годы. Так, месторождение Сухой Лог в Иркутской области с запасами более тысячи тонн золота и стоимостью порядка 14 млрд долларов не передается в освоение с 2000 г. Претенденты до сих пор ждут условий акционирования. Добыча золота в 2005–2008 гг., по мнению председателя Союза золотопромышленников В. Брайко, стабилизирована, недропользователям позволено за счет собственных средств организовать поиск и разработку новых золоторудных объектов. А увеличить объемы добычи можно только с вводом новых мощностей рудника имени Матросова в Магаданской области и месторождения Сухой Лог в Иркутской.
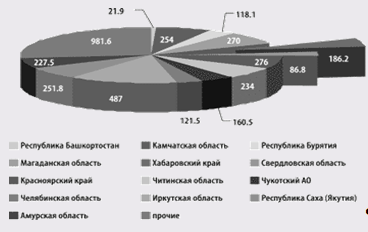
Рис.1. Распределение прогнозных ресурсов коренного золота категории Р1 по субъектам РФ, тонн.
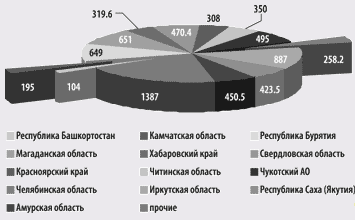
Рис. 2. Распределение прогнозных ресурсов коренного золота категории Р2 по субъектам РФ, тонн.
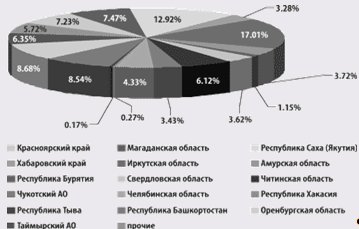
Рис. 3. Распределение разведанных запасов золота категорий В+С1 по субъектам РФ, %.
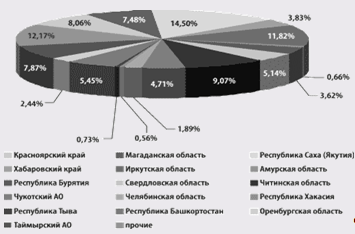
Рис. 4. Распределение предварительно оцененных запасов золота категории С2 по субъектам РФ, %
Понимают эту проблему и в МПР России, о чем свидетельствуют меры, принимаемые министерством для стабилизации и увеличения финансирования геологоразведочных работ (ГРР). Известно, что на необследованные территории инвесторы не идут. К таким территориям относится две трети площади Амурской области, где сложилось особо сложное положение с запасами россыпного золота. С 2000 года область почти не получала федерального финансирования на ГРР. В 2004 году – лишь 500 тыс. рублей. В 2005 году ситуация с федеральным финансированием кардинально изменилась – с начала года в распоряжение области поступили 71,7 млн рублей. Эти деньги в большем объеме были потрачены на разведку россыпных месторождений.
Но полтора десятилетия застоя в геологоразведке, многократное падение темпов работ по воспроизводству минерально-сырьевой базы не могли не сказаться на состоянии недропользования.
В настоящее время государственная стратегия развития минерально-сырьевой базы страны определена правительством РФ в долгосрочной государственной программе изучения недр и воспроизводства минерально-сырьевой базы России. Согласно этой программе предусматривается увеличение государственного финансирования геологоразведочных работ к 2010 году до 16,5 миллиарда рублей, а к 2020 году – до 20,5 миллиарда в год. Предполагается, что государство будет также стимулировать горно-добывающие предприятия проводить геологоразведку за счет собственных средств. Только на разведку новых месторождений золота до 2010 года намечено привлечь 32 миллиарда, а до 2020 года – 140 миллиардов рублей средств недропользователей. До 2015 г. войдут в строй около 50 рудных и комплексных месторождений, что позволит увеличить добычу золота на 50–60 процентов – до 250 тонн в год.
Однако эффект от заявленной стратегии проявится через достаточно длительное время, т.к. компенсировать организационные, технические и кадровые потери геологоразведочных и добычных работ за короткий срок не удастся.
Себестоимость добычи золота в России варьирует в достаточно широких пределах, хотя официальные данные обычно не публикуются. По оценкам экспертов, себестоимость добычи золота в России остается ниже, чем в других странах (200 долл. за унцию). При среднемировом значении в конце 2007 года на уровне $235 за унцию Peter Hambro добывает золото в России с издержками $136 за унцию. Такого же уровня себестоимость золота закладывается в проекты освоения золоторудных месторождений Узбекистана и Киргизии. При разработке крупных месторождений (Сухой Лог, Нежданинское, Наталкинское, Майское) себестоимость добычи золота может составить 260–290 долл. за унцию, учитывая тяжелые климатические условия, удаленность основных добывающих центров от жилья и транспортных путей, отсталые технологии. Если эта себестоимость до сих пор ниже, чем в других крупных продуцентах золота, то в основном за счет дешевой рабочей силы и энергоносителей (которых, правда, в России тратится на единицу продукции больше).
2.1.3 Золотодобывающие компании. Реструктуризация отрасли
Завершилось формирование устойчивой структуры отечественного рынка золотодобычи. В каждом из золотодобывающих регионов определились явные компании-лидеры, которые консолидировали значительные производственные мощности. В результате образовались холдинги с годовой добычей золота до 5 т и более каждый (ЗАО "Золотодобывающая компания "Полюс", ОАО МНПО "Полиметалл", а/с "Амур", ООО "Руссдрагмет", ОАО "Бурятзолото", ОАО "Сусуманзолото", ОАО "Алданзолото".
Нарождающиеся холдинги осваивают месторождения и ведут добычу на территориях нескольких областей и республик. Так, подразделения якутской артели "Западная" добывают золото в Бурятии, дочернее предприятие ЗАО "Южуралзолото" разрабатывает Коммунаровское месторождение в Хакассии, ОАО "Бурятзолото" приступило к освоению месторождения Березитовое в Амурской области. Количество компаний, добывающих более 1 т золота в год, выросло в 2004 г. с 28 до 30, а их доля во всей добыче отрасли составила 60,2%.
Таблица 2. Ведущие золотодобывающие компании России в 2008 г.
| Ведущие золотодобывающие компании | Добыча золота в 2007 г., тонн | То же , % от общей добычи 173.8 тонн | Добыча золота в 2008 г. (оценка), тонн |
| ЗАО ЗДК "Полюс" | 34,0 | 21,4 | 25 |
| ОАО "МНПО "Полиметалл" | 6,8 | 4,3 | 9,8 |
| ЗАО АС "Амур" | 6,6 | 4,2 | 5,0 |
| ООО "Руссдрагмет" | 6,1 | 3,8 | 4,5 |
| ОАО "Бурятзолото" | 4,9 | 3,1 | 4,6 |
| ОАО "Алданзолото" | 4,8 | 3,0 | 4,0 |
| ОАО "Покровский рудник" | 4,7 | 2,9 | 5,7 |
| ЗАО "Южуралзолото" | 4,1 | 2,6 | 4,5 |
| ОАО ЗРК "Омолонская" | 3,9 | 2,5 | 4,0 |
| Всего на данный момент около 11 компаний | 75,9 | 47.8 | 67,1 (44,1%) |
Крупные компании имеют ряд организационных, производственных и финансовых преимуществ перед мелкими артелями. Так, только сравнительно крупные компании могут финансировать геологоразведочные работы на своих объектах и на прилегающих территориях или же организовать собственные геологические подразделения. Они обладают большей финансовой устойчивостью, с ними охотнее сотрудничают отечественные и иностранные банки и инвестиционные структуры. Активно играя на золотом рынке, крупные компании нацелены на приобретение крупных активов золотодобывающих компаний и лицензий на разработку крупных месторождений. В это число входят предприятия с участием иностранных компаний: Kinross Gold Corporation (США), Peter Hambro Mining Plc (Великобритания), Celtic Resources Holding Plc (Ирландия), Bema Gold Corporation (Канада), High River Gold Mines Ltd. (Канада), Highland Gold Mining Ltd. (Великобритания), TransSibеrian Gold (Великобритания), AngloGold Ashanti (ЮАР), Puma Minerals, Barrick Gold Corporation (Канада), Rio Tinto (Австралия).В результате диверсификации своей деятельности на российский рынок драгоценных металлов внедрились крупные недропользователи (компании и холдинги) из других добывающих отраслей (ОАО "ГМК "Норильский никель", АК "Алроса", Группа СУАЛ, Уральская горнометаллургическая компания, "Русский алюминий", и др.).
Пример активного вхождения на рынок продемонстрировал ЗАО "ГМК "Норильский Никель", который в 2002 г. приобрел 100% акций ЗДК "Полюс" и в результате стал владельцем лицензии на разработку крупнейшего из разрабатываемых в России месторождений золота – Олимпиадинского. Но это оказалось только началом формирования дочерней золотодобывающей компании "Полюс", получившей контроль над 15% "золотого" рынка в России и ставшего крупнейшим производителем золота в нашей стране. Купив "Полюс", Норникель приступил к осуществлению своей новой стратегии – укреплению позиций на рынке цветных и драгоценных металлов. К 2007 году ЗАО "ГМК "Норильский Никель" добывает из всех своих объектов недропользования не менее 100 т золота в год и вышел на пятое место в мире.
Портфель активов холдинга уже к концу 2006 г. включал 13 рудных и около 100 россыпных месторождений в Красноярском крае, Иркутской, Магаданской и Амурской областях. По итогам 2006 г. суммарный объем производства золота группы достиг 34,2 тонны. По состоянию на 1 апреля 2005 года разведанные запасы компании составили 588 т золота (по российской классификации В+С1), а оцененные и прогнозные ресурсы – 1270 т золота (по российской классификации: С2+Р1). 15 апреля 2005 года Совет директоров ГМК "Норильский никель" принял решение одобрить программу действий, направленных на консолидацию российских золотодобывающих активов в рамках холдинга ЗАО "Полюс Золото" и принадлежащих ОАО "ГМК "Норильский никель" 20% в компании Gold Fields (ЮАР). 19 сентября 2005 г. ЗАО "Полюс" приобрело 99,2% долей участия ООО "Алданзолото "ГРК", 50% акций ОАО "Южно-Верхоянская горнодобывающая компания" и 100% акций ОАО "Якутская горная компания" у Инвестиционной Группы "АЛРОСА" (ИГ "АЛРОСА").Приобретенные компании являются недропользователями на трех лицензионных площадях, расположенных на территории Республики Саха (Якутия) – Куранахском рудном поле, месторождениях Кючус и Нежданинское. Покупка якутских золоторудных активов, сырьевая база которых сравнима по объемам запасов с крупнейшим российским месторождением золота Сухой Лог и превышает 28 млн унций (более 875 тонн) является частью плана стратегического развития группы "Полюс", направленного на вхождение компании в число крупнейших мировых производителей золота. По оценке аналитиков, рыночная цена "Полюса Золото" (так будет называться новый холдинг после отделения от "Норильского никеля") составит $4,4 млрд. В 2005 году руководство Норникеля сообщило о планах вывести акции "Полюс Золото" на биржу, пройти листинг на РТС и ММВБ, а затем и на зарубежных биржах. Выход "Полюса" на зарубежные рынки гарантируется созданием им совместного предприятия с крупнейшей мировой горно-добывающей компанией Rio Tinto (Австралия).
Из новых золотодобывающих компаний наиболее перспективным представляется холдинг ОАО МНПО "Полиметалл", созданный в 1998 г. для разведки и освоения месторождений золота и серебра. Он объединяет около двух десятков геологоразведочных, горно-добывающих и сервисных компаний с общей численностью сотрудников 4000 человек. Его дочерние компании владеют лицензиями на право недропользования 11 месторождений драгоценных металлов в 7 субъектах федерации. Добыча золота и серебра ведется на месторождениях Воронцовское (Свердловская область), Дукат (Магаданская область), Хаканджа (Хабаровский край). По суммарной добыче золота и серебра ОАО МНПО "Полиметалл" вышел на второе место в отрасли. Вместе с тем, своя ниша в золотодобыче остается у мелких и средних компаний (преимущественно старательских артелей), выполняющих определенные экономические задачи и социальные функции, важнейшей из которых является заселение отдаленных неосвоенных территорий.
Таким образом, можно констатировать, что организационная структура золотодобычи в России в последние 5–7 лет претерпела заметные изменения. Но нельзя также не заметить, что процесс этот достаточно противоречив – с увеличением числа крупных компаний количество мелких не только не уменьшается, но в иные годы увеличивается. В 2004 г. на долю 9 компаний, добывающих около 5 и более тонн золота в год, пришлось 47,8% общей добычи, что даже несколько меньше, чем в 2003 г (таблица 2), в 2005 г. – 44,1%. 27 компаний, с добычей более 1 т каждая, добыли в 2004 г. 66,7% всего золота отрасли (В. Брайко, В. Иванов, 2005 г.).
В 2005 году российский рынок золота развивался в основном в соответствии с мировыми тенденциями – наблюдался рост цен и спроса. Тем не менее, его развитие существенно сдерживается тем, что небанковские организации и физические лица обязаны уплачивать НДС при приобретении золота.
2.2 Операции банков с драгоценными металлами и драгоценными камнями
Нестабильность мирового финансового рынка и постоянное напряженное ожидание того, что вот-вот должно произойти нечто похожее на 1998 год, сегодня заботит многих. Поэтому главным для многих стал вопрос: как сохранить нажитое непосильным трудом? Драгоценные металлы традиционно считаются "тихой гаванью" для вкладчиков, поскольку не зависят от волнений финансовых рынков.
Столичные аналитики сходятся во мнении, что тенденция по увеличению стоимости драгоценных металлов сохранится в ближайшие 20 лет. При этом цена тройской унции золота, в 2008 г. превысела $1000, то есть 1 г золота составит более 1000 руб. Сегодня российский вкладчик может инвестировать в драгметалл тремя способами: купить слиток, открыть обезличенный металлический счет (ОМС) или приобрести инвестиционную монету. "Мировая структура розничного рынка драгоценных металлов, по данным Банка Москвы на август 2007 г., выглядит следующим образом: доля драгоценных металлов в слитках составляет 10-15%, в обезличенных металлических счетах - 70-80%, на последнем месте монеты - 5%".
По итогам 2007 г., по данным официальных курсов, устанавливаемых Банком России для целей учета, доходность золота составила 30,5% годовых, серебра - 15,3%, платины -