Система безналичных расчетов в условиях Липецкой области
Анализируя показатели таблицы, видно, что доля оплаты коммунальных платежей значительно мала (удельный вес равен 5,3%). Это говорит о том, что такая услуга банка на данный момент пользуется среди населения очень низким спросом. Что нельзя сказать о переводе вкладов в другие отделения. Эта услуга давно известна клиентам Липецкого ОСБ № 8593 и хорошо себя зарекомендовала. Темп прироста по этому показателю за 2007 год составил 15,4%.
Безналичные расчеты Липецкого ОСБ № 8593 с населением включают в себя не только перечисления со счетов физических лиц и различные переводы, но и поступление средств на счета клиента. Для анализа приведенного направления в расчетном обслуживании населения рассмотрим таблицу 12.
Таблица 12
Анализ безналичных расчетов населения по поступлению средств по данным Липецкого ОСБ № 8593 за 2005 - 2007 г.г.
| Вид платежа | Годы | Темп прироста, % | ||||||
| 2005 | 2006 | 2007 | 2006г. к 2005г. | 2007г. к 2006г. | ||||
| тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | |||
| Всего по поступлению, в т.ч.: | 691212 | 100 | 795890 | 100 | 1403834 | 100 | 15,2 | 76,4 |
| 1. Поступления во вклады пенсий, пособий | 230440 | 33,3 | 134545 | 4,3 | 440950 | 31,4 | -41,6 | 227,7 |
| 2. Оплата векселей физических лиц во вклады | 82324 | 11,9 | 161419 | 20,3 | 206948 | 14,7 | 96,1 | 28,2 |
| 3. Зачисление во вклад заработной платы и алиментов | 117598 | 17,1 | 221882 | 27,9 | 331168 | 23,6 | 88,7 | 49,3 |
| 4. Прочие безналичные поступления во вклады | 260850 | 37,7 | 378044 | 47,5 | 424768 | 30,3 | 44,9 | 12,4 |
Рассматривая полученные данные, можно сказать, что большую долю в объеме поступлений занимают поступления во вклады пенсий и пособий, составляя 31,4%, а также прочих безналичных перечислений (30,3%). Сравнительные показатели можно проанализировать на диаграмме.
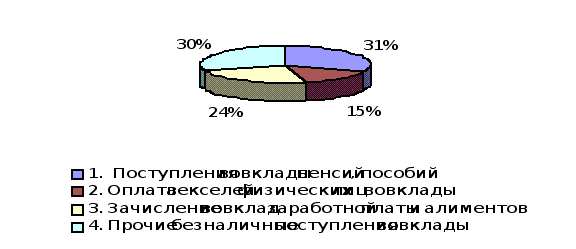
Рис. 2. Удельный вес безналичных поступлений в 2007 году
Удельный вес пенсий и пособий в общей массе поступлений в 2007 году в соотношении с 2005 годом снизился на 1,9%, но темп прироста к 2007 году составил 227,7%. Такие изменения произошли за счет увеличения удельного веса поступления заработной платы, алиментов на 6,5%.
Показатель поступления средств во вклады от оплаты векселей за анализируемый период вырос с 11,9% в 2005 году до 20,3% в 2006, а в 2007 году составил 14,7,%. Несмотря на некоторые снижения удельного веса, данные говорят о том, что вексельная форма расчетов в последнее время широко используется не только юридическими лицами, но применяется и среди физических лиц.
Темп прироста платежа, произведенного средствами во вклады от оплаты векселей, к 2007 году составил 28,2% по сравнению с показателем 2006 года (96,1%). Объяснением этому может служить то, что снизился поток оплаты векселей нерезидентов, которые в свою очередь получали их за реализованную продукцию.
Глава 3. Совершенствование безналичных расчетов в современных условиях
3.1 Перспективы развития безналичных расчетов в Липецкой области
Банковская система как один из необходимых и важных секторов развития любой рыночной экономики в Липецкой области показала свою жизнеспособность. Хотя следует отметить, что банковский сектор области развивался в соответствии с требованиями реформирования экономической системы.
В настоящее время банки учатся зарабатывать на классических банковских операциях, а не быть финансовыми спекулянтами. Но прежде чем взять деньги, скажем, за расчетное обслуживание, банк должен обеспечить соответствующее качество услуг, а значит, сначала потратить деньги. Средства также необходимы и на обучение персонала, новейшие технологии, разработку эффективных схем - словом, на создание всего того, что называется банковским продуктом.
Таким образом, чтобы упрочить свою позицию на рынке услуг для физических лиц и расширить сферу влияния по обслуживанию юридических лиц, коммерческим банкам нужно уделить внимание на улучшение качества услуг, обслуживания, в том числе и совершенствование безналичных расчетов. Для этого необходимо расширить свое присутствие на рынке пластиковых карт таким образом, чтобы использовать их в своих целях могли не только физические лица областного центра, но и районного. Также дополнительно разработать пакет услуг по ним, включающий страхование от несчастного случая, включить международные карты с разрешенным овердрафтом по счету и реализовать возможность открытия к ним рублевого счета [43].
Для расчетов с покупателями, поставщиками и подрядчиками коммерческим банкам необходимо предлагать своим клиентам использовать наиболее целесообразные формы расчетов, способствующие своевременности платежей и ускорению оборачиваемости средств. Клиентам, имеющим счета в банке, предоставляется услуга по установке системы электронного документооборота «Клиент-Сбербанк». Применяемые в данной АС процедуры совершения электронной цифровой подписи и шифрации исключают злоумышленный перехват, прочтение, искажение передаваемой информации, а также возможность несанкционированной передачи платежных документов. Соответствующий справочник автоматически отслеживает неправильно оформленные реквизиты поручений в системе «Клиент-Сбербанк».
Защита информации в системах «клиент - банк» осуществляется путем применения электронной цифровой подписи (ЭЦП) и криптографических методов шифрования информации.
Банки также получают выгоду от обслуживания клиентов посредством системы удаленного доступа к счету. Экономится время операционистов на прием и обработку документов, разгружаются операционные залы, появляется возможность наладить информационное обеспечение клиентов. У банка появляется возможность привлечь на обслуживание клиентов, территориально удаленных от его офисов. Кроме того, банк может получать дополнительный доход в виде платы за использование системы клиентами.
Недостатками традиционных систем «клиент - банк» являются:
сложности с установлением и поддержанием телефонной связи с банком;
необходимость устанавливать программное обеспечение и хранить базы данных на компьютере у клиента (в некоторых системах они занимают достаточно много места на жестком диске);
возможность пользоваться системой только с определенного компьютера и модема;
офф-лайновый режим работы клиентской части системы (изменения, происходящие на счетах клиента, отражаются в его базе данных не в режиме реального времени, а только во время сеанса связи с банком).
Для банков существенным недостатком является то, что необходимо либо затрачивать значительные средства на создание и обслуживание каналов связи с большой пропускной способностью, либо мириться с низким качеством связи и, как следствие, неудовлетворенностью клиентов качеством обслуживания. Устранить эти и другие недостатки призваны системы нового поколения, использующие возможности глобальной компьютерной сети Интернет.
Интернет-банкинг - это предоставление клиентам различных банковских услуг посредством сети Интернет с помощью специального программно-аппаратного комплекса. В широком смысле под Интернет-банкингом можно понимать самые разнообразные системы, начиная от обычных web-страниц банков в Интернете и заканчивая сложными виртуальными платежными системами. В более узком смысле Интернет-банкинг - это аналог системы «клиент - банк», работающий через Интернет [40].
Существуют системы, в которых Интернет используется только как средство передачи данных (так называемый «толстый клиент») и системы, в которых Интернет используется как самостоятельная информационная технология (их называют «тонкий клиент»). В первом случае Интернет - лишь органичное дополнение классических систем «клиент - банк», решающее вопрос коммуникации с банком. Такие системы по сравнению с традиционной «клиент - банк» повышают мобильность и оперативность связи, но при этом несколько снижается уровень безопасности, поскольку Интернет - это открытая сеть.
Преимущество связи через Интернет становится очевидным, например, когда несколько сотен юридических лиц пытаются совершить свои проплаты, одновременно дозваниваясь до банка. Число модемных пулов банка ограничено, поэтому не всем клиентам удается быстро провести операции. Когда для связи используется Интернет, это ограничение снимается.
В системах второго типа прикладное программное обеспечение является Интернет - приложением, функционирующим только в сеансе связи банка с клиентом. При использовании таких систем клиенту не нужно устанавливать программное обеспечение и хранить базы данных на своем компьютере. Он может получить доступ к своему банковскому счету, войдя на сервер банка в Интернете с любого компьютера и введя свой пароль и идентификационный номер. Для повышения безопасности могут использоваться различные методы защиты: сеансовые пароли, выбираемые с помощью специальной таблицы или генерируемые электронным устройством; ключевые дискеты и аппаратные ключи, идентифицирующие клиента, и др.
Системы первого типа предпочтительнее для клиентов, желающих иметь более высокий уровень безопасности. Системы второго типа более дешевые и экономичные в эксплуатации для клиента, а также более мобильные. Пока эти две технологии взаимодополняют друг друга, но с развитием систем защиты информации в сети Интернет технологии «тонкий клиент» полностью вытеснят первые информационные технологии.
Иногда через Интернет предоставляются не все услуги, предусмотренные системой «клиент - банк», а только их информационная составляющая (возможность получать выписки по счетам и обмениваться с банком иными сообщениями, не связанными с движением денежных средств по счетам).
Для населения в сети Интернет предлагаются услуги по осуществлению расчетов с электронными магазинами как посредством пластиковых карт, так и без них. Ряд банков предлагает физическим лицам в Интернете банковское обслуживание удаленных клиентов (home banking), аналогичное по сути системе «клиент - банк» для юридических лиц [52].
Система «домашний банк» предназначена для управления реальными банковскими счетами частных лиц через сеть Интернет, предоставляя полноценный банковский сервис своим пользователям круглосуточно в режиме реального времени из любой точки планеты. С помощью «домашнего банка» через Интернет в режиме реального времени клиент может:
покупать и продавать валюту, круглосуточно осуществлять конвертацию валют по льготному курсу; в случае появления резко отрицательных новостей о состоянии на валютном рынке мгновенно прореагировать на изменение ситуации, закрыв, например, имеющиеся счета, и купить иностранную валюту; за несколько секунд перевести купленные доллары или рубли на карточный или любой другой счет; открывать валютные депозиты;
оплачивать коммунальные услуги: квартплату, счета за телефон, счета за электричество, счета за газ; сохранить платежные документы и квитанции об оплате в электронном виде, в случае необходимости получить квитанции, заверенные печатью банка;
осуществлять внутри- и межбанковские переводы: в режиме реального времени переводить средства со своего счета на любой счет физического или юридического лица, открытый в банке; переводить средства со своего рублевого счета на рублевый счет любого банка Липецкой области; сохранять квитанции по переводу средств как в электронном, так и в бумажном виде; автоматизировать работу по переводу средств; получать квитанции, заверенные печатью банка;
оплачивать счета операторов пейджинговой связи и провайдеров сотовой связи: заплатить оператору сотовой или пейджинговой связи в режиме реального времени за несколько секунд непосредственно через Интернет;
открывать депозиты непосредственно через Интернет, в случае необходимости досрочно отзывать средства с депозитов, получать документальное подтверждение об операциях с депозитами;
иметь доступ к истории платежей: отслеживать все операции по открытым счетам, получать историю выписок по счетам за любой период времени, контролировать движение средств по счетам (в том числе и карточным) в целях безопасности, получать квитанции по всем операциям со счетами;
пополнять карточные счета платежных систем Union Card, Visa, Euro Card/Master Card; получать документальное подтверждение операций перевода; переводить необходимую сумму с одного своего счета на другой.
В перспективе развития безналичных расчетов в Липецкой области банки предлагают систему дистанционного банковского обслуживания частных лиц «Телебанк». Операции осуществляются через Интернет или по телефону круглосуточно из любого места. Через систему «Телебанк» можно оплачивать коммунальные услуги, мобильный телефон, проводить практически любые платежи, а также конвертировать валюту, пополнять пластиковые карты со счетов в системе «Телебанк» и наоборот. Достаточно связаться с системой и отдать соответствующую команду. Система «Телебанк» рассчитана на рядового пользователя. Чтобы провести операцию, достаточно набрать ее код, один - два параметра (например, номер оплачиваемого мобильного телефона) и перечисляемую сумму.
Открытие счета в системе «Телебанк» в действительности означает:
открытие одного или нескольких счетов в банке (счет в российских рублях открывается обязательно, счета в других валютах открываются по желанию клиента за отдельную плату);
оформление одной или нескольких пластиковых карт;
возможность свободного перемещения средств между всеми счетами и картами (клиент имеет круглосуточный доступ к своим счетам через Интернет или по телефону);
возможность проведения платежных операций (клиент имеет возможность проводить платежи в пределах России, а также денежные переводы за границу, квитанции о проведении оплаты клиент может получить по факсу и через Интернет).
Счет в системе «Телебанк» может быть открыт очно и заочно (с пересылкой нотариально заверенных документов по почте). Пополнение счета в системе «Телебанк» возможно через кассу банка (рубли, валюта), через кассу любого липецкого телефонного узла (принимаются только рубли), через бухгалтерию своей организации путем ежемесячного перечисления части заработной платы, переводом денег со счета пластиковой карты Union Card, Visa, Euro/Master Card переводом со счета в другом банке, включая Сбербанк.
Со временем систему home banking начнут предлагать большинство российских (в том числе липецких) банков, активно работающих с населением. А для кого-то внедрение подобных систем может обеспечить выход на рынок услуг населению и завоевание на нем достойного места. Для банков, еще не сформировавших региональную филиальную сеть, внедрение home banking может стать хорошей и более дешевой альтернативой развития клиентской базы и доведения своих продуктов до потребителей. Особо следует остановиться на банковских системах обслуживания расчетов населения с электронными магазинами.
Под электронной коммерцией в широком смысле понимают различные виды бизнеса в сети Интернет, включая непосредственно Интернет-услуги (разработку сайтов, провайдерские услуги, рекламу в Интернете и т.д.). В узком смысле электронная коммерция - это осуществление продаж товаров и услуг через Интернет.
Банковское обслуживание электронной коммерции заключается в обеспечении безналичных расчетов между покупателем и продавцом. С одной стороны, банк может предоставлять услуги физическим лицам (покупателям), обеспечивая их расчетными инструментами для оплаты покупок в Интернете или осуществляя платежи с их счетов по указанным реквизитам. С другой стороны, банк может оказывать услуги самим электронным магазинам по организации приема платежей за их товары и услуги через Интернет посредством определенных технологий [32].
Существуют разные механизмы и формы финансового взаимодействия в Интернете.
Традиционные средства оплаты за товары и услуги включают:
банковский перевод,
наложенный платеж,
оплата наличными при доставке,
банковские кредитные карты,
электронные чеки и векселя,
электронные деньги.
Первые три формы оплаты наименее удобны для покупателей. В связи с этим получили развитие международные и российские электронные платежные системы, позволяющие осуществлять расчеты в Интернете посредством банковских карт либо «виртуальными» деньгами.
Большинству липецким банкам надо учитывать, что более половины покупок в Интернете в ближайшее время будет оплачиваться с помощью цифровых денег, представляющих собой записи на счетах в электронных платежных системах. Уже сегодня цифровые деньги (например, Web Money) можно зарабатывать, тратить в Интернет-магазинах, перечислять на счета других лиц, конвертировать в доллары и, наконец, снимать в наличном виде в специальных обменных пунктах.
Другим распространенным инструментом платежа в сети Интернет являются банковские карты. Крупнейшие международные платежные системы активно продвигают собственные системы расчетов по пластиковым картам в Интернете. В то же время стали появляться специальные «виртуальные» карты для расчетов в сети Интернет. Международная карта Visa-Internet - это «виртуальная» карта, имеющая все атрибуты обыкновенной карты Visa: номер, срок действия, данные пользователя, за исключением самого пластика и ПИН-конверта, которые не нужны для расчетов в Интернете. Visa-Internet намного дешевле обычной карты. Комиссия банка за совершенные операции не взимается. Страховой депозит и неснижаемый остаток отсутствуют. Карту Visa-Internet можно заказать и получить как непосредственно в банке, так и не приезжая в банк. Для этого банк высылает клиенту комплект документов и инструкций на его электронный адрес. Клиент отправляет заполненные бланки по почте заказным письмом на адрес банка и переводит необходимую сумму для оформления карты по прилагаемым в комплекте документов реквизитам для конкретного типа платежей. По получении перевода и правильно заполненных и подписанных документов банк в течение 5 рабочих дней высылает клиенту заказным письмом карту и клиентский экземпляр договора по указанному им почтовому адресу [35].
Карта не может быть потеряна или украдена, ее данные хранятся лишь в памяти владельца либо в памяти его компьютера. Даже каким-либо образом узнав данные карты, ею невозможно расплатиться в магазине или снять наличные, карта предназначена только для расчетов в сети Интернет. В любой момент можно заблокировать карту, закрыв доступ в карточному счету. Банк обеспечивает возврат несанкционированных платежей.
Банки, предоставляющие электронные услуги населению, имеют возможность предложить дополнительные услуги и юридическим лицам, например по организации оплаты товаров и услуг юридического лица через Интернет. В настоящее время это весьма актуально для компаний, оказывающих массовые услуги населению, оплата за которые производится периодически. Для других предприятий наличие у банка услуг по проведению платежей в Интернете может служить дополнительным стимулом обслуживаться в этом банке, имея в виду возможность заниматься электронной коммерцией в будущем.
Кроме того, многие банки, имеющие собственные платежные системы в Интернете, оказывают юридическим лицам услуги по созданию электронных магазинов, предоставляя место на своих серверах, программное обеспечение, дизайн и т.п. Наличие подобных услуг у банка при отсутствии их у конкурентов позволит привлечь дополнительных клиентов, желающих заниматься продажей своих товаров и услуг через Интернет.
3.2 Зарубежный опыт банков в совершенствовании безналичных расчетов
Состояние платежных систем развитых стран Запада на современном этапе характеризуется высоким уровнем технической и технологической оснащенности. Благодаря этому данные платежные системы соответствуют высшим стандартам скорости и надежности осуществления расчетов. Использование наработанного опыта в российской банковской практике позволит совершенствовать отечественную систему безналичных расчетов и вывести ее на качественно новый уровень.
В настоящее время на роль лидера в области безналичных расчетов претендует международная межбанковская система передачи информации и осуществления платежей SWIFT. Она имеет ряд безусловных преимуществ. Это, прежде всего, четкая стандартизация, высочайшая степень надежности и скорости передачи информации [40].
Среди высокотехнологичных мировых электронных систем межбанковских расчетов можно также выделить FedWire - сеть Федеральной резервной системы США, Нью-Йоркскую международную платежную систему расчетных палат CHIPS, Лондонскую автоматическую систему расчетных палат CHAPS, японскую систему межбанковских безналичных переводов Zengin.
FedWire - самая разветвленная коммуникационная банковская сеть, в ней участвуют около 5,5 тыс. кредитно-финансовых организаций. Средства на резервном счете банка-участника оборачиваются в течение дня до 12 раз. На банковском уровне платеж совершается практически в режиме реального времени.
Создание Нью-Йоркской международной платежной системы расчетных палат CHIPS было вызвано необходимостью учитывать быстрорастущий объем расчетов по международным сделкам. Поскольку совершение всех расчетов в полном объеме в едином центре затруднительно, система CHIPS разрабатывалась как система децентрализованная. Из всех банков-участников были выбраны 12 крупнейших для осуществления расчетов между всеми остальными. Система CHIPS существенно отличается от других, поскольку межбанковские обязательства и требования не регулируются ею немедленно после выставления соответствующих документов в виде электронных сообщений, а накапливаются в течение рабочего дня, по окончании которого подводится баланс. Окончательные платежи производятся расчетными банками путем перевода средств на резервных счетах в Федеральном резервном банке Нью-Йорка по сети FedWire. Электронные системы межбанковских расчетов FedWire и CHIPS обслуживают свыше 90% всех межбанковских внутренних расчетов в США.
Английская электронная система автоматизированных клиринговых расчетов CHAPS, представляющая собой системы перевода кредита в течение одного дня, связывает 12 банков, включая Bank of England. Банки, получающие поручения на перевод средств через данную систему, должны предоставить средства кредитуемой стороне в течение дня. Это обеспечивает эффективность пользования CHAPS для деловых и финансовых кругов.
Организация межбанковского клиринга в каждой стране зависит от исторических особенностей развития ее банковской системы, модели ее построения, степени концентрации и централизации банковского дела, а также от политики центрального банка в области денежно-кредитного регулирования экономики.
В последние десятилетия объем финансовых потоков между кредитными организациями существенно возрос. В зарубежной практике уже существует опыт их обработки путем внедрения электронных расчетных систем, основной проблемой которых является большой объем дневных овердрафтов. Кроме того, накапливаемые в течение операционного дня обязательства могут существенно превышать собственный капитал банка, что может вызвать существенное повышение уровня кредитного риска клиринговых систем [42].
Практически все крупные мировые системы межбанковских электронных расчетов (CHIPS, FedWire, CHAPS) в качестве основного механизма проведения расчетов используют неттинг - традиционный для банковских систем мира способ проведения крупных межбанковских платежей. Технологическая сущность данного способа взаиморасчетов заключается в том, что в течение операционного дня банки накапливают платежные обязательства, которые отсылаются «одним пакетом» в расчетно-клиринговый центр или клиринговую палату. Здесь осуществляется взаимозачет многосторонних обязательств и выявляются «чистые должники» и «чистые кредиторы». Итоговые расчеты между ними осуществляются путем перевода средств между резервными или расчетными счетами, открытыми в Центральном Банке.
До недавнего времени неттинг обладал рядом преимуществ над системой валовых расчетов с точки зрения транзакционных издержек, но бурное развитие новых информационных технологий свело на нет указанные преимущества. Современный уровень компьютерных и коммуникационных систем и высокая скорость развития коммерческого сегмента глобальной компьютерной сети Интернет сделали возможным внедрение систем валовых расчетов, работающих в режиме реального времени. Их появление значительно снизило системный риск банковского сектора, поэтому эти системы во многих странах постепенно вытесняют неттинг. Сегодня традиционные национальные и международные неттинг-системы (прежде всего в США - CHIPS, Великобритании - CHAPS) стали осуществлять так называемый неттинг с коротким циклом, то есть через небольшие промежутки времени. Кроме того, в Европейском Союзе функционируют две региональные суперсистемы государств (членов ЕС) - TARGET и Euro I, объединяющие системы валовых расчетов, функционирующих в режиме реального времени.
Платежная система TARGET является совокупностью систем ВРРВ центральных банков стран-участниц, связанных системой взаимоподключения. Ее создание не означало, что все расчетно-платежные операции между странами Европейского Союза автоматически переключались только на нее, а доступ к национальным платежным системам, к Европейской клиринговой системе при Европейской банковской ассоциации оказался закрыт. Напротив, по общему признанию экспертов, система TARGET должна постоянно доказывать свою жизнеспособность: с одной стороны, в конкуренции, а с другой - в тесном сотрудничестве с альтернативными платежными системами.
Система TARGET представляет для нашей страны особый интерес, поскольку в ее архитектуре можно провести ряд аналогий с платежной системой Банка России. При этом необходимо принять во внимание специализацию TARGET как системы ВРРВ, предназначенной для перевода крупных и срочных сумм платежей. Что же касается массовых платежей, то необходимо придерживаться содержательной стороны проекта STEP2 Европейской банковской ассоциации (ЕВА), а также ряда «внутренних» систем для массовых платежей в евро в странах - участницах Европейского Союза [32].
В отечественной банковской системе проблема специализированного сервиса для различного типа платежей еще не получила широкого распространения, но российские кредитные организации могут, опираясь на зарубежный опыт, внедрить соответствующие банковские технологии в практику проведения безналичных расчетов.
Опыт большинства стран Западной Европы, США и Японии показывает, что там параллельно функционируют системы валовых расчетов и нетто-расчетов, которые дополняют друг друга и обеспечивают надежное функционирование платежной системы данных стран путем ограничения кредитного и системного рисков и сокращения потребности в ликвидных средствах. Полагаем, что данный успешный опыт может быть применен и в отечественной банковской практике.
Прочное место в платежных системах многих стран заняли технологии, основанные на применении платежных карт. Быстрота и доступность этого вида расчетов стимулировали рост потребительских расходов. В настоящее время в мире действуют несколько крупных ассоциаций банковских платежных карт. Они разрабатывают общие правила, обязательные для всех участников системы, проводят анализ операций, аккумулируют ресурсы для реализации новейших технологий и создания гигантских коммуникаций для быстрого и надежного обмена финансовой информацией.
Мировой рынок платежных карт сегодня распределен между основными эмитентами следующим образом: Visa International - более 50%, MasterCard International - 30%, American Express - 18%, Diners Club, JCB - менее 2%.
Несмотря на значительное технологическое преимущество смарт-карт, за рубежом большая доля падает сегодня на эмиссию платежных карт с магнитной полосой. Основным фактором, сдерживающим быстрый переход к новым технологиям в зарубежных странах, является наличие разветвленной финансовой инфраструктуры для использования магнитных карт, созданной мировыми лидерами карточного бизнеса (особенно это характерно для США).
В России же инфраструктура по приему платежных карт практически не развита, поэтому отечественным банкам проще и дешевле внедрять более перспективную технологию, нежели ту, которая уже устаревает. Для ускорения процесса перехода к более эффективной и безопасной чиповой технологии Visa, Europay и MasterCard разработан единый глобальный индустриальный стандарт EMV (Europay, MasterCard, Visa) для платежных чиповых карт с кредитно-дебетовыми приложениями.
В Европе в обращении находятся более 300 млн. карт. В среднем на одного совершеннолетнего жителя Европы приходится 1,1 карты. Однако в части распространенности карт по странам Европы наблюдается значительная дифференциация. Больше всего их в Великобритании - почти 2 карты на каждого совершеннолетнего. В Турции, Ирландии и Греции потенциал роста числа карт еще велик: здесь на одного совершеннолетнего жителя приходится менее 0,5 карты. Однако в последние годы этот показатель по Европе заметно выровнялся.
Исторически сложилось так, что в Великобритании, Ирландии и Греции велик удельный вес кредитных карт, а в Швейцарии и Швеции в основном распространены дебетовые карты. В целом же в европейских странах преобладают дебетовые карты - 53% всех платежных карт.
На развитие национальных рынков платежных карт влияют и различия в использовании технологий обслуживания карт, так что ожидать появления некоторой общеевропейской концепции рынка платежных карт пока преждевременно.
Различия между странами остаются значительными, и лишь немногие организации имеют сильные позиции более чем на одном рынке. Однако во всех европейских странах число карт быстро растет, а платежные системы усложняют инфраструктуру обработки транзакций и соответствующие технологии.
Прибыльность разных типов карт неодинакова, поэтому разные страны выбирают различные цели и приоритеты. С начала 90-х годов ХХ века на «карточном» рынке значительно обострилась конкуренция между крупнейшими небанковскими эмитентами платежных карт (American Express и Discover), с одной стороны, и банковскими ассоциациями (Visa и MasterCard) - с другой. Основной причиной укрепления позиций банковских карт на американском рынке стало ужесточение межбанковской конкуренции между эмитентами карт Visa и MasterCard, в рамках которой они уменьшали процентные ставки за кредит, снижали плату за обслуживание карт. Появление множества чрезвычайно привлекательных для картхолдеров банковских продуктов вызвало отток клиентов от небанковских эмитентов.
Во многих развитых странах все больше операций проводится клиентами без посещения банка. Во Франции, например, прямую связь с банком имеют около 300 тыс. клиентов. В США все крупные банки предлагают своим клиентам обслуживание на дому.
Модернизация телекоммуникационных систем, используемых для осуществления дистанционного обслуживания банковских клиентов, обусловила появление новой концепции организации банковской деятельности Dialog banking, согласно которой моно- и многофункциональные информационные автоматы освобождают сотрудников от рутинной работы, а сами сотрудники ориентируются на контактное интеллектуальное обслуживание клиентов.
Создание зон самообслуживания позволяет резко снизить нагрузку на специалистов операционного зала банка и соответственно сократить количество исполнителей. Создаются и полностью автоматизированные филиалы, представляющие собой помещение, оснащенное специальным банковским оборудованием. Они могут располагаться в жилых зданиях, на территории магазинов, промышленных объектов, вокзалов и т.д. и оказывают услуги в автоматическом режиме 24 часа в сутки.
Исторически первой появилась система дистанционного банковского обслуживания с использованием телефонной связи. Возможность проводить операции через телефонную систему одним из первых предложил своим клиентам North Carolina National Bank, для чего был создан большой call-центр. В 1990 году ежедневное число обращений в систему составило около 200 тыс. На данный момент в США более 80% компаний используют в своей работе call-центры. Однако, как полагают некоторые западные эксперты, рынок call-центров в США, Канаде, ряде стран Западной Европы и Азиатско-Тихоокеанского региона достиг стадии насыщения.
Следующий этап развития банковских технологий в сфере безналичных расчетов - так называемый электронный банкинг - был пройден очень быстро. На его место пришел интернет-банкинг. Его внедрение в банковскую практику предопределило использование новых средств связи. В первую очередь это Интернет и мобильные телефонные сети, которые существенно расширили возможности клиентов, ведь для реализации их взаимодействия с банком тре-буются обычные html- и wap-браузеры, которые установлены практически в каждом современном ноутбуке или мобильном телефоне.
В США для адаптации граждан к интернет-банкингу интернет-платежки оформляются в виде банковских чеков, сотни которых американцы ежемесячно заполняют и отправляют по почте на оплату коммунальных и иных услуг.
С помощью интернет-систем можно сделать то же самое, сэкономив при этом на покупке конвертов и марок, не тратя времени на поиски почтового ящика. В результате появления возможности оплачивать счета посредством online banking объем ежемесячных интернет-платежей может вырасти до нескольких миллиардов долларов.
Наиболее активно банковские интернет-услуги развиты в северных странах - Финляндии, Норвегии, Швеции, где их оказывают приблизительно 90% банков и ими охвачено 20% клиентов. Согласно данным Шведской ассоциации банков, в этой стране услугами интернет-банкинга пользуются более 3 млн. человек (почти 30% населения), что делает Швецию одним из мировых лидеров в развитии интернет-систем.
Достаточно высокая для Европы степень интернетизации населения (60% домашних хозяйств пользуются сетью) привела к тому, что шведские банки одними из первых стали предлагать свои услуги через Интернет. Безусловным лидером интернет-банкинга в Швеции признан Skandia Banken, количество клиентов которого составляет 50%.
В