Кредитная система. Место и роль в ней центрального банка и коммерческих банков
ПОД АКЦИИ И ДОВЕРИТЕЛЬНЫЕ
ОБЛИГАЦИИ
(ФОНДОВЫЕ) ТОРГОВО-КОМИССИОННЫЕ
РЕАЛЬНЫЕ МНИМЫЕ ПОД БЛАНК ФИРМЫ
Рис.1. Виды операций коммерческих банков
резервам. Характер создания банковских депозитов может быть проиллюстрирован следующей схемой:
|
|
НАСЕЛЕНИЕ | БАНКИ | |||
|
СПРОС НА ДЕНЬГИ Md |
ВКЛАДЫ НАСЕЛЕНИЯ В БАНКАХ |
ВКЛАДЫ ССУДЫ |
КРЕДИТ БАНКОВ НАСЕЛЕНИЮ | ПРЕДЛОЖЕНИЕ ДЕНЕГ Мs | |
| БАНКОВСКИЕ РЕЗЕРВЫ | ДЕНЕЖНАЯ БАЗА (В) | ||||
| НАЛИЧНОСТЬ | НАЛИЧНОСТЬ |
Предположим, что население хранит все свои наличные деньги в банках, а банки, в свою очередь, не держат излишних резервов. Допустим, что норма банковских резервов составляет 1/10. Если у насаления доходы увеличиваются на 100 единиц, то, согласно нашей предпосылки, произойдет аналогичный прирост банковских вкладов населения. Тогда при увеличении денежной базы на 100 единиц прирост банковских резервов составит 10. Следовательно, 90 единиц банк выделит в качестве кредита населению. Получив эти деньги, население, согласно нашему предположению, вложит их в банк.
Дополнительный прирост банковских вкладов населения составит 90 единиц, из которых 9 остануться в форме банковских резервов, а 81 будет предоставлен населению в виде кредита, и т.д. В результате этого кругооборота общий прирост кредитов населению составит 900 единиц, а прирост вкладов – 1000.
Депозитный мультипликатор обратно пропорционален норме обязательных банковских резервов (r):
 .
В нашем примере r=10%. Таким образом, дипозитный мультипликатор равен 10. Он показывает, во сколько раз банки увеличивают размер денежной массы в обращении. В общем виде связь предложения денег (Ms) с денежной базой (В) можно представить следующим образом:
 ∆Ms
= m∆B,
где ∆Ms – прирост предложения денег; ∆B - прирост денежной базы; m - депозитный мультипликатор.
Если бы банки имели избыточные резервы, то дипозитный мультипликатор был бы значительно ниже. Предположим, что в нашем примере наряду с 10 % обязательных резервов банк держит еще 10 % сверхнормативных (избыточных). Таким образом, фактические резервы составляют 20 %. В этом случае, депозитный мультипликатор равен 1/0,2=5.
Рассмотренный пример иллюстрирует способность банка увеличивать в определенных пределах денежную массу. В то же время он показывает, что центральный банк, регулируя размеры обязательных резервов, может оказывать значительное воздействие не только на деятельность коммерческих банков, но и на экономическую жизь страны в целом.
В рассмотренном примере мы предполагали, что население хранит всю свою наличность в банке. Однако в реальная способность банков создавать деньги зависит не только от нормы обязательных резервов, но и от поведения населения, его доверия к банковской системе. Чем ниже доверие к банкам, тем меньше их способность предоставлять кредит. Денежный мультипликатор, который является усложненным вариантом депозитного, учитывает поведение как банков, так и населения:
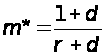 ,
где m* - денежный мультипликатор, d – отношение наличных денег к депозитам, r – норма обязательных банковских резервов. Если ввести в условия исходные задачи d=30%, то
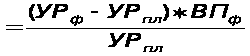 .
Запишем в общем виде формулу изменения предложения денег:
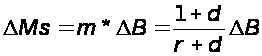 .
При d=0, когда население хранит все свои деньги в банке, m*=m, т.е. денежный мультипликатор равен депозитному.
Наше исследование расширения кредита проводилось в несколько разряженной атмосфере. Существуют дополнительные факторы, которые могли бы видоизменить количественную определенность нашего анализа.
Помимо изъятия обязательных резервов на каждой ступени процесса кредитования могут иметь место два других вида изъятия денег у коммерческих банков, которые своим существованием уменьшают способность банковской системы к созданию денег.
1. Утечка наличных денег. Заемщик может потребовать, чтобы часть его ссуды была выплачена наличными. Или же получатель чека, выписанного заемщиком, может предъявить его в банке для частичной или полной оплаты наличными, вместо того чтобы присовокупить к счету заемщика. Так, например, человек, занявщий 80 долл. в банке А, попросит 16 долл. наличными, а оставшиеся 64 долл. в виде текущего счета, банк Б получит лишь 64 долл. новых резервов (из которых только 15,20 долл. будут избыточными). Такое падение избыточных резервов понижает соответсвующим образом кредитный потенциал банковской системы. На самом деле, если бы первый заемщик взял все 80 долл. наличными и эти наличные деньги остались бы в обращении, процесс многократного увеличения тут же бы остановился. Но удобство и безопасность текущих счетов делают это маловероятными.
2. Избыточные
резервы. Наш
анализ способности
системы коммерческих
банков увеличивать
денежное предложение
с помощью
кредитования
основывался
на предположении,
что коммерческие
банки готовы
точно выполнять
предъявляемые
законом резервные
требования.
Чем больше
избыточных
резервов держат
банкиры, тем
меньше будет
суммарный
потенциал
банковской
системы к расширению
кредита. Например,
допустим, что
банк А, получив
100 долл. новой
наличности,
решил добавить
к своим резервам
25 долл., а не
законодательно
устанленный
минимум в 20 долл.
Тогда он даст
в ссуду только
75 вместо 80 долл.
и соответсвенно
уменьшить
денежный
мультипликатор.
Конкретно в
нашем денежном
мультипликаторе
m=1/r
мы теперь прибавляем
к r, обязательной
резервной
норме, дополнительные
избыточные
резервы, которые
предпочитает
держать банкир.
Например, если
банкир хочет
иметь дополнительные
избыточные
резервы, равные
5% от каждого
вновь приобретенного
бессрочного
вклада, то тогда
знаменатель
будет 25% (равняющийся
20% резервной
нормы плюс
5-процентное
добавление
к избыточным
резервам). Денежный
мультипликатор
понижается
с 5 до 1/25, или 4%. В
действительности
количество
избыточных
резервов, которые
банки держали
в последние
годы, было
практически
минимальным.
Объяснение
очень простое:
избыточные
резервы не
приносят банку
процентов, а
ссуды и инвестиции
приносят доход.
Значит, наша
предпосылка
о том, что банк
будет предоставлять
кредит в размере,
равном его
избыточным
резервам, обоснована
в общем довольно
точна.
Государственное регулирование. место и роль центрального банка в кредитной системе
Государственное регулирование кредитно-финансовых институтов - один из важнейших элементов развития и формирования кредитной системы капиталистических стран.
Основными направлениями государственного регулирования являются: политика центрального банка в отношении кредитно-финансовых институтов, особенно банков; налоговая политика правительства в смешанных (полугосударственных) или государственных кредитных институтах; законодательные мероприятия исполнительной и законодательной власти, регулирующие деятельность различных институтов кредитной системы.
В промышленно развитых странах политика центрального банка распространяется главным образом на коммерческие и сберегательные банки и осуществляется в следующих формах: учетная политика; регулирование нормы обязательных резервов; операции на открытом рынке; прямое воздействие на кредит.
Основными функциями центрального банка являются функции:
Эмиссионного центра страны
Банка банкиров
Органа регулирования экономики страны денежно-кредитными методами
Банкира правительства.
ФУНКЦИИ ЦЕНТРАЛЬНОГО
ЭМИССИОННОГО БАНКА
ЭМИССИОННЫЙ БАНКИР ПРАВИТЕЛЬСТВА
ЦЕНТР СТРАНЫ
БАНК БАНКОВ ДЕНЕЖНО-КРЕДИТНОЕ
 РЕГУЛИРОВАНИЕ
УЧЕТНАЯ ПОЛИТИКА СЕЛЕКТИВНОЕ
РЕГУЛИРОВАНИЕ
КРЕДИТА
ОПЕРАЦИИ НА РЕГУЛИРОВАНИЕ
ОТКРЫТОМ РЫНКЕ ОБЯЗАТЕЛЬНЫХ РЕЗЕРВОВ
Являясь эмиссионным центром страны, центральный банк обладает монопольным правом выпуска банкнот, что обеспечивает ему постоянную ликвидность. Деньги центрального банка состоят из наличных (банкноты, монеты) и безналичных денег (счета коммерческих банков в центральном банке). Каждая банкнота ФРС несет на себе печать того федерального резервного банка, который ее выпустил. Кроме этого, на ней указан номер федерального резервного округа, номер серии стереотипа, год выпуска, а также имеется подпись казначея и печать казначейства.
Функция банка банков заключается в том, что с одной стороны, центральный банк сосредотачивает у себя обязательные резервы коммерческих банков, а с другой – оказывает им необходимую кредитную поддержку. Центральный банк является кредитором в последней инстанции. Спасая коммерческие банки от краха в период финансовой паники, он предоставляет им кредитную поддержку путем эмиссии денег или продажи ценных бумаг. Концентрация обязательных резервов в центральном банке означает, что центральный банк может в известных пределах осуществлять контроль за деятельностью коммерческих банков.
Учетная политика центрального банка состоит в учете и переучете коммерческих векселей, поступающих от коммерческих банков, которые в свою очередь, получают от промышленных, торговых и транспортных компаний. Центральный банк выдает кредитные ресурсы на оплату векселей и устанавливает так называемую учетную ставку. Как правило учетная политика центрального банка направлена на лимитирование переучета векселей, установление предельной суммы кредита для каждого банка. Таким образом, осуществляется воздействие на объем выдаваемых ссуд. Нередко предприниматели расплачиваются с поставщиками не сразу после отгрузки товара, а через определенный срок. Для подтверждения отсрочки платежа обычно выставляется вексель. Поставщик товара может использовать этот вексель тояким образом: либо дожидаться наступление указанного срока оплаты, либо оплатить им свои денежные обязательства, либо реализовать его коммерческому банку (т.е. учеть вексель). Покупая вексель, коммерческий банк оплачивает, естевственно, не всю сумму, а лишь ее часть, удерживая определенный процент (комиссию). Коммерческий банк, в случае необходимости, может переучесть полученный вексель в центральном банке.


 Товар
Вексель
Учет векселя