Автоматизация банковской деятельности. Банковские сети
Вторым чрезвычайно важным для клиента следствием использования системы "банк-клиент" оказывается появление у него строгой и надежной системы реализации и учета его внешнего документооборота. Качественная система "банк-клиент" позволяет автоматизировать практически весь документооборот между банком и его клиентами. Зачастую эта система для предприятия является первым современным инструментом, а для некоторых, и первым средством внутренней автоматизации.
Оказывается, что почти весь спектр банковских услуг может быть автоматизирован и реализован в виде электронного документооборота банка со своими клиентами. Ограничения обусловлены лишь готовностью банка доверить выполнение финансовых операций автоматизированной системе.
Телекоммуникационные средства для систем "банк-клиент"
Вообще говоря, существует множество систем телекоммуникации, пригодных для использования в системе "банк-клиент". Для взаимодействия в режиме on-line могут применяться: BBS (Bulletin Board System) - электронные доски объявлений, World Wide Web (WWW) - Всемирная Паутина и целый ряд систем электронной почты. Однако у каждой из них есть свои недостатки и ограничения, затрудняющие их использование.
Вопрос выбора режима работы системы также далеко не прост. Системы, работающие в режиме on-line, очень удобны при организации распределенного доступа к информации. Однако, при отсутствии надежных и устойчивых каналов связи (что, к сожалению, характерно для нашей страны) накладные расходы на поддержание работоспособности распределенной системы возрастают настолько, что их использование становится нецелесообразным. Кроме того, немаловажно, что для эксплуатации on-line системы требуется в 5-10 раз больше физических или виртуальных каналов, чем в off-line системах. При этом необходимо, чтобы их пропускная способность была выше, чем в случае использования off-line систем.
Сейчас можно встретить примеры использования практически любого вида связи. Среди основных технологических решений следует отметить: коммутируемые телефонные линии связи (в том числе систему "Искра-2" и сотовые телефоны), сети Х.25 ("Спринт", "Инфотел" и т. д.), IP-сети (Relcom Internet), спутниковые линии связи (например, систему SkyLink фирмы Livewire Digital, работающую через систему спутников Inmarsat).
Среди систем электронной почты следует отметить две, для которых существуют четкие международные стандарты: SMTP (почта сети Internet) и Х.400. Сеть Internet предназначена в первую очередь для передачи некоммерческой информации, поэтому только Х.400 в полной мере отвечает требованиям систем распределенного документооборота. Однако, не следует забывать о существовании частных реализаций почтовых систем. Стандарты описывают виды сервиса, предоставляемого клиентам, и протоколы взаимодействия различных подсистем. А частная реализация может использовать лишь некоторые необходимые виды сервиса и при этом вполне удовлетворять потребности конкретной прикладной системы.
Для достижения требуемой надежности доставки сообщений в группе стандартов Х.400 есть специальный документ, описывающий правила обмена информацией между абонентами почтовой системы. Он называется "Электронный обмен данными" (Electronic Data Interchange, EDI) и имеет обозначение Х.435. Его функция - обеспечение надежной транспортировки электронных документов от одной прикладной системы к другой, с соблюдением их целостности и конфиденциальности.
Нельзя не отметить такой важной возможности, как использование Internet в качестве среды передачи данных для систем "банк-клиент". Этот вопрос будет подробно рассмотрен ниже (пункт 5.3)
Провайдеры систем электронного документооборота
Может показаться, что банку, имеющему большое число пользователей системы "банк-клиент", выгодно эксплуатировать собственную телекоммуникационную систему. На самом деле это не так. Оказывается, что целесообразно воспользоваться услугами специализированной фирмы-провайдера. Причины, по которым банку выгоднее использовать средства связи, предоставляемые независимым провайдером таковы:
Рост числа клиентов требует постоянного увеличения количества и качества линий связи. Считается, что для обеспечения удовлетворительного времени соединения нагрузка на одну телефонную линию не должна превышать 30 абонентов. Провайдер может обеспечить ровно столько линий связи, сколько необходимо в данный момент.
Обслуживание удаленных клиентов требует подключения к сетям Х.25. В большинстве случаев в России используется связь с помощью двух сетей: "Спринт" и "Инфотел" или "Роснет", однако и это не всегда гарантирует возможность надежного доступа для клиента.
Система предъявляет жесткие требования к надежности всех ее компонент. В случае построения собственной телекоммуникационной системы, как правило, приходится резервировать все элементы системы: телефонные линии, компьютеры, и телекоммуникационное оборудование, что естественно повышает ее стоимость.
Итак, для функционирования системы "банк-клиент" желательно наличие провайдера, то есть независимой фирмы, предоставляющей сервис электронного документооборота. В результате у банка отпадает необходимость в создании собственного телекоммуникационного подразделения. Кроме того, обе стороны получают независимого судью для разрешения спорных вопросов, касающихся транспортировки документов телекоммуникационной системой. При этом провайдер обеспечивает наличие достаточного количества качественных каналов связи, предоставляет персонал для установки оборудования и программного обеспечения у клиентов и обеспечивает техническую поддержку в процессе эксплуатации.
Идеальной является ситуация, когда провайдер тесно взаимодействует с разработчиком используемой системы "банк-клиент", либо сам им является.
Вот типовой набор услуг, предоставляемый провайдером:
организация доступа к системам телекоммуникаций через различные каналы связи и протоколы - телефонные линии (местные, междугородние, "Искра", сотовые), сети коммутации пакетов Х.25 ("Спринт", "Инфотел" или "Роснет"), IP-сети (Relcom или Internet);
наличие услуг электронной почты, поддержка систем "банк-клиент"
техническая поддержка и сопровождение. (помощь при установке программного обеспечения, консультации, и. т. п.)
Перспективы развития систем "банк-клиент"
В настоящее время стремительными темпами происходит внедрение систем электронного документооборота в различных предприятиях всех уровней. В соответствии с этим можно ожидать, что система "банк-клиент" в ближайшем будущем передаст часть своих сегодняшних функций внутренним средствам автоматизации предприятия. Как следствие этого существенно упростится экранный интерфейс. Одновременно резко возрастет количество типов документов, обрабатываемых системой, и количество различных внешних систем, с которыми она должна будет уметь взаимодействовать. Фактически система превратится в универсальную станцию внешнего документооборота, или EDI-станцию. Ее основными задачами станут следующие:
взаимодействие с различными внутренними и внешними автоматизированными системами;
обработка документов различного типа.
маршрутизация документов между пользователями и приложениями, использование соответствующих средств аутентификации и криптозащиты;
взаимодействие с различными транспортными системами телекоммуникаций, в том числе, с системами, работающими в режимах off-line и on-line.
Система "банк-клиент" в настоящее время превращается в необходимый вид сервиса, который каждый солидный банк должен предоставить своим клиентам. В условиях повсеместного перехода от бумажного к электронному документообороту, наличие такой системы зачастую определяет выбор клиентом того или иного банка. Кроме того, при удачной реализации система "банк-клиент" может использоваться банком для организации документооборота со всеми своими партнерами - любыми физическими и юридическими лицами.
Система "банк-клиент" фирмы ИНИСТ
Заканчивая рассмотрение систем "банк-клиент", приведем конкретный пример такой системы, предлагаемой на российском рынке фирмой ИНИСТ.
Данная система предназначена для организации документооборота между банками и их клиентами и, вообще, между любыми физическими и юридическими лицами в режиме реального времени. Система "банк-клиент" фирмы ИНИСТ имеет соответствующий сертификат соответствия "РОСКОМИНФОРМА". Общая схема функционирования данной системы приведена на рис. 1.
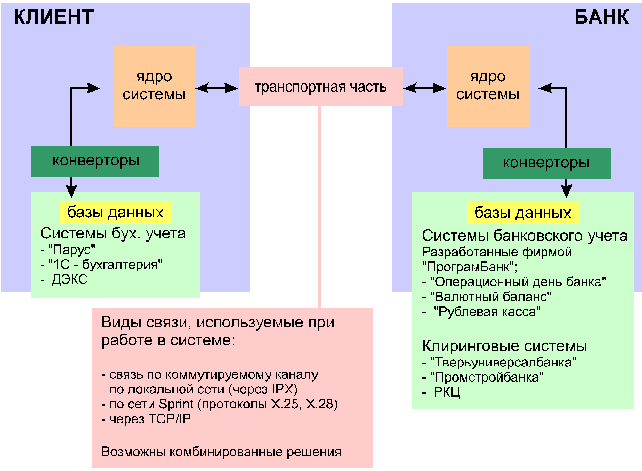
Рис. 1. Общая схема работы системы "банк-клиент" фирмы ИНИСТ
Система разработана для операционной системы Windows, однако она также успешно работает в Windows-сессии OS/2 и эмуляторе Windows под Unix.
Если документооборот через систему в клиентской части слишком велик для обработки одним человеком, возможна поставка специальной сетевой версии системы. В таком случае документы, проходящие через систему, обрабатываются одновременно многими операторами, при этом разные пользователи системы могут иметь разные полномочия при работе с ней. Система работает в сетях Novell NetWare и Microsoft NetWorks.
Клиенты банка имеют возможность быстро формировать необходимые документы, поскольку в программе реализована возможность импорта документов из популярных бухгалтерских и офисных программ. Кроме того, специалисты фирмы ИНИСТ готовы при необходимости помочь быстро настроить двустороннюю связь с любой используемой клиентом программой или БД. Кстати говоря, фирма ИНИСТ предоставляет широкий спектр услуг по сопровождению системы.
Особое внимание при разработке системы было уделено обеспечению безопасности передачи информации. Для этого в системе используются следующие средства:
Система паролей доступа к абонентскому месту.
Шифрование данных при передачи по открытым каналам связи с помощью алгоритма DES.
Применение цифровой подписи для обеспечения подлинности документов, передаваемых по открытым каналам связи.
Для формирования цифровой подписи используется комбинированная схема открытой и закрытой подписи RSA (стандарты ISO 8730, ISO 8731-1).
Демонстрационную версию системы можно получить на FTP-сервере фирмы ИНИСТ в директории ftp://inist/pub/products/bank-client-win/demo/
Информация о фирме ИНИСТ всегда доступна на inist/
Использование банками сети Internet в коммерческих целях
Роль Internet в банковской деятельности
Сеть Internet развивается экспоненциально. Пожалуй, самый мощный толчок к развитию Сеть получила с появлением и распространением Всемирной Паутины (World Wide Web, WWW), которая превратила Internet в единое киберпространство. Сеть стала превращаться в общедоступную систему массового информационного обслуживания.
Интерактивный характер общения с Сетью, особенно в WWW, подталкивал к тому, чтобы расширить круг источников дохода за пределы традиционных поступлений от размещения рекламы. На Западе появились дистанционные торговые службы, где можно ознакомиться с предложением товаров, посмотреть их фотографии на экране компьютера - и тут же заказать товар, заполнив соответствующую экранную форму. Прошло не так уж много времени, и подобные службы были дополнены средствами дистанционной оплаты товара - по той же Сети, с использованием вначале обычных пластиковых карточек, а затем и специально разработанных для Internet механизмов расчета.
Вот тут в дело вступили банки. В разработку безопасных средств электронных расчетов для Сети полились деньги, что сразу же привлекло к ним внимание, ведущих компьютерных фирм. Некоторые западные банки начали создавать службы расчетов, целиком ориентированные на Internet. Появилось даже несколько "виртуальных банков", обслуживание в которых в основном через Internet и происходит.
Ситуация в России несколько хуже. По состоянию на конец июля, в российской части Internet было представлено всего около десятка банков. Никаких систем электронных расчетов через Internet не имеется. Интерактивные службы, в основном, ограничены некоторыми операциями на рынке ценных бумаг. Наши банки в основном используют WWW для размещения информации о себе.
Тем не менее начало положено, наши банки в WWW присутствуют (и даже занесены в мировые каталоги). Что касается электронных расчетов, в этой области прогресс сдерживается отсутствием нормативно-правовой базы.
Способы использования Internet финансовыми организациями
Остановимся на основных возможностях, которые дает банку применение Internet. Здесь следует отметить, что сеть Internet в принципе применима для самых разных областей работы банка - от взаимодействия с клиентом до обмена информацией с другими банками.
Первым этапом работы в Internet для любой финансовой организации обычно становится использование World Wide Web для опубликования рекламной и прочей информации. Сегодня примерно 300 финансовых организаций применяют WWW как средство рекламы.
Второй этап - предоставление клиентам базового доступа в банк. Клиенты получают возможность просмотреть относящуюся к ним финансовую информацию, при этом они ничего не могут с ней сделать.
Интерактивное взаимодействие с клиентом - третий этап. Благодаря такому взаимодействию, клиент получит не только доступ к финансовой информации, но и сможет внести коррективы в информацию и провести различные расчеты. При такой реализации системы на базе Internet могут прийти на смену специализированным системам "банк-клиент" или, по крайней мере, взять на себя часть их функций. На Западе уже есть примеры так называемых "виртуальных" банков, которые вообще не имеют обычных филиалов, и ведут все дела с клиентами через Internet.
Еще одно направление работы - создание межбанковских информационных систем. На стадии разработки находится серьезный проект Ассоциации российских банков по разработке информационной системы для обмена банковской информацией. Разработка этого проекта поручена коллективу банка "Российский Кредит". Система будет предназначена для использования сотрудниками различных банков, которые являются членами Ассоциации российских банков. Это будет мощный Web-сервер на платформе UltraSparc под управлением Oracle Web Server 2.0 и СУБД Oracle 7.3.
И, наконец, важной для банка является возможность получения разнообразной финансовой информации. Сюда входит самая различная информация: реклама, новости, информационные архивы.
Преимущества и недостатки Internet как среды передачи финансовой информации
Internet как среда распространения финансовой информации в режиме реального времени предоставляет пользователю следующие несомненные преимущества:
Открытость и разработанность стандартов. Наличие надежного набора технических средств для конструирования сервиса.
Относительная дешевизна каналов связи.
Доступность. Возможность доступа пользователя к информации из любой точки без каких-либо дополнительных затрат.
Тем не менее существует ряд факторов, ограничивающих широкое использование Internet в качестве среды распространения финансовой информации. Перечислим проблемы, возникающие при использовании Internet, и приведем их возможные решения:
Неопределенность стандартов защиты данных от несанкционированного доступа и стандартов электронных платежей (можно ожидать утверждения необходимых стандартов в ближайшем будущем).
Перегруженность сети, необходимость в повышенных требованиях к производительности серверов и пропускной способности каналов связи из-за растущего объема передаваемых данных и необходимости их постоянного обновления (эта проблема иногда решается путем использования выделенной полосы пропускания в пределах каналов Internet общего назначения).
Различные ограничения возможностей обработки информации стандартными средствами доступа (существует несколько решений этой проблемы. Одно из них уже широко распространено в мире и заключается в написании специализированного программного обеспечения, использующего стандарты Internet, другое связано с использованием языка программирования Java, разработанного компанией Sun Microsystems специально для использования в среде Internet).
Взаимодействие с клиентами банка через Internet. Безопасность расчетов.
Использование глобальных коммуникаций и в частности Internet в качестве канала распространения финансовой информации - рискованная задача. При разработке таких проектов встает целый ряд новых проблем, например, как обеспечить доступ к унаследованным системам и как решить вопросы безопасности. Куда бы ни обратился клиент, ему необходимо обеспечить возможность доступа к одним и тем же базам данных.
Среди основных возможностей, предоставляемых WWW-сервером банка клиенту, следует упомянуть возможность получения информации о текущем счете, взаимодействие с депозитарием и другими службами. Что же касается выполнения денежных переводов, то в нашей стране для реализации этой задачи потребуется время. Вопрос безопасности при реализации таких задач далеко не прост, хотя подходы зарубежных банков представляют значительный интерес.
В современном мире банковские услуги на дому через Internet опираются на так называемые виртуальные частные сети (ВЧС). При помощи ВЧС организации используют Internet в качестве сети и программу просмотра в качестве интерфейса. Сегодня ВЧС обладают высокой степенью защищенности, но, поскольку они базируются на закрытых решениях, в рамках сети ограничены возможности их взаимодействия. Технология Web изначально не очень хорошо приспособлена для целей защиты информации. В то же время переход к защищенной среде еще более усложняет проблему.
Необходимым условием развития второго способа оплаты услуг является обеспечение безопасности электронных транзакций в открытых сетях, а также защиты серверов от несанкционированного доступа. Недавно разработанные стандарты, такие, как SKIP (Simple Key management for Internet Protocol) компании Sun Microsystems для защиты корпоративной сети, а также SET (Secure Electronic Transactions) компаний Visa и MasterCard для шифрования платежных операций в Internet подготавливают техническую базу для надежного и безопасного осуществления платежей через Internet.
Сейчас группой инженерной поддержки предложен стандарт на средства обеспечения безопасности в Internet IPSec (Internet Protocol Security). Совместимость с IPSec первыми должны предоставить поставщики брандмауэров и стеков TCP/IP.
Фирма Edify, поставщик программного обеспечения автоматизации доступа клиентов к информации, разрабатывает свои приложения специально для ведения электронных банковских операций. Сейчас Edify предлагает продукт под названием Electronic Workforce Platform. Он призван помочь финансовым организациям в переходе на интерактивный режим работы. Основной проблемой при таком переходе является то обстоятельство, что изначально организации рассматривали Web только как средство размещения статической информации. Сегодня, они должны связать разнообразные данные (зачастую хранящиеся в разных местах) в единую систему. Важно и то, что финансовые институты часто не могут позволить себе тратить много средств на внедрение этих технологий, поскольку Web только-только появляется, и неизвестно, за какой срок вложенные средства окупятся.
Финансовая информация в сети Internet
Internet является богатейшим источником разнообразной финансовой информации, которая необходима банкам в работе. Финансовые ресурсы Internet можно разделить на следующие группы:
Информация о различных компаниях.
Последние новости, влияющие на поведение рынков, и поэтому представляющие интерес для финансовых институтов.
Архивы финансовой, юридической и другой информации, которая может быть использована для финансового анализа. Например: котировки, курсы валют, информация о деятельности компаний, законодательство и т. д.
Оперативная финансовая информация для просмотра в режиме реального времени (котировки биржевого и внебиржевого рынка по различным финансовым инструментам).
Рассмотрим каждую из этих групп в отдельности:
Информация о компаниях
Через сеть Internet можно получить информацию о компаниях, биржах, брокерских конторах и т. д. Другим важным источником информации о компаниях служат правительственные и коммерческие структуры, специализирующиеся на подобных услугах. Однако, если услуги компании Pathfinder, например, собирающей и анализирующей информацию о наиболее крупных компаниях США в традиционной форме практически не доступны в Москве, использование сети Internet делает это возможным. В разделе Money & Business сервера указанной компании журнал Fortune предоставляет доступ к своей базе данных по 500 наиболее преуспевающим компаниям США.
Очень полезным источником информации о компаниях является проект EDGAR (Electronic Data Gathering and Retrieval). Это база данных Комиссии по ценным бумагам США, содержащая электронные файлы крупных и средних американских корпораций. Соответствующий сервер не только предоставляет исходные файлы компаний, но обрабатывает их, извлекая наиболее ценную для конечного пользователя информацию. Аналогичный проект REDGAR был реализован в России на сервере Института Коммерческой Инженерии (ИКИ). Его основной целью является предоставление доступа к данным Банка России и Министерства Финансов РФ о рынке ценных бумаг.
Кроме того, ряд российских финансовых организаций имеют собственные серверы, на которых размещается информация о компании, представляющая интерес для клиентов и партнеров.
Новости
Практически все крупнейшие компании, работающие в индустрии мировых новостей, имеют информационные серверы в сети Internet. Информационное агентство "Рейтер" (Reuters), известное в финансовом мире благодаря мощным средствам доступа к тематической информации, имеет активную позицию в Internet. Технологии Internet активно используются во внутренней корпоративной сети Reuters. Возможности работы в стандарте Internet встроены в серию продуктов Reuters 3000, которая скоро появится на рынке.
Вообще говоря, своевременное получение важных новостей является для банка настолько важным, что часто для этих целей используются специализированные системы. Из распространенных на рынке систем такого типа упомянем системы Reuters, Dow Jones Telerate, Tenfore.
Информационные архивы
Значительный объем информации, объединяющий аналитические обзоры, статьи и справочные базы данных, скапливается на серверах различных организаций. Для России хорошей отправной точкой поиска может служить сервер ИКИ. Здесь расположены представительства "Ринако Плюс", ПАРТАД, "Финмаркет", АК & М, "Скейт-Пресс" и других организаций. Другим источником финансовой информации может служить раздел Business & Economy в службе Russia on the Web компании "Демос", а также финансовый раздел службы "Россия-Он-Лайн" (Russia On-Line) компании "Совам Телепорт".
Оперативная финансовая информация.
Во всем мире, особенно в США, сейчас активно развивается специализированный сервис, предлагающий любому желающему подключиться к потоку профессиональной финансовой информации за незначительную сумму. В целом, набор услуг финансовых серверов можно подразделить на следующие группы:
Данные с мировых бирж и рынков, котировки национальных валют и ставки банковских процентов. Данные поступают с задержкой от нескольких секунд до 15 минут.
Результаты обработки первичной информации профессиональными экспертами. Аналитические обзоры MarketScope и анализ эффективности инвестиций в отрасли и отдельные компании Zacks, справочная информация о компаниях от S&P StockGuide, торговые доклады Vickers и многое другое.
Создание виртуального портфеля, который содержит интересующие пользователя акции. Оперируя портфелем, можно ускорить и автоматизировать процесс получения информации. Виртуальный портфель способен отражать как реальный набор акций инвестора, так и предполагаемый. Далее система будет автоматически отслеживать изменения, происходящие с акциями на рынке, и сообщать об этом владельцу портфеля.
Дополнительные услуги включают в себя тематические новости от крупнейших информационных агентств, таких, как Reuters, BusinessWire, PR Newswire и др. Можно просмотреть заголовки последних сообщений или запросить все новости по определенной теме или компании. Очень удобно объединение новостей с виртуальным портфелем. В таком случае инвестор получает все новости, в которых упоминаются занесенные в виртуальный портфель акции.
Примерами компаний, предоставляющих специализированные финансовые информационные услуги, служат InterQuote, QuoteCom, PC Quote и др. Примером финансового сервера, предоставляющего доступ к информации в реальном времени в России, является сервер Петербургской финансово-фьючерсной биржи.
Иногда стандартные средства Internet и, в частности, WWW не удовлетворяют поставщиков услуг информационных систем. В таком случае разрабатывается специализированное серверное и клиентское программное обеспечение, использующее протокол TCP/IP и стандартные каналы передачи данных, но предоставляющее собственный пользовательский интерфейс и набор аналитических инструментов (Reuters).
В большинстве своем, бесплатная информация непригодна для коммерческого использования, тем более в финансовой сфере, так как предоставляется на непостоянной основе и без каких-либо гарантий достоверности и точности. Наиболее распространенным в мире платным способом предоставления доступа к информационным ресурсам является подписка. Пользователь платит абонентскую плату и получает доступ к определенным информационным ресурсам на фиксированный срок. Иногда более эффективным является фиксирование действий пользователя с последующей их оплатой. Этот способ наиболее распространен в настоящее время в нашей стране и используется в таких крупных службах, как Russia On-Line и Russia on the Net.
Таким образом, сегодня можно говорить о постепенной интеграции мощных профессиональных средств получения финансовой информации с технологиями Internet. Можно с уверенностью утверждать, что потенциал Internet в качестве среды распространения финансовых данных достаточно велик, и через определенное время можно ожидать повсеместного использования этой сети в профессиональной финансовой деятельности.
Первые примеры интерактивной работы финансовых организаций в Internet
Преимущества новой для банковской сферы технологии наглядно видны на примере первого сетевого банка Security First Network Bank (SFNB). Этот банк, основан менее года назад, насчитывает сегодня свыше 1000 клиентов по всем Соединенным Штатам. При этом он имеет всего один обычный филиал, да и то лишь потому, что Комитет по надзору за операциями (организация, контролирующая деятельность банков в США) пока не имеет никаких постановлений для регулирования деятельности банков, которые существуют только в киберпространстве. В своей деятельности банк ориентируемся прежде всего на пользователей Internet, число которых составляет уже свыше 10 миллионов человек.
Компьютерный центр компании в Атланте имеет только серверы Hewlett-Packard под Unix. Серверы компьютерного центра (информационные серверы, серверы безопасности и серверы баз данных) объединены в сеть lOBase-T с TCP/IP. Компания собирается модернизировать сеть до 100 Мбит/с. Выход в глобальную сеть осуществляется по двум избыточным каналам Т-1 через фильтрующий маршрутизатор для защиты сети. Клиенты обращаются в банк через узел World Wide Web (http://www.sfnb).
Другой пример - компания Сharles Schwab, имеющая 3,5 миллиона клиентов и активы на 2 миллиарда долларов, - одна из крупнейших инвестиционных фирм, взявшая на вооружение Internet.
В мае этого года Schwab открыла доступ клиентам через Internet к узлу World Wide Web (Schwab). Существуют и другие методы доступа: отделения и брокерские операции на базе ПК с помощью закрытой программы под названием StreetSmart.
Сегодня объем операций, проводимых с использованием ПК, составляет 15 % от общего количества сделок компании. При этом услуги Internet предоставляются только тем клиентам, чей счет в Schwab составляет не менее 5000 долларов. Оплата услуг, которые осуществляются через Internet, значительно меньше, чем обычные комиссионные.
Среди первых примеров интерактивной работы с клиентами через Internet в России упомянем об опыте фирм РДТеХ и СОВАМ. На сервере РДТеХ можно заказать документацию, после чего платежное поручение нужно выслать в фирму по факсу, а на сервере СОВАМ оплату можно производить различными пластиковыми карточками.
Пример банковского WWW-сервера в России (Сервер банка "Российский Кредит")
Банк "Российский Кредит" работает в мировой сети Internet начиная с 1994 г. Тогда сеть Internet использовалась в основном для обмена почтовыми сообщениями. Web-технология не была столь популярна, как сейчас, а подавляющее большинство WWW-серверов были зарубежными и носили научный характер.
В мае 1995 г. в банке "Российский Кредит" было решено создать свой WWW-сервер, чтобы предоставить пользователям сети Internet информацию о банке и его деятельности. Это решение объяснялось желанием быть на передовых позициях в компьютерных и информационных технологиях.
Поначалу содержание сервера ограничивалось минимальным знакомством с банком и фотографией главного отделения. Потребовалось много времени для анализа запросов, сбора данных в различных подразделениях банка об оказываемых услугах, а также переработки и размещения всей этой информации на страницах банковского Web-сервера.
В настоящее время на сервере можно получить информацию практически обо всех видах деятельности банка, узнать об условиях открытия счетов, просмотреть ежедневно обновляемые сведения о ставках и котировках - в общем, ознакомиться со всем спектром услуг предоставляемых банком "Российский Кредит"
Важно, что сервер характеризуется продуманным дизайном и наличием динамических страниц, которые формируются сервером в зависимости от запроса посетителя. Существует поисковая система и возможность выбора различных кодировок, что для российских пользователей весьма существенно.
Сервер работает на платформе UNIX BSD и использует как собственные, так и сторонние разработки для предоставления информации и связи с клиентами. Сейчас это, в основном, информационный сервер, служащий для знакомства с услугами банка и привлечения клиентов.
В дальнейшем на основе сервера WWW банка "Российский Кредит" планируется создание приложений для работы клиентов банка с различными банковскими службами.
Кроме того, банком ведутся работы по созданию межбанковской информационной системы, о чем было рассказано выше (пункт 4.2).
Понятно, что наиболее полную информацию можно найти на самом сервере банка "Российский Кредит" - http://www.roscredit.msk
Заключение. Перспективы развития.
Internet и вообще банковские услуги на дому оказывают свое влияние на отделения банков, банкоматы и банковские центры обращения. Однако, сегодня системы такого типа еще не очень распространены. Развитие таких систем сильно сдерживается отсутствием четких правовых основ коммерческих расчетов в киберпространстве. Кроме того, остаются актуальными проблемы безопасности таких расчетов.
Нужно отметить, что качество линий в России пока ограничивает надежность работы в режиме on-line. Скорости передачи ограничены, что ведет к существенному увеличению времени при работе с большими объемами данных, особенно через международные шлюзы.
Все вышеупомянутые проблемы сильно замедляют внедрение технологий на базе Internet в Российских банках. Клиенты в основном не имеют доступа к отделениям банка через электронную почту или узел Web. Самым распространенным применением Internet российскими банками остается распространение рекламной информации в WWW.
Однако не следует забывать, что сейчас сеть Internet представляет собой единую глобальную систему, которая объединяет все существующие в мире компьютерные сети - от национальных до частных. К ней подключены, по последним оценкам, около 50 млн. компьютеров. Эта всемирная "сеть сетей" является наиболее быстро развивающейся компьютерной структурой в мире, а общее число ее пользователей увеличивается каждый месяц на 12%. Относительная простота использования и невысокая стоимость способствуют быстрому росту числа пользователей услугами Internet. Это значительно расширяет аудиторию, на которую нацелены коммерческие компании.
Прогресс в области использования сети Internet банками (в том числе и российскими) неизбежен, и в скором времени невозможно будет представить себе деятельность банка без использования Internet.
Применение банкоматов для автоматизации розничных операций
Банкоматы
Использование банкоматов (или Automatic Teller Machine, АТМ) стали первой попыткой банков предоставить клиенту возможность работы со своим счетом в любое удобное для него время и практически из любого места. Сейчас активно развиваются системы “банк-клиент”, однако, для частных лиц банкоматы еще долго будут единственным средством удаленного доступа в банк.
В общем случае банкомат представляет собой устройство, которое выполняет следующие типовые финансовые операции:
выдачу наличных денег с различных счетов (текущего, срочного и со счета по кредитным карточкам);
прием вкладов на текущий, срочный и др. счета;
перевод денег с текущего на срочный и, наоборот, со счета КК на текущий;
платежи: списание с текущего или срочного счетов, наложенные платежи.
Использование банкоматов требует больших инвестиций, поэтому их используют только крупные банки. Показателем для оценки эффективности использования банкоматов можно считать количество используемых пластиковых карточек на один банкомат. Для наиболее популярных сетей банкоматов в Англии, США этот показатель составляет 2-4 тыс. карточек/банкомат. При этом каждый банкомат в среднем используется 1000 раз в неделю или около 150 раз в день. В большинстве случаев (67%) банкоматы доступны с улицы а в 24% случаев банкоматы устанавливаются непосредственно в помещениях банков.
Обычно банкомат состоит из:
персонального компьютера (обычно ПК с процессором i286 или i386);
монитора или специального табло;
клавиатуры (цифровой и функциональной);
специального "узкого" принтера для выдачи квитанций о проведенных операциях;
устройства считывания с пластиковых КК;
хранилища денежных единиц различных номиналов и соответствующие механизмы проверки их подлинности, счета и подачи.
Кроме того, необходимо специальное прикладное ПО для управления работой всех блоков и телекоммуникационное оборудование для подсоединения к компьютерной сети.
Популярные модели банкоматов
Рассмотрим различные модели банкоматов на примере конфигураций банкоматов фирмы DEC. (Табл. 2)
Таблица 2
Популярные модели банкоматов
| Характеристики | Модели банкоматов | |||
| Размен денег (Quick Cach) Р6625 | Транзакцион-ный (Transaction Cash Syst.) P6621 |
Информационный (Information Cash Syst.) Рб622 |
Полифункцио-нальный (Full Function Cash Syst.) P6628 | |
| Принтер для печати квитанций | + | + | - | + |
| Принтер для печати отчетной документации | + | + | - | + |
| Принтер для печати системных документов | + | + | - | + |
| Монитор 9", LCD | + | + | - | + |
| Монитор 10", VGA, цветной | - | - | + | + |
| Табло информационное | + | - | - | + |
| Функциональная клавиатура | - | + | + | + |
| Размеры, мм | 506х686х1210 | 506х686х1560 | ||
| Вес, кг | 250...400 | |||
Режимы работы банкоматов
Банкоматы могут работать в двух режимах: off-line и on-line.
При работе в
off-line