Корпоративное управление в коммерческих банках
Глава 2. Анализ уровня развития корпоративного управления в банках Казахстана
2.1 Обзор правовой, регулирующей и информационной инфраструктуры корпоративного управления в Республике Казахстан (страновой анализ)
Условия для становления современного корпоративного управления в коммерческих банках Казахстана непосредственно стали формироваться в конце девяностых годов, хотя определенные формально-организационные предпосылки появились еще в первые годы независимости вследствие преобразования бывших советских государственных банковских структур.
На первом этапе (1988-1991гг.) были реорганизованы государственные отраслевые банки, созданы институциональные основы банковского дела, появились первые коммерческие банки.
Приватизация и акционирование коммерческих банков республики обуславливали, что стратегия их развития обязательно стала предполагать активную дивидендную политику как одну из главных составляющих корпоративного экономического механизма.
Начало 90-х годов прошлого столетия в Республике Казахстан характеризовалось бурным ростом численности различных финансовых организаций: коммерческих банков и организаций, осуществляющих отдельные виды банковских операций. В частности, тогда только коммерческих банков насчитывалось более 200. Впоследствии, многие, из которых оказались финансово несостоятельными (таблица 1).
Таблица 1 - Количество банков второго уровня в Республике Казахстан
| 1993 | 1994 | 1995 | 1996 | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | |
| Количество банков второго уровня | 204 | 184 | 130 | 101 | 85 | 67 | 55 | 48 | 44 | 38 |
| Кол-во созданных банков | 63 | 13 | 2 | 2 | 6 | 2 | 1 | 1 | 1 | |
| Кол-во филиалов банков | 724 | 1042 | 1036 | 949 | 83 | 59 | 426 | 418 | 400 | 368 |
| Кол-во банков у которых отозвана лицензия на проведение банк-х операции, в т ч.: | 14 | 33 | 54 | 31 | 5 | 4 | 18 | 8 | - | 3 |
| за недостатки в работе | 7 | 16 | 42 | 28 | 6 | - | 7 | 5 | - | 3 |
| в связи со слиянием с другим банком или преобразованием | 1 | 3 | 6 | 8 | 2 | |||||
| в связи с добровольной ликвидацией | - | - | - | 1 | - | 3 | 1 | - | - |
Табличный материал (табл.1) наглядно показывает динамику сокращения общего количества банков второго уровня в республике, так если в 1993 году количество банков составляло 204 единицы, то 2002 году их количество сократилось до 38 единиц.
Наблюдаемая тенденция напрямую связана с проводимой Национальным Банком Казахстана политикой последовательного ужесточения требований к банкам второго уровня, и как следствие улучшение их финансовой устойчивости и надежности.
На дальнейшее укрепление банковской системы была направлена Программа перехода банков второго уровня на международные стандарты финансовой отчетности, которая была принята в декабре 1996 года.
Согласно данной Программы, все действующие банки Казахстана должны были до конца 2000 года достичь международных стандартов в части достаточности капитала ликвидности, качества активов, уровня менеджмента, бухгалтерского учета, введения и передачи информации.
В 2001 году процесс перехода банков второго уровня на международные стандарты деятельности резко активизировался, что было обусловлено главным образом целенаправленной работой, проводимой Национальным банком Казахстана и продолжающимся развитием банковского бизнеса в республике.
Параллельно процессу разгосударствления и приватизации коммерческих банков, в республике создавалась соответствующая законодательная база для формирования системы корпоративного управления.
Работа по продвижению идеи развития корпоративного управления в Казахстане была начата еще в 2002 году, когда экспертным советом Национального Банка Республики Казахстан были разработаны Рекомендации по применению принципов корпоративного управления в акционерных обществах. С того момента была проведена определенная работа в этом направлении различными общественными организациями и компаниями, однако эти мероприятия не были каким-либо образом взаимосвязаны и скоординированы.
Но, как правило, все попытки системного решения проблем создания и совершенствования системы корпоративного управления в Казахстане не приводили к конкретным результатам, заканчиваясь обозначением проблем и декларированием благих намерений.
Конкретная работа в данном направлении началась только после того, как в 2004 году при Ассоциации Финансистов Казахстана (АФК) была создана Рабочая Группа по развитию системы корпоративного управления в Казахстане. В данную рабочую группу вошли представители крупнейших коммерческих банков страны, пенсионных фондов, страховых компаний, представители Казахстанской Фондовой Биржи, Ассоциации управляющих активами, Института Директоров, а также иностранные консультанты.
Прежде всего, была разработана программа действий по развитию системы корпоративного управления в Казахстане, которая предусматривала 3 ключевых направления деятельности:
Разработку рекомендаций и норм корпоративного управления для внедрения в казахстанских компаниях;
Совершенствование законодательства в области защиты прав миноритарных акционеров;
Проведение разъяснительной работы с инвесторами и эмитентами.
В рамках реализации первого пункта этой программы Рабочей Группой был разработан стандартный кодекс корпоративного управления, который был затем одобрен Советом Эмитентов. С октября 2006 года, согласно постановлению Агентства по финансовому надзору Республики Казахстан (АФН), данный кодекс обязателен к принятию всеми компаниями, чьи ценные бумаги входят в листинг Казахстанской Фондовой Биржи. В дальнейшем Рабочая Группа планирует регулярно обновлять типовой Кодекс.
Второй пункт программы, включающий мероприятия по совершенствованию законодательства в области защиты прав миноритарных акционеров бы реализован путем разработки и принятия Закона Республики Казахстан №230-III ЗРК от 19 февраля 2007 года "О внесении изменений и дополнений в некоторые законодательные акты Республики Казахстан по вопросам защиты прав миноритарных инвесторов".
И, наконец, Рабочей Группой разработаны предложения по совершенствованию законодательства по корпоративному управлению, большая часть которых вошла в законопроект, внесенный на рассмотрение в Мажилис.
Среди основных положений законопроекта следующие:
1. Введено понятие "публичная компания".
Совершенно понятно, что необходимо разделить понятия "акционерное общество" и "публичная компания", поскольку первое отнюдь не означает автоматически второе. Нет необходимости требовать от всех акционерных обществ Казахстана соблюдения норм корпоративного управления: это неэффективно, да и не имеет смысла. Но к тем, кто хочет и готов выйти на рынок, предложить своих акции инвесторам, стать публичной компанией, должны предъявляться особые требования, касающиеся именно корпоративного управления.
Так, согласно проекта закона публичной компанией признается общество, которое соответствует следующим критериям:
общество должно осуществить размещение своих простых акций путем подписки на неорганизованном рынке ценных бумаг или путем подписки или торгов на организованном рынке, предложив данные акции неограниченному кругу инвесторов;
не менее двадцати пяти процентов от общего количества размещенных простых акций общества, должно принадлежать акционерам, каждый из которых владеет не более чем двумя процентами простых акций общества от общего количества размещенных простых акций общества;
объем торгов простыми акциями общества должен соответствовать требованиям, установленным нормативным правовым актом уполномоченного органа;
акции общества должны находиться в категории списка фондовой биржи, функционирующей на территории Республики Казахстан, для включения и нахождения в которой внутренними документами фондовой биржи установлены специальные (листинговые) требования к ценным бумагам и их эмитентам, либо включены в список специальной торговой площадки Регионального финансового центра города Алматы.
2. Введено понятие "корпоративный секретарь".
Корпоративный секретарь – это лицо, которое назначено советом директоров общества, и подотчетно совету директоров общества. Основные функции корпоративного секретаря включают:
подготовку и проведение заседаний собрания акционеров и совета директоров общества,
формирование материалов по повестке дня собрания акционеров и совета директоров;
ведение контроля за обеспечением доступа к этим материалам и т.д.
Согласно данному законопроекту, Уставом публичной компании должно быть предусмотрено наличие:
кодекса корпоративного управления;
должности корпоративного секретаря;
корпоративного web-сайта;
запрета "золотой акции".
Признание общества публичной компанией или отзыв у него статуса публичной компании должно производиться уполномоченным органом в установленном им порядке на основании заявления общества.
Кроме данных предложений Рабочей Группой при Ассоциации Финансистов Казахстана АФК в законопроект предлагалось ввести определенные налоговые льготы для публичных компаний.
Понятно, что публичные компании будут нести дополнительные затраты, связанные с получением ими статуса публичной компании, с соблюдением всех вышеозначенных критериев, работой с миноритарными акционерами и т.д. Соответственно, на начальном этапе, пока компании не ощутили всю пользу статуса "публичной компании" было бы логично стимулировать их приобретать этот статус посредством налоговых льгот.
В частности одним из предложений Рабочей Группы в этой части были налоговые льготы публичным компаниям в размере 50% от начисленной суммы корпоративного подоходного налога.
Однако, данные предложения пока не нашли поддержку государственных органов.
Для реализации третьего пункта программы действий по развитию системы корпоративного управления в Казахстане в ноябре 2005 года Рабочей Группой была организована и проведена первая в Казахстане международная конференция по корпоративному управлению.
В целом можно отметить, что в последнее время активизировались процессы, связанные с корпоративным управлением и это дает надежду на то, что уже в самое ближайшее время систему корпоративного управления в Казахстане ждут серьезные улучшения.
2.2 Анализ внутренней структуры и методов корпоративного управления банков Казахстана
В настоящее время банковская система Казахстана — наиболее динамично развивающийся сектор экономики Казахстана. Уровень проникновения в экономику (около 90% ВВП) сопоставим с показателями стран Евросоюза. В целом по банковской системе растут основные качественные показатели (достаточность капитала и ликвидность).
По данным Агентства по финансовому надзору на 01.01.2008 г. на казахстанском финансовом рынке функционировали 35 банков второго уровня.
Традиционно, тройка крупнейших банков: Народный банк, Казкоммерцбанк и Банк ТуранАлем, являлась основной составляющей банковского сектора Казахстана, как по размеру активов, так и по объему совершаемых операций. Жесткая конкуренция между ними позволяла избежать образования монополий на банковском рынке Казахстана.
В настоящее время уже, пожалуй, не существует устойчивого понятия "первая тройка" банков. Существенный рост активов как "Альянс Банка", так и "АТФ Банка" позволили им поочередно занимать третье место по такому показателю, как величина активов. С точки зрения ренкинга, в 2008 году можно выделить первую шестерку крупных банков, хотя, как по объему активов, так и по другим количественным показателям АО "Казкоммерцбанк" и АО "Банк ТуранАлем" пока еще заметно опережают четыре остальных банка и входят в категорию крупнейших.
Тройку лидеров по количеству активов возглавляет Казкомерцбанк, на втором месте Банк ТуранАлем.
К тройке лидеров по капиталу можно отнести Казкоммерцбанк, Банк ТуранАлем и Народный сберегательный банк Казахстана (рисунок 1).
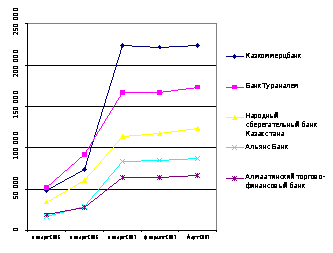
Рисунок 1 – Динамика капитала крупнейших банков Казахстана
Рассматривая динамику капитала крупнейших банков Казахстана, представленную на рисунке 1, можно отметить, что в 2006 году капитал банков значительно возрос.
В соответствии с задачами диссертационного исследования проанализируем компоненты корпоративного управления в пятерке крупнейших банков Республики Казахстан: Альянс-банк, Алматинский торгово-финансовый банк (АТФ-банк), Народный сберегательный банк Казахстана, БТА-банк, Какоммерцбанк.
В качестве методологии анализа используем систему показателей эффективности корпоративного управления в банках, применяемую рейтинговым агентством Standard & Poor's:
1. Структура собственности банка:
Прозрачность структуры собственности;
Концентрация собственности и влияние со стороны собственников;
2. Отношения с финансово заинтересованными лицами:
Регулярность проведения собраний акционеров, возможность принятия в них участия и получения о них информации;
Права собственности (регистрация и передача, равенство прав собственности);
3. Финансовая прозрачность и раскрытие информации:
Принятые стандарты раскрытия информации;
Своевременность и доступность раскрываемой информации;
Независимость аудитора и его статус;
4. Структура и методы работы совета директоров и руководства компании:
Структура и состав совета директоров;
Роль совета директоров;
Роль и независимость внешних директоров;
5. Политика в области вознаграждения, оценки результатов работы и должностных перемещений директоров и менеджеров.
Активный аналитический процесс подразумевает общение с руководством банка. Просто изучив публичные данные или узнав мнение о банке респондентов и представителей СМИ, все-таки всей информации о корпоративном управлении не получишь. Тем не менее, можно выделить хотя бы общие характерные черты и методы корпоративного управления, присущие банку.
1. Прозрачность структуры собственности анализируемых банков.
АО "Казкоммерцбанк" является акционерным банком и осуществляет свою деятельность в Республике Казахстан с 1990 г. Деятельность Банка регулируется Национальным Банком Республики Казахстан в соответствии с лицензией № 48. Банк является материнской компанией банковской группы, в которую входят следующие компании, консолидированные в финансовой отчетности: "АО "Казкоммерц Секьюритиз, ТОО "Процессинговая компания", "Kazkommerts International B.V.", "Kazkommerts Finance II B.V.", "Kazkommerts Capital II B.V.", АО ООИУПА "Grantum Asset Management", АО "Казкоммерц LIFE", АО "Казкоммерцбанк Кыргызстан", АО НПФ "Грантум", АО Страховая Компания "Казкоммерц Полис".
АО "Казкоммерцбанк" (Алматы), являющееся листинговой компанией Казахстанской фондовой биржи (KASE), предоставило на KASE выписку из системы реестров держателей ценных бумаг по состоянию на 01 апреля 2007 года. Регистратором банка является АО "РЕЕСТР-СЕРВИС" (Алматы).
Согласно выписке из системы реестров держателей ценных бумаг на 01 апреля 2007 года, общее количество объявленных простых акций АО "Казкоммерцбанк" KZ1C00400016 составило 575 000 000, привилегированных KZ1P00400815 - 125 000 000, из них размещено 574 988 275 простых и 124 978 795 привилегированных акций, выкуплено эмитентом 11 725 простых и 21 205 привилегированных акций.
Держателями пяти и более процентов от общего количества размещенных акций АО "Казкоммерцбанк" являлись:
Таблица 2 - Акционеры АО "Казкоммерцбанк"
| Наименования (имена), места нахождения (жительства) | Количество акций, шт. | Доля от размещенных акций, % | |
| KZ1C00400016 | KZ1P00400815 | ||
| АО "Центральный депозитарий ценных бумаг" (Алматы, номинальный держатель) | 268 387 343 | 124 974 575 | 56,20 |
| АО "Центрально-Азиатская инвестиционная компания" | 184 679 013 | - | 26,38 |
| Субханбердин Н.С. | 72 570 672 | - | 10,37 |
| Европейский Банк Реконструкции и Развития | 48 597 741 | - | 6,94 |
Привилегированные акции имеют номинальную стоимость 10 тенге и не имеют права голоса, но имеют преимущество перед простыми акциями в случае ликвидации АО "Казкоммерцбанк". Годовой дивиденд по привилегированным акциям определен правилами выпуска привилегированных акций в размере 0,04 доллара США. Эти акции не подлежат погашению.
По данным АО "Центральный депозитарий ценных бумаг" не раскрыта информация о собственниках 259 647 150 простых акций и 58 507 313 привилегированных акций АО "Казкоммерцбанк", что в сумме составляет 45,5% от общего количества размещенных акций банка.
Держателями пяти и более процентов голосующих акций от общего количества голосующих / размещенных акций АО "Альянс Банк" по состоянию на 01 октября 2007 года являлись (таблица 3).
Таблица 3 – Количество акций
| Наименования, места нахождения | Количество простых акций, шт. | Доля от голосующих акций, % | Доля от размещенных акций, % |
| АО "Финансовая Корпорация Сеймар Альянс" | 6 943 774 | 72,04 | 69,179 |
| АО "Центральный Депозитарий ценных бумаг", номинальный держатель | 1 998 059 | 20,73 | 19,905 |
Согласно таблице 3, основным акционером АО "Альянс Банк" является Инвестиционная Группа Сеймар, одна из наиболее успешных инвестиционных компаний Казахстана. АО "Центральный Депозитарий ценных бумаг" является номинальным держателем, т.е. сведения о реальных держателях этих акций не раскрыты.
Seimar I.G. на сегодняшний день располагает контрольным пакетом акций АО "Альянс Банк" и является его основным собственником: владеет 72,04% голосующих акций АО "Альянс Банк" и планируется увеличение ее доли за счет дальнейшего выкупа акций у миноритарных акционеров. Таким образом, Seimar I.G. уже несколько лет имело возможность влиять на политику АО "Альянс Банк" через аффилированные компании, входящие в состав консорциума, выкупившего в 2001 г. крупный пакет акций банка.
Состав акционеров АО "Финансовая Корпорация Сеймар Альянс" представлен в таблице 4.
Таблица 4 – Акционеры АО "Финансовая Корпорация Сеймар Альянс"
| Акционер | Доля |
| АО "Центральный депозитарий ценных бумаг", номинальный держатель | 23,93 % |
| Сейсембаев Маргулан Калиевич | 25,36 % |
| Галин Аскар Галиевич | 25,35 % |
| Сейсембаев Ерлан Калиевич | 25,36 % |
Как видно АО "Центральный депозитарий ценных бумаг" является номинальным держателем акций Seimar I.G. По некоторым неподверженным данным реальным держателем этих акций является Сейсембаев Маргулан Калиевич. Фирменное наименование Seimar I.G. состоит из первых букв его фамилии и имени.
Таким образом, реальным держателем большинства акций АО "Альсн-банк" является Сейсембаев Маргулан Калиевич.
Информационная прозрачность структуры собственного капитала также не свойственна АТФ-банку. До октября 2007 года, по данным регистратора АО "Фондовый центр" (Алматы), держателями пяти и более процентов размещенных акций АО "АТФБанк" являлись (таблица 5):
Таблица 5 – Держатели акций АТФ-банк до 1 октября 2007 года
| Наименования (имена), места нахождения (жительства) | Количество акций, шт. | Доля от размещенных акций, % | |
| простых | привилег. | ||
| Утемуратов Булат Жамитович (Астана) | 4 261 257 | - | 13,69 |
| ТОО "АКТАУСТРОЙИНВЕСТ" (Алматы) | - | 3 890 503 | 12,50 |
| Утемуратов Алидар Булатович (Астана) | 2 990 510 | - | 9,61 |
| Утемуратов Ануар Булатович (Астана) | 2 986 941 | - | 9,60 |
По данным АО "Центральный депозитарий ценных бумаг" не раскрыта информация о собственниках 4 037 636 простых акций АО "АТФБанк".
В середине ноября 2007 года австрийский банк "Кредитанштальт", подразделение UniCredit Group, завершил процесс приобретения 91,8% акций от общего числа выпущенного акционерного капитала АО "АТФБанк". Примерная цена сделки составила $2 млрд.117 млн. Изменения в составе собственников так и не появились на KASE в разделе доступной информации.
После продажи государственного пакета акций (100%) в марте 1998 г. БТА стал частным банком. Значительная часть акций банка принадлежит семье Татишевых, остальные акции распределены главным образом между частными казахстанскими компаниями, причем 29,9% акционеров не являются резидентами Казахстана.
С 2001 г. миноритарный пакет акций БТА принадлежит группе иностранных инвесторов, включающей шведскую компанию по доверительному управлению инвестициями East Capital, Европейский банк реконструкции и развития, Международную финансовую корпорацию и голландскую компанию Nederlandse Financierings-Maatschappij voor Ontwikkelingslanden N.V. В свое время БТА продал указанной группе 25% привилегированных акций, которые в мае 2006 г. были конвертированы в обыкновенные акции.
Международные организации с 2001 г. имеют двух своих представителей в Совете директоров БТА. Их появление в Совете благотворно повлияло на систему корпоративного управления, так как обеспечило баланс влияний менеджмента и акционеров.
Рейтинговое агентство Standard & Poor's дает высокую оценку структуре собственности АО "БТА-банк" отмечая, что структура собственности данного банка обеспечивает последовательную и значительную поддержку акционеров, помогающую росту бизнеса.
Согласно выписке из системы реестров держателей акций на 01 января 2007 года: общее количество простых акций KZ1C33870011 составило 929 016 660, из них размещено 921 082 234; общее количество привилегированных акций KZ1P33870117 составило 24 742 000, все размещены; общее количество привилегированных акций KZ1P33870216 составило 80 225 222, все размещены.
Держателями пяти и более процентов от общего количества размещенных акций АО "Народный сберегательный банк Казахстана" на 01 января 2007 года являлись (таблица 6):
Таблица 6 - Акционеры АО "Народный сберегательный банк Казахстана" на 01 января 2007 года
| Наименования (имена) места нахождения (жительства) | Количество акций, шт | Доля от размещенных акций, % | |
| простых | привилег. | ||
| АО "Холдинговая группа "Алмэкс"" (Алматы) | 758122100 | - | 74,17 |
| Цхай Яков Андреевич (Алматы) | 68860770 | - | 6,74 |
| АО "НПФ Народного Банка Казахстана" (Алматы) | 25762180 | 30998681 | 5,55 |
По опубликованным данным интернет-газеты "Номад", на 1 июля 2008 года у АО "Холдинговая группа "АЛМЭКС" было два акционера: Тимур Кулибаев (50%), Динара Кулибаева (50%).
Следовательно, хотя банк не опубликовывает в пресс-релизах информацию о собственников, тем не менее, и не препятствует ее появлению в других источниках.
Таким образом, анализируемым казахстанским банкам не свойственна прозрачность структуры собственности. Из всех банков только БТА-банк в своей структуре собственности не публикует номинальных держателей. Видно, что наибольший вес в структуре его собственности имеют иностранные инвесторы. Позитивно это или негативно – быстро нельзя оценить. Но какая бы ни была структура собственности, она должна быть известной, должно быть как можно меньше номинальных держателей и уж, по крайней мере, не должно быть явно искусственных компаний, зарегистрированных в качестве владельцев. Такие компании-оболочки, специально создаваемые для того, чтобы представлять интересы акционеров, не ведут, как правило, никакой деятельности. Плохо, когда через такие компании представлен контрольный или блокирующий пакет. Если небольшая часть собственности - то ничего. Но когда миноритарные акционеры и прочие заинтересованные лица, кто контролирует банк, чьи интересы там присутствуют - это оценивается негативно. Потому что и отношения аффилированности, и сделки с заинтересованностью, в этом случае отследить совершенно невозможно.
2. Влияние со стороны собственников.
Все анализируемые банки входят в какие-либо финансово-промышленные группы или инвестиционные компании, например НСБК в группу АО "Холдинговая группа "Алмэкс"". Ни в одном из корпоративных документов банков не обозначено, какие еще интересы есть у владельцев этого холдинга по отношению к этому банку. Такая закрытость информации о влиянии со стороны собственников вызывает сомнения в том, не используются ли ресурсы банка для того, чтобы субсидировать фактически другие компании, входящие в этот холдинг через трансфертное ценообразование, через выдачу кредитов разным лицам на нерыночных условиях, через увод активов и так далее. Это, конечно, отследить трудно. Но есть механизмы, в первую очередь, механизм внутреннего контроля, раскрытия информации, по которому можно понять, насколько открыта и прозрачна система внутреннего контроля.
Например, Казкоммерцбанк объявил о том, что система внутреннего контроля Банка включает в себя, помимо прочего, проведение процедур по предотвращению легализации (отмывания) доходов, полученных незаконным путем, и финансирования терроризма. А в АТФ-банке даже принята Политика от "11" июня 2007 года по противодействию легализации (отмыванию) доходов, полученных незаконным путем, и финансированию терроризма. Этот аргумент является значимым и позитивным для эффективности системы корпоративного управления данных банков.
3. Отношения с финансово заинтересованными лицами.
Таблица 7 – Способ оповещения акционеров об общем собрании
| Банк | ||||
| Народный банк | Альянс | АТФ | БТА | Казком-мерцбанк |
| Опубликование сообщения в средствах массовой информации, определенных Уставом Банка. |
Опубликование сообщения в средствах массовой информации – "Егемен Қазақстан", "Казахстанская правда", либо направлено им. |
Опубликование сообщения в печатных изданиях, определенных Уставом Банка. |
Используются разные способы оповещения. Четко в кодексе и уставе не определены |
Направление акционерам письменных уведомлений или опубликование извещения в печатном издании. Способы оповещения нигде четко не определены |
Как видно из таблицы 7, способ оповещения акционеров далек от идеала у всех банков. В международной практике принято оповещать акционеров путем опубликования сообщения в СМИ и направления им письменного уведомления. То есть 2 способа оповещения работают каждый раз и они не взаимоисключающие.
В каждом из анализируемых банков принят Кодекс корпоративного управления (таблица 8), в котором обозначена роль общего собрания акционеров:
Казкоммерцбанк - Высшим органом Банка является Общее собрание Акционеров Банка.
НСБК - Акционерам Банка предоставлено право на участие в управлении Банком посредством участия в работе по созыву и проведению общего собрания акционеров.
Альянс-банк - Банк осуществляет корпоративное управление в соответствии с базовыми принципами, принятыми Общим собранием акционеров и определенными Миссией и Философией деятельности Банка.
АТФ-банк - Акционерам Банка предоставлено право на участие в управлении Банком посредством участия в работе по созыву и проведению общего собрания акционеров.
БТА-банк – Наиболее важные решения, связанные с деятельностью компании принимает общее собрание акционеров в пределах своей компетенции, определенной Уставом Банка.
Таблица 8 – Количество собраний акционеров и внесения изменений в кодекс корпоративного управления
| Банк | Собрания акционеров за период 2007-2008 года, представленные в средствах массовой информации | Принятие и изменение Кодекса корпоративного управления | ||
| очередных | внеочередных | |||
| Альянс-банк | 2 | 2 | от 26.07.07г. | Не изменялся |
| Казкоммерцбанк | 2 | 2 |
от 16.01.06г. от 30.04.08г. |
|
| Народный банк (НСБК) | 2 | - | от 20.12.06г | Были незначительные изменения и дополнения |
| БТА-банк | 2 | 4 | от 14.10.05г. | Были незначительные изменения и дополнения |
| АТФ-банк | 2 | 4 | от 26.07.07г. | |
Согласно таблице 8, в НСБК не было ни одного внеочередного собрания акционеров, что наводит на размышления: соблюдаются ли интересы миноритарных акционеров в этом банке, участвуют ли они реально в принятии решений.
Если анализировать количество изменений и дополнений, внесенных в Кодекс корпоративного управления видно, что только у Альянс-банка не было изменений. Это негативно характеризует корпоративную политику банка. Экономические условия в стране меняются, меняется законодательство и ситуация с акционерами – все это должно отражаться в Кодексе корпоративного управления.
Для анализа механизма голосования и принятия решения, в которых должны принимать участие акционеры и финансово заинтересованные лица мною выборочно были просмотрены последние протоколы общего собрания анализируемых банков.
Например, у Альянс-банка, в протоколе годового общего собрания акционеров от 08 июня отражена ситуация, когда мажоритарный акционер банка АО "Финансовая корпорация Сеймар Альянс" пытался внести дополнение в повестку дня, но председатель собрания данное предложение отклонил, так как в соответствии со статьей 43 Закона РК "Об акционерных обществах" изменения и дополнения в повестку дня могут вноситься только при наличии кворума собрания не менее чем 95 % от общего количества размещенных голосующих акций. Кворум этого собрания составлял всего 80,87 %, что не предоставляло возможности внести данные изменения в повестку годового общего собрания акционеров.
Таким образом, можно сделать вывод о том, что в данном банке соблюдаются интересы миноритарных акционеров и механизм принятия решений соответствует законодательству государства.
Анализируя протоколы собрания акционеров БТА-банка можно сделать вывод о том, что в данном банке, с учетом меняющихся ситуаций, собираются внеочередные общие собрания акционеров, на которых акционеры принимают различные решения, в том числе и о составе Совета Директоров.
Например, Решением внеочередного общего собрания акционеров АО "Банк ТуранАлем" от 13 декабря 2007 года из состава Совета Директоров выведены Заместитель Председателя Совета Директоров – Мамештеги Садуакас Халыксоветулы и член Совета Директоров – Манагадзе Ираклий. В то же время Солодченко Роман Владимирович, возглавляющий Правление Банка с 22 февраля 2007 года, введен в состав Совета Директоров АО "Банка ТуранАлем".
Грубое нарушение прав миноритарных акционеров было обнаружено в АТФ-банке при процедуре продажи контрольного пакета акций. Данный случай даже был назван беспрецедентным в банковской практике Казахстана.
Как уже было рассмотрено выше, в середине ноября 2007 года австрийский банк "Кредитанштальт", подразделение UniCredit Group, завершил процесс приобретения 91,8% акций от общего числа выпущенного акционерного капитала АО "АТФБанк".
О сделке группы крупных акционеров по продаже "АТФБанка" было объявлено 21 июня 2007 года, после чего крупные акционеры собрались продать свои доли простых и привилегированных акций группе UniCredit по фиксированной цене $2,175 млн. Фиксированная цена охватывала три класса акций: один класс простых и два привилегированных. Однако никакой независимой и прозрачной оценки каждого класса акций не производилось, хотя у них были различные права и экономические выгоды. Поскольку условием сделки было то, что привилегированные акции должны быть конвертированы в простые акции до завершения сделки, явный конфликт интересов стал неизбежен, поскольку крупные акционеры по простым акциям и по привилегированным акциям владели большим процентом простых "бумаг" и имели стимулы увеличить коэффициент конвертирования в пользу таковых. То, что конфликт интересов, заложенный в структуру сделки, мог привести к нарушению прав миноритарных акционеров, стало ясно на внеочередном общем собрании акционеров 26 июля 2007 года, когда был установлен коэффициент конвертирования привилегированных акций в простые 3 к 1. Этот произвольный и необъяснимый курс представлял собой оценку привилегированных акций существенно ниже того, какой устанавливался в недавних конвертированиях в Казахстане и в рыночных ценах на привилегированные акции до сделки (цена привилегированных акций стала менее 4 тыс. тенге за акцию, в то время как до собрания они стоили около 5,5 тысячи тенге за акцию).
Само внеочередное собрание акционеров было проведено в крайне нестандартной манере. Когда созывалось собрание, не было уведомления, что вопрос о конвертировании будет включен в повестку дня. В результате многие миноритарные привилегированные акционеры не присутствовали. Когда собрание началось, была изменена повестка дня, в нее было включено решение о конвертировании привилегированных акций и условиях конвертирования.
Внеочередное общее собрание акционеров 1 октября не собрало кворума ввиду неявки доминирующей группы акционеров. Уже на следующий день повторное внеочередное собрание не одобряет курс 3 к 1. Но 13 ноября UniCredit покупает акции "АТФБанка" напрямую, без конвертирования. К этому моменту, когда прежние крупные акционеры "АТФБанка" провалили попытки провести конвертирование каким-либо образом, в дело вступила UniCredit. Она купила простые и привилегированные акции напрямую у крупных акционеров путем аукциона, за которым последовало обязательное предложение другим держателям акций о продаже привилегированных акций, но с тем же коэффициентом 3 к 1.
Все документы, на которые банк опирается и от которых отталкивается, это казахстанское законодательство об акционерных обществах и рынке ценных бумаг. Законодательством установлено обязательное наличие в совете директоров акционерных обществ не менее одной трети независимых членов и кодекса корпоративного управления - документа, который смоделирован на принципах, предусмотренных ОСЭР.
В кодексе корпоративного управления "АТФБанка" почти слово в слово отражены все фундаментальные принципы ОЭСР. Этот документ должен быть руководством к действию для банка. Но, однако, в реальности дело обстоит иначе.
По данной ситуации можно сделать следующий вывод:
В случае с данным банком наличие кодекса корпоративного управления и независимого директора не обеспечило защиты прав миноритариев.
Структура распределения акций в "АТФБанке" явно может быть расценена как уязвимая для злоупотреблений – ввиду отсутствия приверженности общим принципам правильного корпоративного управления и его собственному кодексу корпоративного управления, которые бы реализовались посредством крепкой лидерской роли его независимых директоров.
4. Финансовая прозрачность и раскрытие информации.
Финансовая прозрачность, прежде всего, подразумевает составление финансовой отчетности по международным стандартам. Если этого нет, то сразу появляется очень большой минус. Иностранные и казахстанские инвесторы должны быть в равном положении. Иностранные инвесторы не понимают национальной отчетности, фактически они таким образом дискриминируются.
Что касается анализируемых банков, то финансовая отчетность их всех, без исключения, составляется в соответствие с международными стандартами. Кое-кто из них перешел на международные стандарты с 2001 года, кто-то с 2002 – это не важно. Главное, это уже устоявшаяся практика.
У всех анализируемых банков также "вывешивается" на сайте информация нефинансового характера, то есть информации по видам операций, видам продукции.
С чем на самом деле плохо, так это с анализом этих операций. Сами банки если и занимаются аналитической работой, то не доводят такую информацию до рядовых обывателей.
Что касается способов раскрытия - важно понять, насколько активно банк проводит информационную политику, есть ли люди, которые отвечают в банке за доведение информации до акционеров и до финансового сообщества, есть ли так называемый корпоративный секретарь. Очень актуальны аудит и независимость аудитора, функции аудитора, раскрывается ли об этом информация.
После изучения корпоративных документов, пресс-релизов и прочей документации казахстанских банков была составлена таблица 9.
Таблица 9 - Оценка системы внутреннего и внешнего контроля
| Показатель системы внутреннего контроля | Народный банк | Альянс | АТФ | БТА | Казком-мерцбанк |