Ринок цінних паперів
Ф'ючерсний контракт - стандартний документ, який засвідчує зобов'язання придбати (продати) цінні папери, товари або кошти у визначений час та на визначених умовах у майбутньому, з фіксацією цін на момент виконання зобов'язань сторонами контракту. При цьому будь-яка сторона ф'ючерсного контракту має право відмовитися від його виконання виключно за наявності згоди іншої сторони контракту або у випадках, визначених цивільним законодавством. Покупець ф'ючерсного контракту має право продати такий контракт протягом строку його дії іншим особам без погодження умов такого продажу з продавцем контракту. Базовим активом ф'ючерсів можуть бути тільки товарні ресурси або кошти (валютні цінності). Використання товарних ресурсів як базових активів повинно бути погоджене емітентом у Міністерстві економіки України або (щодо коштів чи валютних цінностей) у Національному банку України перед реєстрацією випусків цих похідних цінних паперів в Державній комісії з цінних паперів та фондового ринку. Але першкодою є непрописаний порядок погодження для використання товарних ресурсів як базових активів фючерсів. В законодавстві деякі вимоги до різних деривативів співпадають. Так, опціон та ф'ючерс можуть передбачати замість придбання (продажу) базового активу здійснення (одержання) плати, розрахованої в залежності від різниці між ціною виконання та ціною базового активу на момент виконання. Опціони та ф'ючерси на будь-який базовий актив, укладені як стандартизовані контракти, є похідними цінними паперами, обіг яких здійснюється виключно на фондових чи товарних біржах або в організаційно оформлених позабіржових торговельно-інформаційних системах (далі - ТІС) за правилами, встановленими біржами (ТІС) і затвердженими в Державній комісії з цінних паперів та фондового ринку відповідно до вимог Положення про реєстрацію фондових бірж та торговельно-інформаційних систем і регулювання їх діяльності. Біржі, на яких здійснюється торгівля опціонами та ф'ючерсами, базовим активом яких є цінні папери, повинні забезпечити доступ учасників ринку до регулярної та особливої інформації про емітента цих цінних паперів.
Опціон - стандартний документ, який засвідчує право придбати (продати) цінні папери (товари, кошти) на визначених умовах у майбутньому, з фіксацією ціни на час укладення такого опціону або на час такого придбання за рішенням сторін контракту. Перший продавець опціону (емітент) несе безумовне та безвідкличне зобов'язання щодо продажу цінних паперів (товарів, коштів) на умовах укладеного опціонного контракту. Будь-який покупець опціону має право відмовитися у будь-який момент від придбання таких цінних паперів (товарів, коштів). Претензії стосовно неналежного виконання або невиконання зобов'язань з опціонного контракту можуть пред'являтися виключно емітенту опціону. Опціон може бути продано без обмежень іншим особам протягом строку його дії. Але емітентами опціонів можуть бути тільки юридичні особи - торговці цінними паперами, що є членами фондової біржі або учасниками ТІС, які повинні відповідати обов'язковим нормативам достатності власних коштів і іншим показникам та вимогам, що обмежують ризики по операціях з цінними паперами, встановленим ДКЦПФР. Опціони поділяються на опціон на продаж "пут" та опціон на купівлю "колл". Придбавши опціон "пут", покупець має право продати продавцеві опціону вказаний у контракті актив у встановленні терміни за ціною виконання або відмовитися від цього продажу. Придбавши опціон "колл", покупець має право придбати у продавця опціону вказаний в контракті актив у терміни і за ціною виконання, що погоджені раніше, або відмовитися від цієї купівлі.
Відповідно до Правил випуску та обігу фондових деривативів від 24 червня 1997 року № 13 специфічним різновидом опціону на купівлю є варант, який випускається емітентом разом із власними привілейованими акціями чи облігаціями та надає його власнику право на придбання простих акцій даного емітента протягом певного періоду за певною ціною. Але за своїм економічним змістом є необхідність виділити варант в окремий вид деривативу на купівлю. Бо, відповідно до тих же правил випуску та обігу фондових деривативів, варанти можуть випускатися лише відкритими акціонерними товариствами (надалі - емітент) і тільки в документарній формі. Строк дії варанту не повинен перевищувати 1 року, а обсяг базового активу емітента варантів не повинен перевищувати 50% обсягу акцій даного емітента, випуск (випуски) яких було зареєстровано. Не дозволяється випуск варантів для покриття збитків від господарської діяльності емітента з зарахуванням надходжень від продажу варантів як результату поточної господарської діяльності. Забезпеченість виконання варантів може гарантуватися новим випуском (емісією) акцій, які є базовим активом щодо даних варантів, укладанням договору (договорів) комісії з власником (власниками) базового активу в кількості, передбаченій умовами випуску варантів з розміщенням цього базового активу у зберігача, викупом у акціонерів належних їм акцій та утриманням їх до закінчення терміну дії варантів.
На сьогодні в Україні немає окремого закону про похідні цінні папери, тому обіг деривативів регулюється в основному законом про оподаткування прибутку підприємств, та постановою КМУ "Про затвердження Положення про вимоги до стандартної (типової) форми деривативів" від 19 квітня 1999 року № 632 та правилами випуску та обігу фондових деривативів затверджених рішенням ДКЦПФР від 24 червня 197 року № 13. Крім цього, на затвердженні ВРУ знаходиться проект закону про похідні цінні папери, але його було відправлено на доопрацювання в основному через неузгодження деяких положень даного закону з чинними нормативними актами. Є сподівання, що цей закон буде доопрацьовано з урахуванням всіх проблемних питань, що породжує сучасне законодавство про деривативи - починаючи з розмежування понять "деривативи" та "похідні цінні папери", і закінчуючи розмежуванням компетенції державних органів влади, щодо регулювання окремих видів похідних цінних паперів.
Як окрему категорію цінних паперів слід розглядати приватизаційні цінні папери, що віднесені статтею 3 закону про цінні папери та фондову біржу до основних видів цінних паперів. Комерційна діяльність з приватизаційними паперами ліцензується відповідно до інструкції про порядорк видачі дозволів про порядок видачі дозволів на здійснення комерційної діяльноті з приватизаційними паперами від 25 квітня 1994 року №232. Надання дозволів на здійснення представницької діяльності з приватизаційними паперами проводиться відповідно до Інструкції про умови ліцензування представницької діяльності з приватизаційними паперами від 25 листопада 1993 року №514. Надання дозвлів на здійснення як представницької діяльності, так і комерційної діяльності з приватизаційними паперами проводиться Фондом державного майна України. Відповідно до ЗУ "Про приватизаційні цінні папери" від 6 березня 1996 року № 2173-ХІІ це особливий вид державних цінних паперів, які засвідчують право власника на безоплатне одержання у процесі приватизації частки майна державних підприємств, державного житлового фонду, земельного фонду. Приватизаційні папери можуть бути лише іменними.
Окрім цінних паперів вітчизняного емітента на українському РЦП обертаються ще й цінні папери іноземних емітентів, але процедура допуску іноземних цінних паперів на український ринок мяко кажучи "недосконала". Основним негативним наслідком цього є зменшення зацікавленості працювати на вітчизняному ринку цінних паперів. Цей факт може відвернути не тільки емітента іноземних ціних паперів, але й інвестора.
Державна політика, щодо захисту вітчизняного інвестора як учасника ринку цінних паперів має своє підгрунтя, але те, що воно повинно вдосконалюватись відповідно до темпів розвитку світового ринку цінних паперів взагалі не має сумніву. Найефективнішим способом регулювання ринку цінних паперів залишається державний контроль учасників РЦП шляхом їх звітування перед ДКЦПФР про результати своєї діяльності та отримання ліцензії на право здійснення професійної діяльності на РЦП. Це дає можливість впливати, через оброблення інформації поданої в звітах, на стан ринку та по можливості вдосконалювати механізм роботи на ньому шляхом усунення наявних недоліків.
2. Аналіз ефективності використання цінних паперів у практиці ват „закритий недиверсифікований венчурний корпоративний інвестиційний фонд „східно-європейський інвестиційний фонд”
2.1 Загальна характеристика ват знвкіф «сєіф» та основних показників його діяльності
ВАТ "ЗНВКІФ
«Східно-Європейський
інвестиційний
фонд»" є правонаступником
ВАТ Інвестиційна
компанія
"Укр-Капітал".
ВАТ ЗНВКІФ
«Східно-Європейський
інвестиційний
фонд» розпочала
свою діяльність
у 1994 році з метою
фінансування
малих та середніх
підприємств
України шляхом
прямого та
портфельного
інвестування
і протягом
восьми років
працювала на
фондовому ринку
як торговець
цінними паперами.
У вересні
2006 року Компанія
реорганізовується
в компанію з
управління
активами та
отримує ліцензію
Державної
комісії з цінних
паперів і фондового
ринку України
на здійснення
професійної
діяльності
на ринку цінних
паперів - діяльності
з управління
активами інститутів
спільного
інвестування
(ліцензія АА
№549381 від 10. 09. 2006). В цьому
ж році Компанія
стає членом
Української
Асоціації
Інвестиційного
Бізнесу.
З 1993 року ВАТ "ЗНВКІФ «Східно-Європейський інвестиційний фонд» входить до складу Інвестиційно-фінансової групи "Росан-Капітал", метою діяльності якої є реалізація інвестиційних програм і залучення капіталу для розвитку економіки України.
Володіючи багаторічним досвідом роботи з вітчизняними та іноземними інвесторами, Компанія бере участь в діяльності Центру сприяння залученню інвестицій та розвитку малого і середнього бізнесу. Основним напрямком діяльності Компанії в Центрі є консультаційна та практична допомога в підготовці і реалізації бізнес-планів розвитку суб'єктів малого і середнього бізнесу.
Здобутком Компанії стала перемога в конкурсі "Обличчя міста-2006", який проводився у вересні 2006 року Львівською Торгово-промисловою палатою спільно з Львівською міською Радою серед підприємств Західного регіону України. Компанія стала переможцем та отримала диплом в номінації "Європейський рівень послуг", базовими критеріями оцінки якої є робота з клієнтом, якість і комплексність послуг та їх ексклюзивність. Перемога у конкурсі засвідчила кваліфікованість та високий потенціал Компанії.
Історія створення і діяльності ЗНВКІФ «Східно-Європейський інвестиційний фонд» нерозривно пов'язана з процесами, які відбувалися і відбуваються в Україні. На початку діяльності Фонду - це участь в приватизації за рахунок приватизаційних майнових сертифікатів та компенсаційних сертифікатів, потім за рахунок грошових коштів, перерозподіл пакетів акцій, вибір основного напрямку діяльності за рахунок збільшення часток в статутних капіталах підприємств та подальша діяльність з метою отримання доходу для інвесторів Фонду через участь в корпоративному управлінні підприємств.
З метою проведення інвестиційної діяльності в Україні відповідно до Указу Президента "Про інвестиційні фонди та інвестиційні компанії" від 19. 02. 94 № 55/94, у 1994 році було засновано закрите акціонерне товариство "Закритий інвестиційний фонд "СЄІФ", правонаступником якого є Закрите акціонерне товариство "Компанія з управління активами "СЄІВ".
Для залучення приватизаційних цінних паперів, ЗІФ "СЄІВ" отримав Дозвіл Фонду державного майна України на право здійснення комерційної діяльності з приватизаційними паперами від 27. 06. 95 № 153.
Для проведення діяльності із спільного інвестування в період з 1994 р. по 2003 р. ЗІФ "СЄІФ" здійснив два випуски інвестиційних сертифікатів, які були розміщені серед приватних інвесторів та юридичних осіб. Протягом цього часу учасниками ЗІФ "СЄІФ" стали понад 40 тисяч громадян України. Залучені приватизаційні сертифікати та грошові кошти вкладалися в ОВГЗ та акції українських підприємств, які проходили через роздержавлення і приватизацію. Інвестиційний портфель ЗІФ "СЄІФ" включав державні цінні папери, акції і векселі 46 українських емітентів, серед яких акції ВАТ: Сумиоблагротехсервіс, Рівнехолод, Київський міський молокозавод № 3, Київміськбуд-6, Єнакієвський цементний завод, Азовсталь, Житомиробленерго, Київський холодокомбінат № 2, Хмельницькобленерго, Тернопільобленерго та ін.
Із закінченням терміну, на який він був створений, з метою проведення подальшої діяльності із спільного інвестування, ЗІФ "СЄІФ" був реорганізований відповідно до вимог чинного законодавства у Відкритий інвестиційний фонд "СЄІФ". З учасниками фонду - громадянами України, які вклали свої приватизаційні майнові сертифікати, розрахунки були проведені повністю.
Відкритий інвестиційний фонд "СЄІФ" здійснив випуск інвестиційних сертифікатів на суму 1 000 000 грн. , з яких були розміщені інвестиційні сертифікати на суму 793 457,50 грн. Залучені кошти були вкладені в цінні папери українських емітентів. Інвестиційний портфель ВІФ "СЄІФ" змінювався з урахуванням кон'юнктури ринку на підставі поточного аналізу ринку.
Прийняття Закону України "Про інститути спільного інвестування (пайові та корпоративні інвестиційні фонди) " дало новий поштовх і нові можливості для проведення спільного інвестування в Україні. Тому у березні 2006 року вищим органом управління ЗАТ "ВІФ "СЄІФ" було прийнято рішення про реорганізацію ЗАТ "Відкритий інвестиційний фонд "СЄІФ" в ЗАТ "Компанія з управління активами "СЄІФ" з подальшим створенням пайового інвестиційного фонду.
Протягом 2006 року ЗАТ "ВІФ "СЄІФ", один із перших, був реорганізований в ЗНВКІФ «Східно-Європейський інвестиційний фонд».
З серпня 2006 року ЗНВКІФ «Східно-Європейський інвестиційний фонд» є членом Української асоціації інвестиційного бізнесу.
За результатами інвестиційно-господарської діяльності протягом останніх 3 років, ВАТ „ЗНКІВ „СЄІФ” зформувало наступну структуру інвестиційного портфелю (рис. 2. 1).
Як свідчать дані, що унаочнені на рис. 2. 1, найбільшу частку інвестиційного портфелю компанії складають фінансові інструменти об’єктів інтелектуальної власності (47%) та нерухомості (30%). Найменшу частку займають цінні папери енергетичного сектору економіки – лише 3%.
Рис. 2. 1. Структура інвестиційного портфелю ВАТ „ЗНКІВ „СЄІФ”
Відмітимо, що на ринку цінних паперів України відбувається реорганізація інвестиційних фондів. У зв'язку з цим спостерігалося зменшення загальної вартості фінансових вкладень. За ІІІ квартал загальна вартість чистих активів компанії зменшилась на 8,6% у порівнянні з ІІ кварталом.
Загальна вартість фінансових вкладень за ІІІ квартал 2006 року у порівнянні з ІІ кварталом 2006 року зменшилась на 6,6%.
Протягом останніх 2 років спостерігається збереження рівня покриття фінансових зобов’язань компанії на рівні показника 1: 2,7. Тобто, поточна вартість активів, якими володіє компанія, у 2,7 разу перевищують розмір її фінансових зобов’язань (за нормативом – 1,8). Це свідчить про достатньо високу ефективність розміщення фінансових ресурсів компанії та про її надійність в якості акумулятора фінансових ресурсів вкладників.
2.2 Оцінка ефективності управління операціями з цінними паперами на підприємстві
Протягом аналізованого періоду ВАТ «ЗНВКІФ «СЄІФ» лише один раз здійснило вкладення власних засобів в облігації внутрішньої державної позики на суму 111919,2 тис. грн. (у 2006 році). У наступні періоди унаслідок відсутності в держави засобів на погашення ОВДП, вони постійно переоформлялися в аналогічні облігації наступних випусків. Тобто підприємством по суті проводилося рефінансування засобів в ОВДП без зміни їхньої величини й одержання доходу (прибутку). Окрім того, відмітимо, що фактично ця операція перетворилася на довгострокові фінансові інвестиції, хоча за правилами бухгалтерського та податкового обліку вартість цих цінних паперів віддзеркалюється в якості короткострокових фінансових вкладень.
На початку 2007 року ВАТ «ЗНВКІФ «СЄІФ», виконуючи вимоги Листа НБУ № 14,285-х від 12. 03. 98 р. рефінансувала частину отриманих від реалізації ОВДП засобів у нові ОВДП чергового випуску на суму 86257,8 тис. грн. У такий спосіб залишок доходу після реалізації ОВДП попередніх випусків, що знаходилися у власності ВАТ «ЗНВКІФ «СЄІФ»р. склав 25661,4 тис. грн. , що склало 2,1% усіх доходів компанії за 1 півріччя 2007 року. Виходячи з настільки низької прибутковості операцій по ОВДП, керівництвом підприємства було прийняте рішення про припинення операцій по ОВДП.
Для зручності зіставлення наявних даних, проведемо аналіз операцій з цінними паперами спочатку по роках і півріччям, а потім у динаміці.
У 2006 році загальні витрати по проведенню операцій із цінними паперами ВАТ «ЗНВКІФ «СЄІФ» склали 1973318 грн. , а доходи - 361096,3 грн. У такий спосіб у 2006 р. операції з цінними папера принесли збитку в розмірі 1612222 грн. Це пов'язано з тим, що підприємство не одержало можливості реалізувати ОВДП, а змушено був їх переоформити на ту ж суму. У той же час витрати на придбання ОВДП склали 43% усіх витрат по операціях з фінансовими інвестиціями, а доходів вони не принесли.
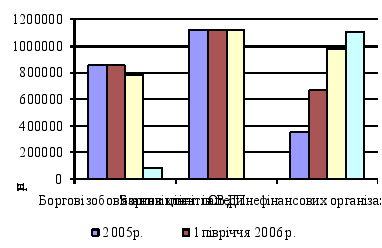
Рис. 2. 2. Динаміка обсягів фінансових інвестицій ВАТ «ЗНВКІФ «СЄІФ» у різні фінансові інструменти
Значну частку в загальних витратах мають також і боргові зобов'язання суб’єктів господарювання (56%).
Однак операції з ними привели до одержання доходів у розмірі 256237,9 грн. , що складає 30% від вкладених у них засобів підприємства і 70% усіх доходів підприємства по фінансовим інвестиціями.
Незначними в 2006 році минуле доходи від продажу векселів Пенсійного фонду. Їхня прибутковість склала лише 0,7%. Це можна пояснити тим, що підприємство у даний період лише починало свою діяльність по реалізації векселів ПФ та наявністю жорстких обмежень щодо операцій небанківських установ з векселями державних централізованих фондів, установ та організацій.
Значну частку доходів склали доходи від операцій з цінними паперами для клієнтів (28,34%).
Таблиця 2. 1
Динаміка основних показників, що характеризують операції компанії з ЦП
| Статті | 2005 р. | 1 півріччя 2006 р. | 2 півріччя 2006 р. | 1 півріччя 2007 р. | |||||
| усього | у%до2006 р. | усього | у%до1 напіврік. | усього | у% до1 п,р2007 р. |
у% до 2 п. р.2007 р. |
у% до2006 р. |
||
| Боргові зобов'язання клієнтів | 854126,2 | 854422,5 | 0,03 | 786545,5 | -7,94 | 86257,8 | -89,9 | -89,0 | -89,9 |
| ОВДП | 1119192 | 1119192 | 0,00 | 1119192 | 0,00 | -100,0 | -100,0 | -100,0 | |
| Боргові цінні папери нефінансових організацій, у портфелі на продаж | 354622,2 | 665784,2 | 87,74 | 984123,6 | 47,81 | 1104270 | 65,9 | 12,2 | 211,4 |
| Процентні доходи по боргових зобов'язаннях клієнтів | 256237,9 | 213605,6 | -16,64 | 220232,7 | 3,10 | 243306,8 | 13,9 | 10,5 | -5,0 |
| Процентні доходи по цінних паперах з портфеля на продаж | 2543,2 | 8554,2 | 236,36 | 12942,5 | 51,30 | -100,0 | -100,0 | -100,0 | |
| Комісійні доходи від операцій з цінними паперами для клієнтів | 102315,2 | 224658,2 | 119,57 | 288956,6 | 28,62 | 315487,7 | 40,4 | 9,2 | 208,3 |
| Результат від торгівлі цінними паперами | 0 | 10234,2 | 18546,5 | 81,22 | 22005,0 | 115,0 | 18,6 | ||
| Комісійні витрати від операцій з цінними паперами для клієнтів | 0 | 5423,3 | 8332,2 | 53,64 | 3324,5 | -38,7 | -60,1 | ||
| Усього витрати | 1973318 | 1979394 | 0,31 | 1914725 | -3,27 | 90708,4 | -95,4 | -95,3 | -95,4 |
| Усього доходи | 361096,3 | 446818 | 23,74 | 522131,8 | 558794,5 | 25,1 | 7,0 | 54,7 | |
| Прибуток | -1612222 | -1532576 | -1392593 | 468086,1 | |||||
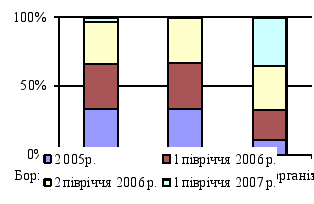
Рис. 2. 3. Зміни у структурі окремих операцій з фінансовими інструментами ВАТ «ЗНВКІФ «СЄІФ»
У 2006 році ВАТ «ЗНВКІФ «СЄІФ» не здійснював операцій з цінними паперами власної емісії (облігаціями та векселями), оскільки не мав на це дозволу, а також не мав потреби у залученні додаткових фінансових ресурсів з використанням цих фінансових інструментів
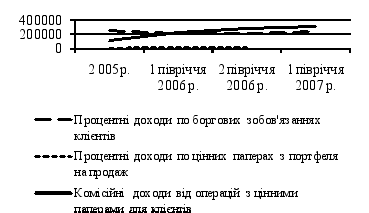
Рис. 2. 4. Динаміка доходів від фінансових інвестицій ВАТ «ЗНВКІФ «СЄІФ»
Значних змін перетерпіла структура і величина окремих операцій із цінними паперами у першому півріччі 2007 р. Так, внаслідок активізації діяльності підприємства і розвитку його відносин з найбільшими клієнтами - підприємствами міста, на 87,7% збільшилися внески компанії у векселі Пенсійного фонду. Це відбулося ще і тому, що згідно Постанови КМ України від 02. 02. 2007 р. № 1254-КП23, підприємство отримало можливість збільшити обсяги операцій з цінними паперами державних організацій та установ.
2.3 Аналіз доходності операцій з цінними паперами в межах ВАТ «ЗНВКІФ «СЕІФ»
За 1-і півріччя 2007 р. значно знизилися процентні доходи по боргових зобов'язаннях клієнтів. Це відбулося в результаті зниження інфляційних процесів та зменшення дисконтної ставки НБУ, до якої було прив’язані доходи від боргових зобов’язань, які були у розпорядженні ВАТ «ЗНВКІФ «СЄІФ».
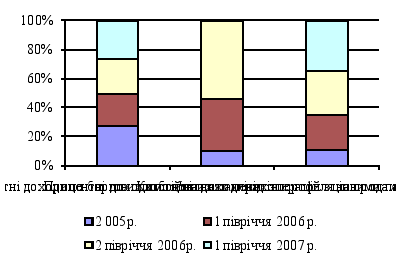
Рис. 2.5. Зміни у структурі доходів ВАТ «ЗНВКІФ «СЄІФ» від фінансових інвестицій
У той же час підприємство активізувало роботу з цінними паперами для клієнтів (довірчі операції), що привело до зростання комісійних доходів по цих операціях (119% від рівня 2006 р); а також почало реалізовувати власні цінні папери, що принесло йому 10234,2 грн. доходів
Відбулися зміни й у структурі доходів і витрат підприємства від фінансових інвестицій. Так, значно збільшилася частка витрат на векселі ПФ (з 17% у 2006 р. до 33% у 1-м півріччі 2007р). У той же час частка зобов'язань клієнтів й ОВДП у витратах не змінилася. Внаслідок активізації діяльності підприємства з цінними паперами клієнтів, з'явилися витрати по цих операціях, пов'язані з необхідністю збереження, інвентаризації, обліку, пересилання, супроводу цих цінних паперів.
У структурі доходів провідне місце займають операції з цінними паперами клієнтів (50% усіх доходів по операціях із фінансовими інвестиціями), а також доходи по зобов'язаннях клієнтів, які входили до складу дебіторської заборгованості ВАТ «ЗНВКІФ «СЄІФ» (47%).
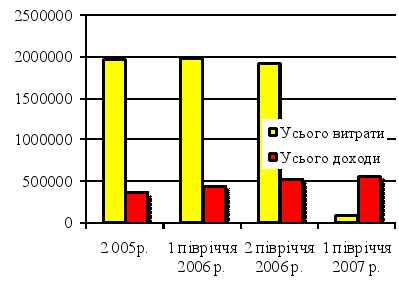
Рис. 2.6 Динаміка доходів та витрат ВАТ «ЗНВКІФ «СЄІФ» від фінансових інвестицій
У цілому за 1-му півріччя 2007 р. підприємство, за рахунок активізації операцій з векселями ПФ і цінними паперами клієнтів забезпечило зменшення збитковості фінансових інвестицій на 4,94% від рівня 2006 р.
В 2-му півріччі відбувалося подальше зниження збитковості операцій із цінними паперами.
Так, продовжували збільшуватися доходи від операцій з цінними паперами для клієнтів (28% від рівня попереднього періоду), а також від реалізації власних цінних паперів (81,22%) і доходи по зобов'язаннях клієнтів (3,1%).
У структурі витрат відбулися наступні зміни. Знову знизилася частка витрат на векселі ПФ, хоча витрати в абсолютному вираженні збільшилися і склали 147% від рівня попереднього періоду. Зросли витрати по операціях з цінними паперами для клієнтів (53,6 рівня 1 - го півріччя).
У цілому значно знизилася величина витрат від операцій із цінними паперами (на 3,27%) у порівнянні з 1-м півріччям 2007 року. Це відбулося через зменшення витрат по боргових зобов'язаннях клієнтів (на 7,94%), що дозволило знову зменшити розмір збитків від операцій із ЦП на 9,13%.
Однак самі істотні зміни відбулися в першому півріччі 2007 р. Як ми вже згадували вище, на початку цього року ВАТ «ЗНВКІФ «СЄІФ» нарешті одержало можливість реалізувати ОВДП, що протягом 2 років не приносили доходів. Лише частина засобів, отриманих від реалізації ОВДП знову ввійшло у витрати, унаслідок їхнього рефінансування в боргові зобов'язання НБУ. Це призвело до значного скорочення валових витрат компанії по операціях з цінними паперами, а рефінансування доходів від ОВДП у боргові зобов'язання НБУ дозволило, згідно Листа НБУ № 3459-МП-12 від 12. 01. 2007 р. , скоротити обов'язкові витрати на їхню купівлю. Крім цього, у 1-м півріччі 2007 року значно зросли доходи по векселях Пенсійного фонду (на 936%). Це, очевидно зв'язано з тим, що підприємства були змушені викуповувати ці цінні папери для ліквідації заборгованостей по бюджетним зобов’занням.
На 40% зросли також доходи підприємства від операцій з цінними паперами для клієнтів. Це пов'язано з активізацією діяльності підприємств по викупі своїх боргових зобов'язань у енергогенеруючих компаній і підрозділів Міністерства транспорту, перед якими в них була значна кредиторська заборгованість, а також з покупкою векселів цих компаній.
Однак, активізація діяльності ВАТ «ЗНВКІФ «СЄІФ» з цінними паперами в даний період не привела до збільшення витрат, пов'язаних зі здійсненням таких операцій. Це пояснюється тим, що з початку 2007 року компанія здійснює всі операції з цінними паперами клієнтів з використанням єдиного комп'ютерного реєстру, що прискорює всі операції і робить їхній більш дешевими і вигідними.
У цей період витрати ВАТ «ЗНВКІФ «СЄІФ», пов'язані зі здійсненням операцій з цінними паперами скоротилися практично вдвічі, а доходи зросли на 25%. Це дозволило підприємству, уперше з моменту початку діяльності дістати прибуток від операцій з фінансовими інвестиціями в розмірі 468086 грн.
Аналізуючи динаміку основних показників, що характеризують операції компанії з цінними паперами необхідно відзначити наступні основні моменти.
За 2 роки істотно знизилися витрати по обслуговуванню боргових зобов'язань клієнтів, що склали наприкінці аналізованого періоду всего 11% від витрат на початок періоду. Цілком зникли витрати підприємства по обслуговуванню ОВДП. Однак це не можна поставити в заслугу ВАТ «ЗНВКІФ «СЄІФ». Оцінюючи наслідки такого кроку слід зазначити високі професійні навички фінансових аналітиків підприємства, які, щоб уникнути значних збитків, прийняли рішення про відхід пємства з ринку ОВДП. Це дало можливість не накопичувати довготермінові вклади в ОВДП, що виникли б у результаті обміну короткострокових облігацій на довгострокові розпорядженням КМ України від 12. 09. 2007 р. Така міра дала можливість ВАТ «ЗНВКІФ «СЄІФ» визволити значні засоби, велика частина яких була спрямована на забезпечення векселів Пенсійного фонду.
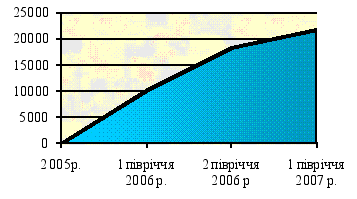
Рис. 2. 7. Динаміка результату від операцій ВАТ «ЗНВКІФ «СЄІФ» з цінними паперами та іншими фінансовими інструментами
Не можна не відзначити і той факт, що за період з 2006 по 2007 р. значно зросли обсяги операцій підприємства з векселями Пенсійного фонду. Це вказує на те, що ВАТ «ЗНВКІФ «СЄІФ» дійсно займається проблемами, пов'язаними з обслуговуванням платежів підприємств у Пенсійний фонд. За аналізований період значно збільшилися доходи по цінних паперах клієнтів (552,3% від рівня 2006 року), що пов'язано з активізацією підприємств - клієнтів та партнерів ВАТ «ЗНВКІФ «СЄІФ» на фондовому ринку. Крім цього на таке збільшення доходів вплинули і конкурентні переваги підприємства в сфері забезпечення інтересів клієнтів по купівлі-продажу корпоративних цінних паперів. Протягом 2 років ВАТ «ЗНВКІФ «СЄІФ» постійно збільшувало розміри операцій, пов'язаних з реалізацією власних цінних паперів, що дало можливість залучити додатково 50780,7 грн.
3. Напрямки вдосконалення функціонування ринку цінних паперів в Україні
3.1 Моделі та перспективи розвитку ринку цінних паперів в Україні
Україна ще й досі знаходиться далеко від головних потоків капіталу. Спроби ринкових перетворень окремих сторін господарської діяльності, нажаль, не призводять до бажаного результату. Відсутність ефективно діючої інфраструктури, яка забезпечує акумулюванню капіталу для інвестицій у виробничу і соціальну сфери та сприяє раціональному розміщенню фінансових ресурсів, не дає можливості ефективно управляти господарською діяльністю і конкурентно оцінювати вартість виробничих ресурсів. Недосконала система обліку прав власності на майно у поєднанні із відсутністю загальнонаціональних ринків основних ресурсів виробництва робить українську продукцію неконкурентною а українські підприємства збитковими.
З початку реформи у постсоціалістичних країнах Східної Європи та деяких країнах СНД створення національного фондового ринку відбувалося водночас з розбудовою сучасної моделі його інфраструктури в суворій відповідності до рекомендацій Групи Тридцяти, IOSCO, та вимог міжнародних фінансових організацій.
Як відповідь на глобальні тенденції в Україні було прийнято Закони “Про цінні папери та фондову біржу”, ”Про господарські товариства”. Акцент на біржову торгівлю сприймався як знак ринкових перетворень. При цьому фундаментальні передумови існування біржової торгівлі, які створювались в інших країнах десятиріччями, вважалось виникнуть якось собою. Відсутність систем виконання угод і обліку прав власності обумовили появу низки законодавчих (Укази Президента України №247/94, 160/96 тощо) і нормативних документів. Цей поступовий розвиток привів до появи Закону України “Про Національну депозитарну систему та особливості електронного обігу цінних паперів в Україні” та Указу Президента України від 22 червня 1999 року N 703/99 “Про загальні засади функціонування Національного депозитарію України”.
Необхідно визнати, що до сьогоднішнього дня ринкова інфраструктура в Україні формувалась безсистемно та контролювалась різними державними установами за принципом “у семи няньок дитина без ока”. За допомогою різних міжнародних організацій в Україні намагалися “методом прямого впровадження вживити” ринкові інфраструктури. Кожний з цих інфраструктурних елементів, нажаль, не враховував у повній мірі українське законодавство і національні особливості. Україна, як і інші постсоціалістичні країни, стала “експериментальним полігоном” щодо “схрещення” континентального і англосаксонського права. Вважалося, що імплантація ззовні готової системи буде мати користь для країни – реципієнта. Однак “віз і нині там”.
Стагнація українського ринку корпоративних цінних паперів має негативні наслідки для України не тільки зниженням обсягу інвестицій, а й для найбільшого власника корпоративних цінних паперів - держави. Складність визначення справедливої ціни на цінні папери поза функціонуючим ринком цінних паперів може призвести до збитків держави у випадку продажу пакетів цінних паперів. Визначення такої ціни (котирувальної ціни, що формується між попитом і пропозицією, при якому укладається максимальна кількість угод щодо цінних паперів) можливо для ліквідних цінних паперів у організатора торгівлі цінними паперами. Враховуючи це Указом Президента № 1626/99