Характеристика современного состояния потребительского кредитования в РФ
В течение отчетного года Банком выдано 3,5 млн кредитов частным клиентам на сумму около 800 млрд. руб. Число заключенных кредитных договоров с частными клиентами на 31 декабря 2008 г. превысило 9 млн. руб. Банк продолжал кредитовать российских граждан в течение всего 2008 г., несмотря на складывающуюся со второй половины года сложную экономическую ситуацию.23
Таблица 1. Структура кредитного портфеля частным клиентам на 31 декабря 2008г
| Название кредита | Доля в общем объеме,% |
| Кредиты на неотложные нужды | 46,3% |
| Жилищные кредиты | 39,5% |
| Автокредиты | 8,2% |
| Кредиты физ. лицам на ведение личных подсобных хозяйств | 5,0% |
| Прочие кредиты | 1,0% |
Кредиты на неотложные нужды пока остаются самым массовым продуктом банка – на них приходится 46,3% совокупного кредитного портфеля. Тем не менее, их доля продолжает снижаться в результате развития банком целевых кредитных продуктов.
Высоким спросом пользовались жилищные кредиты, в том числе ипотечные и кредиты молодым семьям на улучшение жилищных условий. За год банком выдано более 300 тыс. жилищных кредитов на сумму 291 млрд. руб. В результате портфель жилищных кредитов увеличился в 1,7 раза и составил около 500 млрд. руб. При этом жилищные кредиты обеспечили две трети всего портфеля розничных кредитов.
Доля автокредитов в общей структуре кредитного портфеля составила 5 %. Однако по итогам года портфель автокредитов увеличился почти вдвое и превысил 100 млрд. руб.
Схема 1. Кредитный портфель ( до вычета резерва), млрд.руб
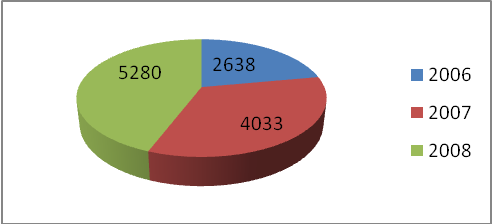
Кредитный портфель за 2 прошедших года вырос в двое. В 2007 г. на 53%, что составило 4033 млрд. руб, в 2008 г. на 31 % - 5280 млрд. руб.
Схема 2. Доля потребительского и жилищного кредитования физических лиц в кредитном портфеле, млрд.руб в 2007 г.
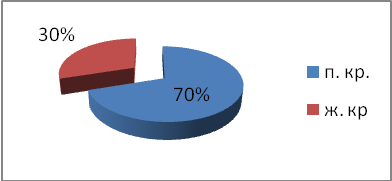
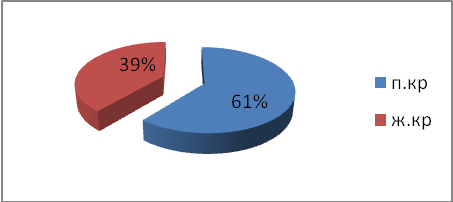
п. кр- потребит. кредитование
ж. кр – жилищное кредитование
Схема 3. Доля потребительского и жилищного кредитования физических лиц в кредитном портфеле, млрд. руб в 2008 г
Качество кредитного портфеля Сбербанка России
Применяемые методы и процедуры управления кредитным риском позволили банку по итогам 2008 г.сохранить высокое качество кредитного портфеля. В таблице отражен анализ качества кредитного портфеля в разрезе классов ссуд по состояниям на 30 июня 2009 г и 31 декабря 2008 г.
Таблица 1. Качество кредитного портфеля на 31 июня 2009г, млн. руб
| Непросроченные ссуды | Просроченные ссуды | Итого | |
| Потребительские и прочие ссуды физ. лицам | 540 182 | 44 327 | 584 509 |
| Жилищное кредитование физ. лиц | 465 401 | 28 083 | 493 484 |
| Автокредитование физ. лиц | 98 320 | 3 816 | 102 136 |
| Итого кредитов клиентам до вычета резерва под обесценение кредитного портфеля | 1103903 | 76226 | 1180129 |
Таблица 2. Качество кредитного портфеля на 31 декабря 2008 г., млн. руб
| Непросроченные ссуды | Просроченные ссуды | Итого | |
| Потребительские и прочие ссуды физ. лицам | 627 343 | 32 407 | 659 750 |
| Жилищное кредитование физ. лиц | 482 504 | 15 371 | 497 875 |
| Автокредитование физ. лиц | 101 330 | 1 907 | 103 237 |
|
Итого кредитов клиентам до вычета резерва под обесценение кредитного портфеля |
1211177 | 49685 | 1260862 |
Приведенная ниже таблица показывает распределение кредитов, которые имеют просроченную задолженность и их долю в кредитном портфеле.24
Таблица 1. Доля кредитов с просроченной задолженностью Сбербанка России
| Название кредита | На 31 декабря 2008 г | На 31 декабря 2007 г | ||
| Сумма | % от сум. | Сумма | % от сумм. | |
|
Кредиты клиентам с просроченной суммой платежа по основному долгу или процентам С задержкой платежа на срок до 1 мес. С задержкой платежа на срок от 1 до 3 мес. С задержкой платежа на срок более 3 мес. Всего |
71328 70021 94678 236027 |
1,4 1,3 1,8 4,5 |
9999 9683 60377 80059 |
0,2 0,2 1,5 2 |
По имеющимся данным видно, что кредиты с просроченной задолженностью в 2008 г. характеризуются высокой долей просроченной задолженности по кредитам с задержкой платежа на срок более 3 мес по сравнению с развитием данных кредитов в 2007 г.
Отношение созданных Банком резервов к кредитному портфелю (коэффициент резервирования) составляет 3,8%, при этом доля просроченной более 30 дней задолженности составляет 3,1% кредитного портфеля, а доля просроченной более 90 дней задолженности ( неработающие кредиты)- 1,8%. Таким образом, созданные резервы более чем вдвое превышают объем неработающих кредитов, что говорит о хорошем качестве кредитного портфеля в целом.
2.4 Организация кредитного процесса в банке. Методики анализа кредитоспособности заемщика
Сбербанк России при оценки кредитоспособности заемщика использует методику определения платежеспособности физических лиц.
При решении вопроса о выдаче кредитов учитывается материальное положение заемщика, его способность полностью и в установленный срок возвратить полученный кредит. Кредиты не выдаются гражданам, у которых удержания по исполнительным документам составляют 50% заработка.
Банк принимает в качестве обеспечения своевременного возврата кредитов залог, поручительства.
Для определения кредитоспособности клиента рекомендуется изучить как месячные доходы, так и расходы заемщика.
Доходы, как правило, определяются по трем направлениям:
Доходы от заработной платы;
Доходы от сбережений и ценных бумаг;
Другие доходы.
К основным статьям расходов заемщика можно отнести выплаты подоходного и других налогов, алименты, ежемесячные платежи по ранее полученным кредитам и товарам, купленным в рассрочку, выплаты по страхованию жизни и имущества, коммунальные платежи и т.д.
Одним из основных показателей, определяющих возможность выдачи кредита – финансовая и социальная стабильность заемщика. При всех равных условиях предпочтение оказывается клиенту, имеющему более достаточные для погашения кредита стабильные доходы, а также длительный стаж работы на предприятии и более длительное проживание по данному адресу.
Для получения кредита заемщик предоставляет следующие документы, подтверждающие его кредитоспособность:
- справку с места работы, где указывается его заработная плата по месту основной работы с указанием размера и видов удержаний, а также стажа работы на предприятии;
- книжку по расчетам за коммунальные услуги, квартплату;
- документы, подтверждающие доходы по вкладам в банках;
- другие документы, подтверждающие доходы клиента.
На основании вышеуказанных документов проводится анализ платежеспособности клиента. Определяются среднемесячные доходы заемщика с учетом его заработной платы, процентов по вкладам в банках, ценным бумагам и других доходов.
Цель анализа платежеспособности клиента состоит в совместном с ним определении наиболее рациональных условий предоставления кредита в части его размера, сроков, организации погашения кредита.
Согласно этой методике, платежеспособность рассчитывается на базе данных о среднемесячном доходе за предшествовавшие шесть месяцев, а также данных анкеты заемщика причем в расчет принимается чистый доход клиента, который определяется следующим образом: из заработной платы вычитаются подоходный налог, взносы, алименты, погашение задолженности и уплата процентов по другим кредитам, сумма обязательств по предоставленным поручительствам, выплаты в погашение стоимости приобретенных в рассрочку товаров.
Эта информация добровольно указывается заемщиком в анкете. Все обязательства значительно понижают платежеспособность, однако утаивать их не рекомендуется, это может быть чревато испорченной кредитной репутацией.
Кредитные инспекторы Сбербанка определяют платежеспособность потенциальных заемщиков по формулам:
П/сп = (чистый доход * 0,7 * срок кредита, мес) / К,
где К = 1+ ((срок кредита, мес +1) * % по кредиту)/2400.
К чистому доходу применяется корректирующий коэффициент, он не может быть больше 0,7 т.е на удовлетворение жизненно важных потребностей, у заемщика должно оставаться не менее 30% чистого дохода.
В данном случае взято наиболее распространенное значение корректирующего коэффициента – 0,7.
Проверим как работает данная методика определения платежеспособности клиента при различных условиях кредитования. Полученные результаты сведем в таблицу 1.
Таблица 1. Определение платежеспособности клиента по методике Сбербанка России
| Доход, тыс. руб | Срок, мес | Проц. ставка, % | Платежеспос. клиента, тыс.руб |
| 20 | 18 | 16 | 223,7 |
| 20 | 36 | 17 | 399,4 |
| 20 | 60 | 18 | 576 |
В расчете были использованы реально действующие на 20.10.2008г. процентные ставки по наиболее распространенному среди физ. лиц кредиту на неотложные нужды. А именно, до полутора лет – 16 %, от 1,5 дотрех лет – 17% и от трех лет до пяти – 18% годовых. Нетрудно проследить прямую зависимость платежеспособности клиента от срока кредитования: чем больше срок, тем выше платежеспособность.
Данная методика определения платежеспособности имеет свои достоинства и недостатки. К достоинствам можно отнести простоту расчета и доступность для понимая. Однако данная методика учитывает толькоодин фактор, влияющий на платежеспособность клиента – это его доход, и не принимает во внимание рискипотери этого дохода. 25Таким образом, данная методика может быть признана упрощенной и не в полной мере отражающей настоящую платежеспособность заемщика.
Банк осуществляет выдачу кредитов населению в пределах, имеющихся у него кредитных ресурсов. Механизм кредитования и организация кредитной работы в банке определяется каждым банком самостоятельно на основе действующих рекомендаций Центрального банка. Специфика организации кредитования в Сбербанке отражается в самостоятельно разрабатываемом и утверждаемом руководством банка Положении о кредитовании, которое определяет внутренние правила организации кредитной работы в банке и основные этапы, механизм и критерии работы с клиентами. Во – первых очень важным является вопрос о наиболее характерных целях получения кредитов.26
Схема кредитования включает следующие основные этапы:
Рассмотрение заявки на кредит;
Изучение кредитоспособности заемщика;
Оформление кредитного договора;
Выдача кредита;
Контроль за исполнением кредитной сделки.
При обращении клиента в Банк за получением кредита уполномоченный сотрудник кредитующего подразделения (кредитный инспектор) разъясняет ему условия и порядок предоставления кредита, выясняет у клиента цель, на которую испрашивается кредит, знакомит с перечнем документов, которые будут необходимы для получения кредита. Рассмотрение заявки заемщика, поступившей в банк, всегда начинается с рассмотрения документов. В них содержатся основные сведения о заемщике и испрашиваемом кредите: размер, вид, цель, срок, возможное обеспечение. В то же время для заемщиков, имеющих постоянные кредитные отношения с банком, перечень предоставляемых для кредитования документов может быть банком сокращен.27
Проблема оценки кредитоспособности заемщика банка не относится к числу достаточно разработанных. Изучение кредитоспособности заемщика, т.е. его способности своевременно и в полном объеме погасить задолженность по ссуде, начинается с изучения риска непогашения кредита, который может возникнуть под воздействием различных факторов. Отсюда, прежде чем принимать решение о выдаче кредита клиенту, банк анализирует его кредитоспособность.
При анализе кредитоспособности заемщика учитываются следующие факторы:
дееспособность в отношении ссуд. Предоставляя ссуду плательщику, необходимо ознакомиться с уставом и положением, определяющими правомочность лиц выступать от имени заемщика;
деловая репутация заемщика. Здесь понимают не просто готовность вернуть долг, но и выполнить все обязательства по условиям соглашения. При оценке репутации существенную роль играет отношение заемщика к своим обязательствам в прошлом;
способность получить доход. Банку необходимо оценить способность заемщика заработать средства, достаточные для погашения ссуды.
Кредитный инспектор производит проверку предоставленных клиентом документов и сведений, указанных в документах и анкете; определяет платежеспособность клиента и максимально возможный размер кредита. При проверке сведений кредитный инспектор выясняет с помощью единой базы данных кредитную историю заемщика и размер задолженности по ранее полученным кредитам; направляет запросы в учреждения, предоставлявшие ему ранее кредиты. Кредитующее подразделение направляет пакет документов юридической службе и службе безопасности Банка. Юридическая служба анализирует представленные документы с точки зрения правильности оформления и соответствия действующему законодательству. Служба безопасности проводит проверку паспортных данных (данных удостоверения личности), места жительства, места работы заемщика и сведений, указанных в анкете. По результатам проверки и анализа документов юридическая служба и служба безопасности составляют письменные заключения, которые передаются в кредитующее подразделение.
При рассмотрении дохода заемщика, а так же его поручителя для решения вопроса о возможности выдачи кредита необходимо учитывать:
1. доходы, получаемые гражданами за выполнение ими трудовых и иных приравненных к ним обязанностей по месту основной работы;
2. доходы от предпринимательской деятельности и другие постоянные источники дохода;
3. в исключительных случаях, по усмотрению банка в расчет платежеспособности заемщика могут быть включены доходы, получаемые не только по месту работы, но и совокупный доход семьи.
При расчете платежеспособности из дохода вычитаются все обязательные платежи, указанные в справке и анкете (подоходный налог, взносы, алименты, компенсация ущерба, погашение задолженности и уплата процентов по другим кредитам, сумма обязательств по предоставленным поручительствам, выплаты в погашение стоимости приобретенных в рассрочку товаров и др.).
При принятии положительного решения кредитный инспектор вносит соответствующую информацию в единую базу данных индивидуальных заемщиков и приступает к оформлению документов.
Одновременно с оформлением кредитного договора, графика погашения кредита и срочного обязательства кредитный инспектор оформляет также в зависимости от вида обеспечения:
договор поручительства
договор залога
В договоре залога указываются: предмет залога и его оценка, существо, размер и сроки исполнения обязательств по кредитному договору, у какой из сторон находится заложенное имущество, адрес нахождения предмета залога.
Особое место среди кредитных документов принадлежит кредитному договору, регулирующему весь комплекс взаимоотношений банка с клиентом. Как правовой документ кредитный договор должен соответствовать весьма жестким требованиям по оформлению, структуре, четкости формулировок. Именно поэтому оправданно существование типовых форм кредитных договоров применительно к различным видам кредитов. В выработке наиболее приемлемых структур кредитного договора и формулировок всех его пунктов активное участие должны принимать юристы. Их участие необходимо также при внесении изменений или дополнений в договор. Основываясь на типовой форме, банки обычно разрабатывают собственные варианты кредитных договоров. Их может быть несколько, причем основное их отличие друг от друга сводится, как правило, к тому или иному механизму обеспечения погашения кредита.
Договор поручительства оформляется аналогично кредитному договору.
Кредитный инспектор визирует подписанные заемщиком кредитный договор и график погашения кредита и направляет их на подпись руководителю банка или другому уполномоченному лицу.
Выдача кредита в рублях производится, в соответствии с условиями кредитного договора, как наличными деньгами, так и в безналичном порядке путем:
зачисления на счет заемщика по вкладу до востребования;
зачисления на счет пластиковой карточки заемщика;
оплаты счетов торговых и других организаций;
перечисления на счета гражданам-предпринимателям.
Выдача кредита в иностранной валюте производится только в безналичном порядке зачислением на счет по вкладу до востребования или счет пластиковой карточки заемщика, что должно быть предусмотрено в кредитном договоре.28
В день выдачи кредита происходит подписание договора. При этом и заемщик, и поручители должны явиться лично. После ознакомления, заключения и раздачи всех экземпляров договора заемщика провожают в операционную кассу банка, где он собственно и получает долгожданный кредит. После этого ему остается только исправно погашать его. Но работа кредитного инспектора на этом не заканчивается. Он передает сведения о заемщике в бюро кредитных историй, а затем начинает следить за своевременностью погашения ссуды своими клиентами вплоть до окончания срока действия договора. В крупных отделениях эти функции могут возлагаться на работников отдела сопровождения кредитных договоров.
2.5 Анализ в динамике показателей, характеризующих объемы и структуру кредитных операций в банке
Таблица 1. Кредитование физических лиц в Сбербанке РФ
| Название кредита | На 31 декабря 2008 г. | На 31 декабря 2007 г | Темп прироста, % | ||
| сумма | % от сумм. | сумма | % от сумм. | ||
| Потребительские ссуды физ. лицам | 762987 | 14,5 | 657805 | 16,3 | 16,0 |
| Жилищное кредиты | 497875 | 9,4 | 288123 | 7,1 | 72,8 |
| Кредитование физ.лиц | 1260862 | 23,9 | 945928 | 23,4 | 33,3 |
По данным Таблицы 1 наблюдается рост кредитования физических лиц в 2008 г по сравнению с 2007 г. Увеличиваются суммы по жилищным кредитам с 288 123млн руб до 497 875 млн руб в 2008 г.29
Таблица 2. Анализ в динамике кредитов выданных Сбербанком России физическим лицам по видам кредитования (млн. руб)
| Название кредита | Кредиты до вычета резерва под обесценение (30 июня 2009 г) | Кредиты до вычета резерва под обесценение (31 декабря 2008 г) | Темп прироста ( %) к общей сумме | Кредиты за вычетом резерва под обесценение (30 июня 2009 г) | Кредиты за вычетом резерва под обесценение (31 декабря 2008 г.) | Темп прироста (%) к общей сумме. |
|
Потребительское кредитование |
||||||
| Непросроченные ссуды | 540 182 | 627343 | -13,8 | 535 998 | 621937 | -13,8 |
| Ссуды с задержкой платежа на срок до 30 дней | 7 472 | 4772 | 56,58 | 7 268 | 4724 | 53,85 |
| Ссуды с задержкой платежа на срок от 31 до 60 дней | 3 734 | 2283 | 63,55 | 2 445 | 1541 | 58,66 |
| Ссуды с задержкой платежа на срок от 61 до 90 дней | 2 684 | 1301 | 10,63 | 1321 | 674 | 95,99 |
|
Ссуды с задержкой платежа на срок от 91 до 180 дней Ссуды с задержкой платежа -на срок свыше 180 дней |
7 382 | 2281 | 223,6 | 2 857 | 797 | 258,4 |
|
Итого потребительских ссуд физическим лицам |
584509 | 659750 | -11,4 | 549889 | 629673 | -91,28 |
|
Жилищное кредитование |
||||||
| Необеспеченные ссуды | 465401 | 482504 | -3,54 | 463779 | 480936 | -3,56 |
| Ссуды с задержкой платежа на срок до 30 дней | 5355 | 2650 | 103,8 | 5333 | 2633 | 102,5 |
| Ссуды с задержкой платежа на срок от 31 до 60 дней | 2741 | 1710 | 60,2 | 1474 | 944 | 56,14 |
| Ссуды с задержкой платежа на срок от 61 до 90 дней. | 2251 | 804 | 179,9 | 901 | 313 | 187,85 |
| Ссуды с задержкой платежа на срок от 91 до 180 дней | 4905 | 1700 | 188,5 | 1330 | 438 | 203,6 |
| Ссуды с задержкой платежа на срок свыше 180 дней | 12831 | 8507 | 50,82 | - | - | - |
|
Итого жилищных кредитов физическим лицам |
493484 | 497875 | -0,881 | 472817 | 485264 | -2,56 |
|
Автокредитование физических лиц |
||||||
| Необеспеченные кредиты | 98320 | 101330 | -2,97 | 97751 | 100743 | -2,96 |
| Ссуды с задержкой платежа на срок до 30 дней | 926 | 584 | 58,5 | 921 | 581 | 58,5 |
| Ссуды с задержкой платежа на срок от 31 до 60 дней. | 534 | 299 | 78,5 | 304 | 179 | 69,8 |
| Ссуды с задержкой платежа на срок от 61 до 90 дней | 429 | 149 | 187,9 | 172 | 64 | 108,75 |
| Ссуды с задержкой платежа на срок от 90 до 180 дней | 787 | 320 | 145,9 | 197 | 86 | 129,06 |
| Ссуды с задержкой платежа на срок свыше 180 дней | 1140 | 555 | 105,4 | - | - | - |
|
Итого автокредитов физическим лицам. |
102136 | 103237 | -1,06 | 99345 | 101653 | -2,27 |
По данным таблицы 2 можно сделать вывод о том, что непросроченные ссуды по потребительским кредитам в 2009 г. по сравнению с 2008 г. уменьшились и их сумма составила 540 182 млн руб. Темп прироста по данным ссудам составил -13,8 %, такую же величину составил темп прироста по кредитам за вычетом резерва под обесценение. Увеличились выдача данных ссуд с задержкой платежа по всем срокам (большую долю занимают ссуды с задержкой платежа со сроком свыше 180 дней).
Общее количество потребительских ссуд значительно снизилось и в 200 9г. составило 584 509 млн. руб. в отличие от 2008 г. -659 750 млн руб. Однако несмотря на данное снижение, из всех видов кредитования физических лиц Сбербанком России, потребительское кредитование занимает лидирующую позицию.
Жилищное кредитование развивалось меньшими темпами, общая сумма непросроченных ссуд по данному виду кредитования составила в 2009 г. – 465 401 млн. руб. Большую долю из всех ссуд с задержкой платежа составили ссуды на срок свыше 180 дней – 12831 млн. руб., а меньшую – ссуды со сроком задержки от 61 до 90 дней – 2251 млн. руб. Темп прироста по непросроченным ссудам составил -3,54 %, что говорит о снижающей тенденции данных ссуд в 2009 г по сравнению с 2008 г. Положительный темп прироста наблюдается по ссудам со сроком задержки платежа от 91 до 180 дней – 188,5%, что соответственно говорит о повышающей динамике данных ссуд. Такая ситуация может стать негативным фактором, воздействующем на рынок жилищного кредитования в целом и может повлечь за собой весьма не благоприятный результат.
Выдача физическим лицам автокредитов значительно уменьшилась в 2009 г по сравнению с 2008 г. и остается менее выгодным видом кредитования физических лиц. Сумма непросроченных ссуд в 2009 г составила 98320 млн руб, а в 2008 г -101330 млн. руб (Т пр - -2,97). Самый высокий темп прироста 187,9% наблюдался по ссудам с задержкой платежа от 61 до 90 дней.
Данная сфера кредитования физических лиц как в 2008 г так и в 2009 г. занимает меньшую долю среди других сфер кредитования.
Таблица 3. Анализ в динамике «неработающих кредитов» выданных Сбербанком России физическим лицам по видам кредитования (млн руб)
| Название кредита | Кредиты до вычета резерва под обесценение на 30 июня 2009 г | Кредиты до вычета резерва под обесценение на 31 декабря 2008 г | Темп прироста,% | Кредиты за вычетом резерва под обесценение на 30 июня 2009 г | Кредиты за вычетом резерва под обесценение на 31 декабря 2008 г. | Темп прироста, % |
| Коммерческое кредитование юр. Лиц | 13223 | 40662 | 178,4 | 45429 | 23209 | 95,73 |
| Специализированное кредитование юр. Лиц | 188322 | 18883 | 897,3 | 88086 | 9563 | 821,1 |
| Потребительское кредитование физ. лиц | 30437 | 24051 | 26,55 | 2857 | 797 | 258,4 |
| Жилищное кредитование физических лиц | 17736 | 10207 | 73,76 | 1330 | 438 | 203,6 |
| Автокредитование физ. лиц | 1927 | 875 | 120,2 | 197 | 86 | 129,06 |
Таблица 4. Анализ в динамике «неработающих кредитов» выданных Сбербанком России физическим лицам по отношению резерва к сумме кредитов до вычета резерва (%).
| Название кредита | Отношение резерва к сумме кредитов до вычета резерва на 30 июня 2009 г | Отношение резерва к сумме кредитов до вычета резерва на 31 декабря 2008 г | Темп прироста, % |
| Коммерческое кредитование юр. Лиц | 59,9 | 42,9 | 21,25 |
| Специализирование кредитование юр. Лиц | 53,2 | 49,4 | 7,69 |
| Потребительское кредитование физ. лиц | 90,6 | 96,7 | -6,30 |
| Жилищное кредитование физ. лиц | 92,5 | 95,7 | -3,34 |
| Автокредитование физ. лиц | 89,8 | 90,2 | -0,443 |
По таблице 3 на 30 июня 2009 г. по неработающим кредитам потребительское кредитование занимает ведущую позицию по сравнению с коммерческим и специализированным кредитованием юридических лиц. Можно сказать, что в 2009 г ситуация на рынке кредитования значительно изменилась, в 2008 г.по объемам кредитов до вычета резервов коммерческое кредитование физических лиц занимало лидирующую позицию – 40662 млн. руб, а потребительское кредитование было на втором месте – 24051 млн. руб.
По кредитам за вычетом резервов под обесценение высокую долю занимает кредитование физических лиц, потребительское кредитование составляет по сумме кредитов 2857 млн руб. Малыми темпами развивается автокредитование физических лиц – 197 млн. руб.
Анализ неработающих кредитов по отношению резерва к сумме кредитов до вычета резерва показывает положительный темп прироста по кредитованию юр.лиц (21,25% и 7,69%) и понижение данного показателя в отношении кредитования физических лиц – (-6,30%).
Заключение
В макроэкономическом масштабе значение кредитных операций состоит в том, что посредством них банки превращают временно бездействующие денежные фонды в действующие, стимулируют процессы обращения и потребления. Успешное осуществление кредитных операций ведет к получению основных доходов, способствует повышению надежности и устойчивости банков, а неудачам в кредитовании сопутствует разорение и банкротство.
Опыт свидетельствует о том, что кредитование является одним из ключевых направлений деятельности банков, определяющих их судьбу.
Существует большое количество классификаций банковских кредитов, которые банки предоставляют своим клиентам. К основным способам выдачи кредитов относятся разовые, возобновляемые кредиты, открытие кредитной линии. По видам персональные кредиты, кредиты в форме овердрафта. Вид и способ предоставления кредита главным образом зависят от количества собственных средств имеющихся у заемщика и его способности вовремя возвратить кредит банку. Для данных целей банк оценивает кредитоспособность заемщика.Для данной оценки используются методики, позволяющие наиболее правильно и рационально оценить кредитоспособность клиента. К основным методикам относятся: оценка платежеспособности заемщика с помощью определенных финансовых показателей, балльная система оценки, скоринг и др. Все они имеют свои достоинства и недостатки и определенным образом дают характеристику заемщика как благоприятного либо неблагоприятного клиента банка в области кредитования.
Современный этап развития кредитной деятельности характеризуется двумя разнонаправленными тенденциями: повышением роли потребительского кредита, увеличением объема розничных услуг, формированием основных сегментов рынка потребительского кредита на фоне обострения ситуации на финансовом рынке.
В 2009 г. наблюдается рост портфеля потребительских кредитов, однако увеличился удельный вес просроченной задолженности.
Объем беззалоговых кредитов, выданных физическим лицам за 1 полугодие 2009 г., по сравнению с аналогичным периодом прошлого, снизился более чем на 40%..
По данным ЦБ РФ об объемах выданных кредитов физическим лицам по субъектам РФ на 2009 г. можно сказать, что самым большим объемом по выданным кредитам характеризуется Сибирский федеральный округ – 724783, 3 млн.руб, Центральный федеральный округ – 393,328 млн. руб, Дальневосточный федеральный округ – 518896 млн. руб.
Всего по РФ выдано кредитов - 1635336,7 млн.руб, в валюте РФ – 1550338,8 млн.руб, в иностранной валюте и драг.металлах – 84997,9 млн. руб.
Доля сегмента экспресс- кредитов в объеме российского рынка потребительского кредитования в 2008 г оценивается приблизительно в 2,2%. В середине 2009 г. ситуация на рынке экспресс-кредитования выглядела следующем образом: вместо банка «Русский стандарт» тройку лидеров возглавил ХКФ Банк, доля которого составила 44% (или 27,1 млрд.руб); на втором месте оказался ОТП – банк, который консолидирует 14,5% (9,1 млрд.руб); на третьем – Русфинансбанк с долей 12,1% (7,4 млрд. руб).
Объем выданных автокредитов в первом полугодии 2009 г уменьшился по сравнению с аналогичным показателем прошлого года в 6 раз. Число банков – «миллиардеров» по объемам выдачи сократилось с 21 до 9, при этом средний размер кредита – 280 тыс. руб – не изменился.
Рынок ипотечного жилищного кредитования в 1 полугодии 2009 г характеризовался:
- сокращением количества кредитных организаций, осуществляющих ипотечное жилищное кредитование.
- снижением абсолютных и относительных показателей, характеризующих объемы предоставляемых ИЖК.
По сравнению с соответствующим периодом 2008 г. объем предоставленных в первом полугодие 2009 г. ИЖК сократился в 6,1 раза, фактически вернувшись к уровню аналогичного периода 2006 г.
Сбербанк России - универсальный коммерческий банк, который предоставляет своим клиентам следующие виды кредитов, которые можно объединить в три большие группы: кредиты на покупку автомобилей, кредиты на приобретение недвижимости, кредиты на неотложные нужды. Помимо данных кредитов банк выдает своим клиентам потребительский и пенсионный кредиты.
В Сбербанке России существуют следующие кредитные программы кредитования физических лиц: в сфере автокредитования: «Связанная программа», «Стандартная программа», программа «Корпоративный кредит» программа « Кредит владельцам личных подсобных хозяйств.
В сфере ипотечного кредитования: «Молодая семья», «Кредит на неотложные нужды без обеспечения».
Нововведением стало внедрение программ «Образовательный кредит», «Пенсионный кредит», «Потребительский кредит» и «Доверительный кредит».
Структура кредитного портфеля Сбербанка России характеризуется высокой долей кредитов на неотложные нужды (46,3%), доля автокредитов составила на 31 декабря 2008 г- 8,2%, наименьшую долю занимают кредиты на ведение физ. лицами личных подсобных хозяйств – 5%.
Качество кредитного портфеля Сбербанка России оценивается как хорошее, поскольку созданные резервы более чем вдвое превышают объем неработающих кредитов.
Специфика организации кредитования в Сбербанке отражается в самостоятельно разрабатываемом и утверждаемом руководством банка Положении о кредитовании, которое определяет внутренние правила организации кредитной работы в банке и основные этапы, механизм и критерии работы с клиентами.
Схема кредитования включает следующие основные этапы:
Рассмотрение заявки на кредит;
Изучение кредитоспособности заемщика;
Оформление кредитного договора;
Выдача кредита;
Контроль за исполнением кредитной сделки.
Сбербанк России оценивает кредитоспособность заемщика – физического лица с помощью методики оценки определения платежеспособности клиента при различных условиях кредитования.
В целом по Сбербанку России в 2008 г. наблюдался рост потребительского кредитования. В 2009 г. объем операций кредитования значительно уменьшился по сравнению с 2008 г. Но несмотря на сложившуюся ситуацию данный банк остается лидером в кредитовании физических лиц.
В сфере жилищного кредитования наблюдается снижение предоставления кредитов.
Выдача физическим лицам автокредитов значительно уменьшилась в 2009 г по сравнению с 2008 г. и остается менее выгодным видом кредитования физических лиц. Сумма непросроченных ссуд в 2009 г составила 98320 млн руб, а в 2008 г -101330 млн. руб (Т пр - -2,97). Доля неработающих кредитов также уменьшилась в 2009 г. Тпр=-6,30%.
Можно отметить, что данный банк в силу кризисных явлений в экономике все таки испытывает незначительные, но проблемы в кредитовании, что может негативным образом сказаться на деятельности банка в целом. Поэтому банк должен стремиться к уменьшении доли неработающих кредитов в общем объеме кредитования.
Рекомендации
Пути совершенствования кредитованияфизических лиц в Сбербанке России:
обеспечение массовости при сокращении операционных издержек
Необходимо найти баланс между востребованностью продукта со стороны потребителя и прибыльностью программ кредитования для самого банка. Первое требует обеспечения привлекательности кредитных продуктов для клиентов за счет создания выгодных