Банковские риски
Количественный анализ риска преследует цель численно определить, т.е. формализовать степень риска. В количественном анализе можно выделить условно несколько блоков:
выбор критериев оценки степени риска;
определение допустимого для банка уровня отдельных видов риска;
определение фактической степени риска на основе отдельных методов;
оценка возможности увеличения или снижения риска в дальнейшем.
Критерии оценки степени риска могут быть как общими, так и специфичными для отдельных видов риска.
Наиболее разработаны в экономической литературе критерии оценки кредитного риска, которые известны, как правила «си»: репутация заемщика, способность заимствовать средства, способность заработать средства для погашения долга в ходе текущей деятельности, капитал заемщика, обеспечение кредита, условия кредитной операции, контроль (соответствие операции законодательной базе и стандартам).
Можно выделить критерии оценки и других видов риска:
процентный риск: влияние движения процента по активным и пассивным операциям на финансовый результат деятельности банка, длительность окупаемости операции за счет процентного дохода, степень чувствительности активов и пассивов к изменению процентных ставок в данном периоде;
операционный риск: влияние качества персонала на результаты работы банка; степень ошибаемости при совершении операций, связанная с организацией и технологией производственного процесса в банке; влияние внешних факторов на ошибочность принимаемых решений;
риск несбалансированной ликвидности: качество активов и пассивов, соответствие структуры активов и пассивов по суммам, срокам, степени ликвидности и востребованности.
Допустимый размер рисков различного вида должен фиксироваться через стандарты (лимиты и нормативные показатели), отражаемые в документе о политике банка на предстоящий период. Эти стандарты определяются на основе бизнес-плана. К их числу можно отнести:
долю отдельных сегментов в портфеле активов банка, кредитном портфеле, торговом и инвестиционных портфелях;
соотношение кредитов и депозитов;
уровень показателей качества кредитного портфеля;
долю просроченных и пролонгированных ссуд;
долю МБК в ресурсах банка;
уровень показателей ликвидности баланса и достаточности капитальной базы;
стандартные требования к заемщикам банка (по длительности участия в данной сфере бизнеса, соответствию среднеотраслевым экономическим показателям, ликвидности баланса и т.д.).
Оценка фактической степени риска банка может основываться на двух приемах — оценка уровня показателей риска и классификации активов по группам риска. В основе классификации показателей риска могут лежать сфера риска и вид показателя. В зависимости от сферы риска, которая связана с объектом его оценки, выделяются методы оценки совокупного (портфельного) риска банка, индивидуального риска (связанного с конкретным продуктом, услугой, операцией, контрагентом), комплексного риска (связанного с определенным направлением деятельности банка).
В качестве показателей оценки степени риска могут использоваться:
коэффициенты;
прогнозируемый размер потерь;
показатели сегментации портфелей банка (портфель активов, кредитный, депозитных ресурсов, инвестиционный, торговый портфели и т.д.).
Наиболее распространен коэффициентный способ оценки степени риска.
Прогнозирование размера потерь может основываться на имитационном моделировании, методе дюрации и т.д.; рассматривается в разделе, посвященном процентному риску. Показатели сегментации свойственны анализу качества портфелей банка.
Банковская практика знает несколько форм классификации активов по группам риска:
номерная система;
балльная система — с использованием метода взвешивания (группа риска х значимость показателя);
система скорринга;
смешанные формы.
Мониторинг риска — это процесс регулярного анализа показателей риска применительно к его видам и принятия решений, направленных на минимизацию риска при сохранении необходимого уровня прибыльности.
Процесс мониторинга риска включает в себя: распределение обязанностей по мониторингу риска, определение системы контрольных показателей (основных и дополнительных), методы регулирования риска.
Обязанности по мониторингу рисков распределяются между функциональными подразделениями банка, его специализированными комитетами, подразделениями внутреннего контроля, аудита и анализа, казначейством или другим сводным управлением банка, его менеджерами. При этом функциональные подразделения банка отвечают за управление коммерческими рисками, а комитеты и сводные подразделения — фундаментальными рисками.
Круг контрольных показателей включает финансовые коэффициенты, лимиты по операциям, структуре портфеля активов и пассивов, их сегментов, стандарты для контрагентов банка (например, для заемщиков, эмитентов ценных бумаг, банков-партнеров).
Регулирование представляет собой совокупность методов, направленных на защиту банка от риска. Эти методы условно можно разделить на четыре группы:
методы предотвращения рисков;
методы перевода рисков;
методы распределения рисков;
методы поглощения рисков.
К методам регулирования риска можно отнести:
создание резервов на покрытие убытков в соответствии с видами операций банка, порядок использования этих резервов;
порядок покрытия потерь собственным капиталом банка;
определение шкалы различных типов маржи (процентной, залоговой и т.д.), основанной на степени риска;
контроль за качеством кредитного портфеля;
отслеживание критических показателей в разрезе видов риска;
диверсификация операций с учетом факторов риска;
операции с производными финансовыми инструментами;
мотивацию бизнес-подразделений и персонала, связанного с рисковыми операциями банка;
ценообразование (процентные ставки, комиссии) с учетом риска;
установление лимитов на рисковые операции;
продажа активов;
хеджирование индивидуальных рисков.
Мировой и отечественный опыт коммерческих кредитных организаций позволяет сформулировать принципы построения внутрибанковской системы управления рисками:
комплексность, т.е. единая структура системы управления для всех видов риска;
дифференцированность, т.е. специфика содержания отдельных элементов системы применительно к типам банковских рисков;
единство информационной базы;
координация управления различными видами рисков.
Для построения эффективной системы управления банковскими рисками необходимо:
с учетом вышеуказанных принципов построения системы управления сформулировать во внутрибанковских документах стратегию и задачи управления;
установить принципы определения, оценки и диагностики риска в качестве основы при постановке приоритетных стратегий и задач и обеспечить сбалансированную защиту интересов всех лиц, имеющих отношение к банку;
использовать данные принципы в качестве базы для создания важнейших процедур управленческого контроля, в том числе при создании схемы организационной структуры, подготовке документов о делегировании полномочий, а также технических заданий;
определить процедуры обеспечения ответственности, самооценки и оценки результатов деятельности в соответствии с принципами управления риском и системы контроля, использовать данные процедуры в качестве факторов совершенствования процесса управления;
ориентируясь на вышеупомянутые принципы и процедуры, следует разработать механизм мониторинга и обратной связи в целях обеспечения высокого качества процедур, оценки и проверки их соблюдения
3.1 Управление кредитным риском в банке
Избежать кредитный риск позволяет тщательный отбор заемщиков, анализ условий выдачи кредита, постоянный контроль за финансовым состоянием заемщика, его способностью (и готовностью) погасить кредит. Выполнение всех этих условий гарантирует успешное проведение важнейшей банковской операции - предоставление кредитов.
Применяя те или иные методы и инструменты, кредитный риск управляется на всех определяющих стадиях кредитного процесса: разработка основных положений банковской политики, начальные стадии (знакомство) работы с потенциальным клиентом, координация целей банка и интересов клиента, оценка кредитоспособности заемщика, структурирование качественных характеристик кредита, кредитный мониторинг, работа с проблемными кредитами, применение санкций и т.д.
Управление кредитным риском требует от банков постоянного контроля за структурой портфеля ссуд и их качественным составом. В рамках дилеммы "доходность - риск" банки вынуждены ограничивать норму прибыли, страхуя себя от излишнего риска. Они должны проводить политику рассредоточения риска и не допускать концентрации кредитов у нескольких крупных заемщиков, что чревато серьезными последствиями в случае непогашения ссуды одним из них. Банк не должен рисковать средствами вкладчиков, финансируя спекулятивные (хотя и высокоприбыльные) проекты. За этим внимательно наблюдают банковские контрольные органы в ходе периодических ревизий.
Кредитный риск зависит от внешних (связанных с состоянием экономической среды, с конъюнктурой) и внутренних (вызванных ошибочными действиями самого банка ) факторов. Возможности управления внешними факторами ограничены, хотя своевременными действиями банк может в известной мере смягчить их влияние и предотвратить крупные потери. Однако основные рычаги управления кредитным риском лежат в сфере внутренней политики банка.
В конечном счете способность управлять кредитным риском зависит от компетентности руководства банка и уровня квалификации его рядового состава, занимающегося отбором конкретных кредитных проектов и выработкой условий кредитных соглашений.
В процессе управления кредитным риском коммерческого банка можно выделить несколько общих характерных этапов:
разработка целей и задач кредитной политики банка
создание административной структуры управления кредитным риском и системы принятия административных решений
изучение финансового состояния заемщика
изучение кредитной истории заемщика, его деловых связей
разработка и подписание кредитного согашения
анализ рисков невозврата кредитов
кредитный мониторинг заемщика и всего портфеля ссуд
мероприятия по возврату просроченных и сомнительных ссуд и по реализации залогов.
Методы управления кредитного риска довольно разнообразны и разнонаправлены:
нейтрализующие факторную сторону риска:
оценка кредитоспособности (профилактика, предотвращение риска) в направлениях: заемщик, среда (отрасль, конкуренты), проект;
разграничение полномочий принятия кредитного решения в зависимости от размера кредита и величины потенциального риска;
связанное финансирование проекта, частично за счет собственных средств заемщика;
наличие в структуре менеджмента и организация работы с проблемными кредитами;
защитная конверсия условий долга, предусмотренная в договорах (улучшение информационного обеспечения, рост залогов, штрафы, пени, неустойки, увеличение процентов и т.д.);
деятельность внутренних специальных организационных структур (отделы кредитоспособности, службы безопасности и т.д.);
платные услуги специализированных фирм, помогающих заемщику (консультации, финансовая поддержка) вернуть долг;
использование юридической ответственности (во многих странах в законодательстве предусмотрены уголовные наказания за умышленное банкротство, за повышенную опасность бизнеса, за искажение предоставленной информации и т.д.);
а также нацеленные на результирующую сторону кредитного риска (минимальные последствия, убытки):
диверсификация кредитного портфеля в направлении любой или комплекса качественных характеристик кредита в целях уменьшения концентрации риска;
создание альтернативных денежных потоков ( иногда этот метод носит название - обеспечение возврата ссуд) в виде залогов, гарантий, поручительств, страховок, создания резерва против рисков;
ограничение размеров кредита выдаваемых одному заемщику;
выдача дисконтированных ссуд;
секъютеризация - продажа обслуживания долга 3-му лицу со скидкой.
3.2 Управление риском ликвидности в банке
Ликвидность - это способность удовлетворить предполагаемую и внезапно возникшую ситуацию потребности в наличных средствах в компании. Потребность в наличных средствах возникает вследствие изъятия вкладов, наступления срока погашения (срока зрелости) обязательств, предоставления средств по займам, как по новым, так и продолжение выдачи средств по старым займам. Потребность в наличности удовлетворяется за счет увеличения объема депозитов и заемных средств, погашения долговых обязательств перед данной компанией, инвестирования в ценные бумаги с фиксированным сроком погашения и продажи активов.
Недостаточная ликвидность может вызвать неожиданный дефицит платежных средств, который должен быть покрыт путем необычных повышенных затрат, вызывая тем самым уменьшение прибыльности учреждения. В худшем случае, неадекватная ликвидность может привести к неплатежеспособности данного учреждения, с точки зрения краткосрочных обязательств. С другой стороны, чрезмерная ликвидность может вести к низкому уровню доходов на активы и тем самым неблагоприятно повлиять на показатели доходности учреждения.
Управление риском ликвидности в банке в поддержании адекватной ликвидности, которая часто зависит от того, как рынок воспринимает финансовую силу банка. Если его состояние кажется ухудшающимся, обычно вследствие значительных убытков, понесенных в связи с кредитами, возникает потребность в чрезвычайной ликвидности. Вкладчики снимают свои вклады или не возобновляют их, когда истекает срок депозитов. Банк начинает приобретать депозиты по более высокой цене, выпускает долговые денежные обязательства, создающие серьезные проблемы для общей прибыльности. Способность банка любой ценой найти источники финансирования на рынках денег в конечном итоге падает, поскольку потенциальные инвесторы сокращают или закрывают свои кредитные линии, которыми пользовался банк. При этом банки, способности которых мобилизовать средства становятся и более ограниченными и более дорогостоящими, часто испытывают на себе эффект массовой выплаты средств вследствие необходимости покрыть свои обязательства по непогашенным долгам.
Существует два основных метода управления ликвидностью:
управление активами банка - используется в основном мелкими банками;
управление объемом и структурой пассивов - используется в основном крупными и средними банками, имеющими сильные позиции на денежных рынках, при котором уровень высоколиквидных активов сводится к минимуму.
В процессе управления риском ликвидности устанавливаются следующие лимиты ликвидности:
лимит текущей ликвидности в виде абсолютной суммы - предельного размера дефицита ликвидности (превышения обязательств над активами)
лимит перспективной ликвидности в виде относительного показателя: предельного коэффициента дефицита ликвидности, представляющего собой соотношение дефицита ликвидности нарастающим итогом и активов банка
В качестве лимита текущей ликвидности обычно устанавливают предельную сумму дефицита ликвидности на срок до 1 месяца. Поддержание лимита обеспечивается расчетом объема неработающих активов (корреспондентский счет и касса), которые должны обеспечивать расчеты по средствам "до востребования" и срочным средствам.
Лимит перспективной ликвидности представляет собой агрегированный показатель - предельный коэффициент дефицита ликвидности.
Стратегия банка в области управления активами и пассивами напрямую влияет на планирование риска ликвидности и соответствующих лимитов. Размер лимита определяется политикой банка в области ликвидности - консервативной или агрессивной. В первом случае дефицит текущей ликвидности отсутствует и лимит равен 0. Во втором случае он должен быть равен объему возможного привлечения средств на рынке межбанковского кредитования и объему средств от продажи высоколиквидных активов.
Консерватизм политики банка предполагает отсутствие разрыва между активами и пассивами в рамках одной срочной группы или размещение на сроки более короткие, чем сроки привлеченных пассивов. При этом лимит перспективной ликвидности будет близок к 0. Агрессивная политика предполагает увеличение лимита перспективной ликвидности, то есть увеличение рамок, в которых сроки активов могут превышать сроки пассивов. По мнению специалистов, верхний предел отклонений должен быть таким, чтобы к моменту достижения срочной группы "до 1 месяца" разрыв входил в рамки лимита текущей ликвидности.
Существуют следующие способы оценки и управления риском ликвидности:
проведение анализа и оценка соотношения активов и пассивов по степени ликвидности, т.е. активы и пассивы распределяются по соответствующим группам по степени убывания ликвидности и с учетом их срока и качества.
метод разрыва или лестница сроков основывается на сопоставлении активных и пассивных статей баланса с учетом срока, оставшегося до их погашения. Выявленные в результате сопоставления разрывы показывают, в каком временном интервале банк будет испытывать недостаток или избыток ликвидных средств.
3.3 Управление процентным риском
1. Выдача кредитов с плавающей процентной ставкой. «Такие меры позволяют банку вносить соответствующие изменения в размер процентной ставки по выданному кредиту в соответствии с колебаниями рыночных процентных ставок. В результате банк получает возможность избежать вероятных потерь в случае повышения рыночной нормы ссудного процента»
2.Согласование активов и пассивов по срокам их возврата. Согласование активов и пассивов по срокам их возврата возможно по всему балансу банка (макро хеджирование) или по конкретному активу и конкретному пассиву (микро хеджирование). Для максимального хеджирования процентного риска сроки возврата по активу и пассиву должны полностью совпадать, что, однако, значительным образом ограничивает маневренность в деятельности банка. Вследствие этого допускается разрыв (разница) между соответствующими по срокам суммами актива и пассива. В целях управления данной разницей банки устанавливают обычно нормы соответствия активов и пассивов по сроку для тех их видов, которые чувствительны к изменениям процентных ставок. Если ожидается, что ставки процента будут возрастать, то разница должна быть положительной. Это приведет к тому, что в категорию с более высокими ставками переместится больше активов, чем пассивов, и чистый процентный доход банка увеличится сверхожидаемого. Напротив, при ожидаемом снижении процентных ставок разница должна быть отрицательной.
3. «Процентные фьючерсные контракты. Они представляют собой срочные контракты, которые используются для игры на процентных ставках. Подобно прочим фьючерсным контрактам процентные фьючерсы используются для спекуляции на колебаниях рыночных процентных ставок, а также для покрытия процентного риска»
4.Процентные опционы. Процентный опцион - это «соглашение, которое предоставляет держателю опциона право (а на обязательство) купить или продать некоторый финансовый инструмент (краткосрочную ссуду или депозит) по фиксированной цене до или по наступлении определенной даты в будущем»
5.Процентные свопы. Одним из способов снижения процентного риска являются операции "своп" с процентами, то есть когда две стороны заключают между собой сделку, по условиям которой обязуются уплатить проценты друг другу по определенным обязательствам заранее обусловленные сроки. Обычно происходит обмен процентных платежей по сделке с фиксированной ставкой против сделки с переменной ставкой. При этом сторона, обязующаяся произвести выплаты по фиксированным ставкам, рассчитывает на значительный рост за период сделки переменных ставок; противоположная сторона - на их снижение. В результате сделки выигрывает та сторона, которая правильно прогнозировала динамику процентных ставок.
6.Срочные соглашения. Этот метод защиты от процентного риска связан с заключением между банком и клиентом специального форвардного соглашения о предоставлении в оговоренный день ссуды в определенном размере и под установленный процент. Таким образом, заранее фиксируется дата, размер будущего кредита, а также плата за пользование им. Заключая такое соглашение, банк ограждает себя от риска потерь в случае падения на момент выдачи ссуды рыночных процентных ставок. При повышении же этих ставок выигрывает клиент, получающий кредит за более низкую плату. Этот метод хеджирования, таким образом, позволяет разделить риск, связанный с колебанием процентных ставок с клиентом.
7.Страхование процентного риска. Оно предполагает полную передачу соответствующего риска страховой организации.
«Процентный риск содержит в себе инфляционный риск - риск убытков в результате обесценения сумм процентов, уплачиваемых заемщиком. Методом его страхования является индексация, при которой в кредитном договоре оговаривается, что сумма платежа зависит от изменения определенного индекса, например, цен, а также заключение возобновляемых (револьверных) займов на короткий срок с правом их возобновления и пересмотра уровня ставки».
Управление процентным риском с помощью Казначейства
Активы и пассивы банка имеют различные свойства в отношении изменения процентных ставок. Такими свойствами являются способность реагирования рыночной стоимости активов/пассивов банка (рис.10), а также эластичность брутто-маржи активов/пассивов к изменению процентных ставок (рис.11).
Изменения процентных ставок на рынке могут вызвать различный итог для банка в зависимости от реакции рыночной стоимости активов/пассивов, их эластичности, величины изменений и формы процентной кривой рыночной процентной ставки.
Так с ростом процентных ставок на рынке может снизиться рыночная стоимость активов и увеличится рыночная стоимость пассивов. Например, стоимость ценных бумаг, которые держит банк в своих активах не для извлечения арбитражного дохода, упадет. Это должно отразиться в балансе банка. В свою очередь может возрасти стоимость обязательств банка по пассивам с переменной процентной ставкой. И наоборот, снижение рыночных процентов вызывают обратные явления.
Вместе с тем как показывает банковская практика, изменение рыночных процентов вызывает, как правило, однонаправленное изменение средней маржи как актива, так и пассива. Результат брутто-маржи зависит от доминирования эластичности активов или пассивов. Общий результат изменения процентных ставок складывается из результатов изменения рыночной стоимости и брутто-маржи. Управление рыночным риском, включая и процентный риск, ложиться, как правило, на Казначейство.
Для оценки риска изменения процентных ставок для брутто-маржи банка используются методы процентного баланса и процентной эластичности, а для рыночной стоимости активов - пассивов банка Modified Duration, Modified Effective Duration, Key Rate Duration или Basispoint Value. Для первой категории риска современным методом является метод процентной эластичности, а для второй – методы Key Rate Duration или Basispoint Value. Их современность состоит в том, что в отличие от других классических методов они дают вероятностную характеристику риска. Риски рассчитываются как значение потерь за выбранный промежуток времени с определенной долей вероятности их наступления. Этот риск отображает показатель Value at Risk.
Управление процентным риском ведется по:
периодическим показателям в рамках Assets Liability Management
по приведенным показателям рыночной стоимости в рамках интегрированного управления доходом/риском
Управление процентным риском по периодическим показателям рассматривает изменение структурой баланса и его последствия. Здесь часто используется метод процентной эластичности.
Если в банке создана система оценки рисков и банк рассчитывает интегрированный показатель дохода/риска на основе RORAC , то Казначейство может вести управление процентной книгой в рамках такого интегрированного управления.
При ведении процентной книги по рыночной стоимости рассчитывается рыночная стоимость процентной дохода процентной книги путем дисконтирования всех денежных, имеющих значения для процентного риска, потоков по рыночным процентным ставкам. Полученный процентный доход ставиться в отношение к входному риску измеренному как Value at Risk. В результате полученное значение RORAC сравнивается с плановым или фактическим значением RORAC.
Центральные подразделения банка, Казначейство или риск-менеджер, могут проводить симуляцию на основе ожидаемого развития процентных ставок на рынке. На основе проведенного анализа или симуляции проводятся мероприятия со стороны Казначейства по интегрированному управлению риском/доходом банка.
Для управления процентным риском Казначейство выпускает для децентрализованных подразделений директивные указания, назначает им лимиты, вводит для них бонусы и малусы. Также Казначейство самостоятельно проводит компенсационные операции на денежном/капитальном рынках, использует для хеджирования процентные деривативы.
3.4 Управление операционным риском в банке
Операционный риск, возможно, самый крупный риск любой организации. Практически каждый крупный убыток, с которым столкнулась та или иная компания на протяжении последних 20 лет, начиная с Enron и Wolrdcom и заканчивая убытками трейдера в Societe Generale и последним кредитным кризисом, был вызван операционным нарушением.
Многие финансовые компании потратили десятки миллионов долларов на разработку надежных систем оценки и контроля операционного риска. Но, несмотря на эти огромные инвестиции, для многих фирм разработка жизнеспособной программы операционного риск-менеджмента (ОРМ) продолжает оставаться недостижимой целью.
Многие финансовые фирмы не считают операционный риск значительным. Это отражается в низком уровне капитала, приходящегося на этот риск, относительно общего уровня капитала компании (например, 15–20% от общего уровня). Многие видят операционный риск просто как риск сбоя в работе бэк-офиса. Как правило, руководители полагают, что ОРМ заключается в разработке систем контроля качества для процессов низкого уровня. Эти взгляды во многом сформировали инвестиционные и кадровые решения, которые, в свою очередь, повлияли на размещение ресурсов и развитие технологий.
Нынешняя лавина убытков в мировой финансовой индустрии заставляет многих руководителей переосмыслить свой подход к управлению рисками в целом. Сегодня многим очевидно, что операционный риск намного более важен, чем считалось раньше. В результате большой интерес вызывают новые подходы к управлению такого рода рисками. Один из таких подходов — современный ОРМ.
Вообще говоря, операционный риск — это риск потерь от операционного нарушения. Операционный риск проникает во все аспекты возможных рисков — он взаимосвязан со всеми другими типами риска, такими как рыночный, кредитный риск, а также риск ликвидности, усложняя их. В отсутствие операционных провалов все другие типы риска значительно менее важны.
Тем не менее много лет назад Базельский комитет постановил, что кредитные потери, вызванные операционным сбоем, должны с точки зрения составляющих компонент капитала классифицироваться как кредитные убытки. Это компромиссное решение, основанное на историческом прецеденте, имело ненамеренный эффект уменьшения значения операционного риска — не только в банковской области, но и в других отраслях, перенявших в риск-менеджменте банковские принципы.
Следуя этому узкому определению, операционный риск требовал небольшого количества капитала в резерве и, как следствие, рассматривался банками как вопрос низкого приоритета. Это не только отвело ресурсы и внимание руководства от этого основного риска, но и затемнило причины многих крупнейших убытков.
Операционный риск — это гораздо больше, чем просто риск операций. Риск операций — суть подмножество операционного риска, связанное с неосознанными исполнительными ошибками и сбоями в процессах. Так как эти риски, как правило, хорошо известны, ими обычно умеют хорошо управлять. Кроме того, так как эти события являются «нормальными» операционными сбоями, соответствующие убытки от каждого такого события обычно относительно малы, редко превышают миллион долларов. Операционный риск, напротив, в основном заключается в «ненормальных» операционных провалах, особенно в сознательном нарушении профессиональных или моральных стандартов и чрезмерным аппетитом к риску. Примеры включают нарушение стандартов продаж и неавторизированный трейдинг. Многие случаи многомиллиардных потерь происходили тогда, когда нарушители номинально действовали в интересах своей компании, но делали вещи, которые не совпадали с ее долгосрочными интересами.
Традиционный и современный ОРМ — различные бизнес-проблемы
Есть два общих подхода к ОРМ: традиционный и современный. Поясним основные различия на примерах.
Традиционный ОРМ: Вы идете вдоль по рельсам, навстречу вам мчится поезд со скоростью 100 км/час, что вам нужно сделать? Проведем оценку риска: вероятность = 90%, убыток = =10 млн долларов (ваша стоимость для общества). Следовательно, ваша оценка риска — 9 млн долларов. Так как это превышает ваш уровень терпимости риска, вы разрабатываете план действия: спрыгнуть с рельсов. Проблемы традиционного ОРМ связаны с осязаемой угрозой, которая требует тактического решения.
Современный ОРМ: Спрыгнув с рельсов, вы спрашиваете себя: насколько общество подвержено риску железнодорожных несчастных случаев и являются ли имеющиеся методы их предотвращения оптимальными в рамках терпимости риска/убытка нашего общества? Для ответа на эти вопросы вам надо выяснить, сколько людей погибают в среднем каждый год (ожидаемые потери) и в худший из последних 10 лет (грубая мера риска).
Для упрощения проблемы будем оптимизировать только отношение риск–контроль (игнорируя отношение риск–награда) и только по отношению к ожидаемым потерям (строго говоря, это терпимость убытков, а не терпимость риска). Допустим, в среднем от поездов погибает 10 человек в год. Также предположим, что за 5 млн долларов можно построить новые ограждения и что это понизит уровень смертности до двух человек в год. Наконец, предположим, что за 10 млн долларов можно построить туннель, который снизит среднюю смертность до 0,01 в год (прибыль = 99 млн долларов). В соответствии с принципами современного ОРМ детальный анализ затрат-прибыли показал, что оптимальным решением будет построить ограждения и терпеть средние убытки двух смертей в год.
Традиционный ОРМ используется для принятия тактических решений. Это важно, но традиционные методы не могут помочь в решении стратегических задач, таких как оптимизация систем контроля над рисками в терминах вашей терпимости к риску/потерям. Современный ОРМ разработан для того, чтобы помочь старшим руководителям в принятии стратегических решений. Это требует изначально другого подхода, основанного на данных, моделировании и тщательном анализе. В современной системе ОРМ измерение риска и управление риском идут рука об руку.
Проблемы традиционных методов управления рисками
Во многих организациях центральной частью ОРМ является традиционная самооценка риска и контроля. Следуя традиционному подходу, высокий риск характеризуется высокой вероятностью и высоким убытком. На самом деле высокий риск должен характеризоваться низкой вероятностью и высоким убытком в соответствии с подходом к рыночному, кредитному или андеррайтинговому риску. В традиционном подходе небольшой риск, например, распространенная потенциально значительная ошибка в обработке транзакции, описывается как высокий риск. В то же время низковероятный (но огромный) трейдинговый убыток, такой как недавние потери 7,2 млрд долларов от несанкционированного трейдинга в Societe Generale, классифицируется как относительно низкий риск (рис. 1).
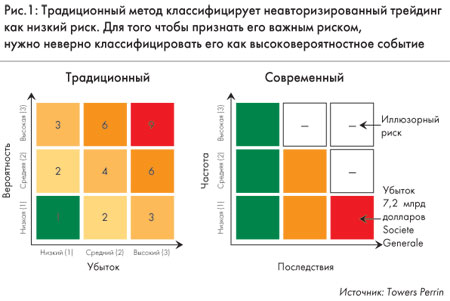
В силу того, что традиционная оценка риска и контроля — ключевой элемент программ ОРМ многих организаций, многие компании уделяют большое внимание вопросам операций, а не более общим вопросам операционного риска. В результате они излишне контролируют области низкого риска и недостаточно контролируют области высокого риска. Управление операциями сильно отличается от управления операционным риском.
Другая практическая проблема традиционного подхода заключается в том, что он начинается с процесса «идентификации рисков». Эта идея — подумать и решить, с какими основными рисками сталкивается ваша компания, — интуитивно привлекательна и бывает полезной для идентификации неминуемых убытков. Но этот подход очень сложно воплотить, если ваша цель — систематически идентифицировать все риски, которым подвержена ваша организация. Так как риски накладываются, можно идентифицировать тысячи рисков. Естественно, управлять такой огромной матрицей рисков на практике нереально.
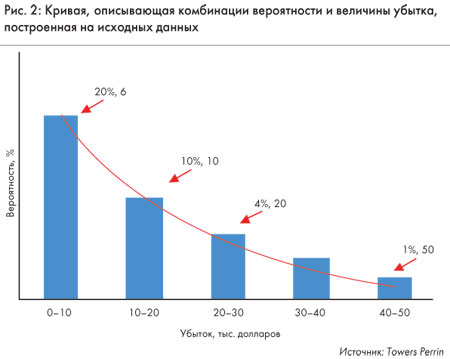
С точки зрения аналитика, еще один недостаток традиционного метода заключается в том, что он описывает операционные убытки так, как будто они имеют всего один возможный исход. На самом деле операционные убытки могут иметь распределение, предписывающее каждому значению исхода соответствующую вероятность (рис. 2). Традиционный анализ фактически использует единственную среднюю точку на этой кривой.
Современный подход к ОРМ
Современный подход к ОРМ — это не просто методика измерений риска. В него входит развитие надежного систематического процесса включения информации о риске-награде и риске-контроле в принятие бизнес-решений. Это процесс принятия деловых решений, при которых уровень риска соизмеряется со стандартами терпимости к риску различных заинтересованных сторон.
Измерение риска
Центральная часть современной системы ОРМ — анализ исторических данных и актуарная модель убытков. При этом подходе исторические данные используются для нахождения распределений частоты и размера убытков, для измерения ожидаемых и неожиданных потерь в данном классе бизнеса на протяжении периода времени, например одного года.
Используя современную систему ОРМ, мы можем управлять всем портфелем рисков, используя матрицу «организационная единица — класс риска». Это означает определить, в какую из единиц бизнеса инвестировать на основе их соотношений риск-награда и какие стратегии уменьшения риска воплотить, оптимизируя отношения риск-награда и риск-контроль по всему спектру рисков.
В случаях, когда имеются хорошие данные, форма распределения может определяться историческим уровнем убытков, который отражает качество сегодняшних систем контроля. Уровень риска и качество контроля могут быть измерены для каждой клетки в матрице организационных единиц — типов риска. Сравнение изменения в ожидаемых потерях (среднее) и неожиданных потерях (риск) на протяжении времени дает возможность оценить эффект изменений в системах контроля.
Из-за нехватки собственной статистики убытков и несоответствия внешних данных моделирование операционного риска может быть унылым занятием. Традиционных статистических/актуарных методов для этого недостаточно. Разработаны новые научные методы, но многие организации в своем нынешнем состоянии еще не готовы к применению этих методов.
Большинство организаций, моделирующих операционный риск, делают это для подсчета регулируемого капитала. В таких случаях они склонны выбирать методы, дающие результаты, кажущиеся приемлемыми, а не честно оценивающие полную величину риска. В настоящее время в моделировании операционного риска присутствует большой разрыв между общими распространенными и высшими стандартами.
Систематика
Одна из причин, почему управлять операционным риском так сложно, — это отсутствие работающей схемы классификации или систематики для этого типа риска. Для управления операционным риском через структурированный процесс важно иметь полный список непересекающихся категорий риска. Сложность в том, что каждая операционная неудача имеет три измерения: причинные факторы, события и последствия (рис. 4). Современный ОРМ основан на многомерной системе, в центре которой находится измерение события, являющееся стартовой точкой анализа.
Причинные факторы и события составляют причины. Неуполномоченные продажи (событие) представляют собой неотъемлемую подверженность убыткам. Такого типа событие происходит по воле сотрудника. Отсутствием контроля менеджера (причинный фактор) обусловлено повторение этого события с большей частотой или убытком. Современная система классификации убытков позволяет производить более эффективный «посмертный» анализ. Классификация убытков в хорошо определенные категории, вместо того чтобы изучать их по отдельности, позволяет развить систематический процесс оптимизации в системе координат риск–награда или риск–контроль.
Воплощение современного ОРМ
Многие организации рассматривают ОРМ как последовательность индивидуальных задач, таких как определение слабых сторон контроля, развитие планов действия, сбор данных об убытках и подсчет регулируемого капитала. По сути, эти действия — ответ на требования Sarbanes-Oxley и Basel II. Фирмы инвестировали значительные суммы в развитие таких программ, но, разочаровавшись в их результатах, многие пришли к ошибочному заключению, что ОРМ еще одно бесполезное занятие, нужное для галочки. Но ОРМ не должен быть последовательностью независимых шагов. Напротив, его нужно воспринимать как