Мониторинг и управление портфелем ценных бумаг
Активная модель управления предполагает тщательное отслеживание и немедленное приобретение инструментов, отвечающих инвестиционным целям портфеля, а также быстрое изменение состава фондовых инструментов, входящих в портфель.
Отечественный фондовый рынок характеризуется резким изменением котировок, динамичностью процессов, высоким уровнем риска. Все это позволяет считать, что его состоянию адекватна активная модель мониторинга, которая делает управление портфелем эффективным. Мониторинг является базой для прогнозирования размера возможных доходов от инвестиционных средств и интенсификации операций с ценными бумагами.
Менеджер, занимающийся активным управлением, должен суметь отследить и приобрести наиболее эффективные ценные бумаги и максимально быстро избавиться от низкодоходных активов. При этом важно не допустить снижение стоимости портфеля и потерю им инвестиционных свойств. Этот метод требует значительных финансовых затрат, так как он связан с информационной, аналитической экспертной и торговой активностью на рынке ценных бумаг, при которой необходимо использовать широкую базу экспертных оценок и проводить самостоятельный анализ, осуществлять прогнозы состояния рынка ценных бумаг и экономики в целом.
При этом нельзя не учитывать затраты на изменение состава портфеля, которые в определенной степени зависят от формы обмена или так называемого «свопинга».
В первом случае, осуществляя инвестирование, главным образом, ориентируются на предполагаемые изменения доходности на финансовом рынке, для того, чтобы использовать в интересах инвестора будущие изменения процентных ставок. Специалисты прогнозируют состояние денежного рынка и в соответствии с этим корректируют портфель ценных бумаг. Так, если кривая доходности находится в данный момент на относительно низком уровне и будет, согласно прогнозу, повышаться, то это обещает снижение курсов твердопроцентных бумаг. Поэтому следует покупать краткосрочные облигации, которые по мере роста процентных ставок будут предъявляться к выкупу и реинвестироваться в более доходные активы (например ссуды). Они служат дополнительным запасом ликвидности.
Когда же кривая доходности высока и будет иметь тенденцию к снижению, инвестор переключается на покупку долгосрочных облигаций, которые обеспечат более высокий доход.
Если данную операцию осуществляет банк, то он будет менее заинтересован в ликвидности, так как ожидаемая вялость приведет к снижению спроса на ссуды. По мере снижения процентных ставок банк будет получать выигрыш от переоценки портфеля вследствие роста курсовой стоимости бумаг. К моменту, когда ставки процента достигнут низшей точки, банк распродаст долгосрочные ценные бумаги, реализует прибыли от роста курсов и в тот же день сделает вложения в краткосрочные облигации. Разумеется, стратегия «переключения» может не оправдать себя и банк понесет убытки. Например, банк начинает скупать долгосрочные ценные бумаги в ожидании снижения процентных ставок, а они продолжают расти. Банк будет вынужден удовлетворять потребность в ликвидных средствах, покупая их на рынке по повышенным ставкам или продавая долгосрочные бумаги с убытком по курсовой стоимости. Такие ошибки могут нанести банку большой урон, поэтому часть портфеля надо хранить в краткосрочных обязательствах, чтобы обеспечить резерв ликвидности.
Пассивное управление предполагает создание хорошо диверсифицированных портфелей с заранее определенным уровнем риска, рассчитанным на длительную перспективу. Такой подход возможен при достаточной эффективности рынка, насыщенного ценными бумагами хорошего качества. В условиях инфляции, а, следовательно, существования, в основном, рынка краткосрочных ценных бумаг, а также нестабильной конъюнктуры фондового рынка такой подход представляется малоэффективным. Во-первых, пассивное управление эффективно лишь в отношении портфеля, состоящего из низкорискованных ценных бумаг; Во-вторых, ценные бумаги должны быть долгосрочными для того, чтобы портфель существовал в неизменном состоянии длительное время. Это позволит реализовать основное преимущество пассивного управления — низкий уровень накладных расходов.
Малоприменим и такой способ пассивного управления как метод индексного фонда. Индексный фонд — это портфель, отражающий движение выбранного биржевого индекса, характеризующего состояние всего рынка ценных бумаг. Если инвестор желает, чтобы портфель отражал состояние рынка, он должен иметь в портфеле такую долю ценных бумаг, какую эти бумаги составляют при подсчете индекса.
Определенные трудности могут возникнуть и при использовании метода сдерживания портфеля. Этот вариант пассивного управления связан с инвестированием в неэффективные ценные бумаги. При этом выбираются акции с наименьшим соотношением цены к доходу, что позволяет в будущем получить доход от спекулятивных операций на бирже. Однако нестабильность российского рынка не дает подобных гарантий.
Исходя из средневзвешенной цены заемных средств или нормативной эффективности использования собственных средств, определяется минимально необходимая доходность портфеля. Затем на основе мониторинга осуществляется отбор ценных бумаг в портфель с гарантированной доходностью и минимальным риском.
Сигналом к изменению сформированного портфеля служат не рыночные изменения, как в случае активного управления, а падение доходности портфеля ниже минимальной.
Нельзя утверждать, что только конъюнктура фондового рынка определяет способ управления портфелем. Выбор тактики управления зависит и от типа портфеля. Скажем, трудно ожидать значительного выигрыша, если к портфелю агрессивного роста применить тактику «пассивного» управления. Вряд ли будут оправданы затраты на активное управление, ориентированное, например, на портфель с регулярным доходом. И если инвестор не обладает достаточными навыками в выборе ценных бумаг или времени совершения операции, то ему следует создать диверсифицированный портфель и держать риск на желаемом уровне.
Как «активная», так и «пассивная» модели управления могут быть осуществлены либо на основе поручения клиента и за его счет, либо на основе договора. Активное управление предполагает высокие затраты специализированного финансового учреждения, которое берет на себя все вопросы по купле-продаже и структурному построению портфеля ценных бумаг клиента. Формируя и оптимизируя портфель из имеющихся в его распоряжении средств инвестора, управляющий осуществляет операции с фондовыми ценностями, руководствуясь своим знанием рынка, выбранной стратегии и т. д. Прибыль будет в значительной степени зависеть от инвестиционного искусства менеджера, а следовательно, комиссионное вознаграждение будет определяться процентом от полученной прибыли. Пассивная модель управления подразумевает передачу денежных средств специализированному учреждению, которое занимается портфельными инвестициями с целью вложения этих средств от имени и по поручению их владельца в различные фондовые инструменты с целью извлечения прибыли. За проведение операций взимается комиссионное вознаграждение.
2.2. Стратегия управления портфелем ценных бумаг
Стратегия управления портфелем может содержать элементы двух основных подходов: традиционного и современного.
Начинающему инвестору целесообразно использовать традиционный подход в формировании портфеля. Он характеризуется широкой диверсификацией по отраслям, приобретением ценных бумаг известных компаний, которые имеют хорошие производственные и финансовые показатели. Предполагается, что и в будущем их показатели будут не хуже. Кроме того, принимается во внимание высокая ликвидность этих ценных бумаг, что позволяет покупать и продавать их в больших количествах, экономя, на комиссионных.
С приобретением опыта на фондовом рынке целесообразно постепенно переходить к более эффективному современному методу формирования портфеля, основанному на статистических и математических методах. Его отличительной чертой является поиск взаимосвязи между рыночным риском и доходом, формирование относительно рискованного портфеля, дающего повышенный доход. Этот метод требует серьезного компьютерного и математического обеспечения.
Традиционные схемы управления портфелями ценных бумаг имеют три основных разновидности:
1) Схема дополнительной фиксированной суммы (крайне пассивная). Принцип: инвестирование в ценные бумаги фиксированной суммы денег через фиксированные интервалы времени. Т.к. курсы ценных бумаг испытывают постоянные колебания, то при их повышении приобретается меньше ценных бумаг, а при понижении - больше. Такая стратегия позволяет получать прибыль за счет прироста курсовой стоимости вследствие циклического колебания курсов.
2) Схема фиксированной спекулятивной суммы. Портфель делится на 2 части: спекулятивную и консервативную. Первая формируется из высокорискованных бумаг, обещающих высокие доходы. Вторая - из низкорискованных (облигации, государственные бумаги, сберегательные счета). Величина спекулятивной части все время поддерживается на одном уровне. Если ее стоимость возрастает на определенную сумму или процент, изначально установленный инвестором, то на полученную прибыль приобретаются бумаги для консервативной части портфеля. При падении стоимости спекулятивных бумаг ее аналогично восстанавливают за счет ценных бумаг другой части портфеля.
3) Схема фиксированной пропорции. Портфель также делится на две части как в предыдущей схеме. При этом задается некоторая пропорция, при достижении которой производят восстановление первоначального соотношения между двумя частями по стоимости.
Если к традиционному подходу управления портфелем добавить элементы современного, получится схема плавающих пропорций. Она требует определенного искусства инвестора, выражающегося в способности уловить характер циклического колебания курсов спекулятивных бумаг. Заключается в том, что устанавливается ряд взаимосвязанных соотношений для регулирования стоимости спекулятивной и консервативный частый портфеля.
Рассмотренные выше схемы могут быть и более детализированными: портфель, например, может делиться на три части (корзины): акции, облигации, краткосрочные ценные бумаги. Стратегия управления портфелем в этом случае заключается в поддержании постоянной пропорции между суммарной рыночной стоимостью каждой корзины по одной из рассмотренных выше схем. В том числе, может быть использована гибкая шкала весов корзин, зависящая от ожидаемой рыночной конъюнктуры и т.д.
С целью страхования от резкого изменения рыночной конъюнктуры для больших портфелей ценных бумаг используется схема фьючерсных контрактов с индексами. Если инвестор считает, что необходимо увеличить в портфеле долю облигаций, он продает фьючерсный индексный контракт с акциями и покупает фьючерсный индексный контракт с облигациями, и наоборот.
Современный метод управления портфелем ценных бумаг предполагает, что фиксированная изначально структура портфеля через некоторые интервалы времени может пересматриваться. Изменение состава портфеля происходит главным образом, при смещении инвестиционных целей. Оно производится после взвешивания доходности и риска входящих в портфель бумаг.
Ценные бумаги могут продаваться по следующим причинам:
если они не приносят дохода и не дают надежд на него в будущем;
если ценные бумаги выполнили возложенную на них функцию;
если появились более эффективные пути использования денежных средств.
2.3. Взаимосвязь риска, дохода и доходности
Риск и доход рассматриваются как две взаимосвязанные категории. В наиболее общем виде под риском понимается вероятность возникновения убытков или недополучение дохода по сравнению с прогнозируемым вариантом.
Рассматриваются 2 элемента дохода от финансовых актива: доход от приращения стоимости и от получения дивидендов. Доход, исчисленный в процентах к первоначальной стоимости актива, называется доходностью актива.
Риск, как и доход, можно измерить и оценить. В зависимости от того, какая методика исчисления риска, меняется и его значение.
Существуют две основные методики оценки риска: анализ чувствительности конъюнктуры и анализ вероятности распределения доходности. Сущность первой методики заключается в исчислении размаха вариации R доходности актива, исходя из пессимистической доходности Dn., наиболее вероятной Db и оптимистической Do.
R=Do-Dn (3)
Сущность второй методики заключается в построении вероятностного распределения значений доходности и расчете стандартного отклонения от средней доходности и k вариации, которые и рассматриваются как степень риска актива.
Чем выше k вариации, тем более рисковым является данный вид актива. Делаются прогнозные оценки значений доходности Ki и вероятность их осуществления Pi. Рассчитывается наиболее вероятная доходность Rb по формуле:
Kb =S Ki *Pi. (4)
Рассчитывается стандартное отклонение:
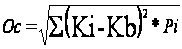 (5)
Рассчитывается коэффициент вариации:
V = Oc /Kb
(6)Выбор оптимальных стратегий инвестора на основании
анализа доходности ценных бумаг
Здесь рассмотрено принятие инвестором решений по управлению портфелем. Эффективная доходность рассчитывается по формуле:
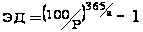 (7)
где Р- реальная цена ценной бумаги, например облигации;
а - время до погашения, дней.
Реальная цена определяется с учетом потерь при покупке облигации.
На практике в целях рационального формирования переменного портфеля требуется решить задачу прогнозирования, чтобы выбрать тот выпуск, который даст максимальную доходность за ближайший период реструктуризации, и перераспределить ресурсы в этот выпуск, учитывая наличие потерь при переводе средств из одного выпуска в другой. Для решения этой задачи необходимы как минимум два элемента. Во-первых, это критерий, на основании которого принимается решение о переводе средств из одного актива в другой. Во-вторых, алгоритм вычисления относительных объемов перевода ресурсов из выпуска в выпуск.
Будет вполне логичным в качестве такого критерия воспользоваться показателем ЭД. В этом случае структура портфеля должна меняться в пользу выпуска, обладающего более высокой ЭД:
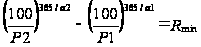 (8)
где Rmin - пороговое значение ЭДП в долях единицы, при котором становится целесообразно проводить операцию перевода. Величина Rmin выбирается самим инвестором.
Если ввести в модель временную составляющую, то становится очевидным, что наиболее рациональным является перевод средств в такой момент Т*, при котором относительная разность ЭД достигает локального максимума. Следовательно, для определения оптимальных объемов обмена ресурсами между выпусками в текущий момент необходимо сравнивать относительную разность ЭД выпусков с максимально допустимой разностью ЭД по оценке инвестора.
Для того, чтобы более точно ориентироваться в обстановке на рынке ценных бумаг и представлять себе тенденции изменения их курсовой стоимости, можно в качестве инструмента прогнозирования использовать различные статистические пакеты, такие как STATGRAF, DAEZ и другие. Прогноз, пусть даже и приблизительный, зачастую позволяет принимать более эффективные решения.
Оптимизация портфеля ценных бумаг на основе современной теории портфеля
Для принятия инвестиционного решения необходимо ответить на основные вопросы: какова величина ожидаемого дохода, каков предполагаемый риск, насколько адекватно ожидаемый доход компенсирует предполагаемый риск. Помочь решить эти проблемы позволяет современная теория портфеля, основателям которой являются Гарри Марковиц. Эта теория исходит из предположения, что инвестор располагает определенной суммой денег для осуществления инвестиций на определенный период времени, в конце которого он продает свои инвестиции и либо истратит деньги, либо реинвестирует их. И все это производится в условиях эффективного рынка.
Эффективно функционирующий рынок может выступить в трех формах: слабая форма: цены на акции полностью отражают всю информацию, заложенную в модели изменения цены за предшествующие периоды; полусильная форма: цены на акции отражают не только ту информацию, которая относится к прошлому периоду, но и другую соответствующую публикуемую информацию; сильная форма: доступна любая, поступающая на рынок информация, включая даже внутреннюю информацию компании.
Еще раз уточним, что под риском понимается вероятность недополучения дохода по инвестициям. Показатель "ожидаемая норма дохода" определяется по формуле средней арифметической взвешенной:
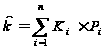 (9)
,где
 —
ожидаемая
норма дохода;
ki- норма дохода при i-том состоянии экономики;
Pi- вероятность наступления i-го состояния экономики;
n- номер вероятного результата.
При этом под доходом понимается что общий доход, полученный инвестором за весь период владения ценной бумагой (дивиденды, проценты плюс продажная цена), деленный на покупную цену ценной бумаги. Таким образом, для акции он равен:
( D1 + P1 )/Ро , (33) а для облигации (I1+P1)/Po ,где (10)
D1- ожидаемые дивиденды в конце периода,
I1 -ожидаемые процентные платежи в конце периода,
Р1 - ожидаемая цена в конце периода (продажная цена),
Ро - текущая рыночная цена или покупная цена.
Например, если ожидается, что стоимость акции, продающейся в настоящий момент 50$ , к концу года повысится до 60$ , а ежегодные дивиденды в расчете на 1 акцию составят 2., 5% , то (D1+P1)/Po=(2,5+60)/50*100=125%
Для примера рассчитаем ожидаемую норму дохода по акциям 2-х компаний А и В
Таблица 4. Расчет ожидаемой нормы дохода
| Состояние экономики | Вероятность | Норма дохода по инвестициям по акциям | |
| A | B | ||
| Глубокий спад | 0,05 | -3,0 | -2,0 |
| Небольшой спад | 0,2 | 7,0 | 8,0 |
| Средний рост | 0,5 | 11,0 | 14,0 |
| Небольшой подъем | 0,20 | 14,0 | 16,0 |
| Мощный подъем | 0,05 | 21,0 | 26,0 |
| Ожидаемая норма дохода | 10,6 | 13,0 | |
Для измерения общего риска, используется ряд показателей из области математической статистики. Прежде всего, это показатель вариации, который измеряет нормы дохода. Для расчета вариации дискретного распределения (т. е. прорывного с конечным числом вариантов), используют формулу
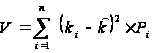 (11)
,
где V - вариация.
Таким образом, вариация - это сумма квадратных отклонений от средневзвешенной величины ожидаемой нормы дохода - взвешенных по вероятности каждого отклонения. Поскольку вариация измеряется в тех же единицах, что и доход(%), но возведенных в квадрат, очевидно, что оценить экономический смысл вариации для инвесторов затруднительно. Поэтому в качестве альтернативного показателя риска (отклонения от ожидаемой нормы дохода) обычно используют показатель "стандартная девиация" или среднее отклонение, являющееся квадратным корнем вариации:
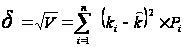 (12)
Стандартная
девиация
- это среднее
квадратичное
отклонение
от ожидаемой
нормы дохода.
По акциям А
стандартная
девиация составит
5.2% . Тогда в случае
нормального
(симметричного)
распределения
дохода по данному
проекту по
теории вероятностей
в 68 из 100
случаев
(точнее, с
вероятностью
68,26%)будущий доход
окажется между
7,8%
 и 18,2%
 .
Вероятность
того, что доход
по данным акциям
окажется в
пределах между
2,6
 и
23,4%
 составит
95,46%
 .
В общем виде,
пределы вероятностей
для нормального
распределения
показаны на
рисунке 4.
Одним из возможных методов выбора вариантов инвестирования с учетом фактора риска являются применение так называемых правил доминирования. Эти правила, основываются на предпосылке, что средний рациональный инвестор стремится избежать риска, т.е. соглашается на дополнительный риск только в том случае, если это обещает ему повышенный доход. Правила доминирования позволяют выбрать Финансовый инструмент, обеспечивающий наилучшее соотношение дохода и риска. Они состоят в следующем:
1. При одинаковом уровне ожидаемого инвестирования из всех возможных вариантов инвестирования предпочтение отдается инвестиции с наивысшим доходом.
Для примера рассмотрим показатели, характеризующие ожидаемый доход и риск по пяти инвестициям (Табл. 3).
Согласно 1-ому правилу акция В является предпочтительной по сравнению с акцией С; согласно 2-ому правилу - акция Е является доминантой по отношению к акции С, а акция А - по отношению к акции D.
Для сравнения инвестиций с разной доходностью необходимо определить относительную величину риска по каждой из них. В этих целях
 (13)
рассчитывают показатель "коэффициент вариации". Коэффициент вариации представляет собой риск на единицу ожидаемого дохода и рассчитывается как отношение стандартной девиации к ожидаемой номе дохода см. таблицу 5.
Рассчитав все показатели (ожидаемая норма дохода, вариация, коэффициент вариации) для двух видов акции, сведем в таблицу - . Данные таблицы 4 показывают, что определение рискованности финансового инструмента связано с тем, каким образом производится учет фактора риска. При оценке абсолютного риска, который характеризуется показателем стандартной девиации, акции В кажутся более рискованными чем акции А. Однако если учитывать относительный риск, т.е. риск на единицу ожидаемого дохода (через коэффициент вариации), то более рискованными окажутся все-таки акции А.
Выше нами рассматривалось измерение дохода и риска по отдельно взятой инвестиции. Ожидаемая норма дохода по портфелю инвестиций представляет собой средневзвешенную величину ожидаемых доходов по каждой отдельно и группе инвестиций, входящих в этот портфель:
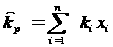
 -
ожидаемая норма
дохода по портфелю
инвестиций;
ki- ожидаемая норма дохода по i-той инвестиции;
хi- доля i -той инвестиции в портфеле;
n- номер инвестиции в портфеле.
| Показатели | Акции А | Акции В |
| Ожидаемая норма дохода | 10,60 | 13,00 |
| Вариация | 19,64 | 27,00 |
| Стандартная девиация | 4,43 | 5,2 |
| Коэффициент вариации | 0,42 | 0,40 |
Таблица 5. Оценка ожидаемого дохода и риска
Показатели вариации и стандартной девиации по портфелю рассчитываются так:
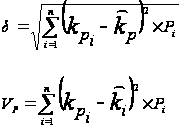 (15,
16)
где- kpi доход по портфелю инвестиций при i-том состоянии экономики.
Для анализа портфеля инвестиций используется также такой показатель , как коэффициент корреляции. Корреляцией называется тенденция двух переменных менять свои значения взаимосвязанным образом. Эта тенденция измеряется коэффициентом корреляции r, который может варьироваться от +1,0 ( когда значения двух переменных изменяются абсолютно синхронно, (до -1.0) когда значения переменных движутся в точно противоположных направлениях). Нулевой коэффициент корреляции предполагает, что переменные никак не соотносятся друг с другом.
Цены двух абсолютно скоррелированных групп акций будут одновременно двигаться вверх и вниз. Это означает, что диверсификация не сократит риск, если портфель состоит из абсолютно положительно скоррелированных групп акций. В то же время риск может быть устранен полностью путем диверсификации при наличии абсолютной отрицательной корреляции.
Однако анализ реальной ситуации на биржах ведущих стран показывает, что, как правило, большинство различных групп акций имеет положительный коэффициент корреляции, хотя, конечно, не на уровне r = +1. Отсюда следует важный вывод о характере риска для портфеля, состоящего из различных групп акций: диверсификация сокращает риск , существующий по отдельным группам акций , но не может устранить его полностью. Для того, чтобы максимально использовать возможность диверсификации для сокращения риска по портфелю инвестиций, необходимо включать в него и другие Финансовые инструменты, например, облигации, золото. Таким образом, важнейший принцип диверсификации - распределение капитала между финансовыми инструментами, цены на которые по-разному реагируют на одни и те же экономическое события.
Более наглядно представить влияние величины портфеля на риск по портфелю инвестиций можно, обратившись к рисунку 5. График показывает, что риск по портфелю , состоящему из акций , представленных на Нью-йоркской фондовой бирже, имеет тенденцию к снижению с увеличением числа акций, входящих в портфель. Полученные данные свидетельствуют, что стандартная девиация по портфелю, состоящему из одной акции на этой бирже , составляет приблизительно 28%. Портфель, содержащий все зарегистрированные на бирже акции (в момент исследования их было 1500), называемый рыночным портфелем, имеет стандартную девиацию около 15,1%. Таким образом, включение в портфель большего количества акций позволяет сократить риск по портфелю практически в два раза.
Бета – коэффициенты. Как отмечалось, риск ценных бумаг можно разбить на два компонента: систематический риск, который нельзя исключить диверсификацией, и несистематический риск, который можно исключить: Риск ценной бумаги = Систематический риск +Несистематический риск. Любой инвестор, не питающий любви к риску будет исключать несистематический риск через диверсифицирование, поэтому относящийся к делу риск будет равен: Риск ценных бумаг = только систематический риск. Систематический риск можно измерить статистическим коэффициентом, называемым бета-коэффициентом. Бета-коэффициент измеряет относительную изменчивость ценной бумаги, рассчитываемую с помощью рыночного индекса ценных бумаг.
По определению бета для так называемой средней акции (акции, движение цены которой совпадает с общим для рынка, измеренной по какому-либо биржевому индексу), равна 1,0. Это значит, что, если, например, на рынке произойдет падение курсов акций в среднем на 10 процентных пунктов, таким же образом изменится и курс средней акции. Если, например, бета равна 0,5, то неустойчивость данной акции составляет лишь половину рыночной, т.е. ее курс будет расти и снижаться наполовину по сравнению с рыночным. Портфель из таких акций будет, следовательно, в 2 раза менее рискованным, чем портфель из акций с бета, равной 1,0. Интерпретация выборочных значений бета показана в таблице 7.
Бета для портфеля акций рассчитывается как средневзвешенная бета каждой отдельной акции:
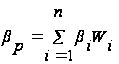 (17)
где bp-бета по портфелю акций;
bi- бета j- той акции;
wi доля i- той акции в портфеле;
h- номер акции в портфеле.
Но определять самостоятельно эту величину нет необходимости, т.к. специальные инвестиционно-консультационные компании регулярно рассчитывают и публикуют показатели бета для акций многих компаний. Кроме определения систематического риска, перед инвестором стоит еще одна задача - количественное измерение соотношения между уровнем риска и дохода.
Прежде всего,
определим
основные понятия,
которые потребуются
для решения
данной задачи:
 -
ожидаемая норма
дохода, по i—той
акции;
ki-
необходимая
норма дохода
по i- той
акции; (если
<k.
то инвестор
не будет покупать
эту акцию или
продаст ее,
если является
ее держателем).
Если же
>ki
,то инвестор
захочет купить
эту акцию,
(при
=ki
-останется
равнодушным);
bi - коэффициент бета по i -той акции (бета по средней акции равна 1,0)
kh- необходимая норма дохода по рыночному портфелю ( или по средней акции)
Rph= (Kh-KRp) рыночная премия за риск дополнительный ( по сравнению с доходом по не рисковой ценной бумаге) доход, необходимый для компенсации среднего уровня риска '
Rpi= (Kh-KRp)*bp -риск по i-той акции ( она. будет меньше, равна или больше премии за риск по средней акции - рыночная премия за риск - в зависимости от того, будет ли bi меньше, равна или больше ba=1.0. Если bi=ba=1.0 то Rpi=Rpn)
Допустим, что в настоящее время доход по казначейским облигациям Kpi=9% необходимая норма дохода по средней акции Kh=15%. Тогда Rph=Kh-KRF=15-9=6%
Если bi=0,5 то Rpi=Rph*bi=6*0.5=3%
Если bi=1,5 то Rpi=Rph*bi=6*1.5=9%
Таким образом, чем больше bi-. тем больше должна быть и премия за риск -Kpi и наоборот. Линия, являющаяся графическим изображением соотношения между систематическим риском, измеряется бета, и необходимой нормой дохода, называется Security Market Line (рис.5), а ее уравнение следующее:
Ki=KRF+(Kh+KRF)*bi=KRF+Rph+bI В нашем первом случае:
Ki=9+(15-9)*0,5=9+6+0,5=12%
Пусть другая акция -i- является более рискованной, чем акция j (bi=1,5) тогда
Ki=9*6*1,5=18%
Для средней акции с ba=1,0; Ka=9+6*1,0=15%=Kh
При этом надо учитывать, что премия по не рискованной ценной бумаге KRF слагается из 2-х элементов: реальной нормы дохода, т.е. нормы дохода без учета, инфляции -K*; и инфляционной премии - Ip , равной предполагаемому уровню инфляции.
Таким образом, KRF =K* +Ip
Реальная норма дохода по казначейским облигациям сложилась на уровне 2-4% (в среднем 3%). В связи с этим, показанная на графике KRP=9% включает в себя инфляционную премию 6%. Если ожидаемый уровень инфляции вырастет на 2%, то также соответственно на 2 % вырастет и необходимая норма дохода. KRF=K*+IP=3+6=9%.
Эффективность портфеля ценных бумаг.
Доходы от финансовых операций и коммерческих сделок имеют различную форму: проценты от выдачи ссуд, комиссионные , дисконт при учете векселей, доходы от облигаций и других ценных бумаг и т.д. Само понятие "доход" определяется конкретным содержанием операции. Причем в одной операции часто предусматривается два, а то и три источника дохода. Например, владелец облигации помимо процентов (поступлений по купонам) получает разницу между выкупной ценой облигации и ценой ее приобретения. В связи с созданным возникает проблема измерения эффективности (доходности) операции с учетом всех источников дохода. Обобщенная характеристика доходности должна быть сопоставлена и применима к любым видам операций и ценных бумаг. Степень финансовой эффективности обычно измеряется в виде годовой ставки (нормы) процентов, чаще сложных, реже простых. Искомые показатели получают исходя из общего принципа - все вложения и доходы с учетом конкретного их вида рассматриваются под углом зрения эквивалентной (равнодоходной) ссудной операции. Измерение доходности в виде годовой процентной ставки не является единственно возможным методом. Для некоторых операций практикуются и иные сопоставимые измерители: доходность трехмесячных депозитов, выпускаемых казначейством. Т.е. все