Анализ кредитоспособности заемщика при предоставлении банковского кредита
Таблица 12 - Величина расчетного резерва по классифицированным ссудам
| Категория качества | Наименование | Размер расчетного резерва в процентах от суммы основного долга по ссуде |
| 1 | 2 | 3 |
| I категория качества (высшая) | Стандартные | 0% |
| II категория качества | Нестандартные | от 1% до 20% |
| III категория качества | Сомнительные | от 21% до 50% |
| IV категория качества | Проблемные | от 51% до 100% |
| V категория качества (низшая) | Безнадежные | 100% |
Таким образом, мы привели основные положения разработанной нами методикой, согласно которой в следующей главе будет проведен анализ финансового положения заемщика.
3. АНАЛИЗ ФИНАНСОСОВГО СОСТОЯНИЯ КОРПОРАТИВНОГО ЗАЕМЩИКА НА ПРИМЕРЕ ООО «ЗЕТ»
3.1 Анализ бухгалтерской отчетности ООО «Зет»
Рассмотренная во второй главе выпускной квалификационной работы методика отражает теоретические разработки оценки кредитоспособности заемщика. Рассмотрим практически анализ кредитоспособности ООО "Зет" по приведенной методике. Бухгалтерская отчетность ООО «Зет» представлена в приложении.
Данные об организации представлены в табл. 13.
Таблица 12 - Данные об организации
| Показатели | Реквизиты заемщика |
| «Название организации» | ООО «Зет» |
| «Вид деятельности» | 3 |
| «Единица измерения» | тыс. руб. |
| «Ставка по кредиту» | 16 |
Горизонтальный анализ баланса представлен в табл. 14.
Таблица 14 - Горизонтальный анализ баланса
| Статьи баланса | На начало отчетного периода | На конец отчетного периода | ||
| Сумма тыс. руб. | % | Сумма, тыс. руб. | % | |
| 1 | 2 | 3 | 4 | 5 |
|
Актив |
||||
|
Внеоборотные активы Основные средства |
1785 |
100 |
1465 |
82,07 |
| Долгосрочные финансовые вложения | - | 100 | 24979 | +100 |
|
Оборотные активы Запасы |
18902 |
100 |
13599 |
71,94 |
| Дебиторская задолженность | 2118 | 100 | 1663 | 78,52 |
| Краткосрочные финансовые вложения | 18471 | 100 | - | -100 |
| Денежные средства | 634 | 100 | 688 | 108,51 |
| Итого | 41910 | 100 | 42394 | 101,15 |
|
Пассив |
||||
| Нераспределенная прибыль | 32152 | 100 | 33305 | 103,58 |
| Уставный капитал | 10 | 100 | 10 | - |
|
Займы и кредиты Долгосрочные Краткосрочные |
550 - |
100 100 |
- 4700 |
-100 +100 |
| Кредиторская задолженность | 9198 | 100 | 4379 | 47,61 |
| Итого | 41910 | 100 | 42394 | 101,15 |
Горизонтальный анализ баланса позволяет сделать следующие выводы.
На конец отчетного период в активе баланса произошло увеличение внеоборотных активов за счет роста долгосрочных финансовых вложений.
Краткосрочные финансовые вложения на конец периода у заемщика отсутствуют.
Можно отметить существенный рост долгосрочных обязательств ООО «Зет». Это повышает платежеспособность предприятия в долгосрочном периоде. Следует также отметить, что на конец периода ООО «Зет» погасило часть кредиторской задолженности, которая в свою очередь в основном состоит из задолженности перед поставщиками и подрядчиками.
Вертикальный анализ бухгалтерского баланса ООО «Зет» представлен в табл. 15.
Таблица 15 - Вертикальный анализ бухгалтерского баланса ООО «Зет»
| Статьи баланса | Удельный вес в валюте баланса (%) | |
| На начало отчетного периода | На конец отчетного периода | |
| 1 | 2 | 3 |
|
Актив |
||
|
Внеоборотные активы Основные средства |
4,16 |
3,45 |
| Долгосрочные финансовые вложения | — | 58,94 |
|
Оборотные активы Запасы |
45,04 |
32,06 |
| Дебиторская задолженность | 5,06 | 3,92 |
| Краткосрочные финансовые вложения | 44,12 | — |
| Денежные средства | 1,51 | 1,62 |
| Итого | 100 | 100 |
|
Пассив |
||
| Нераспределенная прибыль | 76,68 | 78,03 |
| Уставный капитал | 2,38 | 2,41 |
|
Займы и кредиты Долгосрочные Краткосрочные |
1,31 - |
- 11,09 |
| Кредиторская задолженность | 21,97 | 10,58 |
| Итого | 100 | 100 |
Более наглядно структуру активов и пассивов ООО «Зет» можно представить на рис. 1 и 2.
Анализируя вертикальный баланс, можно отметить следующее.
На начало периода доля внеоборотных активов составляла 4,16 % в активе баланса, на конец периода доля внеоборотных активов возросла до 62,39 %.
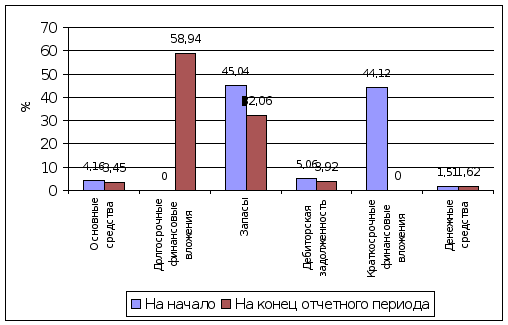
Рисунок 1 – Структура активов ООО «Зет»
Оборотные средства состоят из запасов (на начало периода доля запасов в общей доле активов составляет 45,04 %, на конец периода – 32,06 %), дебиторской задолженности (удельный вес дебиторской задолженности в общей доле активов составляет 5,06 % на начало периода, на конец периода – 3,92%). Статья «Денежные средства» за отчетный период существенно не изменилась и составляет на начало периода 1,51 %, на конец периода – 1,62% в общей доле активов.
Большая доля запасов в структуре оборотных активов заемщика – это положительный момент, В свою очередь запасы состоят в основном из готовой продукции и товаров для перепродажи. В то же следует отметить, что доля денежных средств заемщика очень мала. То, что внеоборотные активы растут быстрее оборотных является отрицательным моментом и говорит о крайне низкой эффективности управления активами.
Анализируя пассив баланса ООО «Зет» можно отметить следующее.
В пассивной части баланса наибольшую долю занимает капитал предприятия (на начало 2005 года капитал составляет 79,06 % в общей части пассивов, на конец 2005 года капитал составляет 80,44 %. Доля краткосрочных обязательств за отчетный период снизилась на 1,31 % в общей доле пассивных статей баланса (на конец года краткосрочные обязательства предприятия отсутствуют).
Положительным моментом является отсутствие в балансе «больных» статей – убытков, просроченной задолженности бюджету и банкам.
Рассчитаем стоимость чистых активов ООО «Зет» на начало и на конец отчетного периода.
Учитывая, что нормативного документа, определяющего порядок расчета чистых активов для общества с ограниченной ответственностью, нет, расчет чистых активов для ООО будем проводить по правилам, установленным для акционерных обществ и прописанным в приказе от 05.08.96 Минфина России № 71 и ФКЦБ России № 149.
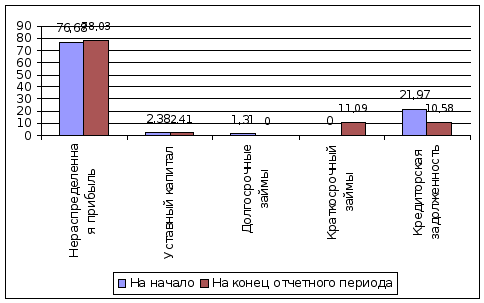
Рисунок 2 – Структура активов ООО «Зет»
Чистые активы рассчитаем по формуле:
Валюта баланса - стоимость собственных акций, выкупленных у акционеров - целевые финансирования и поступления - долгосрочные обязательства - краткосрочные займы и кредиты - кредиторская задолженность - резервы предстоящих расходов - прочие краткосрочные обязательства.
Чистые активы на начало периода:
41910 – 0 – 0 – 550 – 0 – 9198 – 0 – 0 = 32162 тыс. руб.
Чистые активы на конец периода:
42394 - 0 – 0 – 0 – 4700 – 4379 – 0 – 0 = 33315 тыс. руб.
Далее рассчитаем размер собственных оборотных средств.
Собственные оборотные средства = оборотные активы — краткосрочные обязательства
Собственные оборотные средства на начало года:
40125 – 9198 = 30927 тыс. руб.
Собственные оборотные средства на конец года:
15950 – 9079 = 6853 тыс. руб.
Видно, что за отчетный период размер собственных оборотных средств ООО «Зет» снизился на 24074 тыс. руб. или в 4,5 раза, что означает значительное снижение части оборотных средств, остающихся в распоряжении предприятии после проведения расчетов по краткосрочным обязательствам.
Следующим этапом является составление сравнительного аналитического баланса, дополняющего горизонтальный и вертикальный анализ, например (табл. 16):
Таблица 16 - Составление сравнительного аналитического баланса, дополняющего горизонтальный и вертикальный анализ
| Статьи баланса | Абсолютные величины, в тыс. руб. | Удельный вес в валюте баланса, % | Отклонения | |||||
| На начало года | На конец отчетного периода | На начало года | На конец отчетного периода | Абсолютных величин, в тыс. руб. | Удельного веса, % | К величинам на начало года, % | К изменению итога баланса, % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|
Актив Внеоборотные активы Основные средства |
1785 |
1465 |
4,16 |
3,45 |
-320 |
-0,17 |
-17,9 |
-66,11 |
| Долгосрочные финансовые вложения | - |
24979 |
— |
58,94 |
+24797 |
+58,94 |
+58,94 |
+5123,3 |
|
Оборотные активы Запасы |
18902 |
13599 |
45,04 |
32,06 |
-5303 |
-12,98 |
-28,05 |
-1095,7 |
| Дебиторская задолженность | 2118 | 1663 | 5,06 | 3,92 | -455 | -1,14 | -21,48 | -94,0 |
| Краткосрочные финансовые вложения | 18471 | - | 44,12 | — | -18471 | -44,12 | -100 | -3816,3 |
| Денежные средства | 634 | 688 | 1,51 | 1,62 | +54 | +0,11 | +8,52 | +11,15 |
|
Пассив Капитал и резервы Уставный капитал |
10 |
10 |
2,38 |
2,41 |
0 |
+0,03 |
+0,3 |
0 |
| Нераспределенная прибыль | 32152 | 33305 | 76,68 | 78,03 | +1153 | +1,35 | +3,59 | +16,12 |
| Долгосрочные займы и кредиты | 550 |
0 |
1,31 |
0 |
-550 |
-1,31 |
0 |
-103,3 |
| Краткосрочные займы и кредиты | 0 |
4700 |
- |
11,09 |
+4700 |
+11,09 |
+100 |
+971,07 |
| Кредиторская задолженность | 9198 |
4379 |
21,97 |
10,58 |
-4819 |
-11,39 |
-52,39 |
-995,66 |
| Валюта баланса | 41910 | 42394 | 100 | 101,15 | +484 | +1,15 | +1,15 | - |
Таким образом, подводя итог предварительному обзору бухгалтерского баланса ООО «Зет», можно отметить следующее. Наиболее сильные изменения за отчетный период произошли по следующим статьям баланса: значительное увеличение долгосрочных финансовых вложений, значительное снижение запасов за счет реализации части готовой продукции на конец периода, значительное снижение краткосрочных финансовых вложений, рост нераспределенной прибыли на конец отчетного периода, значительное снижение кредиторской задолженности.
Далее проведем расчет абсолютных показателей финансовой устойчивости:
Излишек (+) /недостаток (-) собственных оборотных средств на начало года:
∆1 = 32162-1785-18902 = +11475 тыс. руб.
На конец года:
∆1 =33315 – 26444 – 13599 = -6728 тыс. руб.
Видно, что на конец периода ООО «Зет» имеет недостаток оборотных средств.
Излишек (+) /недостаток (-) собственных и долгосрочных источников финансирования запасов ∆2 на начало года:
∆2 = 32152 – 1785 + 550 – 18902 = +13015 тыс. руб.
На конец года:
∆2 =33315 –26444 + 0 – 13599 = -6728 тыс. руб.
Видно, что в конце отчетного периода ООО «Зет» имеет недостаток собственных и долгосрочных источников финансирования запасов.
Излишек (+) /недостаток (-) общей величины основных источников покрытия запасов ∆З на начало периода:
∆3 = 32152 – 1785 + 550 + 9198 – 18902 = 21213 тыс. руб.
На конец периода:
∆3 = 33315 – 26444 + 0 + 9079 – 13599 = 2351 тыс. руб.
Таким образом, можно говорить о том, что ООО «Зет» характеризуется излишком общей величины основных источников покрытия запасов на начало и на конец 2005 года.
Далее определим тип финансовой устойчивости предприятия.
Схематично тип финансовой устойчивости ООО «Зет» можно представить следующим образом (табл. 17):
Таблица 17 – Определение типа финансовой устойчивости ООО «Зет»
| Периоды | Показатели | Тип финансовой устойчивости | ||
| ∆1 | ∆2 | ∆3 | ||
| 1 | 2 | 3 | 4 | 5 |
| Начало года | +11475 | +13015 | +21213 | Абсолютная финансовая устойчивость |
| Конец года | -6728 | -6728 | 2351 | Неустойчивое (предкризисное) финансовое положение |
Финансовое положение ООО «Зет» свидетельствует о необходимости привлечения дополнительных источников финансирования.
Рассчитаем относительные показатели финансовой устойчивости ООО «Зет».
Коэффициент обеспеченности собственными оборотными средствами (К1) на начало года:
К1 = (40125-9198)/ 40125 = 0,77
На конец года:
К1 = (15950-4379)/ 15950 = 0,72
Фактическое значение данного показателя и на начало, и на конец года значительно превышает рекомендуемое значение (≥ 0,1), что говорит о больших возможностях ООО «Зет» в проведении независимой финансовой политики.
Рассчитает коэффициент соотношения заемных и собственных средств (финансовой зависимости) ООО «Зет» на начало года:
К2 = (550 + 9198 – 0 – 0)/32152 = 0,30
На конец года:
К2 = (0+ 9079 – 0 - 0) / 33315 = 0,27
Фактическое значение коэффициента финансовой зависимости ООО «Зет» значительно меньше рекомендуемого значения этого показателя (0,67) и означает, что ООО «Зет» находится в незначительной зависимости от внешних финансовых источников.
На следующем этапе нужно провести анализ платежеспособности ООО «Зет».
Коэффициент текущей ликвидности (покрытия) ООО «Зет» на начало периода:
К 3 = (40125 – 275 – 0) / (9198– 0 – 0) = 4,33
На конец года:
К 3 = (15950 – 245 - 0) / (9079 – 0 - 0) = 1,73
Коэффициент текущей ликвидности ООО «Зет» и на начало, и на конец анализируемого периода соответствует нормативным (рекомендуемым) значениям, что говорит о способности предприятия выполнять все свои краткосрочные обязательства за счет всех текущих активов.
Коэффициент абсолютной ликвидности ООО «Зет» на начало анализируемого периода составляет:
К 4 = (18471 + 634) / (9198 – 0 – 0) = 2,08
На конец периода данный показатель составляет:
К 4 = (0 + 688) / (9079 – 0 - 0) = 0,075
Таким образом, анализируя данные показатели, можно отметить, что в конце 2005 года предприятие ООО «Зет» характеризуется снижением платежеспособности.
Далее нужно провести анализ результативности финансово-хозяйственной деятельности ООО «Зет» (табл. 18). Информационной базой для анализа является отчет о прибылях и убытках организации, который представлен в приложении к данной работе.
Таблица 18 - Анализ результативности финансово-хозяйственной деятельности
| Наименование показателей | За аналогичный период прошлого года, в тыс. руб. | За отчетный период текущего года, в тыс. руб. | Отклонения (+/-), тыс. руб. | Удельный вес, % к выручке |
Отклонения (+/-), % |
|
| За прошедший год | За отчетный год | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Выручка (нетто) от продажи товаров (продукции, работ, услуг) | 88446 | 81897 | -6549 | 100 | 100 | - |
| Себестоимость проданных товаров (продукции, работ, услуг) | 56206 | 53941 | -2265 | 63,54 | 65,86 | 2,32 |
| Валовая прибыль | 32240 | 27956 | -4284 | 36,45 | 34,13 | -2,31 |
| Коммерческие расходы | 19175 | 24742 | 5567 | 19,42 | 30,21 | +10,79 |
| Прибыль (убыток) от продаж | 13065 | 3214 | -9851 | 14,77 | 3,92 | -10,85 |
| Прочие доходы и расходы | 301 | 708 | +407 | 0,34 | 0,86 | +0,52 |
| Прибыль (убыток) до налогообложения | 12778 | 2506 | -10272 | 14,45 | 3,06 | -11,39 |
| Текущий налог на прибыль | 771 | 1353 | 582 | 0,87 | 1,65 | 0,78 |
| Чистая прибыль (убыток) отчетного периода | 12007 | 1153 | -10854 | 13,57 | 1,41 | -12,16 |
Из табл. 18 видно, что в отчетном году по сравнению с предыдущим годом произошло значительное снижение прибыли предприятия. Одним из факторов, повлиявшим на снижение прибыли являлось увеличение коммерческих расходов на 29,03 %. Это может быть вызвано, например, проведением рекламной кампании ООО «Зет».
Рассчитаем рентабельность продаж ООО «Зет».
На начало периода:
К 5 = 32240/88446 = 0,36
На конец периода:
К5 = 27956/81897 = 0,34
Значение данного показателя можно назвать достаточным (для розничной торговли рентабельность продаж должна быть не менее 0,15).
Рассчитаем рентабельность всех активов ООО «Зет» по балансовой стоимости.
На начало периода К 6 = 32240/41910 = 0,77
На конец периода К 6 = 27956/42394 = 0,66
Значение данного показателя можно считать нормальным (на практике значение данного показателя редко превышает 0,5).
Рентабельность собственного капитала ООО «Зет» на начало периода составляет:
К 7 = 12007 / 32162 = 0,37
На конец периода:
К 7 = 1153/33315 = 0,035
Значение данного показателя в конце года несколько ниже рекомендуемого значения, установленного не ниже 0,05, что говорит о недостаточно эффективном использовании собственного капитала ООО «Зет».
Далее рассчитаем показатели, характеризующие эффективность использования имущества ООО «Зет».
Оборачиваемость дебиторской задолженности ООО «Зет» периода равна:
К 8 = (2118 +1663/2)*360/81897 = 8,31
Рекомендуемое значение данного показателя установлено в размере до 90 дней. Оборачиваемость дебиторской задолженности ООО «Зет» можно назвать достаточно быстрой.
Рассчитаем оборачиваемость кредиторской задолженности ООО «Зет».
К 9 = ((9198+4379)/2)*360/81897 = 29,84
Можно отметить, что оборачиваемость дебиторской задолженности ООО «Зет» меньше, чем оборачиваемость кредиторской задолженности предприятия, что является одним из условий нормального функционирования предприятия.
Рассчитаем оборачиваемость запасов ООО «Зет»:
К 10 = (18902+13599)/2 – (49+14)/2*360/53941 = 108,66
Проведем оценку рассчитанных показателей кредитоспособности (табл. 19).
Таблица 19 – Оценка показателей кредитоспособности ООО «Зет»
| Коэффициент | Оценка показателей в баллах | |
| Начало года | Конец года | |
| 1 | 2 | 3 |
| К0 | 20 | 5 |
| К1 | 20 | 20 |
| К2 | 20 | 20 |
| КЗ | 20 | 20 |
| К4 | 20 | 5 |
| К5 | 20 | 20 |
| К6 | 20 | 20 |
| К7 | 20 | 0 |
| К8 | 20 | |
| К9 | 10 | |
| К10 | 0 | |
| Итого | 190 | 140 |
К полученной сумме баллов добавляются баллы по оценке размера чистых активов.
Рассчитанная величина чистых активов на начало периода составляет 32162 тыс. руб., на конец периода – 33315 тыс. руб. Обе величины превышают величину уставного капитала ООО «Зет». Поэтому к полученным суммам баллов нужно прибавить еще по пять баллов на начало и на конец периода.
Таким образом, сумма баллов при оценке кредитоспособности ООО «Зет» составляет на начало периода: 195, на конец периода – 145 баллов.
Как видно из табл. 19, в конце года снижается устойчивость финансового положения ООО «Зет», снижается платежеспособность, рентабельность собственного капитала предприятия. Также можно отметить высокую оборачиваемость запасов. Следовательно, финансовое состояние ООО «Зет» нельзя характеризовать как абсолютно устойчивое и стабильное.
К вышеуказанным показателям финансового состояния добавляются следующие качественные показатели, учитываемые при формировании рейтинговой оценки (табл. 20):
Таблица 20 - Оценка финансового состояния заемщика
| Показатель | Наименование | Балл |
| 1 | 2 | 3 |
| А1 |
Кредитная история Положительная Отрицательная. |
5 |
| А2 |
Наличие иных обязательств (либо как заемщика, либо как поручителя, либо как залогодателя) в том числе по кредитам, предоставленным другими банками: Имеются. Отсутствуют |
1 |
| A3 |
Среднемесячный кредитовый оборот по всем расчетным счетам заемщика покрывает остаток задолженности по кредиту в размере: более 100%. от80до 100% от 50 до 80% менее 50% |
5 |
| А4 |
Срок деятельности заемщика: Менее 1 года От 1-го до 3 лет. Более 3 лет |
5 |
| А5 |
Наличие сильных конкурентных позиций на рынке, либо (одно из указанных): Раскрученная торговая марка; Участие в официальных рейтингах; Наличие зарубежных инвестиций в бизнесе; Конкурентоспособные цены на предлагаемую продукцию (для торговых организаций) |
- |
| А6 | Наличие постоянной обширной сети контрагентов-дебиторов (не менее 50 контрагентов) | - |
| А7 |
Наличие положительной динамики роста за 3 отчетные даты: Выручки и прибыли Размера чистых активов |
- |
| А8 | Наличие отрицательного финансового результата: за последний отчетный период (разовый убыток) не связанный с сезонностью, предусмотренной планом развития заемщика (бизнес-планом). | - |
| А9 | Наличие просроченной дебиторской/кредиторской задолженности (более 25% от валюты баланса). | - |
| А10 | Наличие отрицательной величины чистых активов либо существенное сокращение (более 30%) чистых активов за отчетный квартал (не предусмотренное планом развития заемщика) | - |
| All |
Является ли кредитная сделка крупной для заемщика (в случае если заемщик и залогодатель одно и тоже лицо, то с учетом суммы предлагаемого обеспечения): да. нет |
1 |
| Итого баллов | 17 |
Исходя из полученного количества баллов в сумме 17, финансовое положение заемщика характеризуется как плохое.
Выдача кредита заемщику ООО «Зет» целесообразна, однако банку необходимо формировать резервы на возможные потери по ссудам, что будет рассмотрено в следующей главе.
3.2 Формирование резерва на возможные потери на основе анализа бухгалтерской отчетности ООО «Зет»
Для обоснования формирование резерва на возможные потери на основе анализа бухгалтерской отчетности ООО «Зет» вначале необходимо определить тип ссуды, выдаваемой банком потенциальному ссудозаемщику.
Анализ предоставленной информации об ООО «Зет» позволяет сделать следующие выводы, что организация характеризуется:
1) достаточно высокой ликвидностью, что объясняется адекватной инвестиционной политикой предприятия и рациональным управлением структурой источников финансирования;
2) абсолютной финансовой устойчивостью в начале отчетного периода и неустойчивым финансовым положением в конце отчетного периода;
3) снижением платежеспособности на конец отчетного периода;
4) достаточным уровнем рентабельности для сферы деятельности ООО «Зет»;
5) снижением рентабельности собственного капитала в конце отчетного периода;
6) достаточно быстрой оборачиваемостью дебиторской и кредиторской задолженности;
7) недостаточно быстрой оборачиваемостью запасов.
Возможным вариантом оптимизации может являться сокращение объема создаваемых запасов.
Комплексный анализ производственной и финансово-хозяйственной деятельности заемщика и иные сведения о нем свидетельствуют об отсутствии прямых угроз текущему финансовому положению при наличии в деятельности заемщика негативных явлений (тенденций), которые в обозримой перспективе (год или менее) могут привести к появлению финансовых трудностей, если заемщиком не будут приняты меры, позволяющие улучшить ситуацию. К таким негативным тенденциям можно отнести следующее:
1) внеоборотные активы растут быстрее оборотных, что говорит о крайне низкой эффективности управления активами;
2) на конец отчетного периода ООО «Зет» имеет недостаток оборотных средств, а также недостаток собственных и долгосрочных источников финансирования запасов.
Положения ЦБ РФ от 26.03.04 г. № 254-П «О порядке формирования кредитными организациями резервов на возможные потери по ссудам, по ссудной и приравненной к ней задолженности» ссуду, выдаваемую банком ООО «Зет» можно классифицировать как ссуду II категории качества II группы риска (нестандартная ссуда). Данная ссуда характеризуется умеренным кредитным риском (вероятностью финансовых потерь вследствие неисполнения либо ненадлежащего исполнения заемщиком обязательств по ссуде обусловливает ее обесценение в размере от одного до 20 процентов).
Таким образом, сумма резерв на возможные потери по ссудам, формируемая банком должна составлять от 1 до 20% от ссуды, предоставляемой ООО «Зет».
Например, банк предоставляет ссуду ООО «Зет» в размере 1 000 000 рублей сроком на 1 год. Тогда сумма сформированного резерва должна составлять от 10000 до 200000 рублей.
| Параметры кредитов | |
| Сумма | от 5 000 руб. до 6 000 000 руб. |
| Срок | до 36 месяцев |
| Процентная ставка | от 16% годовых |
| Обеспечение | Автотранспорт, торговое и производственное оборудование, товары в обороте, личное имущество, недвижимость и прочее имущество. (Залогодателем может выступать как Заемщик, так и третьи физические или юридические лица) |
| Погашение кредита | Равными долями ежемесячно (проценты с выплаченной доли кредита не взимаются) |
ЗАКЛЮЧЕНИЕ
Итак, в работе определено понятие кредита. Кредит представляет собой совокупность экономических отношений, которые возникают между кредитором и заемщиком при передаче ссудного капитала на принципах платности, возвратности, срочности, обеспеченности, целевого характера и дифференцированного подхода. Под системой кредитования понимают три основополагающих составляющие: объекты кредита, обеспечение кредита; субъекты кредитования. В зависимости от того, кто является заемщиком, к формам кредита обычно относятся:
1) государственная форма кредита, когда государство предоставляет кредит на конкретный срок и на определенных условиях;
2) хозяйственная (коммерческая) форма кредита, когда в кредитные отношения вступают поставщик, разрешающий отсрочку платежей, и покупатель, выписывающий вексель как обязательство заплатить за полученный товар через определенный период; в современном хозяйстве предприятия предоставляют друг другу не только товарный, но и, главным образом, денежный кредит;
3) гражданская (личная) форма кредита, когда непосредственным участниками кредитной сделки являются физические лица;
4) международная форма кредита, когда одним из участников кредитных отношений выступает зарубежный субъект.
Помимо данных форм кредита, вносящих в организацию кредитных отношений свои заметные особенности, в их классификации выделяется банковский кредит – как основная форма современного кредита.
Субъектом кредитования с позиции классического банковского дела являются юридические либо физические лица, дееспособные и имеющие материальные или иные гарантии совершать экономические, в том числе кредитные сделки.
В работе рассмотрены кредитные риски и способы их минимизации.
Со структурой и качеством кредитного портфеля связаны основные риски, которым подвергается банк в процессе операционной деятельности. Среди них центральное место занимает кредитный риск (или риск непогашения заемщиком основного долга и процентов по кредиту в соответствии со сроками и условиями кредитного договора). Кредитный риск не является "чистым" внутренним риском кредитора, поскольку напрямую связан с рисками, которые принимают на себя и несут его контрагенты. Поэтому управление этим риском (минимизация) предполагает анализ всей совокупности рисков заемщиков.
В работе рассмотрено обеспечение возвратности кредитов. Возврат кредита - это операция, противоположная выдаче кредита, перемещение кредитных ресурсов от заемщика к кредитору на принципах возвратности, срочности, платности.
Вместе с тем возврат кредита – достаточно сложный, а подчас и весьма продолжительный процесс, который нуждается в особом механизме обеспечения, включающего:
1) порядок погашения конкретной ссуды за счет выручки (дохода);
2) юридическое закрепление ее порядка погашения в кредитном договоре; в) использование разнообразных форм обеспечения полноты и своевременности обратного движения ссуженной стоимости. В зависимости от источников погашения кредитов указанный механизм может иметь разные формы.
Под формами обеспечения возвратности кредита следует понимать конкретный источник погашения имеющегося долга, юридическое оформление права кредитора на его использование, организацию контроля банка за достаточностью и приемлемостью данного источника.
Источники возврата ссуд подразделяются на первичные и вторичные.
Первичным источником является доход заемщика, то есть для юридических лиц – в наличной и безналичной формах, а для физических лиц - это заработная плата или другие поступления. Вторичными источниками считаются выручка от реализации заложенного имущества, перечисление средств поручителем, гарантом или страховой организацией. Обеспечение возвратности кредита должно иметь законодательную базу.
В работе уделено большое внимание рассмотрению особенностей финансового состояния корпоративных клиентов банка.
Целью финансового анализа заемщиков является получение определенного числа основных (наиболее информативных) показателей, дающих объективную картину финансового положения организации и позволяющих вынести профессиональное суждение об оценке кредитного риска по выданной ссуде.
В работе приводится методика, разработанная на основе методик анализа кредитоспособности заемщика, применяемых в деятельности АКБ «Ланта-Банк».
Анализ финансовой отчетности проводится поэтапно в следующей последовательности: проведение предварительного обзора финансово-экономического положения организации на основе анализа, проведение горизонтального анализа заключающегося в выявлении тенденций изменения статей баланса и на основании этот вычисления темпов их роста (прироста), проведение анализа показателей финансовой устойчивости, характеризующих эффективность формирования и использования денежных ресурсов, необходимых для нормальной производственно-коммерческой деятельности; проведение анализа показателей платежеспособности и ликвидности, характеризующих способность организации своевременно рассчитываться по своим финансовым обязательствам; проведение анализа результативности финансово-хозяйственной деятельности, включающего в себя анализ прибыли, рентабельности и эффективности текущей деятельности (деловой активности).
В работе определен порядок формирования кредитными организациями резервов на возможные потери по ссудам. Резерв формируется кредитной организацией при обесценении ссуды (ссуд), то есть при потере ссудой стоимости вследствие неисполнения либо ненадлежащего исполнения заемщиком обязательств по ссуде перед кредитной организацией в соответствии с условиями договора либо существования реальной угрозы такого неисполнения.
В целях определения размера расчетного резерва в связи с действием факторов кредитного риска ссуды классифицируются на основании профессионального суждения в одну из пяти категорий качества.
В работе также проведен анализ финансового состояния корпоративного клиента банка – заемщика на примере конкретной организации ООО «Зет». Проведение анализа показало, что финансовое состояние предприятие можно классифицировать как среднее и банк обязан формировать резерв на потери по ссудам в размере от 1 до 20%.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Федеральный закон № 395–I «О банках и банковской деятельности» от 02.12.1990г ((в ред. Федеральных законов от 21.07.2005 N 106-ФЗ)
Федеральный закон № 86–ФЗ «О центральном банке