Современные способы кредитования заемщиков
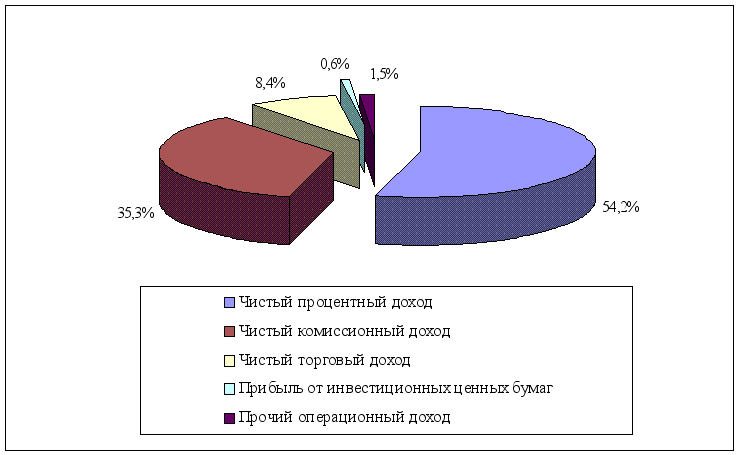
Рис.15 Доли прибыли банков Украины за первое полугодие 2003 года.
Доходы морского транспортного банка за период с 1.01.2003 года по 1.07.2003 года составили – 33 043 тыс. грн., при этом доходы процентам составили – 17 575 тыс. грн. или 53,2%.
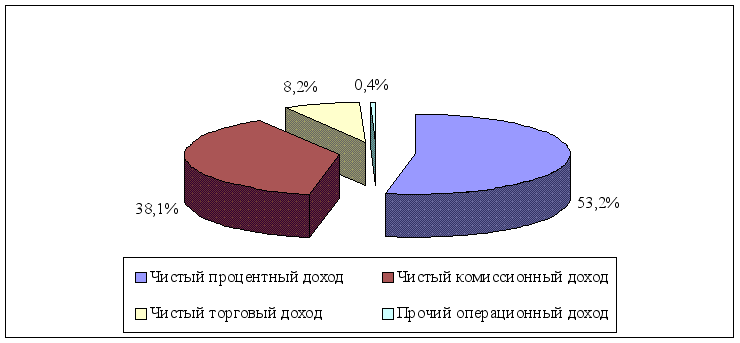
Рис.16 Доли прибыли морского транспортного банка за первое полугодие 2003 года.
Примечание: данные взяты из журнала “Вісник НБУ”, сентябрь 2003 года
(стр. 24-27;36-39).
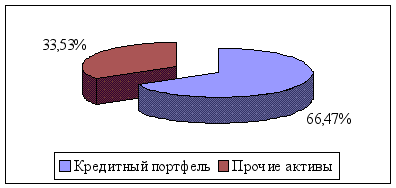
Рис.17 Доля кредитного портфеля банков Украины по состоянию на 1.07.2002 года.
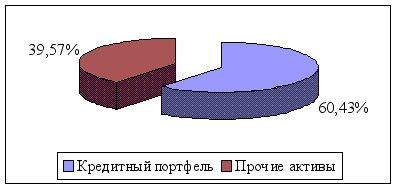
Рис.18 Доля кредитного портфеля банков Украины по состоянию на 1.07.2003 года.
Заключение.
Предоставление кредитов – это главная экономическая функция банков. Но эта функция также связана с риском, поскольку действия как внешних (экономические условия в стране), так и внутренних факторов (ошибки в руководстве) могут принести значительный убыток банку.
Кредит – это перераспределительная категория, и используется он как инструмент перераспределения уже существующих благ и ценностей, то есть, чтобы кредит выполнял свои функции в современных условиях и оказывал содействие перераспределению капитала с целью развития производства необходимо, прежде всего, сделать действующими отечественные предприятия.
Сектор кредитования был первым сектором, который быстро вырос в Украине в условиях инфляции и отсутствия конкурентоспособности. В 1991-1993 годах банки активно предоставляли кредиты, но, из-за своей неопытности, мало беспокоились об обеспечении предоставленных кредитов. Банк прекращал операции лишь тогда, когда долги признавались безнадежными. Проблема безнадежных долгов обострялась из-за несовершенного законодательства о залоге имущества.
Допускалась практика предоставления кредитов и совсем без обеспечения, а также кредитов под страхование или гарантию без надлежащей проверки уставных документов и финансового состояния фирм-гарантов.
Все это привело к резкому возрастанию безнадежных кредитов в “кредитных портфелях” банков, многие из них оказались на границе банкротства.
Кредитование прибыльный вид деятельности, но достаточно рискованный, особенно в нестабильной экономике. Для того чтобы перераспределительная функция кредита действовала более эффективно необходимо: снизить нормы обязательного резервирования; НБУ проводить политику “дешевых денег”, а именно, уменьшить учетную ставку НБУ, вследствие чего кредиты, предоставляемые банками, станут более дешевыми, а, следовательно, более доступными. Что же касается микрокредитования, то в нашей стране это направление кредитования только начинает набирать обороты, и чтобы оно и дальше развивалось необходимо, опять же, сделать кредиты более дешевыми и улучшить уровень благосостояния общества.
Кредитование – это область деятельности, которая существует по своим жестким законам и принципам. Принципы кредитования являются неотъемлемой частью кредита. Во-первых, они отличают кредит как экономическую категорию от других экономических категорий, а во-вторых, имеют чисто практическое значение, так как банки, реализуя эти принципы в своей кредитной деятельности, достигают две основные цели: получение прибыли и минимизация риска убыточности кредитных операций.
Тезис о том, что любые органы хозяйственной деятельности или граждане могут получить кредит в банке, не имеет практического применения. При принятии решения о том, предоставлять или не предоставлять кредит заемщику, банк принимает во внимание большое количество факторов, среди которых: порядочность и честность клиента, состояние его здоровья, платежеспособность, наличие определенной квалификации и так далее. То есть кредит может получить только тот клиент банка, который имеет реальные предпосылки к его возврату и возможность уплатить за его пользование проценты!
Студент IV курса, коммерческого факультета, 48 группы
А.Н. Ворона
“ 12 ” декабря 2003 года.
Список использованной литературы.
Банківський менеджмент / О.В. Васюренко /, Київ, “Академія” 2001 рік.
Вісник НБУ, вересень 2001 року (таблиці: структура активів банків України, доходи і витрати у розрізі банків України).
Вісник НБУ, вересень 2002 року (таблиці: структура активів банків України, доходи і витрати у розрізі банків України).
Вісник НБУ, вересень 2003 року (таблиці: структура активів банків України, доходи і витрати у розрізі банків України).
Гроші та кредит, Київ, “Либідь” 1992 рік.
Операції комерційних банків, Львів, “ЛБІ НБУ” 2003 рік.
Банковское дело / под ред. Лаврушина О.И. / Москва, “Финансы и статистика“ 2000 год.
Банковское дело / под ред. Колесникова В.И., Кроливецкой Л.П. / Москва, “Финансы и статистика” 1996г.
Банковское дело / под ред. Бабичевой Ю.А. / Москва, “Экономика” 1993г.
Банковское и кредитное дело / Гамидов Г.М. / Москва, ЮНИТИ “Банки и биржи” 1994г.
Закон Украины “О банках и банковской деятельности” от 7.12.2000 года.
Лизинговые, факторинговые, форфейтинговые операции банков / Абалкин Л.И., Аболихина Г.Л., Адибеков М.Г./ Москва, “ДеКА” 1995г.