Управление банковскими рисками
где Сik – ковариация между изменениями курсов отдельных финансовых инструментов.
Из-за высоких входных требований модель Марковитца нашла применение на практике лишь в единичных случаях при управлении очень большими портфелями. Ученик Марковитца, Уильям Шарп предложил, поэтому, важное упрощение, которое хотя и является несколько менее точным, однако довольствуется менее четкими входными данными. Индексная модель Шарпа интересна не только своей практической простотой, но также и потому, что она является следующим шагом на пути к ядру современной теории рынка капитала «Capital Asset Pricing Model» (СРАМ).
Исходным пунктом индексной модели Шарпа было соображение о том, что колебание доходности финансовых инструментов (или портфеля) может быть разложено на две составляющие. Большая часть этого колебания зависит от общего движения рынка (изменения рыночной доходности) и является результатом народнохозяйственного, политического, конъюнктурного и прочего развития. Этот риск, исходящий от влияющих факторов, бел им обозначен как систематический риск. Количественным выражением этой составляющей риска является так называемый бета-фактор. Другая часть колебаний вызвана типичным для современного способа производства: качеством управления, набором инструментов, технологиями и т.д. Эта составляющая риска обозначается как несистематический риск, а ее количественное выражение есть так называемый альфа-фактор.
Поскольку рыночная доходность в общем неизвестна, вместо него выходят на широко покрывающий текущее состояние рынка индекс. Широкое применение индексной модели на практике объяснено тем, что оба фактора данного финансового инструмента оцениваются за определенный период времени в прошлом и становятся инструментом прогнозирования, причем недостаточное количество прогнозирования выявленных альфа-факторов приносит с собой определенные трудности.
Иначе с надежностью бета-фактора; он интерпретируется как степень чувствительности, которая показывает, на сколько доходность рассматриваемого финансового инструмента при заданных или ожидаемых изменениях изменит ожидаемое соответствующее значение индекса доходности. Бета-фактор играет в современном анализе центральную роль, он позволяет прямо оценить систематический риск, присущий финансовому инструменту.
Принимая во внимание затраты на информацию, а также поиск данных, вызванный применением индексной модели, интересно узнать, какой эффект снижения риска получатся при простом, более или менее случайном построении портфеля. Очевидно то, что по идее индексной модели несистематический риск может быть полностью устранен, если участник рынка держит портфель, если все инструменты портфеля находятся в той пропорции, что и в индексе.
Однако портфели такого рода реализуются лишь при очень большом объеме. Как высока в малом портфеле доля систематического или несистематического риска фактически, зависит от текущего состояния рынка с одной стороны, и числа содержащихся финансовых инструментов с другой. Чем больше инструментов произвольно включено, тем меньше систематический риск. Правда становится очевидным то, что вклад дополнительного финансового инструмента в снижение риска портфеля с увеличением объема портфеля сильно уменьшается.
В дальнейшем развитии идеи теоретики, конечно, обратятся к позитивному анализу модели Portfolio Selection и она станет носить характер гипотезы о фактическом поведении участника рынка; из вопроса, что случится если все участники поведут себя так, как задано в нормативной модели, развивается новая теория равновесия рынков капитала.
В целом любые модели инвестиционного портфеля являются открытыми системами и соответственно могут дополняться и корректироваться при изменениях условий на финансовом рынке. Получение математической оценки состояния портфеля на различных этапах инвестирования при учете влияния различных факторов делает возможным непрерывно управлять структурой портфеля на каждом этапе принятия решения, т.е. по сути, управлять рисками.
В современной экономической литературе вопросам подбора и использования инструментов анализа текущей конъюнктуры финансового рынка уделено большое внимание, однако, индивидуальность потребностей каждого инвестора диктует индивидуальный же подход при решении данной проблемы. Ставя перед собой задачу разработки системы инструментов, позволяющих принимать быстрые решения при краткосрочном размещении временно свободных денежных средств коммерческого банка на российском рынке акций, делаю акцент на оценке общего состояния рынка, выборе компании – эмитента, и выборе времени осуществления операции. Проблема формирования портфеля из-за своей обширности выходит из области моего исследования.
Глава 2. Практика оценки и управления
банковскими рисками на примере РВФБ
Затянувшийся финансовый кризис заставил руководство банков, работающих на биржевом сегменте финансового рынка, прибегнуть к антикризисному управлению. Самое очевидное – сокращение расходных статей – сделано всеми. Более дальновидные активно расширяют спектр оказываемых услуг, ищут пути выхода к новым рынкам, финансовым продуктам и инструментам. Менее взыскательными стали требования к доходности и более взвешенными – к надежности. Делая свой выбор, профессиональные участники биржевого рынка, прежде всего, оценивают риски, существующие у того или иного организатора торгов при проведении операций с ценными бумагами, иностранной валютой и производными финансовыми инструментами и расчетов по заключаемым сделкам. На ЗАО «Ростовская валютно-фондовая биржа» (РВФБ) эти риски для участников торгов максимально снижены. Это была исходная позиция при разработке всей нормативной документации по организации торгов, в частности в правилах проведения торгов иностранными валютами на РВФБ (Приложение 2) и правилах приема в члены и ассоциированные члены Валютной секции РВФБ (Приложение 3). Биржевой рынок на примере РВФБ, представляет собой рынок с максимально сниженными рисками. Следует отметить, что биржа дает возможность профессиональным участникам и их клиентам работать одновременно на нескольких сегментах рынка, например, на спот-рынке и срочном рынке, что является очень привлекательным фактором.
Ростовская валютно-фондовая биржа (РВФБ) – организатор торговли иностранной валютой в Северо-Кавказском регионе, уполномоченная биржа Банка России на организованном рынке ценных бумаг.
РВФБ выполняет функции представителя Московской межбанковской валютной биржи (ММВБ) в Северо-Кавказском регионе и предоставляет возможность финансовым институтам проводить операции в основных сегментах финансового рынка – валютном и фондовом
РВФБ обеспечивает участие в торгах государственными, субфедеральными и корпоративными ценными бумагами, котируемыми в общероссийской торгово-депозитарной системе, созданной на базе Московской межбанковской валютной биржи и региональных валютных и валютно-фондовых бирж (Санкт-Петербурга, Новосибирска, Ростова-на-Дону, Екатеринбурга, Владивостока, Нижнего Новгорода, Самары).
Система электронных межрегиональных биржевых торгов функционирует в режиме реального времени, охватывая основные центры сосредоточения финансовых ресурсов и концентрации банковских учреждений. Представители банков и инвестиционных компаний Северного Кавказа могут работать на едином общероссийском рынке ценных бумаг, находясь в равных технических, правовых и организационных условиях со всеми другими участниками.
На РВФБ действует торгово-депозитарный комплекс (ТДК) нового поколения, позволяющий вводить в торговую систему разнообразные финансовые инструменты, обслуживать множество счетов дилеров и инвесторов; отлаженная система расчетов, не допускающая сбоев; апробированная методика подключения удаленных рабочих мест. Заложенная же в основу комплекса схема юридических отношений доказала свою высокую надежность, гибкость и приспособляемость к изменяющимся условиям, а также полное соответствие российскому законодательству.РВФБ является единственным финансовым институтом на Северном Кавказе, при посредстве которого коммерческие банки региона могут взаимодействовать в области купли-продажи иностранной валюты с ЦБ РФ. В настоящее время членами Валютной секции РВФБ являются более 30 банков Ростовской области, Краснодарского края, Волгоградской области, Республики Калмыкия, а также ряд московских банков.
2.1. Система управления рисками на валютном рынке РВФБ
Действующая на РВФБ система управления рисками обеспечена следующими механизмами:
жесткие критерии и требования к финансовому состоянию участников валютного рынка;
установление лимитов нетто-операций для участников торгов по долларам США в зависимости от размера их собственных средств;
соблюдение принципа «поставка против платежа» по всем иностранным валютам;
введение интервалов колебания курсов на текущих торгах от курса, зафиксированного на предыдущих торгах;
наличие фонда покрытия операционных рисков и иных убытков, возникающих в связи с совершением операций на торгах в СЭЛТ по доллару США, оформленного путем внесения взносов участниками торгов в размере 20000 долл. США. Между банком и ММВБ, как организатором торговли в СЭЛТ, заключается договор о покрытии возможных операционных рисков и убытков, возникающих в связи с совершением операций на торгах ММВБ по доллару США (Приложение 1), на основе которого происходит формирование фонда.
СЭЛТ – электронная торговая система, в рамках которой осуществляются валютные торги, обеспечивается ввод заявок, заключение сделок по множественным курсам, отображение текущей информации на рабочих местах участников торгов и формирование итоговых отчетных документов.
На ММВБ СЭЛТ функционирует с июня 1997 года. Подключение демонстрационного рабочего места СЭЛТ на РВФБ состоялось в октябре.
СЭЛТ объединяет главные преимущества отдельных механизмов валютного рынка (межбанковского, биржевого и брокерского) и устраняет наиболее актуальные для банков технологические проблемы заключения и исполнения сделок с иностранными валютами.
Принцип работы СЭЛТ: рабочее место трейдера, оборудованное персональным компьютером, позволяет выставлять заявки на покупку либо продажу необходимого инструмента с указанием курса, объема лота, срока расчетов. На основе совокупности выставленных заявок формируются таблицы котировок, которые доступны всем пользователям СЭЛТ. Заявки могут удовлетворяться как полностью, так и частично.
СЭЛТ обладает рядом существенных преимуществ:
ликвидность рынка за счет неограниченного числа участников торгов и широкого диапазона котировок,
прозрачность рынка и равные условия для всех участников
использование института маркет-мейкеров и минимизация рисков резких курсовых колебаний
автоматический режим заключения и регистрация сделок
многоуровневая система гарантий исполнения сделок
Благодаря СЭЛТ круг участников валютных торгов может быть значительно расширен за счет привлечения мелких и средних региональных банков, вынужденных в настоящее время торговать на невыгодных для себя условиях депонирования и залогов. Работа в СЭЛТ значительно снижает их издержки на обслуживание конверсионных операций и увеличивает число потенциальных партнеров. СЭЛТ предоставляет возможность мелким банкам заключать сделки с иностранной валютой при отсутствии кредитных линий.
Перспективы электронной лотовой торговли не ограничиваются только российским рынком. Установление электронных терминалов в мировых центрах валютной торговли и решение вопроса о допуске нерезидентов к торговле валютой делают реальной перспективу интеграции российского валютного рынка в мировую систему торговли.
Для снижения риска потерь при проведении торговых операций с валютой на Ростовской валютно-фондовой бирже коммерческими банками – членами Валютной секции РВФБ разработана система лимитов, регулирующих деятельность валютных брокеров на биржевом валютном рынке:
лимит объема сделок: он устанавливается конкретному брокеру и зависит от того, как банк планирует размещать свои активы. Данный показатель позволяет ограничить риск в размере зафиксированного объема.
ограничение в перечне инструментов торговли: для каждого брокера формируется индивидуальный список торгуемых инструментов, на пример, только доллар и марка или рубль и доллар и т.д., что позволяет диверсифицировать риск между брокерами.
ограничение по прибыли или убытку: для каждого дилера устанавливаются определенные границы коридора, в пределах которого могут совершаться сделки. При достижении предельного размера прибыли или убытка брокер должен прекращать операции, даже несмотря на положительные тенденции на рынке.
В перспективе планируется усовершенствовать применяемые технологии, систему расчетов и управления валютными рисками, что откроет перед валютным рынком новые возможности:
введение «электронного» фиксинга по торгам «иностранная валюта – иностранная валюта» в дополнение к традиционному – «российский рубль – иностранная валюта»;
проведение торгов «иностранная валюта – иностранная валюта» в системе СЭЛТ по множественным курсам;
установление торговых терминалов СЭЛТ на региональных торговых площадках и, возможно, у зарубежных участников торгов;
расширение круга участников торгов за счет региональных банков и банков других государств (нерезидентов);
Реализация этих возможностей даст серьезный стимул развитию межрегиональной валютной торговли, а также валютных торгов в рамках СНГ.
Система управления рисками на фондовом рынке
Большая часть торговли акциями российских компаний осуществляется сейчас на двух основных площадках – в Российской торговой системе и на ММВБ.
Российская торговая система (РТС) была создана в 1995 году (Профессиональной ассоциацией участников фондового рынка ПАУФОР), позднее объединившейся с региональными ассоциациями в Национальную ассоциацию участников фондового рынка НАУФОР). В ассоциацию в начале октября 1997 года входило 646 компаний, работающих на рынке, из них 496 компаний имели право на торговлю в РТС.
С технической точки зрения РТС представляет собой электронную систему, в которой члены НАУФОР могут выставлять в течение торгового дня котировки на покупку и продажу акций, входящих в список РТС. Котировки, выставляемые дилерами, являются твердыми, что означает обязательство приобрести или продать данное количество акций по данной цене.
Исполнение участниками торгов обязательств по своим котировкам гарантируется их членством в НАУФОРе. В случае если участник НАУФОР откажется от своих обязательств по выставленным котировкам или по сделке, заключенной с другим участником НАУФОР, он может быть исключен из ассоциации.
На начало 1998 г. котировки в основной системе РТС выставлялись по 103 привилегированным и обыкновенным акциям. Кроме того, в начале 1997г. была создана РТС-2, в которую входят еще 187 акций, активность торгов которыми гораздо ниже.
Торговля акциями на Московской межбанковской валютной бирже (ММВБ) началась в марте 1997 года, и объемы ее осенью того же года составили 10- 15% от объемов РТС. В конце октября на ММВБ торговались 9 так называемых котировочных акций (обыкновенные и привилегированные акции ЕЭС, ЛУКойла, Норильского Никеля, Ростелекома и обыкновенные акции Мосэнерго) и 19 "внесписочных", менее ликвидных акций.
Участники торгов выставляют в электронной системе ММВБ котировки на покупку и продажу, причем цены по котировочным акциям могут выставлять только маркет – мейкеры по этим акциям. Одновременно компании и банки, которые выступают маркет – мейкерами по данным акциям принимают обязательство держать спрэд (разницу) между котировками покупки и продажи на уровне не больше 7%. В отличии от РТС, на ММВБ каждый участник торгов видит только цены и объемы заявок, и не знает, с кем он заключает сделку. Гарантией осуществления сделки является стопроцентное предварительное депонирование денежных средств и ценных бумаг на бирже.
Торги акциями на российских биржах (помимо ММВБ) составляют достаточно незначительный процент от общего объема торговли акциями. Исключение составляет только достаточно значительный объем торгов на Московской фондовой бирже акциями Газпрома, которые в соответствии в Указом Президента могут торговаться только на четырех фондовых биржах в России. В основном на других биржах осуществляется торговля фьючерсными контрактами на курс отдельных акций или какой-либо индекс.
Управление рисками, возникающими при проведении операций с ценными бумагами, осуществляется в основном с помощью аналитического метода. Статистические оценки не приемлются участниками торгов по следующим причинам:
при данном методе игнорируется фактор политических изменений,
технический анализ позволяет делать более долгосрочные прогнозы,
портфельный подход не используется по причине высокой корреляции торгуемых ценных бумаг (это в основном «голубые фишки», государственные ценные бумаги),
фундаментальный анализ не используется по причине неразвитости реального сектора экономики и т.д.
На протяжении всего рабочего дня на отдельном мониторе в Торговом зале биржи графически отражается ход торгов. С помощью информационного продукта Аналитическое Место участника торгов появляется возможность в отслеживании тенденции изменения ситуации на рынке и дилер может правильно спланировать свое поведение на нем, при этом важнейшим фактором является уровень профессионализма участника торгов. Компьютерная система торговли финансовыми инструментами состоит из Торговой Системы и Рабочих Мест участников торгов:
Торговая система обеспечивает процесс проведения торговой сессии.
Рабочие Место обеспечивает интерфейс между дилерами и Торговой Системой (позволяет участвовать в торгах, наблюдать за ходом торгов и т. д.).
Аналитическое Место является аналитическим приложением к Рабочему Месту участника торгов.
Аналитическое Место позволяет дилерам наблюдать за ходом торговой сессии через набор динамически изменяющихся диаграмм – статистик (Приложение 4,5).
Представление информации о торговой сессии в графическом виде помогает более полно и правильно оценивать текущую ситуацию на рынке ценных бумаг, обнаружить тенденции и закономерности в процессах изменения рыночных показателей.
В программе реализована функция сохранения данных о торговой сессии. Сохранив данные, дилер получает возможность проанализировать их в любое удобное время.
Просмотр всех видов данных и построение анализов базируется на концепции фиксации 6 параметров торгов за интервал времени. В течение каждого интервала (его величина выбирается заранее) фиксируются цены:
открытия,
максимальная,
минимальная,
закрытия
и объемы совершенных сделок в финансовых инструментах и в деньгах.
В случае работы с долговременным анализом в качестве интервала времени используются дни, недели или месяцы
С помощью Аналитического Места реализованы следующие виды аналитических характеристик:
Volumes: настоящий анализ представляет собой объем заключенных сделок в финансовых инструментах в течение каждого тика. Значения откладываются на вторичной оси.
Values: настоящий анализ представляет собой объем заключенных сделок в деньгах в течение каждого тика. Значения откладываются на вторичной оси.
Momentum: настоящий анализ представляет собой изменения какой-либо величины тика (параметризуется, например Close) относительно N отстоящих назад тиков (параметризуется).
MOM(i)=Close(i)-Close(i-N)
Значения откладываются на вторичной оси.
Simple moving average: настоящий анализ представляет собой среднее значение какой-либо характеристики тика (параметризуется, например Close) за последние N тиков (параметризуется).
Close j
SMA(Close, N)n = N
Значения откладываются на первичной оси (цена).
Modified exponential moving average Modified exponential moving average – MEMA
настоящий анализ вычисляется по следующей формуле:
MEMA (Close)n = SMA(Close, N)n
MEMA (Close)i = (1-1/N) * MEMA (Close)i-1 + (1/N) * Closei
где Close – характеристики тика (параметризуется), а N – период (параметризуется).
Значения откладываются на первичной оси (цена).
Relative Strength Index: настоящий анализ вычисляется по следующим формулам:
vi=Closei
ui=max(vi-vi-1,0)
di=max(vi-1-vi,0)
If MEMA(ui,N)= MEMA(di,N)=0
RSIi=50else
RSIi=100*MEMA(ui,N)/(MEMA(ui,N)+MEMA(di,N))
где Close – характеристики тика (параметризуется), а N – период (параметризуется).
Значения откладываются на вторичной оси.
Для успешного использования возможностей технического анализа исторических данных о торгах, реализована подсистема хранения истории – локальная база данных.
Локальная база данных состоит из трех основных таблицы данных:
Финансовые инструменты – список финансовых инструментов, данные о которых доступны в менеджере архивных данных, с некоторым количеством свойств. (Ключ записи – наименование финансового инструмента).
Результаты торгов – информация о результатах торгов для финансовых инструментов по датам торгов. (Ключ записи – наименование финансового инструмента + дата торгов).
История торгов – информация о ценах (открытия, максимальная, минимальная, закрытия) и объемах совершенных сделок в финансовых инструментах и в деньгах для финансовых инструментов по времени и датам торгов, а также величине временного интервала для фиксации вышеперечисленных величин (далее величина тика). (Ключ записи – наименование финансового инструмента + дата и время торгов + величина тика).
Вторая и третья таблицы являются зависимыми от первой. Например, в случае удаления из первой таблицы записи о каком-либо финансовом инструменте, удаляются также все записи об этом финансовом инструменте из второй и третьей таблиц.
Возможно 2 пути периодического (ежедневного) пополнения локальной базы данных:
Используя команду Экспорт в БД.
Используя приложение – Менеджер архивных данных.
Менеджер архивных данных является отдельным приложением Microsoft Windows. Он представляет пользователю полный набор стандартных возможностей управления базами данных: добавление, коррекцию, удаление, поиск, фильтрацию, сортировку данных.
Используемые формулы:
Простая доходность к погашению:
Простая доходность с учетом налоговых льгот:
N – C 365 1___
P = C * T * 100 * 1 – T ax
где N – номинал ценной бумаги,
С – цена, по которой рассчитывается доходность,
T – срок до погашения данной ценной бумаги (в днях),
Tax – коэффициент Центрального Банка, определяющий величину налоговых льгот.
Для бумаг типа ОФЗ расчет простой доходности производится по следующей формуле:
P = ((N+ K/1-Tax)/(C+A/1-Tax) – 1) * 365/T * 100
где N – номинал ценной бумаги,
С – цена, по которой рассчитывается доходность,
T – срок до очередной выплаты купона (в днях),
K – величина купона,
A – величина эккрюда (накопленного дохода),
Tax – коэффициент Центрального Банка, определяющий величину налоговых льгот.
Эффективная доходность к погашению:
P = ((N/C)365/t –1) * 100
где N – номинал ценной бумаги,
С – цена, по которой рассчитывается доходность,
T – срок до погашения данной ценной бумаги (в днях).
Индикатор рыночного портфеля:
I = (Pi *Ni * Vi) / (Ti * Vi)
где n – количество ценных бумаг, по которым производится расчет индикатора рынок, либо его часть),
Pi – простая доходность для i-той бумаги,
Ti – срок до погашения для i-той бумаги (в днях)
Vi – весовой коэффициент для i-той бумаги.
Кумулятивная кривая:
Кумулятивная кривая отражает изменение цены последней сделки, учитывая ее объем и строится в соответствии со следующей формулой:
K = (Cj-1 – C) * Vj
где it – сделка с номером i произошедшая в момент времени t,K(it) – значение кумулятивной кривой в момент времени t (в момент совершения сделки i),
Cj – цена в сделки с номером j,
Cj-1- цена в сделки с номером j-1 (предыдущей сделки),
Vj – объем сделки с номером j.
Сбалансированный объем:
Сбалансированный объемом строится по следующим правилам:
- если сделка по данному инструменту – первая, то значение равно объему этой сделки;
- если сделка не первая, то при повышении цены на инструмент объем прибавляется к предыдущему значению, при понижении – вычитается из него;
- если сделка не первая, и цена на инструмент не изменилась, то анализируется предыдущее изменение цены на инструмент. При этом при повышении цены на инструмент на предыдущем шаге объем текущей сделки прибавляется к предыдущему значению, при понижении – вычитается из него.
Выявление долгосрочных тенденций происходит по средствам использования информационного продукта «MetaStork» , позволяющий формировать инвестиционный портфель в зависимости от состояния рынка по средствам оценки основных рыночных индикаторов (Приложение 6,7,8,9).
Оценив перспективы роста фондового рынка в целом и остановив свой выбор на рынке акций как сфере приложения временно свободных денежных средств, необходимо определиться с выбором компании. Даже при незначительном периоде инвестирования важно выбрать компанию-эмитента с достаточно хорошим потенциалом роста. Чтобы получить представление о стоимости акции в перспективе обычно проводится исследование финансовых показателей компании, а также перспектив ее роста, т.е. проводится фундаментальный анализ. С точки зрения фундаментального анализа инвестор с покупкой акций приобретает часть будущей прибыли компании – если компания будет процветать, и приносить доход, рыночная стоимость акций и размер дивидендов (в идеале) будут расти, а соответственно будет расти доля собственности инвестора.
Рыночные коэффициенты, рассчитываемые на основе простой линейной регрессионной модели, определяющей зависимость темпов роста курса акций от относительного изменения индекса.
коэффициент
 (=
отношение
коэффициента
ковариации
между темпами
роста курса
акции и темпами
роста рынка
к дисперсии
относительного
изменения
рынка) определяет
влияние динамики
рынка на динамику
конкретной
ценной бумаги,
при
>0
реакция данной
акции аналогична
реакции рынка,
при
<0
– обратно,
>1
означает что
котировки на
акции изменяются
более высокими
темпами, чем
рынок в общем,
<1
– наоборот.
коэффициент
 (=
темп роста
курса акции
минус коэффициент
,
умноженный
на темп роста
рынка в целом)
характеризует
соотношение
темпов роста
рынка и темпов
роста курса
данной акции,
если
акции отдельного
эмитента >0,
значит темпы
роста ее курса
выше, чем в среднем
по рынку, т.е.
она «переоценена»
в настоящий
момент, если
<0,
значит ниже
и соответственно
«недооценена».
коэффициент
 (=
(коэффициент
корреляции
между относительными
изменениями
рынка, в общем,
и котировок
акции)^0,5) характеризует
степень независимости
динамики курса
акции по отношению
к общей тенденции
рынка, чем ближе
к 0, тем более
независимым
является поведение
акции.
В совокупности все три коэффициента, рассчитанные для акций интересующих эмитентов, позволяют сравнить их привлекательность.
При различных стадиях рынка (растущий, падающий) для достижения наилучшего эффекта можно пользоваться следующими комбинациями коэффициентов:
Таблица 2.1.
| на покупку | на продажу | |
| падающий рынок |
|
|
| растущий рынок |
|
|
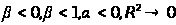
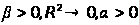
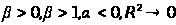
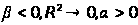
Пример фундаментального анализа акций ОАО «Ростелеком»:
Ростелеком является предприятием-монополистом, предоставляющим услуги междугородней и международной связи. Через Ростелеком проходит около 95 % междугороднего и около 85 % международного входящего и исходящего объема времени телефонных звонков, проходящих через Россию. Ростелекому принадлежит национальная сеть, однако компания не имеет собственных местных абонентских линий, в отношения между Ростелекомом и абонентами в качестве посредующего звена выступают местные компании связи.
Объем продаж Ростелекома стабильно рос на протяжении последних лет (рост с 1994 по 1997 гг. составил соответственно 120 ,103,5 ,112 %) и имеет предпосылки к дальнейшему росту. Наибольшее влияние на доходы компании будет оказывать объем предоставляемых услуг. Объем телефонных переговоров имеет значительный потенциал роста в ближайшие годы, связанный с общим подъемом экономики, повышением деловой активности и ростом доходов населения. Уровень телефонизации России значительно отстает от развитых стран, существует запас спроса на услуги телекоммуникационных компаний.
Существенное уменьшение доли рынка, принадлежащей Ростелекому маловероятно. Компания концентрирует усилия на расширении собственной телефонной сети (за период с 1993 по 1996 г. компания инвестировала более 1 млрд. долл. в модернизацию сети), пересматривает тарифную политику в сторону повышения доступности услуг. Создание альтернативных сетей междугородней связи представляется маловероятным из-за значительных затрат. Компании конкуренты в сфере международной связи сконцентрированы в Москве, Ростелеком имеет долю в некоторых из них.
Компании считается одной из ведущих в отрасли по открытости и компетентности руководства, обладает аудированной по международным стандартам финансовой отчетностью за последние три года.
Анализ показал, что значительный рост курсовой стоимости обыкновенных акций Ростелекома, исходя из фундаментальных показателей компании, маловероятен, значительно большее значение на ценообразование будет влиять текущая конъюнктура рынка.
Оценка влияния динамики рынка:
Допустим, что перед нами стоит выбор – покупать обыкновенные акции Лукойла, ЕЭС России или Ростелекома. Данные, представленные в таблице, показывают следующий результат:
Таблица 2.2.
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |