Расчеты пластиковыми картами
Фактором роста наличных платежей также является большое количество операций, совершаемых населением в многочисленных мелких розничных магазинах, где наличность является единственным инструментом расчетов. Кроме того, значительная часть товаров в настоящее время реализуется на вещевых, смешанных и продовольственных рынках. Так, в 2006г. доля продаж на вещевых, смешанных и продовольственных рынках составила около 20% общего объема оборота розничной торговли.
Склонность к покупкам на рынках объясняется относительно невысоким уровнем доходов населения. Так, в 2006 г. более половины российских граждан имели менее 8 тыс. руб. месячного среднедушевого дохода.
Росту наличных денег в обращении способствует также развитие сети банкоматов, которые в любое время обеспечивают клиентов необходимой наличностью, отсюда – система банкоматов постоянно нуждается в достаточном количестве наличных денег, чтобы она могла функционировать бесперебойно.
За 2006г. количество банкоматов в стране увеличилось на 56,9% и на 1 января 2007г. составило 68 973 единицы. Развитию сети банкоматов способствовал, в свою очередь, широкомасштабный выпуск банковских карт в рамках так называемых «зарплатных» проектов.
В данном случае вид карты и банк определяется административным путем, т. е. конечный потребитель – держатель карты – не принимает участия в выборе продукта. Более того, не все держатели «зарплатных» карт знают, какой универсальный инструмент у них в руках и что они могут использовать его при оплате товаров и услуг. В то же время благодаря средствам массовой информации наши граждане хорошо осведомлены, как мошенники могут обнулить карточные счета.
Банк России проводит постоянную работу по расширению применения электронных средств платежа. В международной практике, помимо банковских карт, развиваются и другие средства безналичных платежей. В настоящее время все чаще используются «электронные кошельки», наиболее простые варианты которых имеются и в России (в том числе телефонные карты и карты для проезда в метро).
По данным Банка России, на начало 2008г. на территории Российской Федерации действовало 1189 кредитных организаций, из них 723 организации (более 60%) осуществляли эмиссию и/или эквайринг платежных карт. Всего на за I квартал 2008г. было выпущено 1071800 млн. банковских карт, из них более 90% – дебетовые. Отдельно следует выделить тот факт, что подавляющая часть всех платежных карт в России (около 90%) выпускается в рамках «зарплатных» проектов (см. рис. 4).
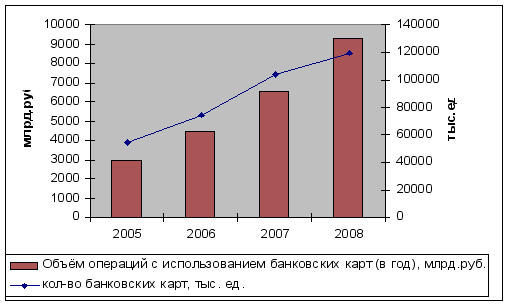
Рис. 4 - Количество банковских карт и объем операций с их использованием1
Несмотря на достаточно высокие темпы прироста количества банковских карт и объема операций, совершаемых с использованием платежных карт (в 2008 г. они составили 15,2 и 41,6 % соответственно).
В заключение хотелось бы отметить, что наличное денежное обращение остается важнейшей составной частью экономики страны и основой социальной стабильности. Увеличение наличного денежного оборота носит объективный характер и зависит от динамики основных макроэкономических показателей: ВВП, денежных доходов населения, оборота розничной торговли, индекса потребительских цен, обменного курса; а также связано с изменением Банком России методов регулирования количества наличных денег в обращении. В условиях развития информационных технологий возможности для расширения безналичных расчетов в сфере личного потребления имеются. Однако внедрение электронных средств платежа для оплаты товаров и услуг происходит постепенно, исходя из потребностей хозяйствующих субъектов. Таким образом, как свидетельствует анализ, наличные деньги в обозримом будущем сохранят свое доминирующее положение при расчетах населения за товары и услуги.
Вхождение России в сферу карточных технологий пришлось на начало 90-х гг., и сегодня рынок пластиковых карт является одним из самых динамичных направлений банковской деятельности. Если раньше наиболее популярным для населения способом вложения средств было хранение накоплений на вкладных счетах, то в последние годы вследствие снижения уровня доходов у большинства вкладчиков банковские продукты, направленные на привлечение средств физических лиц, стали менее востребованными. Теперь клиенты, разместив средства на банковских счетах, хотят иметь возможность получить их в любой момент, и пластиковые карточки предоставляют им эту возможность.
Платежная система представляет собой ассоциацию банков и компаний, работающих по общим правилам использования карточек. Основу платежной системы составляет совокупность нормативных, договорных, финансовых и информационно-технических средств, а также решений участников, которые регламентируют свои взаимоотношения относительно порядка использования карточек. В платежной системе существуют несколько статусов членства: полное, частичное и т.д.
Все карточки, которые принадлежат к одной платежной системе имеют признаки, позволяющие идентифицировать их принадлежность к этой платежной системе.
К современным платежным системам относятся VISA International, MasterCard International, American Express, Diners Club International, JCB International, которые значительно отличаются как по числу банков-участников, так и по количеству эмитированных платежных карточек. VISA International на настоящий момент является самой крупной международной платежной системой, как по количеству карточек, так и по оборотам.
Международная платежная система построена по принципу ассоциации финансовых организаций из различных стран. Организационный принцип - бездоходная корпорация, зарегистрированная в США, в штате Делавар. Члены ассоциации одновременно являются ее совладельцами: более 19 тысяч членов - крупнейших мировых финансовых организаций. Управляющий орган - Совет Директоров, выбираемый из числа наиболее активных членов (в зависимости от объема операций и числа выпущенных карточек) и утверждающий президента.
Система “Золотая корона” в настоящее время является крупнейшей в России мультиэмитентной межрегиональной системой безналичных расчетов по банковским пластиковым карточкам.
«Золотая Корона» - национальная платежная система, предоставляющая весь спектр услуг в области наличных и безналичных платежей.
Система объединяет 220 банков в 75 регионах России, в странах ближнего и дальнего зарубежья, а также торгово-сервисные предприятия. Среди клиентов Системы – ведущие региональные банки ("УРСА Банк", "Челябинвестбанк", "Далькомбанк", "Уралсиб-Югбанк", филиал Инвестсбербанка "ОПСБ", "Татфондбанк", "Конверсбанк-Москва" и др.), ведущие российские торговые сети ("Детский мир", "Топ-Книга", "Незабудка" и многие другие).
В настоящее время "Золотая Корона" включает следующие основные сервисы:
Банковские карты (дебетые, кредитные, оптовые, бензиновые, корпоративные карты);
Карты водителя;
Транспортные карты;
Социальные карты;
Денежные переводы;
Прием платежей и гашение кредитов наличными и по картам (в кассах, банкоматах, киосках);
Карты лояльности торговых предприятий (бонусные, подарочные, дисконтные, предоплаченные и другие);
SMS+Интернет-банк.
На 01.07.2007 в платежной системе "Золотая Корона":
Эмитировано карт 4 944 230 штук, из которых 82,2% -микропроцессорные карты и 17,8% - магнитные;
Оорот за 6 месяцев 2007 года составил 117,2 млрд. рублей. Прирост оборота по сравнению с аналогичным периодом 2006 года составил более 37%;
35% - доля безналичных операций в торгово-сервисной сети, лучший показатель среди всех платежных систем на российском рынке.
На основе технологий системы "Золотая Корона" предусмотрена реализация всех видов кредитов: овердрафт, потребительский (разовый) кредит, кредитная линия (в том числе возобновляемая). В настоящее время эмитировано более 1 млн. кредитных карт "Золотая Корона".
По состоянию на 01.01.2008 года в системе «Золотая Корона»:1
Общее количество эмитированных карт в рамках всей продуктовой линейки составило 8 515 648 штук. Общий прирост эмиссии по сравнению с 2006 годом составил 71%;
Совершено 245,9 млн. операций, что на 104% больше, чем в 2006 году;
Общий оборот в Системе превысил 283 млрд. руб., а прирост данного показателя за отчетный период составил 40%;
35% операций по банковским картам «Золотая Корона» совершается держателями карт в торгово-сервисной сети для оплаты товаров и услуг;
Количество финансовых операций, совершаемое с использованием мобильного телефона, составило 948 000 транзакций, что значительно превышает показатели 2006 года;
С использованием транспортных карт для оплаты проезда за отчетный период совершено более 119 млн. поездок, прирост по данному показателю составил 170%;
Жители 10 регионов России используют карты «Золотая Корона» для получения мер адресной социальной поддержки;
Инфраструктура «Золотой Короны» насчитывает свыше 18 000 устройств (банкоматы, терминалы и пр.);
9000 пунктов 160 банков насчитывает инфраструктура сервиса «Золотая Корона-Денежные переводы»;
400 торговых сетей России развивают программы лояльности на основе технологий «Золотой Короны»;
7 городов России объединены единой коалиционной бонусной программой «Золотой Бонус»;
«Связной–Клуб» - бонусная программа лояльности федеральной розничной сети «Связной» запущена в 2007 году на базе технологии «Золотая Корона» и охватывает все регионы России, в которых работают центры мобильной связи «Связной».
В течение 2007 года, помимо успешной деятельности, нацеленной на развитие каждого отдельного продукта, входящего в состав сервисной линейки Платежной Системы, велась активная работа по технологической, юридической и маркетинговой интеграции сервисов. Именно интеграция в широком понимании становится ключевой идеей, определяющей развитие системы «Золотая Корона» в 2008 году.
Стратегия «Золотой Короны» направлена на создание интегрированной технологии, обеспечивающей банку единую точку контакта с клиентом по всем необходимым финансовым продуктам и сервисам, ключом к которым является пластиковая карта – дебетовая, кредитная, «зарплатная». Банк получает удобный инструмент, позволяющий иметь интегрированную информацию по каждому клиенту, анализировать финансовое и общее потребительское поведение и делать адресные предложения, а также выстраивать эффективную коммуникацию с использованием каналов дистанционного обслуживания.
Приоритетной задачей для Системы остается развитие направления, связанного с транспортными и социальными картами. Сегодня отработана уникальная методика быстрого запуска транспортной системы в регионе, что позволяет ставить задачи значительной региональной экспансии.
Магистральным направлением развития становится также реализация комплексных финансовых программ банков и торговых сетей, благодаря которым банковские услуги станут по-настоящему розничными (массовыми).
Одним из важнейших условий коммерческого успеха является выбор клиентуры, ориентированный на привлечение самых широких слоев населения России. Клиентами “Золотой короны” являются, в первую очередь, россияне, в большинстве своем не обладающие высокими доходами.
Таблица 1. Преимущества и недостатки платежных систем
| Наименование системы | Преимущества | Недостатки |
| Золотая корона |
Безопасность системы; Работа торговой сети в режиме off-line; Рзвитая торгово-сервисная сеть в НСО; 3 новосибирских банка-эмитента; Единые условия обналичивания; Возможность накопления. |
1. Необходимость записывать в банке содержимое счета на карточку 2. Ограниченное использование карточки в других регионах России 3. Невозможно использовать за границей высокая стоимость открытия картсчета 4. Обязательное резервирование |
| Union Card |
Развитая торговосервисная сеть в НСО Получение информации о счете в режиме on-line через региональный процессинговый центр Скидки при покупке товаров Высокая доходность по остаткам на картсчете; отсутствие лимитов снятия |
1.Высокий неснижаемый остаток 2.Необходима дополнительная авторизация 3.Ограниченное использование за границей |
|
STB - Card/Cirrus/Maestro VISA/Elektron |
Международная Получение двух мультивалютных карточек на один счет Низкая стоимость открытия рублевого картсчета Наличие фото на карточке Отсутствие неснижаемого остатка низкие тарифы за безналичные расчеты |
1.Слабо развитая торгово-сервисная сеть в Свердловской области 2.Лимит на получение средств через банкомат 3.Получение информации о счете в режиме on-line через московский процессинговый центр |
Как видно из проведенного сравнительного анализа в Таблице 1, каждая система обладает определенными достоинствами и недостатками, поэтому клиенты могут выбирать платежные карточные системы по функциям, которые их устраивают.
Таким образом, на основании проведенного в данной главе исследования теоретических аспектов пластиковых карт, можно сделать вывод о том, что пластиковая карточка – обобщающее понятие для документа различных видов расчетных систем. В зависимости от вида используемых счетов и механизма расчетов карточки подразделяются на дебетовые и кредитовые. Наиболее широко используются кредитные карты международных кредитно-финансовых групп: Visa, MasterCard, американских Америкен-экспресс, также известны кредитные карты EuroCard. Основными видами карточек являются: банковские кредитные карточки, карточки туризма развлечений и отдыха, частные платежные карточки предприятий торговли и услуг, карточки для банковских автоматов, дебетовые карточки частных сетей, чековая гарантийная карточка. Наибольшей популярностью среди пользователей пластиковых карт в Российской Федерации пользуются международные пластиковые карты ViSa (40%) и Europay (25%), которые принимаются по всему миру в более чем 120 странах мира. Все расчеты по операциям с использованием банковских карт, совершаемые на территории Российской Федерации осуществляются только в валюте Российской Федерации – рублях на основании заключенного договора между банком и контрагентом (физическое или юридическое лицо).
От исследования теоретических основ рынка пластиковых карт перейдём к практическому изучению и анализу данного рынка.
2. ОЦЕНКА ИСПОЛЬЗОВАНИЯ ПЛАСТИКОВЫХ КАРТ
2.1 Анализ рынка пластиковых карт в России
В условиях развития мирохозяйственных связей происходит процесс интеграции экономик отдельных государств и развития платежных систем, в частности, в направлении развития безналичных форм расчетов, которые, в свою очередь, нашли широкое применение в современном мире. Одним из инструментов безналичных расчетов является пластиковая карта. В большинстве экономически развитых стран пластиковая карта является неотъемлемым атрибутом сферы торговли и услуг. Проведение операций с помощью платежных карт показывает степень интегрированности банковской системы и общества. Достаточно сказать, что безналичная оплата товаров и услуг в промышленно развитых странах достигает 90% в структуре всех денежных операций.
В настоящее время пластиковый бизнес - это более 1,3 млрд. выпушенных карт. Ежегодный мировой оборот превышает 3 трлн. долл. Платежные карты принимаются более чем 20 млн. торгово-сервисных предприятий. Около полумиллиона банковских отделений, предоставляющих услуги, проводят операции с платежными картами, а число банкоматов превысило 700 тыс. Наряду с локальными (национальными) системами всё более широкое развитие получают международные системы расчетов с использованием платежных карт. Основная часть мирового рынка пластиковых карт контролируется двумя крупнейшими компаниями - Visa International и MasterCard International. Если разделить весь мировой рынок пластиковых карт на сферы влияния основных игроков - платежных систем, то получится следующая картина: на платежную систему Visa приходится около 57%, на Europay/MasterCard примерно 26%, на American Express - порядка 13%, и на другие (включая DinersClub и JCB) - 4%.
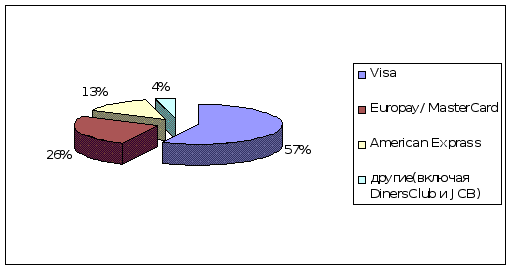
Рис.5 - Доля основных эмитентов пластиковых карт на мировом рынке
Что же касается Российского рынка пластиковых карт, то на конец 2001 года общее число эмитированных банковских карт в России составило 10,5 млн. карт, в 2002 году - количество выпущенных карт увеличилось до 15,5 млн., а в 2003 - до 21 млн. По состоянию на начало 2004 года, в России эмитировано почти 24 млн. карт, на 01.01.05 – 36,2 млн. карт, на 01.01.06 - 54,7 млн. По данным на 1 января 2008 г., российские банки эмитировали 103 496 582 карточки. Это на 28,7 млн. карточек, или на 38,4%, больше, чем на 1 января 2007 г. Темпы роста эмиссии остаются исключительно высокими.
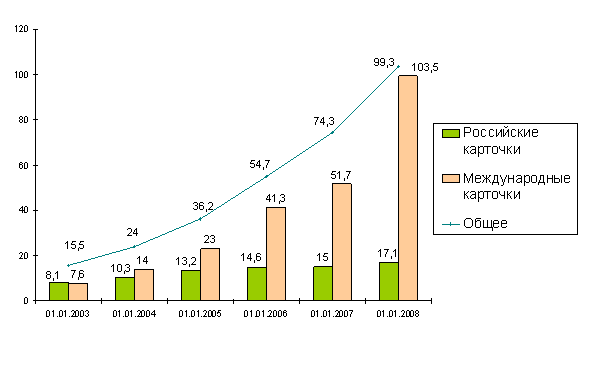
Рис.6 - Количество эмитированных карточек, млн.1
К концу 2007г. уровень рыночного проникновения достиг 73 карточек на 100 жителей. В 2006г. этот показатель равнялся 53 карточкам на 100 россиян. Следует отметить, что в 2007г. впервые за всю историю существования карточного рынка в России общее количество находящихся в обращении банковских карточек превысило численность трудоспособного населения, которая, по данным Федеральной службы государственной статистики в начале 2007г. составляла 81 млн. 150 тыс. человек.
Наиболее крупным эмиссионным центром остается Москва и Московская область. Банки этого региона эмитировали в 2007г. 48 591 272 карточки. Это составляет 46,9% всей эмиссии в стране. На втором месте с огромным отставанием находится Санкт-Петербург - банки города выпустили в прошлом году 4 862 659 карточек. Почетное третье место заняли банки Свердловской области - 3 235 026 карточек.
Как следует из приведенных данных, концентрация эмиссии в стране остается исключительно высокой. На долю трех указанных регионов приходится 54,8% всех выпущенных карточек.
Три последних места по эмиссии из 78 регионов занимают банки Республики Ингушетия (13 543 карточек), Республики Алтай (19 382 карточек) и Чукотского автономного округа (22 748 карточек). Таким образом, все чукотские держатели карточек и на половину не заполнили бы стадион футбольного клуба «Челси» в Лондоне.
Вместе с тем в 2007г. в России набирала силу тенденция к географической диверсификации карточного бизнеса. По итогам года в 18 регионах страны банки эмитировали более 1 млн. карточек. Четверть российских держателей банковских пластиковых карточек по-прежнему проживают в Москве и Санкт- Петербурге. Однако нельзя не заметить, что развитие карточного бизнеса теперь происходит не только в крупнейших российских городах и сырьевых центрах, но и в остальных регионах страны.
Это отражает географический портрет держателя банковской карточки (рис. 7).
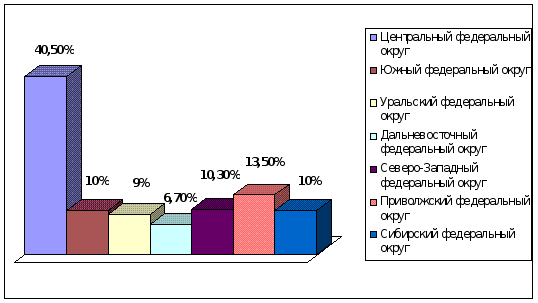
Рис. 7 – Распределение держателей банковских карточек по федеральным округам1
В структуре эмиссии по-прежнему подавляющую часть эмитированных карточек составляют продукты для физических лиц. В 2007г. для юридических лиц было выпущено всего 180 800 карточек, или 1,7% общей эмиссии.
Интересный факт, что соотношение международных и российских систем составляют соответственно 48% и 52%. Наибольшее количество выпущенных карт и объем операций с их использованием приходится на международные платежные системы Visa и Europay/MasterCard, что объясняется, прежде всего, развитой инфраструктурой, предназначенной для осуществления операций с использованием карт этих платежных систем как на территории России, так и за ее пределами. Наряду с этим в России действуют отечественные платежные системы: Золотая Корона, Union Card, ACOORD, STB Card и ряд других небольших систем.
Проанализировав эти данные, можно сделать вывод о том, что за период с 2001г. по 2008г. общая эмиссия банковских карточек в стране выросла с 10,5 до 103,5 млн. (рис. 6), т. е. почти в 10 раз!
В отчете Банка России от 3 июня 2008 г. структура эмиссии банковских карточек в России прокомментирована следующим образом: «Принимая во внимание значительный темп роста выпуска карточек (ежегодно около 140%), можно прогнозировать, что через один-два года на каждого жителя будет приходиться по одной карточке.
Среди держателей карточек подавляющее большинство составляют держатели расчетных (дебетовых) карточек. Их доля в общем количестве эмитированных карточек составляет 90,9%. При этом количество карточек, полученных держателями по собственной инициативе, по-прежнему незначительно, т. е. подавляющее большинство карточек - это карточки, выданные кредитными организациями в рамках «зарплатных» проектов.
Количество кредитных карточек, выданных, в том числе, в рамках реализации кредитными организациями программ потребительского кредитования, по сравнению с прошлым годом увеличилось на 58% и по состоянию на 1 января 2008 г. составило более 8,6% от общего количества банковских карточек. Возрастная категория держателей кредитных карточек - это население в возрасте от 25 до 44 лет. Эмиссия предоплаченных карточек составляет лишь 0,4%. Сегмент их использования ограничен оплатой мобильной связи, а также товаров и услуг, приобретаемых через Интернет.
Говоря о Российском рынке пластиковых карт нельзя не проанализировать держателей карт. В ходе исследования были проведены опросы среди держателей пластиковых карточек по России и отдельно по Москве. Объем выборки по России составил 1598 человек. [Опрос проводился по репрезентативной общероссийской выборке с учетом квот по полу и возрасту согласно территориальному районированию Госкомстата в 153 населенных пунктах в 46 областях, краях и республиках РФ. Статистическая погрешность исследования — не более 3,4%. В Москве было опрошено 500 человек, имеющих пластиковые карточки (опрос проводился по репрезентативной выборке с учетом квот по полу и возрасту согласно данным Госкомстата). Метод исследования телефонное и индивидуальное интервью (face-to-face). Статистическая погрешность не превышает 4,4%].
В ходе исследования были проведены опросы среди держателей пластиковых карточек по России и отдельно по Москве. Объем выборки по России составил 1598 человек, метод исследования — индивидуальное интервью (face-to-face). В Москве было опрошено 500 человек, имеющих пластиковые карточки (опрос проводился по репрезентативной выборке с учетом квот по полу и возрасту согласно данным Госкомстата).
По общероссийскому опросу выявилось, что 21,4% граждан пользуются всеми видами пластиковых карточек и 22,1% ими не пользуются, но планируют сделать это в ближайшем будущем, что составляет практически половину опрошенных. Доля мужчин и женщин одинакова. Наиболее активные держатели карточек (29%) — это люди в возрасте 45—59 лет. Все меньше идет ранжирование по образовательному цензу. Если раньше карточками пользовалась наиболее образованная часть населения, то сейчас ими на равных пользуются люди с высшим и со средним специальным образованием: примерно 37% — со средним и 35,2% — с незаконченным высшим и высшим образованием. Что касается материального положения опрошенных, то практически половина ответили, что на продукты и одежду хватает, но покупка вещей длительного пользования является для них проблемой. Уровень дохода держателей карточек по России выше 5 тыс. руб. Наиболее активно пластиковыми карточками пользуются в Центральном федеральном округе — порядка 41% населения и в наименьшей степени — в Дальневосточном федеральном округе — лишь 6,7% населения.
В Москве картина несколько иная: 51,8% участников опроса пользуются банковской пластиковой карточкой; 28,6% не пользуются, но предполагают это сделать. Интересно, что доля держателей мужчин и женщин также одинакова. К наиболее активным держателям (60,4%) относятся люди в возрасте от 18 до 35 лет. 57% пользователей имеют высшее образование. 57,2% опрошенных имеют ежемесячный доход от 10 до 30 тыс. руб. в месяц. В ходе опроса выяснилось, что 66,6% участников имеют только одну пластиковую карточку, 20% — две пластиковые карточки, остальные — три карточки и более. На вопрос, какой именно карточкой вы располагаете, ответы были таковы: зарплатной — 72,6% опрошенных, кредитными — 22,4% (рис.8).
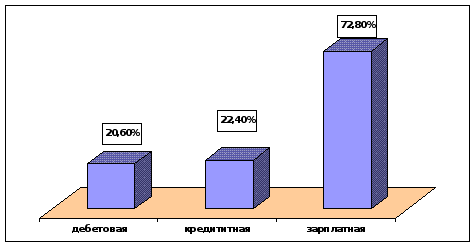
Рис.8 - Виды банковских пластиковых карточек (данные по г. Москва)1
Что касается платежных систем, то, согласно данным опроса, 65,9% его участников по Москве назвали своей карточкой — Visа, 21,3% — MasterCard, 13,2% — другие системы. При сравнении ответов российских и московских респондентов выяснилось следующее. 72,6% используют зарплатную карточку в Москве и 86,2% — в Российской Федерации. Кредитными карточками по Москве пользуются 22,4%, а по Российской Федерации — 17,9%. Полученные показатели не дают в сумме 100%, так как один держатель может располагать сразу несколькими карточками — и зарплатной, и кредит ной, и дебетовой (рис.9).
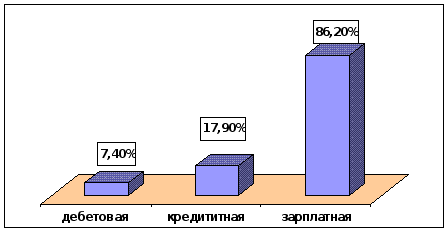
Рис.9. Виды банковских пластиковых карточек (данные по РФ)2
Что касается целевого использования пластиковых карточек, то очень низкий процент опрошенных — 12,4% — указали, что используют их для получения денег в кредит. В Москве 22,4% опрошенных сообщили, что имеют кредитные карточки, однако используют их для получения кредита только 12,4%. И такая проблема реально существует: банки тратят деньги на эмиссию пластиковых карточек, но при этом не все их клиенты используют свои карточки для получения кредитов. Наиболее востребованные услуги: 76% — для получения зарплаты и пенсии, 43% — для снятия наличных в банкомате (рис.10).
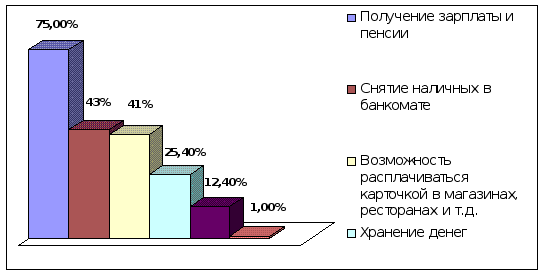
Рис.10 - Целевое использование карточек1
 На
вопрос, что вы
оплачиваете,
респонденты
ответили следующим
образом: 45,5% — не
делаю покупок,
38% — покупки
продуктов
питания, 23% — счета
в ресторанах
и кафе, 35% — покупку
одежды и мелкой
бытовой техники.
И 55% опрошенных
оплачивают
банковской
пластиковой
карточкой
покупки на
сумму свыше
15 тыс. руб. Среди
держателей
банковских
пластиковых
карточек, которые
не оплачивают
покупки карточкой,
преобладают
держатели
зарплатных
карточек —
77,7%.
Демографические характеристики владельцев кредитных карточек выглядят так: это в равной степени мужчины и женщины, 46,4% относятся к возрастной группе от 25 до 34 лет, большая часть — 58% — имеет высшее образование. Доход пользователей данного вида карточек — средний и выше среднего, эквивалентно примерно 15—20 тыс.руб на одного члена семьи. На вопрос «Удовлетворяет ли вас размер кредитного лимита?» владельцы кредитных банковских карточек ответили так: 51% полностью удовлетворены и 25% — удовлетворены частично. На вопросы «Был ли удовлетворен при обращении в банк ваш запрос по увеличению лимита? Пробовали ли вы увеличить кредитный лимит банковской пластиковой карточки?» 70% ответили, что не пробовали увеличить кредитный лимит, почти 10% обратились в банк, и банк удовлетворил их запрос полностью, 6,5% респондентов сказали, что банк удовлетворил их запрос частично. Держателям кредитных карточек также задали вопрос «Пользуетесь ли вы интернет-банкингом?». 20% опрошенных указали, что пользуются, 53% — не пользуются, и 20% ответили, что не знают, что это такое. Говоря о частоте использования банковских карточек, 34,7% отметили, что снимают с них наличные 2—3 раза в месяц, 23,8% делают это 1 раз в месяц. Отвечая по поводу способов внесения на счет, 50,6% участников опроса сказали, что никогда не вносят наличные на карточный счет, т.е. деньги поступают на зарплатную карточку, и 18,9% указали, что делают это наличными в отделениях банка. На вопрос, насколько удобно расположены банкоматы вашего банка, 58% ответили, что достаточно удобно, 21,3% указали, что удобно, но банкоматов маловато. При этом 71,7% всегда имеют при себе пластиковую банковскую карточку, а 16,7% берут ее с собой только при необходимости. В частности, из-за того, что она часто теряется, — данный факт отметила почти пятая часть опрошенных.
Таким образом, можно отметить, что на Российском рынке пластиковых карт происходят положительные изменения в структуре эмиссии и, в частности, рост доли карточек с кредитной функциональностью. Однако это не оказывает на структуру платежей того влияния, которое можно было бы ожидать. К сожалению, карточки часто выпускаются банками в рамках программ потребительского кредитования и, с точки зрения держателей, служат не более чем инструментом превращения полученного кредита в наличные деньги. Для банков же введение карточки в схему выдачи потребительского кредита часто играет еще одну важную роль, а именно служит вполне легальным способом подъема эффективной процентной ставки за счет комиссии за снятие наличных.
Исследуя российский рынок пластиковых карт нельзя не проанализировать количество операций совершаемых с использованием карточек.
Интересно отметить, что на рост доли безналичных операций должным образом не влияет существенной рост платежной инфраструктуры, составивший в 2007г. около 30% (см. рис. 11). Из общего количества кредитных организаций, осуществляющих обслуживание карточек, около 30% выдают только наличные деньги (не занимаются торговым эквайрингом), а 7% кредитных организаций выдают наличные деньги только своим клиентам». Торговый эквайринг действительно не является в России привлекательным видом банковского бизнеса. В значительной степени это следствие «эквайринговых войн», идущих в России с середины 1990-х годов. Поскольку главным оружием в них всегда выступал демпинг, наиболее важным их следствием стало сильное падение среднерыночного уровня торговых комиссий и снижение рентабельности торгового эквайринга как такового. Поэтому есть все основания полагать, что на практике доля банков, не занимающихся эквайрингом (хотя и имеющих соответствующие лицензии), существенно превышает официальные 30%. Насколько быстро рынку самому удастся справиться со сложившейся ситуацией, прогнозировать трудно. Однако уже вполне уместным кажется принятие стимулирующих мер законодательного характера.
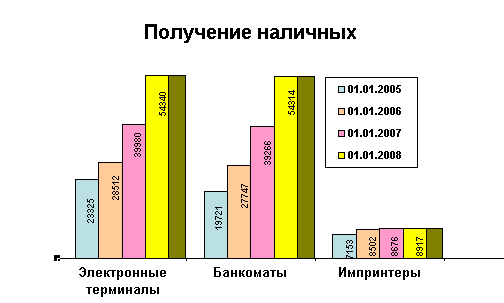
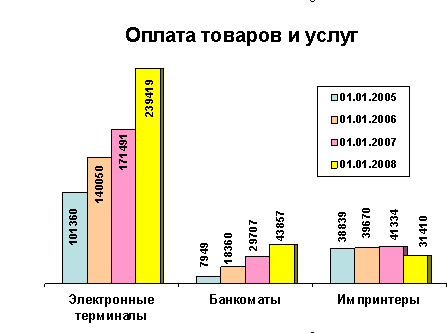
Рис. 11 – Динамика инфраструктуры, предназначенной для осуществления операций с использованием платежных карточек, ед.1
За период c 2001г. По 2006г. оборот по карточкам (без пересчета на темпы роста инфляции) увеличился с 416,1 млрд руб. до 4 433,7 млрд руб., или в 10,7раза (рис.12).
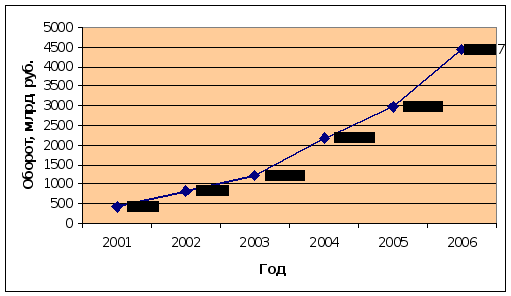
Рис. 12 - Суммарный оборот за год, млрд. руб.1
В 2007г. российские держатели совершили на территории страны и за рубежом 1641,09 млн. транзакций, или на 35,7% больше, чем в 2006г. Из этих данных следует, что в 2007г. характер развития российского карточного рынка относился к экстенсивному типу: темпы прироста эмиссии (38,4%) были выше темпов прироста транзакций. Экстенсивный характер развития бизнеса является свидетельством его