Совершенствование управления кредитными рисками коммерческого банка
АКБ "БТА-Казань" (ОАО) - один из крупнейших банков Республики Татарстан, универсальный финансовый институт, обслуживающий порядка 29000 клиентов. Стратегическим партнером и основным акционером банка является АО «Банк «ТуранАлем» (Казахстан), один их крупнейших международных банков и лидер по созданию банковской сети на территории стран СНГ.
Капитал «БТА-Казань» на 01.10.2007 г. составил 1 277 млн. руб., совокупный размер активов – 8 871 млн. руб. Балансовая прибыль банка составила 200 млн. рулей, увеличившись за месяц на 14,9%. Банк уверенно движется к своей цели - занять 5% банковского рынка РТ к 2010 г. 22
Под кредитным риском для банка понимается риск дефолта контрагента вследствие неспособности иили нежелания выполнить свои денежные обязательства. При этом дефолтом считается: невыполнение или несвоевременное выполнение контрагентом банка своих денежных обязательств; возникновение обстоятельств, с высокой вероятностью обуславливающих возможность невыполнения этих обязательств в будущем (например, появление информации о возбуждении процесса банкротства контрагента либо о невыполнении им своих обязательств перед другими кредиторами); реструктуризация обязательств контрагента перед банком с существенным для банка ухудшением условий погашения обязательств. Носителями кредитного риска являются кредитные продукты, т.е. продукты, по которым у контрагента банка возникает денежное обязательство перед банком, а у банка появляется денежное требование к контрагенту. Для оценки кредитного риска банк использует системы классификации дебиторов, контрагентов, эмитентов или проектов по уровню кредитного риска – кредитные рейтинги. Они применяются также для оценки текущей стоимости кредитного инструмента, расчета сумм вероятных потерь по портфелю кредитных инструментов, определения лимитов по операциям с кредитными инструментами.
Основные показатели, свидетельствующие о результатах финансово-хозяйственной деятельности «БТА-Казань», приведены в таблице 2.1.2.
Таблица 2.1.2 Основные показатели финансово-хозяйственной деятельности «БТА-Казань»
| Показатели | 01.01.05 (тыс.руб.) | 01.01.06 (тыс.руб.) | 01.01.07 (тыс.руб.) | Темп роста (%) |
| Чистая прибыль | 21370,3 | 27710,5 | 35240,2 | 127,2 |
| Доходы | 399907 | 466009 | 557358,9 | 119,6 |
| Расходы | 382797 | 438299 | 522118,7 | 119,1 |
| Валюта баланса | 3125025 | 3695033 | 4510404,4 | 122,07 |
| Активы-нетто | 3135125 | 3639885 | 4446410,3 | 122,16 |
| Работающие активы | 3103770,17 | 3179780,16 | 4101313,30 | 128,98 |
По данным таблицы 2.1.2 составим диаграмму, отображающую основные показатели финансово-хозяйственной деятельности исследуемого коммерческого банка.
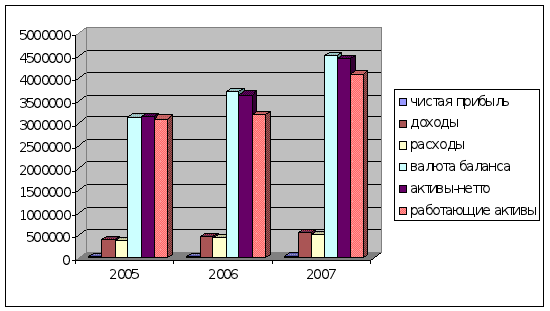
Рис. 2.1.1 Основные показатели финансово-хозяйственной деятельности «БТА-Казань»
Из таблицы 2.1.2 и рисунка 2.1.1 видно, что отделение стабильно наращивает такие объемные показатели как работающие активы, активы-нетто и валюты баланса, как за счет расширения масштабов бизнеса, так и за счет привлечения новых клиентов. При этом темпы роста доходов опережают темпы роста расходов и, как следствие, чистая прибыль на 1 января 2007 года составила 127,2% от прибыли аналогичного периода прошлого года.
Структура прибыли в динамике приведена в таблице 2.1.3.
Таблица 2.1.3 Структура прибыли в динамике
| Показатели | 01.01.06 (тыс.руб.) | 01.01.07 (тыс.руб.) | Отклонение (+/-) | Темп роста (%) |
| Процентные доходы | 276412,5 | 296697,2 | 20284,7 | 107,3 |
| Процентные расходы | 194572,5 | 200034,9 | 5462,4 | 102,8 |
| Процентная прибыль (процентная маржа) | 81840,0 | 966623 | 14822,3 | 118,1 |
| Непроцентные доходы | 31713,3 | 41327,2 | 9613,9 | 130,3 |
| Непроцентные расходы | 85842,8 | 102749,3 | 16906,5 | 119,7 |
| Непроцентная прибыль (непроцентная маржа) | -54129,5 | -61422,1 | -7292,6 | 113,5 |
| Чистая прибыль | 27710,5 | 35240,2 | 7529,7 | 127,2 |
Из таблицы 2.1.3. видно, что в сравнении с аналогичным периодом прошлого года процентная маржа выросла на 14822,3 тыс. рублей, вследствие того, что темпы роста процентных доходов (107,3%) опережали темпы роста процентных доходов (102,8%). Следует подчеркнуть, что прирост процентной маржи является основным фактором, способствующим росту прибыли. В то же время, непроцентная маржа, которая имеет отрицательное значение, составила -7292,6 тыс.руб., несмотря на то, что непроцентные доходы росли быстрее (130,3%), чем непроцентные расходы (119,7%). Совместное влияние этих двух показателей составило увеличение балансовой прибыли 7529,7 тыс.рублей.
Финансовое состояние характеризуется качественными показателями (см. таблицу 2.1.4).
Таблица 2.1.4 Качественные показатели финансового состояния (%)
| Наименование показателей | 01.01.05г. | 01.01.06г. | 01.01.07г. |
| 1.Коэфф.процентной маржи | 3,89 | 3,92 | 3,67 |
| 2.Коэфф.непроцентной маржи | 2,32 | 2,4 | 2,6 |
| 3. Нулевая маржа | 12,44 | 11,9 | 11,74 |
| 4.Внутр. стоимость банковских услуг | 3,18 | 3,27 | 2,96 |
| 5. Коэфф. эффективности использования привлеченных ресурсов | 90,51 | 91,3 | 91,45 |
| 6.Рентабельность работающих активов | 1,57 | 1,52 | 1,07 |
| 7. Доходность работающих активов | 12,55 | 12 | 11,34 |
| 8.Стоимость привлеченных ресурсов | 7,84 | 7,4 | 7,02 |
| 9.Спрос | 4,71 | 4,6 | 4,32 |
Как показывают данные таблицы 2.1.4., по сравнению с началом 2005 года в результате снижения доходов от внутрисменного перераспределения свободных ресурсов, к 2007 году уменьшились такие показатели, как доходность работающих активов, коэффициент процентной маржи, что является негативным фактором в деятельности отделения и причиной, способствующей уменьшению положительного результата.
Положительным моментом является снижение стоимости привлеченных ресурсов, коэффициента непроцентной маржи, а также увеличения коэффициента эффективного использования привлеченных ресурсов.
2.2 Порядок формирования кредитного портфеля коммерческого банка
Кредитные ресурсы коммерческого банка – это часть собственного капитала и привлеченных средств, в денежной форме направляемая на активные кредитные операции. Причем в момент использования кредитных ресурсов они перестают быть ресурсом для банка т.к. они уже запас (возврат кредита рисковая операция), а становятся вложенными кредитными ресурсами.
Прежде чем перейти к рассмотрению порядка формирования кредитного портфеля коммерческого банка, представляется целесообразным проанализировать «Положение о порядке предоставления кредитов юридическим лицам и предпринимателям «БТА-Казань» в Приложении 1.
Работники «БТА-Казань» отдела кредитования разрабатывают механизмы кредитования заемщиков. Главным является определение способа, вида кредитования, т.е. механизма реализации принципов кредитования, связанных с участниками конкурентной кредитуемой сделки или особенностями отельных элементов кредитования, используемых в данном банке. Выбор конкретного механизма кредитования зависит от следующих критериев:
Статус кредитора, который определяет следующую классификацию кредитов: официальные: ссуды, выданные ЦБ РФ; неофициальные: кредитование коммерческими банками и другими кредитными учреждениями; смешанные: выдача ссуд осуществляется ЦБ РФ через коммерческие банки; ссуды, выданные международными организациями.
Форма выдачи (предоставления) ссуды: налично-денежные ссуды (путем перечисления средств со счета на счет или которые выдаются наличными деньгами); рефинансирование (переучет векселей, ломбардные ссуды, покупка ресурсов на межбанковском рынке, выпуск коммерческим банкам облигаций и других долговых обязательств); переоформление (реструктуризация долга); вексельные кредиты.
валюта ссуды: выдача ссуды в национальной валюте; выдачи ссуды в валюте страны кредитора; выдачи ссуды в валюте третьей страны; предоставление ссуды в международных денежных единицах.
количество участников кредитуемой операции6 двухсторонние сделки; многосторонние («зеркальные», т.е. предоставление ссуды одним банком через другой; кредитование банковским консорциумом; синдицированные ссуды ).
цели и назначение ссуды: на увеличение капитала (на увеличение производственных фондов, на прирост запасов, на расширение объемов производства); на временное пополнение средств (платежные ссуды на оплату платежных документов при кратковременных затруднениях- краткосрочные овердрафты); ссуды под готовую продукцию (например, товары отгруженные т.е. высвобождение средств); потребительские ссуды (кредиты представляются населению); ссуды на восполнение утраченного капитала.
выбор метода и вида нормы ссудного счета.
клиентский признак; кредиты крупным и средним предприятиям; ссуды мелким предприятиям; ссуды населению; межбанковское кредитование; кредитование государственных органов и государственных программ.
степень обеспеченности ссуды: обеспеченные, необеспеченные (банковые).
техника предоставления ссуд: цельные ссуды, т.е., как правило выдаваемые одной суммой; кредитные линии.
Разработку методики оценки финансового состояния заемщиков – юридических лиц и индивидуальных предпринимателей без образования юридического лица рассмотрим в Приложении 2.
Отдельно остановимся на специфике такого вида кредитования, как предоставление кредитной линии.23 Использование кредитных линий требует особенной тесной работы с заемщиком, так как означает, что заемщик может в любой момент может получить ссуду в банке, а банк должен держать ресурс для этого клиента. Практика работы по кредитным линиям требует от банка брать с заемщика специальное комиссионное вознаграждение (например, за открытие кредитной линии), так как если заемщик не до конца использует лимит средств по кредитной линии – это означает упущенную выгоду и прямые потери у банка от неразмещенных денежным образом привлеченных средств для этого заемщика.
Существуют следующие виды кредитных линий в банке ««БТА-Казань»»:
сезонная;
возобновляемая, т.е. клиент воспользовался кредитной линией, затем погасил всю задолженность и только потом имеет право опять пользоваться;
кредитная линия с уведомлением клиента о верхнем пределе кредитования, повышение этого предела либо недопустимо, либо за превышение берутся повышенные проценты;
подтверждаемая: это означает, что каждый раз клиент согласовывает условие конкретной суммы в рамках кредитной линии.
сроки пользования кредитом. В практике «БТА-Казань» (хотя в каждом банке может быть разная классификация по срокам) используется следующая классификация: до востребования; краткосрочные (до 3 месяцев); среднесрочные (от 3-6 месяцев); и долгосрочные (свыше 6 месяцев).
направления вложения: ссуды на текущие нужды; инвестиционные.
по экономическому назначению: ссуды на формирование запасов; кредиты на финансирование производственных затрат; расчетные; факторинг; учет векселей; под отгруженные товары; бланковые; потребительские; финансирование проектов; ссуды на увеличение фондов.
степень укрупнения объекта кредитования: ссуды под единичные объекты; ссуды под совокупные потребности; ссуды под укрупненные объекты.
вид процентной ставки: ссуды с фиксированной процентной ставкой; ссудой с плавающей процентной ставкой.
способ погашения: ссуды, погашаемые одной суммой в конце срока (самая рисковая ссуда); ссуды, погашаемые равными долями в течении срока; и ссуды погашаемые выручкой, зачисляемой на специальный ссудный счет.
В целом организация кредитной работы это очень ответственное мероприятие, так как любой разработанный механизм кредитования может привести прибыль или убыток банку. Если у заемщика в ближайшее время нет реальных перспектив погашения задолженности и процентов по ссуде, банк в праве в течении предельного срока действия гарантии предъявить сумму долга к взысканию своим расположением со счета гаранта, получить страховое возмещение от страховой компании в порядке определенном в кредитном договоре.
В ««БТА-Казань»» общая сумма размещенных средств на 01.01.07г. составила 4446,4 млн.руб, что к объему на начало года составляет 114,90 млн.руб. и больше на 576,2 млн. рублей.
При размещении привлекаемых банками средств актуальным и выгодным остается рынок кредитования. Улучшение структуры и доходности активов находит отражение в росте кредитного портфеля отделения.
Работающие активы сложились в объеме 4101,3 млн.руб. Рост работающих активов с начала года составил 4,88%, или 720, 3 млн.руб., в основном за счет роста кредитного портфеля – 496,7 млн. руб. Происходит постепенное изменение в структуре размещенных средств, доля кредитных ресурсов, переданных территориальному банку, снизилась с 67,48% до 63,79%.
Положительным моментом является снижение доли неработающих активов с 12,64% до 7,76% в результате снижения процентной ставки по начислениям фонд обязательных резервов и снижения остатка денежной наличности.
Таблица 2.2.1
Основные показатели рынка кредитования БТА (в млн. руб)
| Наименование показателя | Факт на 01.01.05 | Уд .вес % | Факт на 01.01.06 | Уд. вес% | Факт на 01.01.07 | Уд. вес% |
| Кредиты юр.лица | 474050,96 | 12,25 | 632345,65 | 16,61 | 735500,54 | 16,54 |
| Кредиты физ.лица | 295312,05 | 7,63 | 458353,78 | 11,62 | 529561,37 | 11,91 |
| Кредитные ресурсы переданные тер.банку | 2611607,71 | 67,48 | 2587952,14 | 63,86 | 2836251,39 | 63,79 |
| Работающие активы | 3380970,72 | 87,36 | 3678651,57 | 92,09 | 4101313,3 | 92,24 |
| Неработаю-щие активы | 489226,69 | 12,64 | 495863,33 | 7,91 | 345096,99 | 7,76 |
| Чистые активы всего | 3870197,41 | 100 | 4174514,90 | 100 | 4446410,29 | 100 |
Основные целевые ориентиры в работе по привлечению средств населения следующие:
Обеспечить прирост остатка вкладов к остатку вкладов на 01.10.2008г. в рублях на 18% или абсолютном выражении 587 млн.рублей, в инвалюте на 14% или на 1727 тыс.долл.
Увеличить за второй квартал 2008г. численность рабочих и служащих, перечисляющих заработную плату на счета по вкладам и банковским картам на основании заключенных договоров на 3124 человека.
Развивать операции безналичных расчетов физических лиц-клиентов отделения с целью сокращения налично-денежного оборота. Увеличить абсолютную сумму безналичных списаний средств со счетов по вкладам в пользу юридических лиц в 3,3 раза или на 69 млн.рублей.
Развивать платные услуги населения. Добиться за второй квартал 2008 года роста абсолютной суммы комиссии за услуги, предоставляемые населению на 16% или 2100 тыс.рублей.
Увеличить кредитный портфель физических лиц на 150 млн.руб.
Очень важно проанализировать отраслевую структуру кредитного портфеля. Данный анализ позволяет определить диверсификацию кредитов по отраслям и сравнить с предыдущей отчетной датой. Для этого определим удельные весы выданных ссуд, вложенные в отдельные отрасли. Отраслевая структура представлена в таблице 2.2.2.
Из таблицы 2.2.2 видно, что на 01.01.2007г. наибольший удельный вес приходится на торговлю и общественное питание - 88,2%. В сравнении с 01.01.2006г. этот показатель повысился на 9,8%. В то же время понизились вложения в промышленность - на 6,5% в транспорт и связь 0 на 1,7% прочие отрасли – на 2,6%. Наряду с этим, возросло кредитование физических лиц на 1%. В последние годы «БТА-Казань» стремится также расширить виды кредитов, предоставленных населению, внедрять новые кредитные продукты, доля которых в общем объеме кредитного портфеля физических лиц превышает 5%.
Таблица 2.2.2
Отраслевая структура кредитного портфеля «БТА-Казань»( в млн.руб.)
| Сумма, в рублях на 01.01.06г. | Удельный вес, в % | Сумма в рублях на 01.01.07г. | Удельный вес, в % | |
| Юридические лица | 402629000 | 97,0 | 790471000 | 96,0 |
| Из них по отраслям: | ||||
| Промышлен-ность | 35309000 | 8,5 | 17680000 | 2,0 |
| Торговля и общест-ное питание | 325044000 | 78,4 | 724553000 | 88,2 |
| Транспорт и связь | 1640000 | 3,9 | 18600000 | 2,2 |
| Прочие отрасли | 25876000 | 6,2 | 29638000 | 3,6 |
| Физические лица | 12160000 | 3,0 | 30141000 | 4,0 |
| ИТОГО | 414789000 | 100,0 | 820612000 | 100,0 |
По мере стабилизации экономической ситуации в стране и роста платежеспособного спроса населения планируется увеличить долю кредитов физическим лицам в кредитном портфеле банка за счет наращивания объемов предоставляемых кредитов и услуг, позволяющих удовлетворить возрастающие потребности населения.
Мы считаем, что рост кредитного портфеля будет происходить за счет увеличения объемов потребительского кредитования на отложенные нужды, а также кредитования на покупку, строительство и реконструкцию жилья. Есть предпосылки для дальнейшего развития овердрафного кредитования по карточным счетам клиентов.
Продвижение новых продуктов и банковских услуг должно осуществляться с учетом потребностей различных возрастных и социальных групп населения в кредитах; на образовательные цели; на потребительские цели для молодых семей, на покупку потребительских товаров и неотложенные нужды; на покупку жилья на финансируемых банком объектах жилищного строительства; на различные цели работникам финансово устойчивых предприятий и организаций под корпоративные гарантии.
Учитывая повышение деловой активности населения в сфере малого бизнеса, особое внимание будет уделено операциям кредитования частных предпринимателей. Будут развиваться такие кредиты, как овердрафтное, кредиты малому и среднему бизнесу, ипотека и кредитные карты.
Определяющими факторами при принятии решений об их кредитовании должны быть эффективность бизнеса заемщика, рентабельность финансируемого проекта, а также поддержание стабильных оборотов по счетам в банке.
Для крупных предприятий и групп связанных заемщиков, имеющие разветвленную филиальную сеть, должны быть разработаны индивидуальные подходы, комплексное обслуживание, учитывающие широкий спектр отношений банка клиента.
2.3 Анализ и оценка кредитного риска банка
Управление банковскими кредитными операциями представляет собой по существу управление рисками, связанными с банковским портфелем, с набором активов, обеспечивающих банку доход от его деятельности. Основную часть банковского портфеля составляют ссуды деловым предприятиям и частным лицам и следовательно, риск, относящиеся к этим операциям, имеет особенно важное значение для банка. Портфель ссуд подвержен всем основным видам риска которые сопутствуют финансовой деятельности: риску ликвидности, риску процентных ставок, риску не платежа по ссуде (кредитному риску). Последний вид риска особенно важен, так как не погашение ссуд неисправными заемщиками приносит банку крупные убытки и служит одной из наиболее частых причин банкротства кредитных учреждений.24
Управление кредитными рисками включает систематически анализ кредитного портфеля и работу с проблемными кредитами.
Кредитный портфель представляет собой совокупность выданных ссуд которые классифицируются на основе критериев связанных с различными факторами кредитного риска и способами защиты от него.
Регулярный анализ кредитного портфеля в системе управления банком позволяет выбрать вариант рационального размещения ресурсов, направление кредитной политики банка, снизить риск за счет диверсификации кредитных вложений, принять решение о целесообразности выдачи ссуды клиентам в зависимости от их отраслевой принадлежности, форм собственности, кредитоспособности и т.д.
Организация управления кредитным портфелем в банке включает выбор критериев для оценки качества ссуд, составляющих кредитный портфель:
разработку определенного метода оценки качества ссуд на основе выбранных критериев и обучения персонала банка для практического использования;
организацию работы по классификации ссуд по группам риска;
накопление статистической информации по банку для определения процента риска для каждой группы классифицированных ссуд: доли просроченной задолженности и процентов списания ее за счет резерва банка в разрезе отдельных групп ссуд;
определение абсолютной величины кредитного риска в разрезе групп ссуд кредитного портфеля и совокупного писка по банку;
принятие решения о величине создаваемого резерва для покрытия возможных потерь по ссудам, источникам отчисления в этот резерв, а также мероприятиях по изменению структуры кредитного портфеля и уменьшению его качества;
оценку качества кредитного портфеля на основе финансовых коэффициентов и сегментации кредитного портфеля, который занимает важное место в системе оценки финансовой устойчивости банка.
Одним из способов управления кредитным риском в «БТА-Казань» является составление списка ссуд «особого внимания». Цель составления этого списка заключается в следующем:
выделение проблемных ссуд и классификация их по группам риска;
определение форм дополнительного контроля и анализа за отдельными группами проблемных ссуд. Например, в отношении 1 группы проблемных ссуд (просрочка до 90 дней) вводится кроме ежегодного, ежеквартальный отчет клиента о финансовом положении и анализ банковским работником перспектив погашения долга, для 2 группы (просрочка от 90-180 дней) – ежемесячный контроль и анализ, для 3 группы (просрочка от 180 дней до 1 года) обязательной отчисление средств в резерв в размере основного долга, для 4 группы (просрочка более года) списание суммы долга за счет резерва.
Управление кредитным риском требует от банкиров постоянного контроля за структурой портфеля и ссуд их качественным составом. В рамках дилеммы «доходность-риск» банки вынуждены ограничивать норму прибыли, страхуя себя от излишнего риска. Он должен проводить политику рассредоточения риска и не допускать концентрации кредитов у нескольких крупных заемщиков, что чревато серьезными последствиями в случае не погашения ссуды одним из них. Банк не должен рисковать средствами вкладчиков, финансируя спекулятивные (хотя и высоко прибыльные) проекты. За этим внимательно наблюдают банковские контрольные органы, в ходе периодических ревизий.
В подходах к оценке кредитного риска отдельного заемщика существуют определенные различия.25 Одни банки считают, что достаточно только установить класс кредитоспособности для каждого клиента.
Наиболее точно искомая модель расчета кредитного риска коммерческого банка выглядит следующим образом:
К3=Кр·(R1+R2+…+Rn)·E:Квл, (2.3.1.)
где К3 – коэффициент риска отдельного заемщика банка;
Кр – корректирующий коэффициент, учитывающий кредитоспособность клиента(его абсолютное значение может колебаться: для клиентов 1-го класса – 1; 2-го класса – от 2 до 3; 3-го – от 4 до 5), степень рыночной самостоятельности заемщика, уровень его производственного потенциала, обеспеченность трудовыми ресурсами, состав акционеров, наличие деловой активности и организаторских качеств руководителя, достаточность собственных средств и резервных фондов, уровень просроченных ссуд за прошлый период и т. д.; R1…Rn, - размер рисков, связанных с данной кредитной операцией;
Квл – сумма кредитных вложений по заемщику;
Е – корректирующий коэффициент, учитывающий действие внешних факторов для данного клиента банка. Корректирующий коэффициент Е определяется как отношение суммы всех возможных содействующих факторов (включая факторы, формирующие риск региона, неустойчивость валютных курсов, платежеспособность покупателей клиента, отказ от принятия или оплаты товара клиентом, нарушение сроков оплаты счетов клиентом, изменение цен на сырье, материалы и продукцию, конкурентоспособность продукции клиента, нарушения хищения, спрос на ссуды со стороны других клиентов, имеющиеся кредитные ресурсы банка и т. д.) к сумме внешних факторов.
Оценка кредитоспособности заемщика, определяется его способностью и готовностью вернуть и спрашиваемую ссуду. При этом выясняется: дееспособность, репутация заемщика, наличие капитала и обеспечение ссуды, состояние экономической конъюнктуры.
Дееспособность заемщика это не только его способность погасить ссуду , но и прежде всего подтверждение правомочности получения им кредита. Поэтому, решая вопрос о предоставлении ссуды физическому лицу, банк должен ознакомиться с документами, определяющими правомочность тех или иных лиц в получении кредита.
Репутация заемщика означает не только его возможность вернуть долг по ссуде, но и желание выполнить все обязательства, вытекающие из условий кредитного соглашения.
Состояние конъюнктуры – это экономическая среда, в рамках которой в период вложения банковской ссудой функционируют отдельные лица- заемщики.
Хотя при анализе кредитоспособности имеют значение все указанные факторы, однако самым важном из них является обеспечение кредита, поскольку именно этот Фактор в наибольшей степени способен гарантировать своевременный возврат выданных ссуд. Если заемщику предоставляется кредит с высокой степенью риска то он должен иметь полное 100%-ое обеспечение.
Кредитные риски возникают при ухудшении финансового положения заемщика, проявлении осложнений в его деятельности, при неблагоприятной обстановке на экономическом рынке.
К факторам, обеспечивающим защиту от кредитного риска, «БТА-Казань» относит установление минимального удельного веса кредитных вложений, покрываемые собственными ресурсами; определения максимально возможной суммы для выдачи одному заемщику; создание резервов для покрытия расходов в случае нарушения возвратности ссуд; расчет процента максимально допустимого увеличения долга отдельного предприятия; диверсификация кредитных вложений; получение достаточного обеспечения по выдаваемым кредитам; введение залогового права банка; страхование ссуд.
Практика показывает, что невозврат кредита в срок вызывается прежде всего «неразборчивостью» в формировании кредитного портфеля.
Выводы
1. Контроль в процессе кредитования заключается в периодическом анализе кредитного портфеля банка, который служит главным источником доходов банка.
2. На основе оценки кредитоспособности заемщиков банки осуществляют классификацию ссуд по рейтингу, что позволяет им контролировать состав кредитного портфеля и при необходимости его пересматривать.
3. На сегодняшний день обеспечение кредита - необходимое условие кредитования. Это обусловлено долгосрочным характером кредитования индивидуального заемщика.
4. Бесспорное предпочтение «БТА-Казань» отдает поручительству как форме обеспечения кредита. Это объясняется наиболее простым и быстрым процессом анализа платежеспособности поручителя, аналогичным заемщику. К тому же практика показала, что при обращении в суд банком, в случае неисполнения заемщиком условий кредитного договора, процесс всегда выигрывается банком.
5. Об эффективности действующей в «БТА-Казань» системы управления кредитными рисками свидетельствует сохранение высокого качества ссудного портфеля.
6. Принимаемый Банком курсовой риск, связанный с изменением цен на фондовом рынке, в основном определяется динамикой котировок ГКО-ОФЗ и еврооблигаций и оценивается Банком как приемлемый. Ввиду низкой доли портфеля акций корпоративных элементов в активах-нетто (0,3%) возможное колебание цен на данном сегменте рынка не окажет существенного влияния на финансовый результат Банка.
7. «БТА-Казань» неуклонно наращивает свой финансовый и интеллектуальный потенциал, расширяя спектр услуг.
8. Банком успешно реализуются программы по поддержке среднего и малого предпринимательства, развитию розничного бизнеса, расширению территориальной сети.
портфель коммерческий банк риск
3. Направления совершенствования управления кредитными рисками коммерческого банка
3.1 Предложения по совершенствованию методики формирования и управления кредитными рисками
Развитие кредитных операций, решение стратегических задач по формированию высокодоходного и качественного кредитного портфеля осуществляется коммерческим банком в условиях влияния разнообразных факторов, прежде всего, складывающихся в обществе реальных экономических предпосылок, социального климата, уровня конкуренции в банковской среде, необходимости поддержания на должном уровне банковской ликвидности, то есть соотношения структуры источников средств со структурой активов.
Для управления финансами чрезвычайно важна концепция взаимозависимости «риск-доход». Чтобы повысить прибыльность инвестора, в частности банку, приходится принимать больший риск. Закон, однако, ограничивает возможности банков стремится к более высоки доходам, то есть идти на больший риск. Коммерческие банки сталкиваются с различными ограничениями, например, банкам запрещено владеть некоторыми активами. Коммерческие банки обязаны диверсифицировать кредитные портфели, избегая чрезмерной концентрации кредита отдельным заемщиком, а банковские ревизоры преследуют тех, кто выдает высокорисковые кредиты. Но при наличии всевозможных ограничений все еще приходится делать выбор между ростом и доходов и ростом и риска.
Если диверсификация не влияет положительно на скорректированный по риску денежный поток, она не воздействует на ценность банка. Диверсификация портфеля или активов действительно снижает риск при слабой корреляции доходов по активам.
Метод оптимизационного анализа заключается в перераспределении средств на балансовых счетах, которые при заданных ограничениях, например, установлении необходимого уровня ликвидности, обеспечивает максимизацию (миимазацию) рассматриваемого показателя, например, определение минимально необходимой величины средств, которая должна находиться в кассе.
Оптимизация баланса характеризуется высоким уровнем анализа и является одним из основных элементов управления финансами в коммерческом банке. В начале анализа выбираются оптимизируемый показатель, вид оптимизации, вводятся ограничения, то есть устанавливают допустимые значения контрольных параметров, которые должны быть линейными функциями либо частным от деления линейного на линейный. Далее определяются счета, за счет денежных средств на которых проводится оптимизация и диапазон их изменения, после чего производят поэтапный расчет оптимизируемого показателя. Следует отметить, что большое количество ограничений может привести к их несовместимости, то есть не существует такого варианта баланса, который одновременно удовлетворял бы всем приведенным ограничениям.26
С позиции теории и практики банковского дела наиболее доходными, и в то же время более рискованными, являются кредитные и инвестиционные операции. Руководителям банков необходимо постоянно помнить о снижении рисков, одним из основных методов которых является диверсификация банковского портфеля. Причем диверсификация будет эффективной только в том случае, когда к портфелю добавляются не просто какие-либо активы, а именно такие активы, доходы которых имеют самые низкие корреляции с активами, присутствующими в портфеле.
Ведущим принципом в работе коммерческого банка в рыночных условиях является стремление к получению большей прибыли. В портфеле активов кредитных организаций отмечается увеличение удельного веса кредитов за отчетный год с 60,7% до 68,3% (для сравнения: до кризиса он составлял 46%), то есть прошедший год показал значительный спрос на кредитные продукты.
Решая проблемы наращивания кредитного портфеля коммерческие банки вынуждены одновременно решать проблемы минимизации кредитных рисков, или рисков невозврата долгов.
Степень рисковости кредитного портфеля коммерческого банка зависит от таких факторов, как:
- степень концентрации кредитной деятельности банка в какой-либо сфере, чувствительной в изменениях в экономике, то есть имеющий эластичный спрос на продукцию, что выражается степенью концентрации клиентов банка в определенных отраслях или географических зонах, особенно подверженных конъюнктурными изменениям;
- удельный вес кредитов и других банковских контрактов, приходящихся на клиентов, испытывающих определенные специфические трудности;
- концентрация деятельности банка в малоизученных, новых нетрадиционных сферах;
- внесение частных или существенных изменений в политику банка по предоставлению кредитов, формированию портфеля ценных бумаг;
Удельный вес новых и недавно привлеченных клиентов;
- введение в практику слишком большого количества новых услуг в течении короткого периода, тогда банк чаще подвергается наличию отрицательного или нулевого, потенциального спроса;
- принятие в качестве залога ценностей, труднореализуемых на рынке или подверженных быстрому обесцениванию.
В рамках стратегии в области управления рисками при формировании активов банку следует стремиться к поддержанию достаточного уровня ликвидности, сбалансированности структуры активов и пассивов банка по срокам, видам валют, обеспечению необходимого уровня диверсификации по регионам, отраслям, клиентам и размерам инвестиций.
Развитие вышеназванных направлений предполагает повышение рискованности кредитных операций. Управление рисками и их минимизация продолжает оставаться одной из важных проблем. Система эффективности управления рисками базируется на основополагающих принципах. Решения проведения операции принимаются с обязательными учетом связанных с ней рисков. Используются системы лимитирования возможных потерь путем диверсификации активов и обязательств банка, а также ограничение рисков путем их хеджирования.
Важным условием качественной организации и оптимизации кредитного процесса коммерческого банка является четкое закрепление соответствующих процедур в регламентирующих документах. Регламент работы по выдаче кредитов и контролю за исполнением заемщиками обязательств в «БТА-Казань» должен состоять из следующего комплекса документов:
регламент работы по выдаче кредитов и контролю за их погашением;
общее положение;
порядок работы банка с заемщиком;
порядок оформления кредитного договора;
процедура обеспечения возврата выданных кредитов;
порядок начисления процентов
порядок предоставления кредитов;
порядок погашения кредитов;
процедура контроля банка за погашение кредита;
порядок претензионно-исковой работы
порядок хранения кредитных досье.27
Регламент работ по выдаче кредитов представляет своего рода стандарт, предназначенный четко зафиксировать всю совокупность процедур, которые должны сопровождать кредитный процесс коммерческого банка и выполняться в строгой последовательности и в соответствии с регламентом.
Анализ кредитоспособности заемщика производится на основании его отчетности и финансового положения.
Основным финансовым документом предприятия является баланс, составляемый к определенному сроку (конец квартала, года) и показывающий структуру активов, обязательств, прибыли, убытков и капитала компании.
Для полноты информации о заемщике можно приложить «Сводную справку о финансовом состоянии фирмы». Справка является пояснением к балансу предприятия и позволяет банку конкретизировать цифры балансовых счетов и сразу составить представление о данном заемщике.
Кредитный инспектор должен внимательно сопоставлять каждую строчку данной справки, чтобы банк имел объективное представление о заемщике.
Многие кредитные заявки связаны с финансированием начинающих предприятий, которые еще не имеют финансовых счетов и другой документации. В этом случае в банк представляется подробный бизнес-план, который должен содержать сведения о целях сделки, методах ведения операций и т.д. В частности, документ должен включать:
- описание продуктов или услуг, которые будут предложены на рынке (включая патенты и лицензии); планы исследований, разработок и т.д.
- отраслевой и рыночный прогнозы (описание рынков, других компаний, которые предлагают аналогичный продут, преимущества и слабые стороны конкурентов);
- планы маркетинга (цели, реклама, стоимость компании по продвижению продукта на рынок и т.д.);
- план производства (потребность в производственных мощностях, рабочей силе, имеющееся оборудование и т.д.);
- план менеджмента (структура компании, руководящие органы, консультанты и т.п.);
- финансовый план (прогноз операционного и инвестиционного бюджетов, прогноз движения наличности, перспективный баланс на пять будущих лет).
Существует для «БТА-Казань», по крайней мере, еще один доступный резерв информации о заемщике.
Учетная политика - это метод учета, под которым принято понимать взаимосвязанные отражения, обобщения и соизмерение в денежном выражении факторов хозяйственной деятельности, которые субъект хозяйственной деятельности выбирал, и которых он неуклонно придерживается в каждой конкретной ситуации.
Содержание понятия “учетная политика” в странах с продолжительной историей развития рыночных отношений наполнено сводом достаточно жестких стандартов, которые направляют ведение бухгалтерского учета в любой деловой ситуации.
Примером подобных сводов правил служат стандарты SSAP в Великобритании и GAAP в США.
Немецкая модель по формированию учетной политики предприятия предполагает деятельность высокопрофессиональной финансово-экономической службы, основной задачей которой является проведение в жизнь и толкование принципов финансового учета, закрепленных в законодательстве.
В применении к кредитному анализу учетная политика предприятия может помочь кредитному инспектору «БТА-Казань» достичь сразу нескольких целей:
1. Определить качественный уровень финансового учета на данном предприятии.
При достаточном размере оборотов по счетам и репутации на российском рынке (хотя за короткий срок развития рыночных отношений можно лишь с определенной степенью допущения говорить о репутации фирмы) потенциальный Заемщик обладает, как правило, квалифицированной командой финансовых менеджеров, которая в состоянии представить положение дел в организации в выгодном для себя свете путем учета и отражения в бухгалтерской отчетности тех или иных аспектов деловой активности предприятия с учетом поставленных целей в каждой конкретной ситуации. Следовательно, предоставление стандартов бухгалтерского учета и финансовой отчетности, принятых на предприятии, снижает риск того, что отчетность потенциального Заемщика будет неверно “прочитана” и анализ финансового положения фирмы не принесет достоверного результата из-за искажения источников информации.
Напротив, у Заемщика, не имеющего репутации и кредитной истории на рынке или кредитной истории для конкретного банка-кредитора, качество бухгалтерского учета и финансовой отчетности является косвенным свидетельством качества общего уровня менеджмента в организации и, как следствие, устойчивости положения на рынке и гарантии долговременного присутствия их организации на рынке без кардинальных смен сферы деятельности.
Компании “однодневки”, столь распространенные в период еще не оформившейся структуры экономики в целом вряд ли станут нести существенные издержки на содержание штата высококвалифицированных бухгалтеров и поставку бухучета до уровня развернутой учетной политики, которая к тому же предполагает продолжительное время функционирования организации.
2. Достичь непосредственно предоставления информации, касающейся методов формирования некоторых статей баланса, интересных именно для банка-кредитора: учет запасов; группировка и списание затрат на производство; метод, принятый на данном предприятии для начисления амортизации; признание выручки от реализации продукции, работ, услуг и так далее.
Положения учетной политики предприятия в полном объеме должны включать: - Способы оценки имущества и обязательств, начисления амортизации, признания прибыли (дохода) и как осуществляется учет по данному пункту.
-Способ реализации и схема его отражения на счетах учета;
3. Дополнительные положения учетной