Аккредитивная форма расчетов
Розглянемо як змінювалася загальна кількість акредитивних угод на протязі досліджуваного періоду. Абсолютний приріст загальної кількості акредитивних угод за 1996 рік в порівнянні з 1995 становить 187 акредитивних договорів. Абсолютний приріст загальної кількості акредитивних угод за 1997 рік в порівнянні з 1995 роком становить 368 угод; в порівнянні з попереднім 1996 роком 181 угода. Іншими словами швидкість з якою зростала кількість акредитивних операцій в 1997 році в порівнянні з 1996 майже залишилася баз змін. Однак ця тенденція змінюється не в кращу сторону в 1998 році. Це є прямим наслідком негативної зміни кількості експортних та імпортних акредитивних угод. Отже абсолютний приріст загальної кількості акредитивних угод за 1998 рік в порівнянні з 1995 становить 268 угод, що на 100 угод менше ніж приріст загальної кількості акредитивних угод в 1997 році. Таке падіння значення абсолютного приросту лише доказує негативний вплив Східно-Азіатської, та Російської кризи на кількість акредитивних угод здійснених в банку “Фінанси та кредит” на протязі 1998 року. Однак не дивлячись на всі ці негаразди слід таки відзначити, що хоча кількість акредитивних угод в банку “Фінанси та кредит” почала падати, це падіння не є обвальним або різким.
Розглянемо результати розрахунку коефіцієнту приросту кількості акредитивних угод, які наведені в таблиці 2.4. Коефіцієнт приросту кількості акредитивних угод в 1996 році становить: по кількості імпортних угод 2,03 рази; по кількості експортних угод 1,53 рази; по загальній кількості акредитивних угод 1,7 рази. Це лише лишній раз підтверджує виводи про значний ріст кількості акредитивних угод в 1996 році. Коефіцієнт приросту кількості акредитивних угод в 1997 році розраховані базисним методом дорівнюють: по кількості імпортних угод 3,92 рази; по кількості експортних угод 3,05 рази; по загальній кількості акредитивних угод 3,35 рази. Отже величина приросту акредитивних угод на протязі 1997 року має додатній характер. Але, якщо ми звернемо увагу на значення коефіцієнту приросту кількості акредитивних угод в 1997 році розраховані ланцюговим методом, ми побачимо наступну тенденцію: якщо значення коефіцієнту приросту кількості імпортних акредитивних угод за 1996 рік дорівнювало 2,03 рази то за 1997 рік воно дорівнює лише 0,63 рази. Це говорить про те, що темп приросту кількості імпортних акредитивних угод значно зменшився. Абсолютно аналогічна ситуація складається з коефіцієнтом приросту кількості експортних акредитивних угод за 1997 рік. Якщо в 1996 році значення складає 1,53 рази, то в 1997 році лише 0,6. Як підсумок вище зазначеної ситуації є значення коефіцієнту приросту загальної кількості акредитивних угод за 1997 рік (лише 0,61 рази). Більш наглядно вище описана ситуація зображена на рисунку 2.6. Як ми бачимо з графіку значення приросту кількості акредитивних угод за 1997 рік хоча і зменшилося в порівнянні з 1996 роком, але залишилася таки додатною в порівнянні із 1995 роком. А от в 1998 році ситуація погіршилася ще сильніше. Значення коефіцієнтів приросту кількості акредитивних угод розраховані ланцюговим методом приймають навіть від’ємні значення: коефіцієнт приросту кількості імпортних акредитивних угод становить -0,04 рази; коефіцієнт приросту кількості експортних акредитивних угод становить -0,31 рази; як результат коефіцієнт приросту загальної кількості акредитивних угод становить -0,21 рази. Це говорить про те, що кількість акредитивних угод які обслуговував банк в 1998 році в порівнянні з 1997 роком зменшилася. Однак зменшення не є сильно суттєвим, адже воно вимірюється лише в десятих долях разу. Іншими словами зменшення кількості акредитивних угод за 1998 рік в порівнянні з 1997 є адекватною реакцією суб’єктів підприємницької діяльності на процеси, що проходили в той період в економіці країни. І вданій ситуації керівництву банку “Фінанси та кредит” потрібно лише приділити більше уваги розвитку цієї сфери діяльності.
П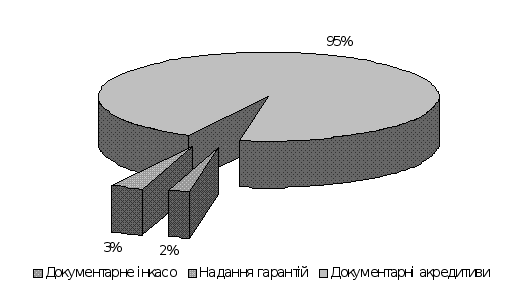
роаналізуємо
долю яку займає
акредитивна
форма розрахунку
в загальній
кількості
документарних
операцій. Рисунок
2.8 дає уяву про
обсяг розрахунків
по документарним
операціям банку
“Фінанси та
кредит” за 1998
рік. Видно, що
віддається
перевага операціям
по документарному
акредитиву
– 95%, 2% - документарне
інкасо, а інші
3% - банківські
гарантії.
Рисунок 2.8 Діаграма обсягу застосування різних видів документарних операцій у фінансуванні зовнішньої торгівлі банку “Фінанси та кредит” у 1998 році
Приймаючи до уваги економічну ситуацію в країні та її положення у світовій економіці, навіть не вдаючись до аналізу статистичних даних, можна прийти до висновку, що акредитиви по імпортним поставкам відкриваються виключно в безвідкличній формі. Враховуючи недосвідченість роботи наших підприємств на світовому ринку та можливу некоректність у поведінці їх контрагентів, банк “Фінанси та кредит” рекомендує використовувати у розрахунках за експорт також лише безвідкличні акредитиви. Як свідчить практика, за останні роки у банку “Фінанси та кредит” не було проведено розрахунків з використанням відкличного акредитиву.
Стосовно підтвердження акредитивів, відкритих у банку “Фінанси та кредит” зарубіжним банкам, то за 1996 рік вони склали 55,36 % (62 шт.), за 1997 – 35,16 % (64 шт.), за 1998 – 61,14% (107 шт.) від загальної кількості імпортних акредитивів. Ці данні більш наглядно представлені в таблиці 2.5 та рисунку 2.9. Дані показники свідчать про довіру до банку з боку зарубіжних партнерів.
Таблиця 2.5.
Кількість підтверджених імпортних акредитивів, відкритих у банку “Фінанси та кредит” зарубіжними банками.
|
Назва показника |
Рік |
|||
|
1995 |
1996 |
1997 |
1998 |
|
|
1 |
2 |
3 |
4 |
5 |
|
Кількість імпортних акредитивних угод |
37 |
112 |
182 |
175 |
|
Кількість експортних акредитивних угод |
73 |
185 |
296 |
203 |
|
Загальна кількість акредитивних угод |
110 |
297 |
478 |
378 |
|
Кількість підтверджених імпортних акредитивів |
- |
62 |
64 |
107 |
|
Процентне значення підтверджених імпортних акредитивів |
- |
55,36 |
35,16 |
61,14 |
При здійсненні операцій по акредитиву, банк “Фінанси та кредит” співробітничає з банками більше, ніж сорока країн. Серед них Німеччина, Австрія, Бельгія, Голландія, Угорщина, Росія, Білорусія, Монако та ін.
Необхідно зазначити, що валютою, в якій здійснюється фактична сплата за товар, як правило обирається вільноконвертована валюта, така як долари США, німецькі марки, австрійські шилінги, англійські фунти стерлінгів, французькі франки, італійські ліри.
Найбільш популярними валютами платежу є долар США та німецька марка. Їх процентне відношення до інших валют, що використовуються при укладанні акредитивних угод з банком “Фінанси та кредит” складає 75% і 20% відповідно (див. рисунок 2.10).
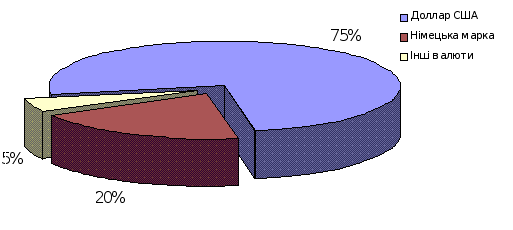
Рисунок 2.10 Діаграма процентного значення кількості валют, що найбільш часто використовуються в акредитивних угодах.
2.3. Дослідження тарифів банку “Фінанси та кредит” за акредитивною формою розрахунків та факторів, що впливають на обсяг акредитивних угод.
Акредитивна форма розрахунків сама по собі відрізняється високою вартістю та складністю, що полягає, перш за все, в правильності та своєчасності оформлення документів. Так що створення додаткових обмежень в проведенні розрахунків по акредитивним та іншим документарним операціям не підвищить репутацію банку в країні і на зовнішньому ринку з точки зору відношення до нього як клієнтів, так і партнерів.
Нижче, в таблиці 2.6 відображені ставки за акредитивними операціями комерційних банків “Україна” та “Фінанси та кредит” станом на квітень 1999 року.
Аналізуючи дані, наведені в таблиці 2.6 можна зробити висновок, що ставки КБ “ Фінанси та кредит ” дещо вищі, ніж ставки АКБ “Україна”. Це пов’язано з тим, що наведені банки відносяться до різних категорій. Банк “Україна” один з найбільших в Україні банків, має велику кількість відділень в усіх регіонах України, тоді як банк “Фінанси та кредит” – значно менший банк. Крім того, знизити ставки по акредитивним операціям не дозволяє той факт, що обсяг розрахунків за допомогою документарного акредитиву дуже невеликий і для забезпечення рентабельності проведення даного виду розрахунків він повинен підтримувати ставки на досить високому рівні.
Крім того, низький рівень ставок у банку “Фінанси та кредит” пояснюється жорсткою конкуренцією на ринку банківських послуг. В даному випадку КБ “Фінанси та кредит” намагається виграти за рахунок саме цінової конкуренції. Узагальнюючи сказане вище, можна зробити висновок, що розміри ставок по акредитивних операціям комерційних банків залежать від їх конкурентної стратегії, довіри з боку іноземних та вітчизняних партнерів і клієнтів, спектру послуг та ряду інших факторів.
Таблиця 2.6
Ставки за акредитивними операціями банків “Україна” та “Фінанси та кредит” на квітень 1999
Документарні операції |
Ставки за проведення операцій |
|
|
АКБ “Україна” |
КБ “Фінанси та кредит” |
|
Експортні операції
Імпортні операції
|
40 USD 0.15%(min 40 USD) 0.2% (min 40 USD) 0.2% (min 40 USD) 0.2% (min 40 USD) 0.2% (min 40 USD) 0.2% (min 40 USD) 40 USD 20 USD 0.3% (min 40 USD) 40 USD 0.3% (min 40 USD) 40 USD 0.3% (min 40 USD) 0.2% (min 40 USD) 40 USD |
20 USD 0.15%(min 30 USD) 0.2% (min 60 USD) 0.15 % (min 30 USD) 0.15% (min 30 USD) 0.15% (min 30 USD) 0.3% (min 30 USD) 30 USD 20 USD - 30 USD 0.2% (min 60 USD) 30 USD 0.2% (min 30 USD) 30 USD 30 USD |
Таким чином, з усього сказаного вище, можна зрозуміти, що акредитивна форма розрахунку у міжнародній торгівлі є досить складним та багатогранним інструментом здійснення розрахунків за надані товари та послуги. Але, незважаючи на це, даний інструмент є досить дієвим і відтак досить широко вживаним, особливо це характерно для практики міжнародної торгівлі між країнами з розвиненою економікою.
Однак, приймаючи до уваги складне становище економіки України взагалі і її банківського сектору зокрема, низьку культуру оплати та ряд інших факторів, обсяги міжнародної торгівлі за допомогою акредитивної форми розрахунку незначні, хоча проаналізувавши тенденцію до зростання обсягів застосування даної форми розрахунків на прикладі банку “Україна” за 1994-1997 роки видно, що обсяг операцій збільшується швидкими темпами. На жаль цей показник є високим у відносному, а не абсолютному вираженні.
Порівнюючи ставки за акредитивними операціями банків України, можна помітити, що на ринку даної банківської послуги існує конкуренція і банк “Фінанси та кредит” намагається виграти саме за рахунок цінової конкуренції.
Зробимо аналіз обсягів діяльності банку з акредитивним операціями. Розраховані дані наведені в таблиці 2.7 “Аналіз обсягів діяльності КБ “Фінанси та кредит” по акредитивним операціями.”
Таблиця 2.7
Аналіз обсягів діяльності КБ “Фінанси та кредит” по акредитивним операціями.
|
Назва показника |
Рік |
|||
|
1995 |
1996 |
1997 |
1998 |
|
|
1 |
2 |
3 |
4 |
5 |
|
Кількість імпортних акредитивних угод |
37 |
112 |
182 |
175 |
|
Кількість експортних акредитивних угод |
73 |
185 |
296 |
203 |
|
Загальна кількість акредитивних угод |
110 |
297 |
478 |
378 |
|
Обсяг діяльності по акредитивних операціях (грн.) |
9005141,2 |
21275701,92 |
31082246,36 |
28160256,94 |
|
Середня величина однієї акредитивної угоди |
81864,92 |
71635,36 |
65025,62 |
74498,03 |
|
Абсолютне відхилення обсягів діяльності банку з акредитивними договорами |
- |
12270560,72 |
9806544,44 |
-2921989,42 |
|
Абсолютне відхилення середньої величини однієї акредитивної угоди |
- |
-10229,56 |
-6609,74 |
9472,41 |
Як видно з наведених даних обсяг діяльності банку по акредитивним операціям майже постійно збільшувався. Максимального значення по цьому показнику банк досягнув в 1997 році: 31082246,36 грн.. На жаль обсяги трохи зменшилися в 1998 році. В таблиці 2.7 розрахована середня величина однієї акредитивної угоди. Більш наглядно середня величина акредитивної угоди зображена на рисунку 2.11. Як ми бачимо середнє величина однієї акредитивної угоди в 1995 році становить 81864,92 грн. В 1996 році цей показник зменшився до значення 71635,36 грн.. В 1997 році тенденція до зменшення зберігається і показник становить 65025 грн.. Таке зменшення значення показника може бути пов’язане з значним ростом кількості акредитивних угод в цей період. Іншими словами збільшилася кількість акредитивних операцій на порівняно невеликі суми. 1998 році середня величина однієї акредитивної угоди збільшилася до 74498,03. Це в значній
мірі пов’язано із зменшенням загальної кількості акредитивних операцій в цей період. Зробимо більш детальний аналіз факторів, що впливали на зміни обсягів діяльності банку по акредитивним операціям.
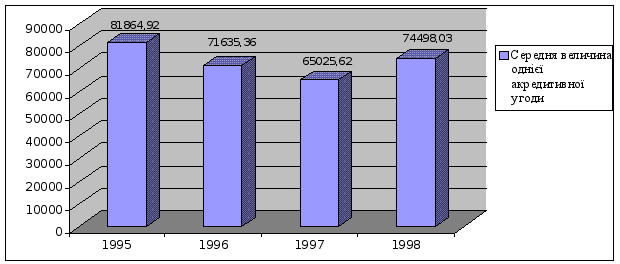
Рисунок 2.11 Середня величина однієї акредитивної угоди в період з 1995 по 1998 рока.
Для оцінки факторів, що визначають обсяги діяльності за акредитивними операціями я використовую метод ланцюгових підстановок. За допомогою даних методів розраховано вплив факторів: середньої величини однієї акредитивної операції, кількості акредитивних угод.
Метод ланцюгових підстановок дозволяє виявити вплив окремих факторів на зміну величини результативного показника шляхом поступової заміни базисної величини кожного факторного показника в обсязі результативного показника на фактичну в звітному періоді. Так – як розрахунок коефіцієнтів проводяться за допомогою кратних моделей, тобто
V=Kn*Cn, де
V – обсяг діяльності банку по акредитивних операціях;
Kn – кількість акредитивних операцій за певний період;
Сn – середня величина однієї акредитивної операції за відповідний період.
то для виявлення впливу того чи іншого показника використовується формула
Vс=К0*С1 - К0*С0 ;
Vк = К1*С1 - К0*С1 ; де,
Vс зміна обсягів діяльності банку по акредитивним операціям за рахунок середньої величини однієї акредитивної операції;
Vк зміна обсягів діяльності банку по акредитивним операціям за рахунок кількості акредитивних операцій.
Дані розрахунки наведені в таблиці 2.8 “Аналіз впливу факторів на обсяг акредитивних угод за допомогою методу ланцюгових підстановок ”.
Як бачимо з таблиці 2.8 на обсяги діяльності банку по акредитивним операціям впливали:
По-перше, кількість акредитивних угод. Так за рахунок зміни кількості угод обсяг діяльності банку по акредитивним операціям змінився:
в 1996 році збільшилися на 13395812,32 грн. При цьому за рахунок: імпортних акредитивних угод на 5372652,00 грн.; експортних акредитивних угод на 8023162,32 грн.;
в 1997 році збільшилися на 11769637,22 грн.. При цьому за рахунок:
імпортних акредитивних угод на 4551793,40,00 грн.;
експортних акредитивних угод на 7217843,82 грн.;
в 1998 році зменшилася на 7449803,42 грн.. При цьому за рахунок:
імпортних акредитивних угод на 521486,23грн.;
експортних акредитивних угод на 6928317,18грн.;
По-друге, середня величина однієї акредитивної угоди. Так за рахунок зміни середньої величини однієї акредитивної угоди обсяг діяльності банку по акредитивним операціям змінився:
в 1996 році зменшився на 1125251,6 грн. При цьому за рахунок:
імпортних акредитивних угод на 378493,72 грн.; експортних акредитивних угод на 746757,88 грн.;
в 1997 році зменшився на 1963092,78 грн.. При цьому за рахунок:
імпортних акредитивних угод на 740290,88 грн.;
експортних акредитивних угод на 1222801,9 грн.;
в 1998 році збільшилася на 4527814,00 грн.. При цьому за рахунок:
імпортних акредитивних угод на 1723979,39 грн.;
експортних акредитивних угод на 2803834,61 грн.;
 Таблиця
2.8
Аналіз впливу факторів на обсяг акредитивних угод за допомогою методу ланцюгових підстановок
|
Назва показника |
Рік |
Абсолютне відхилення |
|||||
|
1995 |
1996 |
1997 |
1998 |
1996 від 1995 |
1997 від 1996 |
1998 від 1997 |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
Кількість імпортних акредитивних угод |
37 |
112 |
182 |
175 |
75 |
70 |
-7 |
|
Кількість експортних акредитивних угод |
73 |
185 |
296 |
203 |
112 |
111 |
-93 |
|
Загальна кількість акредитивних угод |
110 |
297 |
478 |
378 |
187 |
181 |
-100 |
|
Обсяг діяльності по акредитивним операціям (грн.) |
9005141,2 |
21275701,92 |
31082246,36 |
28160256,94 |
12270560,72 |
9806544,44 |
-2921989,42 |
|
Середня величина однієї акредитивної угоди |
81864,92 |
71635,36 |
65025,62 |
74498,03423 |
-10229,56 |
-6609,74 |
9472,414233 |
|
Зміна обсягів діяльності за рахунок: |
|||||||
|
- середнього величини однієї акредитивної угоди |
- |
-1125251,6 |
-1963092,78 |
4527814,003 |
|||
|
- по імпортним угодам |
- |
-378493,72 |
-740290,88 |
1723979,39 |
|||
|
- по експортним угодам |
- |
-746757,88 |
-1222801,9 |
2803834,61 |
|||
|
- кількості акредитивних угод |
- |
13395812,32 |
11769637,22 |
-7449803,42 |
|||
|
- по імпортним угодам |
- |
5372652,00 |
4551793,40 |
-521486,23 |
|||
|
- по експортним угодам |
- |
8023160,32 |
7217843,82 |
-6928317,18 |
|||
|
Загальна зміна обсягу діяльності |
12270560,72 |
9806544,44 |
-2921989,42 |
||||
Приймаючи до уваги посилення діяльності іноземних банків на українському ринку та, відповідно, зростання конкуренції, при якій перевага буде віддаватися банкам (українським чи зарубіжним), котрі якісно надають найбільший спектр банківських послуг, банку “Фінанси та кредит” необхідно приділяти особливу увагу комплексному обслуговуванню клієнтів – учасників зовнішньоекономічної діяльності. А це неможливо без надання послуг по документарним операціям на рівні обласних та районних установ банку, тобто на місцях обслуговування клієнтів. Операційні етапи, що збільшують час обслуговування, не створюють сприятливих умов для клієнта, що веде банк до можливої втрати клієнта.
Акредитивна форма розрахунків сама по собі відрізняється високою вартістю та складністю, що полягає, перш за все, в правильності та своєчасності оформлення документів. Так що створення додаткових обмежень в проведенні розрахунків по акредитивним та іншим документарним операціям не підвищить репутацію банку в країні і на зовнішньому ринку з точки зору відношення до нього як клієнтів, так і партнерів.
Процес активного впровадження вітчизняних підприємств у сферу міжнародної торгівлі проходило досить складно. Це було наслідком декількох чинників:
по-перше , як відомо, рівень кооперації підприємств, що знаходяться на територіях різних республік спілки, в умовах радянської економіки, був достатньо високим;
по-друге розвиток процесів роздержавлення економіки і зняття жорстких обмежень на здійснення зовнішньоекономічної діяльності, а також несприятливий фінансовий стан вітчизняних підприємств складали несприятливі умови для потенційних партнерів;
по-третє, процес впровадження був не завжди підкріплений як практичними, так і теоретичними знаннями особливостей і нюансів проведення міжнародних торгових операцій. До цього додавалася ще й невідповідність законодавчо-нормативнoї бази.
Діяльність міжнародних підрозділів нових комерційних банків, покликаних обслуговувати зовнішньоекономічну діяльність підприємств, також не могла вважатися цілком задовільною. Склалася ситуація, коли і підприємство, і банк змушені були разом учитися специфіці міжнародного бізнесу і специфіці його обслуговування. Природно, у більш гіршому положенні в зазначеній ситуації виявилося підприємство, розмір ризиків котрого набагато вище. Слід зазначити, проте, що за останні роки роботи рівень обслуговування зовнішньоекономічної діяльності клієнтів комерційними банками досяг міжнародних стандартів, і на сьогоднішній день у відношенні деяких вітчизняних банків визнані провідними банками світу.
Що ж стосується підприємств, то можна відзначити десь схожу ситуацію в порівнянні з процесом розвитку професіоналізму здійснення міжнародних операцій в банках. Хоча і в даний час має місце достатня кількість практичних прикладів неефективної і недоцільної поведінки вітчизняних суб'єктів ЗЕД. До основних помилок, що допускаються підприємствами при здійсненні зовнішньоекономічних операцій можна віднести такі:
організація економічних взаємовідносин з іноземним партнером в умовах повної відсутності інформації як про його реальний фінансовий стан, так і про його репутацію;
вибір недоцільної для розрахунку по угоді форми розрахунку;
взяття на себе підвищених зобов'язань у порівнянні з іноземним партнером, що призводить до підвищення як ризиків, так і розміру витрат.
Слід зазначити, що використання підприємствами-новачками в області проведення зовнішньоторговельних операцій саме акредитивної форми розрахунку вже саме по собі може вважатися позитивною характеристикою, оскільки серед різноманіття видів міжнародних розрахунків і різноманіття ризиків, що супроводжують процес міжнародної торгівлі, саме акредитивна форма розрахунку найбільш оптимально враховує і захищає інтереси обох сторін зовнішньоторговельної операції. Більш докладно зазначене питання освітлене в параграфі 2 Глави 1.
Але не дивлячись на позитивні характеристики акредитивної форми розрахунків, в аспекті їхньої дієвості по захисту від ризиків, багато чинників, властиві саме акредитивам можуть на практиці послужити причиною нездійснення угоди. Щоб довести зазначене положення, звернемося, для початку, до визначення документарного акредитива.
Документарний акредитив є по своїй суті зобов'язанням банку виплатити експортеру за рахунок свого