Финансовый анализ в управлении отделением Сбербанка
Инвестиционные резервы создаются банками за счет части прибыли, предназначаемой для последующих инвестиций, и в отдельных случаях пользуются налоговыми льготами.
Структура собственных средств и процентное отношение между ними проиллюстрирована в таблице 1 [11,15] на основе данных российских банков, входящих в сотню крупнейших по итогам 1994 года.
Размер (млн. руб.) и структура(%) капитала банка Таблица 1
Банк |
Уставной фонд |
Прочие фонды |
Нераспределенная прибыль отчетного года |
Капитал всего |
||||
|
Сумма |
% |
Сумма |
% |
Сумма |
% |
|||
|
Российский кредит |
234000 |
52 |
191000 |
43 |
22500 |
5 |
447500 |
|
|
Межкомбанк |
244000 |
12 |
188016 |
88 |
- |
- |
212416 |
|
|
Мытищинский КБ |
6000 |
6 |
70853 |
75 |
17725 |
19 |
94578 |
|
|
Индустрия-Сервис |
41001 |
63 |
24101 |
37 |
- |
- |
65102 |
|
|
Деловая Россия |
1820 |
7 |
5617 |
21 |
19444 |
72 |
26881 |
|
Различия в структуре капитала банков, говорит о том, что у банков различная стратегия формирования капитала.
Текущие, депозитные и прочие счета (включая провизии и резервы по сомнительным долгам клиентов и выданным за них гарантиям). Другим и, пожалуй, основным источником средств банка являются средства, привлеченные им от своей клиентуры на текущие, депозитные, сберегательные или иные счета. Остатки средств на таких счетах суммируются и даются в балансе единым показателем, чтобы обеспечить возможность сравнения полученных за отчетный период данных с предыдущим годом с целью выявления динамики данного вида операций банка за истекший период.
Особенностью этих пассивных операций является то, что банк имеет сравнительно слабый контроль над объемом таких операций, т.к. инициатива в помещении средств во вклады исходит обычно от самих вкладчиков. При этом как показывает практика, вкладчиков интересует не только выплачиваемый банком процент по вкладам, но и (возможно в большей степени) надежность сохранения доверенных банку средств, так что изменение банком величины процентной ставки по вкладам в данном случае не является эффективным средством воздействия на сумму вкладов и других аналогичных привлеченных ресурсов. Но если мы обратимся к отечественной практике привлечения средств, то заметим обратную картину, чем выше процентные ставки по привлекаемым вкладам тем выше интерес у вкладчика. Вспоминая первую половину 90-х годов можно убедится в этом. Вкладчик нес свои сбережения туда где выше процент, не задумываясь при этом о возможном риске. На сегодняшний день на рынке привлечения капитала сложилась определенная стабильность, повысилась надежность финансовых институтов, снизился риск утраты вложенных средств, но стереотип «высоких процентов» остался, вкладчики предпочитают потратить свои сбережения, чем вложить их под невысокие, но надежные проценты.
Провизии по сомнительным долгам представляют собой суммы, зарегистрированные для возмещения долгов заемщиков, оказавшихся невозможными ко взысканию. К резервам, включаемым в раздел текущих, депозитных и прочих счетов, прежде всего относятся суммы, предназначенные для покрытия возможных, но не фактически возникших убытков по долгам заемщиков, которые потенциально могут превратиться в невозможные к востребованию (ко взысканию).
Резерв на покрытие убытков по ссуде является целевым резервом банка и создается на случай невозврата заемщиком основного долга по кредиту и процентов по нему.
Его размер зависит от суммы задолженности клиента по каждой ссуде и отнесения ее к одной из пяти групп риска (соответственно 2 % от суммы прогнозируемых потерь, 5 %, 30 %, 75 % и 100 %).
Посреднические (комиссионные) операции дают возможность банку получать доход в форме комиссионных, платы за обслуживание и т.п. без использования собственных или привлеченных ресурсов.
Основными типами посреднических операций являются:
- расчетно-кассовое обслуживание клиентов, т.е. ведение расчетных, текущих и других аналогичных счетов клиентов и осуществление по их поручению расчетов с другими клиентами;
- посреднические (брокерские) операции с ценными бумагами, иностранной валютой и т.д. по поручению и за счет клиентов;
- доверительные (трастовые) операции (управление активами клиентов по доверенности в течение определенного периода);
- эмиссионные и депозитарные услуги (участие в эмиссии и первичном размещении новых выпусков ценных бумаг клиентов и в организации их последующего обращения).
Выполнение операций по расчетно-кассовому обслуживанию клиентов позволяет банку реализовать функцию института денежной системы, содействовать денежному обращению в стране.
Последняя группа операций банка - консультационные и иные не операционные услуги (называемая также платными услугами) - фактически не является в прямом смысле банковскими операциями, т.к. она не включает какие-либо операции с денежными средствами (прием, выдача, перевод и т.д.) в любой их форме.
К таким услугам относятся, в частности:
- информационное обслуживание (консультации по экономическим, финансовым, правовым и другим вопросам);
- составление методических материалов и проектно-сметной документации по заказу клиентов;
- сдача в аренду помещений и оборудования (сейфов и т.п.).
Доход по этим услугам в форме платы за услуги является результатом предоставления материальных, трудовых (интеллектуальных) и информационных ресурсов банка в пользование клиентам.
С учетом высказанных соображений представляется возможным перейти к анализу тех основных разделов баланса коммерческого банка, которые в наиболее общем плане раскрывают сферы использования коммерческими банками собственных и привлеченных средств.
1.3. Размещение собственных и привлеченных средств
Монеты, банкноты в кассе и остатки средств на счетах в центральном банке. Коммерческий банк обязан в любое время и по первому требованию каждого клиента выплатить ему полностью или истребуемую часть остатков средств на его текущем, сберегательном или депозитном счете до востребования. В этой связи банку необходимо постоянно располагать соответствующим количеством наличности в кассе как непосредственно главной конторы, так и всех отделений банка. Тем не менее, даже теоретически представляется маловероятным, чтобы все клиенты одновременно обратились к банку на предмет полного изъятия своих вкладов наличными. Поэтому правильно выбранная доля совокупных депозитов коммерческого банка, необходимая для осуществления подобных выплат, будет достаточной для определения объективно необходимого количества наличности в кассе.
Однако коммерческие банки стремятся поддерживать такие остатки наличности в минимально допустимых размерах, поскольку эти средства не приносят им никакого дохода от их размещения, будучи физически "замороженными" в виде наличности в кассе. Кроме того, коммерческие банки вынуждены поддерживать определенные остатки средств на своих счетах в центральном банке для обеспечения ежедневного балансирования клиринговых расчетов с другими банками своей страны, которые фактически являются не более, чем записями (бухгалтерскими проводками) по соответствующим счетам. Подобные счета используются коммерческими банками также и для расчетов с казначействами (министерствами финансов) за наличные банкноты и монеты, получаемые от них через центральные банки для пополнения своей кассы или возвращаемые ими при ее сокращении (в этом случае сумма возврата зачисляется на их счета в центральном банке).
Например, по сложившейся за последние годы практике, английские коммерческие банки поддерживают на таких счетах около 8 % от общей суммы фактических остатков по ведущимся у них текущим, депозитным, сберегательным и другим счетам клиентуры. Однако в целях повышения уровня прибыльности использования привлеченных средств английские коммерческие банки, как правило, включают в расчет этих 8 % не только фактические остатки на своих счетах в "Банке Англии", но и наличные средства в кассе.
Остатки на счетах в других банках и чеки, выставленные на такие банки, находящиеся в процессе инкассации. Клиенты коммерческих банков, внося чеки, выставленные в их пользу, как правило, рассчитывают на кредитование своих счетов инкассированными суммами в тот же день, однако, фактически оплата таких чеков производится лишь на второй-третий, а в случае, если на этот период приходятся выходные дни, то и на четвертый день после их отсылки на инкассацию.
Кредиты до востребования или с краткосрочным предварительным уведомлением о необходимости их погашения. Эта статья охватывает авансовые кредиты брокерам и джобберам по операциям с ценными бумагами и вексельным брокерам.
Указанные виды "биржевых" кредитов подлежат погашению по первому требованию банка, т.е. по своей сути являются "онкольными", или, по крайней мере, представляются с краткосрочным предварительным уведомлением со стороны банка-кредитора о необходимости осуществлять их погашение (не превышающим на практике 14 дней).
Процентные ставки по таким кредитам варьируются в зависимости от видов ценных бумаг, под обеспечение которыми они выдаются, и формируются на основе так называемой базовой кредитной ставки банка с марж ой сверх базисной ставки в размере 3/4-7/8 % годовых.
Прочие учтенные векселя - представляют собой коммерческие векселя национальных компаний и фирм, которые могут приобретаться банками у вексельных брокеров. Естественно, банки и самостоятельно учитывают векселя клиентов, однако, при возникновении потребности в получении определенных сумм на заранее известную дату, они приобретают у брокеров первоклассные векселя, срок оплаты которых приходится на дату потребности в средствах. Ведя операции с хорошо зарекомендовавшими себя и известными брокерами, банки получают от них гарантии, что такие векселя будут оплачены в срок.
Казначейские векселя - это векселя казначейства (министерства финансов) соответствующей страны сроком на 91 день, выпускаемые в обращение под гарантию правительства. Они сходны с коммерческими переводными векселями в том, что их возможно учесть (переуступить) до наступления фактического срока платежа. Еженедельно за исключением тех случаев, когда правительство не использует привлечение средств в этой форме, в обращение выпускаются векселя номиналом от 5 тыс. до 100 тыс. ед. национальной валюты. Векселя могут переходить от одного владельца к другому в течение всего срока их действия, а их цена в таких случаях будет рассчитываться исходя из числа дней, оставшихся до срока их оплаты, и согласованной между сторонами (покупателем или продавцом) процентной ставки. Коммерческие банки поддерживают определенные запасы ("портфели") казначейских векселей, образованные за счет собственных ресурсов, в качестве страхового резерва по другим инвестициям, а также для удовлетворения запросов клиентуры (по мере их поступления).
Удельный вес привлеченных средств, размещаемых коммерческими банками в казначейские векселя, у каждого банка свой, при этом наиболее реальной средней величиной может служить показатель в 8-15 %. Размер портфеля казначейских векселей у банков также зависит от официальной кредитной политики правительства (поскольку казначейские векселя являются основной позицией ликвидных активов большинства крупных коммерческих банков - до 25 % - и соответственно влияют на возможности банков развивать свои кредитные операции) и времени года (инвестиции банков приходятся преимущественно на вторую половину года, когда ожидается спрос клиентуры на определенные виды ценных бумаг к моменту уплаты налогов).
Перечисленные выше статьи актива баланса коммерческих банков являются наиболее ликвидными, т.е. представляют собой либо наличные средства, либо инвестиции, которые в кратчайший срок могут быть обращены в наличность.
Специальные депозиты и обязательные резервы в центральном банке являются инструментом денежно-кредитной политики, направленными на ограничение роста кредита. Центральный банк в любой момент может ввести такое размещение средств у него коммерческими банками своей страны или регулярно использовать эту меру (подобное происходит в США). Такие средства, уменьшая ликвидные ресурсы банка, неминуемо сокращают их возможности в области кредитования из-за необходимости поддержания минимального уровня ликвидности, предписываемого органами банковского контроля.
Инвестиции. Как правило, основная часть инвестиций коммерческого банка приходится на долю правительственных ценных бумаг или ценных бумаг корпораций, обеспеченных гарантией правительства, но в их число могут также входить, например, обязательства местных органов власти и некоторые другие виды облигаций. Структура портфеля инвестиций банка планируется так, чтобы часть ценных бумаг была со сроком оплаты в текущем году. Это несколько снизит потенциальные убытки в случае, если банку нужно будет реализовать свои инвестиции. Однако чаще всего инвестиции сохраняются банками до наступления срока оплаты и, как правило, подразделяются на две основные группы: со сроком оплаты в течение ближайших пяти лет и от пяти до 10 лет.
Кредиты клиентуре и другие счета. По этому разделу проходят основные источники доходов банка - обычные и овердрафтные кредиты, которые теоретически подлежат погашению по первому требованию, хотя на практике такое погашение производится согласованными регулярными платежами. Основная часть кредитов используется для образования и пополнения оборотного капитала заемщиков, на "промежуточное" финансирование, т.е. для приобретения чего-либо на период до получения платежей по сделке продажи (например, на покупку нового оборудования до реализации старого), кредитование сельскохозяйственного сектора, иначе говоря, представляют собой традиционные виды банковских кредитов.
Кредитный портфель банка составляют остатки средств по балансовым счетам по краткосрочным, долгосрочным и просроченным кредитам. Это объемные характеристики кредитного портфеля банка. Качественные характеристики используются для оценки обеспечения банком возвратности кредитов и сокращения размера кредитных рисков, т.е. невозврата суммы основного долга по кредиту и процентов по нему.
Обеспечение возвратности кредита зависит от организации кредитного процесса в конкретном банке, соблюдения порядка выдачи и погашения ссуд, правильности отражения ссуд в учете, особенно пролонгированных и просроченных, аналитической работы банка и правильности классифицирования ссуд, величины резервов на покрытие убытков по ссудам, законности операций по межбанковским кредитам и кредитам за счет централизованных ресурсов.
Важным моментом является анализ качества ссуд, выданных не клиентам данного банка с позиций: объема и назначения ссуды; качества залога (объем, ликвидность, место хранения, качество оформления) или вида гарантии или платежеспособности страховой компании, выдавшей полис; процентной ставки; финансового состояния заемщика; сведений о заемщике; отношений банка с заемщиком; условий выдачи и погашения ссуды; оформления документов и кредитного досье; фактов пролонгации или просрочки.
Группа риска ссудной задолженности Таблица 2
|
Обеспечение
ссуды, |
Обеспеченная |
Недостаточно |
Не обеспеченная, |
| Возврат ссуды в срок | 1 | 1 | 1 |
| % отчислений в резерв | 2% | 2% | 2% |
| Просроченная задолженность по ссуде до 30 дней | 1 | 2 | 3 |
| % отчислений в резерв | 2% | 5% | 30% |
| Просроченная задолженность по ссуде от 30 до 60 дней | 2 | 3 | 4 |
| % отчислений в резерв | 5% | 30% | 75% |
| Просроченная задолженность по ссуде от 60 до 180 дней | 3 | 4 | 5 |
| % отчислений в резерв | 30% | 75% | 100% |
| Просроченная задолженность по ссуде сверх 180 дней | 5 | 5 | 5 |
| % отчислений в резерв | 100% | 100% | 100% |
В практике российских коммерческих банков действует классификация выдаваемых ссуд и оценка кредитных рисков (таблица 2).
Обеспеченная ссуда - ссуда, имеющая обеспечение в виде ликвидного залога, реальная стоимость которого равна ссудной задолженности или превосходит ее, либо имеющая банковскую гарантию, гарантию Правительства Российской Федерации и субъектов Российской Федерации, либо застрахованная в установленном порядке ссуда.
Недостаточно обеспеченная ссуда - имеющая частичное обеспечение (по стоимости не менее 60 % от размера ссуды), но его реальная стоимость или способность его реализации сомнительны.
Необеспеченная ссуда - ссуда, не имеющая обеспечения либо реальная стоимость обеспечения составляет менее 60 % от размера ссуды.
К 1 группе риска "Стандартные ссуды" относятся ссуды, по которым своевременно и в полном объеме погашается основной долг, включая ссуды, пролонгированные в установленном порядке, но не более двух раз, а также просроченные до 30 дней обеспеченные ссуды. Под стандартные ссуды коммерческие банки обязаны создавать резерв на возможные потери по ссудам в размере не менее 2 % от величины выданных ссуд.
Ко 2 группе риска "Нестандартные ссуды" относятся просроченные до 30 дней недостаточно обеспеченные ссуды, а также просроченные от 30 до 60 дней обеспеченные ссуды. Коммерческие банки обязаны создавать резерв на возможные потери по нестандартным ссудам в размере 5 % от величины выданных ссуд.
К 3 группе риска "Сомнительные ссуды" относятся просроченные до 30 дней необеспеченные ссуды, просроченные от 30 до 60 дней недостаточно обеспеченные ссуды, а также просроченные от 60 до 180 дней обеспеченные ссуды. Коммерческие банки обязаны создавать резерв на возможные потери по сомнительным ссудам в размере 30 % от величины выданных ссуд.
К 4 группе риска "Опасные ссуды" относятся просроченные от 30 до 60 дней необеспеченные ссуды, а также просроченные от 60 до 180 дней недостаточно обеспеченные ссуды. Коммерческие банки обязаны создавать резерв на возможные потери по опасным ссудам в размере 75 % от величины выданных ссуд.
К 5 группе риска "Безнадежные ссуды" относятся просроченные от 60 до 180 дней необеспеченные ссуды и все ссуды, просроченные свыше 180 дней. Коммерческие банки обязаны создавать резерв на возможные потери по таким ссудам в размере 100 % от величины выданных ссуд.
Помимо наличности в кассе и остатков (депозитов, резервов) на счетах в центральном банке, к таким активам относятся остатки на счетах в банках-корреспондентах, а также учтенные векселя, пригодные для переучета в центральном банке. Перечисленные статьи обычно относятся к ликвидным активам, а их размер характеризует возможности банка по быстрому высвобождению (для пополнения кассы и счетов в центральном и коммерческих банках) дополнительных средств для удовлетворения требований вкладчиков относительно возврата им размещенных ресурсов.
Кроме этих статей в ряде развитых и развивающихся стран к ликвидным активам относят также облигации государственных займов и некоторые из выпускаемых специализированными банковскими учреждениями ценных бумаг, которые могут служить источником получения средств от центрального банка от их реализации ему или для получения кредита под их обеспечение (например, в ФРГ и Швейцарии). Даже в том случае, когда эти инвестиции не могут быть использованы для получения средств в центральном банке при наличии развитого рынка капиталов, они могут быть довольно свободно реализованы (например, в Англии) и поэтому указанные активы следует также учитывать при определении уровня ликвидности банка.
Наименее ликвидными статьями банковских активов являются инвестиции в недвижимость, в здания и оборудование банка, в капитал других учреждений кредитно-финансового сектора различных компаний и фирм, особенно, если они представляют собой некотируемые ценные бумаги (чаще всего, акции). Принято считать, что такие вложения должны производиться за счет собственных средств банка, так как являясь по своей природе долгосрочными вложениями, они не соответствуют преимущественно краткосрочному характеру привлеченных средств.
Подводя итог первой главе можно сказать, что коммерческие банки находятся на передовой линии экономических процессов и являются объектом пристального внимания и контроля со стороны государства. Эффективная работа банков во многом зависит от экономической политики государства.
Рассмотрев основные виды деятельности коммерческих банков, можно заключить также, что банки являются основными экономическими институтами, аккумулирующими колосальные денежные потоки и как следствие являются основными кредитными институтами.
ГЛАВА 2. Финансовый анализ в управлении Сберегательным банком РФ.
2.1 Место и роль финансового анализа в управлении Сбербанком.
Анализ деятельности учреждений банка с точки зрения доходности, надежности, ликвидности, степени риска, в условиях рыночной экономики и конкурентной борьбы коммерческих банков, является крайне необходимым. При разработке предложений по максимальному увеличению доходов и снижению расходов необходимо опираться на четко разработанную аналитическую базу. Анализ результатов финансово-хозяйственной деятельности учреждений банка позволяет сформировать соответствующие направления в депозитной и инвестиционно-кредитной политике, выявить узкие места, разработать рекомендации по их устранению. Результаты анализа дают возможность разрабатывать дальнейший план действий по развитию учреждений банка как на ближайший период, так и на длительную перспективу, вырабатывать рекомендации по улучшению и совершенствованию работы подчиненных учреждений.
Результаты анализа используются при разработке бизнес-планов и текущего планирования.
Отсутствие анализа или несовершенный анализ могут привести к отрицательным результатам финансового состояния учреждений банка. Исходя из этого овладение методикой анализа и дальнейшее ее совершенствование являются одной из основных задач экономических служб банка.
Материалами для анализа служат:
- бухгалтерские балансы;
- оперативная статистическая отчетность учреждений банка;
- прочая информация о работе учреждений банка
(материалы проверок, ревизий и т.д.);
- материалы выборочных обследований:
- сведения, характеризующие экономическую ситуацию в данном регионе.
Основными методами, применяемыми при проведении анализа деятельности учреждений банка, являются:
а) сопоставление отчетных показателей работы учреждения банка:
- с фактическими данными за соответствующие периоды прошлых лет и предшествующие периоды (кварталы, месяцы, две недели и т.д.) текущего года:
- с установленными заданиями в бизнес-плане;
- с соответствующими показателями других учреждений банка, а также основными показателями других коммерческих банков;
- с отдельными показателями, характеризующими экономику региона;
б) группировка отчетных данных по учреждениям банка, находящимся примерно в схожих экономических условиях;
г) расчет коэффициентов, характеризующих финансово-хозяйственную деятельность учреждения банка, использование активов, привлечение пассивов и т.д.;
д) исчисление и оценка удельных весов. Применяется при анализе структуры активов и пассивов, доходов и расходов учреждения банка, определении доли учреждения банка в основных показателях в целом по территориальному банку или Сбербанку России (для Сбербанка РФ), а также всех коммерческих банков.
Исходя из периодичности проведения анализ может быть:
- ежедневным;
- еженедельным;
- пятнадцатидневным ;
- месячным;
- квартальным;
- полугодовым;
- годовым.
Для Сбербанка характерна следующая периодичность проведения анализа: Территориальные банки и отделения проводят анализ своей деятельности и подчиненных учреждений по итогам за полмесяца, месяц, квартал и год, а отделения при необходимости - за неделю и день. Наиболее эффективным является еженедельный и ежедневный анализ, так как по итогам этих анализов могут приниматься оперативные управленческие решения.
В зависимости от спектра изучаемых вопросов анализ подразделяется на полный и тематический. Оба эти вида анализа осуществляются на основе соблюдения принципа комплексности.
При полном анализе изучаются все стороны деятельности учреждения банка, т.е. как внешние, так и внутренние связи.
При тематическом - затрагивается круг вопросов, позволяющих выявить возможности улучшения отдельных сторон деятельности.
Исходя из целей и характера исследования анализ бывает:
- предварительный;
- оперативный;
- итоговый;
- перспективный.
Предварительный анализ применяется для выявления возможности осуществления каких-либо операций. Например, анализ состояния ресурсной базы для решения вопроса о предоставлении кредитов и т.д.
Оперативный анализ осуществляется в ходе текущей работы для оценки соблюдения нормативов, выполнения основных показателей бизнес-плана и принятия срочных мер, обеспечивающих их выполнение.
Итоговый (последующий) анализ используется при определении эффективности деятельности учреждения банка за определенный период и выявлении резервов повышения доходности.
Перспективный анализ применяется для прогнозирования ожидаемых результатов в предстоящем периоде и определения дальнейших направлений развития учреждения банка.
Для полного, систематического анализа, правильных выводов и принятия соответствующих управленческих решений учреждения банка на всех уровнях обеспечивают сбор, накопление, разработку динамических рядов, удельных весов всех основных показателей работы учреждений банка, а также сведений, характеризующих экономику регионов.
С целью правильной оценки экономической ситуации, в которой работает учреждение банка, выбора наиболее выгодного для кредитования сектора экономики, разработки направлений дальнейшего развития учреждения банка необходимо иметь возможно более полную информацию, характеризующую экономику региона.
Источниками информации являются:
- данные территориальных статистических управлений Госкомстата, Главных управлений Центрального банка (Национальных банков) по республике, краю, области, городу, району;
- информация органов местной исполнительной власти;
- данные открытой печати;
- собственные исследования;
- заказные исследования;
-информация местных общественных организаций товаропроизводителей, потребителей, банковских ассоциаций;
- сведения налоговых инспекций.
Необходимо устанавливать постоянные связи с вышеперечисленными органами по взаимному обмену информацией с учетом достоверности, объективности, полноты ее предоставления.
 Потребительские
цены
С реднемесячная
зарплата
Р еальные
доходы населения
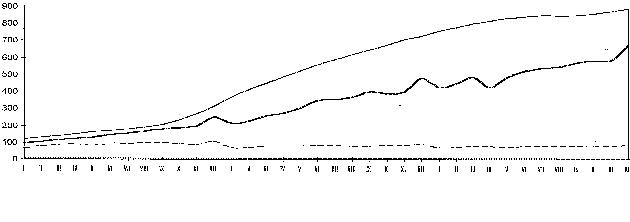
График.1 Изменение потребительских цен, среднемесячной зарплаты и реальных денежных доходов населения ( в % к декабрю 1993 г.) [15,26].
Ориентировочный перечень сведений, характеризующих экономику региона:
- численность населения, в том числе трудоспособного;
- баланс (проект) денежных доходов и расходов населения (или кассовый план Центрального Банка), анализ которого дает возможность выявить уровень, источники, дифференциацию и изменение доходов граждан, а также их расходов, для примера возьмем график 1;
- реальные доходы населения (с ростом реальных доходов растет склонность к сбережениям, но из графика 1 следует, что с декабря 1993 года роста реальных доходов населения не происходило).
- изменение денежной массы в регионе;
- численность населения с доходами ниже прожиточного минимума, ниже физиологического минимума, доля их в общей численности населения региона. Структура потребительских расходов, в т.ч. на питание. Распределение граждан на группы в зависимости от уровня доходов. Группы с наибольшими и с наименьшими доходами, соотношение между ними. Группа этих показателей позволяет оценить долю того сектора, который лишен возможности делать сбережения;
- распределение семей по жилищным условиям, структура жилого фонда, доля собственного жилья, стоимость массового строительства жилья в расчете на 1 кв. м, количество жилой площади, приходящейся на одного жителя. Эти показатели характеризуют положение с жилищной проблемой в регионе и потенциальный (с учетом платежеспособности) спрос на жилье;
- динамика роста цен на продовольственные товары, товары народного потребления и услуги, а также темпы инфляции в регионе. Различная динамика роста цен на продовольственные и непродовольственные товары может служить индикатором очень важных процессов. Так, опережающий рост цен на товары длительного пользования свидетельствует о росте спроса на них и появления у населения определенных денежных излишков. Наоборот, если цены на продовольствие растут опережающими темпами, то прирост вкладов может замедлиться;
- сельское хозяйство: объем производства, численность занятых в производстве, структура собственности, финансовые показатели (доходы, расходы, прибыль или убытки). Эти показатели являются важными для оценки регионов с преимущественным развитием сельского хозяйства;
- оценка местной промышленности по отраслям. Степень монополизации, глубина спада производства, развитие процессов конверсии, структурной перестройки, приватизации;
- отраслевая структура экспорта и импорта, отраслевое сальдо по экспорту и импорту. Этот показатель позволяет выявить экспортоспособные отрасли и отрасли с высоким оборотом валютных средств. Он же позволяет выявить импортозависимые отрасли местной промышленности:
- наличие разрабатываемых инвестиционных проектов общерегионального значения:
- наличие иностранных инвестиций и предложений инвестиций;
- наличие экспортеров стратегически важных сырьевых товаров (спецэкспортеров );
- отраслевая структура безработицы и предложение вакансий. Количество незанятых по срокам без работы. Показатель позволяет оценить состояние рынка труда. При увеличении доли незанятых длительное время можно сделать вывод, что безработица приобретает затяжной кризисный характер. Такие изменения могут повлиять на приток средств в сбережения. В регионах с преобладающим развитием одной отрасли за показателем безработицы надо следить особенно внимательно.
В условиях перехода к рыночной экономике и обострения конкурентной борьбы на рынке финансовых услуг необходимо осуществлять систематический анализ ситуации, складывающейся в регионе на финансовом и кредитном рынках. В этой связи изучаются:
- количество финансовых учреждений;
- работа коммерческих банков, структура их пассивов и активов;
- основные виды банковских услуг и взимаемые за них тарифы;
- обслуживание клиентов - качество и привлекательность с точки зрения для клиента;
- процентная политика банков (ставки по вкладам, депозитам и кредитам);
- итоги аукционов по размещению централизованных кредитов Центрального Банка;
- рынок ценных бумаг;
- потенциальные клиенты, которые могли бы быть приняты на расчетно-кассовое и валютное обслуживание;
- итоги торгов на российских валютных биржах;
- итоги аукционов антиквариата;
- количество юридических лиц, зарегистрированных в регионе;
- распределение клиентов по банкам.
На основе анализа экономического положения региона, изучения финансовых услуг, оказываемых в регионе и оценки конкурентов определяется доля финансового рынка по направлениям деятельности, которую контролирует учреждение банка.
Выводы, сделанные на основе анализа, используются для управления учреждением банка т.е. служат обоснованием для разработки предложений по повышению эффективности деятельности, совершенствованию текущего и стратегического планирования и управления.
2.2 Виды пассивов и пассивных операций. Методы их анализа.
Уровень развития пассивных операций определяет размер банковских ресурсов и, следовательно, масштабы деятельности банка. Пассив баланса банка характеризует источники его средств, которые определяют условия, формы и направления использования финансовых ресурсов, т. е. состав и структуру активов.
Структура пассива баланса можно представить в виде схемы 2.
Основное место в ресурсах банка занимают вклады и депозиты физических и юридических лиц, остатки на расчетных (текущих) и бюджетных счетах юридических лиц, ценные бумаги. кредиты, получаемые от других банков и прочие пассивы. Главной целью анализа пассивов является выяснение причин экономического и организационного характера, сдерживающих их активное привлечение и движение, разработка и